Cómo calcular el capital de trabajo real al distribuir equipos HIFU importados
Al evaluar la importación de equipos de ultrasonido focalizado, el distribuidor suele mirar primero el precio unitario de la factura proforma. Ese documento es una cotización preliminar del proveedor. Para separar el valor del equipo de los costos a cargo del comprador, hay que revisar la cotización y la regla de entrega. El comprador y el vendedor acuerdan esa regla en el contrato usando Incoterms 2020. Entre el anticipo a fábrica y el cobro final en plaza, se adelanta dinero en fletes, aduana, demostración y cartuchos consumibles.
El ultrasonido focalizado de alta intensidad, conocido por la sigla HIFU, concentra energía de ultrasonido en una parte específica del tejido. Para ordenar la caja, la distribuidora anota por fecha los pagos y cobros previstos de una compra. En ese orden, suma cada cobro y resta cada pago. Así ve el mayor faltante acumulado del lote. Ese monto indica el efectivo necesario para financiar el lote.
Por qué el valor en factura representa solo una fracción del desembolso inicial
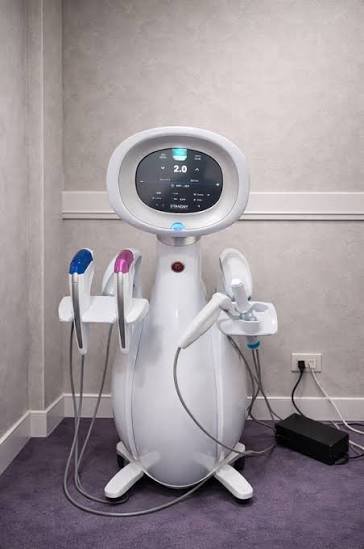
La compra al exterior comienza por definir qué consolas y accesorios integran el pedido. La pieza de mano se conecta al equipo y usa cartuchos consumibles intercambiables que emiten el ultrasonido. Al presupuestar la compra de equipos HIFU, el importador suma también los costos operativos a su cargo fuera de la factura del proveedor.
El costo nacionalizado suma el precio del equipo y los gastos que paga el comprador hasta ingresar las máquinas a su depósito. Según el contrato, esos gastos pueden abarcar flete aéreo o marítimo, seguro, aranceles, tasas estadísticas y portuarias, honorarios del despachante y acarreo local. Antes de embarcar, conviene revisar voltaje, ficha y placa identificatoria para el destino y el modelo. En la Argentina, según la Disposición ANMAT 64/2025, Apéndice II, el uso previsto declarado por el fabricante guía la clasificación de los productos médicos. Conviene revisar con ayuda del despachante qué trámite y qué papeles se aplican a ese modelo exacto.
Los cuatro destinos que inmovilizan la liquidez del distribuidor
La tesorería agrupa las salidas de caja en cuatro tipos de costos. Anotar cada monto y su fecha de pago permite saber cuándo hará falta efectivo. Las fechas del cuadro corresponden al ejemplo siguiente. En compras reales se usan las fechas de cada contrato.
| Rubro | Qué incluye | Cuándo se paga | Cuándo se cobra |
| Anticipo de fábrica | Pago inicial pactado en la orden de compra | Día 0, con el pedido | Al cobrar la venta o la primera cuota |
| Costos de importación y transporte | Flete, seguro, aranceles y despacho | Flete el día 30, gastos aduaneros el día 45 | Al cobrar las ventas del lote |
| Equipo de demostración | Unidad para demostración y capacitación | Al pagar la unidad adicional | Al cobrar su venta |
| Consumibles y repuestos | Cartuchos y piezas de recambio | Día 30, con el saldo de fábrica | Al cobrar la reposición |
Un equipo de demostración apoya las ventas y la capacitación, y comprarlo consume efectivo. Para la norma NIC 7, la depreciación es un gasto contable sin entrada de dinero. Esa máquina solo aporta caja si se vende y se cobra. El stock de cartuchos y repuestos se calcula con la demanda prevista y el tiempo de reposición.
Simulación de flujo financiero para un lote de diez consolas
Este ejercicio abarca cinco meses, hasta el día 150, desde un saldo acumulado cero para diez consolas destinadas a la venta. Los montos, fechas y el cobro inicial del 50 por ciento son supuestos ilustrativos. Cada unidad cuesta 3.500 dólares en fábrica, y el flete con despacho de importación suma 12.000 dólares (1.200 dólares por equipo). El costo nacionalizado es de 4.700 dólares por máquina, o 47.000 dólares por el lote. Una consola de demostración aparte y los gastos operativos quedan fuera del cálculo.
- Día 0. Se paga el anticipo del 30 por ciento por 10.500 dólares y el saldo acumulado queda en -10.500 dólares.
- Día 30. Se abonan 24.500 dólares de saldo de fábrica, 3.000 dólares de flete y 7.500 dólares en cartuchos iniciales extra (cinco por equipo a 150 dólares cada uno). Incluido el anticipo del día 0, el monto pagado acumulado hasta el día 30 es de 45.500 dólares y el saldo acumulado queda en -45.500 dólares.
- Día 45. Se pagan 9.000 dólares de importación y despacho. El saldo llega a -54.500 dólares, por lo que 54.500 dólares es la necesidad máxima de fondos antes de cobrar.
- Día 60. Supuesta la venta y entrega del lote, el primer cobro es de 42.500 dólares. Ese monto es el 50 por ciento del precio total de venta de las diez consolas a 8.500 dólares cada una. Quedan 12.000 dólares sin cubrir, con saldo en -12.000 dólares.
- Día 90. Se cobra la primera cuota de 14.166,67 dólares y el saldo pasa a positivo en 2.166,67 dólares.
- Día 120. Ingresa la segunda cuota de 14.166,67 dólares y lleva el saldo a 16.333,34 dólares.
- Día 150. Entra la última cuota de 14.166,66 dólares y completa los cobros. El saldo de 30.500 dólares refleja solo los flujos listados.
Controles de fábrica y esquemas de servicio que protegen la tesorería
Pactar controles previos al embarque ayuda a cuidar la operación. Al comprar a fabricantes de equipos HIFU como Fotromed, el importador puede detallar por escrito en el pedido requisitos como voltaje, ficha eléctrica, configuración del equipo y embalaje. Antes del pago final, pedir fotos de las máquinas terminadas, un video de prueba y el manual de uso permite comparar el lote con la orden acordada.
El contrato debe indicar quién responde las dudas de uso y quién recibe el primer aviso de una falla. En su política publicada, Fotromed ofrece un año de garantía estándar gratuita para el equipo, o dos años solo en modelos elegibles confirmados, y excluye cartuchos y consumibles. El soporte incluye diagnóstico remoto y repuestos cubiertos, sujeto a condiciones y límites de envío. Además, Fotromed brinda una sesión gratuita de capacitación en línea en vivo, uno a uno, para el modelo comprado.
Criterios prácticos de tesorería antes de formalizar una orden
Antes del primer pago, el responsable de finanzas de la distribuidora debe revisar cuatro puntos en su caja.
- Verificar que la caja o el crédito aprobado disponible cubran el faltante acumulado máximo previo al primer cobro, incluidos el equipo puesto en depósito, los consumibles iniciales y cualquier unidad de demostración comprada aparte. Excluir del presupuesto las preventas sin confirmar.
- Facturar los cartuchos de tratamiento iniciales en un renglón comercial separado de la consola, evitando subsidiar insumos con el margen del equipo.
- Comparar las fechas de pago comprometidas por las clínicas con los pagos de reposición y el tiempo para reabastecer el inventario.
- Registrar los números de serie de cada máquina junto con sus versiones de software y códigos de pieza entregados para atender recambios futuros con stock ajustado, protegiendo la liquidez y la reputación comercial de la compañía.