Nuevos modelos de monetización y comercio electrónico en la economía digital de América Latina
Abres la app del banco y te dice que el horario de atención ya cerró. Son las 15:01. Eso le pasó a millones de brasileños antes de que Pix existiera. En su primer año, ese sistema procesó más pagos instantáneos que toda Europa occidental junta. No fue un accidente. Fue la respuesta de una región que llevaba décadas sin que el banco tradicional le sirviera de nada: adultos que tenían teléfono antes que cuenta bancaria, trabajadores informales que no podían acreditar ingresos, y una desconfianza generalizada que, paradójicamente, los empujó a adoptar apps financieras antes que cualquier otro lugar del mundo.
La conclusión es clara y difícil de rebatir: en América Latina ganan plata los que entienden que aquí la lógica financiera funciona distinto. Las billeteras digitales, los marketplaces que manejan su propia logística, las suscripciones en pesos con ajuste por inflación y el crédito que se aprueba dentro de la app no son versiones locales de ideas gringas. Son inventos de la región que el resto del mundo empieza a copiar.
Cuánto factura el e-commerce en América Latina, en miles de millones de dólares, de 2020 a 2026. Fuente: Statista, CEPAL 2026.
El pago instantáneo que se convirtió en plataforma
Cuando Brasil lanzó Pix en noviembre de 2020, el Banco Central no lo presentó como una app de pagos sino como un bien público. La diferencia importa: al hacer que cualquier banco, fintech o comercio pudiera usarlo sin pagar licencias, el gobierno abrió la puerta para que terceros construyeran negocios encima. En menos de cinco años, Pix procesaba más de 80 millones de transferencias por día. No solo llegó dinero a cuentas que antes no existían. Se armó una cadena completa de negocios que no necesita pasar por Visa ni Mastercard.
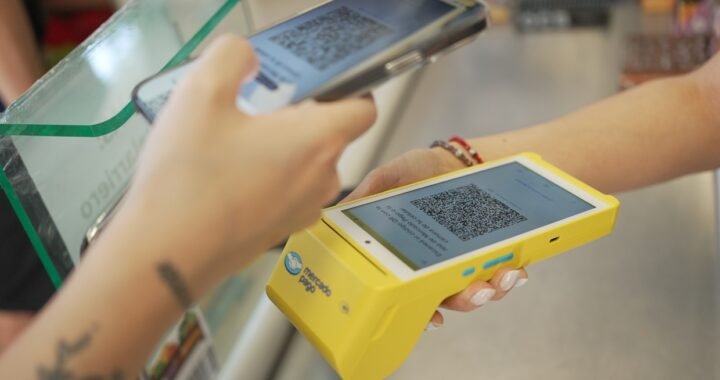
Argentina llegó al mismo destino por otro camino. Mercado Pago, Naranja X y Ualá no nacieron de ningún plan del gobierno: nacieron porque el banco tradicional cobraba comisiones altas, cerraba a las tres de la tarde y te pedía recibo de sueldo para abrir una cuenta. La gente en negro, la que más necesitaba una solución, fue la primera en sumarse a las billeteras digitales. Para 2026, Mercado Pago tiene más usuarios activos que cualquier banco privado argentino.
Lo que distingue a estas plataformas del modelo anglosajón es que no cobran por el pago. La transferencia suele ser gratis. El negocio está en lo que viene después: crédito al instante, inversión en fondos diarios, seguros por suscripción, adelanto de sueldo. La transferencia abre la puerta. El dinero está adentro.
Los marketplaces que decidieron repartir ellos mismos
El error clásico de los primeros e-commerce de la región fue creer que podían tercerizar el envío sin que eso les costara clientes. La promesa de “48 horas” que funcionaba en Alemania o en California chocaba de frente con Buenos Aires, Bogotá o São Paulo: calles sin número, barrios sin portero, desconfianza hacia el repartidor que toca el timbre de un edificio. Los que sobrevivieron entendieron algo sencillo: llevar el paquete no era un gasto de fondo, era la razón por la que alguien volvía a comprar.
Mercado Libre armó MELI Air, su propia red aérea de carga, antes de que Amazon hiciera algo parecido en la región. Rappi creó almacenes ocultos en barrios clave para entregar el supermercado en diez minutos en ciudades donde el tráfico hace que cualquier horario sea una promesa vacía. Linio apostó por puntos de retiro en estaciones de metro cuando vio que el delivery a domicilio fallaba demasiado en ciertas zonas de Santiago y Lima. Ninguna de esas decisiones era barata. Pero todas construyeron algo que un competidor de afuera no podía copiar de un día para otro.
El crédito que aparece justo cuando estás a punto de pagar
Más de la mitad de los adultos en la región no tienen acceso real al sistema bancario. Para que el e-commerce llegue a esa gente, el crédito tiene que aparecer justo antes de que presionen “comprar”, no tres días después en una sucursal. Las famosas “12 cuotas sin interés” que cualquier argentino conoce de memoria no son una promo de marketing. Son un sistema donde el costo financiero lo absorben el comercio y el banco emisor, sostenido durante décadas por la inflación y por tasas de intercambio entre las más altas del mundo.
Las fintechs nuevas fueron más lejos. En vez de copiar ese sistema con sus distorsiones, desarrollaron formas de evaluar riesgo con datos de comportamiento digital: cuántas veces pagaste a tiempo en una app, con qué frecuencia comprás, cómo usás el celular. Nubank, con más de 100 millones de clientes en Brasil, México y Colombia, prestó plata a personas que los bancos habían rechazado siempre. Y la tasa de morosidad resultó más baja que en las carteras bancarias tradicionales. Eso rompió un supuesto que nadie había cuestionado: que trabajar en negro significaba ser mal pagador.
Dato clave
+100 M
clientes activos de Nubank en América Latina en 2026. La mayoría nunca antes había tenido acceso a un banco. Fuente: Nubank Investor Relations, 2026.
Cobrar en pesos cuando el peso vale menos cada mes
Netflix, Spotify y Amazon Prime aprendieron en América Latina algo que ninguna materia de pricing universitario enseña: si la moneda local pierde el 40% de su valor en un año, el precio en dólares se vuelve inalcanzable para la clase media en cuestión de meses. La solución no fue bajar precios. Fue fijar el precio en moneda local y ajustarlo periódicamente según la inflación, con cuidado de no parecer un servicio para ricos pero sin perder plata tampoco.
El esquema que mejor resistió fue el de los tres niveles: un plan básico barato con publicidad, uno del medio sin publicidad, y uno premium con contenido exclusivo o mejor velocidad. Disney+ copió esta lógica después de ver cómo Netflix recuperó suscriptores perdidos en 2022 con su plan con anuncios. Lo interesante es que ese plan, diseñado en Estados Unidos para retener a los que no querían pagar más, en Argentina y México se convirtió en la primera vez que mucha gente pudo acceder al servicio.
Atención: Las plataformas que cobran en dólares sin ajuste local pierden hasta el 35% de sus suscriptores cuando hay una devaluación fuerte. Cobrar en moneda local no es una concesión. Es la condición mínima para seguir en el mercado latinoamericano. Fuente: Digital Commerce 360, 2026.
Creadores que aprendieron a ganar sin depender de la publicidad
América Latina produce el 11% del contenido de TikTok a nivel global y recibe menos del 4% de los ingresos que la plataforma reparte a creadores. No es un error del algoritmo. Es el resultado de un modelo construido para mercados donde el precio que pagan los anunciantes por mil vistas es tres o cuatro veces más alto que en la región. Un creador con un millón de seguidores en México gana mucho menos que uno con los mismos números en Alemania. Eso los forzó a inventar otras formas de ganar plata, y hoy esas formas las está copiando el resto del mundo.
Patreon y las membresías de YouTube se popularizaron antes en la región que en Europa, exactamente porque cobrar solo por publicidad no alcanzaba para vivir. Los streamers latinoamericanos de Twitch construyeron culturas de suscripción y donación que cubrían lo que la publicidad no pagaba. Los podcasters argentinos y mexicanos armaron membresías directas antes de que Spotify o Apple Podcast lo ofrecieran como opción. La necesidad de sobrevivir con menos plata por cada reproducción generó una creatividad en la relación directa con la audiencia que hoy se exporta como referencia.
El entretenimiento digital también cambió la forma en que las apuestas online se relacionan con el contenido. Plataformas como Oro bet compiten en un mercado donde el usuario ve un partido, apuesta sobre él y lo comenta con otros al mismo tiempo y en el mismo dispositivo. Las tres cosas pasan a la vez. Eso obligó a estas plataformas a crear pantallas que no son formularios de apuesta sino entornos de entretenimiento con las mismas mecánicas de los videojuegos y las redes sociales.
La región que no esperó permiso para inventar sus reglas
Si mirás el mapa de innovación en pagos digitales y formas de ganar dinero online, América Latina no sale como zona de retraso. Sale como laboratorio. Que los bancos excluyeran a tanta gente aceleró la invención de soluciones de pago que hoy se estudian en escuelas de negocios del mundo entero. Que la inflación destruyera el poder de compra obligó a las plataformas a diseñar estructuras de precio que ninguna empresa de Silicon Valley había necesitado imaginar. Que nadie confiara en las instituciones formales llevó a los consumidores a adoptar crédito basado en reputación digital antes de que esa idea existiera en otro lado.
La economía digital latinoamericana no es una versión incompleta del modelo global. Es una versión que resolvió problemas que el norte global todavía no tiene. Y cuando esos problemas lleguen, cuando Europa o Estados Unidos enfrenten inflación persistente, exclusión financiera estructural o una brecha insostenible entre lo que ganan los creadores y lo que paga la publicidad, las soluciones ya van a estar probadas, a escala, en una región que aprendió a ganar dinero sin las condiciones que los libros de texto daban por sentadas.
| Indicador | 2022 | 2023 | 2024 | 2026 (proy.) |
| Facturación e-commerce (USD) | 200 B | 260 B | 330 B | ~490 B |
| Transferencias Pix por día (Brasil) | 28 M | 38 M | 55 M | ~85 M |
| Clientes activos Nubank (millones) | 65 M | 85 M | 105 M | ~140 M |
| Adultos con billetera digital (% de la región) | 38% | 47% | 56% | ~70% |
| Mercado de entretenimiento digital (USD) | 18 B | 24 B | 31 B | ~48 B |
Los números de 2026 confirman lo que la región ya venía demostrando desde hace una década: América Latina no espera que los modelos lleguen de afuera para adoptarlos. Los fabrica ella misma, en condiciones que habrían paralizado a cualquier empresa diseñada para mercados estables. Quien entienda esa lógica y la respete en vez de ignorarla va a tener acceso a uno de los mercados digitales que más crece en el planeta.