Jorge Day

Senior Economist - IERAL Mendoza Fundación Mediterránea / Professor - U.N.Cuyo

Mayores exportaciones: ¿derraman sobre las economías provinciales?

Compartí esta noticia !

En los últimos dos años y medio, algunas de las exportaciones argentinas que más crecieron fueron el petróleo de Neuquén (Vaca Muerta), la minería metalífera (San Juan, Salta, Jujuy, Catamarca y Santa Cruz) y el agro pampeano. Para esas economías provinciales, la pregunta relevante es cuánto de ese impulso queda en el territorio: si se traduce en más empleo, mejores salarios y una mayor demanda de bienes y servicios locales. A ese proceso lo llamamos efecto derrame.

La cuestión cobra especial importancia en un contexto en el que la economía argentina, en el agregado, muestra signos de estancamiento desde hace un año y medio. No alcanza, entonces, con identificar qué sector exporta más: interesa saber hasta dónde ese buen desempeño logra traccionar al resto de la economía provincial. Se considerarán dos niveles: primero, si mejoran el empleo y los salarios dentro del propio sector exportador; segundo, si ese impulso alcanza también al resto de las actividades provinciales.

Para responder, se presentan distintos casos provinciales. En cada uno seguimos la evolución, entre 2023 y 2025, de la masa salarial privada formal neta de inflación, un indicador que combina lo ocurrido con el empleo formal y con los salarios reales. Distinguimos el sector exportador relevante en cada provincia, el resto de los bienes transables y los demás sectores, mayormente servicios. Se trata de grandes agregados: dentro de cada grupo pueden convivir actividades con desempeños muy distintos.

Derrame amplio: Neuquén

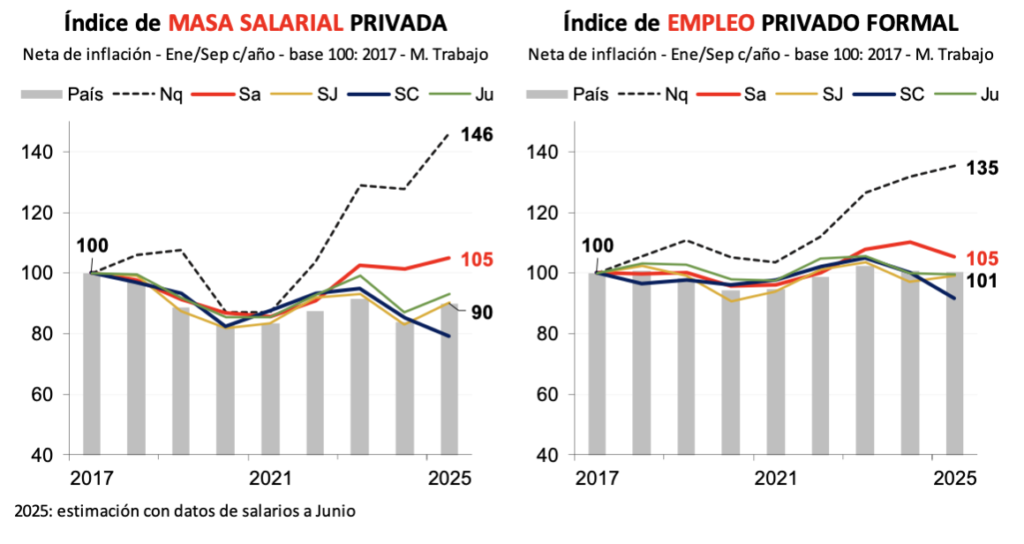
En este caso, no sólo mejora la masa salarial total: llamativamente, el resto de los bienes transables —es decir, todo lo que no es petróleo y gas— crece todavía más que el propio sector petrolero, y el resto de los sectores de la economía neuquina también acompaña con una mejora sensible. Es un buen ejemplo de cómo un impulso exportador fuerte puede traccionar a toda la estructura productiva provincial, más allá del sector que lo origina.

Derrame parcial: Salta y San Juan

Dos provincias mineras, con resultados que confirman la lógica del derrame, aunque con matices. En ambas aumenta la masa salarial total. En San Juan sorprende que el resto de los bienes transables crezca más que la propia minería, algo que se explica por el peso de la industria proveedora de insumos para esa actividad. En los dos casos, sin embargo, el resto de los sectores —comercio, servicios y construcción— mejora bastante menos, lo que sugiere un derrame todavía acotado hacia la economía no directamente vinculada a la minería.

Derrame limitado: Buenos Aires y Córdoba

En ambas provincias, al grupo de sectores asociados a las exportaciones del agro pampeano le va bien, pero ese impulso alcanza poco al resto de la economía. La industria transable no agropecuaria retrocede y también lo hace parte de los demás sectores, aunque con menor intensidad en Córdoba. El agro exporta más y paga mejor, pero su buen desempeño no alcanza para traccionar al conjunto de la economía provincial.

Derrame contrarrestado: Santa Cruz

Santa Cruz muestra un caso distinto: el buen desempeño de un sector exportador puede ser más que compensado por la caída de otro de mayor peso. Mientras la minería atraviesa un buen momento, el petróleo retrocede con fuerza y termina arrastrando al resto de los bienes transables, a otros sectores y a la masa salarial total. El derrame existe, pero queda contrarrestado por lo que ocurre en el resto de la estructura productiva provincial.

Comentarios finales

El principal resultado es que un boom exportador genera oportunidades, pero no necesariamente alcanza para mover a toda la economía provincial. El derrame es más amplio cuando el sector que crece impulsa el empleo, los salarios y los proveedores locales, y no convive con otra actividad de gran peso en retroceso. Neuquén es el caso más claro. En las provincias mineras, el efecto aparece con fuerza alrededor de la propia cadena productiva, pero todavía llega menos al resto de la economía.

En Buenos Aires, Córdoba y Santa Cruz, en cambio, sectores importantes con mal desempeño compensan parte —o incluso la totalidad— del impulso exportador. Para una empresa, por lo tanto, no basta con mirar qué sector exporta más: también importa cuánto de ese crecimiento se transmite a proveedores, trabajadores y actividades locales, y qué está ocurriendo al mismo tiempo con el resto de la estructura productiva provincial.
Compartí esta noticia !

Vaca Muerta y minería: ¿por qué el impacto no fue igual en todas las provincias?

Compartí esta noticia !

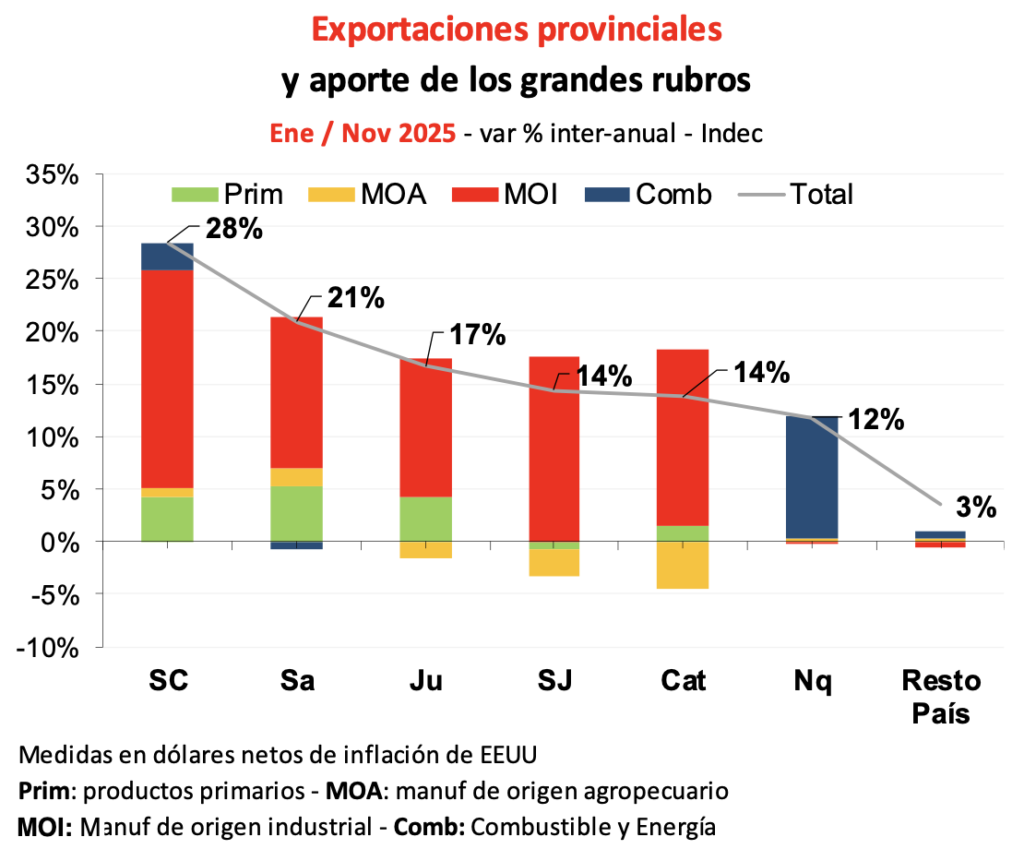
Durante 2025, la minería y el petróleo asociado a Vaca Muerta se destacaron como los rubros de mayor crecimiento exportador de la economía argentina. Este desempeño fue particularmente marcado en Neuquén, en el caso del petróleo, y en provincias con fuerte presencia de minería metalífera como Santa CruzSaltaSan Juan y Jujuy.

Un interrogante regional es si este impulso exportador se ha traslado al resto de las actividades económicas en esas provincias. El análisis no se limitará a 2025, sino que incorpora la evolución de los últimos años, y reconoce que los cambios observados no pueden atribuirse exclusivamente a la minería o al petróleo, dado el peso del contexto macroeconómico nacional.

Empleo, ingresos y consumo: resultados dispares

Los datos muestran un patrón claro. Desde la salida de la pandemia, Neuquén registra un crecimiento sostenido del empleo privado formal y de la masa salarial real, muy por encima del promedio nacional. En contraste, en las provincias mineras el empleo privado se ha mantenido estable o en retroceso, y la masa salarial no muestra mejoras significativas en términos reales.

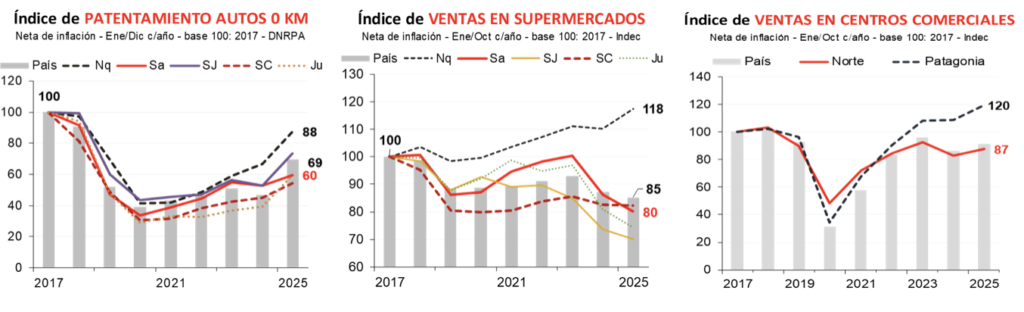
Una dinámica similar se observa en los indicadores de consumo. Las ventas en supermercados, el patentamiento de autos y la actividad en centros comerciales evolucionaron de manera claramente más favorable en Neuquén y, en general, en la región patagónica. En cambio, en las provincias mineras del norte y del oeste el consumo muestra desempeños más débiles, sin una recuperación sostenida que acompañe el crecimiento de las exportaciones.

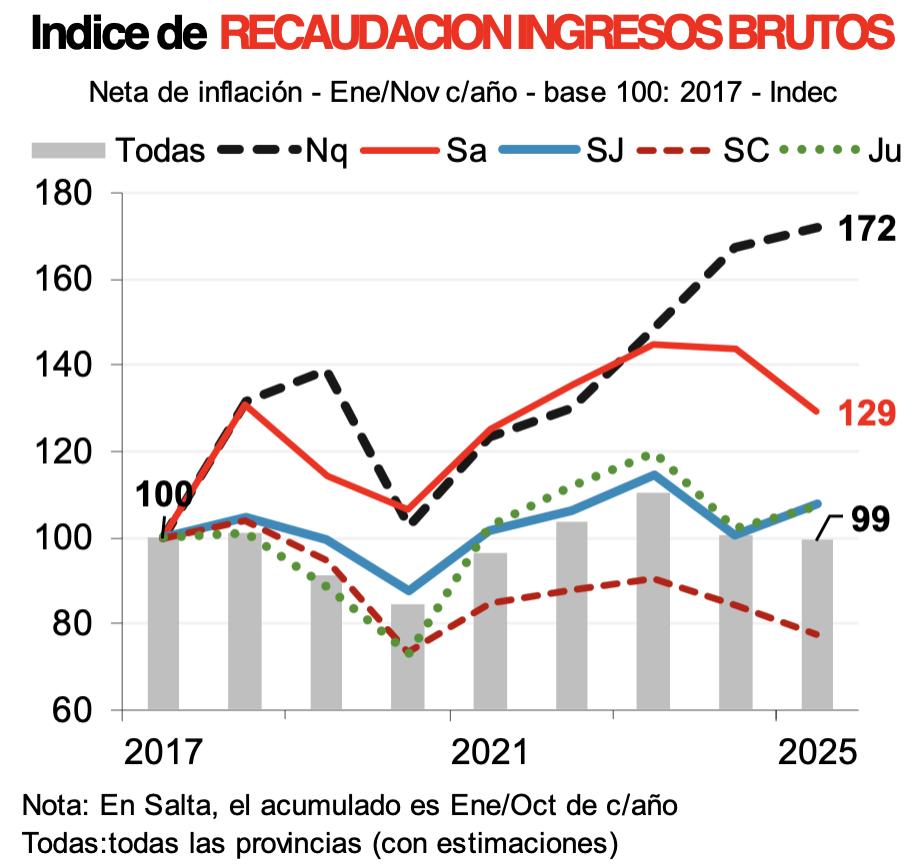
La recaudación del impuesto a los Ingresos Brutos refuerza este diagnóstico. Neuquén vuelve a destacarse con un aumento real significativo, consistente con la expansión de la actividad económica. En Salta la mejora es más moderada, mientras que, en San Juan, Santa Cruz y Jujuy, la recaudación presenta una evolución mucho más acotada, e incluso estancada en los últimos años.

¿Por qué los efectos son distintos?

Tres factores ayudan a explicar estas diferencias. En primer lugar, San Juan y Neuquén se destacan como provincias relativamente exportadoras, mientras que el resto presenta un bajo grado de inserción externa. En San Juan, las exportaciones representan aproximadamente un cuarto de su producto geográfico bruto (PGB), y en Neuquén cerca de un sexto. En las demás provincias mineras, esa relación es sensiblemente menor, lo que limita el impacto macroeconómico del crecimiento exportador sobre el conjunto de la economía local.

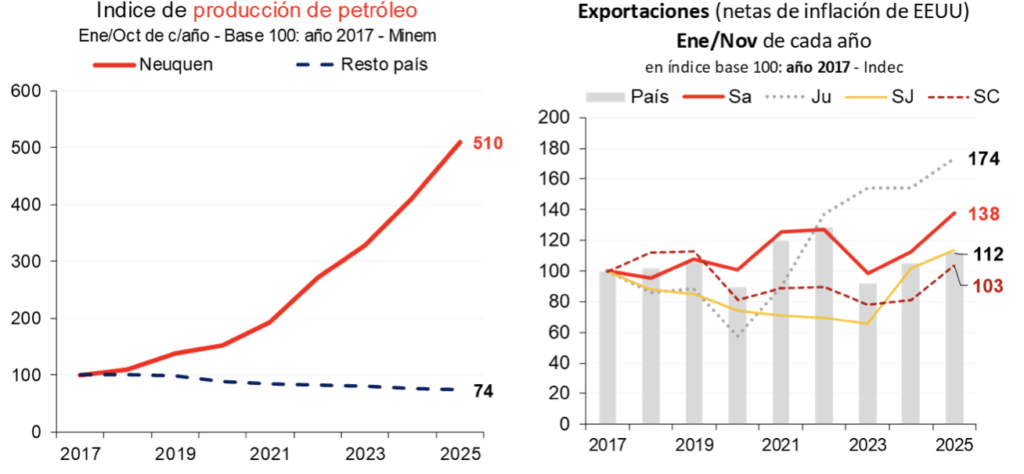
En segundo lugar, la magnitud del crecimiento productivo ha sido muy distinta. En los últimos ocho años, la extracción de petróleo en Neuquén aumentó cerca de un 400%, mientras que el crecimiento de las exportaciones totales en las provincias mineras fue mucho más moderado y, en general, no superó el 70%. Esta diferencia resulta clave para entender por qué el impulso exportador sólo se tradujo en efectos económicos amplios en algunos casos.

Un tercer elemento es que el “derrame” sobre las economías provinciales depende de los encadenamientos que genera cada actividad. En el petróleo no convencional, los eslabonamientos hacia atrás suelen ser más intensos, porque requiere una cadena amplia y sostenida de servicios e insumos (perforación, fractura, transporte, metalmecánica y obras), además de impulsar demanda inducida por empleo e ingresos. En la minería metalífera, en cambio, predominan encadenamientos más acotados y mayor integración con proveedores externos, por lo que el impacto local tiende a ser más “enclave”: exportaciones elevadas, pero efectos relativamente menores sobre empleo, consumo y diversificación productiva.

Conclusión

El crecimiento de las exportaciones vinculadas a Vaca Muerta y a la minería metalífera volvió a poner en evidencia las disparidades regionales de la economía argentina. Neuquén aparece como un caso singular, donde una elevada expansión productiva de un sector con elevados eslabonamientos hacia adelante y hacia atrás, y un mayor grado de apertura exportadora, permitieron que el boom se reflejara con claridad en el empleo, los ingresos, el consumo y la actividad.

En cambio, en la mayoría de las provincias mineras, el aumento de las exportaciones convivió con desempeños más débiles del resto de la economía, reflejando una menor apertura externa y un crecimiento productivo con efecto derrame más acotado.

A este cuadro se suma el rol de los precios internacionales. Mientras que varios minerales clave atraviesan un contexto favorable, el precio del petróleo muestra una tendencia más débil, lo que podría moderar el ritmo de expansión de la actividad petrolera en los próximos años.

En síntesis, Vaca Muerta constituye hoy un motor regional, mientras que la minería funciona como un sector exportador relevante, pero con efectos económicos más limitados, capaces de elevar el nivel de ingresos cuando el volumen exportado alcanza una escala suficiente y se mantiene durante un período prolongado.

Compartí esta noticia !

Perspectivas post elecciones de las economías provinciales argentinas

Compartí esta noticia !

El presente informe tiene por objetivo plantear un posible escenario para las economías provinciales argentinas luego de las elecciones presidenciales de 2025. Para ello, se considera el nuevo panorama económico nacional y los factores que históricamente han marcado las diferencias entre provincias: su estructura productiva, su inserción exportadora y su grado de dependencia de fondos nacionales.

Tras las elecciones de octubre de 2025, el escenario nacional muestra una mayor estabilidad política y una reducción en la incertidumbre macroeconómica. Este cambio generó un entorno más previsible para la inversión y el crédito, con tasas de interés en descenso y una moderada recuperación del consumo y la producción.

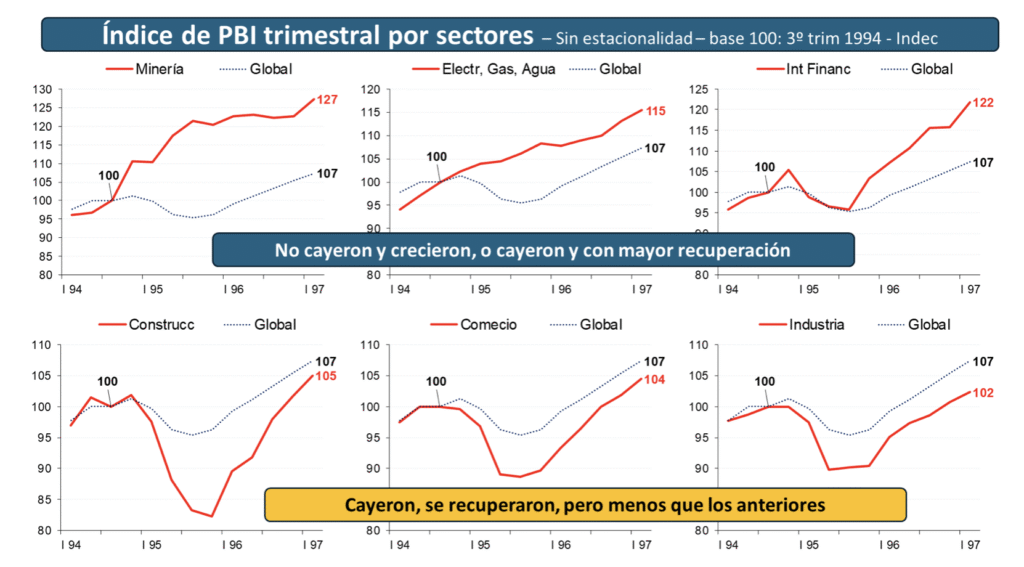
El panorama actual guarda similitudes con la etapa posterior a la crisis del Tequila (1995), cuando, tras la confirmación del rumbo económico, ingresaron capitales externos, se redujo el riesgo país y la economía nacional mostró un repunte entre 1996 y 1997. 

En aquel período, los sectores más dinámicos fueron los más intensivos en capital: minería, servicios públicos (electricidad, gas y agua) y el sector financiero. Estos sectores lideraron con claridad el repunte, superando holgadamente el crecimiento del promedio de la economía. En contraste, los sectores ligados al mercado interno —industria, comercio y construcción— exhibieron caídas más profundas durante la crisis y una recuperación posterior más lenta e incompleta. 

En el contexto actual, podría esperarse una situación similar al post-Tequila, aunque con algunas diferencias. Una está en el dólar, que en términos reales se encuentra en un valor más elevado, lo que mejora la competitividad exportadora. Otra diferencia está en que la inflación aún no ha alcanzado niveles bajos y estables, lo cual condiciona parcialmente la certidumbre económica.

Esa referencia histórica resulta útil para interpretar el presente. Aunque son escasas las estadísticas provinciales sistematizadas del período post-Tequila, se sabe que las provincias argentinas suelen seguir la tendencia nacional, diferenciándose según (i) la evolución de sus sectores exportables (por ej. Neuquén con su petróleo), y (ii) su grado de dependencia de fondos nacionales (por ej., mayor en varias provincias del norte argentino).

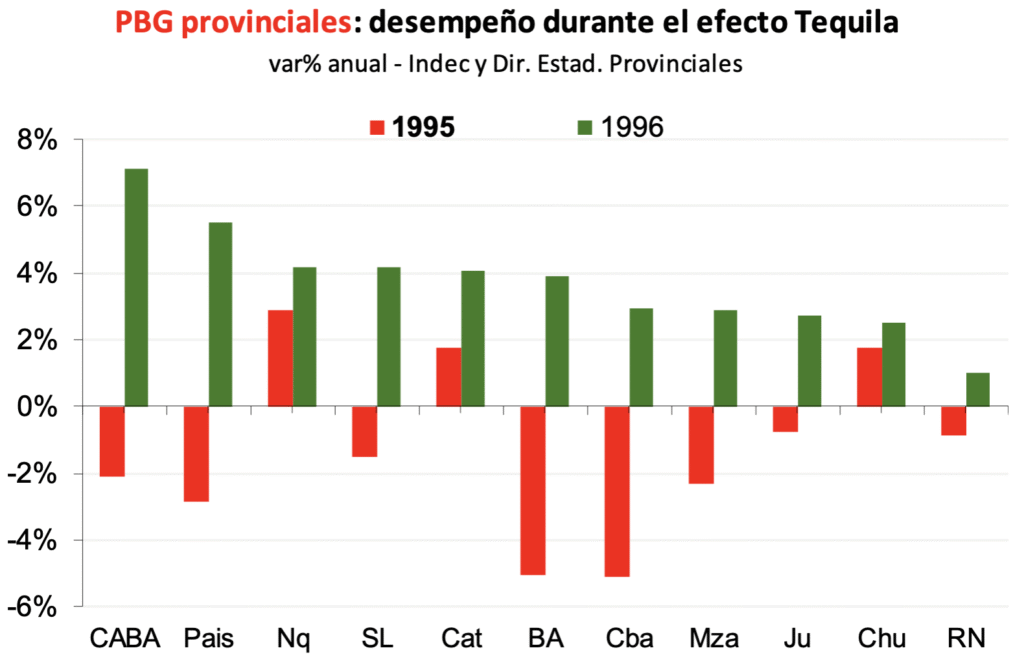
Sobre la base de los datos no sistematizados de PBG provinciales, se observa su caída en el año 1995 en la mayoría de las provincias consideradas, con la excepción de algunas vinculadas al petróleo (Neuquén y Chubut) y minería (Catamarca).

Para 2026, considerando el nuevo panorama nacional y las diferencias estructurales entre provincias, es posible delimitar tres grandes grupos de provincias, acorde al desempeño esperado:

  • Aquellas con base productiva diversificada: acompañarían la mejora nacional, con un crecimiento moderado y sostenido.
  • Con alta dependencia fiscal: mantendrían un ritmo más lento, afectadas por la reducción de transferencias discrecionales, aunque con cierta compensación vía una mayor recaudación coparticipable.
  • Con sectores intensivos en capital: exhibirán los mejores resultados, apoyadas en inversiones en minería, petróleo (especialmente Neuquén), energía y servicios financieros.

En comparación con 2024/25, las perspectivas para 2026 son algo más favorables.
La mejora de las condiciones macroeconómicas y financieras podría extender la reactivación a un número mayor de jurisdicciones, reduciendo las brechas regionales más marcadas.
Sin embargo, las diferencias estructurales —exportadoras versus dependientes del gasto público— persistirán, limitando la convergencia plena entre regiones.

Conclusiones: las provincias argentinas suelen acompañar la tendencia nacional. En un marco de mayor certidumbre, se prevé una recuperación gradual y más firme que en años previos. Las jurisdicciones con sectores intensivos en capital —minería, energía y finanzas— concentrarán las mayores oportunidades, mientras que las más dependientes de fondos nacionales avanzarán con mayor lentitud, en un contexto nacional de disciplina fiscal. En conjunto, el mapa provincial ingresaría en una fase de crecimiento moderado y heterogéneo, con mejores condiciones financieras y mayor previsibilidad para la inversión.

Compartí esta noticia !

Diferente impacto de los costos en dólares en las regiones argentinas

Compartí esta noticia !

En la actualidad preocupan los altos costos en dólares en Argentina, que la hacen menos competitiva. Desde una perspectiva regional, un interrogante es conocer cuáles serían las provincias que se encuentran en una situación más vulnerable debido a este fenómeno. Este es el planteo de las próximas líneas.

Cuando el dólar está barato, es decir, cuando la moneda local se aprecia en términos reales, Argentina está más cara en dólares. Esto implica que es más complicado competir con el mundo en productos que se pueden exportar e importar. Los sectores más afectados son los agropecuarios (frutas, hortalizas, cereales, etc.) y los industriales (particularmente los sustitutos de importación). También se incluye el turismo receptivo.

Regiones más vulnerables

Considerando sólo los bienes, ¿cuáles serían las provincias que estarían más complicadas debido a altos costos en dólares? Una primera respuesta sería aquellas que son más exportadoras, pero este no es el único factor relevante. La composición de las exportaciones, la estructura productiva, los costos laborales, la infraestructura y las políticas públicas también influyen en la competitividad.

El siguiente gráfico muestra las exportaciones como porcentaje del Producto Bruto Geográfico (PBG) provincial, con un promedio de los años 2021 a 2023. Allí se aprecia que entre las más exportadoras se hallan las provincias grandes de la región pampeana y varias provincias patagónicas.

Entre las patagónicas se destaca el caso de Neuquén donde, con la ventaja de Vaca Muerta, sus altos rendimientos en la extracción petrolera permiten compensar, al menos en parte, los mayores costos en dólares. Algo similar ocurre en provincias mineras que, además, contarían con los beneficios impositivos que brinda el RIGI.

Dentro de la región Pampeana la más complicada sería Buenos Aires, puesto que una buena parte de sus ventas externas son bienes industriales que no son de base agropecuaria, y en los cuales nuestro país se halla en desventaja con respecto al mundo (claramente en autos, tecnología, indumentaria y otros). En general, estos productos sufren más el dólar barato.

Entre las menos exportadoras se hallan varias provincias norteñas, con cierta escasez en recursos naturales para explotar y comercializar. Su problema principal es otro, el del recorte de las transferencias discrecionales, al ser más dependientes de los fondos nacionales.

Resumiendo, los más exportadores se ven más afectados por los altos costos en dólares, pero hay excepciones, al contar con otros beneficios, como los impositivos (RIGI) o mayor rendimiento en su producción (Vaca Muerta, mineras).

Impacto en el complejo agroindustrial

Con este primer panorama, dediquemos unas palabras a los sectores agro y agroindustriales regionales. En la edición anterior de Novedades se presentó la situación de los precios de exportación de los principales productos regionales. Pero en vez de en dólares, se los expresó en poder de compra para sus exportadores. 

Como excepciones, hubo un par de productos cuyos precios están actualmente por encima del promedio histórico, como aceite de oliva, que favorece a provincias del Oeste Argentino, aunque no pesan tanto en sus respectivas exportaciones totales.

En la mayoría de los productos regionales sus precios “deflactados” de exportación están muy por debajo del promedio histórico, principalmente por el bajo valor del dólar oficial. 

Además de resultar menos competitivo, en varios casos hay un problema adicional con la materia prima de esos productos. Como ésta no tiene compradores alternativos, sus precios “deflactados” tienden a bajar en mayor porcentaje, tal como está ocurriendo actualmente con la uva, por ejemplo. Es decir, complica más a los productores.

En este contexto, ¿Cómo fortalecer la competitividad?

Pensando en el mediano plazo, si la economía argentina se estabiliza, es probable que el dólar se mantenga barato, con los consecuentes altos costos en dólares. ¿Hay alguna solución? Al menos, hay dos vías posibles. 

Por un lado, se ha considerado sólo los precios. Una solución viene por el lado de una mayor productividad, que podría lograrse con más inversiones. Esto es viable en una economía más previsible (dada la menor inflación) y con mayor financiamiento (al destinarse menos fondos al gobierno).

Por otro lado, está el rol de los gobiernos en reducir costos “no salariales”. Principalmente, impuestos (deberán previamente bajar el gasto público, un proceso lento), trámites, y regulaciones, entre otros.   

Compartí esta noticia !

Desafíos para las economías regionales en un contexto de mayores costos en dólares

Compartí esta noticia !

En el sector agro y agroindustrial argentino está la preocupación referida a los altos costos para producir. Tiene dos consecuencias: ser menos competitivos a la hora de exportar (y peor con la devaluación en otros países, como Brasil), y menores precios a pagar a los productores, la parte más vulnerable de las cadenas de valor, en periodos difíciles. A todo esto, se agrega la posibilidad de menores precios internacionales, lo cual acentúa aquella problemática.

Para dimensionar esta situación, se recurrirá a un indicador que refleja la evolución del poder de compra del exportador en Argentina. Este poder disminuye cuando caen los precios internacionales y/o cuando el dólar oficial rinde menos (los costos aumentan en mayor proporción).

Ese indicador es el precio de exportación de los principales productos regionales, pero en vez de expresarlos en dólares, se lo hará en pesos, y se eliminará el componente inflacionario.

Visión global:  se considera un índice de precio promedio regional (incluye varios productos agro y agroindustriales, excepto cereales y soja), y como referencia, se tomará la soja. Si a abril de 2021 aquel índice regional era 100, dos años después se redujo en un 25%. En ese periodo complicado para el sector, estaba en discusión el planteo de un dólar especial para esos productos (estaba vigente el dólar soja). 

A fines de 2023, con la fuerte devaluación, mejoró la situación de los exportadores. Sin embargo, con el tiempo, con un dólar oficial que no ha seguido el ritmo de la inflación, se ha ido deteriorando el poder de compra de los exportadores regionales, llegando a una situación similar a la de mediados de 2023.

Visión de diferentes productos: presenta una comparación de los precios actuales de varios productos regionales, vs. los respectivos precios promedios históricos de los últimos veinte años

Salvo excepciones, como el aceite de oliva y papas industrializada, el resto está por debajo de esos históricos. Muy notorio en productos que hace unos años eran novedad, como nueces y arándanos, que tuvieron muy buenos precios años atrás, y luego se han normalizado. Una buena parte de la caída está vinculada con un dólar oficial relativamente bajo.

Ese menor poder de compra de los exportadores, sólo considerando precios, es un reflejo de los altos costos en dólares que enfrenta actualmente el agro argentino.

Desafíos para 2025

Acorde a los pronósticos para este nuevo año, es altamente probable que se mantenga ese dólar bajo, es decir, los altos costos en dólares. Y si el plan actual sigue vigente, es una situación que puede durar varios años.

Entonces, ¿cuáles son las alternativas? En este análisis, sólo se ha considerado los precios de exportación, y faltan incorporar las cantidades. Un interrogante es si éstas se pueden incrementar con mayor productividad, lo que se traduciría en menores costos unitarios. Esto se logra con inversiones, las cuales pueden ser posibles al haber más crédito bancario (partiendo de niveles muy bajos) y acceso a nuevas tecnologías. La pregunta es si esto permitirá incrementar significativamente la rentabilidad de los distintos sectores.

Por otra parte, en general, producir más es mejor, en especial en productos netamente exportadores, como los cereales, porque no cambian sus precios. En cambio, no lo sería tanto para aquellos que dependen fuertemente del mercado interno. En esos casos, es usual que, ante una mayor cosecha, los precios pagados al productor disminuyan significativamente (uvas, frutas, entre otros). Es necesario hacer un trabajo para incrementar el porcentaje de la producción a destinar a los mercados externos, tarea que no es tan sencilla con un dólar relativamente barato.

Desde la perspectiva de la política económica, es clara la necesidad de reducir los costos que enfrentan las empresas. Clarísimo en impuestos. La alta presión tributaria se podrá reducir en forma sustentable con niveles de gasto público más razonable, una tarea que tomará su tiempo. También se necesita hacer reformas en materia de aduanas y puertos, que impliquen menores costos para exportar. 

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin