deuda en dólares

Informe fiscal advierte sobre la fragilidad de las provincias por la dependencia de fondos nacionales

Compartí esta noticia !

Un nuevo informe de la Fundación Encuentro encendió una señal de alerta sobre la situación fiscal de las provincias argentinas y la Ciudad Autónoma de Buenos Aires (CABA). Si bien al tercer trimestre acumulado de 2025 el consolidado provincial mantiene superávit primario (2% de los ingresos) y un resultado financiero apenas positivo (0,2%), el estudio advierte que estos números esconden un deterioro significativo respecto de 2024 y configuran un escenario de equilibrio frágil, con escaso margen de maniobra ante eventuales shocks macroeconómicos. El principal factor de riesgo es la persistente dependencia de recursos de origen nacional, combinada con un gasto altamente rígido y una estructura de deuda vulnerable al tipo de cambio.

El trabajo fue elaborado en el marco de la línea de investigación sobre federalismo fiscal y cuentas públicas de la Fundación Encuentro, a partir de datos oficiales de la Dirección Nacional de Asuntos Provinciales (DNAP) del Ministerio de Economía de la Nación, y analiza en detalle la evolución fiscal y financiera de las jurisdicciones subnacionales.

Ingresos rezagados y gasto en alza: un desalineamiento que erosiona los márgenes fiscales

El informe muestra que, al III trimestre acumulado de 2025, los ingresos totales de las provincias crecieron apenas 2,7% interanual en términos reales, mientras que el gasto primario se expandió 11,7%. Esta brecha responde, según el análisis, a una recomposición del gasto real tras años de contención, que no estuvo acompañada por una mejora equivalente de los recursos.

La estructura de ingresos continúa evidenciando una alta dependencia de recursos de origen nacional, lo que limita la autonomía fiscal de las provincias. Dentro de los recursos propios, predomina el Impuesto sobre los Ingresos Brutos, reforzando la sensibilidad de la recaudación al ciclo económico. A su vez, la distribución de las transferencias, en especial las no automáticas, presenta una marcada heterogeneidad entre jurisdicciones, profundizando las desigualdades fiscales interprovinciales.

Del lado del gasto, el informe subraya una rigidez estructural elevada: el gasto en personal, las transferencias corrientes y las prestaciones a la seguridad social concentran más del 80% del gasto primario. Esta composición reduce de manera significativa la capacidad de ajuste frente a caídas de ingresos sin generar tensiones sociales o políticas. En contraste, el gasto en bienes fue el único componente que mostró una contracción significativa, lo que sugiere ajustes de corto plazo y una baja calidad del esfuerzo fiscal.

Deuda contenida, pero con alta exposición cambiaria y vencimientos concentrados

En el plano financiero, el stock de deuda consolidada de las provincias se mantiene en niveles históricamente bajos, equivalente al 31% de los ingresos totales, sin cambios relevantes respecto de 2024. Esta dinámica refleja las reestructuraciones realizadas en años previos y un bajo endeudamiento neto reciente.

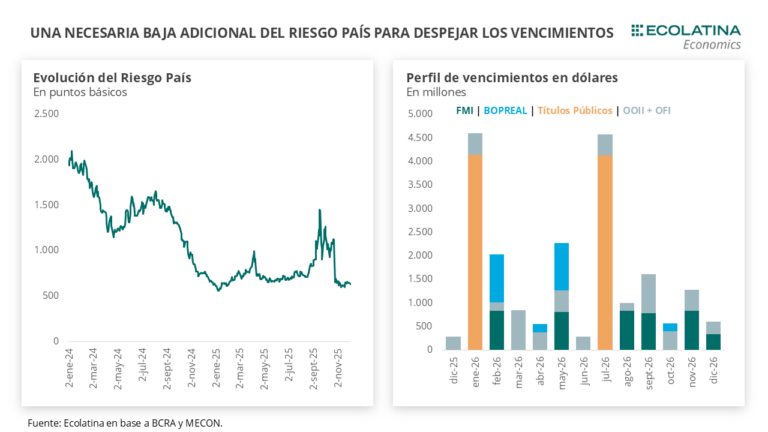
Sin embargo, la composición de la deuda introduce vulnerabilidades relevantes. El 80% del stock está denominado en moneda extranjera, lo que genera una elevada sensibilidad al tipo de cambio. Si bien el servicio de la deuda se ubica en niveles moderados —alrededor del 5% de los ingresos—, el perfil de vencimientos plantea riesgos de corto plazo. Para lo que resta de 2026, las provincias enfrentan pagos en moneda extranjera por aproximadamente USD 2.500 millones, concentrados en determinados meses y jurisdicciones, lo que puede tensionar la disponibilidad de divisas y la sostenibilidad financiera.

El informe también destaca la heterogeneidad entre provincias: aquellas con mayor dependencia de transferencias nacionales suelen exhibir menores márgenes fiscales propios, mientras que la dispersión en la distribución per cápita de las transferencias, especialmente las no automáticas, incide de forma directa en la disponibilidad de recursos y en los resultados fiscales relativos.

Un equilibrio frágil y el rol clave del Gobierno Nacional

La conclusión central del estudio es que las provincias no enfrentan una crisis fiscal inmediata, pero sí un escenario de fragilidad creciente. La combinación de dependencia de la Nación, rigidez del gasto, desigualdades entre jurisdicciones y vulnerabilidad financiera asociada al endeudamiento en dólares y a los vencimientos futuros limita el margen de acción de los gobiernos subnacionales.

En este contexto, el rol del Gobierno Nacional resulta central, tanto por su peso como principal fuente de recursos para muchas provincias como por su influencia sobre el marco macroeconómico y cambiario que condiciona la sostenibilidad fiscal subnacional. El informe sugiere que, sin cambios estructurales en el esquema de ingresos y en la calidad del gasto, los equilibrios actuales podrían verse rápidamente comprometidos ante un escenario macroeconómico menos favorable.

Informe fiscal y financiero Provincias y CABA by CristianMilciades

Compartí esta noticia !

Deuda: las provincias enfrentan vencimientos por USD 2.500 millones y crece la presión financiera en 2026

Compartí esta noticia !

Las provincias argentinas deberán afrontar durante 2026 vencimientos de deuda en moneda extranjera por casi USD 2.500 millones, un escenario que reabre la discusión con el Gobierno nacional por el respaldo financiero y enciende alertas sobre el impacto cambiario. El primer pago llegará la próxima semana, cuando Tierra del Fuego deba cancelar alrededor de USD 6 millones, en un calendario que concentra fuertes compromisos desde enero y se extiende a lo largo de todo el año.

Un calendario exigente y un ranking liderado por Buenos Aires

Según un relevamiento del sitio Politikon Chaco, el peso de los vencimientos se concentra en un grupo reducido de jurisdicciones. En el tope del ranking aparece la provincia de Buenos Aires, con compromisos por USD 784 millones, seguida por la Ciudad de Buenos Aires, que enfrenta USD 376 millones, aunque anticipó que refinanciará ese monto con el bono emitido a fines de 2025.

Completan los mayores vencimientos Santa Fe (USD 240 millones), Córdoba (USD 225 millones), Neuquén (USD 179 millones) y Chubut (USD 119 millones). En conjunto, estas provincias explican una porción significativa del total de USD 2.500 millones que deberán pagarse durante el año.

El cronograma comienza de manera inmediata. Además del pago inicial de Tierra del Fuego, enero acumula vencimientos por USD 107 millones, correspondientes a Chubut, Córdoba, Neuquén y la propia administración fueguina. En febrero, los compromisos sumarán otros USD 122,5 millones, con pagos a cargo de Córdoba y Neuquén, a los que se agregan Entre Ríos y Chaco.

Negociaciones con Nación y el impacto sobre el frente cambiario

Este escenario se desarrolla en paralelo a discusiones con el Gobierno nacional para que brinde algún tipo de respaldo frente a los vencimientos. En el Ejecutivo existe preocupación por el efecto que podría tener una demanda de dólares a gran escala por parte de las provincias, especialmente si los pagos se concentran en determinados meses.

En ese sentido, en el gobierno nacional advierten que la necesidad de divisas para cumplir con los compromisos externos podría generar presiones alcistas sobre el tipo de cambio, en un contexto de sensibilidad cambiaria y seguimiento estrecho del mercado.

La situación se tensó aún más luego de que La Rioja anticipara su declaración en default, una decisión que, según trascendió, cayó muy mal en el Gobierno nacional y endureció la postura frente a eventuales pedidos de asistencia.

Antecedentes recientes: emisiones en dólares y costos financieros

El peso de los vencimientos actuales se vincula con las colocaciones de deuda realizadas por las provincias en los últimos años. En junio pasado, Córdoba emitió USD 725 millones a una tasa del 9,75%, mientras que Santa Fe colocó USD 800 millones al 8,1%. Por su parte, la Ciudad de Buenos Aires accedió a financiamiento por USD 600 millones con una tasa del 7,8%.

Estas emisiones permitieron en su momento cubrir necesidades financieras y refinanciar pasivos, pero ahora se traducen en un calendario exigente de pagos en moneda extranjera. El desafío para los gobernadores será administrar esos vencimientos en un contexto de negociación política con la Nación y con la mirada puesta en evitar impactos macroeconómicos no deseados.

Compartí esta noticia !

Dólar oficial cae a $1.435 mientras Economía acelera su retorno al mercado internacional de deuda

Compartí esta noticia !

El Gobierno acelera su retorno a los mercados mientras el dólar oficial cae a $1.435 y Finanzas prepara una emisión clave en dólares, el análisis de la consultora Ecolatina

Con el dólar oficial retrocediendo 1,1% hasta $1.435 y la brecha cambiaria estabilizada en torno al 2%, el Gobierno avanza con un giro decisivo en su estrategia financiera: el 10 de diciembre lanzará un bono en dólares bajo legislación local para cubrir vencimientos por USD 1.187 millones y negocia un REPO por hasta USD 7.000 millones con bancos internacionales. Las medidas buscan reducir el Riesgo País, recomponer reservas y marcar el regreso de la Argentina al mercado global de deuda.

El Tesoro vuelve a emitir en dólares y negocia un REPO por USD 7.000 millones

La semana cerró con señales concretas de que la administración nacional se prepara para retomar el financiamiento externo. El miércoles 10, la Secretaría de Finanzas lanzará la colocación del BONAR 2029N, un título denominado y pagadero en dólares, con legislación local, tasa anual del 6,50%, amortización bullet el 30 de noviembre de 2029 y pagos semestrales cada 30 de mayo y 30 de noviembre.

Según el Ministerio de Economía, los fondos obtenidos se utilizarán para cancelar parcialmente los vencimientos de capital de los AL29 y AL30, que suman USD 1.187 millones y vencen en enero de 2026. La operación, por su diseño, no implicaría un aumento de la deuda pública en dólares.

La licitación será el primer test relevante para evaluar el apetito por “riesgo argentino” bajo legislación doméstica. Su resultado delineará la capacidad del Tesoro para administrar un calendario de vencimientos que asciende a USD 4.200 millones, de los cuales USD 1.500 millones corresponden a bonos bajo legislación extranjera cuyo eventual rolleo requerirá intervención del Congreso entrante el 10 de diciembre.

Paralelamente, el ministro Luis Caputo confirmó en una charla organizada por El Cronista que el Gobierno negocia un REPO con bancos privados por hasta USD 7.000 millones, replicando las operaciones de enero (USD 1.000 millones) y junio (USD 2.000 millones). Con un rolleo total de la emisión del miércoles, una adjudicación de USD 3.000 millones permitiría cubrir los vencimientos de enero, mientras que un REPO completo por USD 7.000 millones cubriría prácticamente también los de julio.

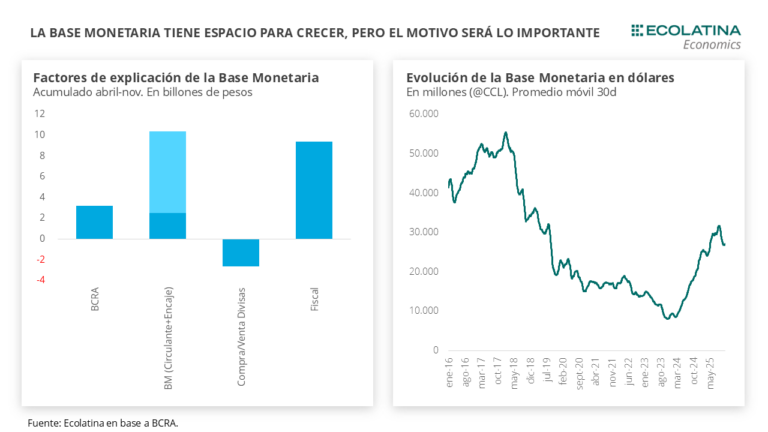
Caputo también expuso la hoja de ruta para recomponer reservas. Según explicó, mantener la Base Monetaria en 4% del PBI permitiría comprar USD 7.000 millones en 2026; un aumento de un punto porcentual permitiría sumar otros USD 7.000 millones. No obstante, indicó que la capacidad real dependerá de la posición del tipo de cambio dentro de la banda (entre +USD 6.200 millones y +USD 8.200 millones), del comportamiento de los agregados monetarios y del ingreso de capitales por la Cuenta Financiera.

Mercado cambiario: dólar oficial a la baja, brecha mínima y futuros en retroceso

El dólar oficial cerró la semana en $1.435, ubicándose 1,1% por debajo del viernes anterior. La cotización se mantiene dentro del rango post electoral de $1.400–$1.450, pese a la rotación de contratos de futuros y al vencimiento de letras atadas al dólar.

El tipo de cambio informado por el BCRA finalizó en $1.439 (-0,8%). Y la entidad confirmó que modificará su metodología de cálculo hacia un promedio ponderado. Las Reservas Netas —descontando swap con China y EE.UU., encajes, REPOs y SEDESA— finalizaron en torno a –USD 600 millones.

Los dólares alternativos también retrocedieron: Minorista: $1.463 (-1,7%). MEP con AL30: $1.474 (-0,2%). CCL con CEDEARs: $1.526 (-0,3%). Blue: $1.425 (-0,7%)

La brecha se sostuvo en torno al 2%, uno de los niveles más bajos desde el inicio del actual esquema cambiario.

En el mercado de futuros, los contratos acompañaron la tendencia del spot. Los vencimientos de diciembre a febrero subieron apenas 0,1%, mientras que los de marzo 2026 en adelante cayeron 0,4%. Las devaluaciones implícitas quedaron en 1,1% para diciembre, 3,6% para enero y 5,4% para febrero.

Empresas y provincias reabren el crédito externo y anticipan el regreso soberano a los mercados internacionales

Antes de la colocación soberana, el sector privado y las provincias testearon el apetito por instrumentos en dólares. Desde la compresión del Riesgo País —de la zona de 1.000 puntos a 650 puntos básicos— las empresas colocaron USD 4.000 millones en Obligaciones Negociables en noviembre y USD 600 millones en los primeros cuatro días hábiles de diciembre.

En el plano provincial, CABA abrió el camino con una emisión de USD 600 millones, mientras que Santa Fe colocó USD 800 millones esta semana.

Estas operaciones configuran el escenario para el retorno soberano a los mercados externos. Aunque para consolidarlo el Gobierno deberá avanzar sobre dos frentes: Estabilidad cambiaria y credibilidad del esquema de bandas. Eliminación de restricciones financieras, como los límites a empresas y la “restricción cruzada” para personas.

    Solo con estos elementos podrá producirse el ingreso de capitales por la Cuenta Financiera. Necesario para compensar un eventual déficit de Cuenta Corriente y permitir que el BCRA recomponga reservas sin tensionar la demanda de pesos.

    Compartí esta noticia !

    Categorías

    Solverwp- WordPress Theme and Plugin