
dólar mayorista

El dólar aceleró su suba en junio: la mayor demanda impulsa el tipo de cambio

Compartí esta noticia !

El mercado cambiario cerró una nueva semana con una señal que comienza a consolidarse: el dólar retomó una trayectoria ascendente impulsada por una demanda más firme de empresas y ahorristas, en un contexto en el que el Gobierno busca sostener el nuevo esquema de flotación administrada sin resignar reservas ni alterar el programa económico.

Durante la última semana, el tipo de cambio mayorista avanzó 33 pesos, equivalente a un 2,3%, revirtiendo ampliamente la caída registrada en la semana previa. En lo que va de junio, la cotización oficial acumula un incremento de 53 pesos, un alza del 3,8% que, de mantenerse las proyecciones privadas de inflación por debajo del 2%, implicará un ajuste cambiario superior al aumento general de precios por primera vez en varios meses.

El viernes, pese al feriado en Estados Unidos que redujo el volumen operado, la presión compradora volvió a intensificarse. Con negocios por US$408,1 millones en el segmento contado —unos US$160 millones menos que el jueves— el dólar mayorista cerró en torno a los $1.461, tras subir diez pesos en la jornada.

El movimiento llevó al tipo de cambio a su nivel más elevado desde el 12 de enero, cuando había alcanzado los $1.467,50. Además, volvió a ubicarse por encima del valor con el que había finalizado 2025, una referencia que el mercado sigue observando para medir el ritmo de corrección cambiaria.

Un dólar que comienza a recuperar terreno

La aceleración del dólar aparece luego de varios meses de apreciación cambiaria que habían fortalecido el peso en términos reales. Ahora, el escenario parece modificarse lentamente.

En el segmento minorista, el dólar del Banco Nación cerró en $1.480 para la venta, acumulando cuatro ruedas consecutivas de aumento. Durante junio avanzó 50 pesos, equivalente a un 3,5%.

En paralelo, el dólar blue retrocedió cinco pesos en la última rueda hasta los $1.480, aunque también registra una ganancia mensual del 3,5%, luego de haber alcanzado el jueves su valor más alto desde fines de enero.

Los dólares financieros también acompañaron la tendencia. El dólar MEP avanzó hasta los $1.480, mientras que el contado con liquidación permaneció cerca de los $1.509. En el mercado de futuros, todos los contratos operaron con subas de entre 0,4% y 0,9%, reflejando que los operadores continúan incorporando expectativas de un tipo de cambio más elevado para los próximos meses.

El Banco Central mantiene margen dentro del esquema de bandas

Uno de los factores que aporta tranquilidad al mercado es que, pese al avance del dólar, el precio continúa muy lejos del techo establecido por el Banco Central para el régimen de bandas cambiarias.

La autoridad monetaria informó que el límite superior del sistema se ubica en $1.790, por lo que el dólar mayorista todavía permanece unos 330 pesos por debajo de ese nivel, equivalente a una distancia del 22,6%.

Ese amplio margen le permite al Banco Central continuar interviniendo mediante compras en el mercado de contado sin poner en riesgo el funcionamiento del esquema cambiario vigente.

En ese marco, la entidad adquirió US$70 millones durante la última rueda, elevando las compras acumuladas del año hasta US$10.800 millones. Las reservas brutas alcanzaron los US$47.502 millones, aunque las reservas netas continúan en terreno negativo, estimadas en alrededor de US$400 millones.

El mercado espera ahora que el Gobierno anuncie en los próximos días un nuevo financiamiento internacional, ya sea mediante un préstamo con bancos privados o una colocación de deuda respaldada por garantías recientemente otorgadas por el Banco Mundial y el Banco Interamericano de Desarrollo (BID). De concretarse esa operación, las reservas netas volverían a terreno positivo, fortaleciendo el frente financiero.

Cobertura empresaria y señales del mercado de deuda

La dinámica cambiaria también se reflejó en el reciente canje de deuda llevado adelante por el Tesoro Nacional.

La operación permitió reducir los vencimientos de fin de mes desde $20 billones hasta $16 billones. Sin embargo, uno de los datos que más llamó la atención de los analistas fue que el 89% de quienes ingresaron al canje eligieron bonos con vencimiento en julio de 2026.

Para Eric Ritondale, economista de PUENTE, este comportamiento confirma que buena parte de los inversores privados continúa privilegiando instrumentos que ofrecen cobertura frente al riesgo cambiario de corto plazo.

Según el analista, la composición del canje evidencia que la demanda corporativa mantiene un fuerte interés por preservar posiciones protegidas frente a posibles movimientos del tipo de cambio, tanto por razones financieras como por necesidades propias de la operatoria y la contabilidad empresarial.

El desafío del Gobierno

El movimiento del dólar durante junio abre un nuevo escenario para la estrategia económica del Gobierno.

Por un lado, una corrección moderada del tipo de cambio podría contribuir a aliviar parte del atraso cambiario que distintos sectores exportadores vienen señalando desde hace meses. Pero, al mismo tiempo, el Ejecutivo deberá evitar que esa recuperación se traslade rápidamente a precios y complique el proceso de desaceleración inflacionaria, uno de los principales activos políticos de la administración nacional.

La evolución de las próximas semanas dependerá de la capacidad oficial para recomponer reservas, sostener el ingreso de divisas y administrar una demanda de cobertura que comienza a mostrar mayor intensidad en un mercado que, lentamente, vuelve a incorporar expectativas de un dólar más alto.
Compartí esta noticia !

El Banco Central moderó las compras de divisas mientras el dólar oficial volvió a subir

Compartí esta noticia !

El Banco Central (BCRA) mantuvo este miércoles su posición compradora en el mercado de cambios, aunque con una intensidad menor a la observada en los últimos meses. La autoridad monetaria adquirió US$ 34 millones en el mercado oficial, el menor monto desde comienzos de abril, en una jornada en la que el dólar mayorista volvió a registrar una suba y las reservas internacionales retrocedieron por efecto de la valuación de los activos.

Con este resultado, el BCRA acumula compras por US$ 986 millones durante junio y un saldo neto positivo de US$ 10.655 millones en lo que va de 2026, consolidando una estrategia orientada a fortalecer las reservas internacionales de cara a los próximos vencimientos de deuda y sostener la estabilidad del mercado cambiario.

La intervención oficial representó apenas el 6% del volumen operado en el Mercado Libre de Cambios (MLC), donde se negociaron US$ 607 millones. El dato refleja un menor nivel de participación del organismo, en línea con la estrategia oficial de otorgar mayor protagonismo a la oferta y demanda privada dentro del esquema de bandas cambiarias.

Las reservas bajaron pese a las compras oficiales

A pesar del saldo comprador, las reservas brutas internacionales descendieron en US$ 147 millones y finalizaron la jornada en US$ 47.508 millones.

La caída respondió principalmente al efecto contable generado por la baja del precio internacional del oro, que retrocedió 2,3% durante la rueda y habría reducido en alrededor de US$ 200 millones el valor de los activos que integran las reservas del Banco Central.

También incidieron las variaciones de las monedas que integran la canasta de Derechos Especiales de Giro (DEG). El euro perdió 1,02% frente al dólar y la libra esterlina cayó 1,14%, mientras que el yuan avanzó apenas 0,03% y el yen registró una suba de 0,19%.

El comportamiento vuelve a poner de manifiesto que la evolución diaria de las reservas internacionales no depende exclusivamente de las compras o ventas de divisas realizadas por la autoridad monetaria, sino también de las fluctuaciones de los activos financieros que integran su cartera.

El dólar oficial extendió la recuperación

En paralelo, el mercado cambiario mostró una nueva suba del tipo de cambio oficial. El dólar mayorista avanzó $5 y cerró en $1.441,50 para la venta, consolidando la recuperación iniciada tras el feriado y manteniéndose todavía lejos del techo de la banda cambiaria, ubicado en $1.786,94.

La brecha con el dólar contado con liquidación (CCL) se redujo a aproximadamente 4,1%, uno de los niveles más bajos desde marzo, reflejando una mayor convergencia entre las distintas cotizaciones.

El volumen negociado alcanzó los US$ 606,5 millones, mientras que en el mercado de futuros predominó una tendencia alcista, con incrementos de hasta 0,4% en los contratos correspondientes a 2026.

Las expectativas del mercado continúan mostrando un sendero de depreciación moderada. Los contratos proyectan un dólar mayorista en torno a los $1.449,50 para el cierre de junio y cercano a los $1.617 hacia fines de 2026.

Los dólares financieros mantuvieron una brecha acotada

En el segmento minorista, el dólar cerró en $1.460 para la venta en el Banco Nación, llevando la cotización del dólar tarjeta a $1.898. De acuerdo con el promedio relevado por el Banco Central entre las entidades financieras, el tipo de cambio minorista se ubicó en $1.461,27.

Entre las cotizaciones financieras, el contado con liquidación finalizó en $1.499,68 y el dólar MEP en $1.455,80, mientras que el dólar blue avanzó $5 hasta los $1.475.

Los analistas atribuyen la estabilidad relativa del mercado a una combinación de factores: una mayor oferta de divisas proveniente de las exportaciones, el ingreso de dólares del sector energético y minero y una menor demanda del sector privado, en un contexto donde el Banco Central continúa acumulando reservas, aunque con intervenciones más moderadas que las registradas durante abril y mayo.

La evolución de la liquidación del complejo agroexportador, el comportamiento de la demanda privada de divisas y el ritmo de acumulación de reservas seguirán siendo las principales variables bajo seguimiento del mercado durante las próximas semanas.

Compartí esta noticia !

El dólar oficial volvió a subir, pero se mantiene lejos del techo de la banda

Compartí esta noticia !

Tras cinco ruedas consecutivas de bajas, el dólar oficial retomó la senda alcista, aunque sin alterar el escenario de relativa estabilidad cambiaria que domina al mercado desde las últimas semanas. El tipo de cambio mayorista avanzó hasta los $1.436,50, todavía muy por debajo del límite superior del esquema de bandas y en un contexto donde la oferta de divisas continúa superando la demanda.

La dinámica cambiaria mantiene bajo seguimiento a operadores e inversores, que ahora concentran la atención en tres variables determinantes para la segunda mitad del año: el ritmo de liquidación de las exportaciones agropecuarias, el incremento esperado en la demanda de dólares por los viajes vinculados al Mundial y la estrategia del Banco Central para continuar acumulando reservas sin alterar el funcionamiento del mercado.

El dólar mayorista subió $8,50 y cerró en $1.436,50, recuperando parte de la caída de $12 registrada durante la semana anterior, la primera baja semanal desde mediados de mayo. Aun así, la cotización permanece con un amplio margen respecto del techo de la banda cambiaria, ubicado en $1.785,41, lo que deja una distancia cercana al 24,3%. La jornada estuvo acompañada por un elevado nivel de operaciones, con un volumen superior a los 723 millones de dólares en el mercado de contado.

En el segmento minorista, el Banco Nación ubicó la cotización en $1.455 para la venta, mientras que el promedio relevado por el Banco Central alcanzó los $1.453,61. Con ese valor, el dólar tarjeta se posicionó en torno a los $1.885.

Los tipos de cambio financieros también registraron leves avances. El contado con liquidación cerró en $1.497,16 y el dólar MEP en $1.453,91, manteniendo una brecha reducida respecto del oficial. El dólar blue, por su parte, avanzó $10 hasta los $1.470.

Las operaciones en el mercado de futuros reflejan que los inversores continúan descontando una depreciación gradual del peso. Los contratos proyectan un dólar mayorista de aproximadamente $1.446 para fines de junio y cercano a $1.613 hacia diciembre, mientras que las estimaciones relevadas por el Relevamiento de Expectativas de Mercado (REM) del Banco Central ubican la cotización en torno a los $1.658 al cierre del año.

De cumplirse esas previsiones, el tipo de cambio avanzaría alrededor del 14,5% durante 2026, un ritmo inferior al de la inflación proyectada, consolidando el esquema de apreciación cambiaria que caracteriza al actual programa económico.

La acumulación de reservas gana impulso

El Banco Central continúa fortaleciendo su posición externa. Luego de adquirir USD 121 millones el miércoles y otros USD 73 millones el jueves, el saldo positivo acumulado durante junio asciende a USD 823 millones.

Sin embargo, detrás de esa mejora aparecen factores estructurales que van más allá de la intervención oficial.

Un informe elaborado por Estudios Económicos del Banco Provincia sostiene que la menor actividad industrial se convirtió en un aliado inesperado del proceso de acumulación de reservas. Entre enero y la primera mitad de junio, la autoridad monetaria compró más de USD 10.000 millones, uno de los mejores desempeños de los últimos años.

La contracara de ese proceso es una fuerte reducción en la demanda de dólares para importar insumos industriales. Según el informe, el déficit cambiario del sector manufacturero se redujo prácticamente a la mitad debido a la menor actividad económica y no como consecuencia de un incremento de las exportaciones.

El Índice de Producción Industrial (IPI) refleja una caída del 11,5% respecto de la primera mitad de 2023, con bajas especialmente pronunciadas en los sectores textil, maquinaria y equipos, industria automotriz y caucho y plástico.

Energía y minería consolidan un nuevo motor de ingreso de divisas

Mientras la industria reduce su demanda de dólares, otros sectores comenzaron a ocupar un lugar cada vez más relevante en la generación de divisas.

Entre enero y abril, el complejo energético y minero acumuló un superávit comercial cercano a los USD 8.200 millones, equivalente a aproximadamente el 85% del aporte generado por el complejo agropecuario durante el mismo período.

Esta diversificación de las fuentes de ingreso de dólares constituye uno de los cambios estructurales más importantes de la balanza externa argentina y explica parte de la estabilidad cambiaria observada en los últimos meses.

Los analistas coinciden en que el actual equilibrio cambiario responde a una combinación de factores que hoy juegan a favor del Gobierno: una elevada liquidación de exportaciones agroindustriales, el creciente aporte de energía y minería, una demanda industrial deprimida y la continuidad de las compras oficiales de divisas.

No obstante, el verdadero desafío aparecerá durante el segundo semestre. A medida que disminuya el ritmo de liquidación del agro y aumente la demanda privada de dólares —tanto para turismo como para ahorro— el mercado pondrá a prueba la capacidad del Banco Central para sostener la estabilidad cambiaria sin recurrir a intervenciones de mayor magnitud.

En ese escenario, la evolución del tipo de cambio dependerá menos de las compras oficiales y más de la capacidad de la economía para seguir generando dólares genuinos mediante exportaciones y mantener contenida la demanda de divisas en un contexto de recuperación económica.

Compartí esta noticia !

El BCRA acelera compras de dólares y se acerca a su meta anual

Compartí esta noticia !

El Banco Central cerró la semana del 24 de abril con compras por u$s745 millones en el mercado cambiario y acumuló u$s2.381 millones en lo que va del mes, en una racha que ya suma cuatro semanas consecutivas de recomposición de reservas. El dato adquiere peso político: la autoridad monetaria se acerca a la meta de u$s10.000 millones para 2026, mientras el dólar mayorista roza los $1.400. En ese equilibrio, surge la pregunta: ¿la acumulación de divisas consolida la estrategia del Gobierno o empieza a mostrar tensiones en el frente cambiario?

Intervención sostenida y respaldo del agro

El resultado semanal se completó con una compra de u$s80 millones el viernes, en una jornada de menor volumen relativo, pero suficiente para sostener la tendencia. En el acumulado del año, el saldo comprador asciende a u$s6.761 millones, lo que confirma una política activa del Banco Central en el Mercado Libre de Cambios.

El sostén principal sigue siendo el mismo: la liquidación del sector agroexportador. Según el informe oficial, en marzo el complejo de oleaginosas y cereales aportó un saldo vendedor de u$s2.166 millones, ubicándose como el principal oferente de divisas. Este flujo, típico del inicio de la cosecha gruesa, explica buena parte de la estabilidad cambiaria y del ritmo de compras.

En paralelo, las reservas internacionales brutas se ubicaron en u$s46.184 millones, con una suba semanal de u$s393 millones. Se trata de la cuarta mejora consecutiva, una señal que el equipo económico busca consolidar como ancla de expectativas.

Sin embargo, el dato más fino muestra matices. Las reservas netas, en su medición más exigente, todavía se ubican en torno a -u$s750 millones al 21 de abril, aunque con una mejora reciente que las acercaría a la zona de -u$s500 millones. El objetivo implícito es claro: alcanzar el equilibrio en las próximas ruedas.

Dólar en alza y señales mixtas del mercado

Mientras el Banco Central acumula divisas, el tipo de cambio mayorista avanzó 1,56% en la jornada y quedó al borde de los $1.400. El movimiento no es disruptivo, pero introduce una variable a monitorear: la dinámica del dólar empieza a moverse en paralelo a la acumulación de reservas.

El volumen operado en el mercado oficial representó apenas el 8% del total, lo que sugiere una menor participación relativa del segmento donde interviene el Banco Central. Esa combinación —compras sostenidas con menor volumen— podría empezar a condicionar la eficacia de la estrategia en el corto plazo.

Aun así, el Gobierno logra sostener un equilibrio delicado: acumula reservas sin generar una presión cambiaria abrupta, apoyado en la estacionalidad del agro y en un mercado que, por ahora, convalida el esquema.

Poder económico y márgenes de maniobra

La acumulación de dólares fortalece al equipo económico en un punto clave: mejora la posición externa y acerca el cumplimiento de metas, un activo central en la negociación financiera y en la construcción de credibilidad.

Sin embargo, también expone límites. El avance del dólar mayorista, aunque moderado, y la dependencia del ingreso de divisas del agro muestran que el margen de maniobra sigue atado a factores estacionales. En otras palabras, el poder de intervención existe, pero no es autónomo.

En este escenario, el Banco Central consolida su rol como actor central en la estabilidad macro, mientras el mercado evalúa hasta qué punto esta dinámica puede sostenerse sin cambios en las condiciones de fondo.

Compartí esta noticia !

El dólar se mantiene lejos del techo de la banda y le da margen al Gobierno en su estrategia cambiaria

Compartí esta noticia !

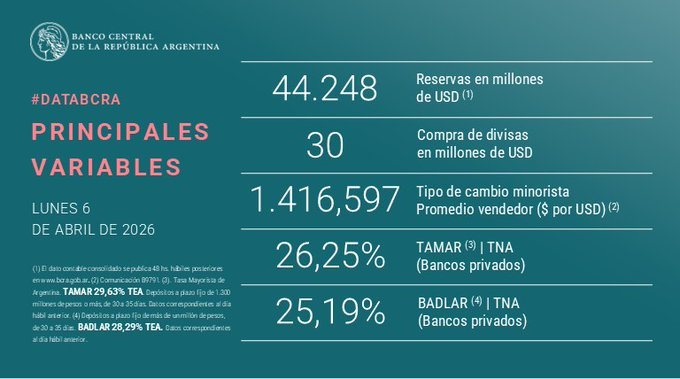
En el inicio de la semana, el dólar volvió a moverse dentro de la zona de confort del esquema cambiario oficial. Este lunes 6 de abril, la cotización en el Banco Nación cerró en $1.365 para la compra y $1.416 para la venta, mientras que el dólar mayorista se ubicó en $1.394, un 19,4% por debajo del techo de la banda de flotación fijado en $1.664,71. El dato no es menor: en un contexto internacional atravesado por tensiones geopolíticas y volatilidad en commodities, la estabilidad cambiaria local abre una pregunta clave en el escenario político-económico: ¿se consolida el control del Gobierno o es una calma sostenida por factores transitorios?

Un dólar contenido y un esquema que gana tiempo

El comportamiento del tipo de cambio muestra una dinámica atípica respecto del contexto global. Mientras variables como el precio del petróleo registran movimientos asociados a conflictos internacionales, el dólar en Argentina se mantiene lejos de la zona de intervención del Banco Central.

El esquema de bandas cambiarias encuentra, al menos en este inicio de mes, un margen operativo amplio. El hecho de que el dólar mayorista —referencia central para la política monetaria— se ubique casi 20% por debajo del techo implica que el Banco Central no enfrenta presiones inmediatas para intervenir.

Ese dato traduce una consecuencia política concreta: el Gobierno gana tiempo. Puede sostener su estrategia sin recurrir a herramientas más agresivas, evitando señales de tensión en el mercado.

Brecha contenida y señales del mercado financiero

Las distintas cotizaciones también reflejan un mapa relativamente ordenado. El dólar blue cerró en $1.390 para la compra y $1.400 para la venta, apenas por debajo del oficial. En tanto, los financieros operaron por encima: el MEP en $1.427,80/$1.430,30 y el contado con liquidación en $1.481,60/$1.482,30. El dólar tarjeta, por su parte, alcanzó los $1.839,50.

La dispersión entre tipos de cambio existe, pero no muestra saltos abruptos. En términos políticos, esa relativa estabilidad reduce uno de los focos tradicionales de presión sobre la gestión económica: la brecha cambiaria.

Sin embargo, el equilibrio no es homogéneo. La diferencia entre el dólar oficial y los financieros sigue marcando expectativas del mercado, especialmente en escenarios de incertidumbre global.

Impacto en la estrategia económica y la correlación de fuerzas

Un dólar contenido fortalece al Gobierno en varios frentes. Por un lado, le permite sostener el discurso de orden macroeconómico. Por otro, reduce el riesgo de traslado a precios en el corto plazo, un factor clave en la dinámica inflacionaria.

Al mismo tiempo, el margen respecto del techo de la banda funciona como un amortiguador político. Evita decisiones disruptivas y le da previsibilidad a la política cambiaria, al menos en la superficie.

Pero esa misma estabilidad también condiciona. Depende de variables externas —como el comportamiento de los mercados internacionales— y de la consistencia interna del programa económico. Cualquier alteración en esas condiciones puede reconfigurar rápidamente el escenario.

Un equilibrio bajo observación

El arranque de abril muestra un dólar alineado con la estrategia oficial y lejos de los límites del sistema. Es una señal de control, pero también de fragilidad potencial.

En las próximas semanas, el foco estará puesto en si esta estabilidad logra sostenerse frente a un contexto internacional volátil y a las tensiones propias del mercado local. El margen existe. La incógnita es cuánto puede durar.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin