endeudamiento

Rigen nuevos topes al endeudamiento: bajan al 30% los descuentos y ponen techo al costo de los créditos

Compartí esta noticia !

El Gobierno de Misiones avanzó con una regulación más estricta sobre los créditos que se descuentan directamente de los salarios y jubilaciones provinciales. El gobernador Hugo Passalacqua redujo del 39% al 30% el porcentaje máximo del haber neto que podrá destinarse a deducciones voluntarias y, al mismo tiempo, estableció topes para las tasas de interés y el costo financiero total de los préstamos otorgados mediante códigos de descuento.

La medida publicada este miércoles en el Boletín Oficial fue instrumentada mediante el Decreto 1751/26, firmado el 8 de septiembre por Passalacqua y refrendado por los ministros Adolfo Safrán y Héctor Sartori. El objetivo declarado es preservar el ingreso disponible de trabajadores y jubilados provinciales frente al crecimiento del endeudamiento y la morosidad.

El decreto toma como uno de sus fundamentos el deterioro del crédito en el contexto económico nacional y señala que la morosidad alcanzó el 12,7%, de acuerdo con datos del Banco Central.

La modificación central alcanza al Centro Único de Administración de Descuentos (CUAD), el sistema mediante el cual determinadas entidades pueden cobrar cuotas de créditos y otras obligaciones directamente sobre los haberes provinciales.

Hasta ahora, la suma de esas deducciones voluntarias podía representar hasta el 39% del salario o jubilación netos, una vez descontadas previamente las obligaciones de carácter obligatorio. Con el nuevo régimen, ese techo baja nueve puntos porcentuales y queda establecido en el 30%.

En términos relativos, significa una reducción del 23% sobre el margen máximo que podía comprometerse mediante este mecanismo.

No sólo las cuotas: también habrá un techo para las tasas

El decreto incorpora una segunda modificación relevante. Los préstamos, mutuos y financiaciones que se otorguen a agentes activos o pasivos y se cobren mediante códigos de descuento ya no podrán establecer libremente cualquier tasa.

La Tasa Nominal Anual (TNA) máxima no podrá superar el promedio mensual correspondiente a préstamos personales publicado por el Banco Central. Para cada operación se utilizará el último promedio disponible antes de la fecha de otorgamiento y esa tasa máxima quedará establecida para toda la vigencia del crédito.

De esta manera, Misiones incorpora una referencia externa y pública para determinar cuánto pueden cobrar como máximo las entidades que utilizan el mecanismo de descuento directo sobre los haberes.

La Provincia fundamenta la decisión en que el cobro automático de las cuotas reduce el riesgo para los prestamistas. Al descontarse directamente de salarios o jubilaciones, las entidades cuentan con una mayor previsibilidad de cobranza y, según el decreto, esa circunstancia justifica exigir condiciones financieras razonables.

El costo financiero total no podrá superar en más de 40% la tasa máxima

La regulación va un paso más allá de la tasa de interés y pone el foco sobre uno de los componentes que más pueden encarecer un crédito: el Costo Financiero Total.

El CFT expresado como TNA no podrá superar en más de un 40% la tasa máxima definida a partir de los préstamos personales del Banco Central. El cálculo será directo: la TNA máxima deberá multiplicarse por 1,40 para obtener el techo permitido.

La disposición busca evitar que una entidad cumpla formalmente con el límite de la tasa de interés pero termine encareciendo el préstamo mediante seguros, comisiones, gastos administrativos u otros conceptos.

Por eso, dentro del CFT deberán computarse intereses, impuestos —incluido IVA cuando corresponda—, seguros, comisiones, gastos administrativos y cualquier otro costo asociado directa o indirectamente al crédito.

Además, queda expresamente prohibido cobrar al agente cualquier concepto adicional que no haya sido informado e incorporado al Costo Financiero Total.

Las entidades deberán detallar la Tasa Nominal Mensual, TNA, Tasa Efectiva Mensual, Tasa Efectiva Anual, Costo Financiero Total mensual y anual, además de discriminar comisiones, seguros, impuestos y gastos administrativos.

Control mensual sobre las entidades

El Decreto 1751 también crea un régimen mensual obligatorio de información.

Durante los primeros cinco días hábiles de cada mes, las entidades que tengan habilitados códigos de descuento deberán comunicar al CUAD las tasas, costos financieros y condiciones que aplicarán a los nuevos préstamos. También tendrán que informar las condiciones efectivamente cobradas en las operaciones otorgadas durante el mes anterior.

Esos datos tendrán carácter de declaración jurada y el Gobierno podrá exigir la documentación respaldatoria.

Antes de otorgar cada préstamo, además, la entidad tendrá que informar claramente al trabajador o jubilado cuánto dinero recibirá efectivamente, cantidad y valor de las cuotas, tasas aplicadas, CFT, comisiones, seguros, gastos y el monto total que deberá devolver.

El incumplimiento podrá derivar en una sanción especialmente sensible para las prestamistas: la suspensión del código de descuento.

Qué pasa con las deudas que ya existen

El nuevo régimen diferencia entre los créditos futuros y los contratos ya vigentes.

Los límites de tasas y costos financieros serán obligatorios para los nuevos préstamos celebrados desde la entrada en vigencia del decreto y también alcanzarán a renovaciones, refinanciaciones y novaciones posteriores.

Los créditos anteriores mantendrán, en principio, las condiciones originalmente pactadas.

Sin embargo, el decreto incorpora una herramienta específica para quienes ya tienen comprometido más del nuevo límite del 30% de sus ingresos. Las entidades deberán procurar, de común acuerdo con trabajadores o jubilados, refinanciar o reestructurar esas obligaciones.

Una de las alternativas previstas es extender los plazos para reducir el peso mensual de las cuotas. También podrán adecuarse las condiciones financieras, pero sin imponer condiciones más gravosas que las establecidas por el nuevo régimen.

El objetivo es que, después de la reestructuración, el conjunto de descuentos voluntarios no supere el 30% del haber neto disponible.

Más ingreso disponible frente al avance de la morosidad

La decisión profundiza la intervención provincial sobre un problema que viene ganando peso: hogares que destinan una proporción creciente de sus ingresos al pago de cuotas y compromisos financieros.

El cambio del 39% al 30% implica que, para los nuevos compromisos alcanzados por el régimen, deberá quedar fuera de las deducciones voluntarias una porción mayor del salario o jubilación.

Pero el Decreto 1751 introduce una protección adicional: no se limita a restringir cuánto puede descontarse mensualmente, sino también cuánto pueden costar los créditos que acceden al mecanismo de cobranza directa.

La combinación de ambas herramientas modifica las condiciones del sistema: menos ingreso susceptible de quedar comprometido, tasas vinculadas a una referencia del Banco Central, límite al costo financiero total, obligación de transparentar todos los cargos y posibilidad de reestructurar deudas para adecuarlas al nuevo techo.

El Ministerio de Hacienda, Finanzas, Obras y Servicios Públicos quedará facultado para adoptar las medidas necesarias para implementar el régimen e incluso incrementar excepcionalmente la asistencia prevista en el programa creado mediante el Decreto 1585/26 cuando existan razones justificadas que impidan adecuar las deudas al límite del 30%.

La Provincia también invitó al Poder Legislativo, Poder Judicial, Ministerio Público, Tribunal de Cuentas, Tribunal Electoral y organismos autárquicos a adherir al nuevo esquema.
Compartí esta noticia !

Morosidad: la caída del ingreso empuja a los hogares a una deuda cada vez más difícil de pagar

Compartí esta noticia !

La morosidad de los hogares dejó de ser solamente un problema financiero para convertirse en una señal sobre el estado de los ingresos y la capacidad de consumo de las familias. Una encuesta de D’Alessio IROL/Berensztein presentada en la Convención Anual de IAEF muestra que el 66% de quienes no pudieron cumplir con sus obligaciones atribuye el origen del atraso a la pérdida o reducción de sus ingresos.

El dato permite observar la deuda desde otra perspectiva. El problema no aparece necesariamente porque las familias hayan incorporado un nivel extraordinario de consumo, sino porque una parte de sus ingresos dejó de alcanzar para sostener compromisos asumidos previamente. Cuando el ingreso se reduce y no consigue recuperarse, las cuotas comienzan a competir con los gastos cotidianos y la mora se transforma en una consecuencia de esa tensión.

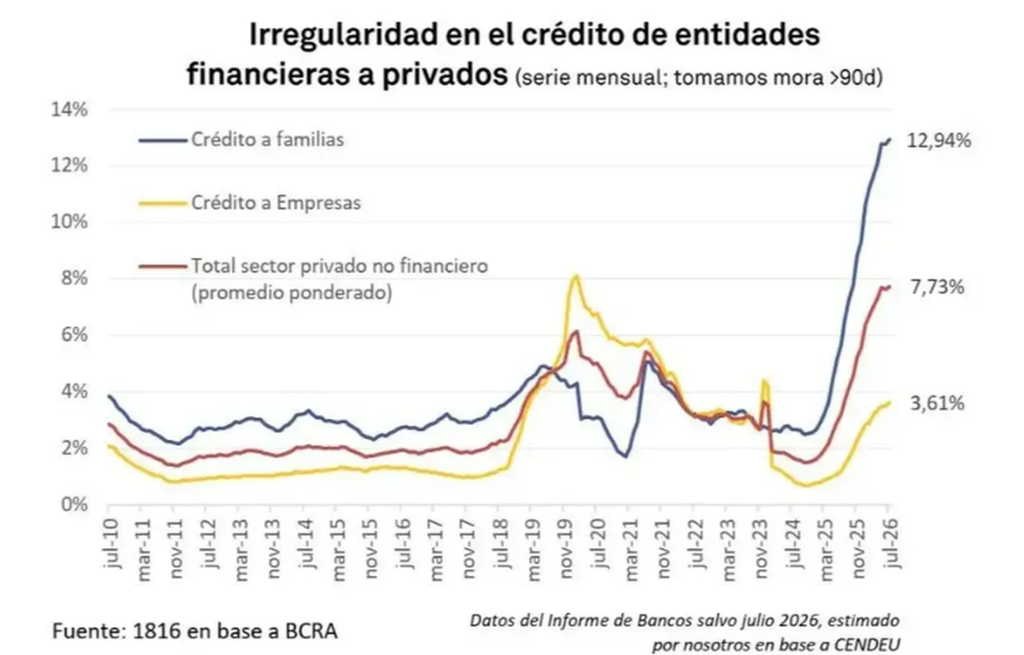
Los datos de morosidad del sector privado no financiero muestran que el fenómeno continúa extendiéndose. Según información de la Consultora 1816, la irregularidad total pasó de 7,63% en junio a 7,73% en julio. Entre los hogares, la morosidad alcanzó el 12,94% en entidades financieras y llegó al 33,69% en entidades no financieras. En las empresas, en cambio, la tasa se ubicó en 3,61%.

La deuda se instala en el presupuesto cotidiano

La encuesta muestra que el deterioro no alcanza a todos los hogares de la misma manera. Aunque el 64% de los consultados afirmó encontrarse al día con sus obligaciones, el 15% registraba atrasos de hasta 30 días y otro 20% acumulaba demoras superiores.

La brecha también aparece cuando se observa la situación según nivel socioeconómico. En el segmento medio-bajo, el 42% de los encuestados presenta algún nivel de incumplimiento, mientras que en el nivel medio-alto el porcentaje alcanza al 33%.

La estructura de las obligaciones revela hasta dónde se desplazó el problema. Las tarjetas de crédito constituyen el principal frente de incumplimiento y fueron mencionadas por el 59% de los deudores. Pero detrás aparecen compromisos que hacen al funcionamiento básico de un hogar: el 37% registra atrasos en servicios como luz, gas, agua o telefonía y el 33% mantiene préstamos o descubiertos bancarios pendientes.

La deuda también empieza a recorrer canales por fuera del sistema financiero tradicional. El 26% reconoce atrasos con familiares, amigos o prestamistas particulares, mientras que el 18% mantiene obligaciones con billeteras digitales o plataformas de préstamos. A su vez, el 16% acumula pagos pendientes de alquiler o expensas.

La composición de la mora funciona como un mapa de prioridades. Cuando una familia deja de pagar una tarjeta, una factura de servicios, un alquiler o una deuda personal, el problema ya no queda circunscripto al sistema financiero: comienza a comprometer decisiones básicas del presupuesto mensual.

Las cuotas absorben una parte creciente del ingreso

El peso de las obligaciones financieras permite dimensionar la presión que enfrentan los hogares antes de llegar al incumplimiento. El 37% de los encuestados destina entre el 41% y el 50% de sus ingresos al pago de deudas. Otro 25% compromete entre el 31% y el 40%.

En otras palabras, para una proporción significativa de las familias, una parte sustancial del ingreso mensual ya tiene destino asignado antes de afrontar alimentos, vivienda, transporte, educación y servicios.

El fenómeno se vuelve todavía más marcado entre quienes atraviesan determinadas etapas de la vida. Un estudio del Centro de Estudios para la Ciudad (CEC) señala que el 38,4% de las personas endeudadas de entre 30 y 49 años destina más de la mitad de sus ingresos al pago de deudas.

La situación también alcanza a los adultos mayores. El 44,6% de las personas de más de 65 años tiene deudas activas y, de acuerdo con un informe publicado en julio por Provincia Microcréditos, la morosidad en ese grupo etario pasó del 4,1% al 11,4% en un año.

El problema no es solamente entrar en mora, sino poder salir

La persistencia de los atrasos encuentra un límite que aparece con claridad en la encuesta: el ingreso. El 60% de quienes tienen deudas vencidas sostiene que no puede regularizar su situación porque sus recursos no alcanzan.

Otro 16% señala que debe priorizar gastos básicos, como alimentos o vivienda, mientras que el 9% atribuye la dificultad de ponerse al día al crecimiento de la deuda generado por intereses y recargos.

Ese mecanismo puede generar un círculo difícil de romper. Una familia que no consigue cubrir una cuota posterga el pago; los intereses incrementan el monto pendiente; el nuevo saldo demanda una mayor proporción del ingreso y reduce todavía más el margen disponible para afrontar los gastos corrientes.

Por eso, el dato más relevante no está solamente en cuántos hogares presentan atrasos, sino en la razón por la cual no consiguen revertirlos. Si seis de cada diez deudores que permanecen en mora identifican la insuficiencia de ingresos como principal obstáculo, la recuperación de la regularidad financiera queda estrechamente vinculada con la capacidad de recomponer el presupuesto familiar.

La morosidad como indicador de la economía real

El avance de la mora permite leer una dimensión de la economía que no siempre aparece en los indicadores financieros tradicionales. Las familias ajustan el consumo, refinancian obligaciones, utilizan crédito para cubrir gastos corrientes y, cuando ese margen se agota, comienzan a acumular atrasos.

El resultado es una economía doméstica con menos capacidad de absorber shocks. La deuda no solo compromete ingresos futuros: también condiciona el consumo presente. Cada peso destinado a cancelar obligaciones es un peso que deja de estar disponible para otros bienes y servicios.

La evolución de la morosidad, por lo tanto, funciona como una señal de alerta sobre la capacidad de los hogares para sostener el nivel de gasto con sus ingresos actuales. Y cuando el atraso alcanza servicios esenciales, alquileres y obligaciones contraídas fuera del sistema financiero, la discusión deja de ser exclusivamente crediticia.

El desafío para las políticas de financiamiento y recuperación del consumo consiste en evitar que la deuda se convierta en una trampa. Facilitar mecanismos de regularización, contener el crecimiento de los saldos vencidos y, sobre todo, recomponer la capacidad de pago son condiciones diferentes pero vinculadas.

La fotografía actual muestra un problema que excede a quien no paga una cuota. Cuando los ingresos pierden capacidad de respuesta frente a las obligaciones y las familias comienzan a elegir qué deuda pagar y cuál postergar, la morosidad se convierte en un indicador de la fragilidad económica del hogar y, por extensión, de la capacidad de consumo de toda la economía.

Compartí esta noticia !

Herrera Ahuad: “Argentina Federal obligó a LLA a discutir el endeudamiento de las familias”

Compartí esta noticia !

Argentina Federal comenzó a mostrar en el Congreso para qué quiere utilizar sus votos: instalar en la agenda nacional problemas concretos que atraviesan a las familias y obligar al oficialismo a discutirlos.

Así lo planteó el presidente del bloque, Oscar Herrera Ahuad, al analizar la apertura del debate parlamentario sobre el sobreendeudamiento de los hogares, luego de la presión ejercida mediante la convocatoria a una sesión especial para el próximo 9 de septiembre.

“La reunión no cayó del cielo”, fue el sentido político que Herrera Ahuad le dio al movimiento producido dentro de la Cámara de Diputados.

El legislador misionero explicó que la Comisión de Presupuesto y Hacienda comenzó a tratar la problemática después de que diferentes bloques avanzaran con el pedido de una sesión especial. “La discusión que se dio ayer en la Comisión de Presupuesto y Hacienda del Congreso de la Nación fue porque tuvieron que convocarla”, afirmó.

Y fue todavía más preciso: “Esa convocatoria no hubiese ocurrido si no estuviese el llamado a la sesión del día miércoles 9”. De “arréglense ustedes” a discutir el problema en el Congreso

Herrera Ahuad marcó el contraste entre la respuesta inicial frente al endeudamiento y la posterior decisión de habilitar el debate parlamentario. “Intentan primero decirte: ‘No, arreglate vos, yo no voy a ayudarte’. Y después, cuando la sociedad comienza a mostrarle los dientes, decir: ‘Miren, este no es un problema entre privados’”, sostuvo.

Para Argentina Federal, allí aparece uno de los principales resultados de la estrategia parlamentaria: convertir un problema que el oficialismo pretendía circunscribir a una relación entre privados en una cuestión que el Estado y el Congreso deben discutir.

“No es una discusión casual, no se confundan”, advirtió Herrera Ahuad.

El diputado rechazó especialmente la idea de que las familias llegaron al sobreendeudamiento simplemente por tomar malas decisiones financieras. Consultado si muchas personas recurrieron a esos préstamos por necesidad, fue categórico: “Estoy convencido que es así”. Y propuso observar en qué se utilizó ese dinero.

“Vos le pedís los tickets de gasto y en los tickets de gasto vas a encontrar el supermercado y pago de servicios. Es así”, señaló.

Herrera Ahuad puso de esa manera el foco sobre una dimensión central del problema: familias que recurrieron al crédito no necesariamente para realizar grandes consumos, sino para sostener gastos de todos los días. “La urgencia de tener que pagar un servicio porque te cortan la luz, porque te cortan el agua, porque tenés que darle de comer a tus hijos, te lleva a esto”, afirmó.

“Los números tienen que cerrar con la sociedad adentro”

Frente a esa situación, Herrera Ahuad dejó una definición que sintetiza la posición que Argentina Federal pretende sostener en las discusiones económicas del Congreso: “Los números tienen que cerrar con la sociedad adentro”.

El planteo busca diferenciar al bloque tanto de una posición de acompañamiento automático al Gobierno como de una oposición basada únicamente en el rechazo.

La estrategia que describió Herrera Ahuad consiste en utilizar la representación parlamentaria para forzar debates, construir mayorías alrededor de problemas concretos y colocar las necesidades de las provincias y de las familias dentro de la agenda nacional.

El endeudamiento aparece como una primera demostración de esa lógica. “Podremos tener o no tener quórum, pero ya hemos ganado mucho”, sostuvo Herrera Ahuad.

¿En qué considera que está ese primer resultado? “Hemos ganado que se interesen en discutir estos temas”, respondió.

De Misiones al Congreso: Argentina Federal prepara una propuesta propia

El bloque no limitará su participación a impulsar el debate. Herrera Ahuad anticipó que Argentina Federal presentará un proyecto nacional para abordar el endeudamiento familiar.

La iniciativa tendrá como punto de partida un proyecto elaborado en Misiones por el diputado provincial Cristian Castro, al que se incorporarán modificaciones para adaptarlo a la realidad del conjunto del país.

“Le pedí autorización, le pedí permiso, lo leí, le agregamos las cosas que hacen lógicamente a lo macro de la República Argentina, saliendo de una provincia”, explicó.

La decisión expresa además una metodología política: tomar experiencias surgidas en las provincias y llevarlas al debate nacional, una de las premisas con las que Argentina Federal busca construir su identidad dentro de la Cámara de Diputados.

Regular no significa pagar las deudas

Herrera Ahuad aclaró también el alcance de la intervención estatal que propone. No se trata, sostuvo, de que el Estado pague las deudas particulares, sino de generar herramientas regulatorias frente a situaciones donde las tasas terminaron llevando a los hogares a condiciones difíciles de afrontar.

“El Estado tiene las herramientas para que estos que te endeudaron con tasas usurarias hoy tengan la posibilidad de decirte: ‘Vamos a pagar de esta manera’”, explicó.

La discusión, para el legislador misionero, pasa por determinar hasta dónde debe permanecer indiferente el Estado cuando existen relaciones económicas profundamente desiguales.

Argentina Federal busca marcar agenda

El episodio del endeudamiento familiar comienza así a funcionar como una definición sobre el papel que Argentina Federal pretende desempeñar en el Congreso.

Herrera Ahuad sostiene que la sola convocatoria a la sesión especial produjo un movimiento: LLA tuvo que abrir las comisiones, comenzar a discutir los proyectos y establecer un cronograma de tratamiento.

El resultado legislativo todavía está abierto. Pero el presidente de Argentina Federal considera que la primera disputa ya produjo un efecto político.

Un tema que era presentado como una cuestión particular entre quienes debían dinero y quienes lo habían prestado ahora forma parte de la agenda parlamentaria.

Y esa es la posición que Herrera Ahuad busca instalar para el nuevo bloque: usar sus votos no solamente para acompañar o rechazar proyectos, sino para obligar al Congreso a discutir los problemas que atraviesan a las familias y llevar la voz de las provincias al centro de las decisiones nacionales.

Compartí esta noticia !

Más trabajo, menos consumo y más deuda: la economía que atraviesa a mujeres y disidencias

Compartí esta noticia !

El ajuste económico dejó de expresarse solamente en las grandes variables macroeconómicas para ingresar de lleno en la administración cotidiana de los hogares. Comprar menos, sustituir alimentos, buscar ofertas, sumar trabajos, refinanciar deudas y postergar proyectos personales aparecen como distintas manifestaciones de un mismo fenómeno: ingresos que resultan insuficientes para sostener el nivel de vida.

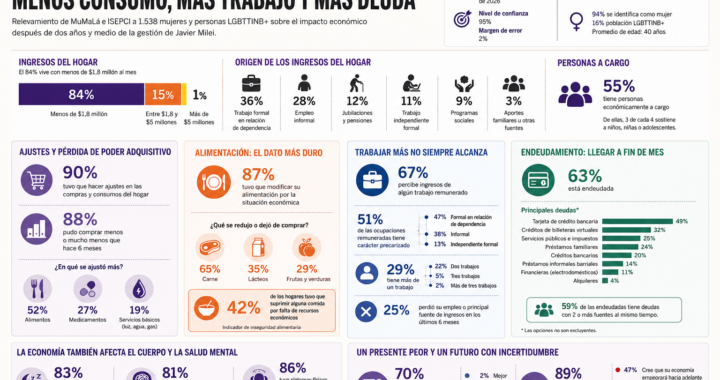
Esa es la principal conclusión que emerge de Futuro en pausa, sobreviviendo al ajuste de Milei, el informe elaborado por el Observatorio “Mujeres, Disidencias, Derechos” de Mujeres de la Matria Latinoamericana (MuMaLá), en articulación con el Instituto de Investigación Social, Económica y Política Ciudadana (ISEPCI). El estudio analiza específicamente el impacto económico sobre mujeres y personas LGBTTINB+ después de dos años y medio de gestión de Javier Milei.

El relevamiento tiene una particularidad que le otorga dimensión federal. Se obtuvieron 1.605 respuestas y se validaron 1.538 casos, relevados presencialmente entre el 29 de mayo y el 15 de julio de 2026. La muestra fue distribuida territorialmente: 65% corresponde a la región Centro, 15% al NOA, 8% al NEA —Misiones, Corrientes, Chaco y Formosa—, 7% a Cuyo y 5% a Patagonia. El estudio declara un nivel de confianza del 95% y un margen de error del 2%.

La composición de la muestra también obliga a leer cuidadosamente sus resultados: el 94% se identificó como mujer, el promedio de edad fue de 40 años y el 16% de las encuestas correspondió a población LGBTTINB+. Es, por lo tanto, una radiografía deliberadamente enfocada sobre una población determinada y no una medición general de todos los hogares argentinos.

Ocho de cada diez hogares están por debajo de $1,8 millón

El punto de partida económico resulta revelador. El 84% de las personas relevadas vive en hogares cuyos ingresos mensuales son inferiores a $1,8 millón. Apenas el 15% se ubica entre $1,8 millón y $5 millones y solamente el 1% supera esa última cifra.

La estructura de esos ingresos también muestra una elevada exposición a la precariedad: 36% proviene del trabajo formal en relación de dependencia, 28% del empleo informal, 12% de jubilaciones y pensiones, 11% del trabajo independiente formal, 9% de programas sociales y 3% de aportes familiares u otras fuentes. Además, el 55% tiene personas económicamente a cargo; entre ellas, tres de cada cuatro sostienen a niños, niñas o adolescentes.

Es precisamente sobre esa estructura de ingresos donde aparece uno de los resultados centrales de la investigación: el 90% debió realizar ajustes en las compras y consumos cotidianos del hogar.

No se trata únicamente de gastos considerados prescindibles. El 52% recortó alimentos, el 27% medicamentos y el 19% servicios básicos como electricidad, agua o gas. Al preguntar por la evolución de la capacidad adquisitiva durante los seis meses anteriores, el 88% respondió que podía comprar menos o mucho menos.

La distancia entre ingresos y necesidades básicas aparece todavía con mayor claridad cuando se pregunta si el dinero alcanza: el 21% respondió que nunca cubre los gastos básicos y otro 49% que solamente lo consigue a veces. Es decir, aproximadamente siete de cada diez personas encuestadas viven con ingresos que nunca o sólo ocasionalmente alcanzan para cubrir sus necesidades esenciales.

Los alimentos son señalados como el rubro con precios excesivos por el 62% de las consultadas, seguidos por los medicamentos, con 53%; alquileres, 52%; ropa, 44%; transporte público, 38%; y combustibles, 34%.

La estrategia defensiva: ofertas, mayoristas y menos consumo

La consecuencia es un cambio profundo en los patrones de consumo. El 98% implementó alguna estrategia para proteger su economía.

La respuesta predominante es buscar precios: el 80% compra ofertas y el 41% recurre a compras mayoristas. Otro 27% compra productos usados y 17% reemplaza el transporte público por caminatas, bicicleta u otras alternativas.

Pero el ajuste no termina en el supermercado. El 85% dejó de realizar al menos alguna actividad por razones económicas. Entre quienes efectuaron recortes, salir a comer con familiares o amistades aparece como la actividad más afectada; también se eliminaron actividades culturales, cuidado personal, viajes, vacaciones, atención psicológica, remodelaciones y capacitaciones.

El dato resulta relevante porque permite observar una segunda etapa del deterioro. Primero desaparece el consumo recreativo y postergable; después, cuando esa reducción ya no alcanza, el ajuste avanza sobre alimentos, medicamentos y servicios esenciales.

El dato más duro: 42% tuvo que saltear alguna comida

La dimensión alimentaria constituye probablemente el indicador más sensible del informe.

El 87% modificó su alimentación como consecuencia de la situación económica. Dentro del total de la muestra, el 65% redujo simultáneamente calidad y cantidad de los alimentos; otro 13% disminuyó solamente la calidad y 9% solamente la cantidad.

La sustitución tampoco es neutra desde el punto de vista nutricional. El 65% dejó de comprar carne por falta de dinero; 35% redujo lácteos y 29%, frutas y verduras.

Y aparece un umbral todavía más crítico: en el 42% de los hogares relevados algún integrante debió directamente suprimir una comida por falta de recursos económicos. El propio estudio considera esa situación, junto con la reducción de cantidades ingeridas, como un indicador de inseguridad alimentaria.

Así, el deterioro del poder adquisitivo deja de ser solamente una discusión sobre capacidad de consumo. Cuando casi dos tercios reducen simultáneamente calidad y cantidad de la comida y cuatro de cada diez hogares atraviesan episodios en los que alguien saltea una comida, el ajuste alcanza directamente la seguridad alimentaria.

Trabajar más para sostener el mismo hogar

El mercado laboral ofrece otra pieza para comprender el fenómeno.

El 67% de las personas relevadas percibe ingresos provenientes de algún trabajo remunerado, pero dentro de ese universo apenas 47% tiene empleo formal en relación de dependencia. El 38% trabaja informalmente y 13% lo hace como independiente formal. Sumadas estas dos últimas categorías, el informe considera que 51% de las ocupaciones remuneradas tiene carácter precarizado.

A eso se suma un fenómeno cada vez más significativo: el pluriempleo.

El 29% de quienes trabajan tiene más de una ocupación remunerada: 22% tiene dos trabajos, 5% tres y 2% más de tres. Y más de la mitad de quienes agregaron actividades —56%— lo hicieron durante los últimos seis meses.

Las nuevas fuentes de ingreso describen una economía paralela de supervivencia: venta de ropa, comida o cosméticos en ferias o de manera particular, conducción mediante aplicaciones, clases particulares, manejo de redes sociales y changas vinculadas con limpieza y cuidado de personas.

La comparación incluida en el propio estudio permite dimensionar el fenómeno. Según datos de la Encuesta Permanente de Hogares citados por MuMaLá, el pluriempleo alcanza al 12,2% de la población general y al 15,5% de las mujeres. En la población ocupada relevada por el informe llega al 29%.

Al mismo tiempo, el 25% declaró haber perdido su empleo o principal fuente de ingresos durante los seis meses previos. Y entre el 33% de la muestra que no percibe ingresos provenientes de una actividad laboral, el 55% señaló estar desempleada y 22% dedicarse al trabajo doméstico no remunerado.

El dato permite matizar una idea frecuente: el problema no es únicamente conseguir trabajo. Para una proporción relevante, un empleo ya no resulta suficiente y es necesario acumular ocupaciones para completar ingresos.

Deuda para llegar a fin de mes

El tercer mecanismo de compensación es financiero.

El 63% de las personas encuestadas está endeudada. Entre ellas, la tarjeta de crédito bancaria aparece como principal fuente de obligaciones, mencionada por el 49%; siguen los créditos o préstamos de billeteras virtuales, con 32%; servicios públicos e impuestos, 25%; préstamos familiares, 24%; créditos bancarios, 20%; préstamos informales barriales, 14%; financieras vinculadas con casas de electrodomésticos, 11%; y alquileres, 4%.

Pero quizás el indicador más importante no sea solamente cuántas personas tienen deuda, sino cuántos acreedores acumulan.

El 59% de las endeudadas mantiene obligaciones simultáneas con dos o más fuentes. El informe menciona además préstamos de amigos, fiado en comercios de cercanía, deudas con profesionales, cuotas educativas, vehículos, viviendas y terrenos.

La lectura que propone MuMaLá es que el crédito dejó de funcionar exclusivamente como instrumento para anticipar consumo o financiar bienes durables. Para una parte importante de la población estudiada, la deuda pasó a integrar el presupuesto corriente del hogar: se toma dinero para afrontar necesidades básicas, sostener gastos cotidianos e incluso pagar compromisos anteriores.

Eso configura un círculo particularmente delicado: pérdida de poder adquisitivo, reducción del consumo, búsqueda de ingresos adicionales y, cuando esas estrategias no alcanzan, endeudamiento y refinanciación.

La economía también se traslada al cuerpo

El informe incorpora una dimensión menos habitual en los relevamientos económicos: el efecto psicofísico de la incertidumbre material.

El 83% afirmó que las preocupaciones económicas afectaron su descanso o sueño. El 81% manifestó haberse sentido emocionalmente desbordada con alguna regularidad y el 86% registró durante junio síntomas físicos asociados al estrés, como dolores de cabeza, tensión muscular o insomnio.

Entre estos últimos, 29% calificó los síntomas como intensos y 30% como moderados. La preocupación fue, además, el estado emocional más mencionado, con 61%, seguida por angustia y tranquilidad —ambas con 45%—, ansiedad, intranquilidad, enojo, desilusión y tristeza.

En otras palabras, la economía doméstica no termina en la billetera. La tensión financiera aparece asociada a alteraciones del sueño, síntomas físicos y sobrecarga emocional.

Una doble jornada que persiste

Existe además una desigualdad estructural que atraviesa todos los demás indicadores.

El 94% de las encuestadas realiza tareas domésticas en su hogar: 53% siempre, 24% frecuentemente y 17% algunas veces. Paralelamente, 55% sostiene económicamente a otras personas y, dentro de ese grupo, 75% tiene niños, niñas o adolescentes bajo su responsabilidad.

El estudio contrasta estos resultados con la Encuesta Nacional de Uso del Tiempo del INDEC: 30,6% de las mujeres participa del cuidado de otros integrantes de la familia frente a 18,9% de los varones, mientras que las tareas domésticas no remuneradas son realizadas por 89,9% de las mujeres y 68,3% de los hombres.

Esa distribución desigual tiene una consecuencia económica directa: el 22% de las encuestadas sin ingresos indicó que su situación se explica por la dedicación al trabajo doméstico no remunerado.

Un presente peor y un futuro suspendido

Todos esos indicadores confluyen finalmente en una variable difícil de capturar mediante estadísticas tradicionales: las expectativas.

Siete de cada diez encuestadas consideran que su situación económica es peor que seis meses atrás. Apenas alrededor del 2% identifica una mejora, mientras que 28% considera que permanece igual. Pero el resultado más contundente aparece cuando la pregunta abandona el presente y se concentra en los proyectos: el 89% sostiene que la situación económica limita sus planes personales.

Tampoco predominan expectativas de recuperación. El 47% considera que su economía empeorará hacia adelante, 32% cree que seguirá igual y solamente 21% espera una mejora.

Ese probablemente sea el dato que mejor explica el título elegido por las organizaciones para el trabajo: Futuro en pausa.

Porque la fotografía que surge de las 1.538 encuestas no muestra un único mecanismo de ajuste sino una secuencia acumulativa. Primero se eliminan consumos secundarios. Después se buscan ofertas y se sustituye calidad. Luego se reducen alimentos y medicamentos. Se agrega un segundo empleo o una changa. Cuando tampoco alcanza, aparece la tarjeta, la billetera virtual, el préstamo familiar o el fiado. Y, detrás de todo ello, se postergan vacaciones, capacitación, vivienda, salud, recreación y proyectos.

MuMaLá interpreta este conjunto de resultados como una profundización de la feminización de la pobreza y vincula el deterioro con las políticas económicas y de reducción del Estado aplicadas por la administración de Javier Milei. Esa atribución causal forma parte del marco conceptual y político de las organizaciones autoras del estudio y debe distinguirse de los datos relevados por la encuesta.

Más allá de esa interpretación, los números describen por sí mismos un fenómeno económico concreto: una parte muy amplia de la población relevada está compensando la pérdida de capacidad adquisitiva mediante tres variables simultáneas -menos consumo, más trabajo y más deuda-. Cuando esas tres estrategias aparecen juntas, el ajuste deja de ser transitorio y empieza a modificar decisiones de largo plazo.

Y allí aparece quizá el indicador más inquietante del informe: no es solamente que el dinero alcance menos hoy. Para nueve de cada diez personas consultadas, la economía ya está condicionando aquello que imaginan hacer mañana.

Compartí esta noticia !

Récord de endeudamiento: la morosidad de las familias argentinas trepó al 11,2%

Compartí esta noticia !

 La estabilidad financiera de los hogares argentinos registra su peor escenario en décadas. Según datos estadísticos del sistema financiero, la morosidad de las familias en el cumplimiento de sus préstamos y compromisos crediticios trepó al 11,2% en febrero. El indicador acumuló 16 meses de subas consecutivas y superó los registros de la pandemia, ubicándose en máximos que no se observaban desde 2004.

El fenómeno responde de forma directa a un escenario contractivo generalizado, caracterizado por la pérdida del poder adquisitivo de los salarios, el retroceso del empleo formal privado y el persistente cierre de pequeñas y medianas empresas. La imposibilidad de afrontar las deudas afectó de manera uniforme a casi la totalidad de las entidades bancarias y plataformas de crédito del país.

En paralelo, el Índice de Vulnerabilidad Familiar del Congreso (IVFC) reflejó este impacto al encadenar 10 meses consecutivos en aumento. El indicador sectorial arribó a los 5,1 puntos, una cifra que consolida a los hogares dentro del rango técnico catalogado como “Fragilidad Familiar” y que expone el desacople entre las variables macroeconómicas y la economía diaria de la población.

El impacto en la vida cotidiana

La oposición legislativa manifestó su preocupación ante la velocidad y profundidad del proceso de endeudamiento, el cual multiplicó por cuatro sus valores respecto de los niveles mínimos reportados a fines de 2024.

Los analistas sectoriales señalan que las carteras irregulares avanzan principalmente en los segmentos de financiamiento al consumo corriente y de montos menores, lo que evidencia que una porción creciente de la ciudadanía recurre a líneas de crédito complementarias para cubrir necesidades básicas e indispensables de subsistencia.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin