impuestos

Caputo prometió bajar impuestos, pero postergó la reforma integral para un segundo mandato de Milei

Compartí esta noticia !

El ministro de Economía, Luis Caputo, anticipó que el Gobierno nacional proyecta reducir en otro punto la presión impositiva durante 2027, aunque aclaró que una reforma tributaria integral requerirá un acuerdo profundo con las provincias y quedará como uno de los grandes objetivos para un eventual segundo mandato de Javier Milei.

Durante su participación en el encuentro del Instituto Argentino de Ejecutivos de Finanzas (IAEF), realizado en Puerto Iguazú, Caputo reconoció que la Argentina arrastra una estructura tributaria “malísima”, atravesada por impuestos distorsivos en los tres niveles del Estado.

El ministro aseguró que la Nación ya redujo la presión tributaria en tres puntos desde el comienzo de la gestión libertaria, pero admitió que todavía persisten gravámenes que castigan la producción, la inversión y la formalidad.

Entre ellos apuntó especialmente contra Ingresos Brutos y las tasas municipales. Sin embargo, reconoció que las provincias construyeron una fuerte dependencia de esos recursos ante la inestabilidad de las transferencias nacionales y las recurrentes crisis fiscales.

“Le preguntás a cualquier gobernador y te va a decir que era la única forma de defenderse”, señaló. Según Caputo, los impuestos provinciales llegan a representar alrededor del 80 por ciento de los ingresos propios en muchas jurisdicciones.

Por esa razón, sostuvo que una reforma tributaria de fondo no podrá resolverse exclusivamente desde Buenos Aires. Será necesario sentar a la Nación y a las provincias en una misma mesa para redefinir la distribución de los recursos y reemplazar gradualmente los tributos más perjudiciales.

“La reforma de fondo va a requerir sentarnos con las provincias y hacer un cambio profundo. Eso va a llegar para el segundo mandato”, afirmó.

Mientras tanto, adelantó que el Gobierno continuará bajando impuestos en la medida en que el superávit fiscal lo permita. “El año que viene vamos a bajar un punto más”, prometió.

Caputo también defendió la recuperación desigual de los distintos sectores productivos. Rechazó que las distintas velocidades constituyan necesariamente un problema y las definió como una consecuencia natural de la reasignación de recursos que impulsa el programa económico.

El ministro recordó que el período de mayor caída industrial se produjo durante el último año y medio de la administración anterior, cuando la actividad fabril retrocedió catorce puntos en medio del desorden macroeconómico, la falta de precios de referencia y la brecha cambiaria.

Para explicar el potencial que, a su entender, permaneció desaprovechado, recurrió a una metáfora futbolística: la Argentina tenía a “Messi, Di María y Enzo Fernández en el banco de suplentes”.

En esa comparación ubicó a la energía, la minería, el agro y la economía del conocimiento, sectores que estuvieron condicionados durante años y que ahora comenzaron a ganar protagonismo.

“Energía y minería estaban pisadas. Ahora les das la posibilidad de surgir y van a arrancar”, planteó. Para Caputo, el crecimiento de esas actividades no perjudica al resto del entramado productivo, sino que aporta divisas, inversiones, empleo y mayor previsibilidad para toda la economía.

El ministro sostuvo que durante décadas el desempeño de las empresas estuvo sometido a la discrecionalidad del funcionario de turno, que decidía mediante permisos, cupos, regulaciones o acceso diferencial al mercado cambiario quién podía crecer y quién quedaba relegado.

La estrategia oficial, explicó, consiste en estabilizar primero la macroeconomía y permitir después que el mercado determine la asignación de recursos. “Es un proceso. Estamos reconstruyendo el país y esto es parte de la reconstrucción”, afirmó.

Caputo admitió que la transformación beneficiará más rápidamente a algunas actividades que a otras, pero insistió en que se trata de un movimiento inevitable dentro de una economía que abandona restricciones acumuladas durante años.

Otro de los ejes de la presentación fueron los vencimientos de deuda, que durante el próximo período alcanzarán los 23.000 millones de dólares.

Caputo buscó despejar las dudas sobre la capacidad de pago y aseguró que el programa financiero está cerrado con un año y medio de anticipación. Según destacó, se trataría de una situación inédita para la Argentina reciente.

“No tenemos necesidad de salir al mercado financiero internacional”, afirmó. El ministro aclaró que el Gobierno podrá refinanciar vencimientos, pero únicamente cuando encuentre condiciones convenientes y tasas suficientemente bajas.

Caputo reveló que el equipo económico recibió propuestas de financiamiento con costos hasta 200 puntos básicos inferiores a las condiciones disponibles en el mercado. “Hemos cerrado el financiamiento”, insistió.

La afirmación apunta a reducir la incertidumbre sobre los compromisos externos y a evitar que el calendario de deuda vuelva a condicionar el programa económico.

Mora, bancos y un límite al rescate estatal

El ministro también se refirió al aumento de la mora de familias y empresas. Lo describió como parte de un proceso de aprendizaje de un sistema financiero que, durante años, tuvo pocos incentivos para prestar al sector privado porque encontraba rentabilidad en el financiamiento al Estado.

Caputo rechazó de plano la posibilidad de utilizar recursos públicos para compensar a las entidades que otorgaron créditos de manera deficiente.

“No podemos usar la plata de los contribuyentes para compensar a entidades financieras cuyo trabajo es dar crédito”, sostuvo. A su entender, rescatar a los bancos por una mala evaluación de sus clientes sería una medida “populista e inmoral”, tanto para quienes cumplen con sus obligaciones como para el conjunto de los contribuyentes.

El ministro aseguró que las entidades están respondiendo mediante refinanciaciones, extensión de plazos y reducción de tasas. Como ejemplo, señaló que el Banco Nación concretó más de 100.000 operaciones de refinanciamiento.

Para Caputo, esa conducta no responde solamente a una decisión de acompañamiento, sino también a la lógica del propio negocio bancario: refinanciar puede ser más conveniente que ejecutar una deuda o asumir una pérdida definitiva.

Aunque reconoció la existencia del problema, descartó que la mora represente una amenaza para la estabilidad financiera. Estimó que equivale aproximadamente a un punto del producto y remarcó que deberá resolverse entre las entidades y sus clientes.

“No es un problema sistémico. Es un problema que tiene que resolverse entre privados”, concluyó.

“Me importa tres pitos lo que digan”

Caputo también rechazó los pronósticos que anticipan un escenario de tensión económica y cambiaria durante el próximo año. Con una expresión poco habitual para un ministro de Economía, buscó quitarles dramatismo a las advertencias: “Me importa tres pitos lo que digan. Va a ser un año que no tendrá nada que ver con lo que se está diciendo. Va a ser súper tranquilo”.

De todos modos, aclaró que su responsabilidad no consiste solamente en confiar en el rumbo oficial, sino en preparar al Gobierno frente a las expectativas y los temores del mercado. “No importa lo que pienso yo, me preparo para lo que piensa la gente”, señaló.

El ministro afirmó que la Argentina llegará al próximo proceso electoral en una posición mucho más sólida que en 2025, especialmente en materia cambiaria. Como respaldo mencionó la acumulación de 15.000 millones de dólares de reservas y la disponibilidad del swap con China.

“Nos preparamos para el peor de los escenarios, pero no va a pasar”, aseguró.

Caputo reconoció que la oposición tiene capacidad para instalar incertidumbre y generar episodios de tensión. Sin embargo, consideró que el margen para provocar una crisis se reduce cuando las cuentas públicas, la emisión monetaria y el frente cambiario permanecen bajo control.

“La oposición es buena generando crisis, pero si tenés la macroeconomía en orden no es tan fácil desestabilizar”, sentenció. Para el ministro, el equilibrio fiscal y el fortalecimiento de las reservas funcionarán como las principales defensas ante cualquier intento de trasladar la disputa política al terreno financiero.
Compartí esta noticia !

Desde hoy Misiones deja de aplicar retenciones de Ingresos Brutos sobre billeteras digitales y transferencias bancarias

Compartí esta noticia !

A partir de este 1º de agosto quedaron eliminadas las retenciones anticipadas del Impuesto sobre los Ingresos Brutos sobre las acreditaciones de hasta $2.184.404 realizadas mediante billeteras virtuales. 

La medida también elimina esas retenciones sobre las transferencias recibidas en cuentas bancarias por monotributistas de hasta la categoría D.

Por instrucción del gobernador de Misiones, Hugo Passalacqua, la Agencia Tributaria Misiones excluyó las acreditaciones de menor escala del Régimen de Recaudación y Control de Acreditaciones en Cuentas de Pago (SIRCUPA) y eliminó las retenciones automáticas sobre las transferencias recibidas en cuentas bancarias por monotributistas comprendidos hasta la categoría D.

En el caso de las billeteras virtuales, el beneficio alcanza a las acreditaciones mensuales de hasta $2.184.404, monto equivalente al límite vigente para la categoría D del Monotributo. En cuanto a las cuentas bancarias, la eliminación de las retenciones se aplica a las transferencias recibidas por monotributistas comprendidos hasta esa categoría. También se suprimen retenciones sobre cuentas en moneda extranjera y operaciones financieras. 

La medida forma parte de las políticas de alivio fiscal impulsadas por el Gobierno de Misiones para adecuar el sistema tributario provincial a las nuevas modalidades de pago, simplificar la operatoria tributaria y reducir la carga sobre pequeños contribuyentes.

Compartí esta noticia !

Las transferencias automáticas retomaron el sendero alcista: en Misiones crecieron 7,3% en julio

Compartí esta noticia !

En el mes de julio de 2026 las transferencias automáticas del Estado nacional a las provincias y CABA totalizaron $ 7,25 billones presentando un incremento en términos reales del 7,5% respecto a igual mes del 2025. En ese marco, los envíos a Misiones totalizaron $ 232.088 millones con una variación también positiva, que fue del 7,3% real interanual.

La Coparticipación Federal para la provincia totalizó $ 211.112 millones creciendo 7,6% interanual, impulsada por el incremento en la recaudación del impuesto a las Ganancias (+19,9%). Por su parte, los fondos por Leyes y Regímenes Especiales mostraron un desempeño positivo, creciendo en 17,1% interanual real dada la buena dinámica en el impuesto de bienes personales, impuesto a los combustibles y el monotributo; por el contrario, los recursos por Compensación del Consenso Fiscal tuvieron bajas (-9,5%) que no alteraron el resultado positivo general.

Pese al buen resultado de julio, el saldo acumulado del período enero-julio de 2026 todavía se muestra negativo: los envíos a Misiones fueron por $ 1,41 billones, que representa una baja del 1,2% en términos reales contra igual período del 2025. Medido en pesos constantes a precios actuales, esa baja representa para la provincia una pérdida acumulada en el año de $ 17.944 millones.

Compartí esta noticia !

Eliminar impuestos distorsivos llevará más de una década

Compartí esta noticia !

El debate sobre el sistema tributario parte de dos premisas centrales. La primera es que resulta prioritario y urgente avanzar en un ordenamiento integral. No es posible crecer de manera sostenida con una estructura impositiva que le quita competitividad a la producción y desalienta la inversión. Son muchos los temas a resolver, pero el más importante es eliminar los impuestos más distorsivos: derechos de exportación, impuesto sobre los débitos y créditos bancarios, Ingresos Brutos, Sellos y tasas municipales que gravan las ventas. Estos tributos deben ser la prioridad, aunque removerlos no es sencillo: en conjunto generan más de 7% del PBI de recaudación y son pilares del financiamiento de los tres niveles de gobierno.

La segunda premisa es que el ordenamiento tributario no puede hacerse a costa de poner en riesgo el equilibrio fiscal. Después de años de desorden macroeconómico, establecer alivios tributarios sin financiamiento sería muy contraproducente. La solvencia fiscal también es una condición indispensable para crecer de manera sostenida y, por lo tanto, es necesario encontrar una forma de compensar la pérdida de ingresos que generaría la eliminación de los impuestos más distorsivos.

La idea prevaleciente, dados estos puntos de partida, es que para eliminar los impuestos más distorsivos previamente hay que reducir el gasto público, de manera de compensar las pérdidas de ingresos. Esto impone una estrategia de “gradualismo tributario”. El planteo recibe adhesiones desde muy diversos sectores.

Lamentablemente, la estrategia colisiona con la dinámica y la situación que muestran las finanzas públicas. El gasto público se redujo sustancialmente respecto del nivel que tenía en 2023. Aun cuando el esfuerzo fue inédito, apenas alcanzó para lograr un muy estrecho equilibrio fiscal. No es que se hizo poco, sino que el descalabro fiscal es enorme y con secuelas que perduran por mucho tiempo. De cara al futuro, es muy difícil y poco probable concretar nuevas bajas que alcancen las dimensiones necesarias para generar el espacio que permita compensar las pérdidas de ingresos derivadas de la eliminación de los impuestos distorsivos.

Por el contrario, en algunos rubros del gasto público es previsible que las futuras reducciones sean de magnitudes más pequeñas y que lleve tiempo materializarlas. Pero lo más limitante es que hay componentes del gasto con tendencia creciente. El caso más importante es el gasto previsional, que ocupa una proporción muy grande del presupuesto nacional y de 13 provincias. Mientras se siga posponiendo la reforma previsional, habrá que desplegar un gran esfuerzo de austeridad para evitar que, debido a la dinámica creciente de las erogaciones previsionales, el gasto público total aumente por arriba de la inflación. Conclusión: un planteo realista es asumir que las futuras bajas del gasto público serán, en el mejor de los casos, modestas.

La otra vía es apelar a que el crecimiento económico amplíe la base imponible, aumente la recaudación total y, si el gasto público se mantiene estable, se vaya generando el espacio para ir reduciendo gradualmente los impuestos más distorsivos sin comprometer el equilibrio fiscal. El planteo lleva a evaluar cuán larga y viable es esta transición.

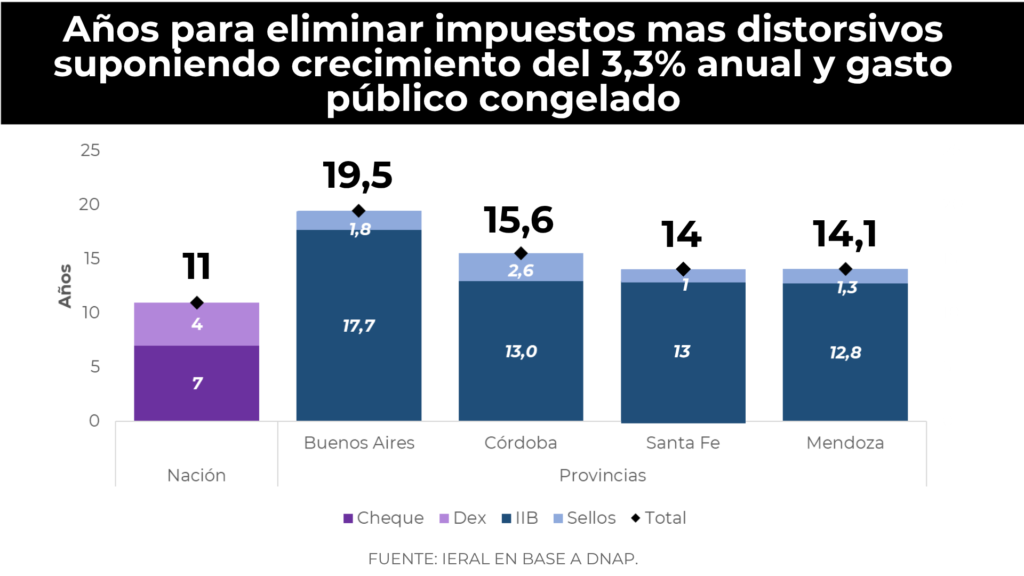
Una simulación simplificada permite aproximar respuestas. Un escenario optimista es asumir un crecimiento real sostenido del 3,3% anual. Hay que tener en cuenta que nunca, en la historia reciente, la Argentina creció de manera sostenida a ese ritmo, entre otras razones porque los impuestos distorsivos que se plantea eliminar se lo impiden. Pero, aun así, para el nivel nacional sería necesario acumular 11 años de crecimiento sostenido para compensar las pérdidas de recursos que genera la eliminación de las retenciones y el impuesto al cheque. Suponiendo que se prioriza eliminar primero las retenciones, los productores agropecuarios tendrán que esperar casi 4 años para que se termine de eliminar este resistido tributo, mientras que para liberar las transferencias bancarias de imposiciones se necesitarán otros 7 años más.

Cuando se baja al nivel de las provincias, el panorama es más disperso y, en general, más desafiante. Suponiendo que las provincias congelan el gasto público y destinan todo el aumento de la coparticipación derivado del crecimiento económico a compensar la eliminación de Ingresos Brutos y Sellos, en todas las jurisdicciones más grandes se necesita bastante más que una década. Aproximadamente 14 años en Santa Fe y Mendoza, 16 años en Córdoba y casi 20 años en la provincia de Buenos Aires.

Con la austeridad fiscal no alcanza

Estas simulaciones no cuestionan la conveniencia de sostener y profundizar la prudencia fiscal. Por el contrario, el principal mensaje es que, aun así, no alcanza para eliminar en plazos razonables los impuestos que más dañan la competitividad. A la austeridad en la administración del gasto hay que sumarle audacia y creatividad en la reforma tributaria. Mejorando la recaudación de los buenos impuestos se puede avanzar mucho más rápido en la eliminación de los malos impuestos.

En los tributos que gravan las ventas se da el caso más importante e ilustrativo. Es una aberración que, por un mismo hecho imponible, el contribuyente esté obligado a pagar tres tributos: IVA, Ingresos Brutos y tasa municipal. Avanzar hacia un esquema tipo “Súper IVA” permitiría recaudar lo mismo con un impuesto más neutral, transparente y fácil de controlar. Un IVA bien diseñado ayuda a reducir la evasión, simplificar la administración y evitar daños sobre la competitividad. Bajo la misma lógica, se podrían eliminar rápidamente los derechos de exportación sin pérdidas de ingresos, cobrando mejor el impuesto a las Ganancias y a los Bienes Personales.

Naturalmente, reformas de estas características requieren acuerdos políticos complejos y un arduo trabajo técnico. Pero es la manera de evitar repetir fracasos como ocurrió con el Consenso Fiscal de 2017. La falla no estuvo en la falta de voluntad política para cumplirlo, sino en su diseño apegado a la lógica del gradualismo. Suponer que la economía crezca de manera de compensar las pérdidas que genere la baja de impuestos es, como lo demostró esa experiencia, una apuesta muy arriesgada.

Compartí esta noticia !

Extienden por un año la suspensión de ejecuciones fiscales para empresas alcanzadas por la Promoción Industrial

Compartí esta noticia !

La Agencia de Recaudación y Control Aduanero (ARCA) resolvió extender por doce meses la suspensión de las ejecuciones fiscales vinculadas con deudas de empresas beneficiarias del Régimen de Promoción Industrial de la Ley 22.021. La prórroga regirá desde el 1 de julio de 2026 hasta el 30 de junio de 2027 y alcanza exclusivamente a obligaciones cuya condonación fue prevista por la Ley 27.341.

La Resolución 5870/2026 no incorpora nuevos beneficios fiscales ni amplía el universo de empresas alcanzadas. Su finalidad es evitar que el Estado impulse acciones judiciales de cobro mientras continúan pendientes los procedimientos administrativos necesarios para determinar qué contribuyentes cumplen los requisitos para acceder a la condonación establecida por la legislación vigente.

El origen del conflicto se remonta a diferencias surgidas por la utilización de bonos de crédito fiscal en el marco de los antiguos regímenes de promoción industrial. En 2017, el Congreso dispuso la posibilidad de condonar esas deudas cuando las empresas acreditaran, mediante el correspondiente Certificado de Cumplimiento Promocional, que reunían las condiciones previstas por la norma.

Sin embargo, el proceso administrativo continúa sin completarse para un conjunto de expedientes. ARCA justificó la nueva prórroga señalando que todavía existen solicitudes pendientes de evaluación y que la emisión de los certificados, junto con su análisis por las distintas áreas técnicas, demanda plazos superiores a los originalmente previstos.

Desde la óptica empresarial, la decisión elimina, al menos por otro año, el riesgo de enfrentar ejecuciones fiscales mientras los expedientes permanecen bajo revisión. La suspensión no implica la extinción automática de las obligaciones, sino que preserva la situación procesal de las compañías hasta que la administración defina si corresponde otorgar el beneficio legal.

La medida también aporta previsibilidad para estudios contables, asesores tributarios y empresas que mantienen procesos abiertos desde hace varios años. La continuidad de la suspensión evita que una demora administrativa derive en litigios judiciales que luego podrían resultar incompatibles con una eventual condonación definitiva.

Para las economías regionales, el impacto es acotado pero relevante en aquellas jurisdicciones donde aún subsisten empresas alcanzadas por los antiguos esquemas de promoción industrial. La resolución no modifica el régimen tributario vigente ni crea incentivos para nuevas inversiones, aunque sí mantiene la estabilidad jurídica de expedientes que permanecen pendientes de resolución.

La prórroga representa, además, la continuidad de una política administrativa que viene renovándose de manera periódica desde 2017. Cada extensión respondió al mismo fundamento: evitar el inicio de acciones de cobro mientras el Estado completa la revisión de la documentación presentada por las empresas beneficiarias.

Aspectos centrales de la resolución la suspensión de ejecuciones fiscales se extiende hasta el 30 de junio de 2027. Alcanza únicamente a empresas comprendidas en el régimen de condonación previsto por la Ley 27.341. No incorpora nuevos beneficios fiscales ni amplía el universo de beneficiarios. La medida busca evitar acciones judiciales mientras continúan pendientes las evaluaciones administrativas. Entrará en vigencia el 1 de julio de 2026.

El aspecto que seguirá bajo observación es la velocidad con que avance la emisión de los Certificados de Cumplimiento Promocional. Mientras ese proceso no concluya, la administración tributaria continuará utilizando prórrogas como herramienta para evitar conflictos judiciales que podrían resolverse administrativamente una vez finalizada la revisión de los expedientes.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin