SISTEMA PREVISIONAL

Los aportes del monotributo no alcanzan para financiar una jubilación mínima

Compartí esta noticia !

El monotributo nació como una puerta de entrada a la formalidad para trabajadores independientes de menor escala, pero su diseño previsional deja abierta una pregunta que adquiere cada vez más peso: ¿cuánto puede financiar una persona para su jubilación cuando sus aportes representan apenas una fracción de sus ingresos? Un informe de la IERAL de la Fundación Mediterránea calculó que el aporte previsional personal promedio de los monotributistas equivale al 1,1% de sus ingresos, muy por debajo del 11% correspondiente a un asalariado formal promedio y del 5% de los trabajadores autónomos.

El problema aparece con mayor claridad cuando se proyecta ese flujo durante toda una vida laboral. Según el estudio elaborado por Marcelo Capello y Martín Fiore, ninguna categoría del monotributo acumularía, bajo un escenario de rendimiento equivalente a la inflación, fondos suficientes para financiar mediante una renta vitalicia una jubilación mínima actual, aun con 40 años de aportes.

La discusión excede al monotributo. Pone bajo la lupa la relación entre formalización, nivel de aportes y prestaciones futuras en un sistema previsional que deberá enfrentar, además, una población progresivamente más envejecida y una menor cantidad relativa de personas en edad activa.

Un régimen pensado para simplificar, pero con aportes previsionales bajos

El Monotributo concentra en una cuota mensual tres obligaciones: el componente impositivo, el aporte previsional al Sistema Integrado Previsional Argentino (SIPA) y la contribución destinada a la cobertura de salud. La categoría se determina a partir de parámetros como los ingresos brutos, la superficie afectada a la actividad, el consumo de energía y los alquileres, según corresponda.

Ese diseño reduce costos administrativos y facilita que pequeños prestadores de servicios, comerciantes y trabajadores independientes puedan emitir facturas y mantenerse dentro de la economía formal. El problema que identifica IERAL aparece en el tercer componente: el aporte previsional no crece proporcionalmente con los ingresos del contribuyente, sino que está determinado por montos fijos asociados a cada categoría.
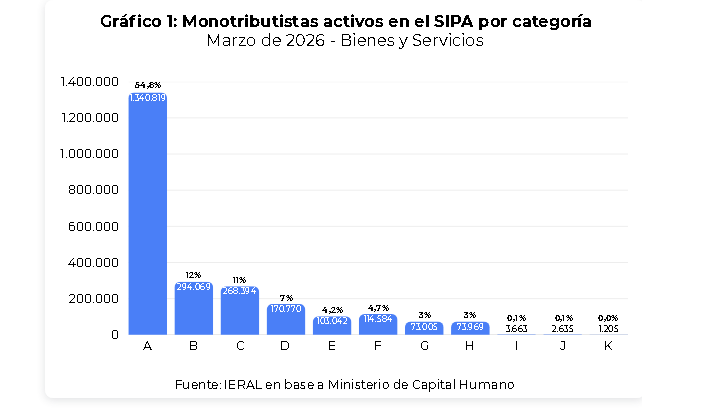
Argentina cuenta con unos 4,8 millones de monotributistas. De ellos, alrededor de 2,8 millones son activos en el SIPA y unos 2,2 millones registran aportes previsionales, de acuerdo con las cifras utilizadas por el estudio. La estructura está además muy concentrada en las categorías de menor facturación: el 55% se ubica en la categoría A y el 78% se concentra entre las categorías A, B y C.

Esa concentración resulta relevante porque transforma una cuestión tributaria en un problema previsional de largo plazo. La mayor parte de los trabajadores que aportan bajo el régimen lo hace desde categorías donde el componente previsional representa una proporción reducida de los ingresos.
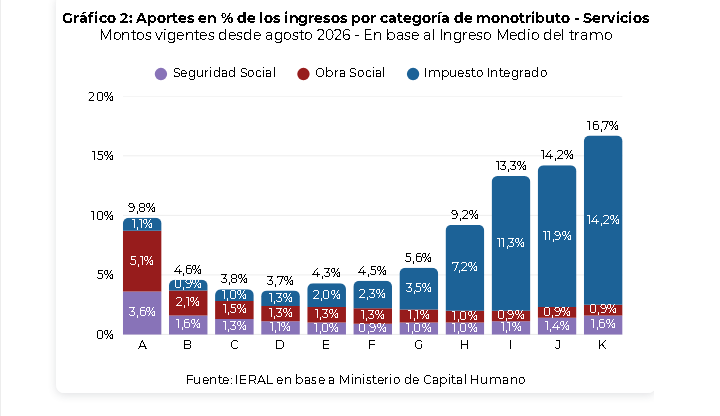
El 1,1% que explica la brecha previsional

La diferencia frente a otras modalidades laborales es significativa. Según IERAL, los aportes personales equivalen en promedio al 11% de los ingresos de un asalariado formal, al 5% de los autónomos y apenas al 1,1% en el caso de los monotributistas.

En las categorías A a G, los aportes previsionales representan entre el 3,6% y el 1% de los ingresos. En la categoría K, la proporción sube al 1,6%, pero continúa por debajo de la carga previsional de un asalariado formal con ingresos similares, debido también al efecto del tope de aportes que rige para los trabajadores en relación de dependencia.
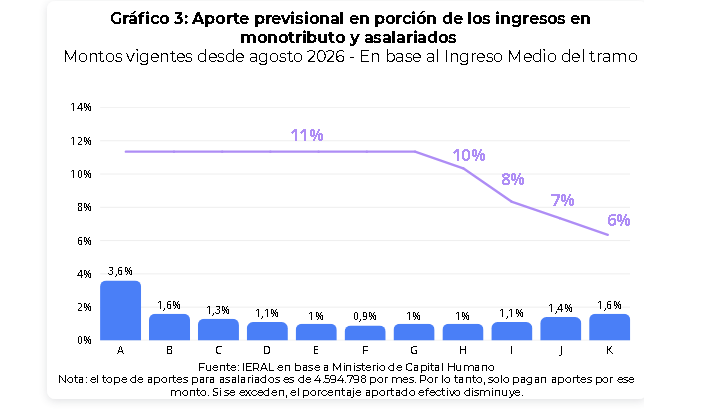
El diseño tiene una lógica de simplificación: el contribuyente paga una suma fija y conoce de antemano su obligación mensual. Pero esa previsibilidad tiene una contracara cuando se observa la jubilación futura. Si el aporte destinado al sistema previsional permanece desconectado del ingreso efectivo, la acumulación previsional también queda limitada.

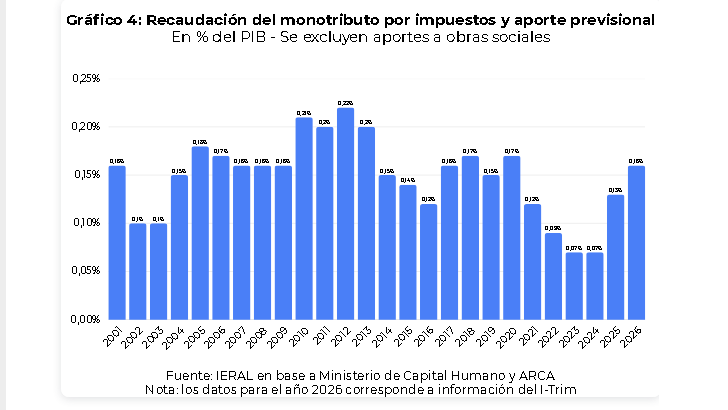
El estudio estima que el monotributo representó apenas el 0,16% del PIB en recaudación nacional durante 2026. El dato fue 0,22% en 2012 y cayó hasta 0,07% en 2023. IERAL vincula esa baja participación con el nivel relativamente reducido de los pagos y con la concentración de contribuyentes en las categorías inferiores.
Qué jubilación podría financiar cada categoría

Para dimensionar el problema, IERAL construyó una simulación diferente del sistema de reparto vigente. Supuso que los aportes de cada trabajador se acumulan en un fondo individual y que, al momento del retiro, ese capital se transforma en una renta vitalicia.

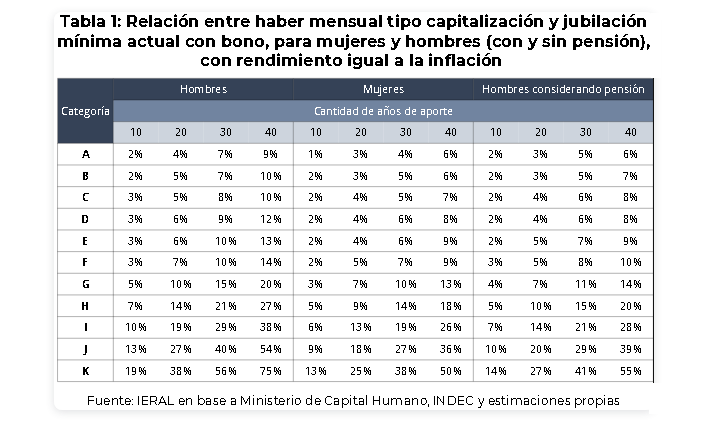
El ejercicio contempla trabajadores que realizan aportes durante 10, 20, 30 o 40 años y utiliza distintas hipótesis de rendimiento. En el escenario más conservador, los fondos solamente mantienen su valor real, es decir, obtienen un rendimiento equivalente a la inflación.

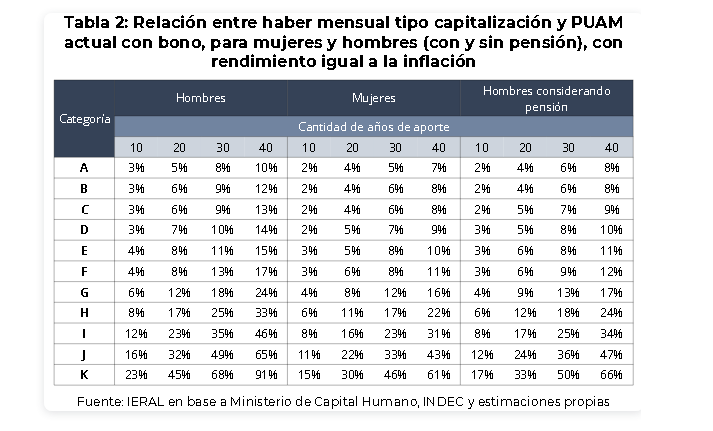
Con esa hipótesis, un hombre de categoría A que aporta durante 40 años acumularía recursos suficientes para financiar una renta equivalente a apenas el 9% de una jubilación mínima actual. Una mujer de la misma categoría llegaría al 6%, en parte por la mayor expectativa de vida utilizada en la simulación.

La situación mejora en la categoría K, pero tampoco alcanza el haber mínimo. Un hombre que aporta durante 40 años podría financiar el equivalente al 75% de una jubilación mínima, mientras que una mujer llegaría al 50%. Con 30 años de aportes, los porcentajes serían todavía menores: 56% para el hombre y 38% para la mujer.

El ejercicio también incorpora el caso de un trabajador varón que deja una pensión a su cónyuge. Allí la suficiencia del fondo acumulado disminuye todavía más, porque el ahorro debe financiar prestaciones durante un período adicional.

La conclusión del modelo es contundente en términos financieros: incluso cuatro décadas de aportes dentro del régimen no alcanzarían, bajo ese supuesto de rendimiento, para generar por sí solos una renta equivalente al haber mínimo.

El rendimiento cambia la ecuación, pero no para todos

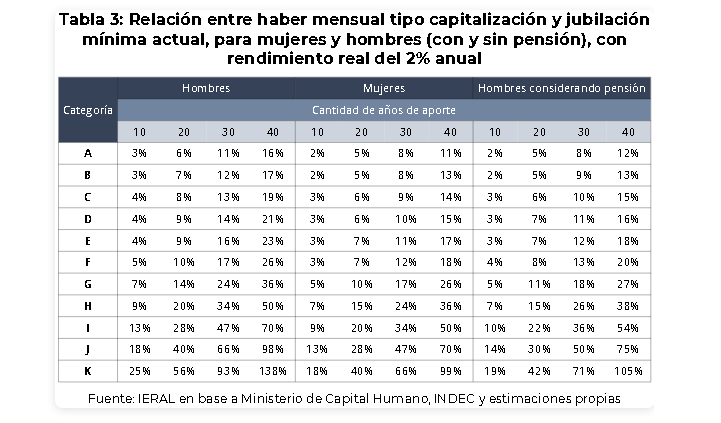
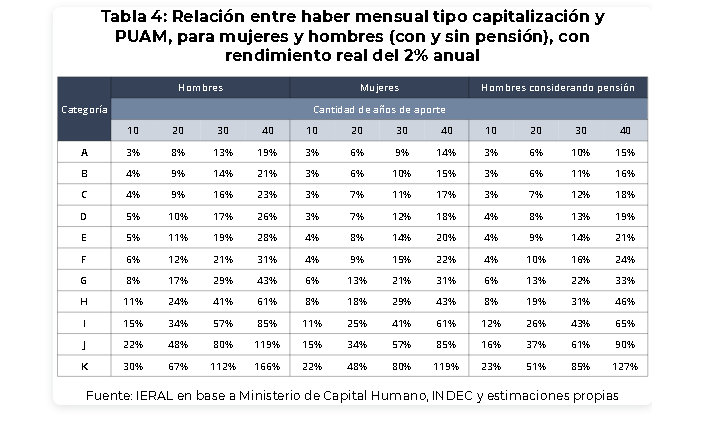
El segundo escenario del informe supone que los fondos obtienen un rendimiento anual real de dos puntos porcentuales por encima de la inflación. La capitalización mejora sustancialmente los resultados, aunque la suficiencia continúa concentrada en las categorías de mayores ingresos.
Con 40 años de aportes, solamente los hombres de categoría K alcanzarían o superarían una jubilación mínima bajo esa hipótesis, con un fondo equivalente al 138% del haber mínimo. Incluso contemplando una pensión para el cónyuge, el resultado sería equivalente al 105% de la mínima. En el caso de las mujeres de categoría K, el fondo permitiría financiar el 99% del haber mínimo.
La diferencia entre categorías muestra dónde se encuentra la principal tensión del régimen. El problema no es únicamente la cantidad de años aportados, sino la magnitud del aporte durante esos años y la capacidad de esos recursos para acumular capital.
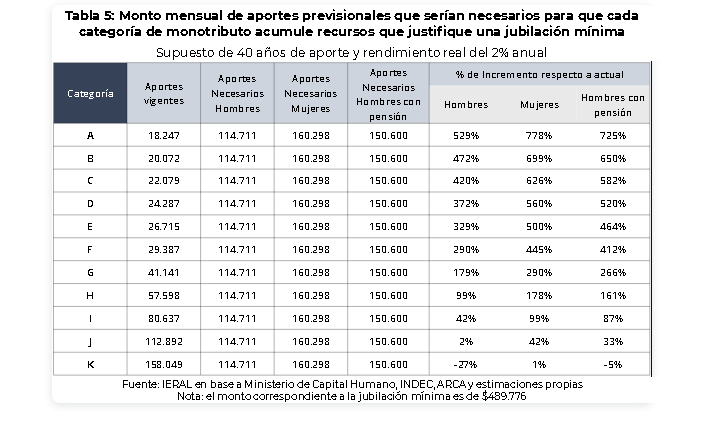
Para un monotributista de categoría A que aporta durante 40 años y obtiene un rendimiento real del 2% anual, IERAL calcula que el aporte mensual al SIPA debería aumentar 778% para una mujer y 725% para un hombre que deja pensión a su cónyuge para alcanzar una renta equivalente a la jubilación mínima bajo el modelo utilizado.
La solución no pasa solamente por subir la cuota

El propio informe plantea una disyuntiva que excede la discusión sobre cuánto debería pagar un monotributista. Una alternativa sería conservar la simplicidad del régimen, pero elevar progresivamente los aportes previsionales hasta niveles más próximos a los de otras modalidades laborales.

Otra posibilidad sería limitar el Monotributo a contribuyentes de ingresos efectivamente bajos y derivar al régimen general a quienes superen determinados niveles de actividad. En ambos casos, IERAL plantea que debería mejorar el control sobre la facturación para reducir los incentivos a permanecer artificialmente en categorías inferiores.
Ese punto es clave. Aumentar la cuota sin mejorar la correspondencia entre ingresos reales y categoría podría encarecer la formalidad para los trabajadores de menor escala sin resolver necesariamente el problema de fondo. La política previsional necesita que el aporte adicional se traduzca en una mayor capacidad de financiamiento futuro y, al mismo tiempo, que el sistema siga siendo accesible para quienes tienen ingresos bajos o irregulares.

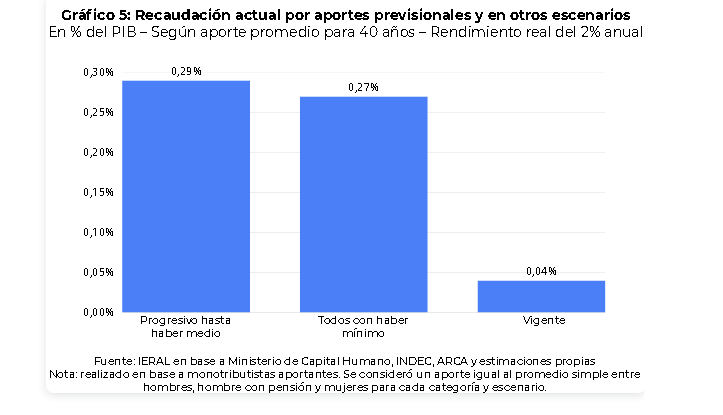
La simulación del IERAL calcula que si los aportes se incrementaran hasta permitir que un monotributista con 40 años de trayectoria alcance una jubilación mínima, la recaudación previsional asociada al régimen podría pasar del 0,04% al 0,27% del PIB. Si el esquema se graduara para vincular la categoría A con una jubilación mínima y la K con un haber equivalente a la jubilación promedio, la recaudación llegaría al 0,29% del PIB.

El debate previsional que queda planteado

El informe también coloca el problema dentro de una transformación demográfica más amplia. La proporción de personas de entre 0 y 14 años, según la proyección citada por IERAL, habría pasado del 31% de la población en 1991 a una estimación del 17% para 2030. Menos jóvenes y una población envejecida implican una presión creciente sobre cualquier sistema que deba financiar prestaciones para los adultos mayores.
Por eso, el desafío previsional no puede reducirse a discutir el monto de la jubilación cuando una persona llega a la edad de retiro. También requiere revisar cómo se construye el derecho durante las décadas anteriores: cuánto se aporta, sobre qué ingresos, durante cuánto tiempo y qué relación existe entre ese esfuerzo y la prestación futura.

IERAL propone analizar, entre otras alternativas, un esquema nocional. Bajo ese modelo, el Estado mantendría la administración pública del sistema, pero registraría los aportes realizados por cada trabajador y reconocería sobre ese saldo un rendimiento determinado. Al momento de jubilarse, el haber surgiría de esa trayectoria acumulada y no exclusivamente de variables vinculadas a los ingresos de los últimos años de actividad.

La propuesta no equivale a trasladar automáticamente el sistema argentino a una capitalización individual. De hecho, el propio informe advierte sobre los costos fiscales que tendría una transición desde un régimen de reparto hacia uno de capitalización, especialmente porque durante el cambio el Estado debería seguir financiando las prestaciones del sistema anterior.

La ventaja potencial del esquema nocional, según sus autores, sería mantener una administración pública y, al mismo tiempo, hacer más visible la relación entre aportes y beneficios. Esa conexión podría convertirse en un incentivo a la formalización y al cumplimiento, porque permitiría que cada trabajador conozca con mayor claridad qué prestación previsional puede sostener su trayectoria contributiva.

El dato más relevante que deja el informe no es entonces que el monotributo tenga un problema aislado. Es que la Argentina enfrenta una dificultad más amplia: millones de personas pueden acumular años de formalidad sin reunir aportes suficientes para financiar por sí mismas una prestación mínima. Resolver esa brecha exige preservar la puerta de entrada a la economía formal, pero también construir un sistema en el que la formalización tenga una consecuencia previsional comprensible, sostenible y proporcional al esfuerzo realizado durante la vida laboral.
Compartí esta noticia !

ANSES ajusta las jubilaciones desde julio: el haber mínimo sube a $411.989 y se actualizan las bases previsionales

Compartí esta noticia !

La Administración Nacional de la Seguridad Social (ANSES) oficializó una actualización del 2,15% para las jubilaciones, pensiones y parámetros previsionales que comenzará a regir con los haberes de julio. La medida replica la variación del Índice de Precios al Consumidor (IPC) de mayo y consolida el esquema de movilidad mensual vigente. Para el mercado interno, el impacto se concentra en la capacidad de consumo de millones de beneficiarios, mientras que para empleadores y estudios contables también implica nuevos valores para las bases imponibles del sistema previsional.

La actualización fue establecida mediante la Resolución 186/2026, publicada en el Boletín Oficial. Con este ajuste, el haber mínimo garantizado pasa a $411.989,33, mientras que el haber máximo asciende a $2.772.298,06. La Prestación Básica Universal (PBU) se ubicará en $188.466,31 y la Pensión Universal para el Adulto Mayor (PUAM) alcanzará $329.591,46.

El incremento responde al mecanismo de movilidad implementado por el Decreto de Necesidad y Urgencia 274/2024, que sustituyó la fórmula anterior por un esquema de actualización mensual atado a la inflación medida por el INDEC. Para julio, la variación aplicada corresponde al IPC de mayo: 2,15%.

En provincias del NEA, donde la participación de jubilaciones, pensiones y asignaciones dentro del ingreso disponible de los hogares tiene un peso significativo en numerosas economías locales, cada actualización previsional repercute sobre el consumo cotidiano. Comercios minoristas, farmacias, supermercados y prestadores de servicios suelen captar parte de esos ingresos durante los primeros días del calendario de pagos.

Sin embargo, el ajuste también mantiene el ritmo de indexación de las obligaciones previsionales para empleadores. La resolución redefine las bases imponibles utilizadas para calcular aportes y contribuciones al Sistema Integrado Previsional Argentino (SIPA), un dato relevante para empresas, áreas de recursos humanos y estudios contables.

Los principales cambios desde julio

Entre las modificaciones oficializadas se destacan:

  • Haber mínimo: $411.989,33.
  • Haber máximo: $2.772.298,06.
  • Prestación Básica Universal (PBU): $188.466,31.
  • Pensión Universal para el Adulto Mayor (PUAM): $329.591,46.
  • Base imponible mínima para aportes: $138.757,90.
  • Base imponible máxima: $4.509.567,41.

En el caso de quienes perciben el haber mínimo y continúan recibiendo el bono extraordinario de $70.000, el ingreso total alcanzará $481.989,33. La resolución difundida por ANSES únicamente actualiza los haberes previsionales; el bono mantiene el mismo valor nominal que viene aplicándose desde marzo de 2024.

Qué significa para empresas y trabajadores

La actualización mensual no sólo modifica los ingresos de jubilados y pensionados. También redefine parámetros técnicos utilizados en la liquidación previsional de trabajadores activos.

Las nuevas bases imponibles determinan el rango sobre el cual se calculan los aportes personales y contribuciones patronales previstos en la Ley 24.241, por lo que su actualización resulta relevante para empleadores privados, organismos públicos y profesionales dedicados a la administración laboral.

Además, la resolución establece que las remuneraciones de quienes soliciten su jubilación desde el 1 de julio de 2026 continuarán actualizándose conforme los índices fijados por la Subsecretaría de Seguridad Social para el cálculo del haber inicial.

La movilidad mensual mantiene alineadas las prestaciones previsionales con la inflación, pero también consolida un esquema en el que tanto ingresos previsionales como parámetros laborales se modifican todos los meses. Para empresas y actores económicos, la previsibilidad dependerá de la evolución del IPC y de la continuidad del bono extraordinario, cuya actualización permanece desacoplada de la fórmula de movilidad.

Compartí esta noticia !

El Gobierno impulsa una reforma estructural del sistema de pensiones

Compartí esta noticia !

El Gobierno Nacional presentó un proyecto de ley para reemplazar la Ley 27.793 y rediseñar el sistema de pensiones por invalidez. La iniciativa propone abandonar el esquema de emergencia vigente y avanzar hacia un régimen permanente con criterios unificados, controles reforzados y financiamiento explícito.

El movimiento no es solo técnico. Apunta a corregir distorsiones acumuladas y a redefinir la arquitectura de la política social en un área sensible. En ese marco, surge una tensión de fondo: ¿se trata de un ordenamiento necesario o de un cambio que podría reconfigurar el acceso a las prestaciones?

De la emergencia a un sistema permanente con reglas más estrictas

El proyecto parte de una crítica central al esquema actual: la coexistencia entre invalidez laboral y discapacidad. Según la propuesta oficial, esa dualidad generó superposición de criterios y debilitó el objetivo original de las pensiones.

La reforma plantea unificar el sistema bajo una única pensión por invalidez laboral, basada en la imposibilidad de trabajar y en condiciones verificables de vulnerabilidad económica. Este punto redefine el universo de beneficiarios y establece un criterio más restrictivo en la admisión.

En paralelo, se introduce un sistema de control continuo. El nuevo diseño contempla auditorías periódicas, cruces de datos entre organismos como ANSES, ARCA y SINTyS, reempadronamiento obligatorio y la posibilidad de suspensiones preventivas sujetas a revisión. En términos institucionales, esto implica pasar de controles ex post a un monitoreo permanente.

Otro eje clave es el financiamiento. A diferencia del régimen actual, el proyecto fija partidas específicas y establece que los recursos provendrán del Ministerio de Salud y, eventualmente, del Tesoro Nacional. La definición explicita el costo fiscal y lo integra a la planificación presupuestaria.

También se modifica el funcionamiento del nomenclador: deja de fijar aranceles y pasa a garantizar un piso prestacional basado en estándares de calidad. Los valores serán definidos mediante acuerdos entre financiadores y prestadores, mientras que el Estado nacional los actualizará trimestralmente a través de la SENADIS.

Control, ajuste y disputa de competencias

El rediseño impacta en varios frentes. Por un lado, fortalece la capacidad del Estado para auditar y ordenar el sistema, lo que podría responder a cuestionamientos sobre irregularidades y fraude. Por otro, introduce un esquema más exigente que podría limitar el acceso o revisar beneficios existentes.

En el plano político, la iniciativa también redefine el rol de las provincias. El proyecto promueve la federalización mediante convenios de gestión y asignación de recursos según competencias. Esto reduce la centralización en la Nación, pero abre una nueva negociación sobre responsabilidades y financiamiento entre jurisdicciones.

La combinación de mayor control, redefinición de criterios y descentralización configura un cambio de lógica: el sistema deja de operar como respuesta excepcional y pasa a estructurarse como política pública permanente. Ese pasaje no es neutro y puede generar tensiones entre el objetivo de orden fiscal y la cobertura social.

Un nuevo esquema

El proyecto marca un punto de inflexión en la política de pensiones. La transición desde un régimen de emergencia hacia uno permanente reconfigura reglas, actores y criterios de acceso.

En las próximas semanas, el debate legislativo pondrá a prueba el equilibrio entre control, financiamiento y alcance social. También definirá hasta dónde el nuevo esquema logra consolidarse sin abrir conflictos en un terreno donde cada modificación tiene impacto directo sobre miles de beneficiarios.

El rediseño ya está planteado. Lo que resta ver es cómo se procesa políticamente y qué forma final adopta en el Congreso.

Compartí esta noticia !

Misiones y Nación firman un convenio para avanzar en la regularización de la deuda previsional

Compartí esta noticia !

El Ministerio de Capital Humano de la Nación, a través de la Administración Nacional de la Seguridad Social (ANSES), firmó un convenio con el gobierno de Misiones con el objetivo de avanzar en la regularización de la deuda vinculada al sistema previsional de la provincia. El acuerdo fue rubricado por el gobernador Hugo Passalacqua en un encuentro con la ministra Sandra Pettovello y el director ejecutivo de ANSES, Fernando Bearzi.

El entendimiento busca establecer un mecanismo de trabajo para comenzar a normalizar la situación derivada del déficit de la caja previsional misionera -administrada por el Instituto de Previsión Social (IPS)- que no fue transferida a la órbita nacional durante el proceso de reformas previsionales de la década de 1990.

Como parte del acuerdo, la provincia se compromete a abstenerse de iniciar acciones legales de reclamo mientras se avanza en la revisión técnica de los montos adeudados y en la definición de un esquema de compensación progresiva.

Passalacqua valoró el entendimiento como un paso en la dirección correcta para resolver un conflicto de larga data entre la provincia y la Nación.

“Es para normalizar de a poco la deuda por la caja previsional no transferida a Nación desde los años noventa, que nos deben desde 2018. Buen paso la verdad”, señaló el mandatario en diálogo con Economis.

Una deuda previsional acumulada

Misiones mantiene desde hace años un reclamo ante la ANSES por las transferencias que corresponden al financiamiento de su sistema previsional provincial. La provincia decidió conservar su caja jubilatoria -a diferencia de otras jurisdicciones que la transfirieron al sistema nacional-, lo que habilita la compensación del déficit previsional mediante convenios con el Estado nacional.

De acuerdo con informes oficiales del gobierno misionero, la deuda acumulada por este concepto alcanzaba hacia fines de 2024 los 300.000 millones de pesos, correspondientes principalmente a los déficits registrados entre 2019 y 2024.

La falta de actualización y transferencia de esos fondos impactó en las cuentas públicas provinciales, ya que el financiamiento del sistema previsional debe sostenerse con recursos propios cuando los envíos nacionales se retrasan o no se concretan.

Misiones, bajo la gestión de Passalacqua, viene insistiendo en el cumplimiento de los pactos fiscales firmados entre Nación y las provincias, que establecen mecanismos de compensación para las jurisdicciones que mantuvieron sus sistemas previsionales propios.

En ese marco, el gobierno provincial exige el envío de fondos para el Instituto de Previsión Social, señalando que los retrasos en las transferencias se arrastran desde hace años y continúan incluso bajo la actual administración nacional. Esta situación, advierten desde la provincia, genera presión sobre el financiamiento del sistema de jubilaciones y pensiones provincial.

Frente a este escenario, Misiones intensificó en los últimos meses las gestiones administrativas y la verificación técnica de los datos previsionales para sustentar el reclamo ante la Nación. Incluso, desde el gobierno provincial se llegó a analizar la posibilidad de avanzar con medidas judiciales para exigir el cumplimiento de los compromisos asumidos.

El convenio firmado con la ANSES abre ahora una instancia de revisión técnica de la deuda y establece una mesa de trabajo entre el organismo nacional y el gobierno provincial para auditar los números del sistema previsional y avanzar en un esquema gradual de compensación.

En términos fiscales, la normalización de estas transferencias resulta clave para la provincia, ya que el financiamiento del sistema jubilatorio constituye uno de los compromisos estructurales más relevantes del presupuesto público.

Para Misiones, el acuerdo representa un paso inicial hacia la resolución de un reclamo histórico que afecta de manera directa la sostenibilidad del Instituto de Previsión Social y el equilibrio de las cuentas provinciales.

Compartí esta noticia !

Según CEPA los jubilados tuvieron una pérdida del 27,4% en los haberes previsionales

Compartí esta noticia !

El cambio en la fórmula de movilidad jubilatoria impulsado por el Gobierno desde diciembre de 2023 provocó una pérdida acumulada del 27,4% en los haberes previsionales, según un estudio privado. El impacto es mayor en quienes cobran la jubilación mínima, debido al congelamiento del bono compensatorio, una de las principales herramientas de refuerzo del ingreso. La modificación fue clave para el superávit fiscal, pero consolidó un deterioro del poder adquisitivo del sistema previsional.

La alteración del esquema se implementó a través del DNU 274/2024, que dejó sin efecto la Ley 27.609 y estableció un mecanismo de actualización exclusivamente atado a la inflación. De acuerdo con un informe del Centro de Economía Política Argentina (CEPA), esta decisión implicó un quiebre en la dinámica de recuperación de los haberes y consolidó una pérdida real significativa.

El cambio de fórmula y la brecha en los haberes

Según el relevamiento de CEPA, tras los aumentos por inflación aplicados en diciembre, la jubilación mínima sin bono se ubicó en $340.886. Sin embargo, de haberse mantenido vigente la fórmula anterior, el haber mínimo habría alcanzado los $434.279, lo que representa una brecha mensual de $93.393 para los beneficiarios.

El informe sostiene que “la fórmula anterior, en el tiempo, hubiera sido superadora para los haberes jubilatorios, y se la eliminó intencionalmente antes de que se produjeran las mejoras”. En esa línea, remarca que la modificación por decreto se produjo en el “preciso momento en que la fórmula anterior podría haber significado una mejora real en los haberes”.

El esquema derogado combinaba la recaudación de la seguridad social y la variación salarial, dos variables que presentan rezagos respecto de la inflación y que, cuando los precios comienzan a desacelerarse, permiten una recuperación real del ingreso. Con el sistema actual, CEPA advierte que las jubilaciones “no perderán poder adquisitivo, pero tampoco podrán recuperar” lo ya perdido.

El bono congelado y el mayor impacto en la jubilación mínima

La situación es más crítica entre quienes perciben la jubilación mínima, debido al congelamiento del bono compensatorio. Desde marzo de 2024, este refuerzo se mantiene fijo en $70.000, lo que implicó una fuerte licuación de su valor real.

El análisis precisa que “mientras que los haberes se incrementaron entre marzo de 2024 y diciembre de 2025 un 154%, la mínima, con bono incluido, solo aumentó 101%”. Para conservar el poder de compra original frente a la evolución del haber básico, el bono debería haber ascendido en diciembre de 2025 a $177.485.

La diferencia de $107.485 mensuales representa, según el estudio, el recorte efectivo que enfrentan los jubilados de menores ingresos por la falta de actualización del refuerzo. En consecuencia, las jubilaciones con bono se ubican 16,8% por debajo de los niveles registrados en el último trimestre de la gestión anterior.

Efectos fiscales, vetos y fin de la moratoria previsional

El informe vincula directamente el cambio en la movilidad con la estrategia fiscal del Gobierno, al señalar que la nueva fórmula fue una de las herramientas que permitió alcanzar el superávit fiscal. Sin embargo, subraya que el ajuste recayó de manera significativa sobre el sistema previsional.

En términos históricos, el inicio de la actual gestión implicó un retroceso rápido de los haberes: una caída del 26,3% para las jubilaciones sin bono y del 21,3% para aquellas que lo perciben. Estos niveles sitúan el poder de compra actual un 3% por debajo del promedio de la década de 1990.

A este escenario se suman decisiones legislativas y administrativas. El informe recuerda que en agosto de 2025 el Poder Ejecutivo vetó una ley que preveía un aumento excepcional del 7,2% para completar la inflación de enero de 2024 y la actualización del bono a $110.000. De haberse aplicado, la jubilación mínima con bono “hubiera alcanzado en agosto los $446.935, recuperando el poder adquisitivo perdido” tras la asunción del actual gobierno.

Finalmente, la finalización de la moratoria previsional en marzo de 2025 agrava el panorama. Sin esta herramienta, CEPA advierte que “9 de cada 10 mujeres y 8 de cada 10 varones que alcanzan la edad de retiro no pueden jubilarse” por no reunir los 30 años de aportes. En esos casos, solo pueden acceder a la Pensión Universal para el Adulto Mayor (PUAM), equivalente al 80% de una jubilación mínima y con una edad de acceso más elevada para las mujeres.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin