ACARA

Motos: en Misiones los patentamientos crecieron 29% en agosto y superaron las 2.000 unidades

Compartí esta noticia !

El mercado de las dos ruedas mantiene encendido uno de los pocos motores del consumo de bienes durables. Y Misiones no queda al margen. En agosto se patentaron 2.031 motovehículos en la provincia, el mejor dato inmediato frente a las 1.835 unidades de julio y un volumen ampliamente superior a las 1.576 registradas un año atrás.

La comparación arroja dos números relevantes: el mercado misionero creció 10,7% en apenas un mes y 28,9% interanual. En ambos casos se trata de variaciones significativas, aunque la aceleración provincial todavía se ubica por debajo del extraordinario ritmo que exhibe el mercado argentino cuando se toma como referencia 2025.

El desempeño resulta todavía más significativo si se lo contrapone con el mercado de automóviles. Mientras los patentamientos de autos vienen mostrando retrocesos, las motos conservan una fuerte capacidad de expansión. Esa divergencia permite leer algo más profundo que un simple cambio en las preferencias: en un escenario de ingresos familiares todavía tensionados, la moto está funcionando cada vez más como vehículo de acceso a la movilidad individual.

Entre enero y agosto se patentaron en Misiones 16.934 motovehículos, contra 12.239 durante el mismo período de 2025. Son 4.695 motos adicionales en apenas un año, equivalentes a una expansión acumulada del 38,4%.

Es decir, el mercado provincial está vendiendo aproximadamente seis motos nuevas más por cada diez unidades que comercializaba un año atrás, si se mide el incremento absoluto contra la base de 2025.

Misiones explica actualmente alrededor del 2,8% de los patentamientos mensuales del país y el 2,9% del acumulado de 2026. Esta última participación prácticamente replica el 3% que representaba durante enero-agosto del año pasado.

Hay allí una primera particularidad: el mercado crece con mucha fuerza, pero Misiones no está ganando participación nacional, porque el boom de las motos se extiende prácticamente por todo el país.

Donde Misiones sí se destacó fue en la comparación contra julio. El mercado argentino avanzó apenas 1,8% mensual, desde 72.231 hasta 73.566 unidades. Misiones, en cambio, pasó de 1.835 a 2.031 patentamientos: +10,7%. La expansión mensual misionera fue casi seis veces la tasa nacional.

Eso permitió que la participación provincial subiera del 2,5% de julio al 2,8% en agosto.

La contracara aparece al mirar la comparación interanual. Argentina creció 34,2%, mientras Misiones avanzó 28,9%. Y en el acumulado enero-agosto, el país aumentó 41,2% contra el 38,4% provincial. La provincia, por lo tanto, acompaña el boom nacional de las motos, aunque a una velocidad algo menor en la comparación de largo plazo y con una marcada aceleración durante agosto.

Un mercado nacional camino a las 600 mil unidades

En todo el país se patentaron 73.566 motovehículos durante agosto, 1,8% más que en julio y 34,2% por encima de agosto de 2025, cuando se habían registrado 54.814.

El acumulado resulta todavía más contundente: 586.650 unidades en ocho meses, frente a 415.523 durante igual período de 2025. La diferencia es de 171.127 motos adicionales, equivalente a un crecimiento del 41,2%.

La composición del mercado también dice mucho acerca del fenómeno. De los 73.566 patentamientos de agosto, 72.073 correspondieron directamente a motocicletas, mientras que los scooters sumaron 1.257 unidades. Es decir, la motocicleta convencional explica prácticamente la totalidad del mercado.

También aparecen nichos pequeños pero con expansiones extraordinarias: los cuatriciclos crecieron 92% interanual y acumulan un aumento de 71,6% durante 2026, aunque sobre volúmenes mucho menores.

La diferencia entre motos y automóviles constituye posiblemente la variable económica más interesante. La moto reúne varias ventajas en una economía de ingresos todavía restringidos: menor desembolso inicial, cuotas más accesibles, menor consumo de combustible, costos inferiores de mantenimiento y una utilización intensiva tanto para movilidad personal como laboral. En ciudades y localidades donde el transporte público tiene menor cobertura o frecuencia, además, deja de ser solamente un bien de consumo para convertirse en una herramienta cotidiana.

Compartí esta noticia !

Los patentamientos bajaron 29,4% en agosto y Misiones acumula una retracción de 27,7%

Compartí esta noticia !

El mercado automotor argentino atraviesa 2026 con el freno puesto y Misiones aparece entre las provincias donde el ajuste se siente con mayor intensidad. Agosto dejó otra fotografía de esa divergencia: mientras en todo el país los patentamientos retrocedieron 19,1% interanual, en territorio misionero la caída alcanzó el 29,4%, diez puntos porcentuales por encima del promedio nacional.

De acuerdo con los datos de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA), durante agosto se patentaron 405 vehículos en Misiones, contra 574 del mismo mes del año pasado. Fueron 169 unidades menos en apenas doce meses. Frente a julio, cuando se habían registrado 414 vehículos, la baja fue más moderada, del 2,2%.

La comparación mensual, sin embargo, no alcanza para disimular el deterioro de fondo. Entre enero y agosto Misiones acumuló 3.893 patentamientos, frente a 5.381 unidades durante el mismo período de 2025. Son 1.488 vehículos menos, equivalentes a una caída acumulada del 27,7%.

En todo el país se patentaron 44.415 vehículos durante agosto, 19,1% menos que los 54.889 de agosto de 2025 y 1,5% por debajo de julio. En los primeros ocho meses del año se contabilizaron 385.091 unidades, contra 444.256 del mismo período anterior: una contracción acumulada del 13,3%.

La diferencia es considerable: el retroceso acumulado de Misiones, de 27,7%, más que duplica el 13,3% nacional.

También se deterioró el peso relativo de la provincia dentro del mercado. Entre enero y agosto de 2025 Misiones explicaba aproximadamente el 1,2% de todos los patentamientos argentinos. Este año su participación se redujo al 1%. En agosto, incluso, quedó en 0,9%.

Es decir, no se trata solamente de que se venden menos vehículos porque el mercado argentino se achicó. Misiones está perdiendo participación dentro de un mercado nacional que también está en retroceso.

Esa diferencia convierte al patentamiento de vehículos en otro termómetro del debilitamiento del consumo provincial. Un automóvil es, por definición, una compra que exige capacidad de ahorro, acceso al financiamiento o ingresos suficientemente elevados como para afrontar cuotas y costos asociados. Cuando las familias postergan decisiones de este tamaño, la señal excede al negocio de las concesionarias.

La comparación federal refuerza esa lectura. La retracción acumulada misionera del 27,7% se ubica entre las más pronunciadas del país. Entre las provincias con peores desempeños aparecen Santa Cruz, con una caída acumulada del 39,9%; La Rioja, con 34,4%; Salta, con 28,8%; Misiones, con 27,7%; San Luis, con 22,8%; Tierra del Fuego, con 22,6%, y La Pampa, con 21,5%.

En términos interanuales, Corrientes cayó 20,9% en agosto y Chaco 22,4%, frente al 29,4% misionero. Y en el acumulado, las bajas fueron del 15,3% en Corrientes y 17,1% en Chaco, nuevamente bastante menores al 27,7% de Misiones.

Siete de cada diez vehículos son importados

Mientras el mercado pierde volumen, por debajo ocurre una transformación estructural. El gráfico de ACARA muestra que en agosto los vehículos importados representaron alrededor del 70% de los patentamientos, mientras que los de origen nacional quedaron en torno al 30%. La relación es prácticamente inversa a la observada algunos años atrás.

La mayor disponibilidad de unidades provenientes del exterior, la aparición de nuevos jugadores y el crecimiento de marcas asiáticas están modificando aceleradamente la oferta. La competencia ya no ocurre solamente entre las automotrices tradicionales instaladas en Argentina y Brasil: China empieza a ocupar un lugar cada vez más visible.

El caso más evidente es BYD, que ya aparece novena entre las marcas de vehículos livianos del país. En agosto patentó 1.389 unidades, 38,3% más que en julio, y acumula 10.663 vehículos durante 2026, equivalentes al 2,9% del mercado de autos y comerciales livianos.

También crecen con fuerza BAIC, Chery, Haval, Jetour y otras marcas que hace apenas unos años tenían una participación marginal o directamente inexistente.

El contraste es llamativo: se achica el mercado, pero se multiplica la oferta.

Toyota mantuvo en agosto el liderazgo entre automóviles y comerciales livianos con 7.247 unidades y 17,4% de participación, seguida por Volkswagen con 5.184, Fiat con 4.718, Ford con 4.101 y Chevrolet con 3.910.

Pero el ranking esconde fuertes diferencias. Toyota cayó 25,5% interanual; Volkswagen, 40%; Fiat, 21,4%; Renault, 41%; Peugeot, 43,4%; Jeep, 41,2%; y Nissan, 48,6%. Ford limitó la baja de agosto al 11,3% y es una de las pocas grandes marcas que todavía muestra crecimiento acumulado en 2026: 5,3%.

En ocho meses Toyota sigue primera, con 53.221 unidades, seguida por Volkswagen con 48.402, Fiat con 44.661, Ford con 35.326 y Chevrolet con 31.499.

El ranking por modelos ofrece otra señal sobre la estructura del mercado argentino.

La Toyota Hilux fue nuevamente el vehículo más patentado de agosto, con 2.616 unidades, seguida por Ford Ranger con 1.781. Recién después aparece el Toyota Yaris Cross, con 1.619 unidades, y Ford Territory, con 1.601.

El Fiat Cronos, que durante años fue prácticamente sinónimo del liderazgo del mercado argentino, quedó quinto con 1.490 unidades y sufrió una caída interanual del 33,7%. En el acumulado enero-agosto retrocede 33,6%.

Hilux, además, lidera el año con 21.116 unidades, pese a caer 4,4% frente a 2025. La fortaleza de las pick-ups confirma que, incluso dentro de un mercado debilitado, siguen funcionando nichos vinculados al trabajo, el agro, las empresas y consumidores de mayores ingresos.

Otro fenómeno todavía pequeño frente al mercado convencional, pero imposible de ignorar, es la aceleración de los vehículos eléctricos.

BYD patentó 406 eléctricos durante agosto y concentró el 61,1% de ese segmento, mientras que Arcfox quedó segunda con 70 unidades y Chevrolet tercera con 67. En ocho meses BYD acumula 3.744 eléctricos y concentra 72,5% de ese mercado.

Compartí esta noticia !

Misiones aceleró el patentamiento de motos: vendió casi 15.000 unidades en siete meses y creció 39,5%

Compartí esta noticia !

El mercado de motovehículos mantiene un fuerte ritmo de crecimiento en Misiones y vuelve a mostrar a las motos como uno de los segmentos más dinámicos del consumo durable. En julio se patentaron 1.812 unidades en la provincia, equivalentes al 2,5% del total nacional, según los datos de la División Motovehículos de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA).

El resultado provincial presenta una lectura de dos velocidades. En la comparación mensual, los patentamientos de Misiones retrocedieron 12,1% respecto de junio, pero en términos interanuales registraron una expansión del 6,5%. La diferencia se vuelve considerable cuando se observa el desempeño acumulado: entre enero y julio se patentaron 14.880 motovehículos, un 39,5% más que en igual período de 2025.

Ese crecimiento posiciona a Misiones dentro de un escenario nacional de fuerte recuperación del mercado. De acuerdo con ACARA, durante julio se patentaron 71.217 motovehículos en todo el país, lo que representó un incremento interanual del 30,4%, frente a las 54.600 unidades registradas en julio de 2025. En relación con junio, cuando se habían patentado 68.850 unidades, el mercado nacional avanzó otro 3,4%.

La brecha entre el crecimiento acumulado provincial y nacional constituye uno de los datos más relevantes de la fotografía. Mientras Argentina acumuló 511.986 patentamientos entre enero y julio, con una mejora del 41,9% interanual, Misiones alcanzó 14.880 unidades y avanzó 39,5%. Es decir, la provincia acompaña la expansión general del mercado, aunque con una dinámica acumulada algo inferior a la media nacional.

El comportamiento de las motos también puede leerse como un indicador de las decisiones de movilidad de los hogares y de la actividad comercial vinculada a concesionarias, talleres, repuestos y servicios asociados. En territorios con una extensa red de localidades y distancias importantes entre centros urbanos, el motovehículo mantiene además un peso relevante como herramienta de movilidad cotidiana y de trabajo.

A nivel nacional, el liderazgo de marcas volvió a modificarse en julio. Honda conservó el primer lugar con 15.209 unidades, mientras que Gilera, con 8.590, pasó al segundo puesto y Motomel, con 8.186, quedó tercera. Keller, que había ocupado el segundo lugar en junio, descendió al cuarto puesto con 7.341 unidades, mientras que Corven completó el grupo de las cinco marcas más patentadas.

En modelos, la Honda Wave 110S recuperó el liderazgo del mercado argentino con 8.300 unidades patentadas. Detrás se ubicaron la Keller KN 110-8, con 6.288, y la Gilera Smash, con 6.251. La Motomel B110, con 4.763 unidades, quedó cuarta, mientras que la Corven Energy 110, con 3.901, completó el top cinco.

El dato de fondo es que el mercado argentino de motos atraviesa 2026 con una recuperación considerable respecto del año anterior. Para Misiones, el incremento acumulado del 39,5% permite observar que el repunte no se limita a los grandes centros urbanos: también alcanza a una provincia donde la motocicleta tiene una fuerte presencia como medio de transporte y como activo asociado a la actividad económica cotidiana.

Con 14.880 unidades patentadas en los primeros siete meses del año, Misiones ya construyó una base significativamente superior a la de 2025. El desafío para el segundo semestre será determinar cuánto de este crecimiento puede sostenerse en un mercado donde el financiamiento, los ingresos de los hogares y el costo de adquisición y mantenimiento siguen siendo variables decisivas para transformar la recuperación de los patentamientos en una expansión durable del consumo.

ACARA. Informe de Mercado Motos by CristianMilciades

Compartí esta noticia !

El mercado automotor se desplomó en Misiones: los patentamientos cayeron 43,7% en julio

Compartí esta noticia !

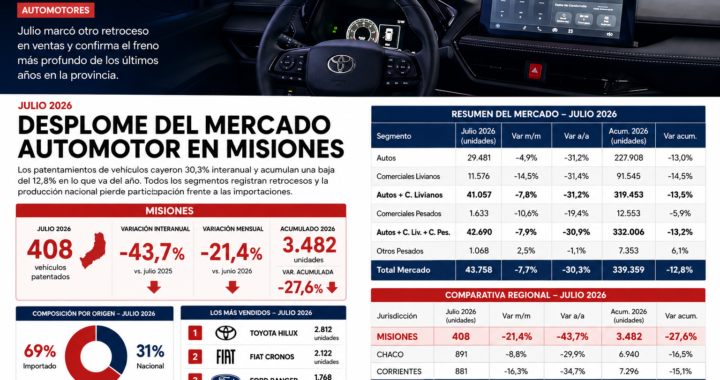
El mercado automotor profundizó su deterioro en Misiones durante julio. En la provincia se patentaron 408 vehículos, contra 519 unidades en junio y 725 en igual mes de 2025. La comparación muestra una caída mensual del 21,4% y un desplome interanual del 43,7%, uno de los retrocesos más pronunciados del país.

El freno también se consolida en el acumulado anual. Entre enero y julio se registraron en Misiones 3.482 unidades, frente a las 4.807 del mismo período del año pasado. Esto significa que se patentaron 1.325 vehículos menos y que el mercado provincial se contrajo un 27,6% en siete meses.

La magnitud del retroceso ubica a Misiones por debajo del desempeño promedio del país. A nivel nacional, julio cerró con 43.758 patentamientos, una baja del 30,3% interanual y del 7,7% frente a junio. En el acumulado, Argentina registró 339.359 unidades, 12,8% menos que entre enero y julio de 2025.

En otras palabras, la caída acumulada de Misiones fue más del doble que la registrada por el mercado nacional: -27,6% contra -12,8%. La provincia representó apenas el 0,9% de los patentamientos de julio y quedó en el puesto 19 del ranking jurisdiccional.

MERCADO AUTOMOTOR

El desplome de los patentamientos en Misiones

Julio de 2026 y acumulado enero-julio

408 vehículos patentados
-43,7% variación interanual
-21,4% frente a junio
-27,6% acumulado 2026
Jurisdicción Julio 2026 Junio 2026 Julio 2025 Var. mensual Var. interanual Acum. 2026 Var. acum.
Misiones 408 519 725 -21,4% -43,7% 3.482 -27,6%
Chaco 891 977 1.271 -8,8% -29,9% 6.940 -16,5%
Corrientes 881 1.052 1.349 -16,3% -34,7% 7.296 -15,1%
Total país 43.758 47.415 62.818 -7,7% -30,3% 339.359 -12,8%

Misiones sufrió la mayor caída del NEA

La comparación regional también expone la profundidad de la crisis. Chaco patentó 891 vehículos y retrocedió 29,9% interanual, mientras que Corrientes registró 881 unidades, con una caída del 34,7%. Misiones, con 408 operaciones y una baja del 43,7%, tuvo el desempeño más negativo del Nordeste.

En el acumulado, Chaco cayó 16,5%, Corrientes 15,1% y Misiones 27,6%. Incluso Formosa, que presentó un volumen menor -311 vehículos en julio-, mostró una reducción interanual más moderada, del 25,2%.

El retroceso revela un mercado provincial cada vez más reducido, afectado por la debilidad de la demanda y la postergación de decisiones de compra de bienes durables.

Caídas generalizadas en el mercado nacional

El deterioro no estuvo limitado a los automóviles particulares. En julio, los autos y comerciales livianos sumaron 41.057 unidades en todo el país, con una baja interanual del 31,2%. Los comerciales pesados retrocedieron 19,4%, mientras que el total del mercado cayó 30,3%.

Los automóviles registraron 29.481 patentamientos, 31,2% menos que un año atrás. Los comerciales livianos alcanzaron 11.576 unidades, con una caída del 31,4%, mientras que los pesados totalizaron 1.633 operaciones y retrocedieron 19,4%.

Toyota se mantuvo como la marca líder entre autos y comerciales livianos, con 7.102 unidades en julio, aunque presentó una caída interanual del 29,5%. Le siguieron Fiat, con 5.244 vehículos y una baja del 37,2%, y Volkswagen, con 5.073 unidades y una contracción del 43,4%.

Entre los modelos, la Toyota Hilux encabezó el ranking nacional con 2.812 unidades. El Fiat Cronos quedó segundo, con 2.122, y la Ford Ranger tercera, con 1.768 patentamientos. El Toyota Yaris Cross, protagonista de la imagen, se ubicó quinto, con 1.339 unidades.

Un segundo semestre cuesta arriba

El balance de julio confirma que la recuperación del sector automotor perdió impulso. En Misiones, el volumen mensual quedó 317 unidades por debajo del registrado un año atrás y la caída acumulada superó ampliamente el promedio argentino.

La evolución de los próximos meses dependerá de las condiciones de financiamiento, el ingreso disponible de las familias, las promociones de las terminales y la capacidad de los concesionarios para sostener planes comerciales. Por ahora, los números muestran un mercado provincial que no solo vende menos, sino que se contrae a una velocidad significativamente mayor que el conjunto del país.

Compartí esta noticia !

Ventas de maquinaria agrícola: cae la facturación pese al movimiento comercial

Compartí esta noticia !

El mercado argentino de maquinaria agrícola transitó un primer trimestre de 2026 con señales mixtas. Si bien la comercialización mantuvo un volumen relevante, la combinación de menores precios reales, una fuerte caída de la producción nacional y la cautela de los productores se tradujo en una contracción significativa de la facturación del sector. No obstante, el repunte observado hacia finales de marzo, impulsado por Expoagro y una mayor oferta de financiamiento, abre expectativas de recuperación para los próximos meses.

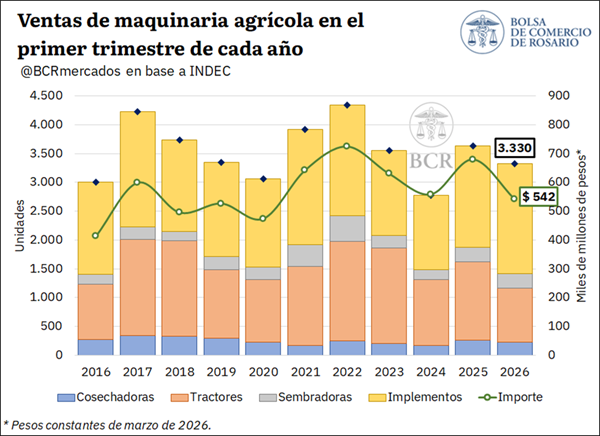
De acuerdo con un informe elaborado por la Bolsa de Comercio de Rosario (BCR), sobre la base de datos del Instituto Nacional de Estadística y Censos (INDEC), entre enero y marzo se comercializaron 3.330 unidades de maquinaria agrícola —incluyendo tractores, cosechadoras, sembradoras e implementos—, lo que representa una caída interanual del 8,2% y un nivel 8,5% inferior al promedio de los últimos cinco años.

Con un total de 3.330 unidades comercializadas, la facturación por ventas de maquinaria agrícola ascendió a $ 541.500 millones en el primer trimestre de 2026. Se advierte un retroceso en las ventas, en simultáneo con una caída real en los precios.

En el presente artículo se analiza el desempeño de las ventas de maquinaria agrícola a nivel nacional durante el primer trimestre de 2026, a partir de los datos provistos por el Instituto Nacional de Estadística y Censos (INDEC). Las cifras de montos facturados, originalmente expresadas en precios corrientes, se deflactaron para aislar el efecto del incremento de precios utilizando el Índice de Precios al Consumidor (IPC). En consecuencia, los montos aquí presentados se expresan en pesos constantes de marzo de 2026.


1.    Evolución de las ventas totales.

Según datos del INDEC, las ventas de maquinaria agrícola en Argentina, que comprenden la comercialización de tractores, cosechadoras, sembradoras e implementos, totalizaron 3.330 unidades en el primer trimestre de 2026. Este volumen marca una caída del 8,2% respecto al mismo período del año anterior y se ubica 8,5% por detrás del promedio de los últimos cinco años.

En términos de valor, la facturación total por ventas se ubicó en $ 541.500 millones entre enero y marzo de 2026, registrando una caída interanual real del 20,3% y posicionándose 16,3% por debajo del promedio del último quinquenio. En este sentido, la contracción más pronunciada en el monto facturado que en las unidades vendidas sugiere que parte de la caída en la facturación obedecería a una baja en los precios de la maquinaria comercializada durante el período.

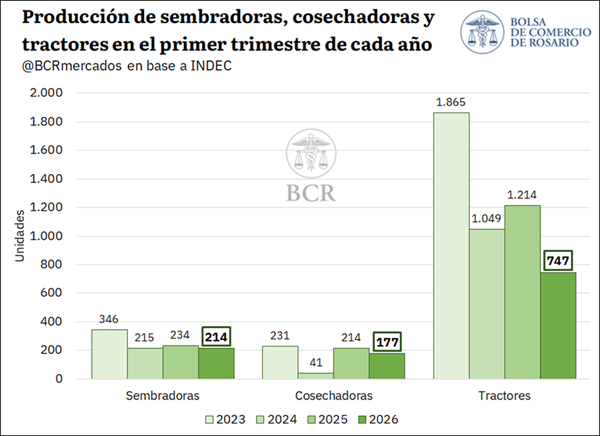
En paralelo, la producción local de maquinaria agrícola también se mostró a la baja. De acuerdo con los datos disponibles para tractores, cosechadoras y sembradoras del INDEC, se evidencia que en el primer trimestre de 2026 se produjeron en Argentina 1.138 unidades de estas maquinarias, lo que representa una caída del 31,5% respecto al mismo período del año anterior y del 36,9% frente al promedio de los tres años previos. La contracción estuvo explicada principalmente por una caída en la producción de tractores, la cual totalizó 747 unidades, un 38,5% menos que en 2025. En tanto, se produjeron 177 cosechadoras, con una baja interanual del 17,3%, y 214 sembradoras, un 8,5% por debajo del año anterior.

Al contrastar estos datos con las ventas de los mismos segmentos, se observa que la caída en las unidades vendidas resulta inferior a la disminución en la producción. Específicamente, mientras la producción de sembradoras, cosechadoras y tractores registró una baja del 31,5% interanual, la disminución en las ventas resultó del 24%. Esta divergencia podría sugerir una mayor participación de equipos importados, o la utilización de stocks previamente acumulados para atender parte de la demanda.

En lo que respecta a las unidades importadas, los datos de INDEC permiten realizar un análisis parcial respecto a la proporción de maquinaria de origen extranjero comercializada en el mercado local, dado que el organismo no distingue el origen de las sembradoras vendidas por aplicación de la normativa del secreto estadístico. No obstante, considerando únicamente el origen de las cosechadoras, tractores e implementos, se evidencia que el 16,4% de los equipos comercializados en el primer trimestre del año eran de origen extranjero.

En este marco, informes del sector destacan que la dinámica del mercado en el primer trimestre del año estuvo atravesada por cierta cautela en las decisiones de compra, a la espera de definiciones de producción, precios, oferta y financiamiento. En este sentido, los datos de patentamiento de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA) muestran un incipiente repunte a partir de marzo asociado principalmente a Expoagro, que dejó una mayor oferta comercial y mejores condiciones de financiamiento, así como también al avance de una cosecha abundante que se traduce en mayor liquidez para los productores.


2.    Evolución de las ventas por tipo de maquinaria agrícola

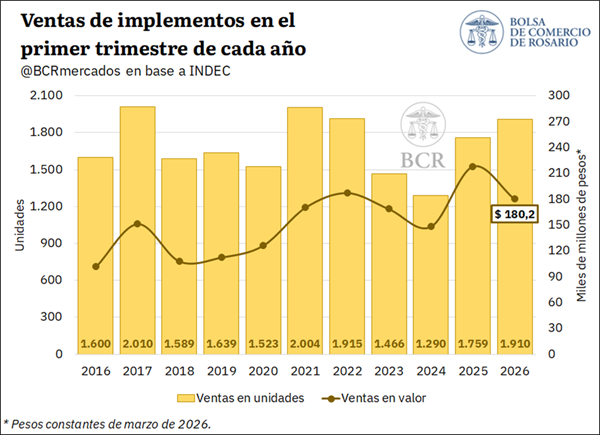
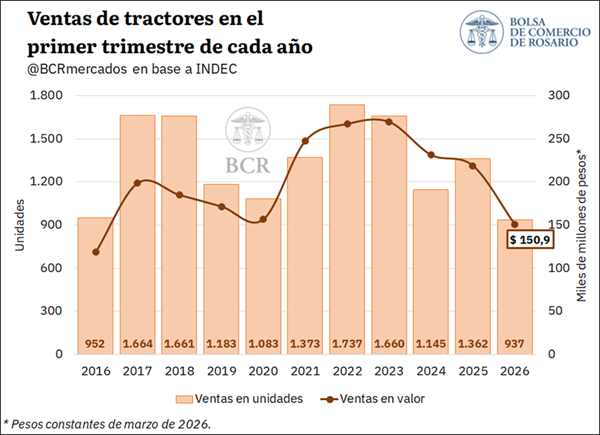
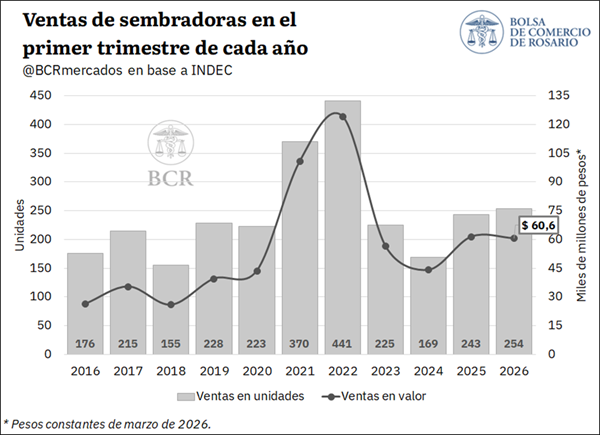
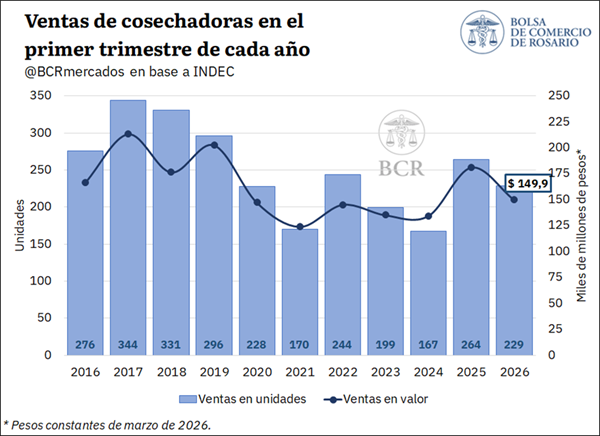
Realizando un análisis por tipo de maquinaria agrícola, se destaca que las máquinas que más se comercializaron en el primer trimestre de 2026 fueron los implementos, con 1.910 unidades vendidas, representando el 57% del total. La comercialización de tractores se posicionó en segundo lugar, con 937 unidades y una participación del 28%. Finalmente, las sembradoras totalizaron 254 unidades, mientras que las cosechadoras registraron 229 unidades vendidas, representando el 8% y 7% del total, respectivamente.

En términos de valor, los implementos también se ubicaron como el segmento de mayor facturación, con ventas por $ 180.200 millones y una participación del 33% sobre el total facturado por ventas. Luego se posicionaron los tractores, con $ 150.900 millones, y las cosechadoras, con $ 149.900 millones, ambos segmentos con una participación cercana al 28%. Finalmente, las sembradoras alcanzaron una facturación de $ 60.600 millones, equivalente al 11% del total.

Llevando la mirada al interior de cada tipo de maquinaria, se advierte que en el primer trimestre de 2026 se vendieron 1.910 unidades de implementos, marcando un crecimiento del 8,6% respecto al año anterior y del 13,2% frente al promedio de los últimos cinco años. No obstante, en términos de valor, la facturación de este segmento alcanzó $ 180.200 millones, lo que representa una caída real del 17,4% interanual debido a una baja del 23,9% en su precio unitario promedio, medido en términos reales.

En el caso de los tractores, se evidencia que se vendieron 937 unidades entre enero y marzo de 2026, lo que implica una caída del 31,2% respecto de igual período del año anterior y del 35,6% frente al promedio del último quinquenio. En términos monetarios, las ventas totalizaron $ 150.900 millones, registrando una contracción real del 31% interanual y ubicándose 38,9% por debajo del promedio. A diferencia de otros segmentos, el precio unitario de los tractores se mantuvo prácticamente estable frente al año anterior, con una suba real del 0,2%, aunque se mantuvo 6,3% por debajo del precio registrado en igual período de los últimos cinco años.

Por su parte, la cantidad vendida de sembradoras totalizó 254 unidades, marcando un incremento interanual del 4,5%, aunque ubicándose 12,3% por detrás del promedio del último quinquenio. En términos de valor, la facturación ascendió a $ 60.600 millones, prácticamente en línea con el año anterior, con una caída real del 1,3%. La menor facturación relativa se explica por una baja del 5,6% en el precio unitario promedio de estas máquinas. En relación con el promedio, el precio unitario de las sembradoras denota una baja del 9,5%, dejando una facturación 22% menor que en el último quinquenio.

Finalmente, por el lado de las cosechadoras, se registraron ventas por 229 unidades, un 13,3% menos que en el primer trimestre de 2025. Aun así, el volumen comercializado se ubicó 9,7% por encima del promedio de los últimos cinco años. En términos de facturación, las ventas alcanzaron $ 149.900 millones, con una baja real interanual del 17,2%, aunque todavía 4,1% por encima del promedio histórico reciente. En lo que respecta a los precios, su valor unitario promedio marcó una baja real del 4,6% interanual y se posicionó 6,3% por debajo del promedio de los últimos cinco años.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin