
Aerolíneas Argentinas

Aerolíneas Argentinas reduce en más de USD 57 millones el aval del Tesoro y gana tres años para refinanciar su deuda

Compartí esta noticia !

La decisión, formalizada mediante el Decreto 758/2026, no implica la eliminación de la garantía estatal, sino una renegociación de sus condiciones después de que Aerolíneas Argentinas acordara con el Banco Nación una reducción del monto adeudado y una extensión del plazo de financiamiento. El nuevo aval tendrá una vigencia de 36 meses, contados desde la contabilización de la operación, con 12 meses de gracia.

La diferencia entre ambos esquemas es significativa. El aval original, otorgado el 23 de julio de 2024, alcanzaba los USD 151.739.903, mientras que el nuevo instrumento establece un tope de USD 94.700.000, además de los intereses correspondientes. La reestructuración reduce, por lo tanto, la exposición potencial del Tesoro en aproximadamente USD 57 millones de capital, aunque mantiene al Estado como garante frente a un eventual incumplimiento.

Una reestructuración que busca bajar el riesgo fiscal sin cortar el financiamiento

El punto central del decreto está en el equilibrio entre dos objetivos: preservar la capacidad financiera de Aerolíneas Argentinas y, al mismo tiempo, disminuir el riesgo contingente que asume el Estado nacional.

El préstamo había sido utilizado para refinanciar obligaciones vinculadas a la adquisición de 20 aeronaves Embraer 190, incorporadas por la compañía entre 2010 y 2011. La nueva negociación con el Banco Nación permitió modificar las condiciones de aquella financiación, lo que obligó a adecuar también el aval del Tesoro.

El mecanismo aprobado establece que, si el Estado tuviera que hacer efectivo el aval por un incumplimiento de Aerolíneas, deberá ser notificado con una anticipación mínima de 15 días para realizar las previsiones de caja correspondientes. El esquema también obliga a la empresa a suscribir una adenda al contrato de contragarantía para resarcir al Tesoro por cualquier suma que eventualmente deba desembolsar.

La estructura revela que la reducción de la garantía no significa una transferencia completa del riesgo al Banco Nación. El Tesoro continúa respaldando la operación, pero con una exposición menor y mecanismos formales para recuperar los fondos si el aval llegara a ejecutarse.

La adenda mantiene como contragarantía la cesión, en segundo grado de prelación, de determinados derechos de cobro de Aerolíneas Argentinas en el exterior.

Entre ellos figuran ingresos derivados de la venta de pasajes mediante tarjetas Mastercard y Visa procesados a través de Worldpay, además de derechos de cobro asociados a los sistemas internacionales de liquidación de pasajes y cargas administrados a través de IATA. La cesión alcanza al capital y los intereses garantizados por el aval.

Desde una perspectiva financiera, el diseño busca que el Estado cuente con fuentes específicas de recupero ante una eventual ejecución de la garantía. Es un punto relevante porque transforma parte de los ingresos externos de la empresa en respaldo directo de una obligación contingente del Tesoro.

La discusión no se limita a una deuda

La reestructuración tiene una dimensión que excede la ingeniería financiera. Aerolíneas Argentinas cumple una función de conectividad en un país donde muchas rutas no se explican únicamente por su rentabilidad inmediata, sino también por su impacto territorial, turístico, productivo y social.

Para provincias alejadas de los principales centros económicos, la disponibilidad de conexiones aéreas incide sobre el acceso a mercados, la movilidad de profesionales, la actividad turística y la integración con el resto del país. En regiones como el NEA, donde las distancias terrestres elevan tiempos y costos, la sustentabilidad financiera del sistema aerocomercial tiene consecuencias concretas sobre la economía regional.

La solución de fondo, sin embargo, no surge únicamente de refinanciar pasivos. La reducción del aval mejora el perfil de riesgo fiscal de esta operación, pero el desafío estructural seguirá siendo construir una compañía capaz de sostener su conectividad con una estructura financiera que requiera cada vez menos respaldo contingente del Estado.

El dato a observar será qué ocurre durante los 36 meses de vigencia del nuevo aval. El primer año de gracia le otorga a Aerolíneas Argentinas una ventana para ordenar el flujo financiero antes de afrontar plenamente las obligaciones reestructuradas.

Para el Gobierno, la operación representa una reducción concreta del compromiso máximo garantizado, de USD 151,7 millones a USD 94,7 millones. Para Aerolíneas, significa más tiempo para administrar una deuda que quedó vinculada a la incorporación de los Embraer 190.

La verdadera prueba será si la reestructuración consigue cumplir ambos objetivos: proteger al Tesoro de una mayor exposición y preservar una conectividad aérea que sigue teniendo impacto directo sobre la integración económica y social del país.

Anexo 1 Decreto 758/2026 by CristianMilciades

Anexo 2 Decreto 758/2026 by CristianMilciades

Compartí esta noticia !

Argentina-España: la final del Mundial desata un negocio millonario con paquetes VIP de hasta US$ 35.000 por persona

Compartí esta noticia !

La clasificación de la Selección Argentina a la final del Mundial 2026 no solo desató una ola de entusiasmo deportivo. También activó una economía paralela donde el lujo, la exclusividad y la escasez impulsaron un mercado que mueve millones de dólares en cuestión de horas. A tres días del partido frente a España, viajar a Estados Unidos se convirtió en una carrera contrarreloj para quienes buscan vivir el encuentro desde el estadio, aunque el costo de esa experiencia quedó reservado para un reducido grupo de viajeros de alto poder adquisitivo.

La demanda fue tan intensa que los vuelos comerciales disponibles prácticamente desaparecieron pocas horas después de la victoria frente a Inglaterra. Según datos del sector turístico, las búsquedas de pasajes hacia Nueva York aumentaron un 6.000% inmediatamente después de la clasificación argentina, reflejando un fenómeno que excede el interés deportivo y alcanza a toda la cadena de servicios vinculados al turismo internacional.

El impacto también se trasladó a Aerolíneas Argentinas, que respondió con dos vuelos especiales operados con Airbus A330-200. Los 540 lugares ofrecidos se agotaron en apenas doce horas, confirmando una demanda muy superior a la capacidad disponible.

Frente a ese escenario, la aviación ejecutiva encontró una oportunidad de negocios. Empresas especializadas comenzaron a ofrecer paquetes integrales que incluyen vuelos privados, alojamiento, traslados y entradas preferenciales para la final.

Entre las propuestas más exclusivas aparece Oliver Jets, que comercializa una experiencia completa desde Buenos Aires por US$ 35.000 por pasajero. El paquete contempla el traslado en aeronaves privadas junto con servicios premium diseñados para clientes corporativos y viajeros de alto patrimonio.

Otras compañías optaron por comercializar directamente las aeronaves. Flyzar ofrece un vuelo privado para grupos de hasta 14 pasajeros con un costo cercano a los US$ 200.000 por avión, lo que representa alrededor de US$ 15.000 por persona con ocupación completa. En tanto, Welojets cotiza vuelos desde US$ 130.000 para aeronaves ejecutivas de diez pasajeros o más, cifra a la que deben sumarse tasas aeroportuarias extraordinarias en Nueva York que rondan los US$ 15.000 debido a la elevada demanda de operaciones privadas durante el fin de semana de la final.

La otra gran variable del mercado son las entradas. Conseguir un ticket para presenciar el partido entre Argentina y España se convirtió en uno de los activos más demandados del Mundial. En la reventa oficial, los valores oscilan entre US$ 7.000 y US$ 39.000, dependiendo de la ubicación y del acceso a sectores de hospitalidad, consolidando un segmento donde la experiencia deportiva se fusiona con el turismo de lujo y el entretenimiento corporativo.

La presión sobre la demanda también alcanzó al alojamiento. Encontrar disponibilidad para el fin de semana de la final implica desembolsar alrededor de $778.000 para las opciones hoteleras más económicas, mientras que un departamento para dos personas durante tres noches puede superar los $998.000, reflejando el fuerte incremento de precios que suele acompañar a los grandes eventos internacionales.

Más allá del resultado deportivo, la final entre Argentina y España confirma cómo los grandes acontecimientos globales generan un importante efecto económico sobre múltiples sectores. Aviación, hotelería, gastronomía, transporte y entretenimiento conforman un ecosistema que multiplica ingresos alrededor del espectáculo deportivo.

En ese contexto, la final del Mundial 2026 también exhibe una creciente segmentación del mercado turístico. Mientras miles de hinchas agotaron en pocas horas las alternativas tradicionales para acompañar a la Selección, otro grupo accede a experiencias personalizadas donde el viaje, la hospitalidad y el acceso exclusivo forman parte de un producto premium cuyo valor puede superar ampliamente el ingreso anual de una familia promedio argentina.

Compartí esta noticia !

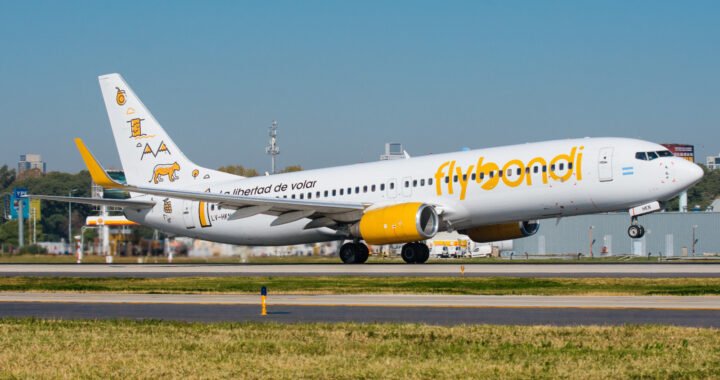
Flybondi opera con apenas dos aviones y acumula más de 2.500 vuelos cancelados

Compartí esta noticia !

La promesa de democratizar el acceso al transporte aéreo en Argentina atraviesa su momento más crítico. Flybondi, la principal aerolínea low cost del país durante los últimos años, enfrenta una crisis operativa y financiera que amenaza con alterar el equilibrio del mercado aerocomercial argentino. Con apenas dos aeronaves en servicio y una flota mayoritariamente paralizada, la compañía acumula más de 2.500 vuelos cancelados en los últimos doce meses y ya afectó a más de 350.000 pasajeros.

La magnitud del deterioro quedó expuesta en los últimos días cuando la empresa llegó a operar desde el Aeroparque Jorge Newbery con un solo avión activo. Esa situación obligó a realizar apenas cuatro vuelos programados mientras otros doce servicios debieron ser cancelados, profundizando una tendencia que se viene agravando desde fines de 2025.

Los números reflejan una situación inédita para una empresa que llegó a posicionarse como la segunda operadora del mercado doméstico. Según datos relevados por la consultora Adventus, entre junio de 2025 y mayo de 2026 Flybondi canceló más de 2.500 vuelos. A ello se suma un indicador que preocupa tanto a pasajeros como a organismos de control: durante mayo pasado apenas el 26,64% de sus operaciones logró cumplir con los horarios previstos, mientras que el 46,93% de los vuelos programados terminó cancelado.

La comparación con el resto de la industria expone la profundidad de la crisis. Mientras Aerolíneas Argentinas y Jetsmart mantienen niveles de puntualidad cercanos al 90% y tasas de cancelación inferiores al 1%, Flybondi exhibe una brecha operativa que ya no puede explicarse únicamente por problemas coyunturales.

Una flota paralizada por deudas y mantenimiento

El principal cuello de botella se encuentra en la disponibilidad de aeronaves. Actualmente, once aviones permanecen fuera de servicio debido a una combinación de problemas de mantenimiento, incumplimientos en contratos de leasing y deudas con proveedores internacionales.

Fuentes del sector aeronáutico sostienen que algunas de las aeronaves enviadas a México para trabajos de mantenimiento mayor no pudieron regresar al país debido a compromisos financieros impagos que rondarían los 5,5 millones de dólares. La situación redujo drásticamente la capacidad operativa de la compañía y limitó su posibilidad de cumplir con la programación comercial.

El escenario revela un problema más profundo que una simple contingencia técnica. Especialistas del sector estiman que Flybondi necesita una inyección inmediata de al menos 25 millones de dólares para recomponer parcialmente su operación y recuperar parte de la flota inmovilizada. Sin embargo, las dificultades para conseguir nuevos inversores y la pérdida de confianza del mercado complican cualquier proceso de recapitalización.

Un modelo bajo presión

La crisis también pone en discusión algunos aspectos del modelo de negocios que caracterizó a la compañía durante los últimos años. Diversas fuentes del mercado señalan que la empresa continuó comercializando vuelos por encima de su capacidad operativa real, una práctica que le permitía generar ingresos anticipados, pero que terminó multiplicando cancelaciones y reprogramaciones.

El resultado fue un progresivo deterioro de la confianza de los pasajeros. En un sector donde la previsibilidad es un activo fundamental, las reiteradas interrupciones comenzaron a empujar parte de la demanda hacia competidores que ofrecen mayores niveles de cumplimiento.

Para una provincia como Misiones, donde la conectividad aérea resulta estratégica para el turismo, los negocios y la integración con otros centros económicos del país, la situación de Flybondi adquiere una relevancia especial. La compañía había logrado consolidar una participación significativa en rutas federales y en destinos turísticos que dependen fuertemente del transporte aéreo.

El desafío para la ANAC y el mercado

La Administración Nacional de Aviación Civil (ANAC) ya había detectado señales de alarma durante los últimos meses de 2025. El organismo aplicó sanciones y labró actas por cancelaciones masivas y modificaciones de itinerarios sin notificación adecuada a los pasajeros.

Sin embargo, las medidas regulatorias no lograron revertir una tendencia que continuó profundizándose durante 2026.

El impacto excede a la propia compañía. La pérdida de capacidad de una de las principales operadoras del mercado genera una redistribución forzada de pasajeros, presiona sobre la oferta disponible y modifica el mapa competitivo del cabotaje argentino.

Cambio de conducción y promesas incumplidas

La crisis coincide además con una etapa de cambios internos. A fines de mayo, Mauricio Sana se desvinculó del grupo COC Global Enterprise, controlador de la compañía, luego de más de siete años vinculado al proyecto. Meses antes había dejado la conducción ejecutiva de la aerolínea, siendo reemplazado por Paz Lovisolo, quien actualmente ocupa también la presidencia de la empresa.

El cambio de control accionario había despertado grandes expectativas. Cuando el grupo encabezado por Leonardo Scatturice tomó las riendas de Flybondi en 2025, anunció un ambicioso plan de expansión que contemplaba la incorporación de hasta 35 aeronaves y un crecimiento superior al 230% de la flota en cuatro años.

La realidad terminó siendo muy distinta. Las dificultades para incorporar aviones alquilados, los problemas financieros y la creciente complejidad operativa transformaron aquel plan de expansión en una meta cada vez más lejana.

A ello se sumó una creciente exposición pública del nuevo grupo controlador. Scatturice quedó bajo los reflectores tras diversas controversias mediáticas, entre ellas las versiones vinculadas al ingreso al país de un avión de su propiedad con equipaje que presuntamente no habría sido inspeccionado por la Aduana. Aunque el episodio no derivó en consecuencias judiciales, incrementó la atención sobre el grupo empresario.

Compartí esta noticia !

El Gobierno fija presupuestos con superávit para Aerolíneas Argentinas, Intercargo y EANA y busca sostener el “déficit cero” en el sector aeronáutico

Compartí esta noticia !

El Gobierno nacional aprobó los presupuestos 2026 de Aerolíneas Argentinas, Intercargo y la Empresa Argentina de Navegación Aérea (EANA), tres compañías estatales clave del sistema aerocomercial argentino. Las decisiones quedaron formalizadas el 6 de marzo a través de resoluciones del Ministerio de Economía, que habilitan los planes de acción y los cálculos presupuestarios para el próximo ejercicio.

El dato central que busca exhibir la administración económica es político además de contable: las tres empresas proyectan superávit financiero en 2026 y, según la planificación oficial, no requerirán transferencias del Tesoro para sostener sus operaciones. La señal se alinea con la política de gasto restrictivo impulsada desde el Ministerio de Economía y refuerza un mensaje que el Gobierno intenta instalar en torno a las empresas públicas: funcionamiento con equilibrio fiscal mientras permanece abierta la discusión sobre su eventual privatización.

La pregunta que se abre ahora es doble. Por un lado, si estas proyecciones se sostendrán en un sector atravesado por tensiones laborales y demandas salariales. Por otro, si el ordenamiento financiero de las compañías funciona como antesala de futuras definiciones sobre su propiedad.

El marco institucional: empresas públicas bajo la lógica del equilibrio fiscal

Las resoluciones que aprobaron los presupuestos se dictaron en el marco del régimen presupuestario para empresas públicas previsto por la Ley 24.156, que regula la planificación financiera de entes estatales fuera de la administración central.

En la práctica, esto implica que cada empresa presenta un plan de acción y presupuesto anual que debe recibir aval del Ministerio de Economía. En esta ocasión, el enfoque adoptado por la cartera económica responde a una directriz general: operaciones autosustentables y gasto contenido.

La suma de las tres compañías proyecta gastos operativos por $3.869.858.214.471. Sobre ese nivel de actividad, el Gobierno estima un ahorro de $173.563.914.841, lo que derivaría en un superávit financiero consolidado de $40.749.146.484.

Detrás de esos números se encuentra la lógica central de la política económica: limitar el uso de recursos del Tesoro para empresas estatales y demostrar que el sistema aerocomercial público puede operar sin subsidios directos.

Aerolíneas Argentinas: superávit con inversiones que presionan las cuentas

Dentro del esquema aeronáutico estatal, Aerolíneas Argentinas concentra el mayor volumen presupuestario. Para 2026, el Gobierno aprobó ingresos operativos por $3.725.414.963.686 y gastos por $3.548.847.856.125, lo que arrojaría un resultado operativo positivo de $176.567.107.561.

En términos económicos, el ahorro estimado alcanza $90.967.011.104, mientras que el superávit financiero proyectado asciende a $32.870.702.081.

Sin embargo, la ecuación muestra un matiz relevante: el margen superavitario sería 7,7% menor al del ejercicio anterior, en parte por inversiones de capital vinculadas a la renovación de la flota. El plan financiero contempla la incorporación de nuevas aeronaves para responder al crecimiento de la demanda y a las limitaciones que genera la antigüedad de parte de la flota.

Esa combinación —equilibrio fiscal con inversión en infraestructura— define el desafío central de la aerolínea estatal para el próximo año.

Intercargo: rentabilidad en un mercado ahora competitivo

La empresa encargada de los servicios de rampa y asistencia en tierra en aeropuertos también tendrá proyecciones positivas en 2026.

El presupuesto aprobado prevé ingresos operativos por $126.417.438.752 y gastos por $117.775.929.686, lo que generaría una ganancia operativa de $8.641.509.066.

El resultado económico proyectado alcanza $7.713.932.808, mientras que el superávit financiero estimado asciende a $7.828.539.207.

La situación de Intercargo tiene un componente político adicional. En los últimos meses la empresa quedó expuesta a un nuevo escenario regulatorio: la política de “Cielos Abiertos” habilitó la entrada de múltiples operadores privados en el servicio de handling, lo que terminó con la exclusividad operativa que mantenía la compañía estatal.

En ese contexto, el Gobierno busca que Intercargo recupere capacidad de generar recursos propios antes de avanzar en definiciones más estructurales sobre su futuro.

EANA: superávit mínimo en medio de inversiones en infraestructura

La Empresa Argentina de Navegación Aérea (EANA) —responsable de la gestión del tráfico aéreo y el control de navegación— también proyecta números positivos, aunque con un margen mucho más reducido.

El presupuesto aprobado contempla ingresos operativos por $278.117.399.589 y gastos por $203.234.428.660, lo que deja un resultado operativo de $74.882.970.929.

No obstante, el resultado financiero final se reduce considerablemente por el peso de las inversiones en infraestructura: el superávit proyectado se ubica en apenas $49.905.196.

El dato refleja la naturaleza del organismo. A diferencia de las otras empresas del sector, EANA requiere inversiones constantes en tecnología y sistemas de navegación, lo que altera su equilibrio financiero incluso cuando el resultado operativo es amplio.

Un sector en equilibrio contable, pero con tensiones abiertas

La aprobación de los presupuestos llega en un contexto donde el sistema aerocomercial estatal atraviesa tensiones laborales. Los trabajadores de las tres compañías mantienen reclamos por recomposición salarial y mejoras en las condiciones de trabajo.

Esa variable introduce un factor de incertidumbre sobre las proyecciones financieras. Cualquier modificación significativa en los costos laborales podría alterar el equilibrio que el Ministerio de Economía proyecta para el próximo año.

Al mismo tiempo, el debate sobre posibles privatizaciones sigue presente en el horizonte político. Aunque el Gobierno aprobó los presupuestos bajo el supuesto de continuidad operativa estatal, las tres empresas han sido mencionadas anteriormente dentro de los activos potencialmente privatizables.

Lo que se juega en el mediano plazo

Las resoluciones que habilitan los presupuestos 2026 funcionan como una señal de ordenamiento financiero. El Gobierno busca mostrar que el sector aerocomercial estatal puede sostenerse sin asistencia directa del Tesoro.

Pero ese equilibrio contable también puede tener una lectura estratégica: empresas con balances positivos resultan más atractivas para eventuales procesos de apertura al capital privado.

Por ahora, la prioridad oficial parece ser otra: mantener el déficit cero en las compañías del sector aeronáutico y sostener la operación diaria del sistema aerocomercial.

Si ese objetivo se mantiene durante 2026, el debate sobre el futuro institucional de estas empresas —continuidad estatal, asociación con privados o privatización— podría adquirir un nuevo contexto en los próximos meses.

Compartí esta noticia !

Causa YPF: reclaman sanciones contra la Argentina en Nueva York

Compartí esta noticia !

La disputa judicial por la expropiación de YPF sumó un nuevo episodio en los tribunales de Nueva York. Este jueves, los fondos Petersen y Eton Park presentaron un pedido ante la jueza Loretta Preska para que el Estado argentino sea declarado en desacato, por presuntas demoras e incumplimientos en la entrega de documentación clave exigida por la corte. La ofensiva eleva la presión legal y financiera sobre la Argentina y abre la puerta a eventuales sanciones y nuevas instancias de conflicto institucional.

El planteo se inscribe en la etapa de recabación de pruebas posterior al fallo adverso contra el país y apunta directamente a la estrategia de defensa del Estado, en un proceso que combina implicancias jurídicas, económicas y políticas de alto impacto.

El reclamo ante Loretta Preska y la acusación de incumplimiento

Según consta en la presentación, los fondos demandantes sostienen que la Argentina no entregó la totalidad de los correos electrónicos y mensajes oficiales de funcionarios actuales y anteriores que fueron requeridos por la justicia estadounidense como parte del proceso probatorio. A criterio de los beneficiarios del fallo, esa conducta configura una falta de cooperación con la corte.

El avance fue confirmado por Sebastián Maril, CEO de Latam Advisors y especialista en el caso, quien señaló en su cuenta de X que este jueves “los beneficiarios del fallo YPF comenzarán el largo proceso para convencer a la Juez Loretta Preska que Argentina está en desacato con la corte”.

La estrategia de los fondos apunta a que la magistrada interprete que el Estado argentino incumplió órdenes judiciales expresas, lo que habilitaría una respuesta más severa por parte del tribunal.

Qué sanciones buscan los demandantes y la respuesta del Gobierno

Ante la presunta falta de cooperación, los querellantes solicitaron que la jueza evalúe una serie de medidas concretas. Entre ellas, figuran sanciones económicas adicionales, la aplicación de presunciones adversas —es decir, que la justicia tenga por probados los hechos que los correos electrónicos podrían haber demostrado— y la imposición de cronogramas estrictos para tratar el desacato y forzar la entrega de la información requerida.

Desde el lado del Estado, la postura es de rechazo total a los argumentos presentados. Según indicó Maril, “Argentina rechaza todos los argumentos que se presentarán hoy y afirma que ha cumplido con las órdenes de la Juez Preska”.

Esa línea es sostenida por la Procuración del Tesoro, desde donde el equipo de abogados que representa al país advierte que cualquier sanción en esta instancia sería prematura y vulneraría el derecho a defensa de un Estado soberano, dado que el proceso de producción de pruebas aún no se encontraría agotado.

El trasfondo: la búsqueda de activos y el concepto de “alter ego”

Más allá de la disputa puntual por los correos electrónicos, el conflicto tiene un objetivo de mayor alcance. El trasfondo de la presión judicial es la búsqueda de activos embargables que permitan a los fondos avanzar en el cobro de la sentencia multimillonaria.

En ese marco, los demandantes intentan demostrar que empresas y organismos públicos como el Banco Central, el Banco Nación o Aerolíneas Argentinas funcionan como un “alter ego” del Estado argentino. Si la justicia estadounidense aceptara esa interpretación, los fondos podrían obtener un argumento clave para avanzar sobre cuentas y bienes de esas entidades en el exterior.

El planteo, de prosperar, tendría implicancias profundas no solo en el caso YPF, sino también en la arquitectura institucional y financiera del país, al ampliar el alcance de eventuales embargos y reforzar el riesgo legal sobre activos estratégicos.

Un frente judicial que suma presión política y económica

El pedido de desacato agrega un nuevo nivel de tensión a una causa que ya condiciona la agenda económica y la estrategia internacional de la Argentina. Mientras la defensa insiste en que cumplió con las órdenes judiciales, los fondos redoblan la ofensiva para acelerar los tiempos y mejorar su posición negociadora.

La definición que adopte la jueza Loretta Preska marcará el próximo hito de una disputa que excede el plano estrictamente jurídico y vuelve a colocar al caso YPF como uno de los principales focos de riesgo legal y financiero para el Estado argentino.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin