Anses

Créditos hipotecarios: quiénes podrán acceder y cuánto deberán ganar

Compartí esta noticia !

El diseño elegido busca separar el fondeo del riesgo crediticio. El Fondo de Garantía de Sustentabilidad no otorgará directamente los préstamos hipotecarios ni asumirá el riesgo de los tomadores.

Los recursos serán canalizados a través de licitaciones de depósitos a plazo fijo ajustables por UVA, con vencimientos de entre uno y cinco años. Los bancos que accedan a esos fondos serán los encargados de transformarlos en créditos hipotecarios destinados exclusivamente a la adquisición, construcción, ampliación o refacción de la primera vivienda.

La lógica económica detrás del mecanismo apunta a uno de los principales obstáculos para el desarrollo del mercado hipotecario argentino: la escasez de fondeo de largo plazo. Al ofrecer recursos UVA con vencimientos más extensos, el Gobierno pretende mejorar la capacidad de los bancos para prestar a 15, 20 o 25 años.

El programa contará con un cupo total de $2 billones, que será colocado progresivamente mediante licitaciones de $200.000 millones. La primera convocatoria está prevista para la próxima semana y funcionará también como una primera prueba del interés de las entidades financieras.

Cada banco podrá captar hasta el 20% del monto ofrecido en cada licitación y dispondrá de 90 días para aplicar los recursos a nuevos préstamos hipotecarios.

Créditos de hasta 150.000 UVA y tasa máxima de UVA + 7,5%

Las condiciones anunciadas establecen que los préstamos deberán tener un plazo mínimo de 15 años, mientras que el monto máximo será de 150.000 UVA por crédito.

La tasa tendrá un techo de UVA más 7,5% anual, una condición relevante porque determinará, junto con el valor de la propiedad, el porcentaje financiado y los ingresos del grupo familiar, el nivel de la cuota inicial.

El objetivo oficial es que los $2 billones permitan financiar operaciones para entre 17.000 y 18.000 familias.

Caputo presentó un ejemplo para dimensionar el nivel de ingresos requerido. Para adquirir una propiedad valuada en US$106.667, una familia debería acreditar ingresos mensuales por aproximadamente $3.460.391 y afrontar una cuota inicial de $865.089.

En el ejercicio presentado por Economía, el préstamo tendría un plazo de 25 años y una tasa de UVA más 7%.

El ejemplo también expone uno de los límites del regreso del crédito hipotecario: aun con mayor disponibilidad de fondos, la relación entre salarios, valor de las propiedades y cuota continúa siendo determinante para definir qué hogares pueden efectivamente acceder al financiamiento.

Caputo puso el anuncio en perspectiva internacional y señaló que el crédito hipotecario argentino mantiene una profundidad muy inferior a la observada en otros países.

“El stock de créditos hipotecarios en Argentina apenas representa dos puntos de producto. Para darles una idea, en Chile representa aproximadamente el 27%. En países más desarrollados como Estados Unidos, llegó a representar el 75%. Entonces, hay un margen de crecimiento realmente muy, muy grande”, sostuvo.

La comparación refleja uno de los problemas estructurales de la economía argentina: la dificultad para construir un mercado financiero capaz de canalizar ahorro hacia préstamos de muy largo plazo.

Décadas de inflación elevada, crisis bancarias, defaults, pesificaciones y cambios en las reglas de juego redujeron la disponibilidad de depósitos y activos financieros con horizontes compatibles con créditos hipotecarios de 20 o 30 años.

Precisamente allí aparece el FGS como proveedor de liquidez de mayor plazo.

El ministro buscó despejar uno de los interrogantes centrales del anuncio: qué riesgo asumen los recursos previsionales administrados por el FGS.

Según explicó, el Fondo no financiará directamente a los compradores ni evaluará su capacidad de pago. Esa responsabilidad continuará exclusivamente en manos de las entidades financieras.

“La función del FGS no es correr ningún riesgo crediticio de personas humanas, es el trabajo de los bancos. El FGS simplemente provee de liquidez a los bancos y son los bancos encargados de dar el crédito, evaluar ese crédito y correr las consecuencias naturales de ese negocio”, afirmó Caputo.

El mecanismo consiste, entonces, en extender el horizonte de las colocaciones que realiza el Fondo.

“Lo que se va a estar haciendo es extender el plazo de estos plazos fijos, hacer licitaciones transparentes con los bancos para extender los plazos de estos plazos fijos entre un año y cinco años. Y esto le va a permitir a los bancos poder acelerar mucho más fuertemente el nivel de créditos hipotecarios”, explicó.

Para el Gobierno, el problema de fondo excede al mercado inmobiliario y está relacionado con la histórica ausencia de ahorro doméstico de largo plazo.

“Todos los que somos un poco más grandes hemos visto desde un plan Bonex hasta corralito, hasta expropiaciones, defaults y todo. Todo eso siempre generó, gatilló una crisis en el corto plazo, pero además generó un efecto muy negativo en el mediano y largo plazo, que es que la gente desconfíe de nuestras instituciones, desconfíe de nuestra moneda, desconfíe de nuestros políticos”, sostuvo.

Y agregó que, como consecuencia, “nunca se llegó a generar en Argentina un desarrollo de ahorro de largo plazo ni de mercado de capitales”.

El programa intenta avanzar sobre esa restricción sin recrear un sistema de préstamos hipotecarios otorgados directamente por el Estado. El FGS aportará fondeo; los bancos prestarán, seleccionarán a los clientes y asumirán el riesgo crediticio.

El éxito del esquema dependerá, sin embargo, de varias variables simultáneas: la demanda de los bancos en las licitaciones, el costo financiero final, la evolución de la UVA, los salarios, el precio de las propiedades y, fundamentalmente, la continuidad de un escenario macroeconómico que permita sostener contratos de largo plazo.

Los $2 billones representan una inyección relevante para un mercado hipotecario todavía pequeño, aunque el objetivo de alcanzar hasta 18.000 hogares muestra también la dimensión del desafío habitacional y financiero.

La primera licitación por $200.000 millones será, en ese sentido, el primer termómetro concreto para medir cuánto apetito existe entre los bancos por captar fondeo UVA de largo plazo y convertirlo en nuevas hipotecas.

Durante la presentación, el ministro también aprovechó para defender la marcha del programa económico y cuestionar el diagnóstico de la oposición.

“La Argentina viene creciendo por encima de los niveles de la OCDE, el producto en niveles récord, el consumo en niveles récord, exportaciones también en niveles récord y no solo del agro y minería sino también de pymes. El escenario que se trata de vender desde la oposición es lo opuesto al que está ocurriendo”, afirmó.

Caputo sostuvo además que, en sus conversaciones con empresarios, el principal interrogante pasó de las variables económicas al escenario electoral de 2027.

“Hoy el riesgo que plantea la mayoría de las industrias es el electoral. Me junto todo el tiempo con las diferentes industrias. Cuando se les pregunta su mayor preocupación, su única preocupación es la reelección”, señaló.

Finalmente, vinculó esa incertidumbre con la posibilidad de un regreso del kirchnerismo al poder, escenario que descartó: “Es natural porque del otro lado hay evidencia empírica que sería volver al infierno y entiendo la preocupación. Más allá de que para mí hay 0% de probabilidad de que vuelva el kirchnerismo”.
Compartí esta noticia !

Caputo apeló a la justicia social para defender el uso del FGS para dar nuevos créditos hipotecarios

Compartí esta noticia !

Durante la presentación, el funcionario aseguró que facilitar el acceso a una vivienda “hace a la justicia social”.

Para este Gobierno, los créditos hipotecarios son una prioridad por diferentes razones. Una, porque hace a la justicia social”, afirmó Caputo durante la conferencia de prensa en la que explicó el funcionamiento del esquema.

El concepto elegido por el titular del Palacio de Hacienda tiene una fuerte carga política e histórica. La justicia social es una de las tres banderas tradicionales del justicialismo, junto con la independencia económica y la soberanía política, y durante décadas fue utilizada por el peronismo para justificar políticas de ampliación de derechos y una mayor intervención estatal.

Caputo, uno de los principales referentes económicos de un Gobierno que cuestiona buena parte de la doctrina peronista y reivindica las ideas liberales, recurrió a esa expresión para sostener que una persona con empleo debería poder comprar una propiedad sin tener que ahorrar durante varias décadas.

Nada más justo que una persona que tiene trabajo tenga acceso a una vivienda y no tenga que esperar 30 o 40 años para ahorrar y poder comprarla”, planteó el ministro.

“Negocio para pocos”

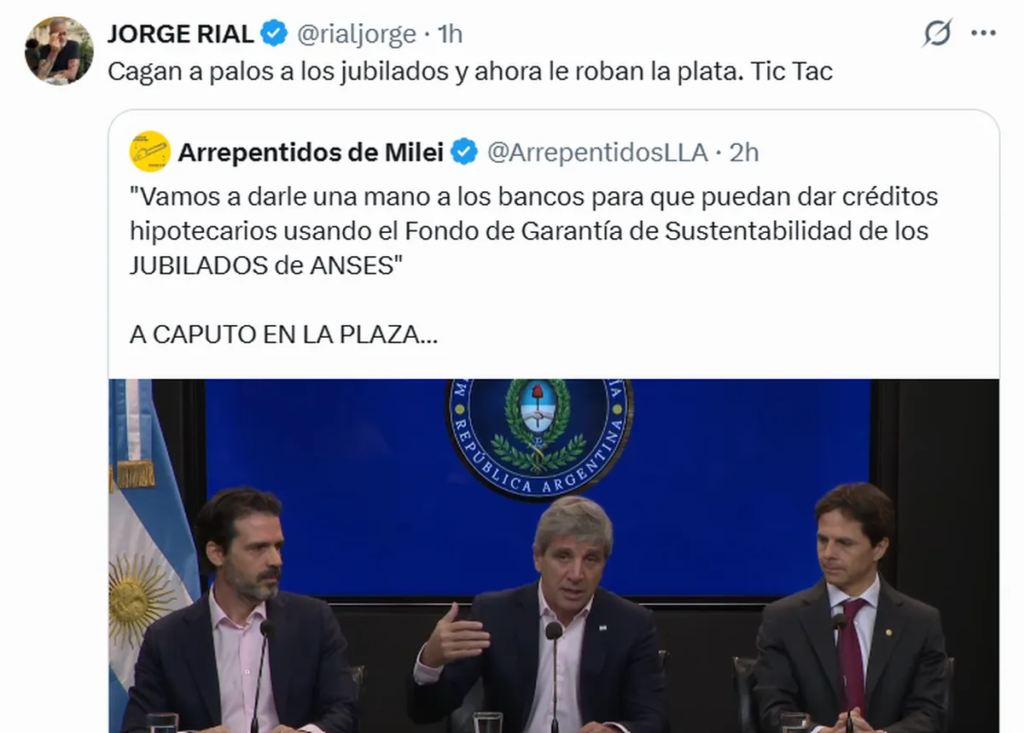
El anuncio del ministro de Economía, Luis Caputo, sobre un programa de créditos hipotecarios utilizando el Fondo de Garantía de Sustentabilidad (FGS) de la ANSES está generando muchísimas repercusiones negativas. Desde la oposición, pero también periodistas y usuarios de las redes sociales, criticaron esta medida.

El cuestionamiento principal tiene que ver con el uso del Fondo de los jubilados, pero también con los requisitos para acceder a dichos créditos que los hace prácticamente inalcanzable para la clase trabajadora. Muchos coinciden que es “negocio para pocos” y que es “sarasa para la tribuna”.

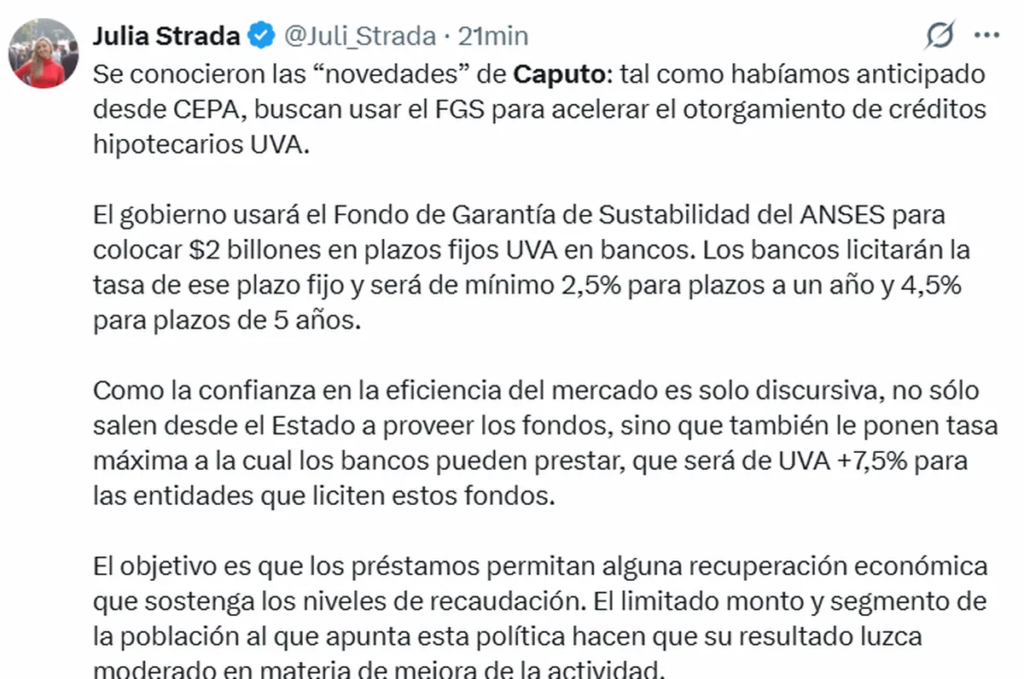
“El limitado monto y segmento de la población al que apunta esta política hacen que su resultado luzca moderado en materia de mejora de la actividad”, aseguró Julia Strada, diputada de Unión por la Patria y directora de CEPA.

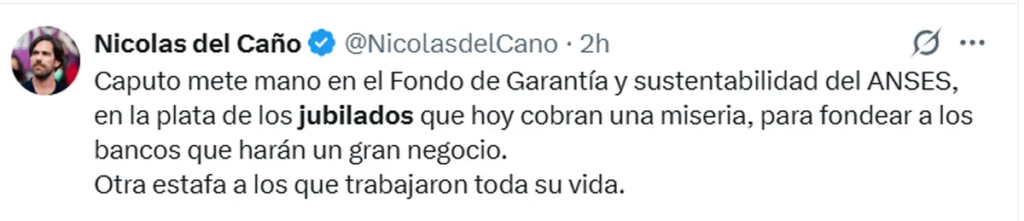
Desde la Izquierda, el diputado Nicolás del Caño fue uno de los que criticó duramente el anuncio: “Caputo mete mano en el Fondo de Garantía y sustentabilidad del ANSES, en la plata de los jubilados que hoy cobran una miseria, para fondear a los bancos que harán un gran negocio. Otra estafa a los que trabajaron toda su vida”.

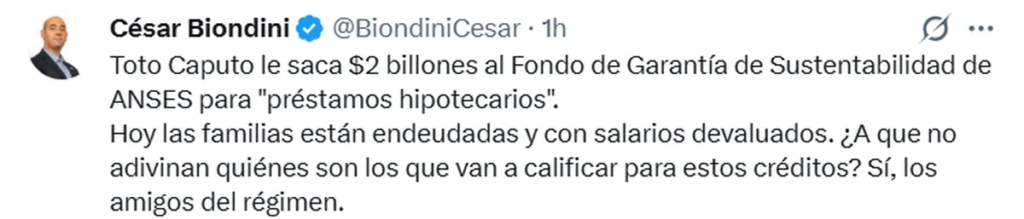
Desde el Frente Patriótico, César Biondini también fue muy crítico: “¿A que no adivinan quiénes son los que van a calificar para estos créditos? Sí, los amigos del régimen”, lanzó en X.

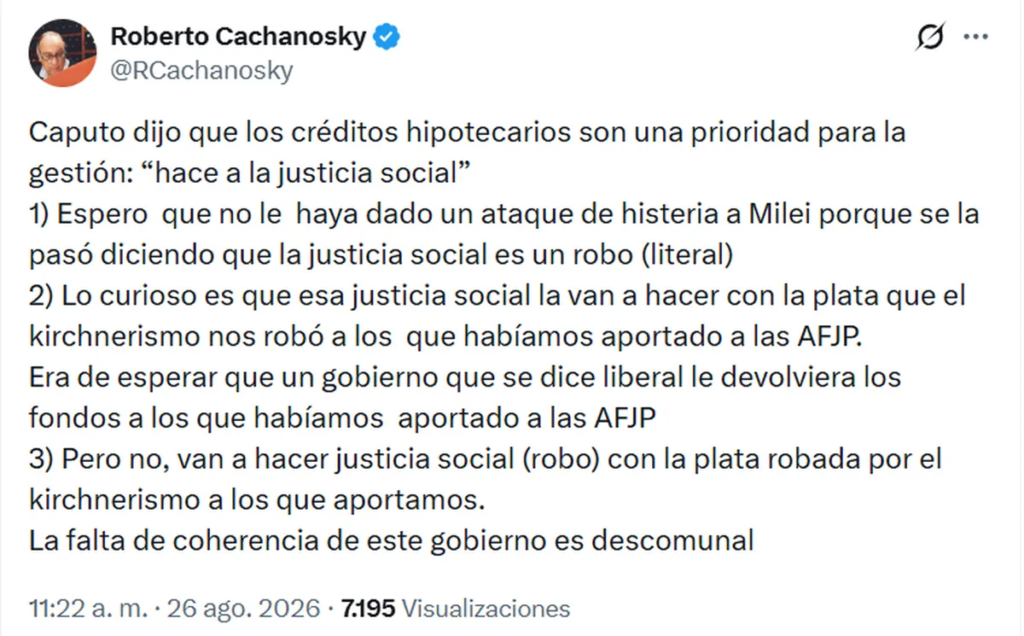
También varios economistas dieron su opinión tras el anuncio de Luis Caputo, como Roberto Cachanosky:

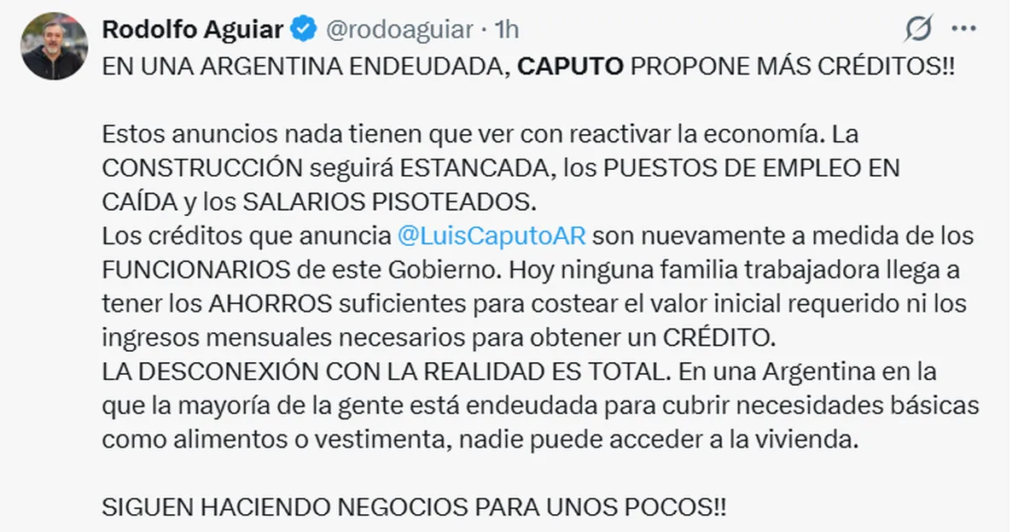
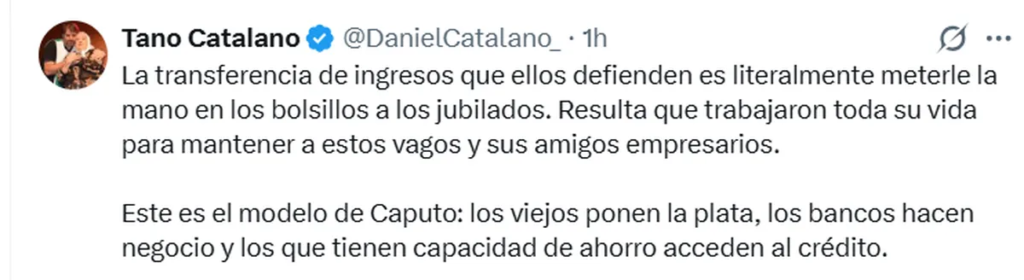
Desde el sindicalismo también lanzaron duras críticas, como el secretario de ATE Nacional, Rodolfo Aguiar, y el secretario de ATE Capital, Daniel Catalano.

En la red social X no cesan las repercusiones tras el anuncio de Luis Caputo. 

Cómo funcionarán los nuevos créditos hipotecarios UVA

El programa anunciado por el Ejecutivo utilizará recursos del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES para mejorar el fondeo de los bancos y aumentar la oferta de préstamos destinados a la compra de la primera vivienda.

El Gobierno pondrá a disposición de las entidades financieras un total de $2 billones, equivalentes a unos US$1.500 millones, mediante licitaciones de depósitos a plazo fijo ajustados por UVA.

Los bancos podrán acceder a esos fondos por períodos de uno o cinco años. La tasa mínima será de UVA más 2,5% para las colocaciones a un año y de UVA más 4,5% para aquellas pactadas a cinco años.

A partir de ese fondeo, las entidades deberán ofrecer créditos hipotecarios con una tasa máxima de UVA más 7,5%, un plazo mínimo de devolución de 15 años y un límite de hasta 150.000 UVA por operación.

El dinero solamente podrá emplearse para financiar la adquisición de una primera vivienda. Además, el Banco Central controlará que los recursos entregados a las entidades sean destinados efectivamente a esos préstamos.

La primera licitación se realizará la próxima semana a través del sistema SIOPEL y tendrá un monto inicial de $200.000 millones. El esquema busca resolver una de las principales dificultades del mercado: los bancos captan depósitos mayoritariamente a corto plazo, pero necesitan prestar el dinero durante 15, 20 o 30 años.

La relevancia del financiamiento ajustado por UVA ya es significativa dentro del sistema: durante abril de 2026, más del 95% de las nuevas altas hipotecarias fueron pactadas bajo esa modalidad, según datos publicados por el Banco Central.

Compartí esta noticia !

Créditos hipotecarios UVA + 7,5%: cómo funciona el nuevo programa del Gobierno

Compartí esta noticia !

El Gobierno nacional puso en marcha un nuevo mecanismo para ampliar el acceso al crédito hipotecario y atacar una de las restricciones estructurales del sistema financiero argentino: la falta de fondeo de largo plazo. El programa anunciado por el ministro de Economía, Luis Caputo, contempla movilizar $2 billones del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES mediante licitaciones destinadas a los bancos.

La medida no implica una nueva línea de préstamos que las familias puedan solicitar directamente al Estado. El mecanismo funciona en otra dirección: el FGS colocará depósitos a plazo en entidades financieras y, a cambio, los bancos deberán utilizar esos recursos para otorgar créditos hipotecarios destinados exclusivamente a la compra, construcción, ampliación o refacción de la primera vivienda.

El diseño apunta a resolver el descalce de plazos que limita actualmente la expansión del crédito. Mientras las entidades financieras captan depósitos principalmente a corto plazo, las hipotecas requieren fondeo compatible con préstamos que pueden extenderse durante 15, 20 o 25 años.

Cómo se distribuirán los $2 billones

El programa tendrá un monto total de $2 billones y comenzará con una primera licitación por $200.000 millones. El esquema prevé sucesivas subastas, de modo que la utilización de los recursos por parte de los bancos pueda ser monitoreada antes de avanzar con nuevas adjudicaciones.

Los depósitos que coloque el FGS estarán denominados en pesos y ajustados por UVA más un spread. Habrá dos alternativas de plazo: un tramo a un año, con una tasa mínima de UVA más 2,50%, y otro a cinco años, con una tasa mínima de UVA más 4,50%.

La competencia entre los bancos determinará las condiciones finales de adjudicación. Cada entidad podrá acceder como máximo al 20% del monto correspondiente a cada licitación. Una vez constituidos los depósitos, tendrá 90 días corridos para aplicar esos recursos al otorgamiento de los créditos hipotecarios previstos por el programa.

El destinatario final del financiamiento será la persona que solicite la hipoteca en el banco. El FGS, en cambio, no asumirá el riesgo crediticio de los tomadores: serán las entidades financieras las encargadas de evaluar a cada cliente y responder por el préstamo.

¿Qué significa UVA + 7,5%?

La tasa UVA + 7,5% es uno de los puntos centrales del programa. Significa que el capital del crédito se actualiza de acuerdo con la evolución de la Unidad de Valor Adquisitivo (UVA), mientras que sobre ese capital actualizado el banco puede aplicar una tasa de interés anual que no podrá superar el 7,5%.

Por lo tanto, no se trata de una tasa fija tradicional. La evolución de la UVA incide sobre el saldo de capital y, consecuentemente, sobre la dinámica de las cuotas y del monto adeudado en pesos.

El 7,5% constituye el techo para las entidades que reciban estos fondos. Los bancos podrán ofrecer una tasa inferior si así lo deciden, pero no podrán superar ese límite dentro del programa.

Además, los créditos deberán tener un plazo mínimo de 15 años y un monto máximo equivalente a 150.000 UVA. El destino estará restringido a la primera vivienda, ya sea para comprar, construir, ampliar o refaccionar.

Una simulación permite dimensionar el alcance

El Ministerio de Economía presentó un ejemplo para mostrar cómo podría funcionar el esquema. Sobre una propiedad valuada en US$106.667, el crédito cubriría el 75% del valor, equivalente a $120.920.000.

La simulación contempla una tasa de UVA + 7%, inferior al máximo previsto por el programa, y un plazo de 25 años. En ese escenario, la cuota inicial estimada sería de $865.098 y el grupo familiar debería acreditar un ingreso neto mensual de $3.460.391 para mantener una relación cuota-ingreso del 25%.

El ejemplo es ilustrativo y no representa una oferta crediticia concreta de un banco. Las condiciones efectivas dependerán de cada entidad, del perfil del solicitante, del valor de la propiedad y de las condiciones financieras vigentes al momento de contratar el préstamo.

El objetivo es ampliar la oferta, no subsidiar directamente la demanda

La lógica económica del programa está puesta en el lado de la oferta. El Gobierno no entrega directamente el dinero a quienes buscan una vivienda, sino que intenta generar una fuente de fondeo más estable para que los bancos puedan prestar durante períodos mucho más largos.

Ese punto resulta determinante para evaluar el impacto de la iniciativa. El volumen anunciado es significativo, pero su capacidad para transformar el mercado dependerá de cuántos créditos se originen efectivamente, qué tasas terminen ofreciendo las entidades y cuántas familias puedan cumplir con los requisitos de ingresos.

En términos de política económica, el programa busca reconstruir un circuito de financiamiento de largo plazo que permita conectar ahorro, bancos, construcción y acceso a la vivienda. Si las licitaciones consiguen traducirse en una mayor oferta hipotecaria, el efecto potencial también alcanza al mercado inmobiliario y a la construcción, dos sectores estrechamente vinculados con la generación de actividad y empleo.

La primera licitación por $200.000 millones será, en ese sentido, la primera prueba del mecanismo. El dato relevante no será solamente cuánto dinero coloque el FGS, sino cuánto de ese fondeo terminará convertido en nuevas hipotecas para familias que buscan acceder a su primera vivienda.

Compartí esta noticia !

Caputo anunció un plan de $2 billones para ampliar el crédito hipotecario con fondos de la Anses

Compartí esta noticia !

El Gobierno anunció este miércoles un nuevo esquema para intentar reactivar el crédito hipotecario en Argentina, con un programa de $2 billones destinado a generar fondeo de largo plazo para los bancos. El ministro de Economía, Luis Caputo, explicó que los recursos provendrán de licitaciones de depósitos a plazo fijo entre entidades financieras y tendrán como objetivo ampliar los préstamos para la compra, construcción, ampliación y refacción de la primera vivienda.

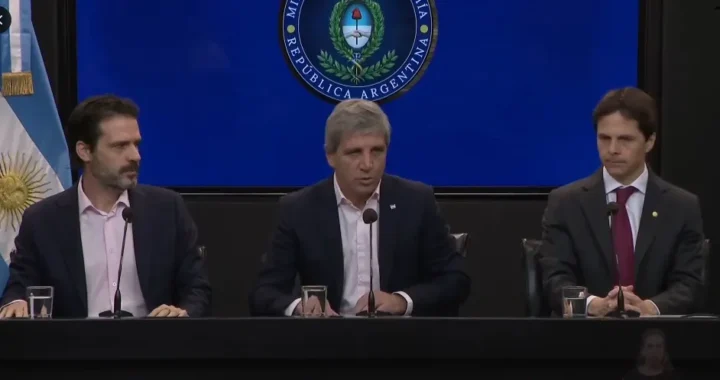
El anuncio fue realizado a las 10 en el Palacio de Hacienda, donde Caputo estuvo acompañado por el vicepresidente del Banco Central de la República Argentina (BCRA), Vladimir Werning; el director del Banco de Inversión y Comercio Exterior (BICE), Felipe Núñez; y el director del BCRA, Martín Vauthier. La iniciativa retoma una alternativa que el Gobierno ya había anticipado y pone al Fondo de Garantía de Sustentabilidad (FGS) de la Anses en el centro de una estrategia para generar ahorro de mayor plazo.

El ministro de Economía, Luis Caputo, anunció este miércoles un nuevo programa para ampliar la oferta de crédito hipotecario en Argentina, utilizando recursos del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES como fondeo de largo plazo para los bancos. El esquema contempla licitaciones por un total de $2 billones y apunta a facilitar préstamos para la compra, construcción, ampliación o refacción de la primera vivienda.

La medida busca atacar uno de los problemas estructurales del sistema financiero argentino: el descalce entre depósitos de corto plazo y préstamos hipotecarios que pueden extenderse durante 15, 20 o 25 años. La estrategia oficial consiste en que el FGS coloque depósitos a plazo fijo ajustados por UVA más una tasa adicional, mientras las entidades financieras utilizan ese fondeo para ampliar la cartera de créditos hipotecarios.

Según explicó Caputo durante una conferencia de prensa en el Palacio de Hacienda, el programa tendrá licitaciones de $200.000 millones cada una. Los depósitos podrán constituirse a uno o cinco años, con tasas mínimas de UVA más 2,5% para el primer tramo y UVA más 4,5% para el segundo. Los bancos, a su vez, no podrán otorgar con estos fondos créditos hipotecarios por encima de una tasa de UVA más 7,5%.

El programa estará destinado exclusivamente a primera vivienda y los préstamos tendrán un plazo mínimo de 15 años. El monto máximo será equivalente a 150.000 UVA por crédito. La estimación oficial es que, tomando como referencia el monto promedio actual de los préstamos, el programa podría alcanzar a unas 17.000 o 18.000 familias, aunque esa cifra dependerá del valor promedio de los créditos que finalmente originen los bancos.

Caputo planteó que el objetivo excede al mercado inmobiliario. Para el ministro, el desarrollo del crédito hipotecario puede convertirse en un mecanismo de impulso para la construcción, el consumo asociado al equipamiento de los hogares y la formalización de trabajadores que hoy permanecen fuera del sistema financiero tradicional.

El diagnóstico oficial parte de una comparación que muestra la baja profundidad del crédito hipotecario argentino. Caputo señaló que el stock de préstamos hipotecarios representa actualmente alrededor del 2% del producto, frente a aproximadamente 27% en Chile y niveles históricamente mucho mayores en Estados Unidos. En pesos nominales, el stock pasó de unos $7,5 billones al inicio de la gestión a $16,8 billones, mientras que, medido en UVA, el crecimiento informado por el ministro fue del 57%.

El FGS como puente entre el ahorro y la vivienda

La innovación central del esquema no consiste en que la ANSES otorgue directamente las hipotecas. El Fondo de Garantía de Sustentabilidad aportará liquidez mediante depósitos de mayor plazo, pero serán los bancos los responsables de seleccionar a los tomadores, otorgar los préstamos y asumir el riesgo crediticio.

“Los bancos son los encargados de dar el crédito hipotecario, evaluar ese crédito y correr las consecuencias naturales de ese negocio”, explicó Caputo al ser consultado sobre eventuales incumplimientos. Según precisó durante la presentación, la mora actual de los créditos hipotecarios se ubica en torno al 1,6%.

El diseño también apunta a preservar la lógica financiera del FGS. Juan Cruz Michele, representante del Fondo, explicó que el organismo trabajó durante varios meses junto con los ministerios de Economía y Capital Humano para encontrar una alternativa que permitiera canalizar recursos hacia el mercado hipotecario sin asumir directamente el riesgo de las familias.

La primera licitación está prevista para la próxima semana, por $200.000 millones. La continuidad del programa dependerá de la velocidad con la que los bancos transformen ese fondeo en nuevas hipotecas.

El Banco Central tendrá un papel operativo y de supervisión. Las licitaciones se realizarán mediante un sistema de subastas y el organismo deberá controlar que las entidades participantes destinen efectivamente los recursos recibidos a préstamos hipotecarios bajo las condiciones establecidas por el FGS.

El desafío es que la cuota compita con el alquiler

La apuesta económica del Gobierno busca reconstruir un circuito que durante décadas tuvo escaso desarrollo: ahorro de largo plazo, financiamiento hipotecario y construcción. La dificultad está en que los bancos argentinos tienen depósitos predominantemente de muy corto plazo, mientras que una hipoteca exige fondeo compatible con plazos de 15 a 30 años.

En ese punto, el FGS funciona como un puente financiero. En lugar de colocar los recursos en instrumentos de duración más corta, el programa busca extender el plazo de los depósitos bancarios y permitir que las entidades tengan mayor capacidad para prestar a largo plazo.

El ejemplo presentado por Caputo permite dimensionar el esquema. Para una propiedad de algo más de US$100.000, con un préstamo equivalente a unos US$80.000, el ejercicio oficial plantea una cuota cercana a $865.000 mensuales a 25 años, bajo una tasa de UVA más 7,5%. El ingreso requerido, considerando que la cuota represente hasta el 25% de los ingresos, sería de unos $3,46 millones.

La referencia es particularmente relevante para el mercado inmobiliario porque ubica el debate en la relación entre cuota e ingreso, más que exclusivamente en el precio de las propiedades. La posibilidad de transformar un gasto mensual de alquiler en una cuota hipotecaria es, precisamente, uno de los argumentos centrales con los que el Gobierno busca estimular la demanda.

Construcción, crédito y dólares: el segundo frente

El anuncio se complementa con otra medida recientemente comunicada por el Gobierno: la posibilidad de que los bancos utilicen una parte de sus depósitos en dólares para financiar proyectos de personas jurídicas, bajo las normas macroprudenciales definidas por el Banco Central.

La combinación apunta a actuar sobre ambos lados del mercado. Por un lado, más financiamiento para desarrolladores y proyectos inmobiliarios; por otro, mayor disponibilidad de crédito hipotecario para compradores de primera vivienda.

El efecto esperado excede entonces al sistema financiero. Si el mecanismo logra traducirse en nuevas obras, puede impactar sobre construcción, materiales, equipamiento, servicios profesionales y empleo. Ese es el canal de transmisión que el Gobierno identifica como uno de los principales multiplicadores de la política.

El punto crítico estará en la ejecución. El programa tiene recursos definidos, límites de tasa, mecanismos de licitación y supervisión, pero su impacto económico dependerá de que los bancos efectivamente conviertan el fondeo en préstamos y de que una cantidad significativa de hogares pueda cumplir con las condiciones de acceso.

La primera licitación, prevista para la próxima semana, será por eso la primera prueba concreta del esquema. Más que el volumen anunciado, el indicador a seguir será cuánto de esos $200.000 millones logra transformarse en hipotecas y a qué velocidad.

Compartí esta noticia !

Jubilaciones: actualizan el índice que define cómo se computan los salarios para calcular nuevos haberes

Compartí esta noticia !

El Gobierno nacional aprobó el nuevo índice combinado que se utilizará para actualizar las remuneraciones históricas de los trabajadores en relación de dependencia que se jubilen desde fines de agosto o soliciten su beneficio previsional a partir de septiembre de 2026. La medida, dispuesta por la Subsecretaría de Seguridad Social del Ministerio de Capital Humano, apunta a preservar la actualización de los salarios que integran la fórmula de cálculo del haber inicial.

A través de la Disposición 10/2026, publicada en el Boletín Oficial, la cartera que conduce Capital Humano estableció el índice previsto por la Ley 26.417 y modificado por la Ley 27.609. El mecanismo combina las variaciones salariales contempladas por la normativa y debe aplicarse para actualizar las remuneraciones mensuales percibidas durante la vida laboral antes de incorporarlas al cálculo de la jubilación.

El cambio tiene un efecto concreto para quienes están próximos a iniciar su trámite previsional. La disposición establece que el nuevo índice alcanza a los trabajadores que cesen en su actividad desde el 31 de agosto de 2026 o que soliciten su beneficio desde el 1° de septiembre de 2026. El objetivo operativo es evitar que salarios percibidos en distintos momentos de la trayectoria laboral queden comparados en valores nominales sin una actualización acorde con la metodología vigente.

El anexo técnico de la norma muestra que el índice pasa de 219,071157285627 para junio, julio y agosto de 2026 a 236,370027667255 desde septiembre. Esto representa un incremento de aproximadamente 7,9% en el valor del índice aplicado a las remuneraciones históricas.

La cifra no significa, sin embargo, que las jubilaciones aumenten automáticamente 7,9%. El índice funciona como una herramienta para actualizar los salarios que luego intervienen en la determinación del haber inicial. El monto final de una jubilación depende además de la historia laboral, los años de aportes y las restantes variables previstas por el régimen previsional.

La actualización responde a un mecanismo que tiene una periodicidad trimestral. La Ley 27.609 estableció un índice combinado para actualizar las remuneraciones utilizadas en el cálculo previsional y el Decreto 104/2021 asignó a la entonces Secretaría de Seguridad Social la responsabilidad de elaborarlo y publicarlo trimestralmente. La disposición vigente mantiene esa metodología y aprueba el nuevo valor elaborado por la Dirección Nacional de Políticas de la Seguridad Social.

Desde una perspectiva de política pública, el punto relevante es que la actualización opera antes del cálculo del beneficio y permite que los salarios históricos tengan una referencia homogénea frente a los valores más recientes. En un sistema previsional donde el haber inicial depende de una trayectoria de remuneraciones acumulada durante décadas, contar con un mecanismo explícito de actualización reduce la distorsión que produciría comparar directamente salarios nominales de períodos muy diferentes.

El anexo oficial contiene la serie histórica completa del índice, desde remuneraciones correspondientes a la década de 1950 hasta los valores previstos para 2026. Para los últimos períodos, registra 191,456015558325 en diciembre de 2025, 201,537569937756 entre marzo y mayo de 2026 y 219,071157285627 desde junio hasta agosto. A partir de septiembre, el valor asciende a 236,370027667255.

La medida entra en vigencia desde su publicación en el Boletín Oficial y constituye el nuevo parámetro oficial para la actualización de las remuneraciones de quienes ingresen al proceso jubilatorio bajo las condiciones establecidas en la disposición. En términos prácticos, quienes estén próximos a jubilarse deberán considerar que la fecha de cese o de solicitud del beneficio determina qué actualización de remuneraciones corresponde utilizar en el cálculo.

Anexo 1 Disposición 10/2026 SUBSEC SEGURIDAD SOCIAL by CristianMilciades

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin