BIOCOMBUSTIBLES

Argentina multiplicó por 20 sus exportaciones de sebo bovino en una década

Compartí esta noticia !

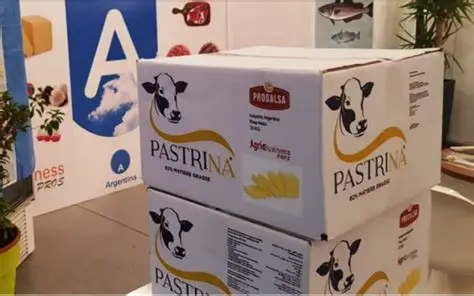
En 2025, Argentina envió al exterior cerca 154.808 t de sebo bovino, un volumen inimaginable 10 años atrás. En este sentido, se propone un recorrido que aborde los últimos acontecimientos que llevaron a la reconfiguración de este mercado.

En 2015, la Argentina había colocado 6.819 toneladas de sebo bovino en el mercado externo. En 2025 exportó 154.808 toneladas equivalentes a 125,2 millones de dólares: el volumen se multiplicó por más de 20 en 10 años, convirtiendo a un subproducto de bajo perfil en una de las categorías con mayor crecimiento del complejo en apenas unos años, según un informe de la Bolsa de Comercio de Rosario (BCR).

Las causas del salto, sin embargo, son más externas que internas. La producción local de sebo depende de la faena bovina, ya que se trata de un subproducto obtenido durante el faenado y el desposte del ganado en los frigoríficos. Y durante un período de casi quince años el volumen faenado creció un 25%, mientras los envíos externos de sebo lo hicieron un 4.480%. Lo que cambió fue la demanda internacional, empujada sobre todo por la política energética de Estados Unidos, que reordenó por completo el mapa de un mercado hasta entonces marginal en el comercio agroindustrial.

Sebo bovino: de un subproducto más de la faena a multiplicar sus exportaciones

El sebo bovino es la grasa que se obtiene del procesamiento de los subproductos de la faena. En el frigorífico el producto principal es la carne, pero del mismo proceso salen también cueros, menudencias, huesos y tejido grasoso. Este último se destina a plantas de rendering, donde se cocina a altas temperaturas para separar el componente líquido del sólido. De ahí se obtienen dos productos principales: sebo y harina de carne y hueso.

Durante siglos ese sebo tuvo un destino previsible: jabones, cosméticos, velas y alimentación animal. Mercados de valor moderado, estables y poco disputados. Eso empezó a cambiar en la última década.

 El motor de la demanda: el diésel renovable estadounidense

Desde 2020, Estados Unidos desarrolló una industria de diésel renovable de escala considerable. Según datos de la Energy Information Administration (EIA), la producción pasó de unos 7,2 millones de barriles anuales a fines de 2018 a 69,4 millones en 2025, con la mayor parte de la expansión concentrada en 2022 y 2023.

A diferencia del biodiésel tradicional, el diésel renovable se elabora mediante hidrotratamiento y resulta químicamente equivalente al diésel de origen fósil, lo que permite utilizarlo sin límites de mezcla. Esa característica amplió el mercado potencial y motivó la conversión de refinerías de petróleo existentes, que sumaron capacidad de procesamiento y pasaron a requerir aceites y grasas en volúmenes significativos.

El sebo, que hasta entonces competía en mercados de valor moderado, pasó a integrar la canasta de insumos de una industria energética en crecimiento. El consumo estadounidense de grasa bovina para biocombustibles trepó de unas 75.000 toneladas mensuales en 2021 a un máximo cercano a las 450.000 a fines de 2025: un crecimiento superior al 720% en menos de cinco años.

¿Por qué grasa bovina?

La preferencia por el sebo responde a factores de dos órdenes distintos.

En el plano técnico, se trata de una grasa con un alto grado de saturación, con un perfil de ácidos grasos comparable al del aceite de palma. Esa característica la hace apta para los procesos de hidrotratamiento con los que se elaboran el diésel renovable y el combustible de aviación sostenible.

El segundo factor, y probablemente de los más determinante, es de orden regulatorio: el sebo califica con una intensidad de carbono menor que la de los aceites vegetales. La intensidad de carbono (CI, por su sigla en inglés) mide las emisiones de gases de efecto invernadero asociadas a todo el ciclo de vida del combustible, por unidad de energía, e incluye desde el origen del insumo hasta la combustión final. A esto hay que sumarle que la EPA (Agencia de Protección Ambiental), fijó para 2026 y 2027 los volúmenes obligatorios de mezcla de biocombustibles más altos para la historia del país.

En cuanto a la forma de medición de la intensidad de carbono, formalizado en el modelo GREET del Argonne National Laboratory (base metodológica de los programas estadounidenses), parte de que el animal se cría para producir carne, de modo que la huella de la actividad ganadera se asigna a ese producto principal. El cálculo correspondiente al sebo comienza en el proceso de rendering, sin incorporar las etapas previas. El mismo criterio se aplica al aceite vegetal usado, una materia prima aún más limpia por tratarse enteramente de un residuo. El aceite de soja, en cambio, es el producto primario del cultivo y por lo tanto incorpora en su cálculo las labores agrícolas, los fertilizantes, el transporte del grano y la molienda.

Son dos esquemas los que resumen, para Estados Unidos, los beneficios de incorporar materias primas con un CI bajo:

El crédito 45Z del Departamento del Tesoro es un crédito impositivo de hasta un dólar por galón cuyo monto varía en función inversa de la intensidad de carbono del combustible. Reemplazó a un esquema anterior que pagaba un monto fijo por galón, sin considerar la intensidad de carbono ni el origen de la materia prima, y que venció a fines de 2024.

El Low Carbon Fuel Standard de California, por su parte, obliga a reducir la intensidad de carbono promedio del combustible comercializado en ese estado y genera créditos proporcionales. Sus enmiendas de noviembre de 2024 incorporaron un tope a los créditos provenientes de biodiésel elaborado con aceites de soja y canola vírgenes.

Un mercado mundial reordenado

El desarrollo de esta industria dejó su marca en la estadística de comercio internacional. El volumen mundial importado de sebo bovino se mantuvo relativamente estable durante los últimos años, en torno a los 2 millones de toneladas anuales, aunque con algunas oscilaciones. Lo que se modificó fue la composición de esa demanda.

Estados Unidos, que a comienzos de la serie explicaba una porción marginal de las importaciones mundiales, pasó a concentrar más de la mitad en 2025. En paralelo, el conjunto de los demás destinos redujo sus compras de manera sostenida. La lectura que sugieren estos datos es que buena parte del sebo que antes se destinaba a jabonería, oleoquímica y alimentación animal se fue reasignando hacia el nuevo uso energético. Al dejar de ser un residuo de bajo costo, terminó reemplazado parcialmente en esos usos tradicionales por otras materias primas, como derivados sintéticos o de origen vegetal para la producción de jabones.

Del lado de la oferta, el movimiento fue igualmente marcado. Estados Unidos, que en 2015 era el segundo exportador mundial, descendió al sexto lugar en 2025: el país pasó a retener su propia producción para abastecer a su industria de combustibles. Ese espacio fue ocupado por proveedores del hemisferio sur.

El caso más notable es el de Brasil. Hace diez años se ubicaba en el puesto 31, con exportaciones menores a las 1.000 toneladas anuales; hoy es el segundo exportador mundial de grasas bovinas, con envíos por 402.000 toneladas, un volumen prácticamente similar al de Australia, que encabeza el ranking.

El caso de Argentina es similar al de su vecino. En 2015 se ubicaba en el puesto 15 del ranking mundial, con una participación del 0,4% en el comercio internacional de la posición. En 2025 alcanzó el cuarto lugar, con el 7,8% del total, detrás de Australia, Brasil y Canadá. 

El caso argentino

El crecimiento del volumen exportado argentino tuvo como contrapartida una reorientación completa de los mercados de destino. En el promedio del período 2018-2022, los principales compradores eran Países Bajos y Brasil, mientras que Estados Unidos representaba una porción menor de los envíos. En el promedio 2023-2026, con el último año todavía en curso, Estados Unidos concentró cerca del 60% del total y Uruguay una cuarta parte, en tanto que la participación brasileña se redujo de manera marcada.

Hay además un rasgo del caso argentino que merece atención: a diferencia de lo que ocurre en otros países productores, la industria local de biocombustibles no utiliza grasas animales como insumo. El biodiésel argentino se elabora a partir de aceite de soja, según consigna la Secretaría de Agricultura. La totalidad del sebo disponible queda entonces orientada al mercado externo o a los usos industriales tradicionales.

Sin embargo, conviene hacer una aclaración. A partir de 2026, el crédito 45Z excluye de elegibilidad al sebo bovino importado. En ese sentido, los envíos hacia Estados Unidos en los primeros 7 meses del año registraron una caída moderada (-4% interanual para el mismo período en 2025) y dos factores contribuyen a explicarlo. Por un lado, la demanda estadounidense excede su capacidad de abastecimiento interno: los operadores del mercado señalan que, con obligaciones de mezcla en aumento, los volúmenes importados continuarían siendo un componente relevante de la oferta. Por otro, el sebo mantiene sus destinos industriales tradicionales (oleoquímica, jabonería, alimentación animal).

En ese sentido, la fuerte absorción interna que Estados Unidos viene realizando de su propia producción es lo que abrió el espacio que proveedores como Brasil y Argentina ocuparon en el mercado internacional, tanto para uso energético como para los segmentos tradicionales de demanda.
Compartí esta noticia !

El Senado avanza con una nueva ley de biocombustibles hasta 2036

Compartí esta noticia !

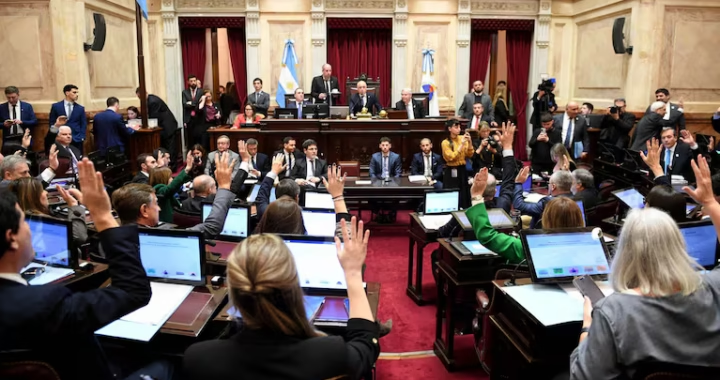
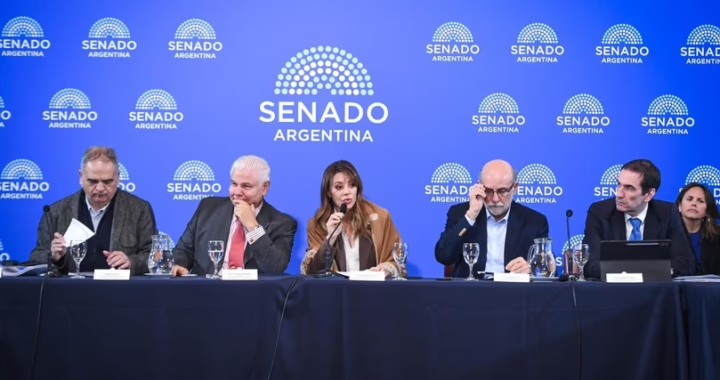
El Senado dio un paso clave hacia un nuevo marco regulatorio para los biocombustibles. Un plenario de comisiones emitió dictamen de mayoría sobre una iniciativa impulsada por Patricia Bullrich, con respaldo de La Libertad Avanza y bloques dialoguistas, que eleva los porcentajes obligatorios de mezcla de bioetanol y biodiésel y extiende hasta 2036 un régimen de transición para las empresas del sector.

El acuerdo establece que el corte de bioetanol pasará del actual 12% al 15% después de un año de vigencia de la nueva norma, mientras que el biodiésel subirá del 7,5% al 10% en el mismo período. El proyecto también incorpora límites a la participación de cada empresa para evitar una concentración excesiva del mercado y busca otorgar un horizonte regulatorio de 15 años.

El avance representa una señal política para las provincias vinculadas a la producción de biocombustibles. El bioetanol tiene como principales materias primas la caña de azúcar y el maíz, con fuerte presencia productiva en Tucumán, Salta y Jujuy, mientras que la industria del biodiésel tiene un núcleo relevante en Santa Fe a partir del procesamiento de aceite de soja.

Un nuevo mapa para el biodiésel

El dictamen mantiene inicialmente un corte obligatorio de biodiésel del 7,5% para todo gasoil o diésel oil comercializado en el país. A partir de los 12 meses de la sanción de la ley, ese porcentaje subiría al 10%.

El esquema establece además dos segmentos de empresas: las integradas, que pueden participar en distintas etapas de la cadena productiva, y las no integradas. Para estas últimas se fija inicialmente un cupo equivalente al 6,5% del mercado total.

Ese porcentaje tendrá una reducción progresiva: será del 5,5% en 2029, del 5% en 2030 y del 3% en 2031. Desde 2032, el 7% podrá ser comercializado entre todas las firmas, de acuerdo con el esquema previsto en el dictamen.

El proyecto incorpora además un límite para evitar que una compañía concentre una porción dominante del mercado. Según lo planteado durante el debate, ninguna empresa podrá acceder a más del 10% del cupo correspondiente al segmento de las no integradas.

La discusión, sin embargo, dejó una tensión sectorial sin resolver. Las pymes elaboradoras de biodiésel rechazan el nuevo esquema porque pretenden conservar el 7,5% de participación que actualmente tienen asignado y cuestionan la reducción progresiva de su espacio dentro del mercado.

Por ese motivo, el senador peronista Fernando Salino anticipó la presentación de un dictamen de minoría, con el argumento de que la propuesta no contempla el reclamo de las pequeñas y medianas empresas del sector.

Bioetanol: 15% y competencia por el cupo

Para el bioetanol, el proyecto plantea mantener durante un año el corte obligatorio del 12% y luego llevarlo al 15%. La composición de ese porcentaje preservará la participación de las dos principales materias primas: 6% de bioetanol elaborado a partir de caña de azúcar y 6% proveniente del maíz.

El 3% restante quedará destinado a un esquema de competencia, según explicó la senadora salteña Royón durante el debate.

La arquitectura busca evitar que el incremento del corte se traduzca automáticamente en una concentración de los negocios en los actuales grandes proveedores. Por eso, el proyecto incorpora reglas sobre cupos y participación empresarial.

La senadora Beatriz Ávila consideró que el dictamen constituye un avance trascendente porque la legislación vigente había quedado desactualizada. También destacó que el nuevo esquema incorpora previsibilidad durante 15 años, declara la actividad de interés público, contempla beneficios impositivos y permite que las provincias puedan incrementar los cupos.

El límite a la concentración, en el centro del acuerdo

Uno de los puntos políticos y económicos más relevantes del dictamen es la incorporación de límites a la concentración. El texto establece que ninguna empresa podrá concentrar más del 20% del volumen correspondiente, mientras que para el segmento de compañías no integradas del biodiésel se establece un límite específico del 10% del cupo.

La discusión sobre la estructura del mercado no es secundaria. El aumento de los cortes obligatorios amplía de manera automática la demanda de biocombustibles, por lo que la distribución de esos nuevos volúmenes puede determinar quién captura el crecimiento generado por la nueva regulación.

Para las empresas, el horizonte hasta 2036 busca reducir la incertidumbre regulatoria y permitir decisiones de inversión de mayor plazo. Para las pymes, en cambio, el punto crítico será la forma en que se distribuyan los cupos durante la transición.

La propuesta, por lo tanto, intenta resolver dos objetivos simultáneos: aumentar el uso de biocombustibles y evitar que el crecimiento regulado de la demanda quede concentrado en pocos jugadores.

Exenciones y una discusión que llegó al gasoil patagónico

El dictamen también contempla excepciones al corte obligatorio de biodiésel. Quedan alcanzados por ellas los combustibles destinados a embarcaciones fluviales y marítimas, minería, primeros llenados, gasoil antártico, formulación de lodos de perforación en yacimientos y centrales eléctricas, además de determinadas zonas frías patagónicas.

Durante el debate, el senador Agustín Coto planteó precisar qué debe entenderse por “zonas frías patagónicas” y propuso utilizar como referencia la normativa IRAM, debido a que el combustible mezclado puede presentar dificultades operativas bajo temperaturas extremadamente bajas. El planteo fue aceptado por los demás senadores.

La autoridad de aplicación también conservará la posibilidad de modificar excepcionalmente el porcentaje obligatorio mediante una resolución fundada, cuando existan situaciones comprobadas de escasez que puedan afectar el abastecimiento interno o razones técnicas y de calidad que lo justifiquen.

Una señal para las provincias productoras

El consenso alcanzado en comisiones tiene además una dimensión federal. La ampliación del mercado de bioetanol puede beneficiar a las cadenas productivas vinculadas con la caña de azúcar y el maíz, mientras que el nuevo esquema de biodiésel impactará especialmente sobre la industria aceitera y los establecimientos productores de Santa Fe.

Por eso, el acompañamiento de legisladores de distintos espacios adquiere una lectura que excede el debate energético. Royón, el radical Flavio Fama, Beatriz Ávila, Alejandra Vigo, Carlos Espínola y Carolina Moisés respaldaron el dictamen, aunque Moisés lo hizo con disidencia parcial.

La aprobación del dictamen no implica todavía la sanción de la nueva normativa. El próximo desafío será trasladar el acuerdo alcanzado en comisión al recinto, donde deberán resolverse las diferencias que permanecen abiertas, en particular la situación de las pymes de biodiésel.

El Gobierno logró así una primera convergencia con sectores dialoguistas alrededor de una reforma que combina mayor demanda obligatoria, reglas contra la concentración y un horizonte regulatorio extendido. La discusión pendiente será determinar si ese nuevo mercado consigue distribuir los beneficios de la expansión entre grandes empresas, pymes y las provincias que aportan las materias primas.

Compartí esta noticia !

La cosecha récord sostiene al agro y mantiene la actividad 1,6% debajo del máximo histórico

Compartí esta noticia !

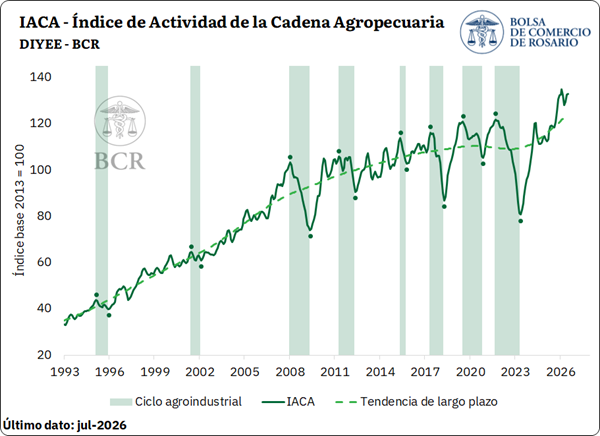
La cadena agropecuaria argentina atravesó julio con una señal de estabilidad en un nivel históricamente elevado. El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), elaborado por la Bolsa de Comercio de Rosario, registró un crecimiento desestacionalizado del 0,2% mensual y quedó 12% por encima del mismo mes de 2025. El dato central es que la actividad se mantiene apenas 1,6% por debajo del máximo histórico alcanzado en febrero.

El resultado expone el principal sostén del complejo agropecuario durante 2026: una campaña agrícola récord que está trasladando mayores volúmenes desde el campo hacia las etapas industriales y exportadoras. Sin embargo, la mejora no se distribuye de manera homogénea. Mientras los cultivos avanzan con fuerza, algunas ramas de la industria y determinadas cadenas cárnicas enfrentan retrocesos mensuales.

IACA-BCR: ÍNDICE GENERAL

El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), que elabora la Bolsa de Comercio de Rosario, exhibió un incremento mensual desestacionalizado del 0,2% en julio. La serie se encuentra 1,6% por debajo del máximo alcanzado en febrero y se ubicó 12% por encima de julio del año pasado.

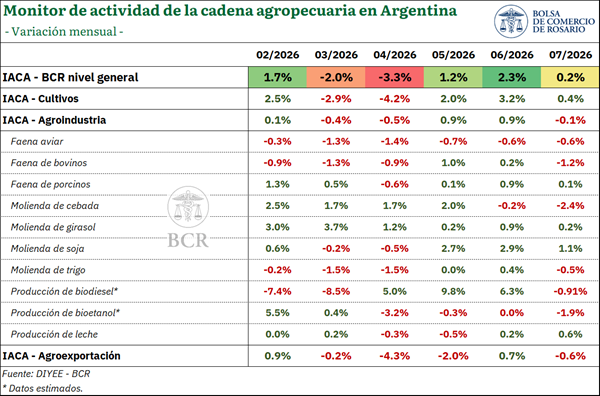
Durante julio, cinco de las doce series que componen el índice evidenciaron una variación mensual positiva. El mayor impulso provino de la molienda de soja, que creció 1,1% frente a junio, y la producción láctea que también mostró un desempeño favorable, con un incremento mensual de 0,6%. El avance mensual de labores agrícolas creció 0,4% mensual y en menor medida aumentó la molienda de girasol y la faena de porcinos, que experimentaron variaciones de 0,2% y 0,1%, respectivamente.

Dentro de las actividades que experimentaron variaciones mensuales negativas, se evidencia que el procesamiento de cebada retrocedió 2,4% y el de trigo 0,5%. En biocombustibles, la elaboración de bioetanol y de biodiesel habría disminuido 1,9% y 0,9%, respectivamente. Por el lado de las faenas, la bovina cayó 1,2% y la aviar 0,6%. Finalmente, las exportaciones de las cadenas agroindustriales en valor se redujeron 0,6% respecto de junio.

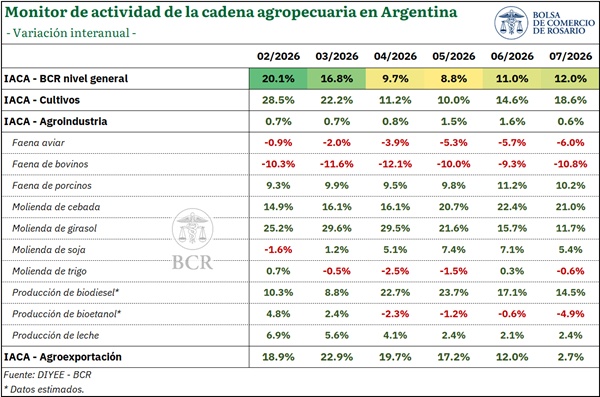
Analizando las variaciones interanuales, se observa que el IACA-BCR se posicionó 12% por encima de julio de 2025. Ocho de las doce series que integran el indicador superaron los niveles registrados durante el mismo mes del año anterior, reflejando un crecimiento extendido entre la producción primaria, la actividad industrial y las exportaciones.

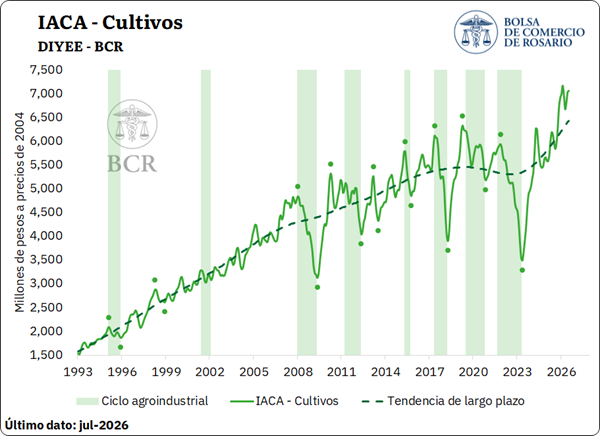
En primer lugar, el IACA-Cultivos marcó una suba interanual del 18,6%, consolidándose como uno de los principales motores del índice general. Este desempeño se enmarca en una campaña agrícola 2025/26 récord, caracterizada por una producción histórica de trigo y maíz, la mayor cosecha de girasol del siglo y el mayor volumen de soja desde la campaña 2018/19.

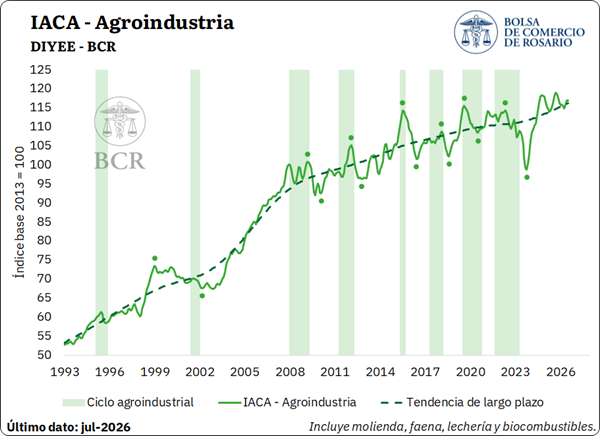
Por su parte, el IACA-Agroindustria se ubicó 0,6% por encima de julio de 2025, impulsado fundamentalmente por el desempeño de la actividad molinera. La molienda de cebada creció 21% interanual, mientras que el procesamiento de girasol avanzó 11,7% y el crushing de soja aumentó 5,4%. También se destacaron la producción de biodiesel, con una suba del 14,5%, y la faena porcina, con un incremento del 10,2%, mientras que la producción de leche se posicionó ligeramente al alza (2,4%). Estos incrementos lograron compensar las caídas interanuales observadas en la faena bovina y aviar, la molienda de trigo y la producción de bioetanol.

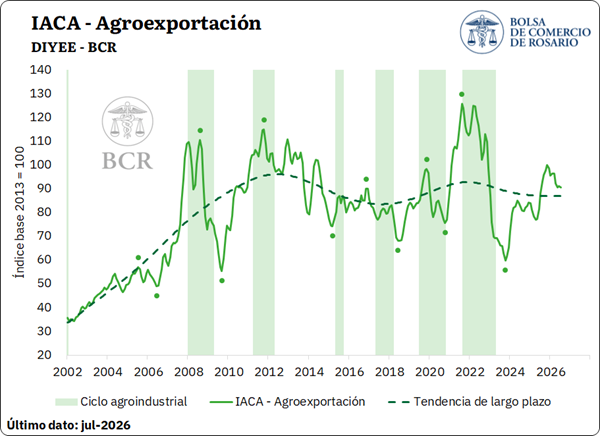
Finalmente, el IACA-Agroexportación exhibió un incremento del 2,7% respecto a igual mes del año anterior, encadenando trece meses consecutivos de crecimiento interanual. El resultado se explicó por una mejora en las cantidades exportadas, impulsada principalmente por los complejos maíz, girasol y carne y cueros bovinos, que compensó el retroceso del complejo soja.

SUBÍNDICES

IACA – Cultivos: Actividad de la producción de granos

El IACA – Cultivos refleja la evolución de las labores de siembra y cosecha de los principales cultivos de Argentina cada mes a través de la serie de avance mensual de labores agrícolas, con el objetivo de medir con dicha periodicidad la actividad primaria de producción de granos. En julio, la actividad primaria registró un incremento mensual desestacionalizado del 0,4%. De esta manera, el máximo histórico de la serie pasó a ubicarse en febrero de este año, mientras que el nivel de julio se situó apenas un 1,5% por debajo de dicho registro.

Durante el séptimo mes del año, concluyó la cosecha de soja y se registraron avances en la recolección de maíz y sorgo. En lo que respecta a la oleaginosa, las labores de cosecha finalizaron oficialmente durante julio con la trilla de los últimos lotes remanentes en las provincias de Buenos Aires y Santa Fe. Como resultado, la producción de soja para el ciclo 2025/26 se estima en 51,1 Mt, la más alta desde la campaña 2018/19.

El mayor aporte a la serie vino por el lado del maíz, cuya cosecha mostró un progreso de 19 p.p. en julio, alcanzando el 82% del área estimada de cosecha a nivel nacional al finalizar el mes. Si bien las labores continuaron viéndose demoradas por la persistencia de elevados niveles de humedad ambiental y en el grano, el histórico volumen de producción del cereal, que actualmente se estima en 70,5 Mt, impulsó los niveles de actividad asociados a su recolección. Por último, la recolección de sorgo avanzó 20 p.p. en el mismo período, llegando al 99% del total implantado hacia fines del séptimo mes. Al igual que en el maíz, el progreso se vio limitado por la alta humedad relativa reinante en casi todo el territorio.

Con relación a las labores de siembra de la cosecha fina 2026/27, la implantación de trigo marcó un avance mensual de 22 p.p., cubriendo el 95% de un área estimada de siembra de 7 millones de hectáreas. Aunque el avance resultó favorable, se reportaron excesos hídricos en sectores del sur y sudeste bonaerense que condicionaron el ingreso a los lotes en el tramo final de la ventana de siembra. Las labores de implantación de cebada, en tanto, mostraron un progreso mensual de 44 p.p., alcanzando el 87% del área estimada de siembra y recuperando parte del retraso acumulado durante los meses previos.

IACA – Agroindustria: Actividad agroindustrial

En cuanto a la actividad del sector industrial con base agropecuaria, la misma se mantuvo prácticamente estable en relación con junio (-0,05%), luego de dos meses consecutivos de crecimiento. En términos de nivel, el subíndice se ubicó apenas 1,8% por debajo del máximo histórico alcanzado en septiembre de 2025 y 0,6% por encima del registro de julio del año pasado.

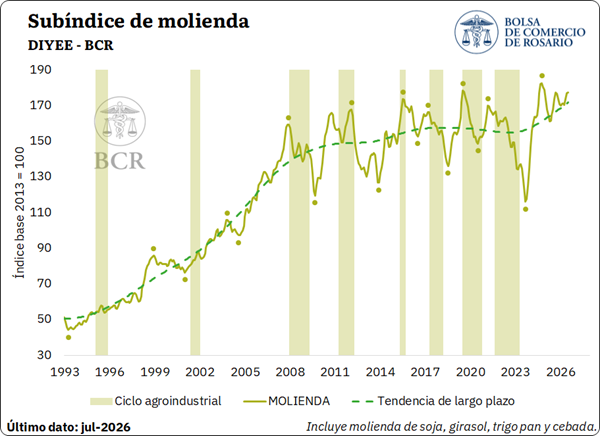
Dentro de las actividades que componen al sector agroindustrial, la molienda conjunta de los principales cereales y oleaginosas avanzó 0,3% mensual y se posicionó 5,8% por encima de julio de 2025, encadenando seis meses consecutivos de crecimiento interanual. El desempeño fue traccionado por la molienda de soja y girasol, mientras que los cereales registraron variaciones negativas.

El crushing de soja encadenó el tercer aumento mensual consecutivo, con una variación del 1,1% y 4,1 Mt procesadas. La molienda de girasol, por su parte, aumentó 0,2% mensual, encadenando ocho meses al alza en los cuales acumuló un incremento del 12%. Con un procesamiento de 547.000 toneladas, julio resultó el segundo mejor registro para ese mes. El procesamiento acumulado en lo que va del año es 25% superior a lo registrado en igual período de 2025.

En cuanto a los cereales, el procesamiento de cebada registró una disminución del 2,4% mensual en julio, aunque la serie acumula un crecimiento del 10% en lo que va del año y se mantiene 21% por encima de julio de 2025. La molienda de trigo, en tanto, retrocedió 0,5% respecto del mes anterior en su medición desestacionalizada.

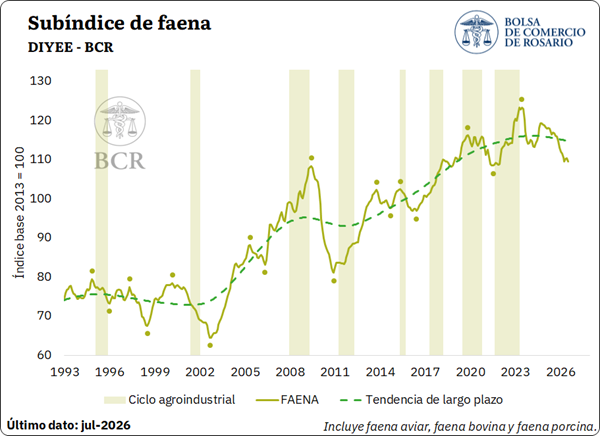
Por su parte, el subíndice de faena exhibió una disminución del 0,9% mensual, con variaciones negativas en dos de los tres tipos de carne analizados. En lo que respecta a la faena de bovinos, la misma registró una variación mensual negativa desestacionalizada del 1,2% respecto de junio, luego de dos meses de mejora consecutiva. Los informes del sector atribuyen la menor faena al deterioro de los caminos rurales bonaerenses por las lluvias, a un calendario con menos jornadas de comercialización y a una oferta acotada, ante la menor remisión de vacas tras la zafra y la decisión de los productores de retener hacienda.

En materia de precios, las cotizaciones en pesos constantes del sector ganadero interrumpieron en julio la corrección que venían transitando, con un incremento del 1,5% respecto de junio, el primero luego de cuatro meses consecutivos de caídas. De esta manera, el precio promedio del novillo en el mercado agroganadero en términos reales se ubicó 14,1% por debajo del nivel de febrero, cuando alcanzó su máximo valor histórico, y un 10,4% por encima de igual mes del año anterior, sosteniéndose en niveles excepcionalmente elevados.

La faena aviar registró una variación mensual negativa de 0,6% en julio, y la serie se encuentra un 6% debajo de julio 2025, siendo el séptimo mes negativo en variaciones interanuales. Por su parte, la faena porcina continuó mostrando un sólido desempeño, con un avance mensual del 0,1%. Así, el acumulado de los primeros siete meses del año alcanzó 5,4 millones de cabezas, un 11% por encima de igual período de 2025 y el mayor volumen registrado en términos históricos para este período.

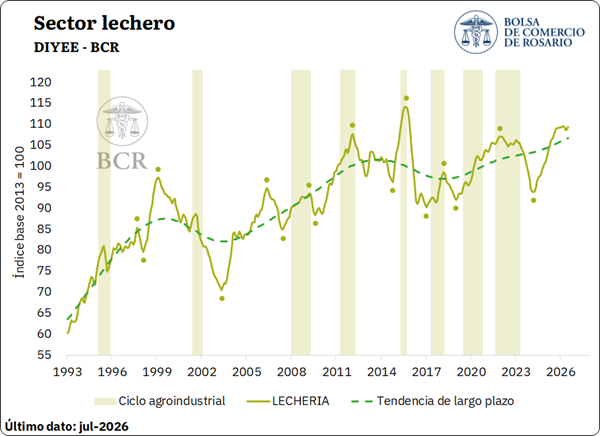
Con respecto al sector lechero, la producción desestacionalizada exhibió un aumento del 0,6% en julio respecto al mes anterior. Con este resultado, la serie muestra incrementos en 25 de los últimos 28 meses, acumulando un crecimiento del 16,6% en dicho período. En este sentido, la producción mensual alcanzó 1.046 millones de litros durante el séptimo mes del año, el segundo mejor registro para julio desde el inicio de la serie. Incluso, el acumulado para los primeros siete meses del año ascendió a 6.400 millones de litros y se posicionó como el segundo más elevado en términos históricos.

Según fuentes del sector, el crecimiento de la producción láctea se explica fundamentalmente por un proceso de concentración y mayor eficiencia productiva, donde los establecimientos de mayor escala compensan la reducción en el número total de tambos y vacas mediante mayores rendimientos individuales y un incremento en el contenido de sólidos útiles (grasa y proteína). Este dinamismo se ve traccionado por una fuerte expansión de las exportaciones, que en el primer semestre crecieron lideradas por la leche en polvo y los quesos, sumado a una recuperación del consumo interno.

En materia de precios, la cotización en dólares por litro de leche se ubicó en U$S 0,347 para el mes de julio, marcando una disminución del 1,5% respecto de junio, aunque por encima del precio promedio de los últimos cinco años, que se estima en U$S 0,253 / litro. Por su parte, a nivel internacional, el mercado lácteo atraviesa un período de ajuste en las expectativas, caracterizado por una mayor estabilidad en los precios, pero en niveles inferiores a los observados anteriormente. En este sentido, el índice internacional de precios de productos lácteos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO, por sus siglas en inglés) marcó un leve retroceso mensual en julio, en este caso del 0,7%, alcanzando su nivel más bajo desde octubre de 2023.

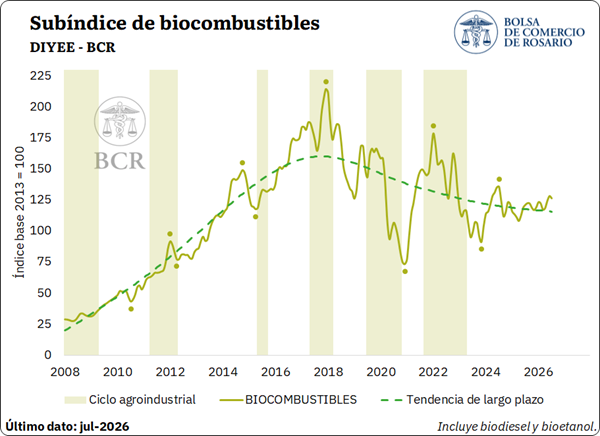
Finalmente, se estima que la producción conjunta de biocombustibles, medida a través de la elaboración de biodiesel y bioetanol, habría disminuido 1,4% en julio, aunque se habría ubicado 4,4% por encima del año anterior. Diferenciando por producto, la elaboración de biodiesel habría caído 0,9% respecto de junio, luego de tres meses consecutivos de incrementos mensuales. Asimismo, se estima que la producción de bioetanol habría retrocedido 1,9% mensual, siendo la cuarta variación negativa consecutiva.

En términos de mezcla obligatoria, en julio se mantuvo vigente el esquema de bioetanol al 12% en naftas y biodiésel al 7,5% en gasoil, con la posibilidad de incorporar voluntariamente hasta un 15% de bioetanol en naftas y hasta un 20% de biodiésel en gasoil. Por su parte, para el séptimo mes del año, la Secretaría de Energía dispuso un incremento del 3,5% en el precio de adquisición del biodiésel, fijándolo en $1.924.080 por tonelada; mientras que los precios mínimos del bioetanol aumentaron 2%, hasta $1.043,6 por litro para el elaborado a base de caña de azúcar y $956,5 por litro para el elaborado a base de maíz.

IACA – Agroexportación: Actividad de la agroexportación

Analizando el último eslabón de la cadena a través del IACA-Agroexportación, se advierte que las exportaciones de los principales complejos agroindustriales, medidas en dólares constantes, arrojaron una variación mensual desestacionalizada negativa del 0,6% en julio. A pesar de ello, el acumulado de los primeros siete meses del año se ubicó 11,7% por encima de igual período de 2025.

En términos de volumen, durante julio se exportaron 10,5 Mt de productos pertenecientes a los nueve complejos considerados, volumen que resultó 3% superior al de julio del año pasado y 16% mayor al promedio de los últimos cinco años. Cinco de los nueve complejos incrementaron sus cantidades exportadas en términos interanuales, mientras que seis superaron el promedio del último quinquenio.

Entre los desempeños más destacados se encontró el complejo maíz, que despachó 5,5 Mt, un 38% por encima de julio de 2025 y el mayor volumen registrado para dicho mes desde el inicio de la serie. El complejo girasol exportó 494.100 toneladas, lo que implicó un crecimiento del 24% interanual y también un máximo para un mes de julio. Por su parte, el complejo carne y cueros bovinos despachó 115.000 toneladas, el mayor volumen para dicho mes en toda la serie, con un aumento del 12% interanual en cantidades.

A pesar de estos desempeños, en términos de valor las exportaciones totalizaron US$ 4.063 millones. Expresado en dólares constantes, esta cifra se ubicó 1,4% por debajo de julio de 2025, interrumpiendo cuatro meses consecutivos de crecimiento interanual. Este resultado se explica fundamentalmente por el complejo soja, el cual concentra el 43% del valor exportado por los nueve complejos. Este último despachó un 24% menos de toneladas que en igual mes del año anterior, con una caída del 21% en la facturación.

Entre los restantes complejos que mostraron caídas, el complejo cebada exportó 56.300 toneladas, un 73% por debajo de julio del año pasado, mientras que el complejo avícola presentó retrocesos tanto en volumen como en valor, con embarques 53% inferiores a los de igual mes de 2025. Las exportaciones de trigo alcanzaron 668.600 toneladas y se mantuvieron prácticamente estables en la comparación interanual.

Compartí esta noticia !

El Senado busca aprobar 67 pliegos judiciales y cinco acuerdos internacionales

Compartí esta noticia !

El Senado de la Nación sesionará este jueves a las 11 para aprobar 67 pliegos de jueces y fiscales federales que ya obtuvieron dictamen en la Comisión de Acuerdos. La agenda, definida por la Comisión de Labor Parlamentaria, incorpora además cinco acuerdos internacionales que requieren aval legislativo para su entrada en vigencia.

El capítulo judicial concentra buena parte del peso político de la sesión. Entre los pliegos se encuentran los de Pablo Bertuzzi y Pablo Yadarola, propuestos para integrar la Cámara Federal porteña, uno de los tribunales con mayor incidencia sobre expedientes vinculados con corrupción, delitos económicos, lavado de dinero y crimen organizado.

La eventual designación de ambos magistrados adquiere particular relevancia por el tipo de causas que podrían quedar bajo la órbita del tribunal. Entre ellas aparecen investigaciones de alto impacto político para el Gobierno nacional, como el expediente relacionado con la criptomoneda $LIBRA y la causa por presuntas irregularidades en la Agencia Nacional de Discapacidad (ANDIS).

En esta última investigación fue apartado de su cargo el entonces titular del organismo, Diego Spagnuolo, mientras que el expediente también alcanza al presidente Javier Milei y a la secretaria general de la Presidencia, Karina Milei. La Cámara Federal porteña podría tener intervención en distintas instancias de procesos de esta naturaleza.

El tribunal también podría recibir la causa por presunto enriquecimiento ilícito que involucra al vocero presidencial Manuel Adorni y que actualmente tramita ante el juzgado de Ariel Lijo. El magistrado le otorgó una prórroga de 15 días para que presente documentación destinada a justificar su patrimonio.

Bertuzzi y Yadarola ya atravesaron sus exposiciones ante la Comisión de Acuerdos sin mayores obstáculos. La instancia tuvo una particularidad política: los principales opositores del bloque Justicialista, conducido por José Mayans, no participaron de la audiencia, lo que redujo el nivel de cuestionamiento durante el tratamiento de las candidaturas.

El oficialismo negoció con aliados para garantizar la sesión

La jefa del bloque de senadores de La Libertad Avanza, Patricia Bullrich, tuvo un papel central en la construcción de los acuerdos necesarios para llevar adelante la sesión. El oficialismo consiguió respaldo de sectores del PRO, la UCR y bloques provinciales, aunque esas negociaciones también expusieron demandas para ampliar la agenda parlamentaria.

Los aliados plantearon incorporar proyectos con mayor impacto económico y social, pero esas iniciativas no formarán parte del temario de este jueves. Su tratamiento podría avanzar en las próximas semanas si consiguen los dictámenes correspondientes en las comisiones.

Entre los expedientes que ya comenzaron a discutirse aparecen dos iniciativas impulsadas por la salteña Flavia Royón y la misionera Sonia Rojas Decut sobre el marco regulatorio y los presupuestos mínimos de protección ambiental vinculados con el mercado voluntario de carbono.

También continúa el debate sobre la Ley de Biocombustibles. Un proyecto de la senadora tucumana Beatriz Ávila propone modificar los porcentajes obligatorios de biodiésel y bioetanol incorporados al gasoil y las naftas. La discusión involucra a las comisiones de Minería, Energía y Combustibles y de Presupuesto y Hacienda.

El expediente reúne además iniciativas de los santacruceños José María Carambia y Natalia Gadano, los senadores de Provincias Unidas Alejandra Vigo y Carlos Espínola, Flavia Royón, los misioneros Carlos Arce y Sonia Rojas Decut y el peronista Jorge Capitanich. Patricia Bullrich también presentó una propuesta sobre la materia.

El dato político relevante para Misiones es que los senadores Carlos Arce y Sonia Rojas Decut aparecen dentro de una discusión que puede impactar sobre una actividad vinculada con la matriz energética y productiva regional. Sin embargo, el proyecto todavía debe atravesar la instancia de comisiones antes de convertirse en parte de una sesión.

Mercosur, Ucrania y Chile, en la agenda internacional

La sesión también contempla la aprobación de cinco acuerdos internacionales. El tratamiento será fundamentado por el senador libertario Francisco Paoltroni, titular de la Comisión de Relaciones Internacionales.

Entre los instrumentos figura el Acuerdo de Libre Comercio entre el Mercosur y la Asociación Europea de Libre Comercio (AELC), integrada por Islandia, Liechtenstein, Noruega y Suiza. Su tratamiento conecta la agenda parlamentaria con uno de los principales desafíos comerciales del bloque regional: ampliar mercados y profundizar vínculos económicos fuera de sus socios tradicionales.

También se encuentra el Protocolo de Montevideo sobre Comercio de Servicios del Mercosur, junto con el Convenio Interamericano sobre Permiso Internacional de Radioaficionado.

La agenda se completa con el Tratado sobre Traslado de Personas Sentenciadas con Ucrania y el Tratado de Extradición con Chile, que incorpora además disposiciones relativas a la transmisión electrónica de solicitudes de cooperación jurídica.

Así, la sesión combinará una definición de fuerte contenido institucional —la cobertura de 67 vacantes judiciales— con acuerdos internacionales que amplían el marco jurídico de cooperación y comercio de la Argentina. El resultado de la jornada también permitirá medir la capacidad del oficialismo para sostener acuerdos con sus aliados y, al mismo tiempo, anticipar qué proyectos económicos y productivos podrán ganar espacio en la agenda del Senado durante las próximas sesiones.

Compartí esta noticia !

Más presión sobre los combustibles: actualizan los biocombustibles y suma otro factor de aumento para agosto

Compartí esta noticia !

Las Resoluciones 188 y 189 de la Secretaría de Energía fijaron los nuevos precios mínimos para agosto en el marco de la Ley 27.640 de Biocombustibles. El bioetanol elaborado a partir de caña de azúcar pasó a costar 1.061,87 pesos por litro, mientras que el producido con maíz quedó establecido en 973,24 pesos por litro, ambos con un incremento del 1,75% respecto de los valores vigentes durante julio.

En paralelo, el biodiésel destinado a la mezcla obligatoria con gasoil aumentó hasta 2.001.063 pesos por tonelada, lo que representa una suba del 4% mensual, un porcentaje que supera ampliamente la inflación estimada para junio, del 1,9%.

Si bien estos incrementos no se trasladan íntegramente al precio que pagan los consumidores, sí impactan en la estructura de costos de las petroleras debido a la obligatoriedad de incorporar biocombustibles a los combustibles fósiles. En Argentina, la nafta contiene un corte obligatorio del 12% de bioetanol, distribuido en partes iguales entre caña de azúcar y maíz, mientras que el gasoil incorpora 7,5% de biodiésel, porcentaje que puede modificarse por decisión oficial, aunque la legislación establece un piso mínimo del 5%.

El ajuste se suma a otra decisión reciente del Gobierno: la actualización parcial del Impuesto sobre los Combustibles Líquidos (ICL) y del Impuesto al Dióxido de Carbono (IDC), un mecanismo que el Ministerio de Economía venía postergando para evitar un mayor traslado a la inflación.

Con esa modificación, la carga tributaria sobre la nafta aumentó a 10,57 pesos por litro en concepto de ICL y 0,64 pesos por IDC. En el caso del gasoil, los valores pasaron a 9,50 pesos y 1,09 pesos por litro, respectivamente.

La estrategia oficial de escalonar los ajustes impositivos responde a un delicado equilibrio entre recomponer la recaudación fiscal y evitar un salto abrupto en uno de los precios con mayor capacidad de transmisión sobre el resto de la economía. El combustible continúa siendo uno de los principales insumos para el transporte de cargas, la producción industrial y las actividades agropecuarias, por lo que cualquier variación repercute rápidamente sobre la cadena de costos.

El campo también siente el impacto

Las resoluciones tienen además una lectura productiva. El aumento mejora los ingresos de las industrias que elaboran biocombustibles, un sector estrechamente vinculado al agro argentino. El bioetanol de maíz fortalece la cadena cerealera, mientras que el derivado de caña de azúcar beneficia principalmente a los ingenios del NOA. En tanto, el biodiésel continúa siendo una salida estratégica para la industrialización de la soja.

Desde esa perspectiva, la actualización busca preservar la rentabilidad de las plantas elaboradoras frente al incremento de los costos de producción, tal como prevé el marco regulatorio vigente. La Secretaría de Energía justificó la decisión señalando que las condiciones actuales del mercado ameritan una nueva adecuación de precios para garantizar el abastecimiento de la mezcla obligatoria.

Un mercado que también mira al petróleo

A las variables domésticas se suma un contexto internacional que mantiene elevada la incertidumbre. Las tensiones en Medio Oriente y las dificultades sobre el tránsito marítimo en el Estrecho de Ormuz continúan generando volatilidad en la cotización del petróleo, aunque hasta el momento parte de ese efecto fue amortiguado por la política comercial de YPF.

Desde la desregulación parcial del mercado iniciada en 2024, los precios de los combustibles dejaron de depender exclusivamente de las decisiones del Gobierno nacional. Las petroleras recuperaron mayor libertad para definir sus estrategias comerciales y ya no están obligadas a informar previamente los aumentos, un esquema que modificó el funcionamiento del mercado y permitió acelerar la recomposición de precios luego de varios años de atraso relativo.

Según datos del portal especializado Surtidores, el precio nominal de la nafta súper en la Ciudad de Buenos Aires acumuló incrementos superiores al 257% desde el inicio de la actual administración, reflejando el proceso de normalización de precios impulsado tras la liberalización del sector.

En ese escenario, el ajuste de los biocombustibles representa un nuevo factor de presión sobre los surtidores. Aunque el efecto directo sea limitado por el bajo porcentaje de mezcla, la combinación entre impuestos, costos de producción y volatilidad internacional mantiene abierta la posibilidad de nuevas actualizaciones en los precios durante las próximas semanas.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin