CNV

La UIF eximió a los Fondos de Asistencia Laboral de los controles antilavado

Compartí esta noticia !

La Unidad de Información Financiera (UIF) eximió a los aportes a los Fondos de Asistencia Laboral (FAL) de la totalidad de las medidas y controles antilavado y actualizó la clasificación de los sujetos obligados.

Lo hizo a través de la Resolución 109/2026 que publicó este viernes en el Boletín Oficial. Los FAL fueron creados por la Ley de Modernización Laboral para coadyuvar al cumplimiento de las obligaciones laborales e indemnizatorias de los empleadores del sector privado.

El Decreto 408/2026 estableció que pueden instrumentarse mediante Fideicomisos Financieros o Fondos Comunes de Inversión Abiertos bajo la supervisión de la CNV.

Fondos para indemnizaciones: cómo está ideado el FAL, el esquema que dispuso el Gobierno para los despidos La CNV solicitó a la UIF una regulación diferenciada señalando las características particulares de estos vehículos que los distinguen de los fondos de inversión de propósito general.

La Resolución 109 incorpora la exención para los FAL, sustentada en la evaluación de “múltiples elementos mitigantes del riesgo”: “la existencia de una finalidad legal específica; la identificación individualizada del empleador aportante mediante CUIT y del vehículo mediante el ID FAL; la canalización mayoritaria de aportes a través de ARCA; la trazabilidad integral de los recursos; la limitación de los activos elegibles para inversión; la restricción geográfica al mercado local; la supervisión de la CNV; y la imposibilidad de rescate de los fondos por parte de los aportantes salvo los supuestos del artículo 72 de la Ley 27.802”.

La exención alcanza tanto a los aportes obligatorios como a las contribuciones voluntarias, donaciones y legados. El segundo cambio de la norma actualiza las referencias normativas de la Resolución UIF 78/2023 y tiene carácter estrictamente técnico.

Los sujetos alcanzados por la Resolución 78/2023 son los Agentes de Negociación, los Agentes de Liquidación y Compensación, las personas jurídicas que actúen en la colocación de cuotapartes de FCI u otros productos de inversión colectiva, los Agentes Asesores Globales de Inversión, los fiduciarios financieros con oferta pública, y las Plataformas de Financiamiento Colectivo.

Compartí esta noticia !

La CNV endurece el control sobre los pagos y lleva al mercado de capitales hacia transferencias trazables

Compartí esta noticia !

La Comisión Nacional de Valores (CNV) profundizó la digitalización y trazabilidad de los movimientos de dinero en el mercado de capitales y estableció que los sujetos obligados registrados ante el organismo deberán utilizar exclusivamente transferencias bancarias o mecanismos asociados a cuentas virtuales identificables para recibir y entregar fondos a sus clientes. La medida busca reducir el riesgo de rechazos y asegurar la disponibilidad efectiva del dinero en las operaciones.

La Resolución General 1166/2026, publicada este martes en el Boletín Oficial, modifica el artículo 3° de la Sección II del Título XI de las Normas de la CNV y redefine las modalidades habilitadas para la recepción y entrega de fondos. La decisión profundiza modificaciones adoptadas previamente por el organismo en materia de prevención del lavado de activos, financiación del terrorismo y proliferación de armas de destrucción masiva.

El cambio central es que los pagos a clientes deberán realizarse mediante transferencias hacia cuentas bancarias a la vista de titularidad o cotitularidad del propio cliente, abiertas en entidades autorizadas por el Banco Central, o hacia una CVU asociada a la CUIT del cliente, siempre que el mecanismo permita identificar y seguir la transferencia.

La misma lógica se aplica en sentido inverso. Los fondos que ingresen desde los clientes deberán provenir de cuentas bancarias a la vista de su titularidad o cotitularidad o de una CVU vinculada a su CUIT, con mecanismos que garanticen la identificación y trazabilidad del origen de los fondos.

La decisión modifica de hecho el papel que tenían los cheques dentro de determinadas operaciones. La CNV recordó que las reformas anteriores habían eliminado la posibilidad de utilizar efectivo y habilitado el cheque electrónico, pero habían mantenido un límite de hasta dos pagos mediante cheques de cualquier naturaleza por día y por cliente. Ahora el organismo sostiene que es necesario avanzar hacia medios que aseguren disponibilidad inmediata y reduzcan la posibilidad de rechazos.

El objetivo regulatorio es especialmente relevante para la prevención del lavado de activos. Una transferencia vinculada a una cuenta identificada permite reconstruir con mayor precisión quién origina los fondos, hacia dónde se dirigen y bajo qué relación se realiza la operación. La trazabilidad se convierte así en una herramienta de control que acompaña la operatoria financiera sin depender de instrumentos que puedan ser rechazados o cuyo cobro no sea inmediato.

La nueva normativa, sin embargo, no elimina la operatoria de negociación de cheques de pago diferido. La CNV aclara expresamente que la medida no interfiere con ese mecanismo de negociación, que continuará regulado bajo las normas específicas aplicables al mercado de capitales.

El esquema también contempla particularidades para determinadas operaciones del sector agropecuario. Los ALyC I AGRO podrán recibir fondos provenientes de actividades de corretaje de granos, agropecuarias y agroindustriales para aplicarlos en el mercado de capitales desde cuentas bancarias específicas vinculadas a esas actividades, siempre que se pueda reconstruir la trazabilidad y se identifique a los participantes mediante CUIT y datos personales.

Una previsión similar alcanza a los casos en que un ALyC Integral tenga un convenio para la liquidación y compensación de operaciones con un agente de negociación que desarrolle actividades de corretaje de granos y agroindustriales. En esos casos también se admite un circuito específico de recepción de fondos, pero bajo condiciones de identificación del originador y beneficiario.

La regulación contempla además a inversores extranjeros sometidos a procedimientos especiales de debida diligencia. Estos podrán enviar y recibir transferencias desde y hacia entidades reguladas por el Banco Central que actúen como custodios locales, siempre que proporcionen a los agentes correspondientes las instrucciones necesarias sobre las cuentas involucradas.

El cambio apunta, en definitiva, a que el circuito de dinero dentro del mercado de capitales sea más verificable y menos dependiente de instrumentos cuyo pago puede quedar sujeto a contingencias. La CNV busca combinar esa mayor trazabilidad con la continuidad de operaciones específicas que requieren tratamientos particulares, como las vinculadas al agro y a los inversores extranjeros.

Para los intermediarios registrados, la consecuencia es una mayor exigencia operativa: deberán adaptar sus procedimientos de recepción y pago para que los fondos circulen por cuentas identificables y puedan ser asociados inequívocamente con cada cliente. Para los inversores, el beneficio buscado es un circuito con mayor certeza sobre la acreditación y disponibilidad de los fondos.

La resolución entra en vigencia desde su publicación y profundiza una tendencia regulatoria que desplaza progresivamente al efectivo y a los instrumentos de pago con riesgo de rechazo en favor de sistemas electrónicos, bancarizados y trazables. En un mercado de capitales que busca ampliar su profundidad y formalización, la CNV apuesta a que una mayor seguridad en el movimiento de fondos sea parte de la infraestructura necesaria para crecer.

Compartí esta noticia !

La CNV avanza con la reglamentación de los Fondos de Asistencia Laboral

Compartí esta noticia !

Tercera reunión con los principales estudios jurídicos del país para analizar la reglamentación de los Fondos de Asistencia Laboral (FAL).

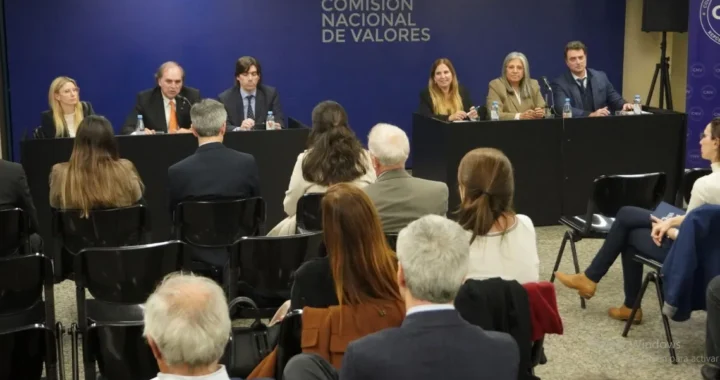
La Comisión Nacional de Valores (CNV) realizó la tercera reunión con los principales estudios jurídicos del país y actores del mercado de capitales con el objetivo de presentar la reglamentación de los FAL, puesta en consulta pública a través de la RG N° 1161.

El encuentro estuvo encabezado por el presidente del organismo, Roberto E. Silva, junto a la vicepresidente, Sonia Salvatierra, y los directores vocales, Laura Herbón y Manuel Calderón, y participaron representantes de los principales estudios jurídicos del país.

Durante la jornada expuso los lineamientos de la RG N° 1161, que establece el marco regulatorio para la constitución y funcionamiento de los FAL, como un nuevo mecanismo destinado a atender las obligaciones derivadas de la extinción de la relación laboral, mediante patrimonios de afectación específica integrados por las contribuciones de los empleadores.

El Dr. Silva, destacó que “volvemos a encontrarnos para compartir con ustedes la reglamentación que estuvimos trabajando desde CNV para los FAL, que ya se encuentra en consulta pública a través de la RG N° 1161”, y agregó que “queremos contarles qué hicimos, explicarles los principales puntos de la propuesta y, sobre todo, escuchar sus aportes. Para nosotros es muy importante que quienes trabajan en el armado de estos productos puedan participar de este proceso y, de esta manera, tener la mejor norma posible”.

En la reunión se desarrollaron temas como la instrumentación de los FAL a través de FFs con oferta pública o FCIs abiertos, ambos bajo la supervisión de la CNV. En ese marco, la propuesta crea el Régimen de PIC FAL (que engloba a ambos), conformado por nuevos vehículos cuyos recursos deberán provenir exclusivamente de las contribuciones efectuadas en los términos del régimen.

Además, estuvieron presentes los gerentes de Fideicomisos Financieros, Silvina Dimateo, y de Fondos Comunes de Inversión, Carlos Terribile, con sus respectivos equipos profesionales.

También asistieron representantes de la Cámara Argentina de Fondos Comunes de Inversión (CAFCI), la Cámara Argentina de Fideicomisos y Fondos de Inversión Directa (CAFIDAP), la Asociación de Bancos Argentina (ADEBA), la Cámara de Sociedades y el Consejo Profesional Ciencias Económicas de CABA.

La iniciativa busca profundizar el diálogo con los regulados en el marco de la consulta pública abierta para la RG N° 1161, la cual establece el marco normativo de los FAL en cumplimiento de la Ley N° 27.802, el Decreto N° 408/2026 y la Resolución del Ministerio de Economía N° 1276/2026.

Compartí esta noticia !

La CNV reforma el régimen de transparencia y simplifica las reglas para el mercado de capitales

Compartí esta noticia !

La Comisión Nacional de Valores (CNV) avanzó con una reforma integral del régimen de transparencia aplicable a los participantes del mercado de capitales. A través de la Resolución General 1162/2026, publicada este jueves en el Boletín Oficial, el organismo actualizó el Título XII de las Normas de la CNV con un doble objetivo: elevar la calidad y oportunidad de la información disponible para los inversores y, al mismo tiempo, reducir cargas administrativas consideradas innecesarias.

La modificación busca adaptar la regulación a la dinámica actual del mercado y otorgar mayor precisión sobre quiénes están alcanzados por cada obligación. La CNV sostuvo que la nueva arquitectura normativa apunta a mejorar la eficiencia regulatoria y la seguridad jurídica, manteniendo como ejes la transparencia, la integridad del mercado y la protección de los inversores.

Uno de los cambios centrales se concentra en el régimen de Hechos Relevantes. La nueva normativa actualiza los supuestos que deben ser comunicados al organismo y explicita la utilización de los estados contables y financieros anuales e intermedios como referencia para determinados cálculos. También incorpora situaciones que puedan afectar significativamente la capacidad de pago de valores negociables, una previsión especialmente relevante para el mercado de deuda.

La reforma modifica además algunos umbrales de información. En determinados casos, el porcentaje que activa la obligación de reportar pasa del 10% al 15%, con la intención de concentrar los requerimientos regulatorios en acontecimientos de mayor relevancia económica y evitar que operaciones de impacto marginal generen cargas de cumplimiento desproporcionadas.

El cambio no implica una relajación general de los estándares de transparencia. Por el contrario, la CNV incorpora nuevos supuestos de información y precisa obligaciones vinculadas con emisoras, tenencias accionarias, conflictos de interés, información privilegiada y situaciones que puedan comprometer la capacidad financiera de las compañías.

La digitalización constituye otro de los ejes de la reforma. La Autopista de la Información Financiera (AIF) queda consolidada como canal central para la presentación de información, mientras que se actualizan los mecanismos de comunicación entre emisoras y mercados. En paralelo, determinados plazos para informar designaciones, modificaciones de tenencias y participaciones accionarias relevantes se extienden de 10 a 15 días hábiles.

En materia de tenencias accionarias, la normativa establece que quienes adquieran, enajenen o modifiquen participaciones que alcancen el 5% o más de los votos de una emisora deberán informar la operación dentro de los 15 días hábiles. La obligación también se activa ante variaciones posteriores que involucren múltiplos de ese porcentaje, hasta alcanzar la condición de accionista controlante.

La reforma incorpora además un capítulo específico sobre el deber de reserva y amplía el universo de sujetos alcanzados por esa obligación. Emisoras, colocadores y otros agentes que participen en colocaciones primarias deberán preservar la confidencialidad de información relevante no divulgada públicamente y abstenerse de operar mientras esa información permanezca reservada.

El nuevo régimen también refuerza la prevención de conflictos de interés. La CNV establece que quienes intervengan en el mercado deberán abstenerse de actuar cuando se encuentren en una situación de conflicto y profundiza las obligaciones de lealtad y diligencia de directores, administradores, fiscalizadores, agentes y demás participantes.

La regulación mantiene, además, una prohibición explícita sobre la manipulación de precios y volúmenes, las prácticas engañosas y el uso indebido de información privilegiada. La nueva redacción incorpora expresamente como conducta prohibida la intervención directa o indirecta en operaciones cuando exista un conflicto de interés.

Para los inversores minoristas, uno de los aspectos relevantes es la obligación de los participantes registrados de contar con códigos de protección al inversor o códigos de conducta redactados en un lenguaje comprensible. Esos instrumentos deberán explicar los derechos de los inversores y los procedimientos disponibles para ejercerlos, con especial atención al pequeño inversor no profesional.

La CNV también reordenó el régimen de idoneidad de quienes asesoran, promocionan o venden productos del mercado de capitales. La reforma mantiene el examen de idoneidad, pero introduce alternativas y mecanismos de mayor flexibilidad para acreditar conocimientos profesionales.

Entre las novedades sobresale la posibilidad de acreditar la idoneidad mediante trayectoria profesional. La CNV podrá inscribir sin examen previo a personas que acrediten al menos cinco años continuos en cargos o funciones de responsabilidad relevante en entidades vinculadas al mercado de capitales y bajo fiscalización del organismo, siempre que su experiencia resulte equivalente a los conocimientos exigidos.

También se unifica en dos años la vigencia de la aprobación del examen de idoneidad para tramitar la inscripción correspondiente. A la vez, se incorporan reglas más precisas para exenciones y exámenes parciales, junto con cursos de actualización para conservar la registración.

El organismo también busca elevar la transparencia del propio proceso de evaluación. La normativa dispone que las preguntas y respuestas correctas del examen sean publicadas de manera permanente en el sitio web de la CNV y establece mecanismos de monitoreo para las evaluaciones presenciales y virtuales.

Desde una perspectiva de política regulatoria, la reforma intenta resolver una tensión frecuente en los mercados financieros: elevar los estándares de información sin convertir el cumplimiento normativo en una barrera innecesaria para la actividad. La clave estará en si la simplificación consigue reducir costos regulatorios sin deteriorar la capacidad de supervisión del organismo.

El cambio también puede tener impacto sobre la calidad de las decisiones de inversión. Una información más estandarizada, presentada por canales digitales y concentrada en hechos con relevancia económica, puede reducir asimetrías entre los participantes y facilitar que los inversores identifiquen con mayor rapidez acontecimientos capaces de modificar el valor o el riesgo de los activos.

La Resolución General 1162/2026 entra en vigencia a partir del día siguiente de su publicación en el Boletín Oficial. Con su implementación, la CNV busca avanzar hacia un mercado de capitales con reglas más sistematizadas, mayor trazabilidad de la información y mecanismos de control adaptados a la operatoria actual, sin resignar los principios de transparencia, integridad y protección del inversor.

Compartí esta noticia !

La CNV abre la discusión sobre los fondos que administrarán el nuevo sistema de asistencia laboral

Compartí esta noticia !

La Comisión Nacional de Valores (CNV) puso en marcha el proceso de elaboración participativa para reglamentar los Productos de Inversión Colectiva de Fondos de Asistencia Laboral (PIC FAL), una de las piezas centrales del nuevo esquema creado por la Ley de Modernización Laboral. La iniciativa busca establecer cómo se constituirán, administrarán e invertirán los recursos destinados a afrontar obligaciones derivadas de la extinción de las relaciones laborales.

La Resolución General 1161/2026, publicada este jueves en el Boletín Oficial, no constituye todavía la regulación definitiva, sino que abre una instancia formal para que empresas, entidades financieras, profesionales, trabajadores y ciudadanos puedan presentar opiniones y propuestas sobre el proyecto. La CNV fijó un plazo de 15 días hábiles para realizar las presentaciones a través de su sitio web.

El mecanismo elegido tiene una relevancia particular porque permite discutir antes de su aprobación definitiva la arquitectura financiera de un régimen que trasladará recursos de los empleadores hacia vehículos de inversión específicamente afectados al cumplimiento de obligaciones laborales. La CNV plantea así una instancia de participación que busca aportar seguridad jurídica, transparencia y eficiencia a la implementación de los PIC FAL.

El proyecto contempla que los fondos puedan estructurarse mediante Fondos Comunes de Inversión Abiertos de Asistencia Laboral (FCIA FAL) o Fideicomisos Financieros de Asistencia Laboral (FF FAL). En ambos casos, los recursos deberán provenir exclusivamente de las contribuciones efectuadas por los empleadores en los términos establecidos por la Ley de Modernización Laboral.

Uno de los puntos centrales de la propuesta es la creación de la Cuenta Individual del Empleador, que funcionará como un patrimonio separado, de afectación específica, independiente, inenajenable e inembargable. La cuenta estará vinculada a un ID FAL, un identificador único que permitirá relacionar al empleador con el vehículo elegido o, eventualmente, asignado de oficio, y asegurar la trazabilidad de los aportes.

El esquema busca resolver uno de los desafíos operativos más sensibles del nuevo sistema: que los aportes puedan ser individualizados por empleador sin transformar al fondo colectivo en una suma de patrimonios separados por trabajador. Para ello, la propuesta establece que la cuenta individual estará compuesta por el PIC FAL elegido y una cuenta comitente donde se registrarán las participaciones correspondientes al empleador.

La reglamentación también prevé una salida para aquellos empleadores que no informen un ID FAL válido. En esos casos, la CNV podrá asignarles de oficio un vehículo elegible, a partir de la información suministrada por la ARCA. La entidad habilitada que reciba esa asignación deberá informar el ID FAL y avanzar con la apertura de la cuenta correspondiente.

Otro aspecto relevante es que los empleadores conservarán la posibilidad de portar sus inversiones hacia otro PIC FAL, incluso cuando el nuevo vehículo sea administrado por una entidad habilitada diferente. El proyecto establece que el traspaso deberá concretarse, como máximo, dentro de los diez días hábiles desde la solicitud, sujeto a la inexistencia de obligaciones pendientes de pago. Cuando el cambio sea entre entidades habilitadas diferentes, la regla general establece una periodicidad mínima de seis meses, aunque se contemplan excepciones para las asignaciones de oficio.

Desde el punto de vista financiero, la CNV propone un régimen de inversión acotado. Los PIC FAL sólo podrán canalizar los recursos hacia títulos de deuda del Estado Nacional, instrumentos de deuda de provincias y de la Ciudad Autónoma de Buenos Aires, depósitos en entidades financieras autorizadas por el BCRA y obligaciones negociables emitidas en Argentina por empresas privadas. La política de liquidez deberá ser definida por cada vehículo en función de su estrategia y de la composición de su cartera.

La propuesta incorpora además límites destinados a reducir potenciales conflictos de interés. Cuando un PIC FAL esté constituido para uno o varios empleadores determinados, no podrá adquirir instrumentos emitidos por esos mismos empleadores o destinados a financiarlos, salvo que se cumplan simultáneamente determinadas condiciones: que la participación del empleador en el patrimonio del vehículo no supere el 5% y que la inversión vinculada a ese empleador tampoco exceda el 5% del patrimonio neto del PIC FAL.

La CNV también busca evitar que los costos de administración erosionen el objetivo económico del sistema. El proyecto establece que el límite anual de 1% previsto para honorarios, comisiones, gastos y demás contraprestaciones tendrá carácter global e integral. Esto significa que deberá abarcar las remuneraciones de todos los actores necesarios para estructurar y operar los vehículos, incluyendo entidades habilitadas, sociedades depositarias, agentes y asesores, entre otros.

Quedan fuera de ese límite las comisiones y gastos transaccionales directamente vinculados con las operaciones de inversión y las tasas de fiscalización y control de la propia CNV. La intención regulatoria es que el tope opere sobre el costo ordinario de administración y no sobre los gastos directamente asociados a la ejecución de las inversiones.

En materia de funcionamiento, el proyecto establece que los recursos acumulados en las cuentas individuales no podrán ser rescatados libremente. Su utilización estará vinculada al pago de las obligaciones previstas por la Ley de Modernización Laboral ante los distintos supuestos de extinción de la relación laboral, con las excepciones contempladas expresamente por la normativa.

Para los trabajadores, el punto decisivo estará en el mecanismo de verificación y pago. Los reglamentos de gestión de los fondos o los contratos de fideicomiso deberán definir cómo se determinarán y abonarán las sumas correspondientes frente a una desvinculación laboral. La propuesta incluso establece una excepción específica al procedimiento general de entrega de fondos a clientes para permitir que la entidad habilitada efectúe directamente el pago al trabajador en los supuestos contemplados por la ley.

La CNV propone, además, un régimen de autorización automática de oferta pública para los PIC FAL. Esto apunta a acelerar la puesta en funcionamiento de los vehículos, aunque la propia documentación deberá dejar expresamente establecido que esa autorización automática no implica que el organismo haya emitido juicio ni realizado un control sobre la veracidad de los documentos. Esa responsabilidad recaerá sobre las entidades habilitadas y los demás responsables previstos por la Ley de Mercado de Capitales.

El proyecto también fija requisitos de escala para las entidades que quieran administrar estos vehículos. Los fiduciarios financieros deberán contar, como regla general, con al menos diez fideicomisos financieros con oferta pública y un monto en circulación equivalente a 50 millones de UVA, mientras que las sociedades gerentes deberán administrar al menos diez fondos comunes de inversión y alcanzar un patrimonio mínimo equivalente a 50 millones de UVA. Para las entidades financieras se contemplan excepciones en el caso de los fiduciarios.

En el caso de los fideicomisos financieros FAL, la propuesta flexibiliza algunos requerimientos tradicionales del mercado de capitales para adaptarlos a la naturaleza del nuevo régimen: no se exigirá un monto máximo de emisión previamente determinado, ni la confección y publicación de un prospecto o suplemento de prospecto. Tampoco se requerirá colocación primaria mediante los mecanismos tradicionales ni listado o negociación de los certificados en un mercado autorizado.

El proyecto establece asimismo obligaciones de información para los fideicomisos, que deberán publicar datos estructurados, estados contables anuales, contratos de fideicomiso e informes mensuales de valuación de los activos. Estos últimos deberán difundirse a través de la Autopista de la Información Financiera de la CNV dentro de los 20 días hábiles posteriores al cierre de cada mes.

La instancia abierta por la CNV puede convertirse así en un punto relevante para definir cómo funcionará en la práctica uno de los componentes financieros de la reforma laboral. La discusión ya no pasa únicamente por la creación legal del Fondo de Asistencia Laboral, sino por cuestiones concretas que determinarán su funcionamiento cotidiano: quién administrará los recursos, dónde se invertirán, cuánto costará administrarlos, cómo se identificará cada aporte, qué ocurrirá cuando una empresa no elija un vehículo y cómo se garantizará que los fondos estén disponibles cuando aparezca la obligación laboral.

Las opiniones y propuestas deberán presentarse dentro de los 15 días hábiles previstos por la Resolución General 1161/2026. La documentación incorporada al procedimiento incluye un formulario específico para que particulares y representantes de personas jurídicas puedan presentar sus observaciones y propuestas, junto con la documentación respaldatoria correspondiente.

El paso siguiente será que la CNV evalúe los aportes recibidos antes de avanzar con la versión definitiva de la normativa. En términos de política pública, la oportunidad es significativa: el debate regulatorio permitirá ajustar antes de la implementación efectiva los mecanismos que deberán convertir las contribuciones empresarias en un fondo con capacidad financiera para responder frente al cese laboral, procurando al mismo tiempo preservar trazabilidad, liquidez, diversificación y costos controlados.

Anexo 1 Resolución General 1161/2026 CNV by CristianMilciades

Anexo 2 Resolución General 1161/2026 CNV by CristianMilciades

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin