COMERCIO INTERNACIONAL

El USDA ajusta proyecciones y anticipa menor oferta global de carne vacuna en 2026

Compartí esta noticia !

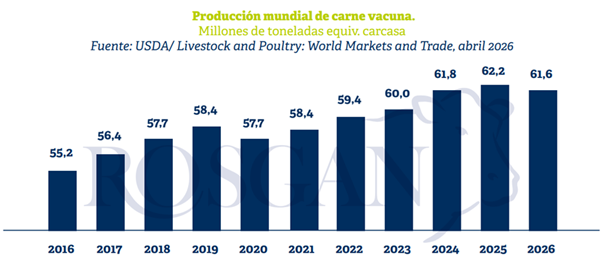
El mercado global de carne vacuna entra en una etapa de reacomodamiento. Según el último informe del Departamento de Agricultura de los Estados Unidos (USDA), la producción mundial disminuiría un 1% en 2026, hasta 61,6 millones de toneladas, lo que marca el primer retroceso tras cinco años consecutivos de crecimiento. El dato no solo corrige estimaciones previas, sino que redefine el equilibrio entre oferta y demanda a escala internacional.

El informe también ajusta a la baja las importaciones globales, que pasarían de 12,01 a 11,68 millones de toneladas, una caída del 2,6% interanual. En ese cruce de menor oferta y demanda más selectiva, el comercio internacional de carne comienza a reconfigurarse.

Menor producción y cambios en los principales jugadores

El Departamento de Agricultura de los Estados Unidos (USDA) publicó su informe semestral de producción y comercio mundial de carnes.
En el caso de la carne vacuna, las proyecciones muestran una corrección al alza en comparación con la fuerte caída prevista en el informe anterior, al tiempo que se ajustan a la baja las estimaciones de importación.

A nivel global, se espera que en 2026 la producción de carne vacuna disminuya un 1%, hasta alcanzar 61,6 millones de toneladas, lo que implica un recorte de 685.000 toneladas respecto de 2025, frente a las 913.000 toneladas proyectadas seis meses atrás. Se trata de la primera caída en producción, tras cinco años de crecimiento ininterrumpido.
China retrae compras y se redistribuye la demanda

Los mayores ajustes a la baja se observan en China y Brasil, aunque en este último caso los cambios resultan menos significativos de lo anticipado previamente. Tras un año récord en 2025, se prevé que la producción brasileña disminuya un 2%, hasta 12,4 millones de toneladas, sin que ello modifique su posición como principal exportador mundial, con 4,275 millones de toneladas.

Una dinámica similar se proyecta para Australia, donde la producción caería un 1% hasta 2,9 millones de toneladas, debido a un menor nivel de faena. No obstante, el país se mantendría como segundo exportador mundial, con 2,16 millones de toneladas.

Por el lado de la demanda, el organismo recortó su proyección de importaciones globales de 12,01 a 11,68 millones de toneladas, lo que implica una baja del 2,6% (307.000 toneladas) frente a 2025.

Este ajuste responde principalmente a la revisión a la baja de China, cuyas importaciones se reducen de 3,75 a 3,20 millones de toneladas, una caída del 12,5% interanual.

Un mercado más competitivo y fragmentado

En este contexto, los flujos comerciales atravesarían una reconfiguración producto de la implementación de esta estrategia china de autolimitación de sus compras externas, en contraste con la creciente demanda de Estados Unidos y Europa.

En el caso chino, la decisión de restringir importaciones con el objetivo de proteger la industria local reduce el volumen importado y en consecuencia, su participación en el comercio global al nivel más bajo desde 2020, pasando del 35% alcanzado en 2023 a menos del 27% actual.

Como contrapeso, Estados Unidos muestra un aumento de la demanda, con un crecimiento cercano al 6% que lo llevaría a un récord de 2,626 millones de toneladas, equivalentes al 22,5% del comercio mundial. A ello se suma la Unión Europea, con alrededor de 500.000 toneladas adicionales. En conjunto, EE.UU. y la UE prácticamente igualan la demanda china, concentrando más del 26% del comercio mundial, aunque con un nivel de precios sensiblemente superior.
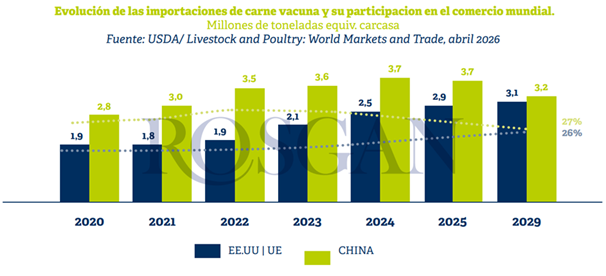
Este nuevo mapa del comercio mundial, donde las principales fuerzas de la demanda tienden a equilibrarse, encuentra a la Argentina en una posición favorable en términos de su posicionamiento comercial.

Precios, competencia y oportunidades

Mientras Brasil y Australia enfrentan dificultades para administrar las restringidas cuotas arancelarias otorgadas por China, Argentina difícilmente se vea afectada por estas limitaciones. Por el contrario, un rápido agotamiento de los cupos con arancel preferencial por parte de estos proveedores podría impulsar los precios de compra para todo el mercado durante el segundo semestre, generando mayor competitividad y mejores valores para la carne argentina.

En el caso de Europa, a partir del Acuerdo con el Mercosur, Argentina se vería beneficiada por su participación dominante en la Cuota Hilton, además de la reducción de aranceles aplicados sobre la cuota adicional.

En tanto, con Estados Unidos, Argentina goza de un tratamiento especial otorgado mediante la ampliación de la cuota específica por país, lo que posiciona favorablemente frente a un mercado cuya necesidad de abastecimiento externo podría incluso superar el actual récord proyectado por el propio USDA.

En síntesis, frente a una oferta limitada y una distribución más equilibrada de la demanda, se configura un entorno de mayor competencia en el que Argentina podría verse favorecida tanto por su capacidad de abastecimiento como por su participación en cuotas arancelarias clave.
Compartí esta noticia !

Jamie Dimon advierte sobre el “riesgo Europa” y reabre el debate estratégico del acuerdo Mercosur-UE

Compartí esta noticia !

La carta anual a accionistas del CEO de JPMorgan Chase, Jamie Dimon volvió a irrumpir en el tablero político-económico global con un mensaje que excede al sistema financiero: Europa enfrenta una “década decisiva” y podría hundirse si no corrige su rumbo. La advertencia, difundida en abril de 2026, llega en un momento sensible, justo cuando el Mercosur busca avanzar en su acuerdo comercial con la Unión Europea. El dato no es menor: el peso relativo del PIB europeo cayó del 90% del estadounidense en 2000 a cerca del 70% en la actualidad. ¿Se trata de un diagnóstico tardío para un socio estratégico o de una señal que obliga a recalibrar alianzas?

Europa bajo presión: diagnóstico económico con implicancias políticas

El planteo de Jamie Dimon no se limita a un análisis técnico. Apunta a una falla estructural: la falta de una unión económica plena dentro de Europa. Según el ejecutivo, esa debilidad explica el rendimiento por debajo de lo esperado de las economías del bloque.

El señalamiento retoma discusiones previas —como las advertencias sobre la falta de integración— y las proyecta hacia un escenario de competencia global más exigente. En ese marco, Dimon identifica barreras internas, costos elevados en los sistemas de bienestar y dificultades para articular una estrategia común frente a potencias como China y Rusia.

Sin embargo, introduce un matiz: Europa aún tiene margen de maniobra. Destaca el aumento del gasto militar y sostiene que una Europa más fuerte, tanto en lo económico como en defensa, resulta funcional a los intereses de Estados Unidos.

Mercosur en la encrucijada: oportunidad o riesgo estratégico

El diagnóstico impacta directamente en el Mercosur. El bloque regional intenta consolidar un acuerdo comercial con la Unión Europea, pero lo hace en un contexto donde su potencial socio aparece cuestionado en términos de competitividad y cohesión.

La advertencia de Dimon introduce una tensión implícita: si Europa no logra revertir su estancamiento, ¿qué valor estratégico tiene ese acuerdo en el mediano plazo? Al mismo tiempo, una Europa que busque fortalecerse podría acelerar definiciones comerciales y regulatorias, lo que abriría una ventana de oportunidad para los países sudamericanos.

En ese equilibrio inestable, el vínculo deja de ser meramente comercial y pasa a ser geopolítico.

Estados Unidos resiliente, pero con fisuras internas

En paralelo, Dimon describió a la economía estadounidense como “resiliente”, sostenida por consumidores que continúan gastando, aunque advirtió señales de debilitamiento y un clima de desconfianza hacia el gobierno.

El análisis incorpora tensiones internas: presión impositiva, migración desde ciudades con altos costos y una distribución del crecimiento que deja afuera a sectores amplios de la población. Esa desigualdad, según el propio diagnóstico, erosiona el “sueño americano”.

Aun así, el ejecutivo identifica factores que podrían sostener la expansión hacia 2026: una agenda desreguladora, estímulos monetarios y el impulso de la inversión en inteligencia artificial.

Energía, guerra e incertidumbre global

El escenario internacional agrega otra capa de complejidad. Dimon advirtió sobre posibles “perturbaciones importantes y continuas” en los precios del petróleo y las materias primas, en el contexto de la guerra que involucra a Estados Unidos, Israel e Irán.

Ese factor introduce un riesgo directo sobre las economías, especialmente aquellas dependientes de importaciones energéticas o con estructuras productivas sensibles a los costos logísticos.

IA y mercado laboral: el próximo frente de tensión

El CEO de JPMorgan también puso el foco en la inteligencia artificial como vector de cambio estructural. La advertencia es clara: la tecnología transformará prácticamente todas las funciones laborales, eliminando algunos empleos y redefiniendo otros.

El punto crítico no es la innovación en sí, sino la velocidad. Si la implementación avanza más rápido que la adaptación de la fuerza laboral, el desajuste podría generar tensiones sociales y económicas. En ese marco, Dimon plantea la necesidad de políticas públicas orientadas a la recapacitación y la transición laboral.

Un sistema financiero en alerta

Finalmente, el ejecutivo encendió una señal sobre el sistema de crédito. Alertó que las pérdidas en préstamos a empresas altamente endeudadas podrían ser mayores de lo esperado, en un contexto donde crecen los actores no bancarios y la competencia tecnológica.

El mercado de crédito privado, estimado en US$ 1,8 billón, aparece como un foco de atención. La expansión de este segmento, combinada con estándares de otorgamiento más flexibles, introduce riesgos que todavía no terminan de dimensionarse.

Un tablero en redefinición

La carta de Dimon no define escenarios, pero ordena variables. Europa en tensión, Estados Unidos con fortalezas y fisuras, mercados energéticos volátiles, tecnología disruptiva y un sistema financiero bajo presión.

Para el Mercosur, el mensaje llega en un momento clave. No cierra debates; los abre. Porque si el mundo entra en una fase de reconfiguración, las alianzas que hoy parecen estratégicas podrían necesitar una revisión más profunda en el corto plazo.

Compartí esta noticia !

Tras la cumbre Milei-Kast, Cancillería publicó un comunicado con eje en el reclamo por Malvinas

Compartí esta noticia !

Argentina y Chile relanzan su alianza estratégica con foco en seguridad, comercio y Malvinas. Un movimiento político con múltiples capas

El 6 de abril de 2026, en la Casa Rosada, los presidentes Javier Milei y José Antonio Kast sellaron un entendimiento político que busca reordenar la relación entre Argentina y Chile en clave estratégica. El comunicado conjunto de sus cancilleres no sólo confirma coincidencias, sino que fija prioridades concretas: seguridad pública, conectividad fronteriza, comercio bilateral y coordinación en foros sensibles como la cuestión Malvinas.

El dato central no es la reunión en sí, sino el intento de institucionalizar una agenda con impacto real. Ambos gobiernos decidieron activar mecanismos bilaterales específicos —incluyendo instancias 2+2 entre cancilleres y ministros de Defensa— para traducir la sintonía política en decisiones operativas. En un contexto regional fragmentado, el gesto apunta a consolidar un eje de coordinación que excede lo diplomático.

Seguridad, frontera y comercio: de la retórica a la implementación

El documento pone el foco en la seguridad pública como primer vector de cooperación. La prioridad: combatir el crimen organizado transnacional mediante intercambio de información, desarrollo de capacidades y coordinación institucional. No es un enunciado abstracto. Implica, en términos concretos, mayor interoperabilidad entre agencias estatales y un rediseño de los canales de inteligencia compartida.

En paralelo, aparece un segundo eje con impacto económico directo: la modernización de los pasos fronterizos. La digitalización de controles, la simplificación de procedimientos y la coordinación entre autoridades buscan reducir tiempos de espera y costos logísticos. La apuesta es clara: transformar la frontera en un activo competitivo y no en una barrera.

Este punto conecta con una ambición mayor. Ambos gobiernos plantean posicionarse como plataforma de articulación en América del Sur hacia mercados globales. Para eso, acordaron avanzar en rutas y corredores binacionales prioritarios, una señal hacia el sector privado y hacia potenciales inversores.

Malvinas y Antártida: señales en el tablero geopolítico

El respaldo explícito de Chile a la posición argentina sobre las Islas Malvinas introduce una dimensión política más sensible. No modifica el statu quo, pero refuerza la estrategia diplomática argentina al sumar apoyo en un tema históricamente relevante. Al mismo tiempo, ambos países coincidieron en la necesidad de reactivar negociaciones con el Reino Unido bajo marcos multilaterales.

En el plano antártico, la reafirmación del compromiso conjunto dentro del Sistema del Tratado Antártico sugiere continuidad, pero también coordinación estratégica en un territorio donde los intereses globales crecen. La combinación Malvinas–Antártida no es casual: articula soberanía, recursos y proyección internacional.

Inversiones y matriz productiva: el trasfondo económico

La agenda económica no se limita al comercio. El comunicado introduce un enfoque más amplio: atraer inversiones recíprocas y externas, integrar cadenas productivas y avanzar en complementariedad energética y minera. Aquí aparece un dato relevante: la referencia explícita a acuerdos vigentes como el ACE 35 y los marcos de integración minera.

La señal es doble. Por un lado, se busca dar previsibilidad a los actores económicos. Por otro, se intenta acelerar proyectos conjuntos que requieren coordinación regulatoria y política. En un escenario de restricciones fiscales y necesidad de divisas, la dimensión económica de la alianza cobra peso propio.

El entendimiento fortalece a ambos gobiernos en términos de política exterior. Les permite mostrar capacidad de coordinación regional y una agenda proactiva. También ordena internamente a sus cancillerías, que pasan de la declaración a la ejecución.

Sin embargo, la clave estará en la implementación. La convocatoria a mecanismos como el COMPERSEG, la Comisión Binacional de Comercio y la Comisión Antártica no garantiza resultados por sí sola. La experiencia indica que estos espacios pueden diluirse sin presión política sostenida.

Entre la estrategia y la prueba de gestión

El movimiento abre un escenario que todavía está en construcción. La pregunta no es si existe voluntad política —eso ya quedó explicitado— sino si esa voluntad logrará traducirse en medidas concretas en el corto plazo.

En las próximas semanas, habrá que observar tres variables: el avance real en la modernización fronteriza, la activación efectiva de los mecanismos bilaterales y la reacción de otros actores regionales ante este acercamiento.

Más que un punto de llegada, el acuerdo parece un punto de partida. Y, como suele ocurrir en política exterior, el margen entre la ambición y la ejecución definirá su verdadero alcance.

Compartí esta noticia !

El Banco Mundial advierte que la gestión del agua define el futuro alimentario y laboral global

Compartí esta noticia !

El sistema alimentario global enfrenta un límite estructural que ya no es técnico sino político: cómo es la gestión del agua. En un informe publicado este año, el Grupo del Banco Mundial advirtió que, bajo las prácticas actuales, la agricultura solo puede sostener a menos de la mitad de la población mundial proyectada.

El dato central tensiona la agenda global: si no se redefine la gestión hídrica, alimentar a 10 mil millones de personas hacia 2050 será inviable. Pero el mismo documento abre otra dimensión: un reequilibrio inteligente podría generar hasta 245 millones de empleos. La pregunta es si los gobiernos están dispuestos a rediseñar reglas, subsidios y prioridades productivas.

Un nuevo mapa del poder productivo global

El informe introduce un marco que cambia el enfoque tradicional: ya no se trata solo de producir más, sino de producir donde el agua lo permite y de manera eficiente. La lógica es directa, pero políticamente sensible. Clasifica a los países según su estrés hídrico y su rol en el comercio alimentario —exportadores o importadores— para definir dónde expandir la agricultura, dónde invertir en riego y dónde, incluso, dejar de producir para importar.

El diagnóstico es contundente. Hoy coexisten dos distorsiones: regiones con escasez hídrica que sobreexplotan sus recursos y otras con abundancia de agua que subutilizan su potencial productivo. Ese desbalance, según el Banco Mundial, es el principal obstáculo para sostener el crecimiento de la oferta de alimentos.

En términos concretos, el documento plantea cuatro líneas de acción: expandir la agricultura de secano donde hay disponibilidad de agua, invertir en riego donde puede generar empleo y crecimiento, reequilibrar el uso hídrico en zonas críticas para preservar ecosistemas y, en algunos casos, priorizar el comercio por sobre la producción local.

La propuesta no es solo técnica. Reordena incentivos, redefine cadenas globales de valor y cuestiona modelos productivos instalados.

Inversión, regulación y el rol del sector privado

El informe también delimita el campo de acción institucional. Sostiene que la transformación del sistema no puede depender exclusivamente del financiamiento público. Hoy, los gobiernos destinan cerca de 490.000 millones de dólares anuales a la agricultura, en su mayoría en subsidios. Sin embargo, la expansión y modernización del riego requerirá entre 24.000 y 70.000 millones de dólares adicionales por año hasta 2050.

La clave, entonces, pasa por redirigir esos recursos y habilitar nuevas reglas de juego. El Banco Mundial plantea un esquema basado en financiamiento mixto, reformas regulatorias y alianzas público-privadas para atraer capital privado. En ese esquema, los propios agricultores aparecen como actores centrales, dispuestos a coinvertir cuando existen condiciones de previsibilidad, acceso a mercados y reducción de riesgos.

Detrás de esa arquitectura hay una redefinición del rol del Estado: menos subsidio generalizado y más direccionamiento estratégico de recursos.

Impacto geopolítico y nuevas asimetrías

El reordenamiento que propone el informe no es neutro. La proyección de 245 millones de empleos adicionales, concentrados principalmente en África subsahariana, reconfigura el mapa del desarrollo. Esa región, históricamente rezagada, aparece como el principal espacio de expansión agrícola si se corrigen las asimetrías en el uso del agua.

Al mismo tiempo, países con alto estrés hídrico podrían enfrentar presiones para modificar sus matrices productivas, lo que abre tensiones en términos de soberanía alimentaria, comercio internacional y políticas domésticas.

La discusión también impacta en la gobernabilidad global. Redefinir dónde se producen los alimentos implica alterar flujos comerciales, inversiones y cadenas logísticas. En ese escenario, las decisiones sobre agua dejan de ser sectoriales para convertirse en un eje de política económica y estratégica.

Un escenario abierto: entre la oportunidad y la resistencia

El informe no plantea una hoja de ruta cerrada, sino un marco de decisiones que dependerá de la capacidad política de cada país. La combinación de reformas, inversión y participación privada aparece como condición necesaria, pero no suficiente.

Queda por verse cómo reaccionarán los gobiernos frente a la necesidad de reasignar recursos, modificar subsidios y aceptar una mayor integración al comercio global en materia alimentaria. También será clave observar si el sector privado responde con la escala que el modelo requiere.

En paralelo, la tensión entre productividad y sostenibilidad seguirá en el centro del debate. Reequilibrar el uso del agua implica tomar decisiones que pueden generar costos en el corto plazo, aunque prometan beneficios a largo plazo.

El desafío ya no es técnico. Es político. Y se juega en múltiples niveles: nacional, regional y global.

Nourish and Flourish – Water Solutions to Feed 10 Billion People on a Livable Planet by CristianMilciades

Compartí esta noticia !

África acelera su demanda agro y redefine el mapa global del comercio de alimentos

Compartí esta noticia !

África se encamina a convertirse en uno de los principales motores de la demanda global de alimentos en la próxima década, en un movimiento que ya empieza a reconfigurar las estrategias de comercio exterior. El último informe de la Bolsa de Comercio de Rosario, con proyecciones de OCDE-FAO hacia 2034, muestra un dato estructural: mientras gran parte del mundo desacelera su crecimiento poblacional, el continente africano lo acelera y lo traduce en consumo. La tensión es clara: ¿quién abastecerá ese salto de demanda y con qué posicionamiento geopolítico?

El dato central ordena el escenario. África pasará de 1.500 millones de habitantes en 2025 a más de 1.800 millones en 2034. Solo África subsahariana crecerá a un ritmo del 2,3% anual, mientras el norte africano lo hará al 1,6%. En conjunto, ambas regiones concentrarán cerca del 23,8% de la población global hacia el final del período.

Un continente, múltiples mercados: la complejidad detrás del crecimiento

Que se proyecta para la demanda de estos países en granos, aceites, harinas, carnes y lácteos. Una de las regiones que promete mayor crecimiento de población en un contexto global de caídas de tasas de natalidad.

África espera sostenerse como un continente protagonista del crecimiento económico reciente y por venir. Junto con Asia, estas dos regiones concentran naciones que en muchos casos vienen creciendo a tasas por encima de países desarrollados. Esto les da un atractivo cada vez más elevado como mercados agroindustriales.

Por su expansión, su heterogeneidad y sus más de cincuenta estados, África en sí no podría considerarse un mercado único. Es mejor entenderla como una región que engloba múltiples mercados de las más diversas características. Sus países son varían en escala económica, ingreso por habitante, esquemas de comercio internacional y hasta en sus capacidades para garantizar la propia integridad territorial.

Como primera y más amplia división, podemos partir África en dos regiones: África del norte y África Subsahariana. La primera está compuesta por Egipto, Libia, Túnez, Argelia y Marruecos, todas naciones con sus territorios mayoritariamente al norte del desierto del Sahara. El resto de los países africanos componen África subsahariana.

Esta última espera ser la región del mundo que más crezca en población en la década que viene, con un crecimiento del 2,3% anual, mientras África del norte espera ser la segunda región que más crezca en cantidad de habitantes, estimándose un 1,6%, según estimaciones de OCDE y FAO. De este modo, África Subsahariana y África del norte proyectan acumular el 17,5% y el 6,3%, respectivamente, de la población global hacia 2034. Si bien el continente africano engloba países con perspectivas de crecimiento muy recortadas y severos problemas pendientes para la próxima década, no deja de ser un espectro de mercados con grandes oportunidades para el comercio exterior argentino. 

En este sentido, Argentina tiene dos acuerdos específicos con África: un acuerdo de libre comercio con Egipto en vigencia desde septiembre de 2017 y un acuerdo de comercio preferencial con la Unión Aduanera del África Austral (SACU: Sudáfrica, Botsuana, Lesoto, Namibia y Suazilandia) desde abril del 2016. Más del 90% de las exportaciones argentinas a África consisten en productos agroindustriales, con los complejos soja, maíz y trigo como protagonistas y destacadas participaciones de las cadenas lácteas y cárnicas. 

África subsahariana espera contribuir 14% adicionalmente a la demanda mundial de commodities en la próxima década. Si bien el crecimiento económico de esta subregión se ubicará por debajo de la media global, el elevado crecimiento poblacional en términos absolutos, y de población urbana especialmente, impulsarán la demanda de alimentos. No conforme con ello, hay altas expectativas por crecimientos de dos dígitos para la demanda de carnes en la próxima década, de acuerdo con las previsiones del reporte de OCDE-FAO. De hecho, las importaciones totales de commodities agro en África esperan escalar un 55% hacia 2034, de acuerdo con ambos organismos.

En este contexto, se prevé que África aumente sus importaciones de commodities agro ya que su demanda crecería por encima de la producción doméstica. Trigo, arroz, azúcar y sus productos derivados, entre otros, serían los protagonistas. Comparando los datos del 2025 con las proyecciones hacia el 2034 de OCDE-FAO, África espera demandar 12 millones de toneladas adicionales de trigo, 6 millones de toneladas más de maíz y 7 millones de toneladas de arroz por encima de los niveles del año que acaba de terminar. De esta manera, la demanda de importaciones de trigo crecería un 22%, guarismo que espera ser del 28% para el maíz y del 38% para el arroz. 

Además, en la próxima década las importaciones de aceites vegetales esperan subir un 24%, pasando de 11,8 a 14,6 Mt de aceites. Por otro lado, las importaciones de harinas y pellets vegetales crecerían un 28%. De esta manera, pasarían de importar 4,2 Mt a 5,4 Mt hacia 2034. 

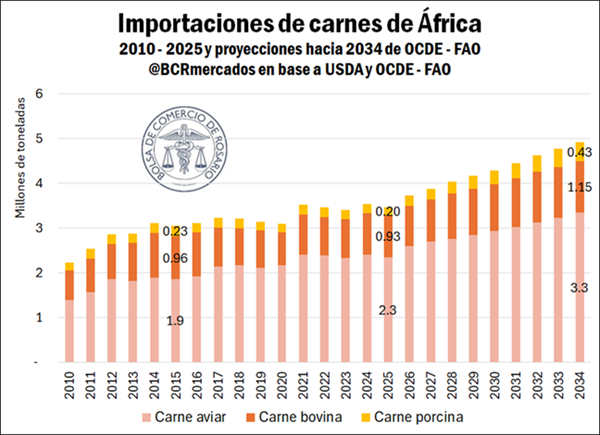
Con una población africana que pasaría de 1.500 millones de habitantes en 2025 a más de 1.800 millones en 2034, este crecimiento poblacional apuntalado por la mejora del ingreso impulsaría el consumo total de carne del continente en un 33% hacia 2034, de acuerdo con OCDE-FAO. Como parte de este crecimiento no podrá ser abastecido con producción doméstica, se espera en la próxima década un crecimiento del volumen importado de carnes del 42%. De esta manera, dentro de diez años África demandará cerca de 1,5 millones de toneladas adicionales de carne, totalizando importaciones por cerca de 5 Mt al año.

Este crecimiento espera estar compuesto por casi un millón de toneladas de carne aviar y más de 200.000 toneladas adicionales tanto de carne vacuna como de carne porcina. Esto representaría crecimientos de importaciones del 42% para carne aviar, del 24% para la carne bovina y del 121% para la carne de cerdo. Para tomar dimensión de estos crecimientos para la carne bovina, la cuota Hilton hacia la UE de la que dispone Argentina es de 29.389 toneladas al año, por lo que el crecimiento de la demanda importadora en África espera ser siete veces superior a esta cuota en volumen. Naturalmente, la demanda de cortes no es la misma en dos regiones tan distintas en términos culturales y de ingreso, con diferentes potenciales en ambos mercados. 

No conforme con ello, África espera crecer también en sus consumos de lácteos, con una producción limitada, lo que podría impulsar aún más sus importaciones, especialmente en el norte de África. Las importaciones de leche en polvo aumentarían más del 20% en la próxima década, en tanto las de manteca crecerían un 48% y las de quesos un 78%, siempre según las proyecciones de OCDE-FAO.

Asimismo, África es hace más de una década el principal continente consumidor de legumbres del mundo en términos de consumo de legumbres por habitante, con expectativas de un consumo superior a los 12 kilos por persona por año hacia 2034 desde niveles superiores a los 10 kilos actualmente. Ninguna región supera este nivel de consumo por habitante. 

Para finalizar, merece la pena destacar que de los más de cincuenta estados que componen África, seis países concentran más del 60% de la economía regional: Nigeria (18% del PIB de África), Sudáfrica (15%), Egipto (13%), Argelia (7%), Angola (5%) y Marruecos (5%). En línea con su relevancia económica, estos destinos concentran a la vez más del 60% de las exportaciones argentinas al continente africano. En una edición venidera del Informativo Semanal caracterizaremos a en específico a estos países y su potencial para el comercio exterior argentino.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin