complejo sojero

Soja argentina: cómo se vende, dónde termina y quién fija su precio

Compartí esta noticia !

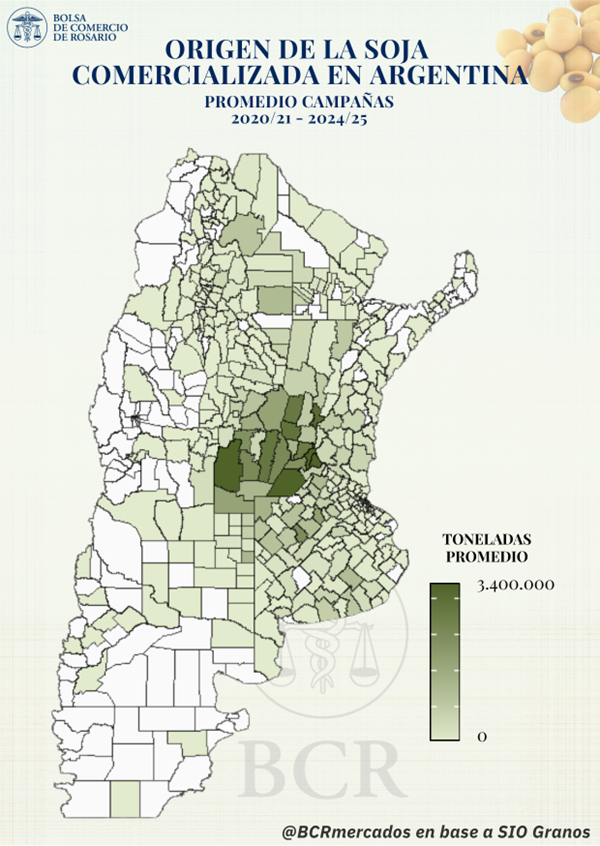
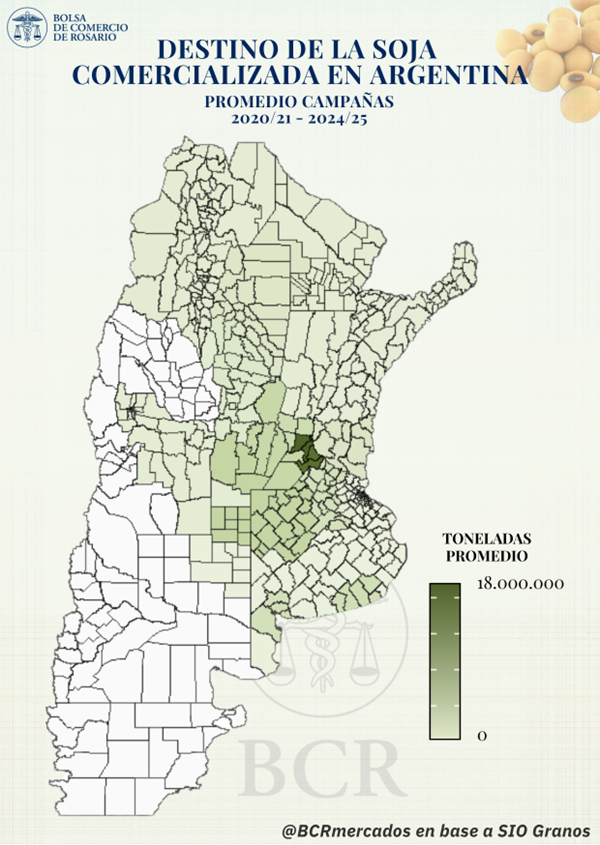
La soja argentina tiene una geografía comercial tan definida como su geografía productiva. Casi ocho de cada diez toneladas comercializadas durante las últimas cinco campañas se originaron en Santa Fe, Buenos Aires y Córdoba, mientras que casi dos tercios de la mercadería terminaron en el Gran Rosario, principal nodo agroindustrial y portuario del país. Pero detrás de ese flujo físico existe otra estructura menos visible: cuándo se negocia la soja, qué tipo de contrato se utiliza, cuándo se entrega y quién determina el precio.

Un informe de la Bolsa de Comercio de Rosario, elaborado sobre registros de SIO Granos, reconstruye ese circuito a partir de las operaciones realizadas entre las campañas 2020/21 y 2024/25. El promedio fue de 40,2 millones de toneladas comercializadas por campaña, con una concentración territorial que reproduce la estructura productiva argentina: Santa Fe aportó el 38% del origen, Buenos Aires el 22% y Córdoba el 19%. En conjunto, las tres provincias explicaron cerca del 80% de la soja vendida.

La soja es uno de los cultivos más importantes de la agricultura argentina: se posiciona en el primer lugar en términos de superficie sembrada y en el segundo lugar en volúmenes de producción. Este cultivo se destaca por destinarse mayormente a la exportación, principalmente como producto industrializado, configurándose como el primer complejo exportador de Argentina y posicionando a nuestro país como el principal proveedor mundial de harina y aceite de soja. En este marco, resulta pertinente preguntarse ¿cómo se construye el flujo y el patrón comercial de esta producción? ¿Cómo se estructura su comercialización en Argentina? ¿Qué modalidades de contratos predominan?

Logística y flujos comerciales en las últimas 5 campañas.

En base a los registros de SIO Granos, se estima que durante las campañas 2020/21 a 2024/25 se comercializaron, en promedio, 40,2 Mt de soja por ciclo comercial en Argentina. La originación de esta mercadería tuvo lugar a lo largo y ancho de casi todo el país, aunque con una marcada concentración en la región central. En este sentido, se advierte que casi el 80% de la soja vendida durante las últimas cinco campañas se originó en las provincias de Santa Fe (38%), Buenos Aires (22%) y Córdoba (19%). Esta concentración geográfica se corresponde con la distribución territorial de la producción: según datos de la Secretaría de Agricultura, Ganadería y Pesca (SAGyP), estas tres provincias concentraron el 79% de la producción nacional en el promedio de las últimas cinco campañas.
En relación al destino de la mercadería, se destaca que la demanda de soja se encuentra fuertemente vinculada al sector exportador, tanto por los envíos de poroto como, principalmente, por la industrialización destinada a la exportación de harina y aceite, siendo el complejo soja el principal complejo de exportación de nuestro país. De esta manera, se evidencia que el mayor porcentaje de la soja comercializada en Argentina converge hacia el Gran Rosario, donde se concentra la mayor capacidad de crushing de oleaginosas del país, así como también se sitúa el principal nodo portuario.

En este marco, los datos de SIO Granos advierten que, en promedio, aproximadamente el 64% de la soja comercializada en las últimas campañas tuvo como destino al Gran Rosario. En términos de volumen, esto implica que aproximadamente 25,6 Mt de toneladas de soja por campaña comercial tuvieron como destino de entrega la zona del Up-River. En lo que respecta a las demás regiones, se destacan las entregas en el Sur de Córdoba, Suroeste de Santa Fe y Noroeste de Buenos Aires (zonas 7, 8 y 9), donde se envió casi el 14% de la oleaginosa comercializada en las últimas cinco campañas, esto es, 5,6 Mt promedio por ciclo comercial; y la zona de los puertos de Quequén y Bahía Blanca, hacia donde se dirigió el 6% de la mercadería, que equivale a 2,5 Mt promedio.
Modalidades de negociación en las últimas 5 campañas.

Momento de la negociación y entrega de la mercadería

Al analizar las modalidades de comercialización de soja en Argentina, se advierte que la mayor parte de la producción (69%) se negocia durante la campaña comercial, la cual se extiende de abril a marzo de cada año. Mientras tanto, el 28% se negocia de manera adelantada, y apenas el 3% restante se comercializa una vez finalizado el ciclo. Dentro de las tres categorías, predominan ampliamente las operaciones de compraventa tradicional (97%), en tanto los negocios de canje representan apenas el 3% del total negociado.

Por otro lado, considerando el momento de entrega de la mercadería, se pueden distinguir dos tipos de contratos: con entrega inmediata, denominados “disponible/contractual”; y con entrega diferida, los cuales se conocen como “forward”[1]. El análisis de los datos muestra que la elección de la modalidad se encuentra fuertemente ligada al momento en el que se negocia la mercadería.

Para aquellos contratos que se realizan antes del inicio de la campaña, se advierte una fuerte prevalencia de los contratos forward (93%). Esto tiene sentido dado que la mercadería aún no fue cosechada y por ende no puede comprometerse la entrega inmediata, mientras que los pocos contratos negociados con entrega disponible/contractual previo al inicio de la campaña pueden deberse a mercadería proveniente de campos donde la cosecha comienza con anterioridad al inicio formal del ciclo comercial o negociaciones que se hacen apenas unos días antes de dicha fecha, comprometiendo mercadería pronta a recolectar.

Por el contrario, en las operaciones que se llevan a cabo durante la campaña comercial y después de finalizada la misma se observa una mayor preponderancia de negocios con entrega disponible/contractual. En el transcurso de la campaña, esta modalidad concentra más de tres cuartas partes de las operaciones (76%), mientras que, una vez finalizada, alcanza prácticamente la totalidad de estas (93%).

En suma, tomando en cuenta el total de las negociaciones, se observa una predominancia de los contratos con entrega más inmediata (57%) frente a aquellos de entrega diferida (43%).
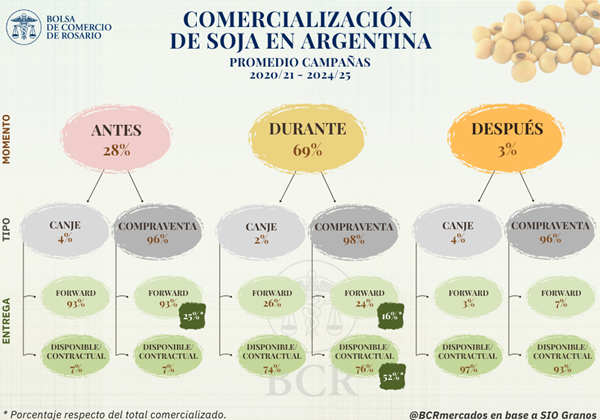
Como resultado, considerando todas las combinaciones posibles de negociación, se destaca que la modalidad más utilizada de comercialización de soja en Argentina es la negociación durante la campaña comercial, con contratos de compraventa y entrega disponible/contractual (52%). La segunda modalidad que prevalece es la mercadería negociada antes del inicio de la cosecha, con contratos de compraventa y entrega forward (25%), en tanto le siguen las operaciones de soja durante la campaña, bajo contratos de compraventa y con entrega forward (16%).

Modalidad y referencias para la fijación de precios

Otro aspecto relevante para analizar con la información disponible es la modalidad de fijación del precio; es decir, si la mercadería se comercializa a precio hecho o con precio a fijar. En este caso, se observan claras diferencias entre las negociaciones que se pactan con entrega más inmediata y aquellas con entrega diferida.

En el caso de los contratos con entrega disponible/contractual, se evidencia que la mayoría se negocia a precio hecho (77%), mientras que el 21% se realiza con precio a fijar y el restante 2% se salda con entrega de mercadería, es decir, mediante operaciones de canje. Por el contrario, en lo que respecta a los contratos forward, más de la mitad de las operaciones se realizan con precio a fijar (55%), en tanto el 41% corresponde a negocios a precio hecho y el 4% a operaciones de canje.

A su vez, cuando se negocia un contrato con precio a fijar, suele pactarse un mercado de referencia para dicha fijación. En la comercialización de soja, los datos disponibles advierten que la principal referencia para la fijación de precios es el mercado comprador (24%), es decir, el precio que los agentes demandantes ofrecen pagar a sus oferentes en un determinado día. Casi en igual proporción, se destacan las negociaciones que utilizaron como referencia el Precio Cámara (22%), una cotización publicada a diario por las Cámaras Arbitrales de Cereales del país, que surge de las negociaciones llevadas a cabo en el mercado físico de granos. Finalmente, el 2% de estos contratos pactaron utilizar como referencia el mercado a término; esto es, las cotizaciones de los contratos de futuros.

No obstante, hay que tener en cuenta que más de la mitad de las operaciones con precio a fijar (51%) no especificaron la referencia, lo que puede afectar el análisis y las proporciones efectivas para cada tipo de precio utilizado.

En relación con el momento de pago respecto de la entrega de la mercadería, se estima que el 72% de los contratos se pagan “contra entrega”, es decir, al momento de entregar la mercadería; mientras que tanto las cancelaciones con posterioridad a la entrega y de manera anticipada dan cuenta del 13% cada una. El restante corresponde a operaciones de canje, que no implican un pago monetario sino en especie.
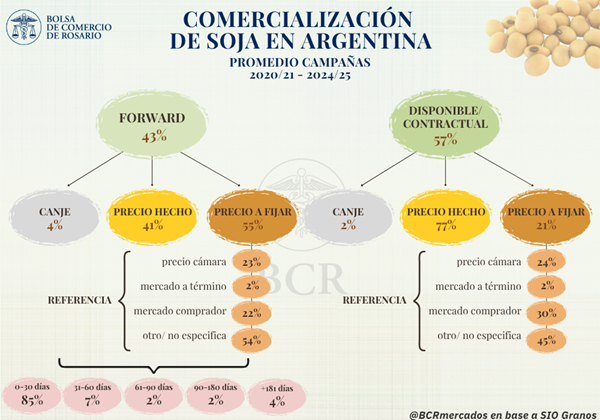
Por último, resulta importante mencionar los plazos de entrega que predominan en los contratos forward, es decir, cuando se negocia la mercadería con entrega a plazo. Se aclara que, para calcular los plazos de entrega, se toma como referencia la fecha límite de descarga de la mercadería en comparación con la fecha inicial en que puede entregarse la misma, es decir, la longitud del intervalo dentro del cual puede concretarse la descarga de la mercadería.

De esta manera, se advierte que el 85% de la mercadería que se negocia bajo modalidad de contrato forward se entrega en un plazo entre 0 y 30 días a partir de que se habilita la posibilidad de descargar la mercadería. Esto implica que la gran mayoría de las entregas se establece para un mes en particular, asociado a la necesidad de la mercadería en un momento específico del año. En cuanto al resto de los contratos, siguiendo un orden cronológico, se advierte que el 7% de la mercadería se entrega con un plazo entre 31 y 60 días, el 2% entre 61 y 90 días, otro 2% entre 90 y 180 días, y el 4% restante en un plazo superior a 180 días.

Comercialización de soja durante la campaña en curso.

Con la campaña de soja 2025/26 en curso, los datos hasta el momento indican que ya se encuentran comercializadas 40,3 Mt de la oleaginosa, con 15,1 Mt vendidas antes del inicio de la campaña en el mes de abril. Dado que la producción estimada asciende a 51,5 Mt, se infiere que antes del inicio del ciclo comercial ya se había vendido el equivalente al 29% de la producción estimada para la campaña, en línea con el promedio de las últimas campañas.

En cuanto a las modalidades de contratación, con los datos disponibles hasta el momento, se evidencia que casi la totalidad de los contratos de la campaña 2025/26 (98%) fueron de compraventa, negociándose apenas el 2% de la mercadería como canje, prácticamente en línea con el promedio. En lo que sí se advierte una diferencia es en lo que respecta a la entrega de la mercadería: hasta el momento, el 64% de los contratos se negoció con entrega diferida y el 36% con entrega disponible/contractual. No obstante, la mayor parte de los contratos con entrega inmediata se realizan durante la vigencia de la campaña, la cual se encuentra apenas por la mitad, de manera que es esperable que estas proporciones se vayan modificando en el transcurso del ciclo comercial.

En cuanto a la fijación del precio, considerando el total de contratos de compraventa, el 56% de las toneladas se negociaron con precio hecho y el 44% se comercializó con precio a fijar. En este sentido, se evidencia que la proporción de mercadería negociada con precio a fijar se incrementó 8 p.p. respecto a lo observado en el promedio de las últimas campañas (36%). Por su parte, la referencia más utilizada para la fijación de precio de la soja resultó el precio cámara (18%), seguido por el mercado comprador (14%) y una muy baja proporción del mercado a término (0,3%). No obstante, el porcentaje de contratos que no especifica la modalidad de fijación asciende al 68%.
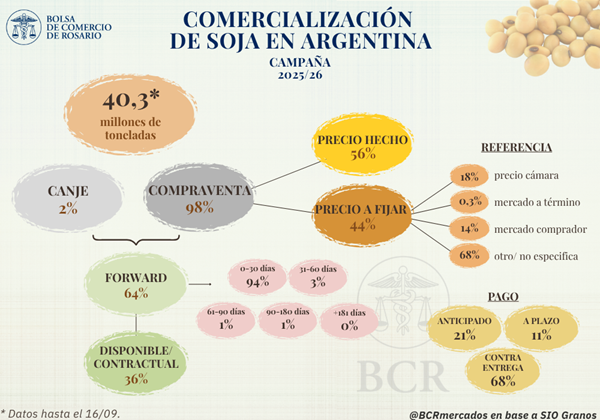
Finalmente, el 68% de los contratos de compraventa se saldaron con pago contra entrega de la mercadería, mientras que el 21% se pagó de manera anticipada y el 11% a plazo. Respecto al promedio, se advierte un incremento de las negociaciones con pago de la mercadería de manera anticipada (+7 p.p.) en detrimento de una disminución de la proporción de negocios con pago contra entrega (-5 p.p.) o a plazo (-2p.p.).

Conclusión y síntesis de la estructura comercial.

En conjunto, los datos muestran que una gran proporción de la soja comercializada en Argentina se origina en las provincias del centro del país: Santa Fe, Buenos Aires y Córdoba. A su vez, más de 6 de cada 10 toneladas tienen como destino la región del Up-River, siendo esta el polo agroexportador y agroindustrial más grande de Argentina, donde se concentra más del 80% de la capacidad de crushing de oleaginosas del país.

Respecto a la comercialización, la soja se negocia principalmente bajo contratos de compraventa durante la campaña comercial, con entrega disponible. En general, en los contratos con entrega más inmediata, se observa una predominancia a cubrir riesgo precio con negocios a precio hecho; mientras que en aquellos negocios con entrega diferida predomina la modalidad de precio a fijar. En estos casos, la principal referencia es el mercado comprador y, casi en igual medida, el Precio Cámara.

Por su parte, en cuanto al momento de entrega de la mercadería, se advierte que una importante proporción de los contratos forward poseen ventanas de entrega muy acotadas (0 a 30 días), particularmente en un mes específico. Cabe aclarar que este indicador no mide el tiempo transcurrido entre la concertación del contrato y la entrega, sino la amplitud de la ventana pactada para realizar la descarga. Esto implica que estas negociaciones suelen utilizarse para asegurar mercadería en un momento puntual del año, en función de las necesidades de industrialización y del cumplimiento de compromisos de exportación.

En lo que respecta a la campaña 2025/26, hasta el momento se observa una mayor participación de los contratos forward, de las operaciones con precio a fijar y de los pagos anticipados respecto del promedio reciente. No obstante, dado que el ciclo comercial aún se encuentra en curso, estas proporciones podrían modificarse a medida que avance la campaña.

A grandes rasgos, estas serían características claves del mercado de soja en Argentina, que permiten tener una idea de cómo se estructura el circuito comercial del cultivo más importante de nuestro país.


[1] En el presente artículo se considera que los contratos con entrega inmediata, denominados “disponible/contractual”, comprenden aquellos cuya fecha de entrega se pacta dentro de los 31 días posteriores a la concertación del negocio; mientras que, los contratos con entrega diferida, o “forward”, refieren a las operaciones en las que la mercadería se descarga a partir de que haya transcurrido al menos un mes desde la fecha de concertación.

Compartí esta noticia !

Retenciones al agro: las seis principales cadenas aportarían US$ 4.613 millones al fisco en 2026

Compartí esta noticia !

Las retenciones al agro volverían a mostrar en 2026 una paradoja fiscal: el Estado recaudaría prácticamente lo mismo que un año atrás pese a que las alícuotas de los derechos de exportación (DEX) son menores. La explicación está en una combinación de mayor volumen exportado, cambios en el momento en que las empresas registran sus operaciones y el efecto estadístico de las rebajas transitorias aplicadas durante 2025.

De acuerdo con una estimación de la Bolsa de Comercio de Rosario (BCR), las seis principales cadenas agroindustriales —soja, maíz, trigo, girasol, cebada y sorgo— aportarían unos US$ 4.613 millones en derechos de exportación durante todo 2026. El monto resulta apenas 1% inferior a los US$ 4.665 millones recaudados en 2025 y marca una relativa estabilidad del aporte del complejo agroexportador a las cuentas públicas.

La recaudación por retenciones se mantiene estable respecto a 2025, con menores alícuotas y mayor volumen exportado. Sin embargo, el efecto intertemporal de bajas transitorias de DEX comprime la recaudación del 1er semestre, que se compensa en el 2do.

Para 2026, el aporte de las seis principales cadenas del agro (soja, maíz, trigo, girasol, cebada y sorgo) en concepto de derechos de exportación se proyecta en US$ 4.613 millones, prácticamente sin cambios respecto de los US$ 4.665 millones de 2025 (-1% interanual. Este guarismo se encuentra por debajo de los máximos de 2021 y 2022 (US$ 8.373 y US$ 9.101 millones), cuando los precios internacionales de los commodities agrícolas alcanzaron sus máximos históricos al desatarse la guerra entre Rusia y Ucrania, pero un 50% por encima del mínimo de 2023, año de la histórica sequía.

Discriminando por complejos, el de la soja (que incluye poroto, harina, aceite y biodiesel) continúa siendo el principal aportante, con US$ 3.275 millones proyectados para el año 2026, dado que es el producto que afronta las mayores alícuotas. Le siguen el complejo maíz con US$ 754 millones, el de trigo con US$ 324 millones, el de girasol con US$ 158 millones, y los de cebada y sorgo con US$ 79 millones y US$ 22 millones, respectivamente.

Sin embargo, los esquemas temporales de modificación de alícuotas de derechos de exportación vigentes en el 2025 sí impactan en el flujo intertemporal de la recaudación proyectada para el 2026. Así, en el primer semestre del año los seis principales complejos del agro aportaron US$ 1.881 millones en concepto de Derechos de Exportación (DEX). El monto implica una caída del 51% frente a los US$ 3.804 millones del primer semestre de 2025 y se ubica como el segundo registro más bajo de los últimos seis años, solo por encima de 2023 (US$ 1.153 millones).

No obstante, esta comparación interanual está fuertemente condicionada por dos esquemas excepcionales que rigieron durante 2025 y que alteraron el patrón habitual de declaración y tributación. 

Por un lado, la reducción temporaria de alícuotas vigente entre febrero y junio de 2025 incentivó una fuerte anticipación en el registro de ventas al exterior (DJVE). Ese mayor volumen declarado más que compensó las menores alícuotas y precios, apuntalando la recaudación del primer semestre de 2025 y elevando así la base de comparación contra la que hoy se mide 2026.

Por otro, la eliminación temporaria de DEX de septiembre de 2025 permitió registrar ventas al exterior libres de retenciones hasta alcanzar un cupo de negocios. Esto comprimió la recaudación por retenciones del segundo semestre de 2025, que tocó los US$ 861 millones y, al mismo tiempo, consumió parte del volumen que, bajo un patrón normal, se habría declarado y tributado a comienzos de 2026.

Así, el bajo aporte del primer semestre se compensa con una marcada recuperación proyectada para el segundo, una vez normalizado el patrón de declaraciones de venta al exterior, asumiendo que un ritmo de anote de DJVE como proporción de la producción igual al promedio de últimos 5 años. En definitiva, se estima que el aporte del agro en concepto de retenciones entre julio y diciembre del 2026 ascienda a US$ 2.731 millones, más que triplicando la recaudación por igual concepto del segundo semestre de 2025, y dejando la recaudación total por DEX para el año 2026 en US$ 4.613 millones.

Vale mencionar que durante todo el 2026 ya rigió la baja permanente de alícuotas a los derechos de exportación dispuesta el 7 de diciembre de 2025. Si bien ello implica una menor tributación por unidad exportada respecto de la vigente durante buena parte del año anterior, el aumento en el volumen exportado por las cadenas del agro compensa dicha reducción y contribuye a estabilizar el resultado fiscal entre años. 

Compartí esta noticia !

Argentina pierde el liderazgo mundial en molienda de soja: la revolución de los biocombustibles reposiciona a Brasil y Estados Unidos

Compartí esta noticia !

Durante más de una década, Argentina fue sinónimo de industrialización de la soja. El complejo agroexportador del Gran Rosario convirtió al país en el principal procesador mundial de la oleaginosa entre los grandes exportadores, una ventaja competitiva construida sobre inversiones portuarias, infraestructura logística y una industria capaz de transformar el poroto en harina y aceite con alto valor agregado.

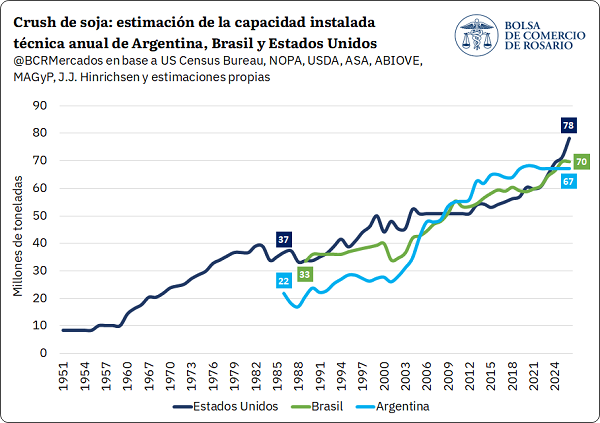
Ese liderazgo, sin embargo, llegó a su fin. Un informe de la Bolsa de Comercio de Rosario (BCR) confirma que Argentina descendió al tercer puesto en capacidad instalada de molienda de soja, luego de ser superada primero por Estados Unidos en 2024 y ahora también por Brasil en 2025. Detrás del cambio no solo aparece el crecimiento de sus competidores, sino una transformación estructural del mercado global impulsada por la expansión de los biocombustibles.

Argentina cayó al tercer puesto en capacidad de molienda de soja entre principales competidores, superada por Estados Unidos y Brasil. El avance de los biocombustibles impulsa nuevas inversiones en dichos países, mientras la industria local se estanca.

En el marco de la gran expansión del cultivo de soja en Argentina desde fines de la década de 1970, es que comienza a crecer con mayor intensidad la capacidad de procesamiento de oleaginosas en el país. Sin embargo, es recién hacia fines de la década de 1990 y comienzos de los 2000 cuando el Gran Rosario se consolida como el principal impulsor de esa expansión. Este proceso tiene lugar en un contexto marcado por la sanción de la Ley 24.093 en 1992, que desregula la actividad portuaria, y por el inicio de la concesión de la Hidrovía Paraguay-Paraná en 1995, un primer paso importante para garantizar un mínimo de 32 pies de calado desde el complejo portuario del Gran Rosario hasta el océano, fortalecer la competitividad y asegurar el flujo exportador.

Tal como se ve en el siguiente gráfico, esa ingente cantidad de inversiones en industrias portuarias – mayormente ubicadas en el Gran Rosario – es que permite posicionar a la Argentina como el país exportador líder en derivados oleaginosos con mayor capacidad instalada de procesamiento de soja del mundo hacia el año 2011, por encima de Estados Unidos y Brasil. La industria local ostenta ese puesto durante quince años ininterrumpidos, aunque operando, en promedio, a un 60% de capacidad instalada. Esto último, en vistas de una oferta doméstica de soja que resultó insuficiente para cubrir el potencial de procesamiento, en un contexto de desincentivo a la producción de soja ante la excesiva carga impositiva que empieza a sufrir el complejo desde inicios de la década de los 2000.

Luego de alcanzar en 2020 un techo teórico con poco más de 68 Mt potenciales de procesamiento anual de soja, la expansión se detiene e inclusive llega a reducirse marginalmente. En simultáneo, los otros dos grandes orígenes de soja en el mercado global mantuvieron una tasa promedio de expansión industrial constante, en línea con una oferta local de soja abundante y creciente en el tiempo: la industria de soja en Estados Unidos y Brasil crece al 4% y 1,9% promedio anual durante la última década. De esta manera, es que desde 2024 Argentina pasa a ubicarse en el segundo puesto en capacidad instalada teórica de procesamiento de soja entre los tres orígenes exportadores líderes al ser superado por Estados Unidos y en 2025 se retrocede al tercer puesto al ser superado por Brasil.


1. Mercado de soja a nivel mundial: cambio estructural en un contexto de mayor demanda para biocombustibles 

El mercado de commodities agrícolas y la industria de soja en particular, están atravesando un cambio de paradigma en cuanto a los drivers de demanda que impulsan la expansión de la producción y la industrialización. Si entre finales de 1980 y mediados de la segunda década de este siglo la transformación de proteína vegetal en proteína animal, traccionada por el crecimiento en el consumo de carnes a nivel global con China a la cabeza, fue el principal factor que potenció el avance en la producción de granos, la promoción para la elaboración de biocombustibles está liderando el flujo de la demanda. Esto último, más allá de que continúan creciendo los usos de los granos para alimentación animal y humano.

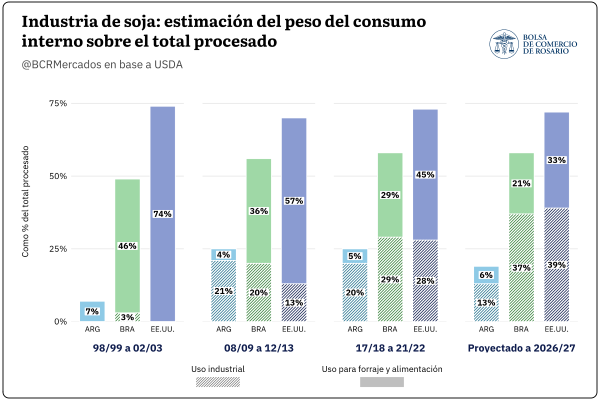
A principios de este siglo, prácticamente no se procesaba soja con el fin de utilizar aceite para usos industriales. En Estados Unidos y Brasil, grandes países exportadores de soja y también ávidos consumidores de aceite y harina, la molienda de soja promediaba 44 y 23 Mt respectivamente. Gran parte de los productos derivados que se obtenían de ese procesamiento eran destinados a abastecer la demanda interna: en Estados Unidos en torno al 75% y en Brasil casi el 50%. El total que se consumía internamente se repartía en dos grandes grupos: uso forrajero (principalmente cubierto por la harina de soja) y consumo alimenticio (aceite de soja), más allá de un excedente de poroto de soja que era clave para abastecer la demanda de China y en menor medida de otros países.

Un cuarto de siglo más tarde, los norteamericanos procesan más de 70 Mt de soja (+ 67%) y los brasileros más de 60 Mt (+190%). Mientras las proporciones entre las toneladas que se procesan para exportar y las que se consumen internamente prácticamente no cambiaron, lo que sí cambia es la proporción en el “para qué” son utilizadas. En Estados Unidos, la mitad de la molienda de soja que abastece al mercado interno se utiliza como insumo para un proceso industrial posterior (principalmente biodiésel), mientras que en Brasil la participación es aún mayor, explicando casi dos terceras partes del total.

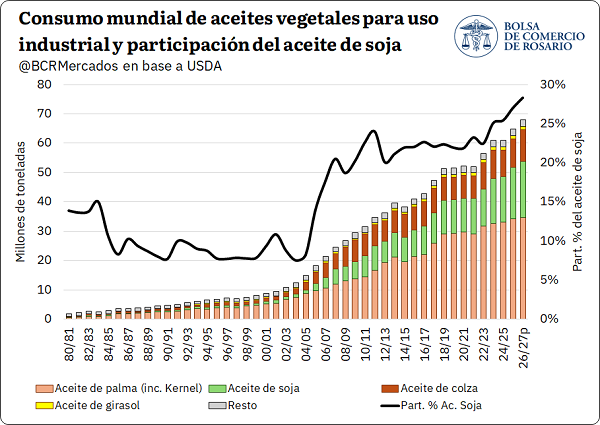
Si se hace foco en los aceites vegetales, los biocombustibles cumplen un rol cada vez más relevante en la matriz de demanda de estos productos. Tal como se puede ver en el siguiente gráfico, si bien existen diversas materias primas para producir biodiésel, el aceite de palma —principalmente en Indonesia— es uno de los insumos más utilizados. No obstante, con el paso del tiempo y el aumento de las tasas de corte en grandes países productores de soja, el aceite de soja gana participación como insumo industrial. Actualmente, su peso sobre el total se ubica cerca del 30% y alcanza máximos históricos a nivel mundial. Esta dinámica global se explica casi en su totalidad por Brasil y Estados Unidos, que actualmente representan el 80% del consumo global de aceite de soja para uso industrial. 

En el plano productivo, en las últimas dos décadas y media, Brasil mutiplicó por seis su cosecha de soja, con un récord de 180 Mt en la última campaña. Estados Unidos, por su parte, registra un crecimiento más moderado, en torno al 60%, con una producción cercana a 116 Mt en el ciclo comercial actual y una expectativa de alcanzar 120 Mt en el próximo ciclo productivo.

La combinación de una producción creciente en ambos países y nuevos drivers de demanda que incentivan el procesamiento industrial para usos no alimentarios está modificando la estructura de precios relativos del complejo soja. En particular, se observa un salto en el denominado oilshare, dado que el aceite pasa a sostener una proporción creciente del margen de crushing, en detrimento de la harina de soja.

De esta forma, el salto en la demanda de aceites vegetales en general, y de aceite de soja en particular, explica el vertiginoso ritmo de expansión de la capacidad instalada de procesamiento tanto en Estados Unidos como en Brasil. Ambos países, históricamente dominantes en el mercado de exportación de poroto de soja, intensifican cada vez más su procesamiento interno. Este cambio altera la dinámica de los mercados internacionales de subproductos del complejo soja y genera efectos directos sobre las cotizaciones.


2. El crush global de soja aumentó cerca de 100 Mt en la última década, mientras Argentina se quedó al margen de ese crecimiento industrial

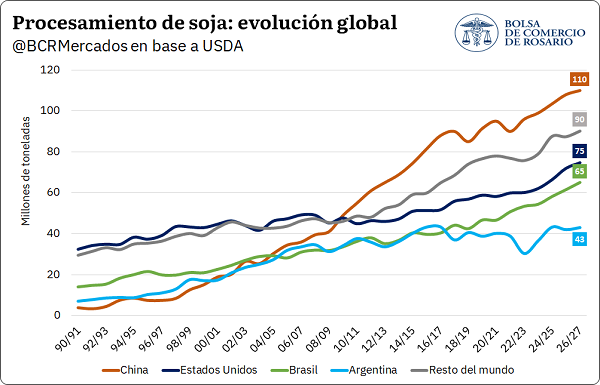
El avance de la industrialización de soja no es un fenómeno exclusivo de los principales países exportadores del complejo, sino una dinámica que se extiende a gran parte del mundo. A comienzos de la década de 1990, Brasil, Argentina y Estados Unidos concentraban el 62% del crush mundial de soja. Actualmente, este grupo representa poco menos del 50% del total.

En términos generales y teniendo en consideración el desempeño de la última década, el crush global de soja aumentó 95 Mt, donde 43% se explica por Brasil y Estados Unidos, mientras que al agregar China estos 3 países representan el 72% del total. Vale destacar que, en dicho período Argentina no solo no crece, sino que contrae marginalmente su nivel de molienda, mientras que el resto de los países explica de forma diversificada el 28% restante con 26,6 Mt.

En general, la expansión en la industrialización del resto del mundo es nutrida por el aporte de volumen que provee tanto Brasil como Estados Unidos al mercado. Estos dos países explican el origen del 90% de las importaciones globales de poroto de soja. Teniendo en cuenta que durante las últimas décadas sus exportaciones conjuntas crecieron por encima del aumento en las importaciones de poroto de soja de China (destino clave para ambos países) y que la producción de soja en el resto de regiones creció a un ritmo marginal, el impacto en la dinámica del mercado fue doble: por un lado, estos países han abastecido una demanda en expansión de poroto de soja a otros países que no son China; por otro lado, ha implicado una reducción relativa en la demanda global de importación de productos derivados, ya que se intensifica la industrialización en “destino”.


3. Mirando hacia el futuro: perspectivas de crush en principales países exportadores del complejo soja

A partir del escenario presentado anteriormente, se configura un panorama en el cual está creciendo de forma sostenida la demanda de oleaginosas y, aceites vegetales en particular, como feedstocks fundamentales para la industria de biocombustibles. Esto, con objeto de cumplir los mandatos de cortes con combustibles fósiles que están implementando los diferentes países.

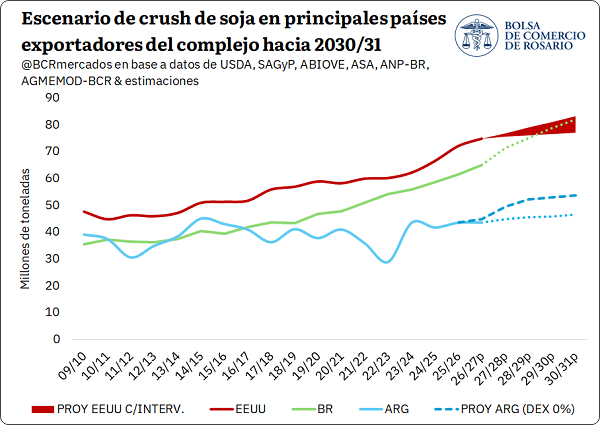
Al analizar los tres principales países líderes en exportaciones del complejo soja, en el caso de Brasil y Estados Unidos, se presenta una política clara que busca incrementar el corte de biodiesel con gasoil para disminuir la dependencia en combustibles fósiles. Tal como se vio en el primer gráfico presentado, es el factor clave que está dinamizando las inversiones en ambos países para aumentar la capacidad de procesamiento local. Considerando proyecciones conservadoras en base a las necesidades industriales mínimas para cumplir con la normativa de biocombustibles en cada país y siguiendo el escenario base del USDA para la próxima década, el procesamiento de soja en Estados Unidos podría ubicarse entre 77 y 83 Mt hacia 2030. Mientras que, en el caso de Brasil, el crush doméstico de soja podría ubicarse en torno a 82 Mt hacia dicho período.

Para el caso de Argentina, las proyecciones hacia adelante son más complejas ya que, si bien se tiene un programa futuro de baja paulatina en los derechos de exportación para los principales cultivos extensivos, la política futura de biocombustibles todavía está en pleno debate. Siguiendo el modelo AGMEMOD de la BCR, las proyecciones para el escenario base, manteniendo todas las condiciones actuales constantes, se estima que hacia 2030 el crush de soja podría incrementarse levemente hasta 46,5 Mt. En cambio, considerando un escenario sin derechos de exportación, para el mismo período la industrialización de soja podría alcanzar las 54 Mt en Argentina, lo que significaría un aumento en torno al 23% frente al nivel de molienda actual.

Por último, vale remarcar que se han anunciado posibles inversiones privadas para expandir y eficientizar la capacidad de molienda de oleaginosa en Argentina por un monto en torno a los USD 1.000 millones. Por el lado de la expansión de la capacidad instalada, se instalarían en Buenos Aires y Santa Fe, a través de grupos empresarios distintos y que podrían sumar a la capacidad de molienda nacional 22.000 toneladas diarias, lo cual equivale a un extra de 7,2 millones de toneladas anuales. Es decir, si bien Argentina presenta desafíos dado el contexto presentado, los incentivos se estarían alineando para ejecutar inversiones y pensar en un escenario de crecimiento en la actividad hacia adelante.

Compartí esta noticia !

Agroexportaciones: ingresaron más de US$10.300 millones en cinco meses, pero los precios internacionales moderan el impacto de la cosecha récord

Compartí esta noticia !

La Cámara de la Industria Aceitera de la República Argentina (CIARA) y el Centro de Exportadores de Cereales (CEC) informaron que durante mayo las empresas agroexportadoras liquidaron US$2.677 millones, un incremento del 7% respecto de abril. No obstante, la comparación interanual muestra una caída del 12%, reflejando un escenario internacional menos favorable para las materias primas agrícolas.

El acumulado de los primeros cinco meses del año alcanza los US$10.343 millones, un ingreso de divisas 11,7% inferior al registrado en igual período de 2025. Desde el sector explican que la diferencia no responde a una menor actividad exportadora sino a valores internacionales más bajos en términos comparativos.

“Mayo marcó un crecimiento en embarques y en recepción de camiones a los puertos, especialmente con la recuperación de ventas de maíz a la exportación; las diferencias con el año pasado están dadas por precios internacionales menores en términos comparativos”, explicaron desde la entidad.

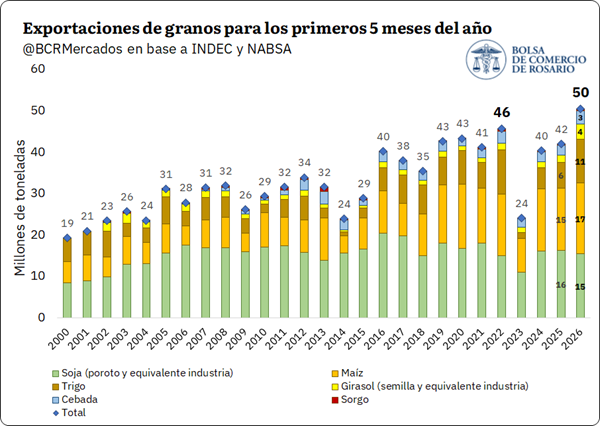
Paradójicamente, detrás de la menor liquidación en dólares aparece una de las campañas agrícolas más dinámicas de los últimos años. Según un informe de la Bolsa de Comercio de Rosario (BCR), entre enero y mayo se embarcaron 50,4 millones de toneladas de productos agroindustriales, el mayor volumen para este período en los últimos años.

La expectativa de una cosecha superior a las 165 millones de toneladas consolida a Argentina como uno de los proveedores más competitivos del mercado global de granos, especialmente en maíz, trigo, soja y girasol. El trigo lidera las sorpresas de la campaña con exportaciones que crecieron 67% interanual hasta alcanzar 10,6 millones de toneladas. El maíz mantiene su protagonismo histórico con 17,1 millones de toneladas exportadas, mientras que el complejo girasol registra una absorción externa equivalente a 3,7 millones de toneladas entre semillas, aceite y harina.

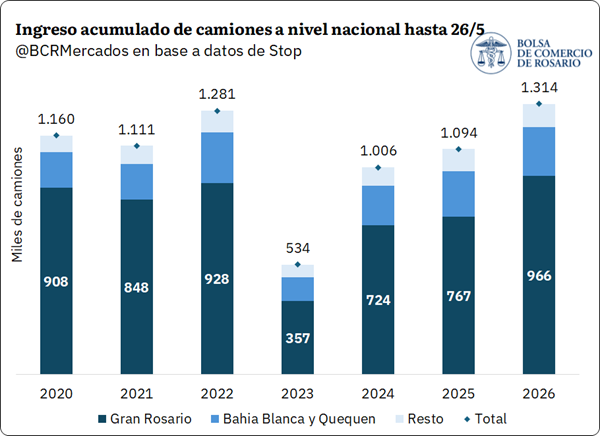
La logística portuaria refleja esa intensidad comercial. Hasta el 26 de mayo ingresaron a los puertos argentinos más de 1,31 millones de camiones, la cifra más alta de la serie reciente. El 73,5% de ese movimiento se concentró en el Gran Rosario, principal nodo exportador del país, donde se contabilizaron cerca de 965.000 unidades, unas 200.000 más que durante el mismo período de 2025.

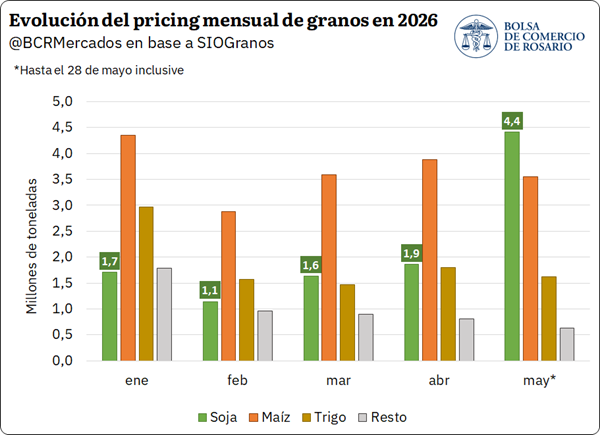
El fenómeno también impacta en el mercado interno. La mejora de los precios internacionales de la soja durante mayo impulsó una aceleración de las operaciones comerciales y de la fijación de precios por parte de los productores. El volumen de mercadería que recibió precio durante el mes alcanzó las 4,13 millones de toneladas, un salto del 70% respecto al promedio acumulado entre enero y abril.

La recuperación de las cotizaciones internacionales ayudó a recomponer los valores locales. Actualmente la soja disponible se negocia cerca de los $460.000 por tonelada en el Gran Rosario, muy próxima al valor teórico de exportación. El impulso proviene principalmente del mercado estadounidense, donde el fortalecimiento de la demanda de biocombustibles y las tensiones geopolíticas en Medio Oriente llevaron las cotizaciones del aceite de soja a máximos históricos recientes.

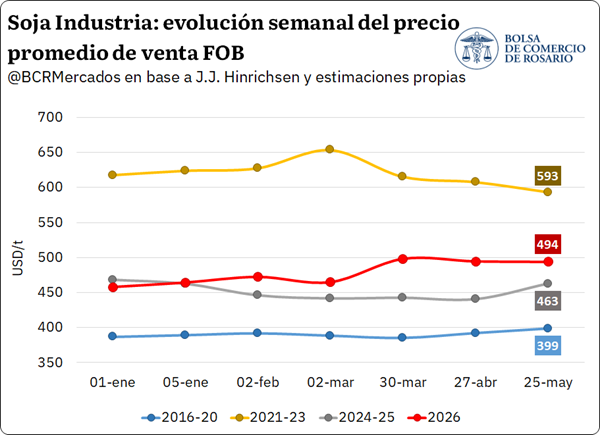
La mejora también se refleja en los precios FOB de exportación. El complejo industrial sojero argentino opera actualmente con valores promedio cercanos a los US$494 por tonelada, el nivel más alto para esta época del año desde el ciclo excepcional que se registró entre 2021 y 2023.

Mientras tanto, el maíz continúa siendo uno de los principales generadores de divisas, aunque enfrenta un contexto internacional más desafiante. La cosecha estadounidense avanza con buenas perspectivas climáticas y los fondos especulativos comenzaron a reducir posiciones compradas, generando una presión bajista sobre los precios internacionales del cereal. Esa tendencia ya comenzó a trasladarse a los valores internos argentinos, que muestran una leve corrección respecto de los máximos observados a comienzos de mayo.

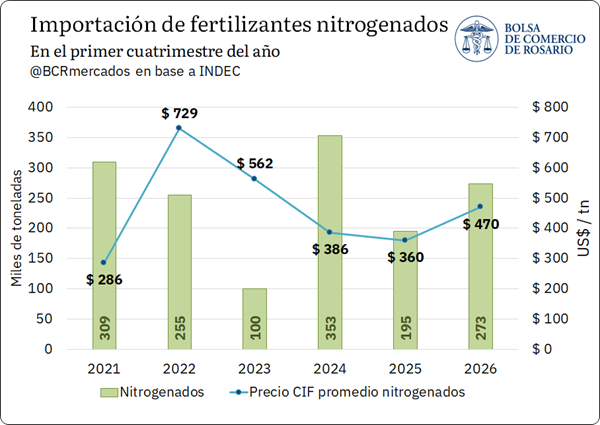
Otro dato relevante para el sector productivo aparece en el mercado de fertilizantes. A pesar de la inestabilidad geopolítica generada por el conflicto en Medio Oriente, Argentina logró sostener un elevado ritmo de importaciones de insumos estratégicos. Las compras externas de fertilizantes nitrogenados durante el primer cuatrimestre alcanzaron las 273.000 toneladas, el mayor volumen para este período desde 2021.

La situación comenzó a traducirse en una baja de los precios internos de la urea, uno de los fertilizantes más utilizados por los productores argentinos. Las referencias actuales se ubican entre US$830 y US$840 por tonelada, acumulando una caída de hasta US$185 respecto de los máximos registrados semanas atrás. A ello se suma la decisión de China de reabrir sus exportaciones de fertilizantes, una noticia que podría aliviar aún más los costos para la próxima campaña.

Para provincias productoras como Misiones, donde el costo de los fertilizantes impacta directamente sobre actividades como la yerba mate, el té, la forestoindustria y diversos cultivos regionales, la normalización del mercado internacional de insumos representa una señal positiva en un contexto donde la competitividad continúa siendo uno de los principales desafíos del sector agropecuario argentino.

La combinación de cosecha récord, fuerte ritmo exportador y elevada demanda internacional sigue garantizando un flujo significativo de dólares para la economía. Sin embargo, el desafío continúa siendo transformar ese volumen productivo en mayores ingresos genuinos, en un escenario donde los precios internacionales ya no juegan tan claramente a favor como durante los años posteriores a la pandemia y al inicio de la guerra entre Rusia y Ucrania.

Exportaciones récord para los primeros cinco meses del 2026

El ingreso de camiones a puerto se encuentra en máximos, con el 73.5% concentrado en el Gran Rosario y explicado principalmente por las descargas de maíz y soja. Las importaciones de fertilizantes en el primer cuatrimestre fueron las más altas desde 2021.

1. Trigo y maíz apuntalan las exportaciones de granos

El 2026 es un año relevante para el agro argentino a la espera de concretar una cosecha total de granos que se estima terminará por encima de las 165 Mt, abasteciendo sobradamente el mercado interno y convirtiendo a Argentina en el origen más competitivo para un amplio abanico de productos agro. Este grado de competitividad viene siendo convalidado por la demanda externa, que absorbe granos a un ritmo extraordinario: sólo entre enero y mayo inclusive se embarcaron 50,4 millones de toneladas, el 68% como grano y el 32% como subproductos industriales -aceites, pellets y/o harinas.

Los principales protagonistas son el trigo y el maíz, con 10,6 Mt y 17,1 Mt exportadas respectivamente en los primeros cinco meses del año. Ello es, un 67% y 14% más que lo exportado para la misma altura el año pasado. El otro cultivo que está dando la nota en este 2026 es el girasol, con una absorción externa equivalente de 3,7 Mt entre semillas, aceite y harina. Además, desde abril comenzaron a intensificarse las exportaciones de soja, con 1,9 Mt exportadas de grano hasta ahora y 13,6 Mt que se procesaron para embarcar aceite y harina de soja.

En tándem con un ritmo exportador récord, el ingreso de camiones a puerto está en máximos, con 1.313.635 unidades vehiculares ingresando a descargar en los puertos de todo el país, computando hasta el 26 de mayo del corriente año. De ese total, un 73,5% se concentran en la zona del Gran Rosario (unos 965.000 vehículos), ingresando en la región casi 200.000 camiones más que el año pasado.

En términos comerciales, la logística está jugando un rol fundamental en el mercado de granos durante este año. Entre la combinación de una cosecha récord de maíz y la relevancia de los planteos tempranos de esta campaña, sumado a la llegada de las toneladas de soja desde mediados de abril, el 65% de los 965.000 camiones que ingresaron al Gran Rosario en 2026 es explicado por las descargas conjuntas de soja y maíz en los últimos dos meses. 

2. La fijación de precios en soja aceleró un 70% en mayo

Las subas en el precio de exportación del complejo soja han venido traccionando el poder de compra del sector industrial/exportador en plena época de cosecha, lo que en parte ayudó a la recuperación de los precios en el mercado disponible. Actualmente las ofertas de compras con entregas inmediatas en el Gran Rosario rondan los AR$ 460.000/t por soja, muy cerca del FAS teórico de AR$ 470.000/t, cuando apenas comenzado el mes de abril el mercado físico se había desplomado hasta los AR$ 430.000/t. Las subas de los precios ofertados para la compra atrajeron más ventas en el mercado interno y dispararon el pricing de soja: el volumen de mercadería a la que se le puso precio en mayo creció un 70% con relación al acumulado entre enero y abril. El volumen de mayo alcanza las 4,13 Mt entre compraventa a fijar y fijaciones de precio, de las cuáles el 85% fueron por nuevos contratos, 2,3 veces el volumen del mes pasado.

Este mes el precio negociado por soja en Chicago promedió los US$ 442/t, la cotización más alta en lo que va del año y un 15% por encima del nivel de todo 2025, alcanzando máximos desde abril del 2024. Este nuevo “escalón” de precios donde se está negociando la oleaginosa vino traccionado por el impulso a biocombustibles en Estados Unidos y por el conflicto en Medio Oriente. Ambos dos llevaron las cotizaciones del aceite de soja cerca de los US$ 1.700/t en Chicago, una suba del 53% en lo que va del año. Al mismo tiempo, los fondos especulativos jugaron un rol fundamental, posicionándose en todo el complejo soja y llegando esta semana a mantener una cartera comprada por 481.000 contratos entre futuros y opciones, una variación de cartera de más del 1.000% en el año habiendo comenzado vendidos el 2026.

Esta dinámica del mercado internacional se traslada al mercado local vía revalorización del precio de exportación industrial. Tanto el precio del aceite como el de la harina de soja estuvieron subiendo desde que comenzó el año, alcanzando su valor más alto en plena cosecha. Actualmente el precio promedio FOB industrial ronda los US$ 494/t, un 8% más alto que a comienzos de año y el nivel de cotizaciones más altas para esta altura desde los extraordinarios valores del 2021 al 2023. 

Si bien la soja le quitó parte del protagonismo a los cereales en el mercado interno, las búsquedas de maíz por parte de la exportación siguen siendo intensas. El line up de maíz es de 1,8 Mt para los próximos quince días y la oferta de compra promedió US$ 181/t en la semana para originación inmediata o contractual, un premio de US$ 5/t respecto a las propuestas para descargas de maíz tardío. 

Sin embargo, el nivel de precios por maíz viene presionado por la dinámica en Chicago, que luego de haber alcanzado máximos de un año el 5 de mayo pasado, acumula pérdidas del 6% en una oleada continuada de ventas por parte de los fondos especulativos. En las últimas tres semanas, los fondos redujeron su posición comprada en un 30% con ventas netas por el equivalente a 12 Mt de maíz. El avance de la siembra y el clima favorable en Estados Unidos se combinaron con la caída en las cotizaciones del petróleo, disparando la salida de posiciones largas por parte de los especuladores, presionando los precios del cereal a la baja. Lo que se ha venido traduciendo en una caída del precio FOB del maíz argentino y consecuente presión sobre los precios internos, que esta semana promediaron 1% menos y 4% por debajo que a comienzos de mayo.


3. Se desinfla el precio de la urea

A pesar de la crisis derivada de la guerra en Medio Oriente y su consiguiente impacto en el mercado global de fertilizantes, la Argentina logró mantener un ritmo de importaciones del insumo más que aceptable en el primer cuatrimestre. En este escenario, las compras externas de fertilizantes nitrogenados -entre los que se incluye la urea- alcanzan las 273.000 tn y superan lo visto en 2022 a esta altura, cuando el mercado atravesaba la crisis de insumos por la guerra ruso-ucraniana.

Paradójicamente, este nivel de importaciones de nitrogenados es impulsado, ante todo, por guarismos superiores en el segundo bimestre, con volúmenes más altos en la serie para este periodo, y duplicando lo registrado en el primer bimestre. Para esta categoría, las importaciones en marzo y abril de 2026 fueron 63% superiores al promedio del último lustro, respectivamente. Sin embargo, para esta misma comparativa, pero hecha para el primer bimestre, la variación contra la media quinquenal arroja una caída del -30%. 

Profundizando en la coyuntura más reciente del mercado, los precios internos de la urea acumulan una segunda semana de descenso y la importación comenzó a mostrar un mayor pulso, sobre todo debido a la necesidad estacional de fosfatados. Actualmente, los precios ofrecidos para urea por proveedores locales se encuentran en torno a los US$ 830 y 840/tn. Respecto a su punto más alto alcanzado en abril, las referencias de urea importada cayeron entre US$150 y $185/tn y la producida en fábricas locales alrededor de US$100 /t. 

Otra buena noticia para el mercado de urea es que China -uno de los mayores productores de fertilizantes del mundo- volvió a habilitar sus exportaciones. Con la canilla del gigante asiático abierta, los precios internacionales deberían sentir un alivio. 


Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin