Crédito en dólares

Crédito para las PyMEs: el Gobierno flexibiliza las garantías en dólares y digitaliza avales clave para financiar inversión

Compartí esta noticia !

Las pequeñas y medianas empresas tendrán un acceso potencialmente más amplio al financiamiento tras la publicación de la Resolución 94/2026 de la Secretaría de Industria, Comercio y de la Pequeña y Mediana Empresa. La norma introduce cambios en el sistema de Sociedades de Garantía Recíproca (SGR), el principal instrumento que utilizan miles de firmas para obtener créditos bancarios y financiamiento en el mercado de capitales.

La modificación incorpora dos cambios de fondo: habilita una mayor flexibilidad para otorgar avales vinculados a operaciones en moneda extranjera y simplifica la emisión de garantías mediante herramientas digitales y tecnología blockchain. Para provincias como Misiones, donde las PyMEs suelen enfrentar mayores costos financieros y menor acceso al crédito que en los grandes centros económicos, la medida puede convertirse en una herramienta relevante para sostener inversiones productivas.

La principal novedad pasa por la redefinición de las condiciones bajo las cuales las SGR podrán garantizar créditos en moneda extranjera.

Hasta ahora, el criterio predominante era que las empresas beneficiarias demostraran capacidad genuina de generación de divisas para respaldar obligaciones dolarizadas. La nueva normativa mantiene esa lógica para compañías exportadoras o con ingresos habituales en moneda extranjera, pero incorpora una segunda vía.

Las SGR podrán avalar operaciones para empresas que no generen dólares, siempre que esos compromisos no superen el equivalente al 50% de su Fondo de Riesgo Disponible y que mantengan activos dolarizados que respalden esas garantías.

La modificación busca alinearse con los criterios regulatorios del Banco Central, pero introduce una flexibilidad que amplía el universo de empresas potencialmente alcanzadas.

Para una provincia exportadora como Misiones, donde conviven industrias forestales, yerbateras, tealera, tabacalera y empresas vinculadas al comercio exterior, el cambio tiene una lectura estratégica. Muchas inversiones productivas —maquinaria, equipamiento industrial, tecnología o bienes de capital importados— se financian directa o indirectamente con referencias al dólar.

La posibilidad de acceder a avales más ágiles puede mejorar las condiciones de negociación frente a bancos, proveedores internacionales y mercados de financiamiento. La medida no tendrá el mismo efecto sobre toda la economía.

Blockchain y firma electrónica: menos burocracia, más velocidad

Otro de los cambios relevantes apunta a la digitalización de los procesos. La resolución habilita que los contratos de garantía recíproca y los certificados emitidos por las SGR puedan instrumentarse mediante firma electrónica o firma digital. Además, establece la utilización de infraestructura basada en tecnología blockchain para validar operaciones y procesos de identificación.

Aunque pueda parecer una modificación técnica, el impacto económico puede ser significativo. Las PyMEs del interior suelen enfrentar costos administrativos superiores a los de las empresas radicadas en Buenos Aires, donde se concentra buena parte de la infraestructura financiera. Reducir tiempos de validación documental implica acelerar la aprobación de garantías y, por lo tanto, el acceso efectivo al crédito.

Para las empresas, la digitalización puede disminuir la dependencia de trámites presenciales y acortar procesos que muchas veces representan semanas de demora.

La resolución mejora las herramientas regulatorias disponibles para las SGR, pero el efecto económico dependerá de otro factor: la disposición de bancos, agentes financieros y mercados de capitales a transformar estas garantías en nuevas líneas de financiamiento.

Para Misiones, donde la inversión productiva sigue siendo una de las variables determinantes del crecimiento económico, la medida representa una mejora institucional relevante. El verdadero termómetro será observar durante los próximos meses si el mayor margen operativo otorgado a las SGR se traduce en más créditos para industrias, comercios y emprendimientos que necesitan financiamiento para expandirse.

La normativa reduce obstáculos. El desafío pendiente sigue siendo aumentar el volumen de crédito disponible para una economía regional que necesita capital para ganar escala, productividad y competitividad.

Compartí esta noticia !

Un año sin cepo: ¿Qué hacen los argentinos con los dólares?

Compartí esta noticia !

Un año después del levantamiento del cepo cambiario, el comportamiento de los argentinos frente al dólar muestra un cambio estructural. Con un tipo de cambio relativamente estable, el sector privado compró más de USD 31.000 millones en el mercado oficial, impulsando una recomposición inédita del ahorro en moneda extranjera y redefiniendo su destino.

El dato más relevante no es solo el volumen adquirido, sino qué se hizo con esos dólares. A diferencia de ciclos anteriores, donde predominaba la salida del sistema financiero, en esta etapa emerge una tendencia clara: más bancarización, más inversión y mayor consumo en dólares.

Más dólares en bancos: señales de confianza

Del total comprado, USD 9.635 millones quedaron depositados en el sistema financiero, lo que representa cerca del 31% del total. La magnitud del dato cobra relevancia al compararlo con períodos previos: durante toda la presidencia de Mauricio Macri, los depósitos en dólares crecieron USD 8.756 millones, mientras que en la gestión de Alberto Fernández se registró una caída neta de USD 3.634 millones.

El cambio marca una ruptura con el patrón histórico de dolarización fuera del sistema (colchón o cuentas en el exterior). Hoy, una mayor proporción de esos dólares permanece en los bancos, lo que refleja una mejora en la percepción de estabilidad y confianza.

Este proceso no solo impacta en el ahorro, sino también en el funcionamiento del sistema financiero. Más depósitos implican mayor liquidez y, por lo tanto, mayor capacidad de crédito. En ese sentido, el stock de préstamos en dólares pasó de USD 3.383 millones al inicio del actual gobierno a USD 21.870 millones, lo que representa un salto del 546,5% en poco más de un año.

Menos “colchón” y más dólares en movimiento

El segundo fenómeno es el cambio en el destino de los dólares que no se depositan. En lugar de quedar inmovilizados, se canalizan hacia inversión y consumo.

En el plano financiero, crecen las colocaciones en instrumentos en dólares como obligaciones negociables, bonos y fondos comunes de inversión. El patrimonio de los FCI en moneda extranjera pasó de USD 47.465 millones a USD 58.600 millones, con una expansión del 23,4%.

Dentro del sistema bancario también se observa una dinámica diferenciada: los plazos fijos en dólares crecieron 131%, mientras que los depósitos a la vista apenas avanzaron un 11%. La señal es clara: los dólares dejan de estar inmovilizados y comienzan a generar rendimiento.

Consumo en dólares, otro motor en expansión

El consumo también gana protagonismo. Los dólares que no se canalizan al sistema financiero se destinan, en gran medida, a la compra de bienes y servicios dolarizados.

Un indicador concreto es el crecimiento del comercio vía courier, que aumentó 127% interanual en febrero, con un acumulado del 115,8% en el primer bimestre. Este fenómeno refleja una mayor apertura del consumo hacia el exterior y una utilización más activa de la moneda dura.

Un cambio de lógica en la dolarización

El nuevo escenario muestra que el dólar sigue siendo el principal refugio de valor para los argentinos, pero cambia su rol: ya no solo se guarda, también se usa. Se invierte, se deposita, financia crédito y sostiene consumo.

Este giro marca un avance hacia un sistema financiero más profundo, donde el ahorro en dólares comienza a cumplir una función productiva. En un país históricamente signado por la desconfianza, el dato no es menor: por primera vez en años, una parte creciente de los dólares vuelve a quedarse dentro del sistema.

Compartí esta noticia !

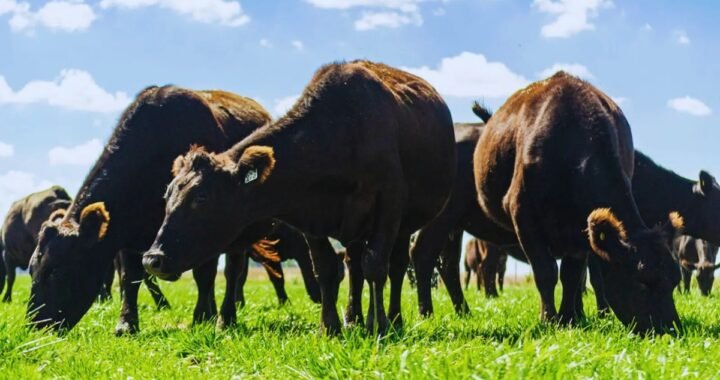
El crédito en dólares vuelve al rodeo y redefine la estrategia financiera de la ganadería

Compartí esta noticia !

Un informe de la Bolsa de Comercio de Rosario plantea que el financiamiento crece en 2025 y marca un giro hacia la inversión de largo plazo

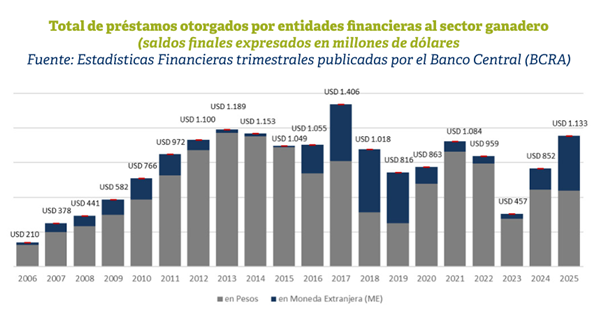
El financiamiento bancario a la ganadería cerró 2025 con una señal clara: el crédito en moneda extranjera recuperó terreno y empujó el endeudamiento del sector a USD 1.133 millones, el segundo nivel más alto en dos décadas. El dato, informado con corte al 31 de diciembre, revela un cambio en la estructura financiera de las empresas dedicadas a la cría de ganado bovino —excluidas las cabañas— y abre una discusión estratégica: ¿es el inicio de una nueva etapa de inversión o un reacomodamiento táctico frente al contexto macroeconómico?

Los préstamos contraídos por empresas ganaderas evidencian una expansión significativa del financiamiento, particularmente en moneda extranjera.

Según la estadística oficial, al 31 de diciembre de 2025 los préstamos bancarios otorgados a empresas del sector —específicamente aquellas dedicadas a la cría de ganado bovino, excluidas las cabañas— registraron un pasivo total de aproximadamente USD 1.133 millones. Este constituye el segundo mayor nivel de endeudamiento del sector ganadero en las últimas dos décadas, solo superado por el máximo alcanzado en 2017, cuando los saldos totalizaron USD 1.406 millones.

Dentro de este total se observa un marcado incremento en los saldos correspondientes a operaciones contraídas en moneda extranjera, junto con una disminución relativa de aquellos originados en moneda nacional. Al cierre de 2025, el 42% de estos pasivos correspondía a obligaciones en moneda extranjera (USD 474 millones), mientras que los USD 659 millones restantes se encontraban denominados en moneda local. Un año antes, la participación de la deuda en moneda extranjera representaba apenas el 22% del total, y dos años atrás (diciembre de 2023), solo el 9%.

Este comportamiento refleja un mayor acceso a líneas de financiamiento en dólares, una modalidad históricamente poco frecuente en el sector ganadero, aunque habitual en esquemas de financiación de inversiones de largo plazo.

Precisamente, son estas líneas de crédito de largo plazo orientadas a la inversión las que el sector ganadero requiere para consolidar la etapa de retención de hacienda, largamente esperada.

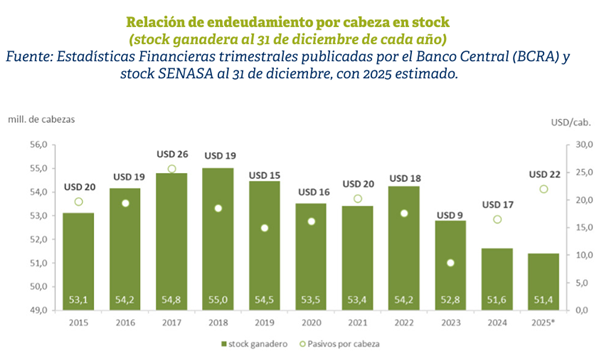
En informes previos en los que también abordamos el tema del financiamiento bancario para la ganadería, presentábamos la relación entre el nivel de endeudamiento vigente y la cantidad de animales en stock. Este indicador ha mostrado un crecimiento sostenido en los últimos tres años, alcanzando en diciembre de 2025 un nivel cercano a USD 22 por animal en stock, sobre la base de un rodeo levemente inferior al de diciembre de 2024.

Sin embargo, más allá del incremento observado en los últimos años, al analizar los montos financiados en relación con el valor del capital, el nivel de apalancamiento que el sector recibe por parte de las entidades financieras continúa siendo bajo, en especial al compararlo con el que registran otras actividades agropecuarias.

Realizando una valuación general de las distintas categorías que integran el stock ganadero al cierre de cada ciclo, se estima que a diciembre de 2025 el valor total de la hacienda en stock rondaba los USD 53.500 millones. Por su parte, de acuerdo con los reportes del BCRA, los saldos de préstamos adeudados por empresas ganaderas a entidades bancarias ascendían a USD 1.133 millones, lo que equivale a un nivel de apalancamiento del 2,1%.

Para el mismo período, un cálculo aproximado del financiamiento sobre el valor de la producción agrícola (soja, trigo, maíz, cebada, sorgo y girasol) arroja niveles superiores al 10%, evidenciando una brecha significativa en el acceso al crédito entre ambos sectores.

Asimismo, aun considerando un stock ganadero en ligero retroceso durante el último año (51,4 frente a 51,6 millones de animales), el incremento registrado en el valor de la hacienda en dólares durante el último año, habría generado un aumento estimado del capital del 38% interanual, frente a una expansión de los saldos adeudados del 33% en el mismo período.

Esta brecha, observable no solo en el actual contexto de precios en alza sino, fundamentalmente, en comparación con el nivel de financiamiento de otras actividades agropecuarias, pone de manifiesto la significativa oportunidad de expansión que tendría el sector ganadero local si contara con instrumentos de financiamiento adecuados para fomentar la inversión en producción.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin