crédito UVA

El Gobierno licitó $200.000 millones del FGS para ampliar el crédito hipotecario

Compartí esta noticia !

El Gobierno puso en marcha el mecanismo financiero con el que busca ampliar la oferta del crédito hipotecario para las familias que buscan acceder a una primera vivienda. En la primera licitación de fondos del esquema participaron 18 bancos, se presentaron 42 posturas y finalmente 13 entidades resultaron adjudicatarias de un total de $200.000 millones.

La subasta, instrumentada por la ANSES y comunicada por el Banco Central (BCRA), recibió ofertas por $258.640 millones. La diferencia entre el monto ofertado y el adjudicado muestra que existió demanda de fondeo por encima del volumen previsto para este primer tramo.

El mecanismo forma parte del programa anunciado a fines de agosto por el ministro de Economía, Luis Caputo, que contempla movilizar hasta $2 billones del Fondo de Garantía de Sustentabilidad (FGS) mediante sucesivas licitaciones. El objetivo es que ese fondeo de mayor plazo permita a los bancos ampliar la cantidad de préstamos hipotecarios disponibles para las familias.

Cómo se distribuyeron los primeros $200.000 millones

El primer llamado quedó dividido en dos tramos con diferentes plazos y condiciones financieras. El primero tiene un plazo de un año y concentró $35.570.677.389, con una tasa equivalente a UVA más un spread promedio ponderado de 2,67%.

El segundo tramo, de mayor volumen, alcanza $164.429.322.611 y tiene un plazo de cinco años, con una tasa UVA más un spread promedio ponderado de 4,94%.

La estructura permite extender el horizonte del fondeo bancario, un factor relevante para un mercado hipotecario en el que los préstamos se otorgan a plazos mucho más extensos que los instrumentos tradicionales de financiamiento.

Cada entidad financiera puede ofertar hasta el 20% del monto total de cada subasta. El esquema busca, de ese modo, distribuir el fondeo entre distintos participantes y evitar que una sola entidad concentre una porción excesiva de los recursos disponibles.

El resultado de esta primera licitación deja una señal sobre el interés del sistema financiero: las ofertas superaron en $58.640 millones el monto finalmente adjudicado. Ahora el punto central será determinar en qué medida ese fondeo se traduce en nuevos créditos para los hogares.

El FGS aporta liquidez, pero el banco asume el riesgo

Uno de los aspectos centrales del programa es la separación entre el fondeo y el riesgo crediticio. El Gobierno plantea que el FGS no será quien evalúe a los tomadores de los préstamos ni asumirá las consecuencias de eventuales incumplimientos.

La evaluación crediticia seguirá en manos de cada banco. Las entidades deberán analizar los ingresos, capacidad de pago y demás condiciones de cada solicitante antes de otorgar el préstamo hipotecario.

Caputo había explicado el criterio al presentar el programa: el FGS funciona como proveedor de liquidez para las entidades financieras, mientras que los bancos conservan la responsabilidad sobre la decisión de prestar y el riesgo asociado a cada operación.

La distinción resulta relevante para entender el alcance del esquema. El Estado no está otorgando directamente los créditos hipotecarios ni garantizando el repago de cada familia. Su intervención se concentra en facilitar a los bancos un fondeo de mayor plazo que pueda ampliar su capacidad de originación.

El desafío: que el fondeo llegue a la primera vivienda

El éxito de la política no se medirá únicamente por el volumen adjudicado en las licitaciones. La variable decisiva será la cantidad y las condiciones de los nuevos créditos hipotecarios que finalmente lleguen a las familias.

El programa parte de una restricción concreta: los bancos necesitan contar con instrumentos de financiamiento compatibles con préstamos hipotecarios de largo plazo. Al aportar liquidez mediante el FGS, el Gobierno busca reducir esa limitación y generar condiciones para que las entidades aumenten su oferta.

La primera licitación constituye, en ese sentido, el inicio de un proceso y no el resultado final. Los $200.000 millones adjudicados representan el primer tramo de un esquema que podría movilizar hasta $2 billones mediante sucesivas subastas.

También será determinante cómo se traslade el costo del fondeo a los créditos que ofrezcan los bancos. Las tasas adjudicadas, expresadas como UVA más un spread, forman parte de la estructura financiera que deberán considerar las entidades al diseñar sus productos hipotecarios.

Para las familias, la cuestión central estará en las condiciones concretas de acceso: monto financiable, plazo, tasa, relación entre cuota e ingresos y requisitos de calificación. Allí se definirá si una mayor disponibilidad de liquidez bancaria efectivamente amplía el universo de hogares que puede acceder a una primera vivienda.

La primera subasta deja así dos datos relevantes para el mercado hipotecario: hubo ofertas bancarias por encima del monto disponible y el Gobierno ya adjudicó los primeros $200.000 millones. El desafío siguiente será convertir ese fondeo en crédito efectivo y, a través de sucesivas licitaciones, construir una oferta hipotecaria de mayor escala y plazo.
Compartí esta noticia !

El FGS pondrá $2 billones en juego para reactivar el crédito hipotecario

Compartí esta noticia !

El Gobierno anunció un nuevo Programa de Licitación de Plazos Fijos con destino a crédito hipotecario: a través del FGS, destinará $2 billones a plazos fijos UVA a 1 y 5 años, para que los bancos puedan fondear préstamos sin asumir todo el descalce de plazos. Según la consultora INVECQ la medida no resuelve el problema de fondo —la escasez de ahorro de largo plazo en pesos— pero sí funciona como puente transitorio para dinamizar un mercado hipotecario que hoy es acotadoy busca además reactivar la demanda interna vía expansión del crédito en general.

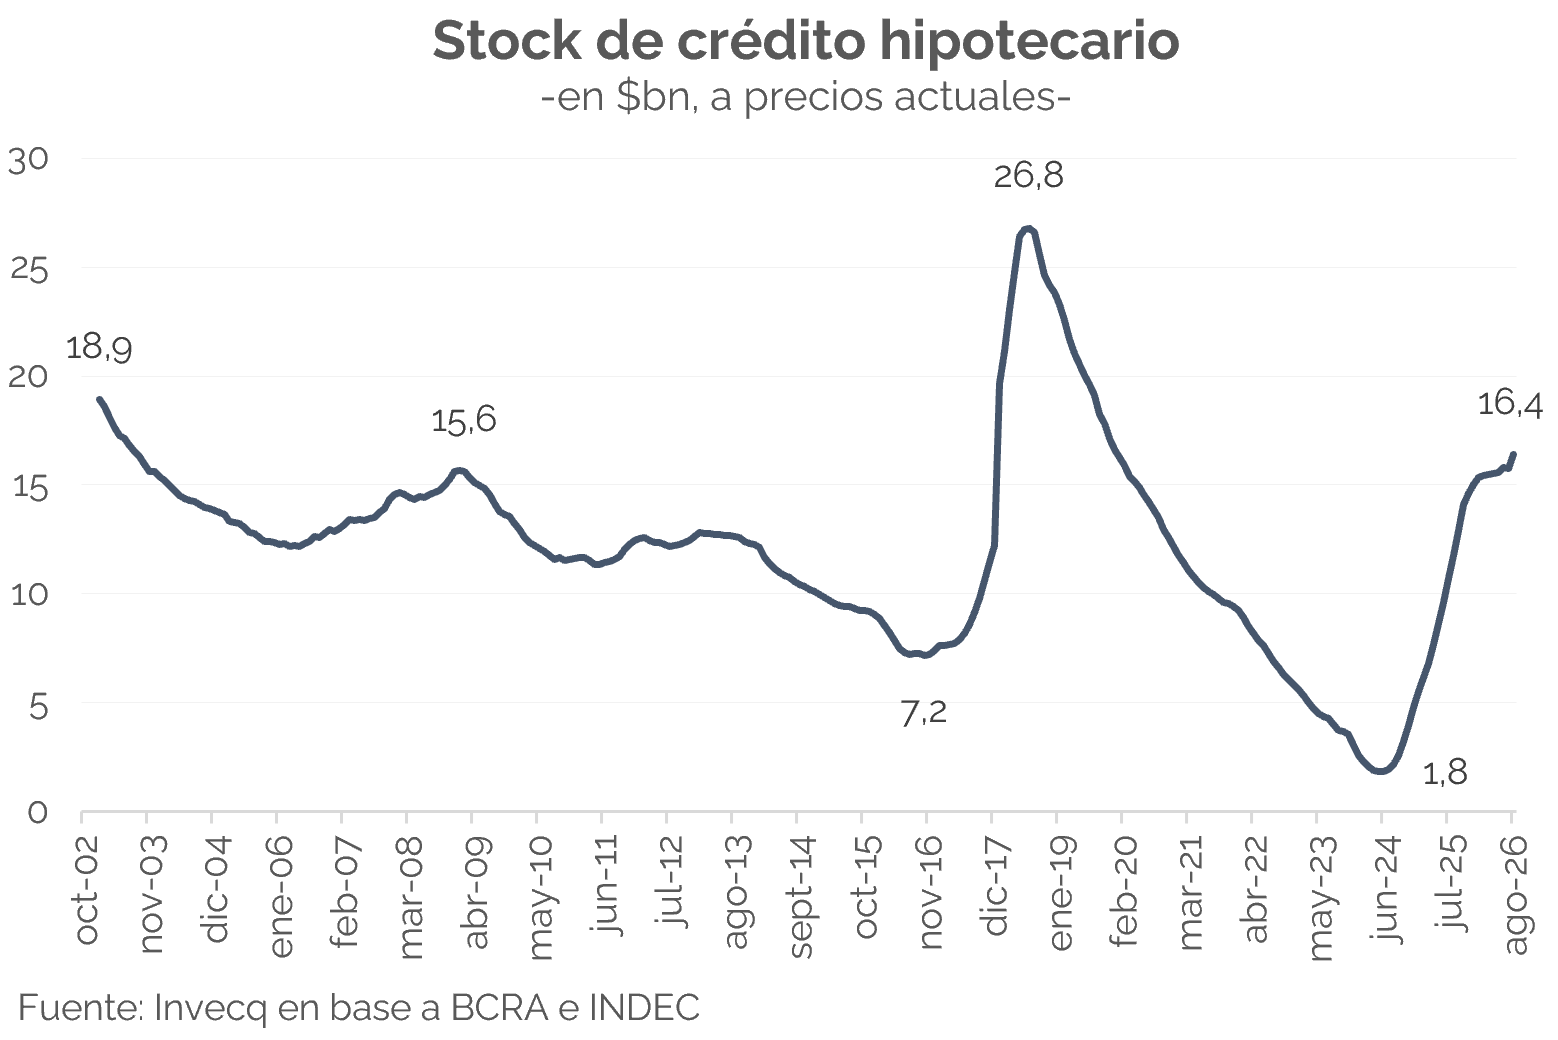
El crédito hipotecario en la Argentina es muy bajo: representa menos del 2% del PBI, contra 25% en Chile, 10% en Brasil u 8,5% en Colombia, por mencionar algunos ejemplos de la región. Si bien se multiplicó por cinco en términos reales desde diciembre 2023 a julio 2026, aún está 25% por debajo del promedio de 2018-2019. Esto se explica, sobre todo, por el tamaño del mercado de capitales local: las entidades financieras no logran fondearse a largo plazo y, en consecuencia, tampoco pueden prestar al ritmo que el mercado necesitaría. En otras palabras, toman depósitos a 30 días pero deben prestar a 25-30 años, un descalce de plazos que limita estructuralmente la oferta.

Además, luego del fuerte aumento entre agosto de 2024 y octubre de 2025, el stock actual —$16,5 bn—perdió dinamismo: pasó de crecer 10% m/m real en promedio durante 2025 a menos de 1% en el primer semestre de este año. Si se mira solo el segmento UVA, los desembolsos cayeron de $470.000 M promedio mensual el año pasado a $245.000 M en lo que va de 2026.

En ese contexto, el Gobierno anunció el Programa de Licitación de Plazos Fijos con destino a crédito hipotecario, que busca atacar justamente ese problema de descalce. A través del FGS, licitará plazos fijos UVA por $2 bn en tramos semanales de $200.000 M (con un tope de 20% por entidad), divididos en dos ventanas: una a 1 año (UVA + 2,5% mínimo) y otra a 5 años (UVA + 4,5% mínimo). Una vez constituido el depósito, los bancos tendrán 90 días corridos para canalizar esos fondos hacia nuevos préstamos.

Sin ser un game changer, el impacto tampoco es menor: i) los $2 bn (USD 1.300 M) equivalen a poco más del 10% del stock vigente, ii) para tener como referencia: el año pasado se otorgaron créditos en el segmento UVA el equivalente a USD 3.200 M y en lo que va de 2026 USD 1.100 M y iii) según el cálculo oficial, el esquema podría financiar entre 17.000 y 18.000 operaciones, equivalente a cerca del 40% de las 43.700 familias que accedieron a un préstamo hipotecario nuevo durante todo 2025.

En síntesis, el programa no resuelve el problema de fondo —la falta de ahorro de largo plazo en pesos— pero sí ofrece un puente transitorio para que la banca pueda prestar a mayor plazo sin asumir todo el riesgo de descalce. Además, el objetivo excede lo habitacional: se trata de reimpulsar el crédito en general, en un momento en que la actividad viene “fría” —con excepción de algunos sectores “ganadores”—. La medida debería leerse junto con la flexibilización de créditos en dólares anunciada dos semanas atrás: ambas apuntan a que el financiamiento vuelva a ser uno de los motores de la economía.

Finanzas y mercados

Esta semana el Tesoro logró cubrir casi la totalidad de sus vencimientos en una licitación desafiante por el monto, alcanzando un rollover menor al 100% -algo que no se veía desde junio- priorizando instrumentos de corto plazo. En paralelo, con el fixing de fin de mes de la LELINK, el tipo de cambio tuvo una suba de 1% semanal.

El Tesoro enfrentó una licitación desafiante, con vencimientos por más de $12 bn, en un contexto de liquidez ajustada y reciente volatilidad en las tasas. Ante la necesidad de alcanzar un rollover elevado, volvió a modificar su estrategia en sintonía con la licitación anterior: ofreció instrumentos de corto plazo (con vencimientos de hasta mayo de 2027) y, por primera vez hasta ahora, no incluyó el bono hard-dollar AO29. La decisión se da luego de la suba del riesgo país de las últimas semanas y de las tasas en general, que llevó el rendimiento del AO29 por encima del 10%, evitando así que el Tesoro convalide tasas elevadas.

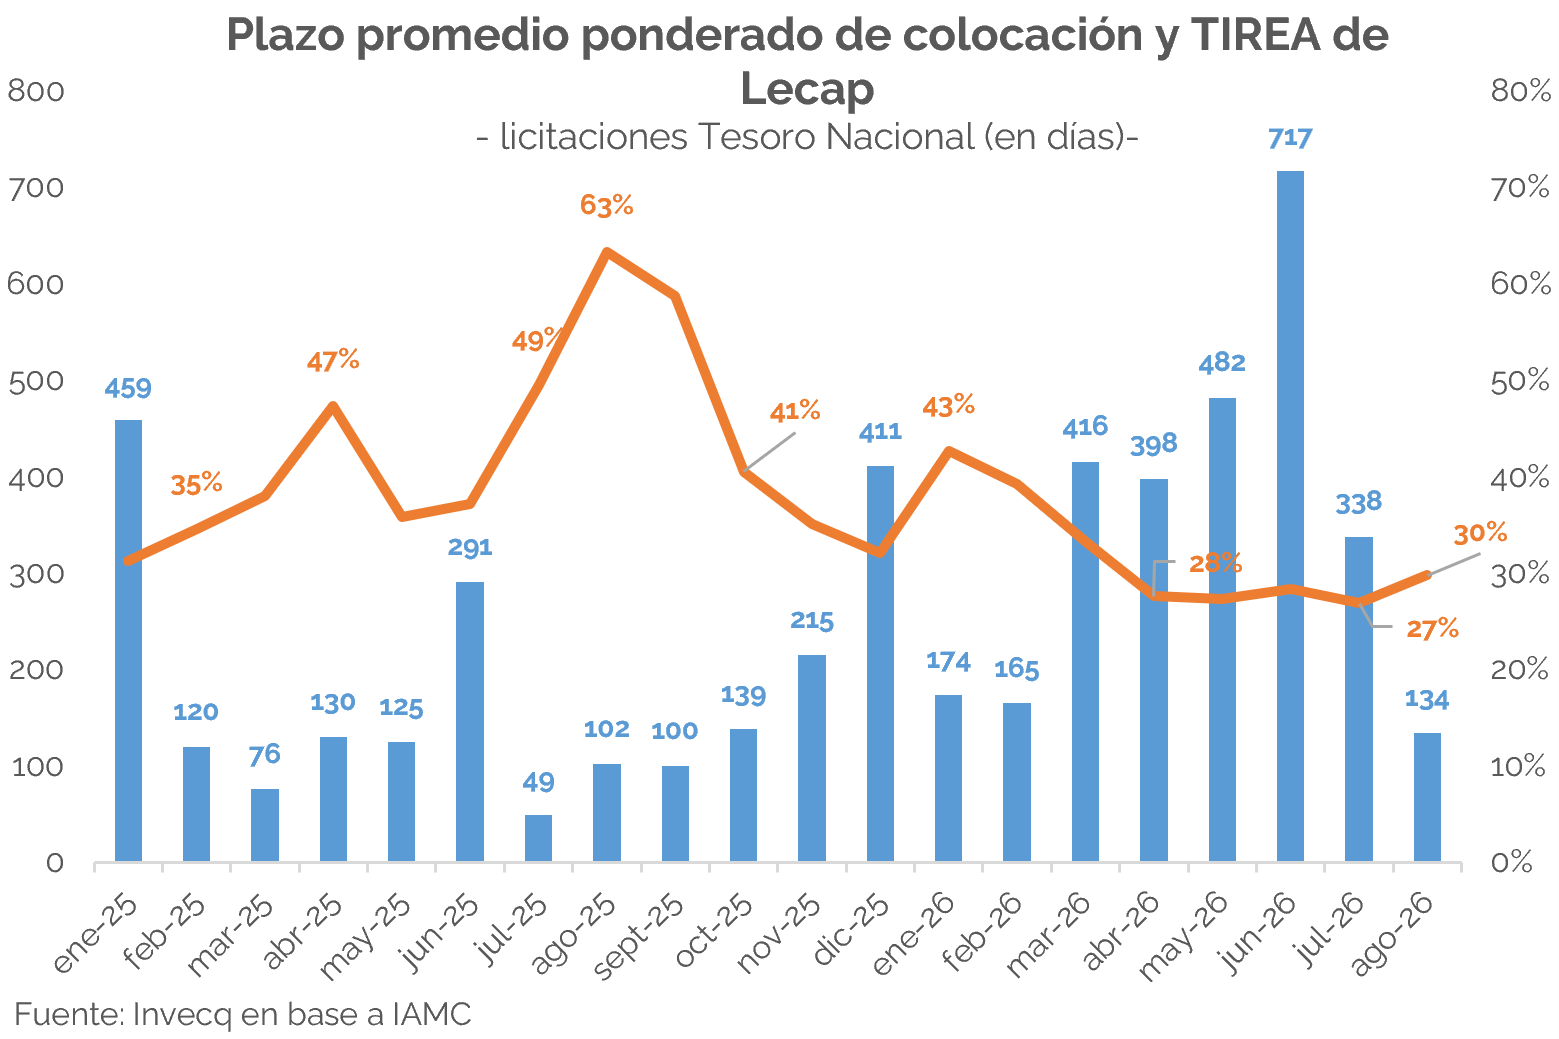
El resultado de la licitación fue positivo: el Tesoro adjudicó $12,16 bn, lo que representó un rollover del 95,96% y permitió cubrir prácticamente la totalidad de los vencimientos. Sin embargo, la contracara de este proceso sigue siendo una política monetaria son sesgo contractivo: la liquidez volcada al mercado fue muy baja, situándose en apenas $0,51 bn en un contexto en el que la liquidez general ya se percibe más ajustada. Del total adjudicado, el 90% se concentró en Lecap/Boncap -con TIREAs de 30% en promedio, similares a las del mercado secundario-. Además, el 7% correspondió a la letra CER y el 3% restante a la Lelink, una participación acotada pese a la mayor demanda de cobertura cambiaria que se venía observando.

El cambio de estrategia también se reflejó en los plazos. En agosto, el Tesoro dejó de priorizar el alargamiento de vencimientos y optó por satisfacer la demanda del mercado por instrumentos de corto plazo. El plazo promedio ponderado de colocación del octavo mes del año se ubicó en 134 días, menos de medio año y el menor registro desde octubre de 2025 (contexto de elecciones legislativas). En paralelo, la mayor volatilidad reciente de las tasas comenzó a reflejarse también en los rendimientos: la tasa promedio ponderada por volumen del mes de agosto de las Lecap fue de 30% (+3.p.p vs mes anterior) y el nivel más elevado desde mayo.

Otro aspecto positivo de la semana fue el comportamiento del tipo de cambio frente al fixing de la LELINK D31G6, que anticipábamos podía generar mayor volatilidad. Finalmente, el tipo de cambio registró una suba de 1% semanal, mientras que el BCRA compró divisas puntualmente el miércoles del fixing -algo que no había ocurrido el mes pasado- aunque la otra cara fue que volvió a intervenir en el mercado de dólar linked por aproximadamente $1,33 bn, frente a los $1,0 bn que intervino el día del fixing de la Lelink del mes julio y $1,2 bn en junio, de acuerdo con estimaciones propias.

Pese a la intervención, el BCRA sumó aproximadamente USD 723 M a las reservas en lo que va de agosto, aunque el ritmo se desaceleró respecto a los meses previos de 2026, en los que las compras alcanzaron consistentemente cifras de cuatro dígitos. Si se lo compara en términos diarios, las compras en agosto fueron por USD 38 M, frente a los USD 103 M de julio y a la media diaria de USD 95 M acumulada entre enero y julio. Hacia adelante, consideramos clave mantener la acumulación de divisas hasta fin de año, aun contemplando un menor dinamismo por estacionalidad, con el fin de llegar con un perfil de reservas más robusto al año electoral.

Compartí esta noticia !

Caputo anunció un plan de $2 billones para ampliar el crédito hipotecario con fondos de la Anses

Compartí esta noticia !

El Gobierno anunció este miércoles un nuevo esquema para intentar reactivar el crédito hipotecario en Argentina, con un programa de $2 billones destinado a generar fondeo de largo plazo para los bancos. El ministro de Economía, Luis Caputo, explicó que los recursos provendrán de licitaciones de depósitos a plazo fijo entre entidades financieras y tendrán como objetivo ampliar los préstamos para la compra, construcción, ampliación y refacción de la primera vivienda.

El anuncio fue realizado a las 10 en el Palacio de Hacienda, donde Caputo estuvo acompañado por el vicepresidente del Banco Central de la República Argentina (BCRA), Vladimir Werning; el director del Banco de Inversión y Comercio Exterior (BICE), Felipe Núñez; y el director del BCRA, Martín Vauthier. La iniciativa retoma una alternativa que el Gobierno ya había anticipado y pone al Fondo de Garantía de Sustentabilidad (FGS) de la Anses en el centro de una estrategia para generar ahorro de mayor plazo.

El ministro de Economía, Luis Caputo, anunció este miércoles un nuevo programa para ampliar la oferta de crédito hipotecario en Argentina, utilizando recursos del Fondo de Garantía de Sustentabilidad (FGS) de la ANSES como fondeo de largo plazo para los bancos. El esquema contempla licitaciones por un total de $2 billones y apunta a facilitar préstamos para la compra, construcción, ampliación o refacción de la primera vivienda.

La medida busca atacar uno de los problemas estructurales del sistema financiero argentino: el descalce entre depósitos de corto plazo y préstamos hipotecarios que pueden extenderse durante 15, 20 o 25 años. La estrategia oficial consiste en que el FGS coloque depósitos a plazo fijo ajustados por UVA más una tasa adicional, mientras las entidades financieras utilizan ese fondeo para ampliar la cartera de créditos hipotecarios.

Según explicó Caputo durante una conferencia de prensa en el Palacio de Hacienda, el programa tendrá licitaciones de $200.000 millones cada una. Los depósitos podrán constituirse a uno o cinco años, con tasas mínimas de UVA más 2,5% para el primer tramo y UVA más 4,5% para el segundo. Los bancos, a su vez, no podrán otorgar con estos fondos créditos hipotecarios por encima de una tasa de UVA más 7,5%.

El programa estará destinado exclusivamente a primera vivienda y los préstamos tendrán un plazo mínimo de 15 años. El monto máximo será equivalente a 150.000 UVA por crédito. La estimación oficial es que, tomando como referencia el monto promedio actual de los préstamos, el programa podría alcanzar a unas 17.000 o 18.000 familias, aunque esa cifra dependerá del valor promedio de los créditos que finalmente originen los bancos.

Caputo planteó que el objetivo excede al mercado inmobiliario. Para el ministro, el desarrollo del crédito hipotecario puede convertirse en un mecanismo de impulso para la construcción, el consumo asociado al equipamiento de los hogares y la formalización de trabajadores que hoy permanecen fuera del sistema financiero tradicional.

El diagnóstico oficial parte de una comparación que muestra la baja profundidad del crédito hipotecario argentino. Caputo señaló que el stock de préstamos hipotecarios representa actualmente alrededor del 2% del producto, frente a aproximadamente 27% en Chile y niveles históricamente mucho mayores en Estados Unidos. En pesos nominales, el stock pasó de unos $7,5 billones al inicio de la gestión a $16,8 billones, mientras que, medido en UVA, el crecimiento informado por el ministro fue del 57%.

El FGS como puente entre el ahorro y la vivienda

La innovación central del esquema no consiste en que la ANSES otorgue directamente las hipotecas. El Fondo de Garantía de Sustentabilidad aportará liquidez mediante depósitos de mayor plazo, pero serán los bancos los responsables de seleccionar a los tomadores, otorgar los préstamos y asumir el riesgo crediticio.

“Los bancos son los encargados de dar el crédito hipotecario, evaluar ese crédito y correr las consecuencias naturales de ese negocio”, explicó Caputo al ser consultado sobre eventuales incumplimientos. Según precisó durante la presentación, la mora actual de los créditos hipotecarios se ubica en torno al 1,6%.

El diseño también apunta a preservar la lógica financiera del FGS. Juan Cruz Michele, representante del Fondo, explicó que el organismo trabajó durante varios meses junto con los ministerios de Economía y Capital Humano para encontrar una alternativa que permitiera canalizar recursos hacia el mercado hipotecario sin asumir directamente el riesgo de las familias.

La primera licitación está prevista para la próxima semana, por $200.000 millones. La continuidad del programa dependerá de la velocidad con la que los bancos transformen ese fondeo en nuevas hipotecas.

El Banco Central tendrá un papel operativo y de supervisión. Las licitaciones se realizarán mediante un sistema de subastas y el organismo deberá controlar que las entidades participantes destinen efectivamente los recursos recibidos a préstamos hipotecarios bajo las condiciones establecidas por el FGS.

El desafío es que la cuota compita con el alquiler

La apuesta económica del Gobierno busca reconstruir un circuito que durante décadas tuvo escaso desarrollo: ahorro de largo plazo, financiamiento hipotecario y construcción. La dificultad está en que los bancos argentinos tienen depósitos predominantemente de muy corto plazo, mientras que una hipoteca exige fondeo compatible con plazos de 15 a 30 años.

En ese punto, el FGS funciona como un puente financiero. En lugar de colocar los recursos en instrumentos de duración más corta, el programa busca extender el plazo de los depósitos bancarios y permitir que las entidades tengan mayor capacidad para prestar a largo plazo.

El ejemplo presentado por Caputo permite dimensionar el esquema. Para una propiedad de algo más de US$100.000, con un préstamo equivalente a unos US$80.000, el ejercicio oficial plantea una cuota cercana a $865.000 mensuales a 25 años, bajo una tasa de UVA más 7,5%. El ingreso requerido, considerando que la cuota represente hasta el 25% de los ingresos, sería de unos $3,46 millones.

La referencia es particularmente relevante para el mercado inmobiliario porque ubica el debate en la relación entre cuota e ingreso, más que exclusivamente en el precio de las propiedades. La posibilidad de transformar un gasto mensual de alquiler en una cuota hipotecaria es, precisamente, uno de los argumentos centrales con los que el Gobierno busca estimular la demanda.

Construcción, crédito y dólares: el segundo frente

El anuncio se complementa con otra medida recientemente comunicada por el Gobierno: la posibilidad de que los bancos utilicen una parte de sus depósitos en dólares para financiar proyectos de personas jurídicas, bajo las normas macroprudenciales definidas por el Banco Central.

La combinación apunta a actuar sobre ambos lados del mercado. Por un lado, más financiamiento para desarrolladores y proyectos inmobiliarios; por otro, mayor disponibilidad de crédito hipotecario para compradores de primera vivienda.

El efecto esperado excede entonces al sistema financiero. Si el mecanismo logra traducirse en nuevas obras, puede impactar sobre construcción, materiales, equipamiento, servicios profesionales y empleo. Ese es el canal de transmisión que el Gobierno identifica como uno de los principales multiplicadores de la política.

El punto crítico estará en la ejecución. El programa tiene recursos definidos, límites de tasa, mecanismos de licitación y supervisión, pero su impacto económico dependerá de que los bancos efectivamente conviertan el fondeo en préstamos y de que una cantidad significativa de hogares pueda cumplir con las condiciones de acceso.

La primera licitación, prevista para la próxima semana, será por eso la primera prueba concreta del esquema. Más que el volumen anunciado, el indicador a seguir será cuánto de esos $200.000 millones logra transformarse en hipotecas y a qué velocidad.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin