Deuda Pública

El Gobierno amplía el BONCAP hasta $1,5 billones para canjear deuda con el Banco Central

Compartí esta noticia !

El Ministerio de Economía autorizó una operación de conversión de deuda con el Banco Central de la República Argentina (BCRA) que permitirá reemplazar una Letra del Tesoro que vence a fines de agosto por un bono con vencimiento en junio de 2027. Para instrumentar el canje, el Tesoro dispuso ampliar la emisión del BONCAP T30J7 por hasta $1,5 billones de valor nominal original.

La medida fue establecida mediante la Resolución Conjunta 51/2026 de las Secretarías de Finanzas y de Hacienda, publicada este martes en el Boletín Oficial. La norma contempla la conversión de las tenencias que posee el BCRA de la LECAP S31G6, con vencimiento el 31 de agosto de 2026, por BONCAP T30J7, cuyo vencimiento está previsto para el 30 de junio de 2027.

En términos financieros, la operación supone extender el horizonte de vencimiento de esos instrumentos en poder del Banco Central. La LECAP que será entregada al Tesoro tenía como fecha de vencimiento el 31 de agosto próximo, mientras que el título recibido por el BCRA prolongará ese compromiso hasta junio de 2027. La operación, por lo tanto, modifica el perfil temporal de la deuda sin implicar por sí misma una cancelación de obligaciones.

El Gobierno justificó la operación dentro del marco legal que regula el crédito público y, específicamente, de las facultades establecidas en el Presupuesto 2026. La resolución recuerda que el artículo 44 de la Ley 27.798 habilita al Poder Ejecutivo a realizar operaciones de crédito público dentro de los montos y destinos establecidos en la normativa presupuestaria.

El instrumento utilizado será el BONCAP T30J7, un bono del Tesoro capitalizable en pesos que ya había sido emitido originalmente en enero de 2026. La ampliación estará limitada a $1.500.000 millones de valor nominal original y se realizará exclusivamente por el monto que resulte necesario para concretar la conversión con el BCRA.

La particularidad de la operación es que no se trata de una licitación abierta a inversores privados, sino de una conversión de títulos con el Banco Central. La normativa vigente permite que determinadas suscripciones de instrumentos de deuda pública se realicen mediante otros títulos de deuda, con precios determinados en función de las condiciones observadas en los mercados.

Para establecer la relación de canje se tomarán como referencia los precios registrados el 21 de agosto de 2026 en Bolsas y Mercados Argentinos (BYMA), inmediatamente antes de las 13:30, con liquidación a 24 horas. La fecha prevista para concretar la operación fue fijada para el 24 de agosto.

El dato relevante para el mercado es que el Tesoro transforma un vencimiento concentrado en el corto plazo en una obligación con un horizonte más extendido. La LECAP que debía ser atendida a fin de agosto es sustituida por un instrumento que vence diez meses después, lo que contribuye a administrar el calendario de vencimientos en pesos del sector público.

La operación también muestra el papel que continúa desempeñando el BCRA como tenedor de instrumentos del Tesoro. En este caso, el mecanismo permite reemplazar una posición que estaba próxima a su vencimiento por otro título público, evitando que la renovación de esa obligación dependa exclusivamente de una nueva colocación de deuda en el mercado.

Eel desafío será que este tipo de operaciones contribuya efectivamente a distribuir los vencimientos en el tiempo y a reducir las necesidades de refinanciamiento inmediato. El efecto sobre las cuentas públicas dependerá, entre otros factores, de las condiciones financieras bajo las cuales continúe renovándose la deuda en pesos y de la capacidad del Tesoro para sostener el acceso al mercado voluntario.

La resolución lleva las firmas del secretario de Finanzas, Federico Matías Furiase, y del secretario de Hacienda, Carlos Jorge Guberman, y entró en vigencia desde el día de su dictado.
Compartí esta noticia !

El Gobierno logró en julio un superávit financiero de $244.897 millones pese al fuerte pago de intereses

Compartí esta noticia !

El Sector Público Nacional volvió a mostrar un resultado fiscal positivo en julio, después del déficit registrado en junio. Según informó el Ministerio de Economía, las cuentas públicas cerraron el mes con un superávit primario de $2.960.333 millones y un superávit financiero de $244.897 millones, luego de afrontar un volumen particularmente elevado de vencimientos de intereses de la deuda pública.

El dato adquiere relevancia porque el resultado financiero se obtuvo después de descontar $2.715.436 millones correspondientes al pago de intereses de deuda pública netos de las tenencias intra sector público. La concentración de vencimientos estuvo vinculada principalmente con el pago de cupones de los bonos Globales y Bonares, de modo que el excedente fiscal de julio se construyó sobre una diferencia de casi $3 billones entre los ingresos y los gastos primarios, suficiente para absorber la carga financiera del mes.

El ministro de Economía, Luis Caputo, destacó precisamente ese componente al señalar que el superávit se alcanzó “en un mes con una alta concentración de vencimientos de intereses de deuda”. La señal que busca transmitir el Palacio de Hacienda es que el resultado no depende exclusivamente de una baja carga financiera coyuntural, sino de la generación de un excedente primario capaz de cubrir buena parte del servicio de la deuda.

Con el resultado de julio, el acumulado de los primeros siete meses del año arroja un superávit primario equivalente a aproximadamente 0,9% del PIB y un superávit financiero de alrededor de 0,1% del producto. La diferencia entre ambos indicadores refleja el peso que continúa teniendo el servicio de la deuda sobre las cuentas nacionales.

La dinámica del gasto constituye otro de los factores centrales. Durante julio, el gasto primario se redujo 7% interanual en términos reales, mientras que las erogaciones correspondientes a la Asignación Universal por Hijo crecieron 3,8%. El comportamiento muestra que el ajuste no fue homogéneo entre las distintas partidas y que algunas políticas sociales mantuvieron o incrementaron su cobertura real dentro de una estructura general de contención del gasto.

Para el Gobierno, el equilibrio fiscal funciona además como uno de los pilares de su estrategia de estabilización macroeconómica. Caputo sostuvo que el superávit se alcanzó en paralelo con una reducción acumulada de impuestos cercana a 3% del PIB desde el inicio de la gestión. La combinación busca mostrar que la mejora fiscal no se explica únicamente por un incremento de la presión tributaria, sino por una reducción del gasto y una modificación de la estructura de las cuentas públicas.

Sin embargo, el resultado también abre una discusión sobre la calidad y sostenibilidad del ajuste. En los últimos días cobró relevancia el debate sobre recursos retenidos a fondos fiduciarios que no habrían sido aplicados a los destinos específicos para los cuales fueron constituidos. La cuestión introduce una diferencia importante entre contabilizar un resultado fiscal positivo y determinar qué componentes explican ese resultado y cuáles son sus efectos sobre la prestación de políticas públicas.

Ese debate es particularmente relevante desde una perspectiva de largo plazo. El superávit fiscal contribuye a reducir las necesidades de financiamiento del Tesoro, mejora la señal de solvencia y puede favorecer la recomposición de las condiciones monetarias y crediticias. Pero su impacto económico depende también de qué gasto se recorta, qué obligaciones se difieren y qué recursos dejan de ejecutarse para alcanzar el equilibrio.

La cuestión central, por lo tanto, ya no es solamente si las cuentas públicas presentan superávit, sino cuánto de ese resultado puede sostenerse sin deteriorar infraestructura, servicios públicos o capacidades estatales necesarias para acompañar la recuperación económica. En otras palabras, la discusión fiscal empieza a desplazarse desde la aritmética del déficit hacia la composición y eficiencia del gasto.

El dato de julio ofrece, en ese sentido, una señal favorable para la estrategia de estabilización: aun después de afrontar intereses por $2,7 billones, el Estado nacional logró terminar el mes con resultado financiero positivo. Pero la consolidación fiscal enfrenta el desafío de sostener ese excedente mientras disminuye impuestos, atiende compromisos de deuda y evita que el ajuste sobre el gasto termine trasladándose a sectores estratégicos de la economía.

Para las provincias y, particularmente, para las economías regionales, esa discusión tiene una consecuencia concreta. La trayectoria de las cuentas nacionales condiciona la disponibilidad de recursos para infraestructura, transferencias y políticas productivas, pero también puede contribuir a generar un escenario macroeconómico más previsible. El punto de equilibrio estará en convertir la disciplina fiscal en una condición para crecer, y no solamente en un objetivo contable.

Julio dejó así una fotografía fiscal favorable para el Gobierno: $244.897 millones de superávit financiero, $2,96 billones de resultado primario y un acumulado anual positivo aun después de afrontar una elevada carga de intereses. El próximo desafío será demostrar que ese equilibrio puede sostenerse con una estructura de gasto eficiente, transparencia sobre los recursos utilizados y capacidad para preservar las inversiones que permitan transformar la estabilización en crecimiento.

Compartí esta noticia !

El Tesoro captó $4,49 billones en una licitación con fuerte demanda y combinó pesos, CER y dólar linked

Compartí esta noticia !

La Secretaría de Finanzas adjudicó $4,49 billones en la licitación realizada el miércoles 12 de agosto, sobre un total de ofertas por $6,49 billones. La operación combinó instrumentos a tasa fija, bonos ajustados por CER, títulos dólar linked y una reapertura del Bonar 2029, en una estrategia que buscó atender distintas preferencias de cobertura y rendimiento dentro del mercado local.

El resultado implica que el Tesoro aceptó aproximadamente el 69% del valor efectivo ofertado en los instrumentos denominados en pesos y dólar linked. En total se recibieron 3.978 ofertas: 3.594 correspondieron a títulos en pesos y 384 a instrumentos vinculados al dólar. El valor efectivo ofertado alcanzó los $6,485 billones y el adjudicado llegó a $4,492 billones, tomando para los títulos denominados en dólares el tipo de cambio de referencia del 11 de agosto, de $1.492,179 por dólar.

La mayor parte de la colocación se concentró en la Letra del Tesoro Nacional Capitalizable en Pesos con vencimiento el 30 de noviembre de 2026, cuya reapertura recibió ofertas por un valor nominal de $3,631 billones. El Gobierno adjudicó $2,724 billones de valor nominal, equivalentes a $3,286 billones de valor efectivo, a un precio de corte de $1.206,31 por cada $1.000 de valor nominal y una TIREA de 28,54%. Con la nueva colocación, el monto nominal en circulación de este instrumento pasó a $6,504 billones.

El segundo instrumento en pesos fue una nueva Letra del Tesoro ajustada por CER, con vencimiento el 29 de enero de 2027. La demanda alcanzó $1,238 billones de valor nominal, mientras que se adjudicaron $659.715 millones, por un valor efectivo de $646.521 millones. El precio de corte quedó en $980 por cada $1.000 de valor nominal y la TIREA fue de 4,51%.

La licitación también mostró demanda por cobertura frente a la evolución del dólar. En la Letra dólar linked con vencimiento el 30 de septiembre de 2026 se ofertaron USD 301 millones de valor nominal y se adjudicaron USD 159 millones, por un valor efectivo equivalente a $234.411 millones. El precio de corte fue de USD 991 por cada USD 1.000 y la TIREA alcanzó 7,33%.

Para la nueva Letra dólar linked con vencimiento el 30 de octubre de 2026, las ofertas también alcanzaron USD 301 millones, mientras que Finanzas adjudicó USD 221 millones. El valor efectivo equivalente fue de $324.511 millones, con un precio de corte de USD 986 por cada USD 1.000 y una TIREA de 6,91%.

El componente en moneda estadounidense tuvo además una colocación específica del Bonar 2029. El Tesoro recibió ofertas por USD 71,16 millones de valor efectivo y adjudicó USD 46,89 millones. La reapertura del Bono del Tesoro Nacional en dólares al 6%, con vencimiento el 31 de octubre de 2029, tuvo un precio de corte de USD 937,85 por cada USD 1.000 de valor nominal, una TNA de 8,39% y una TIREA de 8,72%.

En este último instrumento se aplicó un prorrateo de 60,148011569324% sobre las ofertas recibidas al precio de corte. El mecanismo permitió distribuir la adjudicación entre los inversores ante una demanda superior al monto efectivamente colocado.

La operación dejó además una segunda instancia abierta para este jueves 13 de agosto. Entre las 11 y las 13, el Gobierno habilitará una segunda vuelta para el Bonar 2029, por adhesión y al mismo precio de corte de USD 937,85 por cada USD 1.000 de valor nominal. En esa instancia podrá colocarse hasta un valor nominal de USD 50 millones y podrán participar personas humanas o jurídicas mediante el sistema de licitaciones.

Desde el punto de vista financiero, la licitación permite observar cómo el Tesoro está distribuyendo su estrategia de financiamiento entre instrumentos con distintos perfiles de riesgo y cobertura. La tasa fija ofrece previsibilidad nominal para el inversor, el CER incorpora protección frente a la inflación y las letras dólar linked trasladan al rendimiento la evolución del tipo de cambio aplicable. La coexistencia de estos instrumentos permite al Estado captar fondos sin depender de una única fuente de demanda y, al mismo tiempo, ofrece al mercado alternativas para posicionarse frente a diferentes escenarios macroeconómicos.

La resolución conjunta publicada este jueves formalizó, además, las emisiones y ampliaciones necesarias para instrumentar la licitación. Entre ellas se encuentra una nueva Letra dólar linked con vencimiento el 30 de octubre de 2026, una Letra ajustada por CER con vencimiento el 29 de enero de 2027 y las ampliaciones de la letra dólar linked de septiembre, la letra capitalizable de noviembre y el Bonar 2029.

El dato central para el mercado, sin embargo, es la magnitud de la demanda: sobre $6,49 billones ofrecidos, el Tesoro decidió adjudicar $4,49 billones. La colocación confirma que, aun con distintos instrumentos y horizontes, existe profundidad suficiente para que el Gobierno pueda renovar y administrar parte de sus necesidades financieras mediante el mercado local, mientras los inversores siguen demandando alternativas tanto en pesos como vinculadas al dólar y a la inflación.

Comunicado Resultados 20260812 by CristianMilciades

Compartí esta noticia !

El Tesoro completó la colocación del Bonar 2029 y captó otros USD 150 millones en la segunda vuelta de la licitación

Compartí esta noticia !

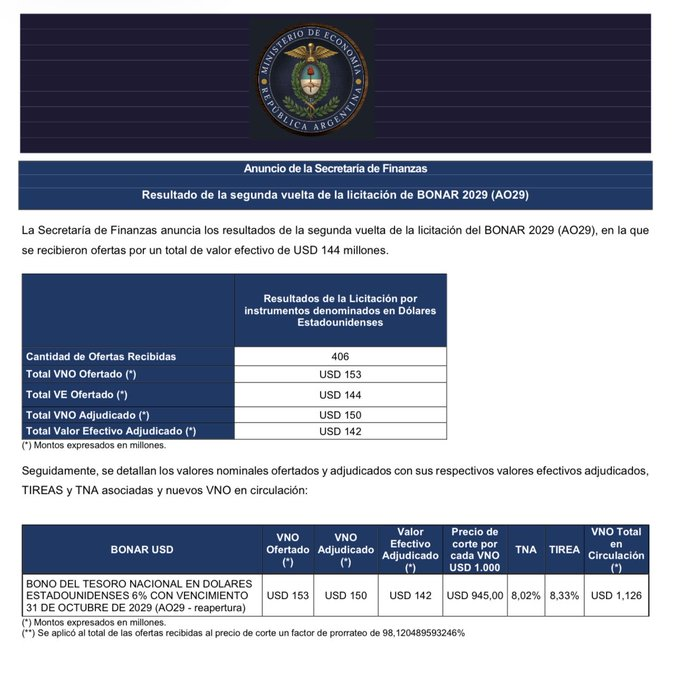
El Ministerio de Economía volvió a mostrar capacidad para captar financiamiento en moneda dura en el mercado local. La Secretaría de Finanzas adjudicó este jueves USD 150 millones en la segunda vuelta de la licitación del Bonar 2029 (AO29), completando la colocación prevista luego de que la demanda de los inversores superara nuevamente el monto ofrecido.

La operación recibió ofertas por un Valor Nominal Original (VNO) de USD 153 millones, equivalentes a un valor efectivo de USD 144 millones. Finalmente, el Tesoro adjudicó la totalidad de los USD 150 millones previstos, por un valor efectivo de USD 142 millones, consolidando el interés del mercado por los títulos soberanos en dólares.

El AO29 fue colocado a un precio de corte de USD 945 por cada VNO de USD 1.000, con una Tasa Nominal Anual (TNA) del 8,02% y una Tasa Interna de Retorno Efectiva Anual (TIREA) del 8,33%. Debido a que la demanda excedió el cupo disponible, la Secretaría de Finanzas aplicó un prorrateo del 98,12% sobre las ofertas presentadas al precio de corte.

La licitación constituye la segunda etapa del proceso iniciado el miércoles, cuando el Tesoro adjudicó $12,21 billones en instrumentos en pesos y, además, colocó USD 309 millones mediante la reapertura del mismo Bonar 2029. En aquella oportunidad, la Secretaría de Finanzas anunció que realizaría una segunda rueda por hasta USD 150 millones adicionales al mismo precio de corte, objetivo que finalmente se completó con éxito.

Con ambas operaciones, el Gobierno logró ampliar el financiamiento obtenido mediante el AO29 hasta los USD 459 millones entre la primera y la segunda vuelta, reforzando una estrategia orientada a captar divisas directamente desde el mercado de capitales.

Desde el inicio del programa financiero, el Ministerio de Economía viene priorizando la extensión de plazos y la diversificación de instrumentos para reducir las necesidades de refinanciamiento de corto plazo. La colocación de títulos denominados en dólares forma parte de esa estrategia, permitiendo obtener recursos sin recurrir a asistencia monetaria del Banco Central y consolidando el esquema de financiamiento vía mercado.

El resultado también refleja que continúa existiendo apetito de los inversores por activos soberanos, aun en un contexto internacional marcado por tasas de interés elevadas y una mayor selectividad hacia los mercados emergentes. La sobresuscripción de la licitación muestra que la demanda permaneció por encima del monto ofrecido, obligando nuevamente a aplicar un mecanismo de prorrateo entre las ofertas aceptadas.

En paralelo, la emisión incrementó el volumen del Bonar 2029 en circulación, que alcanzó un Valor Nominal Original total de USD 1.126 millones, fortaleciendo la liquidez del instrumento en el mercado secundario.

La evolución de estas colocaciones será seguida de cerca por los analistas financieros, ya que constituye uno de los principales indicadores de la capacidad del Tesoro para sostener su estrategia de financiamiento en un escenario donde el acceso al crédito voluntario comienza a recuperar protagonismo dentro del programa económico.

Compartí esta noticia !

Finanzas logró un rollover del 144,5% y captó $12,21 billones en una licitación con fuerte demanda por instrumentos de cobertura

Compartí esta noticia !

La Secretaría de Finanzas cerró una nueva licitación de deuda con un resultado que refuerza la estrategia de financiamiento del Tesoro en el mercado doméstico. En la operación adjudicó instrumentos por un valor efectivo total de $12,21 billones, tras recibir ofertas por $13,98 billones, alcanzando un rollover del 144,53% sobre los vencimientos del día. El resultado implica que el Estado no solo refinanció la totalidad de sus compromisos inmediatos, sino que obtuvo financiamiento adicional, fortaleciendo su posición financiera sin recurrir a emisión monetaria.

La elevada participación del mercado volvió a reflejar el interés de los inversores por una cartera diversificada de instrumentos que combina tasas fijas, cobertura frente a la inflación y protección cambiaria. En un escenario donde persisten las expectativas sobre la evolución de la inflación y el tipo de cambio, el menú ofrecido por el Tesoro permitió captar demanda de distintos perfiles de inversión.

Entre los instrumentos en pesos, la nueva Lecap con vencimiento el 16 de octubre de 2026 fue uno de los principales vehículos de financiamiento. El Tesoro adjudicó $4,61 billones con una tasa efectiva mensual de 2,05%, equivalente a una Tasa Interna de Retorno Efectiva Anual (TIREA) de 27,57%, consolidándose como uno de los pilares de la colocación.

En los títulos indexados, el bono dual CER/TAMAR con vencimiento en diciembre de 2028 obtuvo adjudicaciones por $867.189 millones, con una tasa real del 5,40% sobre la pata CER. Estos instrumentos continúan siendo una alternativa para quienes buscan cobertura frente a una eventual aceleración inflacionaria sin resignar rendimiento real.

La mayor demanda se concentró, sin embargo, en el nuevo bono dual TAMAR/Dólar Linked con vencimiento en enero de 2028. El instrumento captó $4,72 billones y fue adjudicado con un margen del 6,64% sobre la pata vinculada al dólar, reflejando el interés del mercado por activos que combinan cobertura frente a movimientos del tipo de cambio y la evolución de las tasas de interés.

La licitación también incluyó dos Letras Dólar Linked. La reapertura del instrumento con vencimiento en septiembre de 2026 obtuvo adjudicaciones por $671.207 millones con una TIREA de 7,25%, mientras que la nueva letra con vencimiento en enero de 2027 captó $1,33 billones a una TIREA de 5,51%. Ambos títulos permiten a los inversores proteger el capital frente a variaciones del tipo de cambio oficial, aunque la suscripción se realiza en pesos.

En paralelo, el Tesoro volvió al mercado de deuda denominada en moneda estadounidense mediante la reapertura del BONAR 2029 (AO29). La colocación recibió ofertas por US$347,5 millones y finalmente adjudicó US$309,2 millones a un precio de corte de US$945 por cada valor nominal de US$1.000, equivalente a una Tasa Nominal Anual de 8,02% y una TIREA de 8,33%.

La operación no concluye con esta primera rueda. La Secretaría de Finanzas confirmó que este jueves se realizará una segunda vuelta destinada a personas humanas y jurídicas interesadas en adquirir el AO29 por adhesión al precio de corte establecido en la licitación inicial. En esa instancia podrán colocarse hasta US$150 millones adicionales, siempre que no se supere el monto máximo autorizado para la emisión.

Desde el punto de vista macroeconómico, el resultado representa una señal relevante para la estrategia financiera del Gobierno. Un rollover superior al 100% permite refinanciar íntegramente los vencimientos sin recurrir al financiamiento directo del Banco Central y, al mismo tiempo, obtener recursos adicionales para fortalecer la caja del Tesoro. Este mecanismo constituye uno de los pilares del actual programa económico, orientado a sostener el equilibrio fiscal y reducir la dependencia de la emisión monetaria.

La composición de la demanda también deja entrever las preferencias actuales del mercado. Mientras los instrumentos a tasa fija continúan siendo elegidos para horizontes de corto plazo, los bonos duales y dólar linked concentran el interés de los inversores que buscan cobertura frente a eventuales cambios en las variables macroeconómicas. La coexistencia de estas alternativas permite al Tesoro ampliar su base de financiamiento y administrar con mayor flexibilidad el perfil de vencimientos de la deuda en moneda local.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin