divisas del agro

El agro proyecta liquidar US$ 40.000 millones en 2027, segundo récord histórico

Compartí esta noticia !

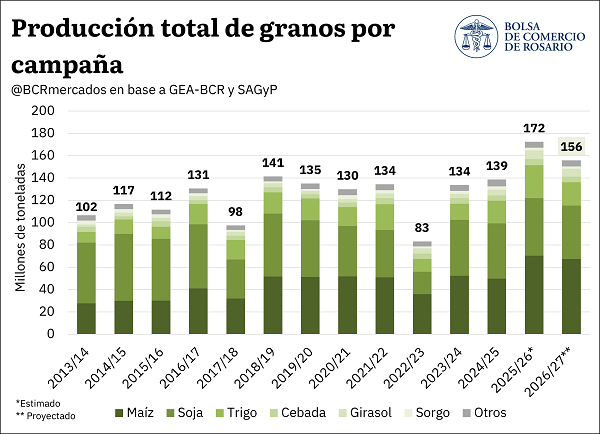
El complejo agroindustrial argentino podría aportar alrededor de US$ 40.000 millones al Mercado Libre de Cambios (MLC) durante 2027, de acuerdo con una proyección de la Bolsa de Comercio de Rosario (BCR). El monto sería el segundo mayor registro histórico, sólo por detrás de 2022, en un escenario que combina una cosecha proyectada de 156 millones de toneladas, mayores precios internacionales y una elevada capacidad exportadora.

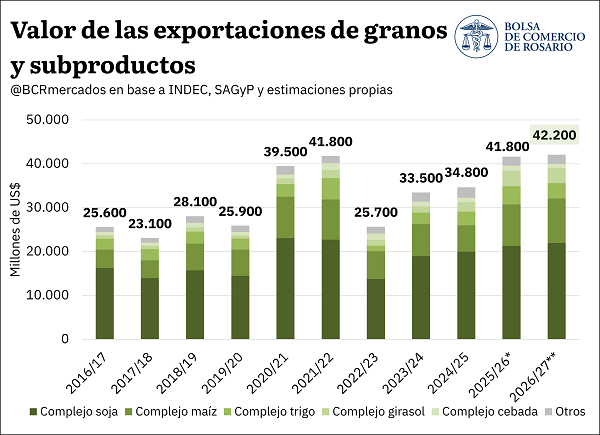
La estimación parte de una campaña 2026/27 que, si las condiciones climáticas acompañan, alcanzaría el segundo mayor volumen de producción de granos registrado en el país. A valores actuales y con las cotizaciones proyectadas, las exportaciones de granos, harinas y aceites podrían llegar a US$ 42.200 millones, lo que marcaría un máximo histórico para las cadenas agroindustriales argentinas.

Se liquidarían US$ 40.000 millones en 2027

En la edición pasada del Informativo Semanal N° 2261 se publicó la primera proyección preliminar de producción y exportaciones para la campaña 2026/27. Si el clima acompaña, la cosecha de granos se proyecta en 156 Mt – el segundo guarismo más elevado de los registros – y, de sostenerse el nivel actual de precios, las exportaciones totales de granos, harinas y aceites se estiman en US$ 42.200 millones, la mejor marca histórica para las cadenas agroindustrial argentina.

En una suerte de viento de cola, se combinaron factores y eventos impredecibles que están dejando las cotizaciones de los granos y subproductos en un escalón más alto, llegando a tocar máximos de tres años y medio para el maíz, el trigo y la soja en Chicago.

Esta trayectoria es explicada principalmente por tres factores. El primero de ellos, los menores inventarios que resultan de caídas interanuales proyectadas para la producción global de maíz y trigo, principalmente en el hemisferio norte. En segundo lugar, el problema de flujo de exportación desde la región del Mar Negro como consecuencia de la escalada del conflicto armado entre Rusia y Ucrania y que afecta principalmente a trigo y maíz. Finalmente, el aumento en las cotizaciones de la energía, fruto del conflicto armado en Medio Oriente y el Mar Negro; están dejando no solo distorsiones en el abastecimiento actual, sino destrucción de capacidad productiva y de refinación hacia delante.

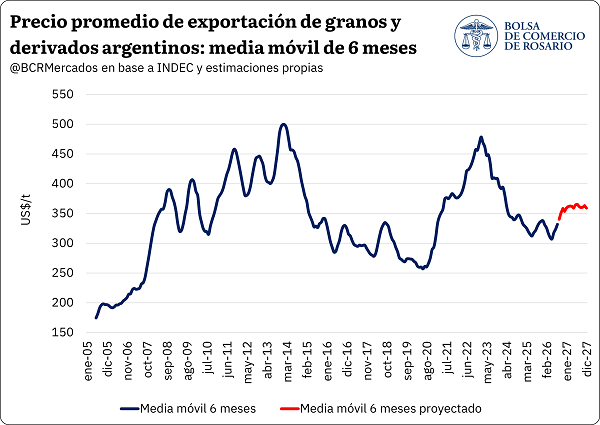
En este contexto, las cotizaciones de exportación de productos agroindustriales argentinos replicaron la tendencia internacional y, como consecuencia, el precio promedio de exportación de granos y subproductos argentinos terminaría 2026 un 3% arriba del año pasado. Las proyecciones para 2027, en tanto, cotizan un 8% por encima de 2026. En términos nominales, sería el nivel de precios más alto desde 2023, cuando estalló la guerra entre Rusia y Ucrania.
En base a este nuevo nivel de cotizaciones, las perspectivas productivas y de exportaciones para el ciclo comercial 2026/27, se proyecta que el flujo de divisas del agro al Mercado Libre de Cambios (MLC) alcance los US$ 40.000 millones en 2027, el segundo mayor registro, sólo por debajo de lo liquidado durante el 2022.
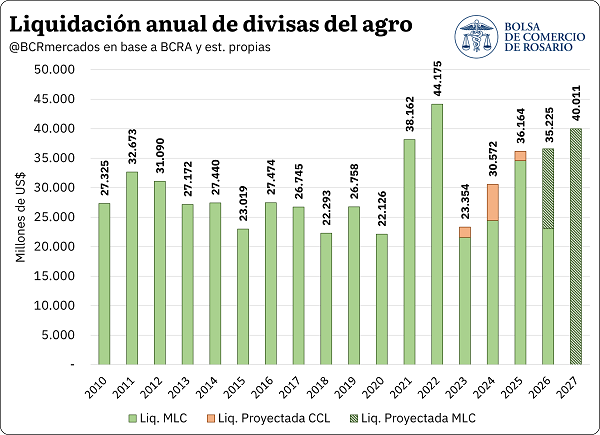
La divergencia entre el número de divisas liquidadas en el MLC y el de las exportaciones de la campaña se explica por dos motivos. En primer lugar, la liquidación mira año calendario mientras que las exportaciones se computan según el ciclo comercial de cada grano. En segundo lugar, resulta que exportaciones efectivas no es lo mismo que liquidación de divisas.

La exportación efectiva queda registrada como tal cuando la mercadería es embarcada, mientras que la liquidación de divisas refiere a los dólares que los exportadores venden en el Mercado Cambiario (MLC). Si bien ambas están fuertemente correlacionadas, hay otros factores que también influyen sobre el flujo de divisas que el sector agroindustrial aporta en el MLC, donde entran a operar los mecanismos de Cobros anticipados de exportaciones y Prefinanciación de exportaciones.

En las exportaciones de bienes pertenecientes a la nómina de granos, oleaginosas, sus derivados, los exportadores están obligados a ingresar y liquidar el contravalor en divisas en el mercado de cambios dentro de un plazo máximo de 30 días corridos contados a partir de la fecha del cumplido de embarque otorgado por la Aduana. Sin embargo, de concretarse el cobro efectivo con anterioridad, surge la obligación complementaria de ingresar y liquidar los fondos dentro de los 20 días hábiles posteriores a la fecha de su percepción o acreditación en el exterior o en el país, quedando este plazo supeditado en todos los casos a no exceder el tope límite de los 30 días corridos desde el embarque. Por su parte, cuando la operación se estructura con anticipos, prefinanciaciones o posfinanciaciones del exterior, las divisas percibidas deben ingresarse y liquidarse en un plazo no mayor a 20 días hábiles desde la fecha de su cobro o desembolso en el exterior, mientras que las financiaciones otorgadas por entidades financieras locales deben liquidarse de manera obligatoria al momento de su desembolso

En general, exportadores aseguran la originación (compra) de los granos a medida que comprometen ventas al exterior de modo de quedar calzados en el mercado de físico. Ello no necesariamente significa que la mercadería sea embarcada inmediatamente ni, por tanto, que llegue el pago del importador. En otras palabras, los exportadores liquidan parte de los dólares que surgen de la exportación en sí anticipadamente (sea con fondos propios o financiamiento de terceros) al momento de comprar el grano, pagar impuestos al fisco local, o cancelar otro tipo de obligaciones. De este modo, al momento del cobro efectivo del embarque despachado sólo restaría liquidar la diferencia entre este monto y lo que se haya liquidado previamente.

De este modo, puede ocurrir que los productores vendan un flujo mayor al que se despacha en un determinado mes. Este flujo, además de los elementos expuestos en el párrafo anterior, puede estar influenciado por cuestiones reglamentarias o normativas como son los cambios temporarios en regímenes de alícuotas de exportación, o tipos de cambio diferenciales. De hecho, el récord del año 2022 se explica por uno de éstos; ya que en septiembre de aquel año estuvo vigente el primer “Programa de Incremento Exportador”, que estableció un tipo de cambio diferencial para la soja y adelantó cerca de US$ 8.000 millones en ese mes, de productos que efectivamente se exportaron entre finales de 2022 y principios de 2023.

Teniendo en cuenta estas salvedades, en base a la característica estacionalidad para cada grano y subproducto que se exporta desde Argentina, se proyecta el ritmo de liquidación mensual de los dólares correspondientes.

Como es habitual, el segundo trimestre sería el que más liquidación de dólares concentre, con el 33% del total anual, explicado por el auge de la cosecha gruesa. Inclusive, entre las elevadas cotizaciones para el año entrante y el optimismo productivo por la próxima campaña, el segundo trimestre del 2027 sería el segundo trimestre con mayor liquidación nominal de dólares en los registros y estaría 40% por encima de la liquidación del segundo trimestre de este 2026.

Esta tendencia se repite para todo el período que abarca el año entrante, de hecho, las proyecciones indican que, en promedio, durante cada uno de los meses del 2027, se liquidaría un 36% más de dólares respecto al promedio de la última década.
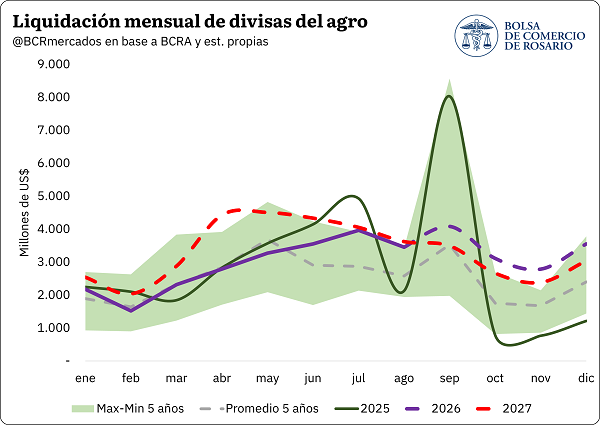
Uno de los puntos a destacar respecto a la estacionalidad de dólares que ingresan a la Argentina, fruto de la liquidación de la exportación agroindustrial, tiene que ver con el “coletazo” de fines de año. Históricamente, el último trimestre del año suele ser de los más bajos, sostenido al final por el ingreso de la cosecha de trigo. Sin embargo, con la abundante oferta de granos que cuenta el mercado argentino y el regular ritmo exportador que viene desempeñando mensualmente, para el último trimestre del 2026 se proyecta liquidación de dólares récord para el período, con US$ 9.458 millones. Y, para el último trimestre del 2027, las expectativas siguen esa misma línea, quedando como el segundo más alto, con US$ 8.095 millones. De esta forma, se suaviza el impass entre fines de año e inicio de la campaña gruesa, que suele marcar una escasez relativa de moneda extranjera en el MLC.

2 – Pago de DEX en 2027

Los derechos de exportación son un impuesto distorsivo, que limitan la rentabilidad de la actividad agropecuaria, afectando negativamente el precio que los productores internos reciben por la venta de sus granos en el mercado local. En consecuencia, con márgenes más ajustados, el giro del negocio y la inversión en capital se ven limitados, condicionando tanto el resultado operativo de la campaña como la capacidad de mejorar la productividad a largo plazo.

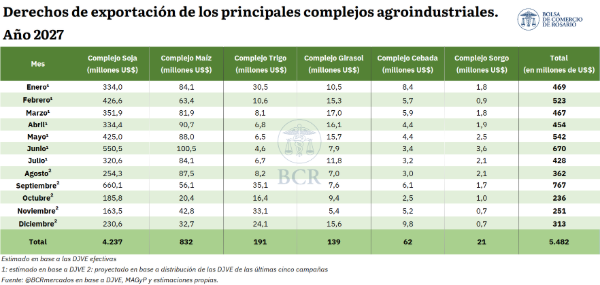
Sin embargo, se han hecho esfuerzos continuos por eliminar estos aranceles y hoy permanece vigente un esquema de reducción de alícuotas progresivo hasta el año 2028. En base a este calendario de reducción, a los precios oficiales de exportación y a la estacionalidad de la registración de ventas al exterior (Declaración Jurada de Ventas al Exterior), se calcula que la recaudación nacional en concepto de DEX por parte de la exportación de granos y subproductos para 2027 será de US$ 5.482 millones. A pesar de que el nivel de alícuota se reduce el año entrante, el aumento en las cotizaciones más que compensaría la reducción de la carga impositiva y el año que viene la recaudación por esta vía crecería 16%.

Una observación relevante: a pesar de que el nivel general de alícuota para el conjunto de granos y subproductos agro en 2027 será el menor desde 2019 (sin contar suspensión temporaria), el nivel de recaudación nacional vía DEX sería el más alto desde 2022.
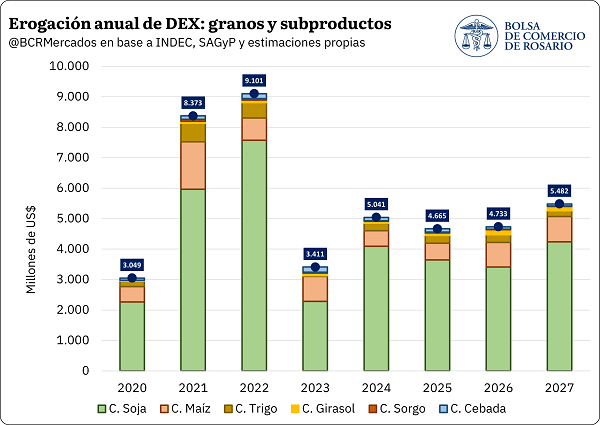
Desagregando por complejo, el sojero será el que más dólares aporte en conceptos de retenciones a la exportación durante 2027, con US$ 4.237 millones, 24% más que este 2026 y el valor más alto desde 2022. Le sigue el complejo maíz, aportando US$ 832 millones, 3% más que en 2026. Luego, el complejo trigo aportaría US$ 191 millones, 24% menos que en 2026. El resto de complejos (girasol, sorgo y cebada) también aportarían menos dólares en concepto de tributación por DEX.
Compartí esta noticia !

El agro proyecta 155,8 Mt y un récord de US$ 42.200 millones

Compartí esta noticia !

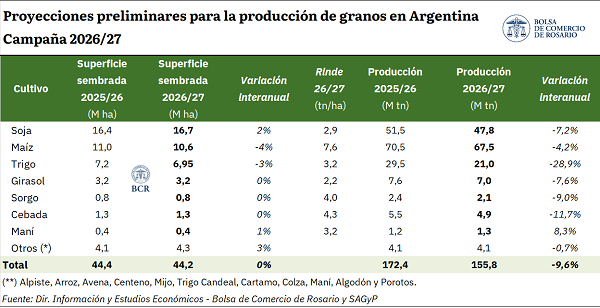
La campaña agrícola 2026/27 podría dejar una combinación poco habitual para la economía argentina: una cosecha inferior al récord histórico de la campaña anterior, pero con capacidad para generar un nuevo máximo de exportaciones agroindustriales. La Bolsa de Comercio de Rosario proyecta preliminarmente una producción de 155,8 millones de toneladas de granos, un 10% menos que las 172,4 Mt estimadas para 2025/26, pero todavía como la segunda mayor cosecha de la historia. Si el clima acompaña y los precios internacionales sostienen los niveles proyectados, las exportaciones agroindustriales podrían alcanzar los US$ 42.200 millones

Producción: la proyección preliminar alcanza 155,8 Mt, si el clima acompaña.

La campaña 2025/26 dejó la vara muy alta, pero aun así las proyecciones preliminares para el nuevo ciclo 2026/27 están lejos de decepcionar, siempre y cuando acompañe el clima. Teniendo en cuenta el relevamiento de intenciones de siembra, rindes proyectados para la fina y rindes tendenciales en el caso de maíz, girasol y sorgo, la producción total de granos para la próxima campaña se estima inicialmente en 155,8 Mt, 10% menos que en el actual ciclo.

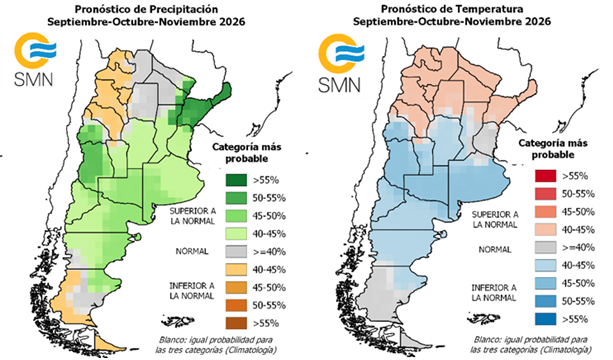
Vale aclarar que, ante los excepcionales rindes observados del ciclo corriente, que se ubicaron muy por encima de su valor tendencial, el ajuste productivo se explicaría prácticamente en su totalidad por efecto rendimiento, al considerar que éstos volverían a su nivel de largo plazo. En efecto, si bien los cultivos invernales ya están en pleno desarrollo y acercándose a su fase crítica de definición de rindes con necesidad de una recarga de lluvias para sostener su potencial productivo (ver informe semanal de GEA-BCR), para los cultivos de verano que recién se están comenzando a sembrar las estimaciones preliminares asumen rindes tendenciales. Mediando un pronóstico de Niño fuerte, aumentan las probabilidades de lluvias por encima de lo normal en zonas productivas del país, pero, de todos modos, el enfoque más conservador es asumir, a priori, normalidad. Del lado de la superficie sembrada total, prácticamente no se registrarían cambios respecto a la anterior campaña 2025/26.

1.1- La vara alta: repaso productivo de la campaña actual

La actual campaña 2025/26 se apoyó en un régimen de lluvias excepcional: los acumulados no escasearon en la región central y varios meses rompieron récords, registrando el invierno más lluvioso de los últimos 60 años. Ello no sólo potenció los rindes de los cultivos invernales, sino que también colaboró en reponer el agua en las napas. Bajo este escenario, la producción total de granos 2025/26 alcanzó los 172,4 millones de toneladas (Mt), un récord histórico. En particular, la producción de trigo fue de 29,5 Mt sobre una superficie récord de 7,2 millones de hectáreas (Mha), en maíz se cosecharon 70,5 Mt, también un máximo, en tanto que la soja sumó otros 51,5 Mt.

Sin embargo, en la previa, ni la más optimista de las proyecciones esperaba un escenario productivo como el que tuvimos. Las expectativas iniciales para la 2025/26 a esta altura del año pasado vaticinaban una cosecha récord, pero de “solo” de 146,4 Mt. El gran salto fue explicado por 1,3 Mha más que se sumaron en maíz, 300.000 hectáreas más en trigo y rindes nacionales que estuvieron 21% por encima de la media.

Mirando hacia delante, con auspiciosas condiciones agronómicas iniciales, casi idéntica superficie y abundantes lluvias esperadas, no es descabellado pensar que el número final de producción tenga potencial para ajustarse aún más al alza. Esperemos que el clima no juegue una mala pasada.

1.2- Proyecciones preliminares para la producción 2026/27: Con el foco puesto en lo que viene, se sembró más trigo de lo esperado y hay grandes expectativas para la gruesa

A diferencia de la implantación del año pasado, la siembra para la 2026/27 no encontró su principal condicionante en el agua, sino en los costos. La implantación de trigo arrancó con las mejores reservas hídricas de la década: “analizando los perfiles en los dos metros de suelo, surge que las condiciones actuales para Argentina son mejores que en mayo del 2021”, publicaba GEA-BCR en su informe mensual de mayo. Sin embargo, las buenas condiciones agronómicas se eclipsaban por el efecto del conflicto en Medio Oriente: el precio de los fertilizantes, principalmente la urea, escaló hasta los 1.000 US$/t, un valor similar al de mayo de 2022, cuando el trigo cotizaba cerca de 350 US$/t; contra los 230 US$/t a cosecha en ese momento.

Partiendo en orden cronológico, esa ecuación de costos llevó a GEA-BCR a proyectar en mayo una caída de 500.000 hectáreas en el área triguera, un 7% interanual, con un rinde nacional castigado por la menor fertilización y un horizonte productivo de entre 18 y 19 Mt. La posterior baja de la urea, que pasó de 1.000 a entre 800 y 850 US$/t en junio y a alrededor de 550 US$/t en julio, junto con lluvias muy oportunas durante el mes de junio, revirtió buena parte de ese recorte. La superficie se recompuso mes a mes hasta los 6,95 Mha, apenas un 3% por debajo del récord de siembra del ciclo anterior, y quedó como la segunda mayor siembra nacional de los últimos diecisiete años. Con esa área y una recuperación de los niveles de fertilización, la producción proyectada asciende a 21 Mt.

El trigo, por su parte, comienza a acercarse a su fase crítica de definición de rindes con déficit de agua en la región núcleo. Hoy, 160.000 hectáreas están en condiciones regulares (esto es, el 10% de lo sembrado en la zona), aumentando la necesidad de lluvias que permitan sostener el potencial productivo y evitar pérdidas. Mientras tanto, el 67% se mantiene en condiciones buenas y excelentes mientras otro 23% se define como “buena”, según GEA-BCR. En cuanto a la cebada, se estima que la producción alcance 4,9 Mt, por debajo de los 5,5 Mt obtenidos en la campaña anterior.

Respecto a los cultivos de verano, la siembra de la gruesa cuenta con el pronóstico de un “Niño” fuerte a muy fuerte a partir de octubre, aunque las decisiones de siembra estuvieron dominadas este año por los costos, principalmente combustibles, y la presencia de chicharrita disuadiendo a algunos en sus planteos productivos. De todos modos, el enfoque más difundido a la hora de realizar proyecciones preliminares es asumir condiciones de normalidad, ello es, que los rindes se ubican en su nivel tendencial de largo plazo. Mes a mes, a medida que avance la campaña, éstos se irán ajustando según evolucionen las condiciones efectivas de desarrollo de los cultivos. Del lado de la superficie, hoy la intención de siembra de maíz se ubica en 10,6 Mha, un 4% por debajo de los 11 Mha implantadas en la 2025/26, de las cuales 8,9 Mha se destinarían a grano comercial. Con rindes tendenciales, la producción de maíz 2026/27 se proyecta preliminarmente en 67,5 Mt.

La contracara de las dificultades del maíz es una recuperación del área destinada a soja. Luego de varios ciclos de retroceso, la intención de siembra de soja se estima en 16,7 Mha, un 2% por encima de la campaña anterior. Sobre la base de un área no cosechable promedio y un rendimiento también promedio, de 29,1 qq/ha, el horizonte productivo se ubica en 47,8 Mt, un 7% menos que en la campaña actual.

La otra oleaginosa fuerte, el girasol, sostiene el salto de área del ciclo anterior. Siguiendo las proyecciones de la Secretaría de Agricultura Ganadería y Pesca (SAGyP), la superficie a implantarse en la 2026/27 se mantiene en torno a los 3,2 Mha, un nivel prácticamente idéntico al de la campaña previa y muy por encima de cualquier registro de la década anterior. Este número de superficie deja al girasol con una proyección de producción de 7,0 Mt.

El sorgo, en cambio, se mantiene prácticamente sin cambios, con una superficie estimada en torno a los 0,8 Mha para la nueva campaña, en línea con el ciclo anterior. En base a rindes tendenciales, con estos niveles de superficie la cosecha se proyecta en 2,1 Mt para el nuevo ciclo.

De esta manera, la producción total de granos en la 2026/27 podría alcanzar 155,8 Mt, un 10% menos que el volumen total obtenido en la campaña previa, pero quedando igualmente como la segunda mayor de la historia, solo por detrás de las 172,4 Mt del ciclo que termina y por encima de las 141,5 Mt de la 2018/19.

De todas formas, no debe soslayarse que, respecto de la cosecha gruesa, los números de producción son tentativos, y lo que ocurra efectivamente con el clima será determinante de los rendimientos y, por tanto, del volumen de cosecha en el nuevo ciclo. A pesar de los auspiciosos niveles de humedad iniciales durante agosto, en el último mes el ritmo de lluvias estuvo en torno a lo normal, llevando a un relativo deterioro de los perfiles, pero que aún convive con expectativas de un fenómeno Niño durante la primavera/verano que arroje lluvias superiores a la media en gran parte de la zona agrícola del país.

Con el sostén de los precios internacionales, las expectativas preliminares arrojan un posible récord de divisas del agro

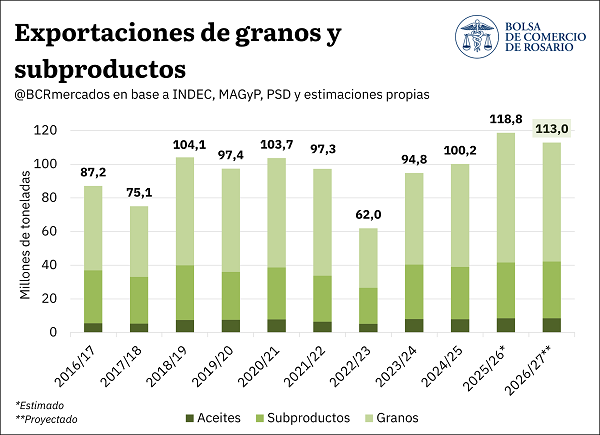
Siempre que el clima acompañe, en base a las expectativas de producción para el nuevo ciclo se espera que el sector agroindustrial vuelva a jugar su rol clave en la economía argentina como aportante de divisas para el equilibrio de las cuentas externas del país. Preliminarmente, el volumen de envíos al exterior se proyecta en 113 Mt en la 2026/27; ello es, 5,8 Mt menos que el total estimado a exportar en el ciclo que corre, aunque aún el segundo más alto en los registros.

Desglosando este total, para el ciclo comercial 2026/27 se proyectan envíos al exterior de granos por un total de 70,7 Mt, con el maíz posicionándose nuevamente como el principal grano de exportación (45 Mt), seguido por el trigo (13 Mt) y la cebada (3,2 Mt). Las exportaciones de poroto de soja, en tanto, se estiman preliminarmente en 5,5 Mt, mientras que el sorgo aportaría 1,2 Mt y el girasol 1,1 Mt.

En cuanto a los embarques de subproductos y aceites, para la 2026/27 se espera un incremento de 560.000 toneladas en los subproductos, hasta un total de 33,7 Mt; y un volumen de aceites prácticamente idéntico al del ciclo actual, en 8,5 Mt. Dentro de estos agregados, la harina de soja explica 30,6 Mt de los subproductos, mientras que entre los aceites se destacan 6,2 Mt de aceite de soja, y 1,9 Mt de aceite de girasol.

El agro continúa haciendo historia: si el clima acompaña, las exportaciones agroindustriales podrían aportar un récord de US$ 42.200 millones de dólares, superando el récord de la 2021/22.

Las expectativas de una nueva gran campaña productiva en Argentina coinciden con un escenario global atacado por varios frentes, dejando recortes significativos en la oferta mundial de productos agroindustriales. Por un lado, el déficit de lluvias combinado con altas temperaturas en varias regiones del hemisferio norte afectó fuertemente la cosecha de trigo primero y la de maíz después. Sumado a ello, el Niño vaticina lluvias por debajo de lo normal en varias zonas productores claves del globo, como el sudeste de Asia, Oceanía, regiones de Brasil y EE.UU. Por el otro lado, la seguidilla de conflictos geopolíticos que irrumpen en la logística de granos y productos claves para su producción y traslado, incrementan los costos y distorsionan los flujos normales de abastecimiento.

En este “nuevo mundo”, Argentina aparece como un proveedor confiable de alimentos, al mismo tiempo que las cotizaciones internacionales por maíz, soja y trigo llegaron a alcanzar máximos de tres años y medio. Por ello, en base a los precios de exportación proyectados para el próximo ciclo, el aporte del sector en términos de divisas por exportaciones ascendería a US$ 42.200 millones, el registro más alto de la serie. El valor de las exportaciones agroindustriales en dólares superaría así los US$ 41.800 millones proyectados tanto para la actual campaña, que anotó volúmenes récord, como de la campaña 2021/22 cuando los precios internacionales tocaron un pico al desatarse la guerra entre Rusia y Ucrania.

Entre los principales complejos, el sojero se erigiría nuevamente como el principal complejo exportador, con US$ 22.000 millones generados por los despachos de granos y derivados, pero también se destaca el maíz, con un aporte de US$ 10.100 millones que constituye un máximo histórico para el cereal. El complejo triguero, en tanto, generaría envíos por US$ 3.500 millones, por debajo de los US$ 4.200 millones del ciclo actual como consecuencia de la menor cosecha. El complejo girasol, apunta a generar exportaciones por US$ 3.400 millones.

Consumo interno e industrialización: máximos en 2026/27

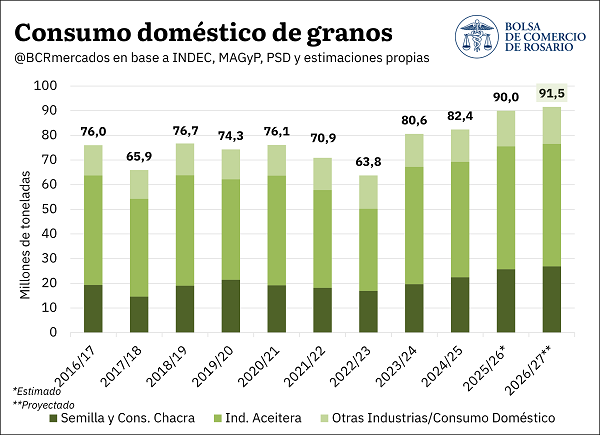
La absorción interna de granos tiene su correlato con el resto de los indicadores productivos y comerciales de la campaña. Se proyecta que el ciclo 2026/27 marque un récord tanto en el consumo en chacra y uso como semilla, como en el destino industrial (aceitera, molienda de cereales y otras industrias).

En cuanto al consumo en chacra y uso como semilla, se estiman casi 27 Mt destinadas a este fin, donde la absorción de maíz para alimentación animal es el rubro de mayor aporte. El buen momento que atraviesan los sectores de producción de proteína animal —tanto cárnico como ovo-lácteo— permite prever que un mayor volumen de granos se destine a tal fin.

En el sector industrial, la industrialización de granos oleaginosos se proyecta prácticamente estable entre campañas (49,7 Mt en el nuevo ciclo frente a 49,8 Mt en la campaña en curso, año que marca un récord). Aquí cabe destacar que a los buenos números de molienda de soja se suma el excelente momento del girasol, que dio un salto importante en los últimos años: pasó de una industrialización promedio de 3 Mt anuales a más de 5,9 Mt en el ciclo actual y 5,8 Mt estimadas para el nuevo.

En cuanto a las otras industrias, se proyecta una absorción de 15 Mt en la campaña 2026/27, de la mano de un elevado volumen de molienda de trigo e industrialización de maíz (molienda húmeda, seca y producción de etanol).

Finalmente, respecto de la absorción interna de los productos agroindustriales, se proyecta un consumo estable de aceites vegetales entre campañas, de 3 Mt en la 2026/27, idéntico al volumen del ciclo en curso, de los cuales 1,1 Mt serían destinados a la producción de biodiesel, también estable entre campañas. En cuanto a las harinas vegetales, el consumo aparente de harina de soja crece 4% entre campañas de la mano del aumento en el consumo animal, en línea con lo proyectado para el maíz.

Compartí esta noticia !

El agro liquidó US$2.750 millones en agosto y acumula una caída del 12% en el año

Compartí esta noticia !

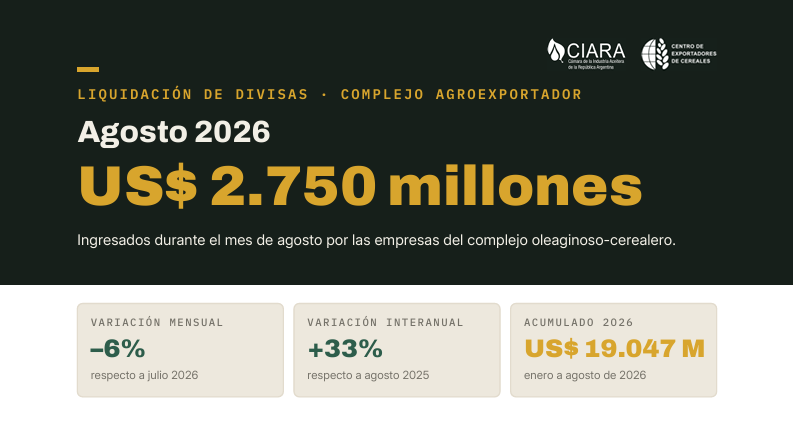
El complejo agroexportador ingresó US$2.750 millones durante agosto, un flujo de divisas que, si bien quedó 6% por debajo del registro de julio, marcó un salto interanual del 33%. De esta manera, el sector acumuló US$19.047 millones entre enero y agosto de 2026, todavía un 12% por debajo del nivel alcanzado en igual período del año pasado. Los datos fueron difundidos por la Cámara de la Industria Aceitera de la República Argentina (CIARA) y el Centro de Exportadores de Cereales (CEC).

El dato de agosto muestra una dinámica exportadora más activa, particularmente por el lado del maíz. Según CIARA-CEC, el mes estuvo marcado por un incremento de los embarques asociado a una buena cosecha y a una mayor intensidad en las ventas de los productores destinadas a la exportación. El comportamiento resulta relevante porque aporta oferta genuina de dólares en un momento en que la evolución del comercio exterior constituye uno de los principales factores para fortalecer la disponibilidad de divisas de la economía argentina.

La comparación mensual, sin embargo, obliga a leer el resultado con cierta cautela. Los US$2.750 millones de agosto representaron una merma del 6% frente a julio, aunque el salto del 33% respecto de agosto de 2025 evidencia que el flujo de liquidación se ubicó considerablemente por encima del registrado un año atrás. El acumulado anual introduce el principal matiz: con US$19.047 millones ingresados hasta agosto, el complejo todavía se encuentra 12% por debajo del acumulado de 2025.

La explicación del comportamiento anual está vinculada, en buena medida, con la particularidad del ciclo anterior. Durante 2025 hubo un adelantamiento extraordinario de ventas y liquidaciones asociado a la reducción temporal de las retenciones, cuyo vencimiento en julio generó un incentivo para anticipar operaciones. En 2026, en cambio, el sector atraviesa una campaña que CIARA-CEC caracteriza como normal, sin esquemas temporales que distorsionen el calendario de comercialización.

Esta diferencia es central para interpretar correctamente la caída interanual acumulada. No necesariamente implica un deterioro equivalente en la capacidad exportadora del complejo, sino que también refleja una base de comparación excepcionalmente elevada. El desafío para los próximos meses será determinar si el mayor volumen físico de granos comercializados y embarcados consigue cerrar esa brecha y sostener un flujo de divisas más estable, sin depender de incentivos transitorios.

En esa línea, la Bolsa de Comercio de Rosario proyecta que el incremento de los volúmenes exportados de soja, maíz, trigo, girasol, cebada y sorgo permitirá compensar durante 2026 la reducción permanente de las alícuotas de derechos de exportación vigente desde diciembre de 2025. La entidad estima un aporte de US$4.613 millones por retenciones agrícolas durante el año, prácticamente en línea con los US$4.665 millones registrados en 2025. La soja explicaría US$3.275 millones de ese total, seguida por el maíz, con US$754 millones, y el trigo, con US$324 millones.

El escenario adquiere una dimensión mayor cuando se incorpora el desempeño de otros sectores exportadores. La energía y la minería aparecen como motores adicionales del ingreso de dólares y, de acuerdo con la proyección de la Cámara de Exportadores de la República Argentina, el país podría alcanzar en 2026 un récord histórico de exportaciones, con despachos estimados en US$103.200 millones.

Para la economía real, la cuestión de fondo no es solamente cuánto liquida el agro en un determinado mes, sino qué capacidad tiene el complejo exportador para generar un flujo de divisas sostenido y previsible. La cifra de agosto ofrece una señal favorable por el crecimiento interanual y por el impulso del maíz, pero el acumulado todavía muestra una brecha frente a 2025. La consolidación de una campaña agrícola normal, acompañada por mayores volúmenes exportables y una mayor diversificación de las fuentes de dólares, será determinante para transformar el potencial productivo en una oferta externa más estable.

En ese sentido, el dato de agosto aporta una señal concreta para la política económica: aun con una liquidación acumulada inferior a la del año pasado, el agro continúa siendo una de las principales fuentes de divisas de la Argentina y cuenta con margen para incrementar sus embarques. La solución estructural pasa por sostener ese flujo sin depender de ventanas extraordinarias de incentivos, de modo que las exportaciones puedan convertirse en una fuente más previsible de financiamiento externo, inversión y actividad económica.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin