
Combustibles: el impuesto crece 240% y las rutas reciben menos recursos
El impuesto a los combustibles se convirtió en el tributo que más creció en términos reales durante la gestión de Javier Milei, pero ese incremento no tuvo como correlato una recuperación de la inversión vial. Según un informe del Instituto Argentina Grande (IAG), la carga impositiva sobre las naftas aumentó 240% real desde noviembre de 2023, mientras que la Dirección Nacional de Vialidad (DNV) ejecutó apenas el 32,7% de los recursos recaudados por el gravamen con asignación específica para ese destino.
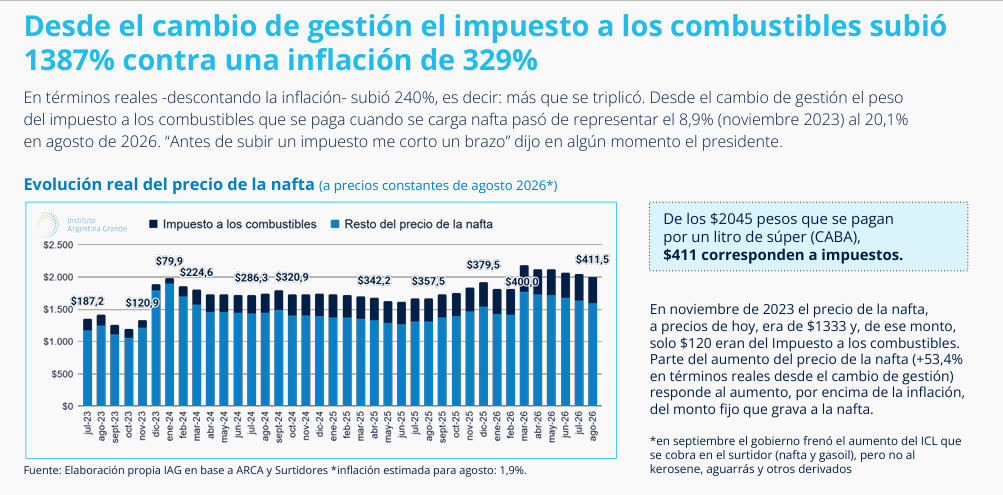
El contraste adquiere mayor dimensión cuando se observa la evolución nominal. Desde el comienzo de la actual gestión, el impuesto a los combustibles líquidos (ICL) aumentó 1.387%, frente a una inflación acumulada de 329%. Descontado el efecto de los precios, la presión tributaria sobre la nafta más que se triplicó.
El resultado también modificó el peso del impuesto dentro del precio final. En noviembre de 2023, los tributos representaban el 8,9% del valor de la nafta. En agosto de 2026 llegaron al 20,1%. Sobre un litro de nafta súper de $2.045 en la Ciudad de Buenos Aires, $411 corresponden a impuestos.
La contracara aparece en el precio real del combustible. A valores constantes de agosto de 2026, el litro de nafta costaba $1.333 en noviembre de 2023 y contenía apenas $120 correspondientes al impuesto. Desde entonces, el precio real del combustible aumentó 53,4%, con una incidencia significativa del incremento del componente tributario.
Más recaudación, menos ejecución vial
El problema central señalado por el IAG no está solamente en cuánto se cobra, sino en qué ocurre posteriormente con esos recursos. Entre enero y agosto de 2026, la recaudación real del impuesto a los combustibles con asignación vial aumentó 91,2% frente al mismo período de 2023.
En ese mismo lapso, el gasto real devengado por la Dirección Nacional de Vialidad cayó 82,3%. El resultado es una brecha significativa entre los recursos generados por el tributo y el nivel de ejecución del organismo responsable de la infraestructura vial.
El informe agrega un dato todavía más relevante para la discusión presupuestaria: desde el cambio de gestión, la DNV gastó por todo concepto menos de lo que le llegó por el impuesto a los combustibles. Es decir, incluso considerando créditos externos y transferencias del Tesoro, el gasto vial quedó por debajo de los recursos que, según la asignación específica, deberían haber tenido ese destino.
La discusión deja así de ser exclusivamente tributaria. Si un impuesto específico aumenta muy por encima de la inflación y el gasto de la estructura que debería recibir esos fondos se reduce en términos reales, aparece una pregunta sobre la correspondencia entre recaudación y prestación pública.
La cuestión tiene además una dimensión de seguridad. Milei había planteado que una ruta en buen estado puede salvar tantas vidas como un automóvil seguro. El propio informe utiliza esa afirmación como punto de contraste con la evolución de la inversión vial.
Misiones, en el centro del impacto fronterizo
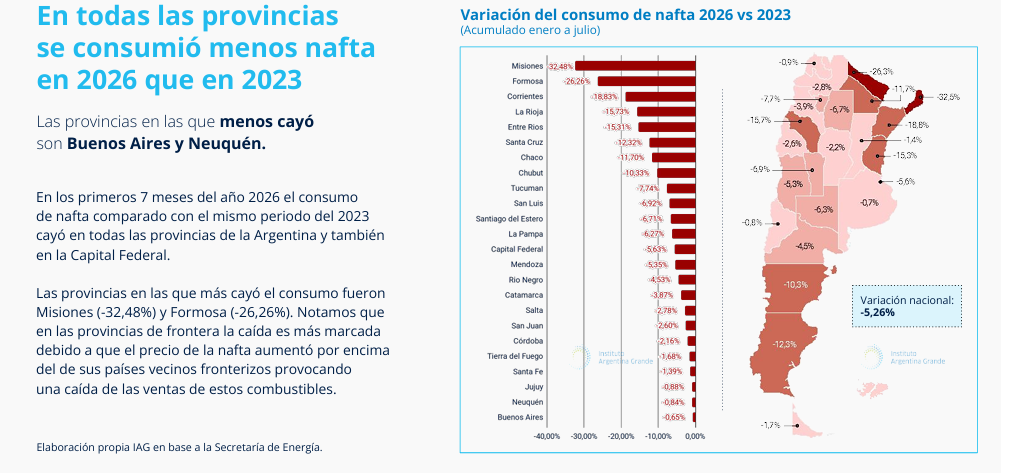
El aumento de la carga impositiva sobre los combustibles también tiene un efecto particularmente visible en las provincias de frontera. El consumo de nafta cayó en las 24 jurisdicciones durante los primeros siete meses de 2026 en comparación con el mismo período de 2023, pero la magnitud del retroceso fue muy diferente según el territorio.
A nivel nacional se consumieron 5.667,3 millones de litros entre enero y julio de 2026, contra 5.981,8 millones en igual período de 2023. La diferencia alcanza los 314 millones de litros y representa una caída del 5,26%. Incluso frente a 2025, el consumo retrocedió 1,84%.
Misiones registra el mayor descenso del país, con una caída del 32,48%, seguida por Formosa, con 26,26%. El informe vincula la mayor contracción en las provincias fronterizas con el cambio en la relación de precios respecto de los países vecinos: el aumento del precio de la nafta en Argentina habría eliminado la ventaja que históricamente impulsaba parte de la demanda fronteriza.
Para Misiones, el dato tiene una importancia que excede al mercado de combustibles. En una economía condicionada por la frontera y por el flujo comercial con Paraguay y Brasil, el precio relativo funciona como una variable de competitividad territorial. Cuando cargar combustible deja de resultar conveniente frente a las alternativas del otro lado de la frontera, parte de esa demanda se desplaza y la actividad asociada pierde movimiento.
La caída tampoco se distribuyó de manera uniforme entre los productos. Frente a 2023, el consumo de nafta premium retrocedió 7,3%, mientras que el de nafta súper cayó 4,5%.
El impuesto crece mientras cae el consumo
La combinación de mayor carga tributaria y menor volumen vendido genera otra de las paradojas que atraviesan al mercado. El Estado obtiene una recaudación real significativamente mayor por cada unidad gravada, pero la cantidad de combustible comercializada disminuye.
El impuesto a los combustibles fue, de hecho, el tributo cuya recaudación real más aumentó frente a 2023. Entre enero y agosto acumuló una suba del 91%, mientras que los derechos de exportación crecieron 3,9%. En contraste, otros componentes de la recaudación mostraron retrocesos, en un contexto en el que el sistema de seguridad social también enfrenta la pérdida de puestos de trabajo registrados.
El cuadro configura una fuente de recursos fiscales cada vez más pesada sobre un consumo que, al mismo tiempo, pierde volumen. Para las provincias fronterizas, el problema agrega una segunda dimensión: cuando la diferencia de precios deja de favorecer al mercado argentino, la presión tributaria no necesariamente se traduce en mayor actividad económica.
La experiencia de Misiones resulta particularmente ilustrativa. El derrumbe de 32,48% en el consumo de nafta no solo expresa una menor demanda interna: también muestra hasta qué punto la estructura de precios puede modificar los flujos económicos en territorios donde la frontera constituye una variable cotidiana de la actividad.
La discusión que queda abierta
El informe del IAG plantea, en definitiva, una tensión entre recaudación, consumo e infraestructura. El impuesto a los combustibles aumentó muy por encima de la inflación y aportó más recursos al Estado, pero la ejecución de Vialidad cayó de manera pronunciada y el consumo de nafta retrocedió.
El desafío de política pública pasa entonces por determinar si una mayor presión sobre el combustible puede sostenerse cuando el consumo pierde volumen y, al mismo tiempo, no se refleja en una recuperación equivalente de la infraestructura a la que el impuesto tiene asignación específica.
En el caso de Misiones, la discusión incorpora una variable adicional: la competitividad fronteriza. El combustible es un bien esencial para la movilidad y para la actividad productiva, pero su precio relativo puede decidir dónde se concreta el consumo.
La ecuación termina siendo especialmente sensible para el Norte argentino. Una ruta deteriorada encarece tiempos y costos logísticos; un combustible más caro reduce movilidad y puede trasladar demanda hacia países vecinos; y una menor ejecución vial limita la capacidad del Estado para corregir parte de esos costos estructurales.
Por eso, detrás de los porcentajes del impuesto aparece una discusión más profunda sobre el uso de los recursos públicos. El dato fiscal muestra que el Estado recauda más por los combustibles. El dato vial muestra que Vialidad gasta menos. Y el dato territorial muestra que Misiones vende mucho menos combustible. La pregunta que conecta los tres números es qué retorno reciben los ciudadanos y las economías regionales por una carga tributaria que creció mucho más rápido que la actividad que pretende financiar.
