Dólar hoy

El dólar oficial rebota y el Banco Central acumula divisas en un mercado sostenido por el agro

Compartí esta noticia !

El dólar oficial retomó la senda alcista este lunes 4 de mayo y cerró a $1.425 para la venta en el Banco Nación, tras tres ruedas consecutivas en baja. El movimiento —un alza de 0,73%— se dio en la primera jornada hábil del mes y se apoyó en un contexto de fuerte ingreso de divisas que sostiene la estabilidad del mercado cambiario, con el Banco Central (BCRA) como actor central en la acumulación de reservas.

La dinámica no es neutra: el tipo de cambio vuelve a mostrar señales de piso mientras el esquema cambiario depende, en gran medida, de factores estacionales y financieros que podrían tensionarse en el segundo semestre.

Bandas cambiarias y acumulación de reservas

El comportamiento del dólar se inscribe en el actual régimen de bandas cambiarias, donde el tipo de cambio mayorista —que cerró en $1.402,5— se mantiene alejado del techo, hoy en $1.710,59. Esa distancia, cercana al 22%, refleja un margen operativo que el Gobierno utiliza para sostener estabilidad sin presionar sobre el límite superior.

En ese esquema, el BCRA sostiene una estrategia de compras sistemáticas en el mercado oficial. Solo en la jornada sumó u$s71 millones, llevando el acumulado anual a u$s7.222 millones. El dato no es menor: representa más del 70% de la meta anual de u$s10.000 millones acordada con el FMI, según lo informado.

La acumulación se apoya en una oferta robusta de divisas. En abril, el ingreso privado alcanzó los u$s10.297 millones —un 30% más que en marzo—, impulsado principalmente por el sector agroexportador. Este flujo permitió al Central absorber u$s2.769 millones en ese mes, equivalente al 27,9% del total operado.

El rebote del dólar oficial rompe una racha bajista y reacomoda expectativas en el corto plazo. En el segmento minorista, la cotización subió $15 hasta los $1.425 para la venta, mientras el promedio del sistema financiero se ubicó en $1.419,1.

En paralelo, el dólar blue avanzó a $1.405, el MEP se mantuvo en torno a $1.448,50 y el contado con liquidación operó cerca de $1.494,10. El dólar tarjeta, por su parte, se ubicó en $1.852,5.

En el mercado de futuros, los contratos registraron subas de hasta 0,7%, con estimaciones que ubican el tipo de cambio mayorista en torno a $1.631 hacia diciembre. Esa curva refleja expectativas de ajuste gradual dentro del esquema vigente.

El BCRA gana margen, pero depende del flujo

El principal actor fortalecido en esta etapa es el BCRA, que logra acumular reservas sin presionar el tipo de cambio. La combinación de alta liquidación del agro, emisiones de deuda corporativa y superávit energético configura un escenario favorable en el corto plazo.

Sin embargo, el equilibrio es condicionado. La estabilidad cambiaria descansa en factores que no son estructurales: el ingreso estacional de divisas y condiciones financieras que hoy resultan favorables. El propio mercado, según se desprende de los análisis privados, monitorea señales como las tasas reales negativas y la disyuntiva creciente entre inversiones en pesos o dolarización.

Estabilidad de corto plazo, incertidumbre futura

En términos concretos, la estabilidad del dólar contribuye a moderar expectativas inflacionarias y a sostener previsibilidad en precios y costos, al menos en el corto plazo. El volumen operado —superior a los u$s500 millones diarios— refuerza esa dinámica.

Las reservas brutas, en tanto, subieron u$s1.200 millones hasta los u$s45.683 millones. No obstante, las reservas netas cayeron a u$s1.491 millones por cuestiones contables vinculadas a compromisos futuros, lo que introduce un matiz relevante sobre la solidez real del balance del Central.

Para regiones como Misiones y el NEA, la estabilidad cambiaria tiene efectos indirectos pero concretos. Un dólar contenido tiende a ordenar el comercio fronterizo y reduce volatilidad en precios de bienes importados o transables.

Sin embargo, al no haber medidas específicas dirigidas a estas economías, el impacto depende de la continuidad del esquema macro. Cualquier cambio en la dinámica del tipo de cambio podría trasladarse rápidamente a mercados regionales sensibles a la brecha cambiaria.

El segundo semestre como punto crítico

El mercado observa una variable central: la sostenibilidad del flujo de divisas. El ingreso del agro podría extenderse hasta julio, pero históricamente el segundo semestre presenta menores liquidaciones y mayor presión cambiaria.

En ese contexto, el BCRA podría enfrentar la necesidad de intervenir vendiendo reservas para sostener el esquema. Las expectativas de devaluación, por ahora contenidas en los futuros, podrían reconfigurarse si el flujo de dólares se desacelera.

La calma actual tiene fundamentos claros. La incógnita es cuánto duran.

Compartí esta noticia !

El dólar encadena tres bajas y el Gobierno apuesta a consolidar la estabilidad cambiaria

Compartí esta noticia !

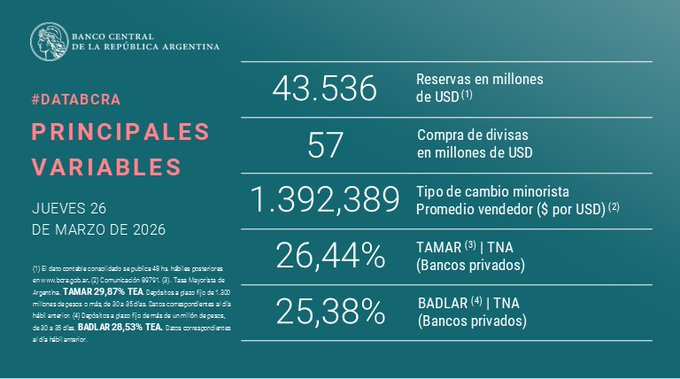
El dólar oficial cayó por tercera jornada consecutiva y cerró en $1.368, con una baja diaria de $9,50 (-0,7%), en un escenario que el Gobierno busca consolidar como señal de estabilización macroeconómica. La cotización minorista perforó los $1.400 en el Banco Nación —cerró en $1.390—, algo que no ocurría desde el 23 de febrero, mientras que la brecha con el techo de la banda superó el 20% por primera vez en nueve meses.

El movimiento no es menor. En un contexto donde la política económica intenta anclar expectativas, la baja del dólar se convierte en un dato político: refuerza el discurso oficial de control de variables clave, pero al mismo tiempo expone la dependencia de factores externos y financieros que todavía no terminan de consolidarse.

Estabilidad cambiaria: entre el flujo de divisas y la estrategia del Tesoro

La dinámica actual del mercado cambiario se apoya en un elemento central: la expectativa de un flujo sostenido de dólares en el corto plazo. En esa ecuación confluyen tres variables.

Por un lado, la recuperación del superávit energético, que comienza a revertir una de las fuentes históricas de presión sobre las reservas. Por otro, la inminente liquidación de la cosecha agrícola a partir del próximo mes, que suele reforzar la oferta de divisas en el segundo trimestre del año.

A esto se suma una tercera pata: el nivel de tasas en pesos, que incentiva la colocación en instrumentos del Tesoro a corto plazo. Este esquema no solo absorbe liquidez, sino que también actúa como un factor de contención sobre la demanda de dólares financieros.

En ese marco, los tipos de cambio alternativos se mantienen relativamente alineados: el dólar MEP opera en torno a $1.399,70, el contado con liquidación en $1.448,72 y el blue en $1.425. El dólar tarjeta, con el recargo del 30% deducible de Ganancias, se ubica en $1.807.

Impacto económico: alivio parcial y señales mixtas

La baja del dólar tiene efectos directos sobre la economía real, aunque con matices. En el corto plazo, contribuye a moderar expectativas inflacionarias, especialmente en bienes transables o vinculados a importaciones. También mejora el margen para sostener tasas en pesos sin generar presión inmediata sobre el tipo de cambio.

Sin embargo, el traslado al bolsillo no es automático. La estabilidad cambiaria convive con otros factores de presión, como costos regulados o dinámicas internas de precios. Además, el propio esquema que sostiene la calma —tasas elevadas y expectativa de ingreso de divisas— implica costos financieros que pueden impactar en la actividad.

En términos políticos, el Gobierno encuentra en este dato un respaldo para su estrategia, pero no necesariamente una validación definitiva. La estabilidad cambiaria es condición necesaria para la recuperación, pero no suficiente.

Un equilibrio en construcción

La caída del dólar por tres jornadas consecutivas marca un punto de inflexión táctico, pero no cierra el debate sobre la sostenibilidad del esquema. La clave estará en si el flujo de divisas se consolida más allá de factores estacionales y si el mercado mantiene la confianza en los instrumentos en pesos.

En las próximas semanas, el foco se trasladará a la magnitud de la liquidación agrícola y al comportamiento de las tasas. También a la capacidad del Gobierno para sostener este equilibrio sin generar nuevas tensiones.

Por ahora, el dólar baja y el mercado toma nota. Pero la pregunta sigue abierta: ¿es el inicio de una estabilidad estructural o apenas una ventana de calma en un proceso todavía en desarrollo?

Compartí esta noticia !

El dólar retrocede en el arranque de marzo y el BCRA sostiene la pulseada cambiaria con compras récord

Compartí esta noticia !

El dólar bajó en el mercado de cambios, la oferta se impuso en la primera rueda del mes, mientras el Banco Central consolida 39 jornadas consecutivas de intervención compradora. ¿Se afianza la estabilidad o es una tregua táctica?

Un inicio de mes con señal política

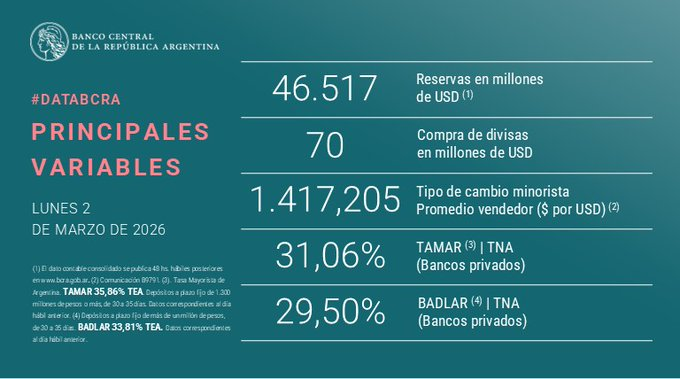
El dólar arrancó marzo con una baja que excede lo estrictamente financiero. En la primera rueda del mes, el tipo de cambio minorista cerró en $1.415 para la venta en el Banco Nación, cinco pesos por debajo del viernes, luego de haber tocado un máximo intradiario de $1.435. En el segmento mayorista, la divisa terminó en $1.395, con un retroceso marginal de dos pesos o 0,1%, pese a haber operado buena parte del día por encima de los $1.400.

El dato no es menor en el actual escenario económico: el Banco Central encadena 39 jornadas consecutivas de compras en el mercado de cambios y cerró su primer mes completo de 2026 con saldo positivo diario. En un contexto de tensiones externas vinculadas al conflicto en Oriente Medio y con proyecciones de inflación en revisión, la estabilidad cambiaria vuelve a funcionar como termómetro político. La pregunta es si el Gobierno consolida un ancla de expectativas o si apenas administra un equilibrio delicado.

Intervención sostenida y metas ambiciosas

La jornada mostró volatilidad, pero con bajo volumen: en el segmento de contado se negociaron USD 366,1 millones. Aun así, la oferta alcanzó para inclinar la balanza a la baja. El techo de la banda cambiaria fue fijado por el Banco Central en $1.611,54, lo que dejó al tipo de cambio oficial a $216,54 —o 15,6%— de ese límite.

Detrás de la dinámica diaria asoma una estrategia más amplia. El programa anunciado a mediados de diciembre proyecta una acumulación anual de reservas de entre USD 10.000 y USD 17.000 millones, con el objetivo de sanear el balance del Banco Central y facilitar la remonetización de la economía. En esa línea se inscriben las compras sostenidas y el canal de refinanciamiento al Tesoro vinculado a la demanda del Bonar 2027.

El propio Banco Central informó que en enero la demanda neta de moneda extranjera alcanzó USD 2.730 millones. De ese total, USD 2.203 millones correspondieron a compras netas realizadas por 1,6 millones de ahorristas individuales, una cifra cercana al récord de 1,8 millones de compradores registrado en septiembre pasado. El dato confirma que el frente cambiario no descansa solo en decisiones de política monetaria, sino también en el comportamiento social frente a la incertidumbre.

Correlación de fuerzas y señales al mercado

El retroceso del dólar —incluido el segmento informal, que cedió cinco pesos hasta $1.420 vendedor— refuerza momentáneamente la narrativa oficial de control sobre el mercado cambiario. La continuidad de compras por parte del Banco Central fortalece su posición institucional y mejora su capacidad de negociación frente a eventuales tensiones financieras.

Sin embargo, el equilibrio no depende solo de la intervención. El mercado ajustó al alza las proyecciones de inflación de febrero, anticipando un número similar al de enero, y observa de cerca la recaudación tributaria, el Relevamiento de Expectativas de Mercado y los indicadores de actividad de enero en sectores como industria y construcción. La estabilidad cambiaria necesita respaldo en el “mundo pesos” y en la economía real, donde todavía se identifican puntos de fragilidad.

La acumulación de reservas, en ese marco, no es solo una meta técnica. Incide sobre la gobernabilidad económica y condiciona la agenda de reformas estructurales que el Ejecutivo impulsa con la vista puesta en 2027, un año que se perfila como desafío político y financiero.

Un equilibrio en construcción

El inicio de marzo ofrece una foto de calma relativa: dólar contenido, compras oficiales sostenidas y metas explícitas de fortalecimiento del balance del Banco Central. Pero la estabilidad se apoya en varios pilares simultáneos: liquidez en pesos, tasas en proceso de normalización, disciplina fiscal y expectativas de inflación bajo control.

En las próximas semanas, el mercado pondrá a prueba si el tipo de cambio logra sostenerse con compras oficiales constantes y tasas más bajas. También se evaluará si la acumulación de reservas avanza al ritmo prometido o si la demanda privada vuelve a tensionar la plaza.

Por ahora, el Gobierno consigue que el dólar retroceda en el arranque de marzo. Si se trata de un punto de inflexión o de una pausa táctica dependerá de variables que todavía están en movimiento.

Compartí esta noticia !

El dólar baja $54 tras las elecciones y cae la presión cambiaria

Compartí esta noticia !

El dólar mayorista rebota pero acumula un retroceso de $54 tras las elecciones: el mercado reduce la expectativa de devaluación

El dólar oficial cerró este jueves a $1.438 en el mercado mayorista, con un rebote sobre el final de la rueda pero con un retroceso acumulado de $54 en la semana posterior a las elecciones legislativas. La baja de la presión dolarizadora, combinada con la licitación del Tesoro y un flujo de pesos que se redirige hacia instrumentos financieros en pesos, contribuye a desactivar expectativas de devaluación y dar mayor previsibilidad a la banda cambiaria.

Evolución del dólar y señales del mercado: menor presión y expectativas más estables

En el segmento mayorista, la divisa cerró en $1.438, por encima del día previo pero lejos del techo de la banda. En el Banco Nación, el tipo de cambio finalizó a $1.465 para la venta, mostrando una corrección moderada.

Entre los dólares financieros, el dólar MEP retrocedió 0,8% hasta $1.463,88, mientras que el contado con liquidación (CCL) cedió 0,1% y cerró en $1.485,47. En paralelo, el dólar blue cayó $10, ubicándose en $1.455. La convergencia de cotizaciones evidencia un ajuste gradual en línea con el clima de menor incertidumbre posterior al proceso electoral.

El mercado de futuros también reflejó esta tendencia, con bajas generalizadas de hasta 0,6% en los contratos. De acuerdo con los precios actuales, el mercado proyecta un tipo de cambio mayorista de $1.440 para octubre y $1.515 para diciembre.

Desde Max Capital afirmaron que “el tipo de cambio, si bien se mantiene por encima de $1.400, debería verse beneficiado por las nuevas emisiones corporativas y la reducción de posiciones cubiertas, permitiendo una apreciación hacia la zona de $1.350–$1.400, en nuestra opinión”.

La lectura generalizada en la City es que la presión dolarizadora pierde fuerza, un factor clave para evitar movimientos bruscos en la banda cambiaria. El resultado electoral, que favoreció a La Libertad Avanza, contribuyó a un clima más favorable para activos en pesos, al menos en el corto plazo.

Finanzas libera pesos y baja la tensión cambiaria: licitación, rollover y destino de los fondos

La segunda licitación de octubre del Tesoro marcó un punto relevante para la dinámica de liquidez. La Secretaría de Finanzas informó que se adjudicaron $6,867 billones frente a ofertas por $7,843 billones, lo que implicó un rollover del 57,18% y la inyección adicional de aproximadamente $5 billones en la plaza financiera.

La menor renovación de vencimientos libera pesos para fondos comunes de inversión, instrumentos CER y operaciones corporativas, reduciendo la presión inmediata sobre el dólar. Este mecanismo resulta central para la estrategia oficial de normalización del mercado de cambios, apoyada además por la ratificación de las bandas como ancla nominal.

El Gobierno apuesta a que los pesos liberados no se canalicen hacia el mercado cambiario, sino que fortalezcan la demanda de instrumentos de corto plazo en moneda local. La clave será sostener la tasa real positiva y preservar el atractivo relativo de los instrumentos indexados.

La lectura institucional es clara: en un contexto posterior a las elecciones legislativas, el Gobierno busca estabilizar expectativas para transitar los próximos meses sin sobresaltos cambiarios.

Impacto económico y proyección: menor volatilidad y calibración fiscal-monetaria

La caída del dólar en la semana posterior a los comicios configura un escenario de menor volatilidad cambiaria, que facilita el manejo de tasas, el financiamiento del Tesoro y la administración de reservas. Para los sectores importadores, un tipo de cambio más predecible reduce costos y permite planificar mejor la reposición de inventarios. Para los exportadores, en cambio, la desaceleración del tipo de cambio podría acotar incentivos a liquidar, un equilibrio que el Banco Central deberá monitorear de cerca.

En el frente político-institucional, el efecto inmediato del resultado legislativo ha sido una baja en la cobertura dolarizada y un mayor flujo hacia productos en pesos. Sin embargo, la sostenibilidad de este proceso dependerá de la coordinación fiscal y monetaria, del cumplimiento de la banda cambiaria y del ritmo futuro de las licitaciones del Tesoro.

Aunque la presión ha cedido, el mercado seguirá atento a la dinámica de los próximos datos macroeconómicos y a la capacidad del Gobierno de sostener el equilibrio entre liquidez, tasas y expectativas.

Compartí esta noticia !

El dólar bajó $10 y el Tesoro de Estados Unidos volvió a intervenir sobre el cierre del mercado

Compartí esta noticia !

La divisa retrocedió a $1.479 en el mercado mayorista y a $1.505 en el Banco Nación, presionada por nuevas ventas del Tesoro estadounidense a dos pesos del techo de la banda cambiaria. La baja del dólar se produce a días de las elecciones de medio término y en medio de la ratificación del esquema de bandas por parte del Ministerio de Economía.

Intervención del Tesoro de EE.UU. y estabilidad en la banda cambiaria

El dólar mayorista cedió $10 este jueves, al cerrar en $1.479, lo que representa una caída del 0,7% respecto del miércoles y la segunda baja consecutiva. En el Banco Nación, la cotización minorista finalizó en $1.505, mientras que el promedio de entidades del Banco Central ubicó al dólar al público en $1.518,07 para la venta.

La baja respondió a nuevas intervenciones del Tesoro de Estados Unidos, que intensificó las ventas sobre el final de la jornada, a solo $2 del límite superior de la banda cambiaria fijada por el Banco Central.

El tipo de cambio mayorista operó con un mínimo de $1.478 por la mañana y un máximo de $1.490 a las 14.30, cuando las posturas institucionales vendedoras contuvieron la presión compradora.

En el segmento de contado se negociaron USD 677,1 millones, un volumen 14% menor al de la rueda previa, aunque todavía alto para esta época del año. Según el agente Gustavo Quintana (PR Corredores de Cambio), con una rueda pendiente para cerrar la semana, el tipo de cambio acumula un aumento semanal de $29, casi igual al avance de la semana anterior.

“El desarrollo fue más equilibrado, con ofertas en distintos momentos que aportaron alivio a la demanda”, indicó Nicolás Merino (ABC Mercado de Cambios).

Hacia el final, las ventas del Tesoro estadounidense impulsaron la baja, llevando la cotización a $1.479. “Fue una rueda mucho más favorable que las anteriores; los dólares estuvieron muy ofrecidos durante toda la jornada”, analizó Nicolás Cappella (IEB).

Futuros, reservas y posición del Gobierno

Los contratos de dólar futuro mostraron caídas de entre 1% y 2,1%, con operaciones por USD 1.292 millones, según A3 Mercados. Los contratos con vencimiento a fin de mes quedaron en $1.479, por debajo del techo de flotación de $1.501, mientras que los plazos posteriores se mantuvieron por encima de las bandas del BCRA.

Las reservas internacionales brutas del Banco Central aumentaron en USD 418 millones (+1%), para cerrar en USD 40.988 millones, impulsadas por la suba del oro (+1,7%).

El ministro de Economía, Luis Caputo, ratificó que no habrá cambios en el esquema de bandas cambiarias tras las elecciones legislativas del lunes.

“Estamos más que cómodos con un dólar en $1.500”, afirmó por LN+, y cuestionó las versiones sobre un tipo de cambio atrasado: “Si el dólar estuviera bajo, no tendríamos exportaciones récord”.

Escenario electoral y perspectivas del mercado

Con el dólar moviéndose por debajo del techo de la banda, el mercado interpreta que el Tesoro norteamericano seguirá interviniendo para mantener la estabilidad hasta el proceso electoral.
Analistas de Max Capital advirtieron que, en caso de un resultado adverso para el oficialismo —con una derrota de La Libertad Avanza por más de cinco o seis puntos—, “un ajuste del régimen cambiario probablemente se volvería inevitable”. Sin embargo, en escenarios de paridad o victoria, el esquema actual podría sostenerse.

Un informe de CREA señaló que, si bien existen reservas suficientes —USD 3.000 millones del Tesoro y USD 13.000 millones del Banco Central— para atender la demanda, los dólares utilizados reducirían el margen para pagos de deuda en 2026 (USD 4.300 millones en enero), lo que incrementa la incertidumbre sobre la capacidad de cumplir con los compromisos externos.

Por su parte, el economista Aldo Abram (Fundación Libertad y Progreso) advirtió sobre los riesgos de una dolarización defensiva.

“Si sacamos nuestros ahorros en pesos y compramos dólares por temor, desfinanciamos la economía. Si el domingo surge un apoyo al rumbo hacia un país normal, esos recursos volverán al mercado local, haciendo bajar el tipo de cambio y recuperando el financiamiento del nivel de actividad”, sostuvo.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin