dólares

Economía refinancia deuda, emite Letra del Tesoro en dólares por hasta USD 1.228 millones

Compartí esta noticia !

El Ministerio de Economía, a través de la Secretaría de Finanzas y la Secretaría de Hacienda, dispuso la emisión de una nueva Letra del Tesoro Nacional en dólares estadounidenses, a descuento y con vencimiento el 19 de febrero de 2027, por un monto máximo de VNO USD 1.228.159.232,62. La medida, formalizada mediante la Resolución Conjunta 7/2026 y fechada el 5 de febrero de 2026, tiene como objetivo reemplazar al vencimiento una letra en dólares que expira el 13 de febrero de 2026, en el marco del esquema de rollover de deuda intra sector público autorizado por la Ley de Presupuesto 27.798.

Refinanciamiento intra sector público y marco legal vigente

La decisión se inscribe en el Sistema de Crédito Público regulado por la Ley 24.156, que exige autorización presupuestaria para toda operación de endeudamiento. En ese sentido, el artículo 44 de la Ley 27.798 habilita al órgano responsable de la coordinación de los sistemas de Administración Financiera a realizar operaciones de crédito por los montos y destinos previstos en su planilla anexa. Asimismo, el artículo 54 de la misma norma establece que, durante el Ejercicio Fiscal 2026, los pagos de intereses y amortizaciones de capital de letras denominadas en dólares emitidas al Sector Público Nacional serán reemplazados al vencimiento por nuevos títulos públicos, cuyas condiciones definen conjuntamente las Secretarías de Finanzas y de Hacienda.

En línea con ese mandato, la resolución destaca el próximo vencimiento de la “Letra del Tesoro Nacional en Dólares Estadounidenses a descuento con vencimiento 13 de febrero de 2026”, emitida por la Resolución Conjunta 7/2025, y dispone su sustitución por un nuevo instrumento con plazo de un año. La operatoria se encuadra, además, en las competencias asignadas por el Decreto 1344/2007, modificado por el Decreto 820/2020, que reconoce a ambas Secretarías como órgano responsable conjunto de la coordinación de la Administración Financiera.

Condiciones financieras de la nueva Letra en dólares

La Letra del Tesoro Nacional en Dólares Estadounidenses a descuento tendrá fecha de emisión el 13 de febrero de 2026 y vencimiento el 19 de febrero de 2027. Se emitirá, suscribirá y pagará en dólares estadounidenses, con amortización íntegra al vencimiento y tasa de interés cupón cero, característica propia de los instrumentos a descuento.

El precio de suscripción fue fijado en USD 984,98 por cada VNO USD 1.000, con denominación mínima de VNO USD 0,01. La colocación será directa y exclusiva al Sector Público Nacional definido por el artículo 8° de la Ley 24.156, así como a fondos y/o patrimonios de afectación específica administrados por organismos comprendidos en ese marco, de conformidad con el artículo 54 de la Ley 27.798.

El instrumento será intransferible y no cotizará en mercados de valores locales ni internacionales. La titularidad se instrumentará mediante un certificado depositado en la Central de Registro y Liquidación de Pasivos Públicos y Fideicomisos Financieros (CRYL) del Banco Central de la República Argentina (BCRA). Los servicios financieros se atenderán a través del BCRA mediante transferencias de fondos a la cuenta de efectivo del titular de la cuenta de registro. Además, la letra gozará de las exenciones impositivas previstas por la normativa vigente.

Impacto y señales al mercado

Desde el punto de vista fiscal e institucional, la emisión refuerza la estrategia de administración de pasivos mediante el reperfilamiento intra sector público, evitando desembolsos en efectivo en moneda extranjera y asegurando la continuidad operativa del Tesoro dentro de los límites presupuestarios autorizados. Al tratarse de una colocación no negociable y sin cotización, el impacto se circunscribe al ámbito público, sin efectos directos sobre el mercado de capitales.

La resolución también autoriza a titulares de áreas clave —incluidas la Oficina Nacional de Crédito Público, la Dirección de Administración de la Deuda Pública y otras dependencias vinculadas a la programación y análisis del financiamiento— a suscribir la documentación necesaria para implementar la operación, lo que agiliza la ejecución administrativa. La norma entra en vigencia desde su dictado y fue suscripta por Jose Garcia Hamilton y Carlos Jorge Guberman.
Compartí esta noticia !

Tras la flexibilización del cepo, los dólares se destinaron a viajes, deuda y consumos externos

Compartí esta noticia !

Aunque el Banco Central describió un escenario de “pax cambiaria” en enero, la flexibilización parcial del cepo cambiario habilitada en abril del año pasado derivó en una masiva compra de dólares por parte de personas y empresas, con usos concretos y trazables. Viajes, pagos de deuda, cancelación de pasivos externos y consumos con tarjeta en moneda extranjera concentraron el grueso de una salida de divisas que alcanzó niveles récord y fue financiada por el superávit comercial y el endeudamiento público y privado.

La liberalización parcial del mercado cambiario marcó un punto de inflexión en la dinámica de dolarización de la economía argentina. Desde entonces, la demanda de billetes verdes se aceleró y dejó al descubierto estrategias claras tanto de individuos como de empresas sobre el destino de esas divisas, según surge de los datos oficiales del Banco Central.

Dolarización acelerada tras el levantamiento parcial del cepo

La salida de divisas se intensificó a partir de abril del año pasado, luego del levantamiento parcial del cepo cambiario. Ese proceso fue financiado por dos pilares centrales: el superávit comercial y la toma de deuda, tanto pública —a través del FMI, otros organismos internacionales y bancos— como privada.

En diciembre, la compra de dólares por parte de las personas humanas se aceleró de manera significativa respecto de noviembre. Según el Banco Central, 1,5 millón de personas realizaron compras brutas de billetes por USD 2.186 millones, mientras que 670.000 personas vendieron dólares por USD 477 millones.

Este comportamiento consolidó una tendencia de dolarización de carteras que ya se había manifestado con fuerza en los meses previos y que explica, en parte, el elevado volumen de salida de divisas registrado a lo largo del año.

Un dato clave del balance cambiario es que la salida de divisas del sector privado “sin fines específicos” alcanzó en 2025 un récord neto de USD 32.340 millones, el nivel más alto desde el inicio de la serie estadística del Banco Central en 2003. Se trata de un indicador que refleja la magnitud del proceso de formación de activos en moneda extranjera, aunque con matices relevantes sobre su uso final.

Viajes, turismo y pagos de intereses: los principales destinos

El desglose de los egresos muestra con claridad en qué se utilizaron los dólares adquiridos tras la flexibilización cambiaria. La salida neta por viajes, pasajes y turismo superó los USD 10.000 millones durante el último año, convirtiéndose en uno de los principales factores de presión sobre la cuenta de servicios.

A ese monto se sumó otro flujo de magnitud similar correspondiente a pagos de intereses, tanto del sector público como del privado, lo que refuerza el peso del endeudamiento externo en la dinámica cambiaria.

Desde el Banco Central aclararon que no toda la compra de dólares implica necesariamente formación de activos externos. Una parte relevante de los fondos adquiridos y registrados en la cuenta de billetes permanece depositada en cuentas locales en moneda extranjera y se utiliza para cancelar consumos con tarjetas en dólares, lo que atenúa su impacto directo sobre la salida efectiva de capitales.

“Una ventaja de estas operatorias es que parte de los fondos adquiridos y registrados en la cuenta billetes quedan depositados en cuentas locales y son utilizados para la cancelación de consumos con tarjetas en moneda extranjera”, explicaron desde la autoridad monetaria.

Empresas, pasivos externos y un uso financiero de las divisas

En el caso de las empresas, el destino de los dólares también aparece claramente definido. Según el balance cambiario, una parte de los egresos fue destinada a la cancelación de pasivos con el exterior, incluyendo pagos de deuda comercial y financiera externa, así como utilidades y dividendos.

Este comportamiento refleja una estrategia defensiva frente a la volatilidad histórica del mercado cambiario argentino: reducir exposición externa, normalizar balances y cubrir compromisos en moneda dura aprovechando la ventana de acceso al mercado oficial.

De este modo, la fuerte salida de divisas observada tras la apertura parcial del cepo no respondió a un fenómeno difuso o especulativo, sino a decisiones concretas vinculadas al consumo externo, el turismo, el servicio de la deuda y la administración financiera de empresas y hogares.

Compartí esta noticia !

El BCRA ya compró más de US$1.100 millones en enero

Compartí esta noticia !

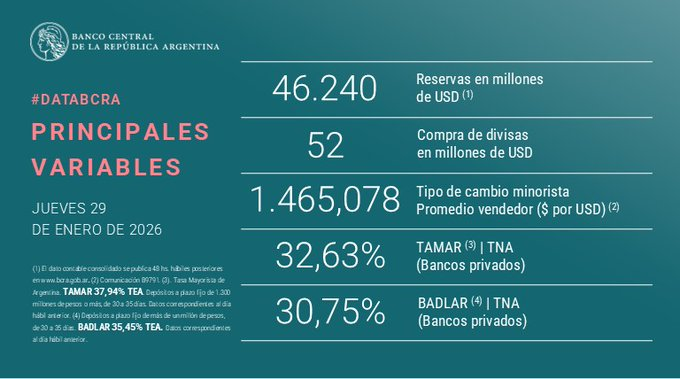
El Banco Central de la República Argentina (BCRA) continúa consolidando su estrategia de acumulación de divisas en el mercado oficial. En lo que va de enero, la entidad ya compró más de US$1.100 millones y llevó las reservas brutas a US$46.240 millones, el nivel más alto desde agosto de 2021. El dato refuerza el giro de la política monetaria en la denominada “fase 4” del programa oficial y se posiciona como una de las señales económicas más relevantes del inicio del año.

Compras sostenidas y récord de reservas en cuatro años y medio

Este jueves, el Banco Central adquirió US$52 millones en el Mercado Libre de Cambios (MLC), marcando la decimonovena rueda consecutiva con saldo comprador. Con esta operación, las reservas brutas cerraron en US$46.240 millones, lo que implicó un incremento diario de US$81 millones respecto del miércoles.

El nivel alcanzado representa el máximo stock de reservas desde agosto de 2021, cuando habían superado los US$46.200 millones. Además de las compras netas en el mercado mayorista, la suba estuvo influenciada por la evolución del precio del oro. El Gobierno nacional posee aproximadamente 1,98 millones de onzas troy, cuyo valor de mercado superó los US$5.000, aportando un efecto positivo sobre el balance de reservas.

Desde el inicio de la denominada “fase 4” del programa monetario, el BCRA, presidido por Santiago Bausili, acumula US$1.134 millones en compras netas, consolidando una tendencia sostenida de absorción de divisas en el mercado oficial.

El nuevo esquema monetario y el objetivo anual de acumulación

Bajo el esquema vigente, el Banco Central definió que sus intervenciones estarán limitadas a compras de hasta el 5% del volumen diario operado en el mercado, una regla que busca compatibilizar la acumulación de reservas con el funcionamiento del régimen monetario.

En ese marco, el presidente del BCRA señaló que la autoridad monetaria podría acumular entre US$10.000 millones y US$17.000 millones a lo largo del año, en función de la expansión de la base monetaria en relación con el Producto Bruto Interno (PBI). Con los US$1.134 millones ya adquiridos, la entidad superó el 10% del piso mínimo proyectado para el año.

El desempeño de enero muestra una dinámica particularmente activa. Entre el 5 y el 29 de enero, el Banco Central registró compras prácticamente diarias, con picos destacados como los US$187 millones del 14 de enero y los US$125 millones del 16 de enero, que explican buena parte del avance mensual.

Detalle de las compras diarias del BCRA en enero:

  • 5 de enero: US$21 millones
  • 6 de enero: US$83 millones
  • 7 de enero: US$9 millones
  • 8 de enero: US$62 millones
  • 9 de enero: US$43 millones
  • 12 de enero: US$55 millones
  • 13 de enero: US$55 millones
  • 14 de enero: US$187 millones
  • 15 de enero: US$47 millones
  • 16 de enero: US$125 millones
  • 19 de enero: US$21 millones
  • 20 de enero: US$8 millones
  • 21 de enero: US$107 millones
  • 22 de enero: US$80 millones
  • 23 de enero: US$75 millones
  • 26 de enero: US$39 millones
  • 27 de enero: US$32 millones
  • 28 de enero: US$33 millones
  • 29 de enero: US$52 millones

Impacto económico y señales para el mercado

La acumulación de reservas en este volumen tiene implicancias directas sobre la estabilidad cambiaria, la política monetaria y las expectativas del mercado. En el plano económico, el refuerzo del stock de divisas fortalece la posición del Banco Central para sostener el esquema monetario vigente, reduce la vulnerabilidad externa y mejora la capacidad de respuesta ante eventuales shocks.

Desde una perspectiva institucional, la continuidad de las compras durante 19 ruedas consecutivas refuerza la señal de disciplina operativa del BCRA y marca un contraste con períodos previos de fuerte pérdida de reservas. Al mismo tiempo, el rol del precio del oro en la valorización de los activos evidencia la importancia de la composición de las reservas en un contexto global volátil.

De mantenerse este ritmo, el sendero de acumulación podría convertirse en uno de los pilares centrales de la estrategia económica del Gobierno durante 2026, aunque el desempeño futuro dependerá del comportamiento del comercio exterior, la demanda de dinero y la evolución de la actividad económica.

Compartí esta noticia !

El boom del turismo emisivo dejó un déficit de USD 4.054 millones en 2025

Compartí esta noticia !

El levantamiento del cepo al dólar y un tipo de cambio más accesible impulsaron con fuerza el turismo emisivo durante 2025, mientras el ingreso de extranjeros cayó casi 20%. El resultado fue un fuerte deterioro de la balanza turística, con una salida neta de divisas superior a los USD 4.000 millones, según datos oficiales del Indec.

La dinámica del turismo volvió a convertirse en un factor de presión externa para la economía argentina. De acuerdo con las Estadísticas de Turismo Internacional (ETI) publicadas por el Indec, durante 2025 viajaron al exterior 18.838.900 residentes, lo que implicó un incremento interanual del 38,6% frente a los 13,5 millones registrados en 2024. En paralelo, el ingreso de visitantes no residentes se redujo un 19,7%, con 8.775.600 arribos, contra los 10.927.500 del año previo.

El desbalance entre entradas y salidas se tradujo en un déficit turístico anual de USD 4.054,2 millones, resultado de egresos por USD 7.164,2 millones frente a ingresos por apenas USD 3.110 millones. La magnitud del rojo confirma que, aun con estabilidad cambiaria, el turismo continúa siendo un canal relevante de salida de dólares.

Más viajes al exterior y menos turistas extranjeros

El informe del Indec detalla que, del total de argentinos que viajaron al exterior en 2025, 11.896.300 fueron turistas (con al menos una noche de estadía) y 6.942.600 excursionistas. Las mayores salidas se concentraron en enero, febrero y marzo, en línea con la temporada alta de verano.

Del lado receptivo, el retroceso fue significativo. De los 8.775.600 visitantes no residentes, 5.315.900 fueron turistas y 3.459.700 excursionistas, marcando una contracción generalizada respecto de 2024. El comportamiento confirma una pérdida de competitividad del destino Argentina frente a otros países de la región, en un contexto de apreciación cambiaria y encarecimiento relativo de los servicios locales.

En términos estructurales, la combinación de mayor turismo emisivo y menor turismo receptivo consolidó una balanza turística negativa que impacta directamente sobre las cuentas externas y limita la acumulación de divisas.

Diciembre: más salidas, menos llegadas y déficit mensual

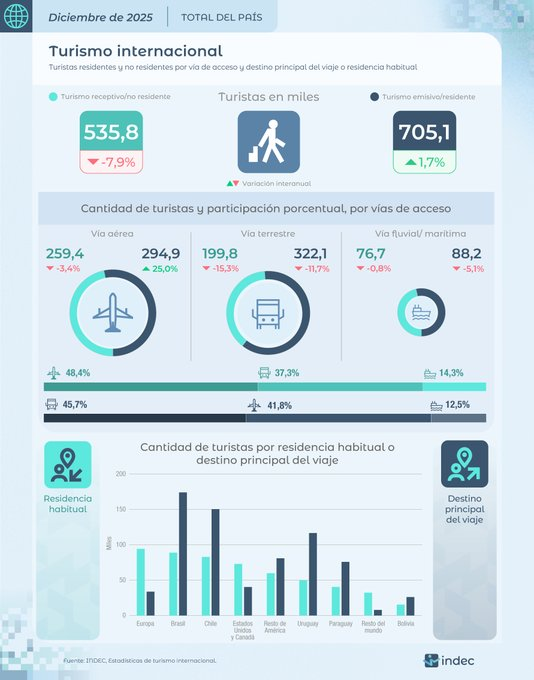
El último mes de 2025 reflejó con claridad esta tendencia. Según la ETI, en diciembre ingresaron 887.800 visitantes no residentes, de los cuales 535.800 fueron turistas y 352.000 excursionistas. En la comparación interanual, los turistas internacionales que ingresaron cayeron 7,9%.

Los principales orígenes fueron Europa (17,6%), Brasil (16,6%) y Chile (15,4%). El 48,4% de los turistas no residentes llegó por vía aérea, el 37,3% por vía terrestre y el 14,3% restante por vía fluvial o marítima. Dentro del transporte aéreo, se estimaron 259.400 llegadas de turistas, una baja interanual del 3,4%, concentradas en un 87,7% en el Aeropuerto Internacional de Ezeiza y el Aeroparque Jorge Newbery.

En contraste, salieron del país 1.277.700 visitantes residentes, de los cuales 705.100 fueron turistas y 572.600 excursionistas, lo que representó un aumento interanual del 1,7%. Los destinos más elegidos fueron Brasil (24,7%) y Chile (21,3%). El 45,7% de los turistas residentes utilizó la vía terrestre, el 41,8% la aérea y el 12,5% la fluvial o marítima.

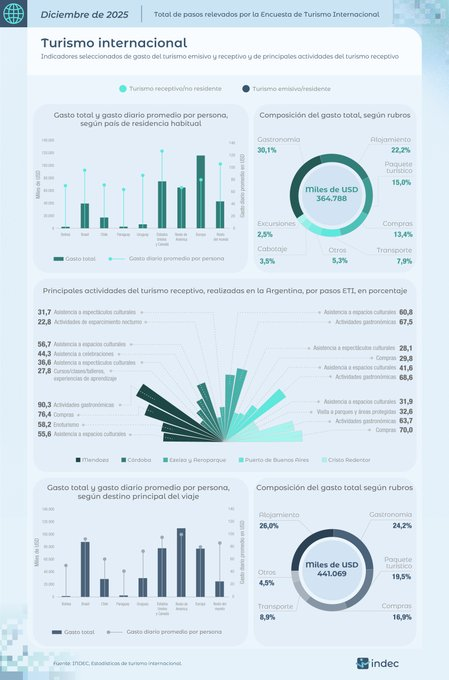
Como resultado, diciembre cerró con un saldo negativo de 389.900 visitantes internacionales, explicado por un déficit de 169.300 turistas y 220.600 excursionistas. En términos de gasto, durante ese mes los visitantes que arribaron al país gastaron USD 364,8 millones, mientras que quienes viajaron al exterior erogaron USD 441,1 millones, profundizando el rojo mensual.

Señales para 2026

Los datos del Indec confirman que el turismo volvió a jugar en contra de la balanza de pagos. El crecimiento del turismo emisivo, favorecido por el levantamiento del cepo y un tipo de cambio más accesible para viajar, contrastó con la caída del receptivo y generó una salida neta de dólares superior a los USD 4.000 millones en 2025.

Para la política económica, el desafío será doble: estimular el ingreso de turistas extranjeros y, al mismo tiempo, administrar el impacto del turismo emisivo sobre las reservas. En un esquema de mayor apertura cambiaria y normalización macroeconómica, el desempeño del sector aparece como una variable clave para la sostenibilidad externa en 2026.

Turismo Indec eti_01_26 by CristianMilciades

Compartí esta noticia !

El Banco Central superó los US$700 millones en compras en enero

Compartí esta noticia !

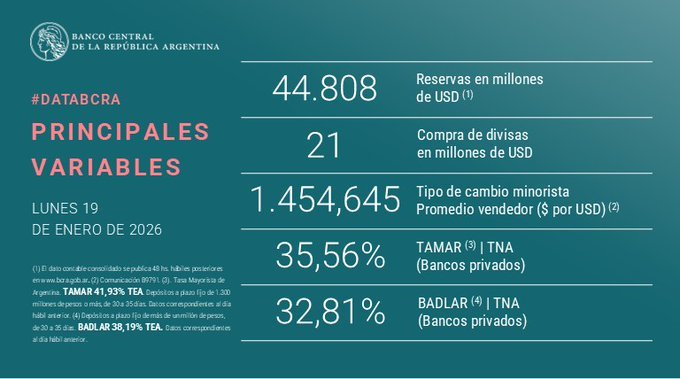
El Banco Central de la República Argentina (BCRA) acumuló compras netas por más de US$700 millones en lo que va de enero y encadenó once jornadas consecutivas de intervención positiva en el mercado cambiario, en el marco de la denominada “fase 4” del programa monetario. La entidad monetaria adquirió este lunes US$21 millones y elevó el total comprado desde el 5 de enero a US$708 millones, una dinámica que refuerza el frente externo y se inscribe en los compromisos asumidos por el Gobierno con el Fondo Monetario Internacional (FMI).

El ritmo de acumulación, celebrado por el organismo internacional, abre el debate sobre el margen que tendrá el BCRA para seguir sumando divisas durante el resto de 2026 y el impacto que esta estrategia puede tener sobre las reservas internacionales, la política monetaria y la estabilidad cambiaria.

Once ruedas consecutivas y compras concentradas

Desde el inicio de la “fase 4” del programa monetario, el BCRA viene sosteniendo una presencia activa en el mercado de cambios. Las compras diarias desde el 5 de enero se distribuyeron de la siguiente manera: US$21 millones, US$83 millones, US$9 millones, US$62 millones, US$43 millones, US$55 millones, US$55 millones, US$187 millones, US$47 millones, US$125 millones y US$21 millones.

Entre las operaciones de mayor volumen se destacan las realizadas el 14 de enero por US$187 millones, el 16 de enero por US$125 millones y el 6 de enero por US$83 millones. En total, la autoridad monetaria logró acumular US$708 millones en apenas once jornadas, consolidando una racha que apunta a fortalecer las reservas internacionales.

El esquema oficial establece que el Banco Central puede adquirir hasta el 5% del volumen diario operado en el Mercado Libre de Cambios (MLC). Sin embargo, en el mercado se especula con que la entidad habría superado ese umbral en algunas ruedas y concretado operaciones por fuera del MLC, aprovechando la posibilidad de realizar compras en bloque.

Según el texto oficial del programa, el monto de ejecución diaria del plan de acumulación de reservas “estará alineado con una participación del 5% del volumen diario del mercado de cambios”, y habilita al BCRA a concretar compras concentradas “que de otra manera podrían afectar el buen funcionamiento y la estabilidad del mercado”.

Proyecciones para 2026 y consistencia monetaria

En el BCRA estiman que, bajo este esquema, la acumulación de reservas podría alcanzar los US$10.000 millones a lo largo de 2026. La proyección se apoya en el sendero previsto para la base monetaria, que pasaría del 4,2% actual al 4,8% del Producto Bruto Interno (PBI) hacia diciembre.

En un escenario más favorable, con un aumento de la demanda de dinero equivalente al 1% del PBI, el monto de acumulación podría escalar hasta los US$17.000 millones “sin requerir esfuerzos sostenidos de esterilización”, según las estimaciones oficiales. Este punto resulta clave para la estrategia monetaria, ya que permite fortalecer reservas sin generar presiones adicionales sobre la liquidez o la inflación.

La necesidad de recomponer el stock de divisas es central para el Gobierno, no solo por razones de estabilidad macroeconómica, sino también porque forma parte de las metas acordadas con el FMI en el entendimiento sellado en abril pasado.

Aval del FMI y próxima revisión del programa

Desde el Fondo Monetario Internacional destacaron el ritmo de compras que viene registrando el Banco Central. “La acumulación de reservas comenzó a un ritmo acelerado, lo cual es muy bueno”, afirmó la portavoz del organismo, Julie Kozack, durante una conferencia de prensa en Washington seguida por esta agencia.

Además, Kozack adelantó que en febrero se llevará a cabo la revisión del programa económico, cuando una misión técnica del FMI arribe al país. Ese encuentro será clave para evaluar el cumplimiento de las metas comprometidas, entre ellas la acumulación de reservas, y para definir los próximos pasos del acuerdo.

Con once jornadas consecutivas de compras y más de US$700 millones acumulados en lo que va del año, el BCRA muestra una señal de consistencia en la ejecución del programa monetario, en un contexto donde el fortalecimiento de las reservas se convirtió en uno de los pilares centrales de la política económica.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin