exportaciones de trigo

Argentina bate récord de exportaciones de aceite de soja

Compartí esta noticia !

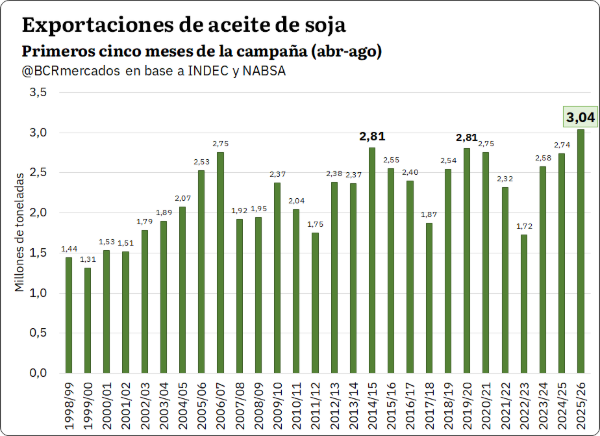
Argentina atraviesa un momento excepcional para sus exportaciones agroindustriales. En los primeros cinco meses de la campaña 2025/26, el país embarcó 3,03 millones de toneladas de aceite de soja, un volumen récord para ese período, mientras la comercialización de maíz 2026/27 tomó velocidad y el trigo encuentra en la crisis de abastecimiento del Mar Negro una oportunidad para acelerar sus ventas externas. El denominador común es un mercado internacional atravesado por precios elevados, mayor demanda de biocombustibles y una creciente incertidumbre sobre la oferta de los principales competidores.

El dato más contundente aparece en el complejo sojero. Según el informe de la Bolsa de Comercio de Rosario (BCR), las exportaciones de aceite de soja superaron por primera vez las tres millones de toneladas entre mayo y septiembre de esta campaña. La cifra surge de datos de INDEC y NABSA y está vinculada, entre otros factores, con la fuerte demanda de India, principal importador mundial de aceites, mientras varios países productores destinan una proporción creciente de su producción al mercado interno para elaborar biocombustibles.

Con más de 3 millones de toneladas exportadas desde mayo, el aceite de soja argentino bate récords

Argentina anota un récord de exportaciones de aceite de soja en los primeros cinco meses de la 2025/26. En efecto, en lo que va de la campaña se embarcaron 3,03 Mt de aceite, superando por primera vez las tres millones de toneladas para este periodo, según datos de INDEC y NABSA. La dinámica se explica por la fuerte demanda de la India, el mayor importador mundial de aceites, que viene registrando un récord de compras de aceite de soja, al tiempo que otros países competidores aumentan cada vez más la absorción doméstica del producto, como insumo para la producción de biocombustibles.
Los grandes volúmenes para la exportación de aceite se combinan con precios excepcionalmente altos, explicados por la emergencia del conflicto de Ormuz, llegando a niveles que no se veían desde el punto más crítico de la guerra de Rusia y Ucrania en 2023. Según LSEG, el precio spot para la exportación de aceite de soja se mantuvo por encima de US$ 1.100/t en todo 2026 e incluso tuvo periodos donde superó los US$ 1.200/t. Con este panorama, los valores exportados deberían seguir la misma tónica que los volúmenes.

Las mismas fuentes también indican un desempeño positivo para las ventas de harina, que acumulan 13,41 Mt y están cerca de un millón de toneladas por encima del promedio de los últimos años. El dato sucede a un agosto excepcionalmente positivo para la exportación de harina, cuando se embarcaron 2,91 Mt, el volumen más alto en doce meses, según estadísticas de NABSA.

Esta mayor firmeza de la exportación argentina de harina toma lugar mientras Brasil vio en el último mes una baja en sus ventas externas de este producto. Particularmente, durante agosto las exportaciones del gigante amazónico fueron las más bajas desde febrero, embarcando 2,02 Mt, mientras los meses anteriores mantenían un promedio de ventas de 2,4 Mt, bien por encima de años anteriores, según datos de LSEG.

Dinámica de precios: Chicago y la pizarra siguen cerca de valores máximos

En cuanto a la tónica del mercado interno, la pizarra de soja sigue mostrando valores elevados: el valor más alto esta semana fue de $558.000/t o US$ 372,6, sin alejarse de los valores pico alcanzados a principios de este mes.

El nivel de precios de la plaza local tiene un alto correlato con los altos valores en Chicago, donde la cotización del futuro más operado (NOV26) cerró este miércoles en US$ 485/t, recuperando el terreno perdido tras la salida del WASDE el viernes pasado y acercándose al máximo trianual visto el jueves. En las operaciones de la plaza norteamericana sigue pesando la expectativa por una mayor demanda china de soja. En este sentido, se corrieron rumores de que China podría reducir sus aranceles a la importación de productos agro y energéticos estadounidenses, asunto que se aclarará en la próxima reunión entre los mandatarios. De forma paralela, el conflicto en Medio Oriente no da brazo a torcer y el barril está por encima de los US$100, trasladándose estos altos precios a la soja, por ser insumo para la producción de biodiesel.

Navegando esta coyuntura de altos precios, los negocios por soja se entibiaron esta semana. El último dato oficial de SAGyP muestra negocios pactados por 650.000 tn, el valor más bajo en las últimas cuatro semanas y considerablemente por detrás de las últimas dos, cuando se anotaron más de un millón de toneladas semanales.

Maíz 2026/27: fuerte arranque comercial y una oportunidad que llega desde el Mar Negro

En su último informe semanal, SAGyP informó un avance en la siembra de maíz 2026/27 del 7%. Pese a que las labores son incipientes, la comercialización del nuevo ciclo avanza a pasos firmes: el volumen de compromisos alcanza máximos para el ciclo 2026/27 con 6,48 Mt ya vendidas. De este total, el 53,5% ya tiene precio puesto, el porcentaje más alto de los últimos cuatro años. El dato resulta llamativo sobre todo al compararlo con el año pasado, cuando a esta altura menos del 7% de lo comercializado era a precio hecho.
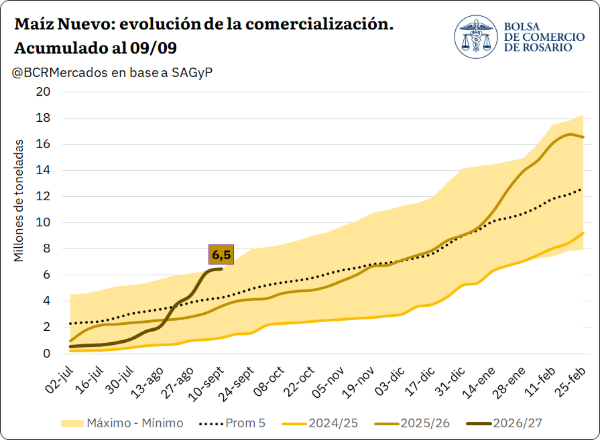
Al analizarlo semana a semana, se puede ver que el impulso se generó a partir de la segunda semana de agosto. Desde entonces y hasta comienzos de septiembre, los compromisos totalizaron más de 4 Mt, es decir, más del 62% de todo lo comercializado hasta esa fecha.

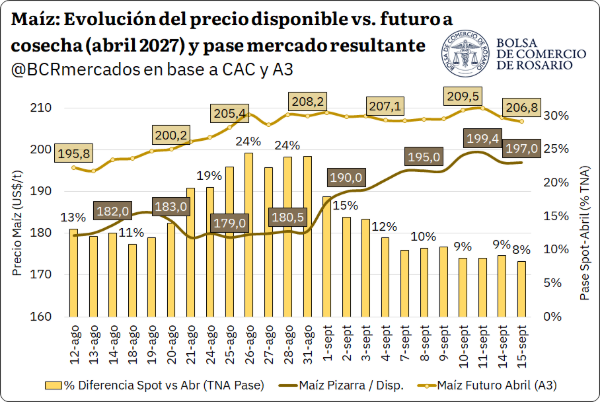
Desde entonces, sin embargo, el ritmo de compras se desaceleró. Ese comportamiento puede relacionarse con la dinámica del precio disponible y pizarra. Con una exportación holgadamente abastecida para cumplir con sus compromisos y que, por ende, evitaba presiones de compra en el spot, el pase de campaña pasó de cerca del 10% a mediados de agosto a más del 24% tan solo dos semanas después. Lo mismo ocurrió con el pase de la posición spot al futuro de diciembre, que escaló a niveles superiores al 55% TNA.

Sin embargo, desde comienzos de septiembre esa relación se fue arbitrando. El precio pizarra alcanzó este miércoles los US$ 196,8/t, un 11% al alza desde principios del mes (casi US$ 20/t más), mientras que los precios futuros, tanto a cosecha como a diciembre, se mantuvieron relativamente estables en torno a los US$ 208/t. Con ese recorrido, el pase quedó comprimido en torno al 9%, frente al 24% de finales de agosto.
En el mercado exportador, Argentina es actualmente el origen más competitivo para la gran mayoría de los países del mundo cuando sacamos a Ucrania como origen, lo cual podría impulsar los despachos en el corto plazo, especialmente en un contexto de intensificación del conflicto bélico en el Mar Negro.

Y si bien a principios de esta semana se anunció que Ucrania y Rusia aceptaron frenar los ataques contra infraestructura energética, los ataques de misiles y drones entre ambos países continúan preocupando a los operadores internacionales y, sobre todo, a los países que a esta altura del año suelen demandar maíz. Si bien Ucrania es el cuarto exportador de maíz más grande del mundo, junto con Rusia concentra el 12,2% del total exportado.

A lo anterior, se le suma la incertidumbre de originación desde países alternativos por el efecto del “súper niño” pronosticado para la primavera/verano austral. En concreto, se espera que el fenómeno de El Niño frene la producción y la disponibilidad de maíz en partes de Sudáfrica, Centroamérica y el Sudeste Asiático. Sumado a ello, una sequía severa redujo drásticamente la producción en la Unión Europea, con Francia entre los países afectados: el USDA estima pérdidas de más de 6 Mt respecto del año anterior, mientras que FranceAgriMer informó esta última semana que el 26% de los cultivos de maíz en grano en Francia se encontraban en estado bueno o excelente, la cifra más baja desde que se tiene registro.

En Estados Unidos, por su parte, el USDA prevé que la producción 2026/27 disminuya en casi 30 Mt interanuales debido a una menor superficie sembrada y un clima muy caluroso en el Cinturón Maicero. Mayores stocks iniciales y un mayor consumo doméstico amortiguarían parcialmente esta caída, aunque se siguen esperando exportaciones menores para la nueva campaña.

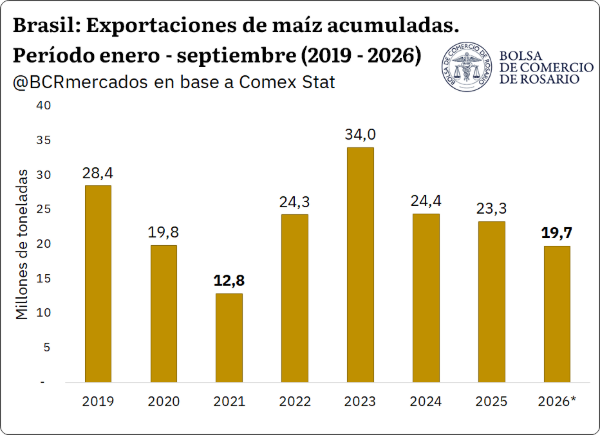
Brasil, en tanto, está vendiendo menos, principalmente por la demanda interna para la producción de biocombustibles. De enero a agosto de este año despachó 14,48 Mt de maíz, un 8% menos que el año pasado y casi un 43% por debajo del máximo de envíos al exterior de 2023. Los embarques de agosto, en particular, serían los segundos menores desde 2017: totalizaron 4,66 Mt, un 32% menos que el mismo mes del año anterior.

La proyección para septiembre va en la misma dirección. Según datos de embarques y line-ups, LSEG estimaba a mitad de esta semana exportaciones por 5,2 Mt para el mes, el menor volumen de los últimos cuatro años y un 28% por debajo del promedio. Al incorporar esa estimación al acumulado, las exportaciones brasileñas del período quedarían en el segundo registro más bajo de la serie, solo por encima de las 12,8 Mt de 2021.
Trigo: septiembre podría cerrar con un récord mensual exportador

Las descargas de trigo en los puertos de exportación están en máximos desde abril. El conflicto en el Mar Negro abrió una nueva ventana de oportunidad para los cereales argentinos y, al igual que el maíz, los abultados volúmenes cosechados en esta campaña ganan atractivo en los mercados globales.

Como mencionamos en reportes anteriores, Rusia y Ucrania tuvieron en conjunto el peor agosto exportador desde 2010 y los embarques todavía no encuentran vía libre. En vistas de que el conflicto todavía no se apacigua, la consultora Sovecon estima que este año podríamos ver el peor primer trimestre exportador desde la 2010/11 para los orígenes del Mar Negro. Asimismo, la misma fuente opina que el mercado podría todavía no estar descontando del todo en precios la magnitud del shock de oferta.

En este contexto, muchos importadores que contaban con el abastecimiento ruso o ucraniano quedaron necesitados de mercadería, y allí la Argentina vuelve a aparecer en la escena como un second best.  Las estadísticas no mienten: el line up de trigo se dinamizó, marcando el registro más alto desde abril, y anticipando exportaciones récord para septiembre, con ventas externas estimadas en 916.000 tn.

Restando menos de tres meses para el inicio de la cosecha de la 2026/27, todavía quedan 5,4 Mt disponibles por vender (18,6% de la producción). Las chances de llegar a la nueva campaña con elevados stocks finales siguen siendo altas, pero oportunidad que abrió la coyuntura geopolítica pone una interrogante sobre la magnitud de estos.

Para la última semana, la pizarra continúa en franco descenso, con el cereal cayendo a $335.000/t (US$ 224), su valor más bajo desde el 20 de agosto y marcando un recorte de US$ 14/t o 6% respecto al máximo alcanzado a fines de ese mes.  La comercialización también fue tenue, con 245.000 t comprometidas, siendo el registro más bajo desde mediados de julio.
Compartí esta noticia !

Todavía resta vender el 30% de la cosecha de trigo y el Mar Negro sostiene los precios

Compartí esta noticia !

Con el 95% del área de trigo nuevo ya sembrada, la campaña argentina entra en una etapa en la que la comercialización vuelve a quedar bajo la lupa. El 70% de la producción 2025/26 ya fue comprometido, pero todavía resta comercializar un volumen significativo: unos 7,2 millones de toneladas, si se excluye el uso previsto para semilla de la cosecha de trigo. A eso se suman cerca de 9 millones de toneladas que todavía no tienen precio fijado.

El dato reflejado por la Bolsa de Comercio de Rosario (BCR) muestra una diferencia importante respecto del comportamiento habitual del mercado. A esta altura del año, las últimas cinco campañas promedian una comercialización del 86%, mientras que la campaña actual alcanza el 70%. Sin embargo, el volumen efectivamente vendido, unas 19 millones de toneladas, se encuentra en línea con el máximo histórico registrado en 2022, producto del fuerte salto de la cosecha.

La tensión en el Mar Negro sostiene los precios y las fijaciones de trigo nuevo. Repunte el line up del complejo soja. En Chicago la oleaginosa y el maíz acumulan pérdidas del 5 y 6% desde el pico de julio y el clima suma volatilidad.

1. Trigo: la región del Mar Negro en el ojo de la tormenta

Con el 95% del área de trigo nuevo ya sembrada en Argentina, sigue pendiente de comercialización un remanente considerable de la campaña actual. De la mano de un fuerte salto en el volumen cosechado, a la fecha se comercializó el 70% de la campaña 2025/26, por debajo del 86% que promedian las últimas cinco campañas a esta altura del año. En volumen, sin embargo, las 19 Mt de trigo ya vendidas se encuentran en línea con el máximo histórico que anotaron en 2022. Si se excluye la previsión de uso de trigo para semilla, el remanente para comercializar en lo que resta de la campaña es de 7,2 Mt, mientras que las toneladas que todavía no tienen precio hecho se acercan a 9 Mt.

Aun así, el ritmo de comercialización se mantiene firme semana a semana y el dato saliente de julio estuvo en las fijaciones, particularmente del trigo nuevo. Entre la semana del 8-jul y la del 29-jul, el volumen de trigo 2026/27 con precio hecho creció en 573.000 t; ello es, 4,5 veces el registro de la campaña nueva anterior (2025/26) para ese período y más que duplicando el promedio de los últimos cinco años. El que no acompañó con el mismo ímpetu fue el trigo de la campaña en curso, que sumó 1,19 Mt en el mismo período, un 14% por encima del año pasado, cuando la producción era casi un 50% menor a la de esta campaña.

Detrás de esta dinámica está la mejora de las cotizaciones. El precio pizarra para el trigo ganó 9,7 USD/t desde principios de julio hasta alcanzar los US$ 209/t al 4 de agosto (+5%), mientras que la nueva cosecha, medida por el futuro a diciembre, llegó a US$ 218,9/t a mediados de esta semana, casi 20 US$/t más que a comienzos de mes (+9%). El resultado es una brecha creciente entre disponible y diferido: el pase hacia las posiciones de diciembre y enero rindió para estos últimos días entre 13% y 20% TNA, máximos de cinco años para esta altura del año, un incentivo concreto para retener mercadería y capturar el carry. Ese premio al diferido tuvo su correlato en una actividad inusual en el mercado a término A3: el volumen operado en diciembre y enero superó, medido en toneladas de trigo, las 1,68 Mt en julio, el triple de lo habitual para esta altura del año y el mayor registro mensual conjunto para estos contratos en los últimos cinco años.

El sostén de fondo sigue viniendo del Mar Negro. Rusia restringió el mes pasado el transporte marítimo a través del Mar de Azov luego de un ataque de drones ucranianos sobre varios buques rusos, lo que generó desde ese entonces una fuerte volatilidad en el valor del trigo. Esto ocurre dado que el conflicto golpea de lleno al cereal, uno de los principales productos de exportación de la región, donde ambos países concentran cerca del 30% de las exportaciones totales del cereal a nivel global según datos del USDA. Según fuentes de Reuters, los costos de seguro de guerra para los fletes que salen del Mar Negro han aumentado hasta el 2% del valor de un barco, desde alrededor del 1% hace 2 semanas. Esto provocaría que muchos compradores se muestran reticentes a tomar cargas desde puertos de la zona. 

Como consecuencia de las dificultades para colocar granos en el mercado externo, la creciente prima de riesgo y la presión de cosecha, los precios ucranianos y rusos respondieron de forma distinta a la tendencia alcista global: los valores FOB de ambos orígenes vienen corrigiendo a la baja para no perder competitividad, con caídas de hasta el 2% desde el inicio de la guerra, suceso que estaría volviendo a Argentina uno de los orígenes menos competitivos al haber acompañado el cereal argentino la suba de precio generalizada del cultivo en hasta 5,3%. 

En este sentido, Argentina quedó entre los orígenes menos competitivos en el mercado FOB. Aunque este hecho suele ser común para esta altura del año, donde el hemisferio norte se encuentra en plena cosecha, este año resultaría ser atípico por la oferta remanente argentina. Incluso el C&F del trigo ruso para Brasil se ubica en valores apenas superiores al argentino, en un año donde la baja proteína del trigo disminuyó la demanda de nuestro vecino para el cereal. Esto se refleja en los niveles de line-up, que al 4 de agosto rondan las 339.350 t, un nivel promedio a los demás años, cuando hoy queda mucha más oferta restante para colocar. 


2. Repunta el line up del complejo soja, pero la comercialización no le sigue el pulso

El line up del complejo soja no para de subir y ya está en el segundo nivel más alto del último lustro a esta altura del año. El producto que más apuntaló los programas de embarques fue la harina de soja, aunque en general aceite y porotos también vienen elevando la programación. Sin embargo, la comercialización de porotos no mostró un dinamismo proporcional en las últimas semanas.

Las exportaciones totales del complejo soja hasta julio inclusive se estiman en 16,48 Mt (medido en porotos equivalentes), mientras en el mercado local se comprometieron 23,73 Mt. Esta diferencia lleva a entender que la exportación está bien abastecida de materia prima para industrializar y exportar, sin necesidad de buscar concretar negocios en el mercado interno en lo inmediato. Con ello además se explica que, aunque el line up se haya visto dinamizado, la comercialización de porotos no haya respondido en la misma magnitud durante las últimas semanas. 

Desde el lado de la oferta, aunque la escalada de precios de las dos semanas anteriores en Chicago (y en el mercado local) coincidió con mayores volúmenes comercializados, estos no se alejaron demasiado de la media. La principal reacción se observó en las fijaciones, que en esas dos semanas acumularon 1,89 Mt, cuando en las quincenas anteriores las fijaciones fueron de 1,36 Mt en promedio.

Dando vuelta la página, en lo que refiere a maíz, previo al desplome de precios en Chicago, el disponible había llegado a ofrecerse hasta en $280.000 (US$ 190/t). En aquel momento, la comercialización se apuntaló de inmediato y se enlazaron tres semanas de altos volúmenes: 3,7 Mt, contra las 1,78 Mt de las semanas anteriores. También las fijaciones se vieron fuertemente movilizadas, siendo la semana del 22 de julio la de mayor volumen con precio asignado en lo que va de la campaña, coincidente con la escalada de precios.

Sin embargo, el traspié de los precios en Chicago dejó de dar soporte a los precios locales de maíz, con la pizarra cayendo a los últimos días a $275.000/t (US $185) y tanto las fijaciones como la comercialización se vieron resentidas: los compromisos cayeron a 0,69 Mt (promedio de últimas cinco semanas de 1,0 Mt), mientras las fijaciones fueron de 0,49 Mt (vs 1,0 Mt promedio de cinco semanas).

En materia de cotizaciones de soja, la aguda caída de precios en Chicago siguió profundizándose durante esta semana, aunque todavía no se trasladó del todo a las cotizaciones locales. La soja sigue por encima de los $500.000/t y el panorama comercial se mantuvo firme, pactándose 0,75 Mt esta última semana , aunque en materia de fijaciones la semana fue la más magra desde abril.


3. Los futuros de soja y el maíz retroceden entre 5 y 6% en Chicago

Luego de alcanzar máximos de dos años para soja y desde mayo para el maíz, las cotizaciones de los granos gruesos en Chicago siguen reajustando a la baja, acumulando pérdidas de 5 y 6% desde el pico del 24 de julio. Los granos copiaron la misma tendencia que el petróleo, que vuelve a negociarse entre 80 y 84 USD/bbl. La creciente expectativa por un nuevo intento de desescalada militar entre EE. UU. e Irán arrastró a los energéticos hacia abajo y con ello continuó el desarme de posiciones largas por parte de los fondos especulativos.

Más allá de los reajustes recientes, las cotizaciones se están negociando en un escalón más elevado que a principios de año: 11% más para soja y 5,3% más para el maíz. Entre los sucesivos conflictos geopolíticos, su impacto en energía, insumos claves y las expectativas de oferta, más el creciente impulso a la industria de biocombustibles, resultaron en un mix de factores alcistas en la plaza norteamericana. 

Sin embargo, ya adentrados en agosto, ventana crítica para la definición de rindes de soja y maíz en Estados Unidos, el pronóstico climático juega un papel clave más que en cualquier otra época del año. Más del 50% de la soja y el maíz se encuentran atravesando condiciones de sequía actualmente, el segundo registro más alto en los últimos quince años para esta época. En su último informe, el USDA ajustó a la baja en dos puntos la superficie de maíz en condiciones buenas a excelentes (61%, 12 p.p. menos que el año pasado) y mantuvo la calificación para la soja (63%, 6 p.p. menos que el año anterior).

Las lluvias recientes moderaron las alertas en Chicago, aunque eso no se haya visto reflejado en los informes de condiciones de cultivos. Hacia delante, el pronóstico marca precipitaciones apenas por encima de lo normal para la región del Medio Oeste estadounidense. En un escenario donde los milímetros son tan esperados por el mercado y donde los fondos aún mantienen una cartera profundamente comprada tanto en soja como maíz, la confirmación de lluvias funciona como luz verde para continuar con el desarme de posiciones en futuros, presionando sobre las cotizaciones. A la inversa, en un contexto donde no sobra humedad, la eventual ausencia de los milímetros direccionaría los precios en el sentido contrario. Dado el punto de partida inicial, el mercado de granos promete creciente volatilidad para todo el mes de agosto.

Compartí esta noticia !

Agro en modo récord: las exportaciones superan los 50 millones de toneladas

Compartí esta noticia !

La agroindustria argentina atraviesa uno de los años más dinámicos de las últimas décadas. Con una cosecha que podría superar las 165 millones de toneladas, el complejo agroexportador consolidó durante los primeros cinco meses de 2026 un desempeño histórico en materia de comercio exterior, impulsado principalmente por el trigo y el maíz, mientras la soja recupera protagonismo de la mano de mejores precios internacionales.

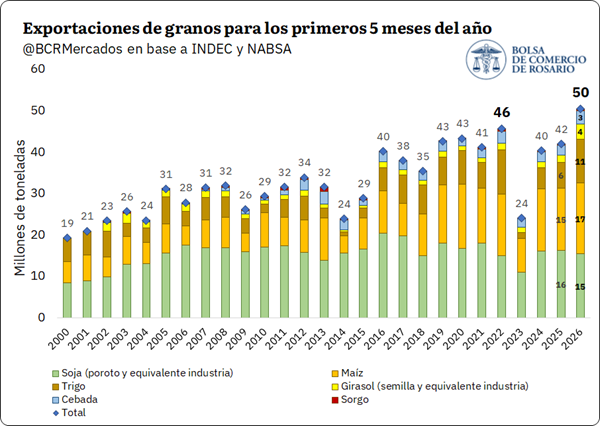
Según un informe de la Bolsa de Comercio de Rosario (BCR), entre enero y mayo se embarcaron 50,4 millones de toneladas de productos agroindustriales, el mayor volumen registrado para ese período. Del total exportado, el 68% correspondió a granos y el 32% a productos industrializados, como aceites, harinas y pellets.

El ingreso de camiones a puerto se encuentra en máximos, con el 73.5% concentrado en el Gran Rosario y explicado principalmente por las descargas de maíz y soja. Las importaciones de fertilizantes en el primer cuatrimestre fueron las más altas desde 2021.

1. Trigo y maíz apuntalan las exportaciones de granos

El 2026 es un año relevante para el agro argentino a la espera de concretar una cosecha total de granos que se estima terminará por encima de las 165 Mt, abasteciendo sobradamente el mercado interno y convirtiendo a Argentina en el origen más competitivo para un amplio abanico de productos agro. Este grado de competitividad viene siendo convalidado por la demanda externa, que absorbe granos a un ritmo extraordinario: sólo entre enero y mayo inclusive se embarcaron 50,4 millones de toneladas, el 68% como grano y el 32% como subproductos industriales -aceites, pellets y/o harinas.

Los principales protagonistas son el trigo y el maíz, con 10,6 Mt y 17,1 Mt exportadas respectivamente en los primeros cinco meses del año. Ello es, un 67% y 14% más que lo exportado para la misma altura el año pasado. El otro cultivo que está dando la nota en este 2026 es el girasol, con una absorción externa equivalente de 3,7 Mt entre semillas, aceite y harina. Además, desde abril comenzaron a intensificarse las exportaciones de soja, con 1,9 Mt exportadas de grano hasta ahora y 13,6 Mt que se procesaron para embarcar aceite y harina de soja.

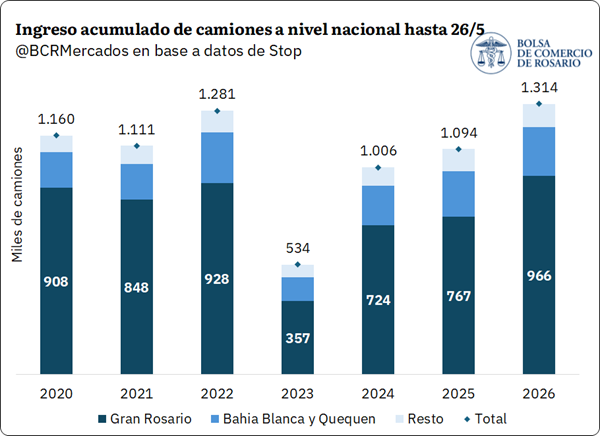
En tándem con un ritmo exportador récord, el ingreso de camiones a puerto está en máximos, con 1.313.635 unidades vehiculares ingresando a descargar en los puertos de todo el país, computando hasta el 26 de mayo del corriente año. De ese total, un 73,5% se concentran en la zona del Gran Rosario (unos 965.000 vehículos), ingresando en la región casi 200.000 camiones más que el año pasado.

En términos comerciales, la logística está jugando un rol fundamental en el mercado de granos durante este año. Entre la combinación de una cosecha récord de maíz y la relevancia de los planteos tempranos de esta campaña, sumado a la llegada de las toneladas de soja desde mediados de abril, el 65% de los 965.000 camiones que ingresaron al Gran Rosario en 2026 es explicado por las descargas conjuntas de soja y maíz en los últimos dos meses. 


2. La fijación de precios en soja aceleró un 70% en mayo

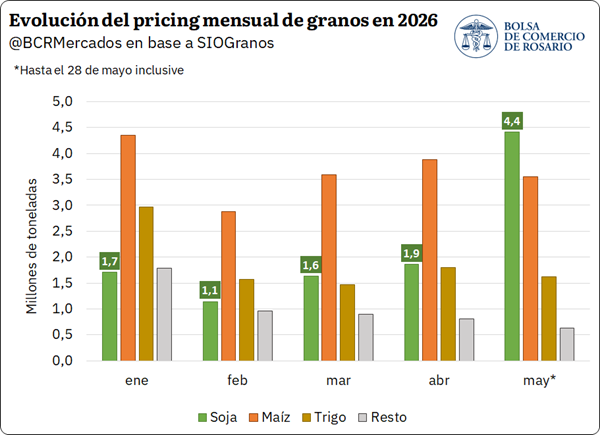
Las subas en el precio de exportación del complejo soja han venido traccionando el poder de compra del sector industrial/exportador en plena época de cosecha, lo que en parte ayudó a la recuperación de los precios en el mercado disponible. Actualmente las ofertas de compras con entregas inmediatas en el Gran Rosario rondan los AR$ 460.000/t por soja, muy cerca del FAS teórico de AR$ 470.000/t, cuando apenas comenzado el mes de abril el mercado físico se había desplomado hasta los AR$ 430.000/t. Las subas de los precios ofertados para la compra atrajeron más ventas en el mercado interno y dispararon el pricing de soja: el volumen de mercadería a la que se le puso precio en mayo creció un 70% con relación al acumulado entre enero y abril. El volumen de mayo alcanza las 4,13 Mt entre compraventa a fijar y fijaciones de precio, de las cuáles el 85% fueron por nuevos contratos, 2,3 veces el volumen del mes pasado.

Este mes el precio negociado por soja en Chicago promedió los US$ 442/t, la cotización más alta en lo que va del año y un 15% por encima del nivel de todo 2025, alcanzando máximos desde abril del 2024. Este nuevo “escalón” de precios donde se está negociando la oleaginosa vino traccionado por el impulso a biocombustibles en Estados Unidos y por el conflicto en Medio Oriente. Ambos dos llevaron las cotizaciones del aceite de soja cerca de los US$ 1.700/t en Chicago, una suba del 53% en lo que va del año. Al mismo tiempo, los fondos especulativos jugaron un rol fundamental, posicionándose en todo el complejo soja y llegando esta semana a mantener una cartera comprada por 481.000 contratos entre futuros y opciones, una variación de cartera de más del 1.000% en el año habiendo comenzado vendidos el 2026.

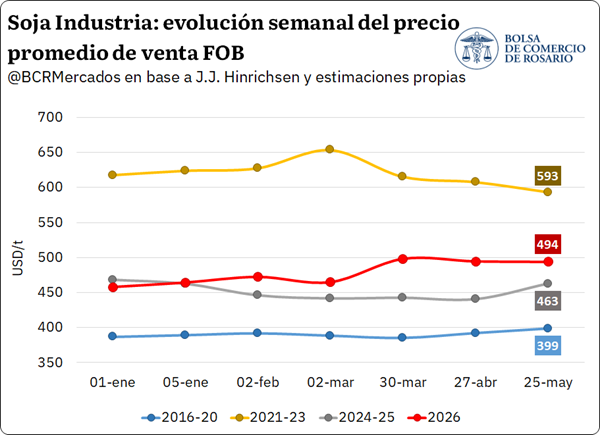
Esta dinámica del mercado internacional se traslada al mercado local vía revalorización del precio de exportación industrial. Tanto el precio del aceite como el de la harina de soja estuvieron subiendo desde que comenzó el año, alcanzando su valor más alto en plena cosecha. Actualmente el precio promedio FOB industrial ronda los US$ 494/t, un 8% más alto que a comienzos de año y el nivel de cotizaciones más altas para esta altura desde los extraordinarios valores del 2021 al 2023. 

Si bien la soja le quitó parte del protagonismo a los cereales en el mercado interno, las búsquedas de maíz por parte de la exportación siguen siendo intensas. El line up de maíz es de 1,8 Mt para los próximos quince días y la oferta de compra promedió US$ 181/t en la semana para originación inmediata o contractual, un premio de US$ 5/t respecto a las propuestas para descargas de maíz tardío. 

Sin embargo, el nivel de precios por maíz viene presionado por la dinámica en Chicago, que luego de haber alcanzado máximos de un año el 5 de mayo pasado, acumula pérdidas del 6% en una oleada continuada de ventas por parte de los fondos especulativos. En las últimas tres semanas, los fondos redujeron su posición comprada en un 30% con ventas netas por el equivalente a 12 Mt de maíz. El avance de la siembra y el clima favorable en Estados Unidos se combinaron con la caída en las cotizaciones del petróleo, disparando la salida de posiciones largas por parte de los especuladores, presionando los precios del cereal a la baja. Lo que se ha venido traduciendo en una caída del precio FOB del maíz argentino y consecuente presión sobre los precios internos, que esta semana promediaron 1% menos y 4% por debajo que a comienzos de mayo.


3. Se desinfla el precio de la urea

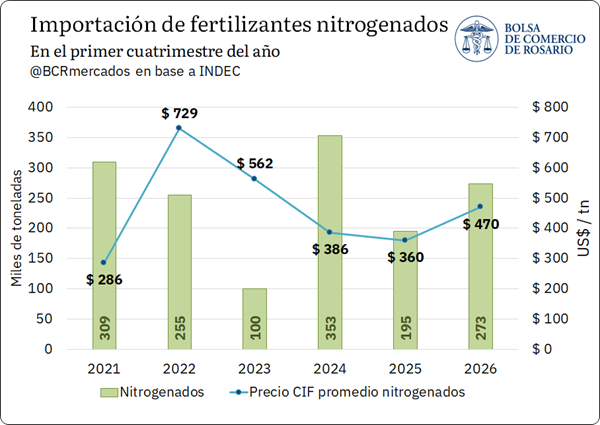
A pesar de la crisis derivada de la guerra en Medio Oriente y su consiguiente impacto en el mercado global de fertilizantes, la Argentina logró mantener un ritmo de importaciones del insumo más que aceptable en el primer cuatrimestre. En este escenario, las compras externas de fertilizantes nitrogenados -entre los que se incluye la urea- alcanzan las 273.000 tn y superan lo visto en 2022 a esta altura, cuando el mercado atravesaba la crisis de insumos por la guerra ruso-ucraniana.

Paradójicamente, este nivel de importaciones de nitrogenados es impulsado, ante todo, por guarismos superiores en el segundo bimestre, con volúmenes más altos en la serie para este periodo, y duplicando lo registrado en el primer bimestre. Para esta categoría, las importaciones en marzo y abril de 2026 fueron 63% superiores al promedio del último lustro, respectivamente. Sin embargo, para esta misma comparativa, pero hecha para el primer bimestre, la variación contra la media quinquenal arroja una caída del -30%. 

Profundizando en la coyuntura más reciente del mercado, los precios internos de la urea acumulan una segunda semana de descenso y la importación comenzó a mostrar un mayor pulso, sobre todo debido a la necesidad estacional de fosfatados. Actualmente, los precios ofrecidos para urea por proveedores locales se encuentran en torno a los US$ 830 y 840/tn. Respecto a su punto más alto alcanzado en abril, las referencias de urea importada cayeron entre US$150 y $185/tn y la producida en fábricas locales alrededor de US$100 /t. 

Otra buena noticia para el mercado de urea es que China -uno de los mayores productores de fertilizantes del mundo- volvió a habilitar sus exportaciones. Con la canilla del gigante asiático abierta, los precios internacionales deberían sentir un alivio. 

Compartí esta noticia !

Buen año para la agroindustria argentina

Compartí esta noticia !

Por Marcela Cristini y Guillermo Bermúdez / FIEL – La cosecha de la campaña 2025-26 será récord. Sobre un total estimado en 165 millones de toneladas (estimación Bolsa de Comercio de Rosario), los pronósticos siguen aún ajustándose con alzas en maíz y soja (64/68 millones y 50,1 millones de toneladas, respectivamente, según la Bolsa de Cereales de Buenos Aires y la de Rosario). En el caso del trigo, el volumen de cosecha aumentó un 47% entre las dos últimas campañas, en maíz un 36% y el volumen se mantuvo en el caso de la soja. El girasol y la cebada también hicieron un aporte importante al crecimiento del volumen.

Estos resultados se enmarcan en el permanente perfeccionamiento de la producción local que ha sumado a la tradición de siembra directa y a la fertilización, nuevas tecnologías y mejoras genéticas.

La ganadería vacuna, por su parte, está en un proceso de recomposición de stocks y aumento del peso en faena, a la vez que sus exportaciones aumentan debido a la escasez de oferta mundial y a precios internacionales sostenidos. La información del INDEC para el primer cuatrimestre del año indica que las exportaciones cárnicas alcanzaron cerca de 211.300 toneladas por un valor aproximado de 1.399,2 millones de dólares. Comparado con igual período de 2025, el desempeño muestra una mejora tanto en volumen como en valor: los embarques crecieron 7,5%, mientras que la facturación avanzó 44,5% interanual.

Los productos regionales también muestran un aumento muy importante que incluyen a los lácteos, la miel, el tabaco, cítricos, legumbres, hortalizas, porcinos y forrajes. A esto se suman buenas perspectivas en la renovación de productos en reemplazo de algunas producciones en descenso como las peras.

De la mano de esta coyuntura favorable se observa una reactivación de la compra-venta de campos, con aumento de los precios por ha.

El gobierno, que ha reconocido desde su inicio la importancia sectorial para el crecimiento del país, ha ido introduciendo mejoras de desregulación y promoción en la medida en que las etapas de su programa de estabilización económica lo fueron permitiendo. Sin duda la noticia más esperada por el agro es la continuidad en la reducción de los derechos de exportación (Gráfico 1). Recientemente las autoridades han anunciado un recorte en las llamadas “retenciones”, introduciendo como novedad un cronograma descendente para 2027 y 2028. Las correcciones para trigo y cebada operarán en el corto plazo con una alícuota que baja de 7,5% a 5,5% desde junio de 2026, favoreciendo una mayor siembra. Para el resto de los productos, el cronograma se inicia en enero de 2027. En soja se parte del 24% actual con reducciones mensuales hasta el 21% hacia diciembre de 2027 y al 15% en diciembre de 2028. En maíz y sorgo, se parte del 8,5%, con reducciones trimestrales hasta alcanzar el 7,5% a fines de 2027 y el 5,5% al cierre de 2028. El girasol, del 4,5% actual descenderá al 3% en 2028 de manera semestral. Los subproductos agroindustriales obtendrán una reducción proporcional en el mismo período.

Gráfico 1

Fuente: FIEL con base en datos Ministerio de Economía
Nota: la recaudación por derechos de exportación incluye a todos los productos alcanzados pero la participación mayoritaria corresponde a los productos agroindustriales.

Además del recorte de retenciones, el gobierno ha puesto en marcha incentivos para la inversión a través de Régimen de Incentivos para las Medianas Inversiones (RIMI) que incluyen amortización acelerada de inversiones, devolución de saldos tributarios a favor en IVA y, específicamente en el caso de este sector, se incluye un tratamiento preferencial para los sistemas de riego que permite amortizar el 100% de la inversión en el Impuesto a las Ganancias en una sola cuota anual y no exige un monto mínimo de inversión.

Este reconocimiento al sector llega en un momento importante en el que aparecen oportunidades en los mercados internacionales que mejoran la rentabilidad sectorial, y también se observan algunos alivios en la evolución del precio y disponibilidad de fertilizantes, afectados por el conflicto entre Irán y los Estados Unidos/Israel. Por su parte, el sector agroindustrial ha acompañado el crecimiento de la producción ampliando su capacidad de procesamiento, pero enfrenta dificultades objetivas en los temas de logística como la licitación con resultado aún pendiente de la hidrovía, el estado de los caminos rurales y los conflictos gremiales entre los aspectos más importantes.

Sumando a este panorama positivo, los compromisos de los acuerdos preferenciales de comercio firmados recientemente por nuestro país también dan muestra de la vocación exportadora de nuestros productores. Así, en el marco del acuerdo del Mercosur con la Unión Europea, los productores argentinos de miel y huevos fueron los primeros en cubrir la cuota disponible (Uruguay lo hizo con el arroz). En esta primera etapa, las cuotas para productos agropecuarios se están cubriendo por orden de llegada (luego se espera que los países del Mercosur coordinen el reparto, lo que podría llevar algún tiempo de negociación interna). Las autoridades acompañaron adecuadamente esta respuesta a través de la rápida organización de los requisitos sanitarios exigidos, a través de la Secretaría de Agricultura. Una respuesta similar se dio a la ampliación de la cuota de carne vacuna acordada con los Estados Unidos que fue rápidamente cubierta.

En el caso del acuerdo con la UE cabe señalar que las cuotas asignadas al Mercosur corresponden a productos agroindustriales en los que la Unión Europea ha mantenido tradicionalmente una política de protección comercial con muy pocas ventanas abiertas al comercio y compitiendo en terceros mercados con el propio Mercosur. De modo que el cambio, si bien limitado por el tamaño de las cuotas y la aplicación de eventuales salvaguardias, marca un punto de inflexión que permitiría pensar en nuevas inversiones y cadenas de valor bi-regionales. Así, no es tan importante el volumen en sí mismo de cada cuota sino la posibilidad de dar un giro en una relación histórica que no ha aprovechado las fortalezas de cada región. Además, la variedad de productos incluidos permitirá complementar la producción europea y la del Mercosur favoreciendo a los consumidores (carne vacuna y aviar, huevos, carne porcina -en consulta por temas sanitarios-, miel, arroz, azúcar, maíz, sorgo, etanol y productos lácteos).

Por último, la contribución de la agroindustria local al crecimiento y provisión de divisas tiene aún espacio para crecer. Los analistas sectoriales extienden el crecimiento de la producción hasta 177/180 millones de toneladas en el curso de la próxima década manteniendo el patrón actual, centrado en el maíz, la soja y el girasol. A la vez, la recuperación del stock ganadero vacuno tiene un potencial en torno de los 10 millones de cabezas adicionales (que se perdieron desde 2007) a partir de los casi 51 millones actuales.

El mundo nos brinda nuevas oportunidades para este sector tradicional de nuestro país, y la novedad local es que estamos en camino para aprovecharlas.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin