Fideicomisos Financieros

La UIF eximió a los Fondos de Asistencia Laboral de los controles antilavado

Compartí esta noticia !

La Unidad de Información Financiera (UIF) eximió a los aportes a los Fondos de Asistencia Laboral (FAL) de la totalidad de las medidas y controles antilavado y actualizó la clasificación de los sujetos obligados.

Lo hizo a través de la Resolución 109/2026 que publicó este viernes en el Boletín Oficial. Los FAL fueron creados por la Ley de Modernización Laboral para coadyuvar al cumplimiento de las obligaciones laborales e indemnizatorias de los empleadores del sector privado.

El Decreto 408/2026 estableció que pueden instrumentarse mediante Fideicomisos Financieros o Fondos Comunes de Inversión Abiertos bajo la supervisión de la CNV.

Fondos para indemnizaciones: cómo está ideado el FAL, el esquema que dispuso el Gobierno para los despidos La CNV solicitó a la UIF una regulación diferenciada señalando las características particulares de estos vehículos que los distinguen de los fondos de inversión de propósito general.

La Resolución 109 incorpora la exención para los FAL, sustentada en la evaluación de “múltiples elementos mitigantes del riesgo”: “la existencia de una finalidad legal específica; la identificación individualizada del empleador aportante mediante CUIT y del vehículo mediante el ID FAL; la canalización mayoritaria de aportes a través de ARCA; la trazabilidad integral de los recursos; la limitación de los activos elegibles para inversión; la restricción geográfica al mercado local; la supervisión de la CNV; y la imposibilidad de rescate de los fondos por parte de los aportantes salvo los supuestos del artículo 72 de la Ley 27.802”.

La exención alcanza tanto a los aportes obligatorios como a las contribuciones voluntarias, donaciones y legados. El segundo cambio de la norma actualiza las referencias normativas de la Resolución UIF 78/2023 y tiene carácter estrictamente técnico.

Los sujetos alcanzados por la Resolución 78/2023 son los Agentes de Negociación, los Agentes de Liquidación y Compensación, las personas jurídicas que actúen en la colocación de cuotapartes de FCI u otros productos de inversión colectiva, los Agentes Asesores Globales de Inversión, los fiduciarios financieros con oferta pública, y las Plataformas de Financiamiento Colectivo.

Compartí esta noticia !

La CNV avanza con la reglamentación de los Fondos de Asistencia Laboral

Compartí esta noticia !

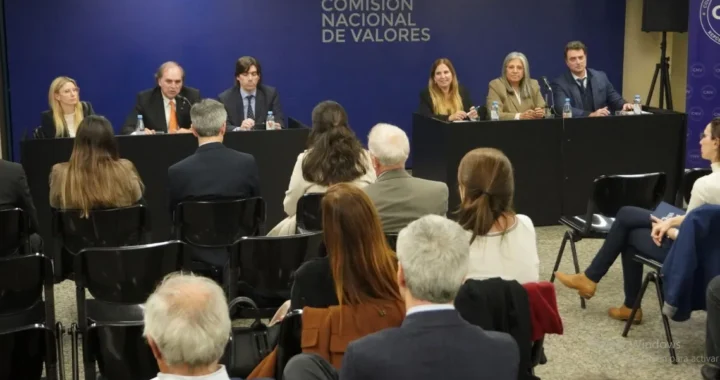
Tercera reunión con los principales estudios jurídicos del país para analizar la reglamentación de los Fondos de Asistencia Laboral (FAL).

La Comisión Nacional de Valores (CNV) realizó la tercera reunión con los principales estudios jurídicos del país y actores del mercado de capitales con el objetivo de presentar la reglamentación de los FAL, puesta en consulta pública a través de la RG N° 1161.

El encuentro estuvo encabezado por el presidente del organismo, Roberto E. Silva, junto a la vicepresidente, Sonia Salvatierra, y los directores vocales, Laura Herbón y Manuel Calderón, y participaron representantes de los principales estudios jurídicos del país.

Durante la jornada expuso los lineamientos de la RG N° 1161, que establece el marco regulatorio para la constitución y funcionamiento de los FAL, como un nuevo mecanismo destinado a atender las obligaciones derivadas de la extinción de la relación laboral, mediante patrimonios de afectación específica integrados por las contribuciones de los empleadores.

El Dr. Silva, destacó que “volvemos a encontrarnos para compartir con ustedes la reglamentación que estuvimos trabajando desde CNV para los FAL, que ya se encuentra en consulta pública a través de la RG N° 1161”, y agregó que “queremos contarles qué hicimos, explicarles los principales puntos de la propuesta y, sobre todo, escuchar sus aportes. Para nosotros es muy importante que quienes trabajan en el armado de estos productos puedan participar de este proceso y, de esta manera, tener la mejor norma posible”.

En la reunión se desarrollaron temas como la instrumentación de los FAL a través de FFs con oferta pública o FCIs abiertos, ambos bajo la supervisión de la CNV. En ese marco, la propuesta crea el Régimen de PIC FAL (que engloba a ambos), conformado por nuevos vehículos cuyos recursos deberán provenir exclusivamente de las contribuciones efectuadas en los términos del régimen.

Además, estuvieron presentes los gerentes de Fideicomisos Financieros, Silvina Dimateo, y de Fondos Comunes de Inversión, Carlos Terribile, con sus respectivos equipos profesionales.

También asistieron representantes de la Cámara Argentina de Fondos Comunes de Inversión (CAFCI), la Cámara Argentina de Fideicomisos y Fondos de Inversión Directa (CAFIDAP), la Asociación de Bancos Argentina (ADEBA), la Cámara de Sociedades y el Consejo Profesional Ciencias Económicas de CABA.

La iniciativa busca profundizar el diálogo con los regulados en el marco de la consulta pública abierta para la RG N° 1161, la cual establece el marco normativo de los FAL en cumplimiento de la Ley N° 27.802, el Decreto N° 408/2026 y la Resolución del Ministerio de Economía N° 1276/2026.

Compartí esta noticia !

La CNV abre la discusión sobre los fondos que administrarán el nuevo sistema de asistencia laboral

Compartí esta noticia !

La Comisión Nacional de Valores (CNV) puso en marcha el proceso de elaboración participativa para reglamentar los Productos de Inversión Colectiva de Fondos de Asistencia Laboral (PIC FAL), una de las piezas centrales del nuevo esquema creado por la Ley de Modernización Laboral. La iniciativa busca establecer cómo se constituirán, administrarán e invertirán los recursos destinados a afrontar obligaciones derivadas de la extinción de las relaciones laborales.

La Resolución General 1161/2026, publicada este jueves en el Boletín Oficial, no constituye todavía la regulación definitiva, sino que abre una instancia formal para que empresas, entidades financieras, profesionales, trabajadores y ciudadanos puedan presentar opiniones y propuestas sobre el proyecto. La CNV fijó un plazo de 15 días hábiles para realizar las presentaciones a través de su sitio web.

El mecanismo elegido tiene una relevancia particular porque permite discutir antes de su aprobación definitiva la arquitectura financiera de un régimen que trasladará recursos de los empleadores hacia vehículos de inversión específicamente afectados al cumplimiento de obligaciones laborales. La CNV plantea así una instancia de participación que busca aportar seguridad jurídica, transparencia y eficiencia a la implementación de los PIC FAL.

El proyecto contempla que los fondos puedan estructurarse mediante Fondos Comunes de Inversión Abiertos de Asistencia Laboral (FCIA FAL) o Fideicomisos Financieros de Asistencia Laboral (FF FAL). En ambos casos, los recursos deberán provenir exclusivamente de las contribuciones efectuadas por los empleadores en los términos establecidos por la Ley de Modernización Laboral.

Uno de los puntos centrales de la propuesta es la creación de la Cuenta Individual del Empleador, que funcionará como un patrimonio separado, de afectación específica, independiente, inenajenable e inembargable. La cuenta estará vinculada a un ID FAL, un identificador único que permitirá relacionar al empleador con el vehículo elegido o, eventualmente, asignado de oficio, y asegurar la trazabilidad de los aportes.

El esquema busca resolver uno de los desafíos operativos más sensibles del nuevo sistema: que los aportes puedan ser individualizados por empleador sin transformar al fondo colectivo en una suma de patrimonios separados por trabajador. Para ello, la propuesta establece que la cuenta individual estará compuesta por el PIC FAL elegido y una cuenta comitente donde se registrarán las participaciones correspondientes al empleador.

La reglamentación también prevé una salida para aquellos empleadores que no informen un ID FAL válido. En esos casos, la CNV podrá asignarles de oficio un vehículo elegible, a partir de la información suministrada por la ARCA. La entidad habilitada que reciba esa asignación deberá informar el ID FAL y avanzar con la apertura de la cuenta correspondiente.

Otro aspecto relevante es que los empleadores conservarán la posibilidad de portar sus inversiones hacia otro PIC FAL, incluso cuando el nuevo vehículo sea administrado por una entidad habilitada diferente. El proyecto establece que el traspaso deberá concretarse, como máximo, dentro de los diez días hábiles desde la solicitud, sujeto a la inexistencia de obligaciones pendientes de pago. Cuando el cambio sea entre entidades habilitadas diferentes, la regla general establece una periodicidad mínima de seis meses, aunque se contemplan excepciones para las asignaciones de oficio.

Desde el punto de vista financiero, la CNV propone un régimen de inversión acotado. Los PIC FAL sólo podrán canalizar los recursos hacia títulos de deuda del Estado Nacional, instrumentos de deuda de provincias y de la Ciudad Autónoma de Buenos Aires, depósitos en entidades financieras autorizadas por el BCRA y obligaciones negociables emitidas en Argentina por empresas privadas. La política de liquidez deberá ser definida por cada vehículo en función de su estrategia y de la composición de su cartera.

La propuesta incorpora además límites destinados a reducir potenciales conflictos de interés. Cuando un PIC FAL esté constituido para uno o varios empleadores determinados, no podrá adquirir instrumentos emitidos por esos mismos empleadores o destinados a financiarlos, salvo que se cumplan simultáneamente determinadas condiciones: que la participación del empleador en el patrimonio del vehículo no supere el 5% y que la inversión vinculada a ese empleador tampoco exceda el 5% del patrimonio neto del PIC FAL.

La CNV también busca evitar que los costos de administración erosionen el objetivo económico del sistema. El proyecto establece que el límite anual de 1% previsto para honorarios, comisiones, gastos y demás contraprestaciones tendrá carácter global e integral. Esto significa que deberá abarcar las remuneraciones de todos los actores necesarios para estructurar y operar los vehículos, incluyendo entidades habilitadas, sociedades depositarias, agentes y asesores, entre otros.

Quedan fuera de ese límite las comisiones y gastos transaccionales directamente vinculados con las operaciones de inversión y las tasas de fiscalización y control de la propia CNV. La intención regulatoria es que el tope opere sobre el costo ordinario de administración y no sobre los gastos directamente asociados a la ejecución de las inversiones.

En materia de funcionamiento, el proyecto establece que los recursos acumulados en las cuentas individuales no podrán ser rescatados libremente. Su utilización estará vinculada al pago de las obligaciones previstas por la Ley de Modernización Laboral ante los distintos supuestos de extinción de la relación laboral, con las excepciones contempladas expresamente por la normativa.

Para los trabajadores, el punto decisivo estará en el mecanismo de verificación y pago. Los reglamentos de gestión de los fondos o los contratos de fideicomiso deberán definir cómo se determinarán y abonarán las sumas correspondientes frente a una desvinculación laboral. La propuesta incluso establece una excepción específica al procedimiento general de entrega de fondos a clientes para permitir que la entidad habilitada efectúe directamente el pago al trabajador en los supuestos contemplados por la ley.

La CNV propone, además, un régimen de autorización automática de oferta pública para los PIC FAL. Esto apunta a acelerar la puesta en funcionamiento de los vehículos, aunque la propia documentación deberá dejar expresamente establecido que esa autorización automática no implica que el organismo haya emitido juicio ni realizado un control sobre la veracidad de los documentos. Esa responsabilidad recaerá sobre las entidades habilitadas y los demás responsables previstos por la Ley de Mercado de Capitales.

El proyecto también fija requisitos de escala para las entidades que quieran administrar estos vehículos. Los fiduciarios financieros deberán contar, como regla general, con al menos diez fideicomisos financieros con oferta pública y un monto en circulación equivalente a 50 millones de UVA, mientras que las sociedades gerentes deberán administrar al menos diez fondos comunes de inversión y alcanzar un patrimonio mínimo equivalente a 50 millones de UVA. Para las entidades financieras se contemplan excepciones en el caso de los fiduciarios.

En el caso de los fideicomisos financieros FAL, la propuesta flexibiliza algunos requerimientos tradicionales del mercado de capitales para adaptarlos a la naturaleza del nuevo régimen: no se exigirá un monto máximo de emisión previamente determinado, ni la confección y publicación de un prospecto o suplemento de prospecto. Tampoco se requerirá colocación primaria mediante los mecanismos tradicionales ni listado o negociación de los certificados en un mercado autorizado.

El proyecto establece asimismo obligaciones de información para los fideicomisos, que deberán publicar datos estructurados, estados contables anuales, contratos de fideicomiso e informes mensuales de valuación de los activos. Estos últimos deberán difundirse a través de la Autopista de la Información Financiera de la CNV dentro de los 20 días hábiles posteriores al cierre de cada mes.

La instancia abierta por la CNV puede convertirse así en un punto relevante para definir cómo funcionará en la práctica uno de los componentes financieros de la reforma laboral. La discusión ya no pasa únicamente por la creación legal del Fondo de Asistencia Laboral, sino por cuestiones concretas que determinarán su funcionamiento cotidiano: quién administrará los recursos, dónde se invertirán, cuánto costará administrarlos, cómo se identificará cada aporte, qué ocurrirá cuando una empresa no elija un vehículo y cómo se garantizará que los fondos estén disponibles cuando aparezca la obligación laboral.

Las opiniones y propuestas deberán presentarse dentro de los 15 días hábiles previstos por la Resolución General 1161/2026. La documentación incorporada al procedimiento incluye un formulario específico para que particulares y representantes de personas jurídicas puedan presentar sus observaciones y propuestas, junto con la documentación respaldatoria correspondiente.

El paso siguiente será que la CNV evalúe los aportes recibidos antes de avanzar con la versión definitiva de la normativa. En términos de política pública, la oportunidad es significativa: el debate regulatorio permitirá ajustar antes de la implementación efectiva los mecanismos que deberán convertir las contribuciones empresarias en un fondo con capacidad financiera para responder frente al cese laboral, procurando al mismo tiempo preservar trazabilidad, liquidez, diversificación y costos controlados.

Anexo 1 Resolución General 1161/2026 CNV by CristianMilciades

Anexo 2 Resolución General 1161/2026 CNV by CristianMilciades

Compartí esta noticia !

La revolución silenciosa del mercado: cómo la tokenización de activos redefine las finanzas argentinas

Compartí esta noticia !

Un informe elaborado por la Bolsa de Comercio de Rosario (BCR) sostiene que la tokenización representa una de las convergencias más disruptivas de las últimas décadas entre el sistema financiero tradicional y las tecnologías de registro distribuido. El concepto es simple en su definición, pero profundo en sus implicancias: convertir derechos económicos sobre activos reales —como inmuebles, commodities, infraestructura o deuda corporativa— en tokens digitales negociables sobre redes blockchain.

La tokenización de activos reales en Argentina representa la convergencia más disruptiva en las últimas décadas entre el mercado de capitales y la tecnología.

Convertir derechos económicos sobre activos tangibles —inmuebles, commodities, infraestructura, deuda corporativa— en tokens digitales emitidos sobre redes blockchain, logra fraccionar inversiones que históricamente estuvieron reservadas a grandes patrimonios, reducir drásticamente los costos y tiempos de transacción, y dotar de liquidez a mercados estructuralmente ilíquidos. 

La trazabilidad inherente a la tecnología de registro distribuido garantiza la identificación del beneficiario final en tiempo real, fortaleciendo los estándares de transparencia. A ello se le suma la garantía para el inversor del acceso al arbitraje como mecanismo de resolución de conflictos, lo cual constituye una garantía de celeridad, especialización y ejecutoriedad que dotan del dinamismo necesario para esta modalidad de financiamiento.

La tokenización no es una moda tecnológica: es una reingeniería profunda de la infraestructura financiera global que democratiza el acceso al capital, amplía el universo de inversores y activos, y posiciona a quienes adopten este paradigma —emisores, mercados y reguladores—de las nuevas finanzas.

Comienzos

Hasta mediados de 2025, el mercado de capitales argentino carecía de un marco regulatorio específico para la representación digital de valores negociables mediante tecnologías de registro distribuido (TRD). Por este motivo, la práctica de tokenización de activos inmobiliarios y financieros quedaba sujeta a una incertidumbre jurídica tanto para emisores como para inversores, limitando el potencial transformador de esta tecnología dentro de los canales regulados.

El punto de inflexión se produjo con la sanción de la Ley N° 27.739 en 2024, que otorgó a la CNV facultades de supervisión, regulación y sanción sobre los Proveedores de Servicios de Activos Virtuales (PSAV), consolidando la arquitectura institucional necesaria para avanzar en la integración entre el mercado tradicional de capitales y el ecosistema de activos digitales.

Sobre esa base, la CNV inició un proceso normativo escalonado que se desarrolló en cuatro etapas:

Etapa I — RG N° 1069/2025 (13/06/2025): incorporación del Título XXII al régimen de Normas N.T. 2013, habilitando la tokenización de valores representativos de deuda y certificados de participación de fideicomisos financieros con oferta pública, y cuotapartes de FCI cerrados, respaldados por activos del mundo real.

Etapa II — RG N° 1081/2025 (20/08/2025): ampliación del universo tokenizable a acciones, obligaciones negociables y CEDEARs; designación de los PSAV inscriptos en todas las categorías del registro CNV como depositarios elegibles.

Etapa III — RG N° 1087/2025 (22/10/2025): habilitación de tokenizaciones bajo regímenes de oferta pública automática de mediano impacto, emisores y emisiones frecuentes de fideicomisos financieros. Extensión del Sandbox Regulatorio hasta el 21/08/2026.

Etapa IV — RG N° 1137/2026 (30/04/2026): apertura de proceso de Elaboración Participativa de Normas donde se propone la posibilidad de tokenizar aquellos valores negociables que encuadren bajo los distintos Regímenes de Autorización Automática, con excepción de Fondos Comunes de Inversión Abierta. Esta norma tiene como objetivo ubicar a Argentina como hub regional de finanzas digitales.

¿Cómo se tokeniza un activo?

1-    Arquitectura Regulatoria de la Tokenización

En primer lugar, debemos saber que el régimen de tokenización establecido por la CNV descansa sobre cuatro pilares jurídico-técnicos:

a)    Tecnología de Registro Distribuido (TRD): la representación digital del valor negociable debe garantizar la inmutabilidad del registro, la trazabilidad de las transacciones, la nominatividad del instrumento y la identificación indubitable del emisor. La blockchain —como especie del género TRD— es la tecnología de elección en los casos concretos bajo análisis.

b)    PSAV como operadores habilitados: únicamente los Proveedores de Servicios de Activos Virtuales inscriptos en el Registro CNV en todas las categorías pueden actuar como depositarios de los valores representados digitalmente y como responsables de su comercialización en plataformas digitales.

c)    Agente Depositario Central de Valores Negociables (ADCVN): los valores tokenizados deben depositarse en un ADCVN habilitado. Los titulares registrales pueden ser PSAV, Agentes de Custodia o ALyC actuando por cuenta de los inversores, asegurando la integridad del sistema de anotaciones en cuenta.


d)    Entidad especializada en TRD: responsable de generar la representación digital bajo estándares de seguridad, inmutabilidad, fungibilidad y trazabilidad, operando como eslabón técnico entre el emisor y el mercado.

2-    El Proceso Paso a Paso

Si se analiza el caso concreto de la tokenización inmobiliaria, ésta no implica la digitalización directa del bien registral, sino la representación digital de los derechos económicos emergentes de un vehículo jurídico que tiene al inmueble como activo subyacente. El proceso opera de la siguiente manera:

a)    Constitución del vehículo jurídico: el activo inmobiliario se transfiere a un fideicomiso financiero (en el caso de oferta pública) o a un fideicomiso privado inmobiliario (en el caso de mercado privado). El fiduciario administra el patrimonio de afectación, separándolo del patrimonio del fiduciante y del propio fiduciario.

b)    Emisión de valores negociables o derechos económicos: el fideicomiso emite Certificados de Participación (CP) o Valores Representativos de Deuda (VRD) que representan derechos proporcionales sobre los flujos de fondos generados por el activo (rentas de alquiler, plusvalía por venta, etc.)

c)    Tokenización del instrumento: una entidad especializada en TRD —articulada con el PSAV habilitado por CNV— genera un smart contract en la blockchain elegida (, emitiendo tokens que representan cada unidad del CP o del derecho económico. Cada token es único, fungible dentro de su clase y trazable desde su origen.

d)    Plataforma de distribución: el inversor accede a través de una plataforma digital (web o mobile) con validación de identidad por DNI y biometría. Selecciona la unidad o fracción a adquirir, firma electrónicamente el contrato y acredita el pago. El token se acredita en su wallet digital en minutos.

e)    Operatoria secundaria: para fideicomisos con oferta pública CNV, los CPs tokenizados pueden negociarse en mercados secundarios autorizados a través de ALyC habilitados, generando liquidez adicional. El fondo de liquidez del emisor complementa este mecanismo.

f)    Identificación del beneficiario final: la tecnología blockchain garantiza la trazabilidad integral desde la emisión hasta el beneficiario final, cumplimentando las exigencias de la Unidad de Información Financiera (UIF) en materia de prevención del lavado de activos.

3-    Garantía Jurídica del Inversor: El Arbitraje.

Una de las ventajas competitivas del mercado de capitales argentino en materia de resolución de conflictos es la obligatoriedad del arbitraje para los fideicomisos financieros con oferta pública, consagrada en el artículo 46 de la Ley N° 26.831 (Ley de Mercado de Capitales). Esta norma establece que las entidades que participen en la oferta pública de valores negociables deben someterse a la jurisdicción arbitral, constituyendo una garantía estructural para el inversor.

El arbitraje ofrece ventajas decisivas frente a la jurisdicción ordinaria, especialmente relevantes en un universo de inversores masificado y fraccionado como el que genera la tokenización:

a)    Especialización técnica: los árbitros son expertos en Derecho del Mercado de Capitales, Derecho Financiero y análisis de instrumentos complejos, lo que garantiza decisiones técnicamente fundadas y precisas.

b)    Celeridad procesal: los procedimientos arbitrales se resuelven en plazos sustancialmente menores a los de la justicia ordinaria —típicamente entre 6 y 18 meses—, sin los retrasos estructurales del sistema judicial.

c)    Confidencialidad y ejecutoriedad: los laudos arbitrales son confidenciales y tienen eficacia equivalente a las sentencias judiciales, siendo ejecutables por la vía judicial ordinaria en caso de incumplimiento.

d)    Voluntad de las partes: el arbitraje preserva la autonomía de la voluntad, permitiendo a las partes diseñar el procedimiento, elegir el derecho aplicable y determinar el número de árbitros.

Para los fideicomisos privados la tendencia internacional y local apunta también a la jurisdicción privada como mecanismo preferido, dado que la especificidad técnica de los conflictos emergentes de contratos de compraventa tokenizados excede la competencia habitual de los tribunales ordinarios.

En el ámbito local, el Tribunal de Arbitraje de la Bolsa de Comercio de Rosario (TRIAR) – www.bcr.com.ar/es/servicios/tribunal-de-arbitraje – constituye un referente regional de primer orden, con árbitros especializados, reglamento propio y reconocida trayectoria en la resolución ágil de controversias comerciales y financieras. 

Impacto real

1)    Para el Inversor:

•    Democratización del acceso: tickets mínimos eliminan las barreras de entrada históricas del real estate, habilitando a inversores de clase media a participar en activos de alta calidad.

•    Liquidez potenciada: la negociabilidad en mercado secundario (BYMA) y el fondo de liquidez del fideicomiso ofrecen salidas que el ladrillo tradicional no contempla.

•    Trazabilidad y transparencia: el inversor puede verificar en tiempo real el estado de su posición, la trazabilidad de sus tokens y el desempeño del activo subyacente.

•    Renta en dólares: en el caso Espacio Añelo, la renta se cobra en moneda dura a partir del día 30, constituyendo un vehículo de dolarización de ahorro dentro de un entorno regulado.

2)    Para el Mercado de capitales en general

•    Ampliación del universo de activos: la RG N° 1087/2025 habilita la tokenización de acciones, ONs, CEDEARs y cuotapartes de FCI cerrados, abriendo el mecanismo a toda la cadena de valor del mercado de capitales.

•    Posicionamiento regional: Argentina avanza como referente latinoamericano en finanzas digitales, atrayendo inversión extranjera interesada en acceder a activos reales argentinos a través de instrumentos digitales regulados.

•    Extensión a otros sectores: el modelo es replicable a activos agropecuarios (certificados de depósito de granos tokenizados), mineros, de infraestructura energética y de deuda corporativa, configurando un ecosistema en expansión.

3)    Para el Mercado Inmobiliario

•    Financiamiento alternativo: la tokenización habilita a desarrolladores a captar capital de un universo ampliado de inversores, reduciendo la dependencia del crédito bancario y del financiamiento tradicional.

•    Revitalización urbana: la tokenización puede ser un catalizador de inversión en zonas urbanas con potencial subutilizado, como el microcentro rosarino.

•    Nuevos modelos de negocio: la gestión integral (construcción + administración + tokenización) emerge como modelo de negocio diferenciado y replicable a escala.

La tokenización de activos reales en Argentina ha superado la fase experimental para consolidarse como una innovación financiera y jurídica de impacto sistémico. Los casos ya activos y los que se están gestando, evidencian que los marcos regulatorio, tecnológico, jurídicos y de negocio están maduros para escalar esta práctica, con beneficios concretos para los inversores, emisores potenciando nuestro mercado de capitales de aquí en más. Ya no es posible hablar de tokenización como moda tecnológica, sino de una innovación tecnológica que está revolucionando de manera profunda el modo de mirar la infraestructura financiera global.

Compartí esta noticia !

Deuda corporativa en máximos: empresas argentinas aceleran emisiones y el mercado vive su mejor inicio de año desde 2015

Compartí esta noticia !

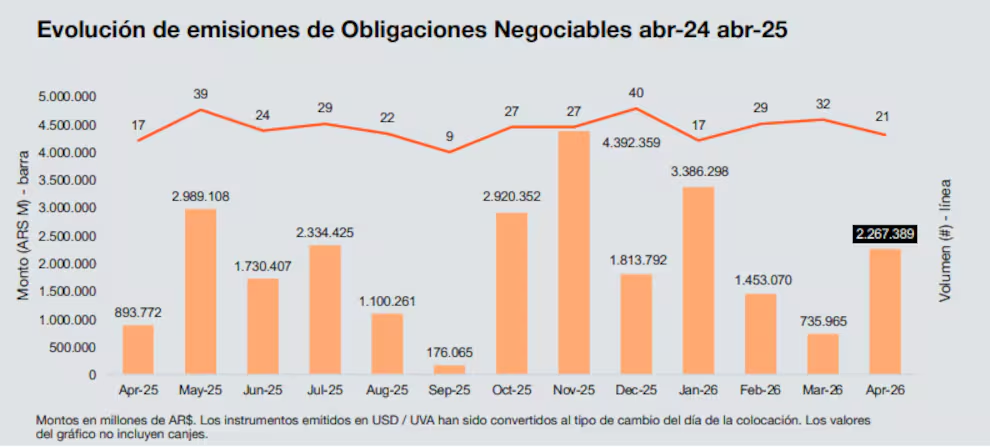
El mercado de capitales argentino atraviesa uno de sus momentos más activos de la última década y empieza a mostrar señales concretas de reapertura financiera para el sector privado. Entre enero y abril de 2026, las emisiones de obligaciones negociables y fideicomisos financieros de las empresas superaron los US$ 6.200 millones medidos al dólar contado con liquidación, configurando el mejor primer cuatrimestre desde 2015 y consolidando un cambio de clima que el sistema financiero venía esperando desde hace años.

El dato surge de un informe elaborado por el equipo de Deals de PwC Argentina y refleja no sólo una recuperación del financiamiento corporativo, sino también una transformación en las expectativas de empresas e inversores frente a la estabilidad macroeconómica, la baja del riesgo país y la desaceleración de tasas.

El volumen operado expone además un fenómeno político y económico más profundo: el regreso gradual del crédito privado de mediano plazo en una economía que durante años funcionó prácticamente sin financiamiento genuino y con mercados cerrados para la mayoría de las compañías.

Durante el primer cuatrimestre se concretaron 142 emisiones, el segundo registro más alto de la última década. El principal motor fueron las obligaciones negociables, que totalizaron US$ 5.586 millones distribuidos en 100 operaciones, también un récord histórico para este período del año.

El mercado mostró además una clara preferencia por deuda denominada en dólar hard, que explicó cerca del 90% de las colocaciones dentro del Régimen General. El dato revela que, pese a la desaceleración inflacionaria y cierta estabilidad cambiaria, las empresas todavía privilegian financiamiento atado a moneda dura para aprovechar tasas internacionales más competitivas y captar demanda externa.

La novedad más relevante fue el retorno de las emisiones internacionales. Entre enero y abril, compañías argentinas colocaron US$ 3.069 millones en el exterior mediante ocho operaciones, el mejor desempeño de los últimos tres años. En la City interpretan ese movimiento como una consecuencia directa de la caída del riesgo país tras las elecciones legislativas de octubre de 2025, donde el oficialismo logró consolidar poder parlamentario y reforzar expectativas de continuidad del programa económico.

Desde entonces, el mercado internacional comenzó lentamente a reabrirse para firmas argentinas que durante años habían quedado prácticamente excluidas del crédito global. Según PwC, desde octubre hasta fines de abril se registraron 18 emisiones internacionales por US$ 7.250 millones.

El cambio también empezó a verse en la composición de los instrumentos financieros demandados. Las ON dólar linked y ajustadas por UVA representaron apenas el 2% del total emitido, el nivel más bajo desde 2020. La lectura del mercado es clara: cayó la necesidad urgente de cobertura cambiaria e inflacionaria que dominó las estrategias financieras durante los años de alta volatilidad macroeconómica.

La baja de tasas se convirtió en otro factor decisivo. La tasa promedio de colocación de obligaciones negociables en pesos cayó de 37,6% nominal anual en enero a 26,3% en abril. La compresión supera los 1.100 puntos básicos en apenas un trimestre y marca las tasas corporativas más bajas desde el inicio de la gestión de Javier Milei.

Ese descenso comienza a modificar comportamientos empresariales que estaban prácticamente paralizados desde hacía años. Empresas que postergaban inversiones o dependían exclusivamente de capital propio vuelven ahora a evaluar financiamiento vía mercado de capitales.

Incluso en el segmento PYME avalado empezaron a observarse colocaciones con márgenes negativos, una anomalía poco frecuente en la Argentina reciente y que refleja el fuerte apetito inversor por instrumentos corporativos de riesgo moderado.

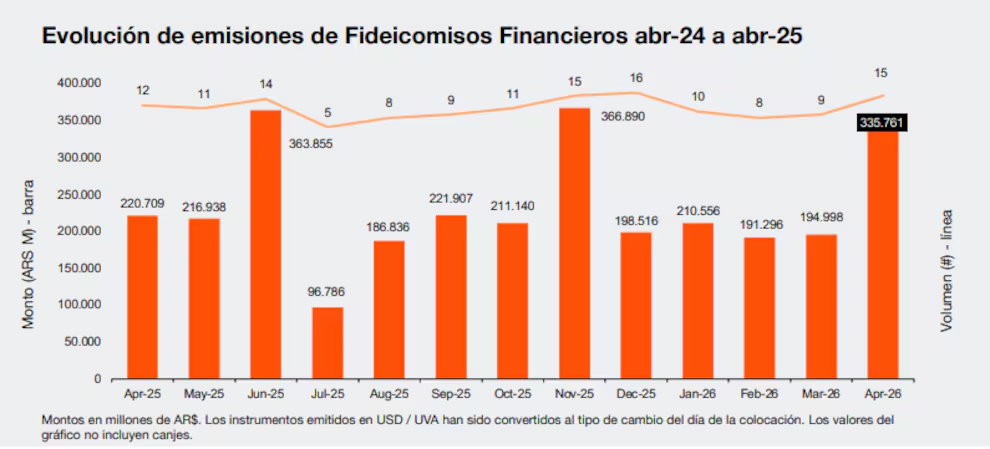
Los fideicomisos financieros también consolidaron su recuperación. En el primer cuatrimestre alcanzaron US$ 630 millones mediante 42 emisiones, con crecimiento tanto en monto como en cantidad de operaciones. Estos instrumentos volvieron a ganar atractivo porque ofrecen respaldo sobre activos específicos y permiten aislar riesgos en un contexto donde todavía persisten niveles elevados de mora en algunos sectores de la economía real.

Dentro de ese segmento, Mercado Libre tuvo un rol dominante. La compañía realizó dos emisiones por $230.000 millones y explicó cerca del 69% de todo el volumen colocado en fideicomisos financieros durante abril. El dato ratifica cómo las grandes empresas tecnológicas y fintech empiezan a consolidarse como actores centrales del nuevo esquema financiero argentino.

El segmento PYME también mostró señales de reactivación. Las obligaciones negociables para pequeñas y medianas empresas alcanzaron US$ 39 millones en el cuatrimestre, el mayor volumen nominal desde 2015 para ese período.

Aunque todavía se trata de cifras relativamente pequeñas frente a las grandes colocaciones corporativas, el dato es relevante porque refleja una reapertura gradual del financiamiento hacia sectores productivos medianos que históricamente quedaron fuera del mercado de capitales argentino.

Para provincias periféricas como Misiones, la mejora del acceso al crédito corporativo podría convertirse en un factor estratégico si logra extenderse hacia economías regionales. Sectores como yerba mate, forestación, agroindustria o energía renovable siguen enfrentando fuertes restricciones de financiamiento de largo plazo y costos elevados para capital de trabajo.

El desafío será observar si esta mejora financiera logra derramarse más allá de bancos, energéticas, fintech y grandes grupos económicos, que hoy concentran buena parte de las emisiones.

El mercado también sigue de cerca la reglamentación de los Fondos de Asistencia Laboral (FAL), previstos dentro de la reforma laboral. En el sistema financiero estiman que ese mecanismo podría canalizar cerca de US$ 2.000 millones anuales hacia instrumentos administrados por fondos comunes de inversión, aportando mayor profundidad al mercado en pesos y nuevas fuentes de fondeo tanto para privados como para el Tesoro.

La combinación entre tasas descendentes, menor riesgo país y reapertura gradual del crédito internacional empieza a configurar un escenario financiero distinto al de los últimos años. Sin embargo, el mercado todavía observa con cautela variables clave como acumulación de reservas, sostenibilidad fiscal y estabilidad política.

La gran incógnita hacia adelante será si esta ventana financiera logra sostenerse en el tiempo o si queda limitada a un ciclo corto de optimismo financiero. Por ahora, las empresas argentinas aprovecharon el momento y aceleraron emisiones como no ocurría desde hace más de una década.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin