financiamiento del Tesoro

El Senado aprobó la reforma a la Carta Orgánica del BCRA, pero debe volver a Diputados

Compartí esta noticia !

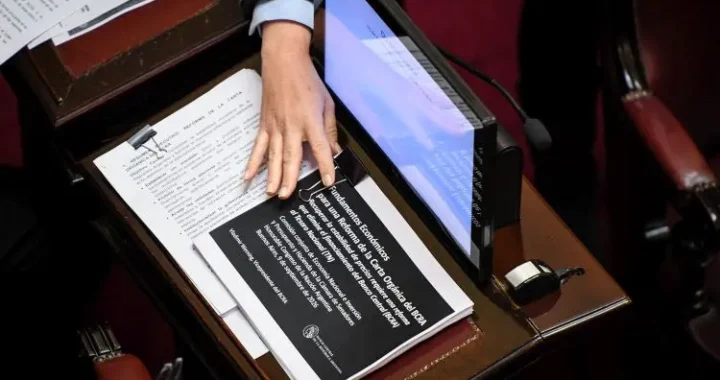
El Senado aprobó este jueves la reforma de la Carta Orgánica del Banco Central de la República Argentina (BCRA), pero introdujo modificaciones que obligan a que el proyecto regrese a la Cámara de Diputados. La iniciativa obtuvo 46 votos a favor y 22 en contra en la votación en general y cambió uno de los puntos institucionales más sensibles del texto: el mecanismo para designar y remover a las autoridades de la autoridad monetaria.

El texto aprobado por la Cámara alta establece que el Senado tendrá la atribución exclusiva para prestar acuerdo a las designaciones y participar en la remoción del presidente, vicepresidente y directores del BCRA. Para ambas decisiones se requerirá mayoría absoluta. Los mandatos tendrán una duración de seis años. Como el Senado modificó la media sanción de Diputados, la Cámara baja deberá volver a pronunciarse sobre el proyecto.

El cambio modifica sustancialmente el esquema que había aprobado Diputados el 26 de agosto. La versión original establecía un mecanismo que involucraba a ambas cámaras y contemplaba una mayoría de dos tercios para la remoción de las autoridades. El Senado sustituyó ese requisito por mayoría absoluta y concentró en la Cámara alta el tratamiento de los acuerdos.

Un nuevo diseño para la autoridad monetaria

Más allá del régimen de autoridades, el núcleo económico de la reforma consiste en redefinir el mandato del Banco Central. El proyecto establece como misión central la preservación del valor de la moneda nacional y elimina del diseño propuesto los objetivos múltiples incorporados a la Carta Orgánica en 2012, vinculados también con estabilidad financiera, empleo y desarrollo con equidad social.

El cambio apunta a modificar el criterio con el que la autoridad monetaria debería ordenar sus prioridades. Para el oficialismo, concentrar el mandato permite reducir la discrecionalidad y reforzar la estabilidad monetaria. Durante el debate, el senador Agustín Monteverde sostuvo que la reforma busca reemplazar decisiones asociadas a los gobiernos de turno por reglas institucionales de largo plazo.

La oposición planteó una lectura diferente. Jorge Capitanich sostuvo que estabilidad monetaria, estabilidad financiera, empleo y desarrollo no son objetivos incompatibles y reclamó mantener un mandato múltiple. Flavia Royón, que acompañó la iniciativa en general, marcó diferencias con artículos específicos, particularmente con aquellos vinculados con el uso de reservas como garantías. Sus posiciones muestran que el debate no se limita a la emisión monetaria, sino que alcanza la relación entre política monetaria, crédito, actividad económica y administración de activos del Banco Central.

El límite al financiamiento del Tesoro

Otro de los componentes centrales del proyecto es el cierre de distintos mecanismos mediante los cuales el Banco Central puede asistir financieramente al sector público. La reforma elimina los adelantos transitorios y establece que el BCRA no podrá otorgar préstamos al Estado nacional, las provincias, la Ciudad de Buenos Aires ni los municipios.

También se propone impedir que la autoridad monetaria adquiera títulos emitidos por el Estado nacional directamente al momento de su colocación. El objetivo declarado es separar el financiamiento del Tesoro de la política monetaria y reducir el vínculo directo entre las necesidades fiscales y la emisión de dinero.

La modificación tiene una consecuencia institucional relevante: el Tesoro debería depender en mayor medida de sus propios ingresos, del resultado fiscal y del acceso al mercado de deuda para financiar sus necesidades. En paralelo, el Banco Central quedaría con menos herramientas para asistir al sector público ante restricciones de financiamiento.

Ese diseño constituye uno de los puntos centrales de la discusión económica. Para el oficialismo, la prohibición busca evitar que el financiamiento monetario del déficit vuelva a convertirse en una fuente de presión inflacionaria. Para la oposición, en cambio, limitar de esa manera las herramientas del BCRA puede reducir su capacidad de responder ante situaciones de estrés financiero o necesidades extraordinarias de liquidez.

El artículo que abre el debate sobre las reservas

El proyecto también incorpora una modificación relevante sobre los activos del Banco Central. La nueva redacción habilita a utilizar determinados activos y reservas como garantía colateral en operaciones propias, incluyendo mecanismos de financiamiento internacional o acuerdos de tipo REPO.

Este punto generó una de las principales objeciones durante el debate. Royón cuestionó que el texto permita comprometer reservas, incluido el oro, sin establecer —según su interpretación— límites suficientemente precisos ni un mecanismo específico de información al Congreso.

Desde el oficialismo, la utilización de activos como respaldo se presenta como una herramienta financiera para mejorar el acceso del Banco Central a operaciones de crédito sin convertir esos activos en financiamiento directo del Tesoro. La diferencia entre ambas interpretaciones será relevante para determinar el alcance efectivo de la norma una vez que se conozca el texto definitivo.

El impacto sobre crédito, empleo y actividad

La reforma también elimina funciones vinculadas con el direccionamiento del crédito y las políticas crediticias diferenciadas. Esto implica un cambio respecto de una concepción del Banco Central que contempla herramientas para orientar recursos financieros hacia determinados sectores productivos.

La oposición cuestionó particularmente este aspecto. Capitanich sostuvo que la preservación del valor de la moneda no debería excluir objetivos relacionados con el empleo, el financiamiento de las pequeñas y medianas empresas y el desarrollo económico. Martín Soria, por su parte, vinculó la discusión con el nivel de morosidad, el empleo y la evolución de los salarios.

La discusión tiene una dimensión concreta para empresas y hogares. Un BCRA con un mandato más concentrado en estabilidad monetaria tendría un marco más limitado para utilizar instrumentos de política crediticia con objetivos sectoriales. La contrapartida buscada por el Gobierno es que las tasas, el crédito y la asignación de capital respondan en mayor medida a las condiciones del mercado y no a decisiones administrativas de la autoridad monetaria.

Una votación transversal y una segunda instancia en Diputados

La aprobación en general reunió a La Libertad Avanza, PRO, UCR y distintos bloques provinciales, entre ellos Movimiento por Misiones, además de otros espacios dialoguistas. El interbloque Popular votó en contra en la votación general.

En la votación particular, varios artículos obtuvieron mayorías superiores a los dos tercios. La modificación del régimen de designación y remoción de autoridades fue respaldada por una mayoría particularmente amplia, aunque con algunas excepciones. El resultado dejó al Senado como actor central del nuevo esquema institucional propuesto para el BCRA.

La cuestión ahora se traslada nuevamente a Diputados. La Cámara baja deberá decidir si acepta las modificaciones introducidas por el Senado o si busca insistir con el texto que había aprobado originalmente. El procedimiento constitucional para la sanción definitiva dependerá de cómo se resuelva esa segunda revisión y de las mayorías que consiga cada alternativa.

El punto de fondo excede la disputa parlamentaria. Si la reforma finalmente se convierte en ley, Argentina tendrá una Carta Orgánica que buscará separar con mayor claridad la política monetaria de las necesidades de financiamiento del Estado, concentrar el mandato del BCRA en la estabilidad del valor de la moneda y reducir las herramientas de intervención sobre el crédito. Al mismo tiempo, el nuevo régimen de autoridades y el uso de reservas definirán cuánto margen conserva el sistema político sobre una institución cuya autonomía es determinante para la estabilidad monetaria.

La discusión, por lo tanto, no termina con la votación del Senado. La próxima instancia en Diputados será la que determine qué combinación de independencia institucional, disciplina fiscal, política monetaria y herramientas financieras quedará finalmente incorporada a la Carta Orgánica del Banco Central.
Compartí esta noticia !

Finanzas vuelve al mercado con bonos en pesos, CER, TAMAR y dólar linked

Compartí esta noticia !

La Secretaría de Finanzas convocó a una nueva licitación de deuda para el lunes 28 de septiembre, con una oferta que combina instrumentos a tasa fija, ajustados por inflación, a tasa variable y vinculados al dólar. El Tesoro buscará captar pesos mediante la reapertura del BONCAP con vencimiento en enero de 2027, un BONCER que ajusta por CER y un bono TAMAR, además de dos letras dólar linked con vencimientos en octubre y noviembre.

La operación forma parte del esquema habitual de financiamiento del Tesoro y tendrá recepción de ofertas entre las 10 y las 15 del lunes. La liquidación está prevista para el miércoles 30 de septiembre, bajo el esquema T+2. Para todos los instrumentos, el precio será determinado durante la licitación y no habrá precio mínimo ni máximo de colocación.

Una licitación con cuatro alternativas de cobertura

El menú vuelve a distribuir el riesgo entre distintas variables financieras. El BONCAP T15E7, con vencimiento el 15 de enero de 2027, ofrece una alternativa a tasa fija y constituye una reapertura de un instrumento ya existente. El BONCER TZXY7, con vencimiento el 31 de mayo de 2027, incorpora ajuste por CER, por lo que su estructura está vinculada a la evolución de los precios.

La tercera alternativa es el bono TAMAR TML27, que vence el 30 de julio de 2027 y cuya remuneración está asociada a la tasa TAMAR. En paralelo, el Tesoro ofrecerá las letras dólar linked D30O6 y D30N6, con vencimientos el 30 de octubre y el 30 de noviembre de 2026, respectivamente.

En el caso de las letras vinculadas al dólar, la suscripción se realizará en pesos, pero el valor nominal estará denominado en dólares. Para determinar la integración se utilizará el tipo de cambio de referencia de la Comunicación “A” 3500 del Banco Central correspondiente al 25 de septiembre, el día hábil anterior a la licitación.

La composición del menú permite observar qué riesgos busca cubrir cada instrumento. La tasa fija apunta a quienes aceptan una remuneración nominal determinada por las condiciones de colocación; el CER introduce protección frente a la inflación; el TAMAR acompaña la dinámica de las tasas de interés y el dólar linked incorpora una referencia cambiaria sin requerir que la integración se realice directamente en dólares.

Cómo podrán participar los inversores

La licitación contempla dos tramos. El no competitivo está destinado a personas físicas o jurídicas que, por sus características, no cuentan con especialización suficiente para evaluar por sí mismas las condiciones financieras de la operación y requieren el asesoramiento de una entidad especializada.

Para los títulos denominados en pesos, ese segmento admite ofertas desde VNO $10.000 hasta un máximo de VNO $50 millones por inversor. Para las letras dólar linked, el rango se extiende desde VNO USD 1.000 hasta VNO USD 50.000. Cada inversor podrá presentar una única oferta en el tramo no competitivo a través de los agentes habilitados.

Los fondos comunes de inversión, fondos públicos, compañías de seguros, depositarias y otras entidades vinculadas al mercado financiero quedan excluidos de este segmento y son considerados agentes especializados.

El tramo competitivo, en cambio, está abierto a personas físicas y jurídicas por encima de VNO $50 millones en instrumentos en pesos o VNO USD 50.000 en los dólar linked. Para otros inversores especializados, las ofertas mínimas serán de VNO $1 millón para los instrumentos en pesos y VNO USD 1.000 para los denominados en dólares, sin límite máximo.

En este segmento, quienes participen deberán definir precio y monto. Para los títulos en pesos, las ofertas indicarán el precio por cada VNO $1.000, mientras que en las letras dólar linked el precio se expresará por cada VNO USD 1.000.

El precio será la variable central

A diferencia de una colocación con precio previamente establecido, la Secretaría de Finanzas dejó abierta la determinación del precio para los cinco instrumentos. La competencia entre las ofertas permitirá establecer las condiciones finales de adjudicación.

El dato será especialmente relevante para medir el costo de financiamiento que el Tesoro está dispuesto a convalidar en cada segmento. La comparación entre el BONCAP, el BONCER y el TAMAR permitirá observar cómo el mercado valora actualmente la tasa nominal, la inflación esperada y la evolución de las tasas variables, mientras que las letras dólar linked ofrecen una referencia diferente para quienes buscan cobertura frente a una eventual variación del tipo de cambio.

La ausencia de un monto nominal predeterminado también otorga flexibilidad a Finanzas. El comunicado establece que se podrá colocar hasta el máximo autorizado por la normativa vigente en cada instrumento, sin anticipar un monto fijo de adjudicación.

El foco estará puesto en el costo y el perfil del financiamiento

La licitación del 28 de septiembre tendrá como resultado inmediato la renovación y eventual ampliación de instrumentos del Tesoro con vencimientos relativamente próximos. Para el mercado, además del monto captado, serán relevantes los precios convalidados y la composición final entre tasa fija, CER, TAMAR y cobertura cambiaria.

El mecanismo también permite seguir la evolución de las preferencias de los inversores en un mercado de deuda en pesos donde la inflación, las tasas de interés y las expectativas cambiarias determinan buena parte de la demanda. La variedad del menú ofrece al Tesoro la posibilidad de distribuir su estructura de vencimientos entre diferentes referencias y, al mismo tiempo, permite al sector privado elegir qué riesgo está dispuesto a asumir.

La recepción de ofertas será el lunes 28 de septiembre entre las 10 y las 15, mientras que la liquidación se concretará el miércoles 30. El resultado permitirá conocer no solo cuánto financiamiento consiguió el Tesoro, sino también a qué precio y bajo qué instrumentos los inversores estuvieron dispuestos a comprometer capital.

Compartí esta noticia !

El Tesoro captó $8,41 billones y logró un rollover del 103,46%

Compartí esta noticia !

La Secretaría de Finanzas adjudicó este viernes $8,41 billones en la licitación de instrumentos del Tesoro Nacional, frente a ofertas por $14,17 billones. El resultado permitió alcanzar un rollover del 103,46% sobre los vencimientos que debía afrontar en la jornada, es decir, una renovación ligeramente superior al total de obligaciones que expiraban.

El resultado muestra una demanda financiera significativamente mayor al monto finalmente colocado: el Tesoro recibió 5.010 ofertas y adjudicó $8,41 billones de valor efectivo, frente a los $14,17 billones ofrecidos. La diferencia entre ambos montos también refleja una estrategia de selección de instrumentos y precios de corte, en lugar de convalidar toda la demanda disponible.

La mayor parte de la colocación correspondió a instrumentos denominados en pesos, que representaron $7,43 billones de valor efectivo adjudicado. Los instrumentos dólar linked aportaron otros $982.108 millones, calculados en pesos al tipo de cambio de referencia utilizado por el Ministerio de Economía para la operación.

Dentro de la deuda a tasa fija, la reapertura de la LECAP S13N6, con vencimiento el 13 de noviembre de 2026, concentró la mayor colocación individual. Se adjudicaron $4,07 billones de valor efectivo, a un precio de corte de $1.053,92 por cada $1.000 de valor nominal y una TIREA del 27,88%. La oferta por este instrumento había alcanzado $5,41 billones de valor nominal.

El Tesoro también tomó $688.925 millones mediante la reapertura de la letra ajustada por CER X29E7, con vencimiento el 29 de enero de 2027. El instrumento recibió ofertas por $2,25 billones de valor nominal y fue adjudicado a una TIREA de 5,50% sobre CER, con un precio de corte de $1.000,55 por cada $1.000 nominales.

La otra pata relevante de la estrategia estuvo en los instrumentos a tasa variable vinculados a TAMAR. El bono TMF27, con vencimiento el 26 de febrero de 2027, consiguió una adjudicación de $1,39 billones de valor efectivo, con una TIREA de 30,55%. El TML27, que vence el 30 de julio de 2027, obtuvo $1,28 billones, con una TIREA de 31,66%.

En términos financieros, la combinación permite al Tesoro distribuir el perfil de deuda entre diferentes referencias. La LECAP ofrece una tasa nominal prefijada, el instrumento CER incorpora cobertura frente a la inflación y los bonos TAMAR trasladan a los inversores la evolución de una tasa de referencia del mercado. La licitación, por lo tanto, no se limitó a buscar pesos, sino que puso a prueba la demanda por distintas formas de cobertura.

El menú se completó con cuatro instrumentos dólar linked. Por la letra D30O6, con vencimiento el 30 de octubre de 2026, se adjudicaron $470.216 millones de valor efectivo, equivalentes a USD 314 millones nominales, con una TIREA de 8,78%. La nueva letra con vencimiento el 30 de noviembre de 2026 captó $93.697 millones, equivalentes a USD 63 millones, a una TIREA de 7,42%.

También se colocaron $224.105 millones correspondientes al D31M7, con vencimiento el 31 de marzo de 2027 y una TIREA de 7,58%. Finalmente, el bono TZV27, que vence el 30 de junio de 2027, recibió $194.090 millones, con una TIREA de 5,24%.

El componente dólar linked adquiere relevancia porque permite observar que parte de la demanda continúa buscando instrumentos asociados a la evolución del tipo de cambio oficial, mientras que otra porción del mercado optó por tasa fija, CER o TAMAR. Para el Tesoro, esa diversificación amplía las alternativas de financiamiento, aunque también implica administrar vencimientos expuestos a diferentes variables financieras.

El dato de rollover superior al 100% marca, en lo inmediato, que el Tesoro consiguió refinanciar los vencimientos de la jornada y obtener financiamiento neto marginal. Sin embargo, el resultado debe leerse junto con el costo de las colocaciones y el perfil de vencimientos que queda por delante. La sostenibilidad de esta estrategia dependerá de que las próximas licitaciones mantengan niveles de refinanciamiento suficientes sin una escalada del costo financiero.

La operación deja así una señal mixta pero concreta: hubo una demanda de $14,17 billones, suficiente para cubrir con holgura el monto que Finanzas decidió adjudicar, y el Tesoro logró renovar el 103,46% de sus compromisos inmediatos. El desafío pasa ahora por sostener ese nivel de rollover mientras administra una cartera en la que conviven tasa fija, inflación, tasas variables y cobertura cambiaria.

Compartí esta noticia !

Economía reorienta deuda de mediano plazo hacia vencimientos a 90 días para sostener el financiamiento hasta fin de año

Compartí esta noticia !

El Gobierno nacional decidió modificar la distribución de los límites de endeudamiento previstos en el Presupuesto 2026 para darle mayor margen a las operaciones de corto plazo. El Ministerio de Economía reasignó saldos que permanecían disponibles para financiarse a 180 días y tres años hacia instrumentos con un plazo mínimo de amortización de 90 días, luego de que se agotaran los cupos establecidos para otros vencimientos.

La decisión fue formalizada mediante la Resolución 1499/2026, publicada este jueves en el Boletín Oficial, y modifica la planilla anexa al artículo 44 de la Ley 27.798 de Presupuesto General de la Administración Nacional. El cambio apunta a adaptar la autorización presupuestaria a la estrategia de financiamiento que deberá ejecutar el Tesoro durante los últimos meses del ejercicio.

El dato central de la medida es que no se amplía el techo total de endeudamiento aprobado por el Congreso. Lo que cambia es la distribución de ese margen entre distintos plazos de amortización. En términos prácticos, Economía libera capacidad para realizar más colocaciones con vencimiento mínimo a 90 días utilizando autorizaciones que todavía no habían sido afectadas en otros segmentos.

La resolución explica que los montos autorizados para operaciones con plazos mínimos de 360 días, 18 meses y dos años ya se encuentran agotados. En paralelo, permanecían saldos sin utilizar correspondientes a los tramos de 180 días y tres años. Frente a esa situación, el Palacio de Hacienda resolvió trasladarlos al segmento de 90 días con el objetivo de “optimizar el uso de esta autorización” para las emisiones que deban concretarse hasta el cierre del ejercicio fiscal.

La reasignación muestra, de este modo, una adaptación de la estructura de financiamiento a las necesidades operativas del Tesoro. En lugar de mantener capacidad de endeudamiento inmovilizada en plazos para los cuales ya no existe margen disponible, la normativa permite utilizar esos recursos presupuestarios dentro de un horizonte temporal más corto.

El destino del financiamiento también permanece sin cambios. Las operaciones de crédito público, ya sea mediante títulos o préstamos, están autorizadas exclusivamente para atender servicios de la deuda y gastos no operativos. Por lo tanto, la resolución no habilita un nuevo destino de los fondos ni modifica el monto global aprobado por la Ley de Presupuesto.

La nueva distribución establece un límite de $61,415 billones para operaciones con un plazo mínimo de amortización de 90 días, mientras que el tramo de 180 días queda en $19,913 billones. Para los vencimientos mínimos de 360 días, 18 meses y dos años se mantienen $31,224 billones en cada categoría; el segmento de tres años queda en $12,343 billones y el de cuatro años en $31,224 billones. La planilla oficial que integra la resolución detalla estos montos y confirma que corresponden a operaciones de la Administración Central destinadas al servicio de la deuda y gastos no operativos.

La modificación tiene una consecuencia concreta sobre la gestión financiera: el Tesoro contará con mayor flexibilidad para recurrir a colocaciones de corto plazo durante el tramo final de 2026. Esto resulta relevante en un escenario en el que el Gobierno debe administrar vencimientos y necesidades de caja sin incrementar, por esta vía, el límite total de deuda autorizado.

El movimiento también deja expuesta una característica de la estrategia financiera oficial: la importancia creciente de administrar los plazos de vencimiento y la disponibilidad efectiva de cada cupo presupuestario. Cuando las autorizaciones para determinados horizontes se agotan, la capacidad de reasignar saldos permite evitar que recursos aprobados por el Presupuesto queden sin utilización mientras existen necesidades de financiamiento en otros segmentos.

Desde la perspectiva fiscal, la diferencia entre aumentar el endeudamiento autorizado y redistribuir su composición temporal resulta clave. La resolución pertenece al segundo supuesto: modifica dónde puede utilizarse el margen disponible, pero mantiene intacto el monto total autorizado por el Congreso. El propio texto normativo establece expresamente que la medida no altera ese importe.

El efecto final dependerá, sin embargo, de las condiciones en las que el Tesoro consiga colocar los instrumentos. Contar con mayor autorización para deuda a 90 días no implica, por sí mismo, que todas esas operaciones vayan a concretarse ni determina el costo financiero que tendrán. La variable decisiva será la capacidad del Gobierno para renovar los vencimientos y sostener el acceso al mercado en condiciones compatibles con su estrategia de reducción del déficit y administración de la deuda.

En ese sentido, la resolución funciona menos como una nueva autorización de endeudamiento que como una herramienta de gestión del financiamiento público. Economía reacomoda los casilleros disponibles para llegar al final del ejercicio con mayor margen operativo, sin modificar el volumen total de deuda que el Presupuesto 2026 permite tomar.

La medida entra en vigencia desde el 9 de septiembre, fecha en la que fue dictada por el ministro de Economía, Luis Caputo. El anexo oficial que acompaña la resolución fue emitido por la Secretaría de Finanzas y forma parte de la nueva distribución de los límites de crédito público previstos en el artículo 44 de la Ley 27.798.

Compartí esta noticia !

El Tesoro captó $4,49 billones en una licitación con fuerte demanda y combinó pesos, CER y dólar linked

Compartí esta noticia !

La Secretaría de Finanzas adjudicó $4,49 billones en la licitación realizada el miércoles 12 de agosto, sobre un total de ofertas por $6,49 billones. La operación combinó instrumentos a tasa fija, bonos ajustados por CER, títulos dólar linked y una reapertura del Bonar 2029, en una estrategia que buscó atender distintas preferencias de cobertura y rendimiento dentro del mercado local.

El resultado implica que el Tesoro aceptó aproximadamente el 69% del valor efectivo ofertado en los instrumentos denominados en pesos y dólar linked. En total se recibieron 3.978 ofertas: 3.594 correspondieron a títulos en pesos y 384 a instrumentos vinculados al dólar. El valor efectivo ofertado alcanzó los $6,485 billones y el adjudicado llegó a $4,492 billones, tomando para los títulos denominados en dólares el tipo de cambio de referencia del 11 de agosto, de $1.492,179 por dólar.

La mayor parte de la colocación se concentró en la Letra del Tesoro Nacional Capitalizable en Pesos con vencimiento el 30 de noviembre de 2026, cuya reapertura recibió ofertas por un valor nominal de $3,631 billones. El Gobierno adjudicó $2,724 billones de valor nominal, equivalentes a $3,286 billones de valor efectivo, a un precio de corte de $1.206,31 por cada $1.000 de valor nominal y una TIREA de 28,54%. Con la nueva colocación, el monto nominal en circulación de este instrumento pasó a $6,504 billones.

El segundo instrumento en pesos fue una nueva Letra del Tesoro ajustada por CER, con vencimiento el 29 de enero de 2027. La demanda alcanzó $1,238 billones de valor nominal, mientras que se adjudicaron $659.715 millones, por un valor efectivo de $646.521 millones. El precio de corte quedó en $980 por cada $1.000 de valor nominal y la TIREA fue de 4,51%.

La licitación también mostró demanda por cobertura frente a la evolución del dólar. En la Letra dólar linked con vencimiento el 30 de septiembre de 2026 se ofertaron USD 301 millones de valor nominal y se adjudicaron USD 159 millones, por un valor efectivo equivalente a $234.411 millones. El precio de corte fue de USD 991 por cada USD 1.000 y la TIREA alcanzó 7,33%.

Para la nueva Letra dólar linked con vencimiento el 30 de octubre de 2026, las ofertas también alcanzaron USD 301 millones, mientras que Finanzas adjudicó USD 221 millones. El valor efectivo equivalente fue de $324.511 millones, con un precio de corte de USD 986 por cada USD 1.000 y una TIREA de 6,91%.

El componente en moneda estadounidense tuvo además una colocación específica del Bonar 2029. El Tesoro recibió ofertas por USD 71,16 millones de valor efectivo y adjudicó USD 46,89 millones. La reapertura del Bono del Tesoro Nacional en dólares al 6%, con vencimiento el 31 de octubre de 2029, tuvo un precio de corte de USD 937,85 por cada USD 1.000 de valor nominal, una TNA de 8,39% y una TIREA de 8,72%.

En este último instrumento se aplicó un prorrateo de 60,148011569324% sobre las ofertas recibidas al precio de corte. El mecanismo permitió distribuir la adjudicación entre los inversores ante una demanda superior al monto efectivamente colocado.

La operación dejó además una segunda instancia abierta para este jueves 13 de agosto. Entre las 11 y las 13, el Gobierno habilitará una segunda vuelta para el Bonar 2029, por adhesión y al mismo precio de corte de USD 937,85 por cada USD 1.000 de valor nominal. En esa instancia podrá colocarse hasta un valor nominal de USD 50 millones y podrán participar personas humanas o jurídicas mediante el sistema de licitaciones.

Desde el punto de vista financiero, la licitación permite observar cómo el Tesoro está distribuyendo su estrategia de financiamiento entre instrumentos con distintos perfiles de riesgo y cobertura. La tasa fija ofrece previsibilidad nominal para el inversor, el CER incorpora protección frente a la inflación y las letras dólar linked trasladan al rendimiento la evolución del tipo de cambio aplicable. La coexistencia de estos instrumentos permite al Estado captar fondos sin depender de una única fuente de demanda y, al mismo tiempo, ofrece al mercado alternativas para posicionarse frente a diferentes escenarios macroeconómicos.

La resolución conjunta publicada este jueves formalizó, además, las emisiones y ampliaciones necesarias para instrumentar la licitación. Entre ellas se encuentra una nueva Letra dólar linked con vencimiento el 30 de octubre de 2026, una Letra ajustada por CER con vencimiento el 29 de enero de 2027 y las ampliaciones de la letra dólar linked de septiembre, la letra capitalizable de noviembre y el Bonar 2029.

El dato central para el mercado, sin embargo, es la magnitud de la demanda: sobre $6,49 billones ofrecidos, el Tesoro decidió adjudicar $4,49 billones. La colocación confirma que, aun con distintos instrumentos y horizontes, existe profundidad suficiente para que el Gobierno pueda renovar y administrar parte de sus necesidades financieras mediante el mercado local, mientras los inversores siguen demandando alternativas tanto en pesos como vinculadas al dólar y a la inflación.

Comunicado Resultados 20260812 by CristianMilciades

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin