Finanzas Públicas

Deuda en pesos: Economía canjea Letras dólar linked y estira vencimientos de enero

Compartí esta noticia !

El Ministerio de Economía avanzó con una operación de conversión de deuda de corto plazo para administrar el perfil de vencimientos del Tesoro en enero. Mediante la Resolución Conjunta 1/2026 de la Secretaría de Finanzas y la Secretaría de Hacienda, dictada el 7 de enero de 2026, se dispuso la ampliación de la Letra del Tesoro dólar linked con vencimiento el 30 de enero de 2026 (LELINK D30E6) por hasta USD 4.000 millones, con el objetivo de canjear la LELINK D16E6, que vence el 16 de enero. La medida se encuadra en las facultades otorgadas por la Ley de Presupuesto 2026 y busca ordenar el programa financiero del inicio del año.

Conversión de deuda y marco normativo

La operación se apoya en el artículo 45 de la Ley 27.798, que autoriza al Órgano Responsable de la coordinación de los sistemas de Administración Financiera a emitir Letras del Tesoro para cumplir con el programa financiero, siempre que sean reembolsadas en el mismo ejercicio. En paralelo, el artículo 11 del Decreto 331/2022, incorporado a la Ley 11.672 y sustituido por el Decreto 846/2024, habilita a realizar suscripciones de instrumentos de deuda pública con otros títulos, independientemente de la moneda de pago, por fuera de las restricciones del artículo 65 de la Ley 24.156.

En ese marco, Finanzas y Hacienda —que ejercen en forma conjunta la coordinación de la Administración Financiera, conforme al Decreto 1344/2007 y su modificatorio— resolvieron convertir la LELINK D16E6 (emitida en febrero de 2025) por la LELINK D30E6 (emitida en octubre de 2025). Para concretar la operación, se autorizó la ampliación del monto en circulación de esta última, dentro de los límites presupuestarios vigentes.

Detalles operativos de la licitación

La conversión se instrumentó mediante una licitación con un único pliego competitivo. La recepción de ofertas se fijó para el miércoles 7 de enero de 2026, entre las 11:30 y las 15:00, mientras que la liquidación se estableció para el lunes 12 de enero de 2026 (T+3).

Los participantes debieron indicar cantidad de valor nominal en dólares y el precio por cada VNO USD 1.000, con dos decimales, al cual suscribirían la LELINK D30E6. La cantidad de LELINK D16E6 a entregar se determinó mediante una fórmula prevista en la resolución, con redondeo al múltiplo entero más cercano de la denominación mínima.

La normativa también detalló el procedimiento de transferencia de los títulos elegibles a la cuenta de la Secretaría de Finanzas en la Central de Registro y Liquidación de Pasivos Públicos (CRYL) del Banco Central. En caso de incumplimiento en la entrega de la LELINK D16E6, la liquidación se prevé mediante débito en pesos, calculado al tipo de cambio de referencia del BCRA conforme a la Comunicación “A” 3500.

Señales al mercado

Desde el punto de vista financiero, la conversión permite descomprimir el vencimiento inmediato del 16 de enero y trasladarlo al 30 de enero, sin aumentar el stock neto de deuda más allá del tope autorizado. La operatoria se inscribe en una estrategia de administración activa de pasivos, habitual en los primeros meses del año, cuando la Tesorería enfrenta picos de vencimientos en instrumentos de corto plazo.

Para los tenedores, el canje ofrece continuidad en un instrumento dólar linked, manteniendo la cobertura frente a la evolución del tipo de cambio oficial. En términos institucionales, la resolución reafirma el uso de los mecanismos habilitados por los DNU vigentes para flexibilizar la gestión de la deuda, en un contexto de restricciones fiscales y necesidad de previsibilidad en el programa financiero.

Compartí esta noticia !

La presión tributaria cayó 1,1 puntos del PBI en 2025 y fue la más baja en diez años

Compartí esta noticia !

La recaudación tributaria nacional cerró 2025 con una baja real del 1% interanual y una caída de 1,1 puntos porcentuales del PBI en la presión tributaria efectiva, según un informe del Instituto Argentino de Análisis Fiscal (IARAF). El dato confirma un giro relevante en la política fiscal, con impacto directo sobre las cuentas públicas, el esquema tributario y la relación Nación–provincias.

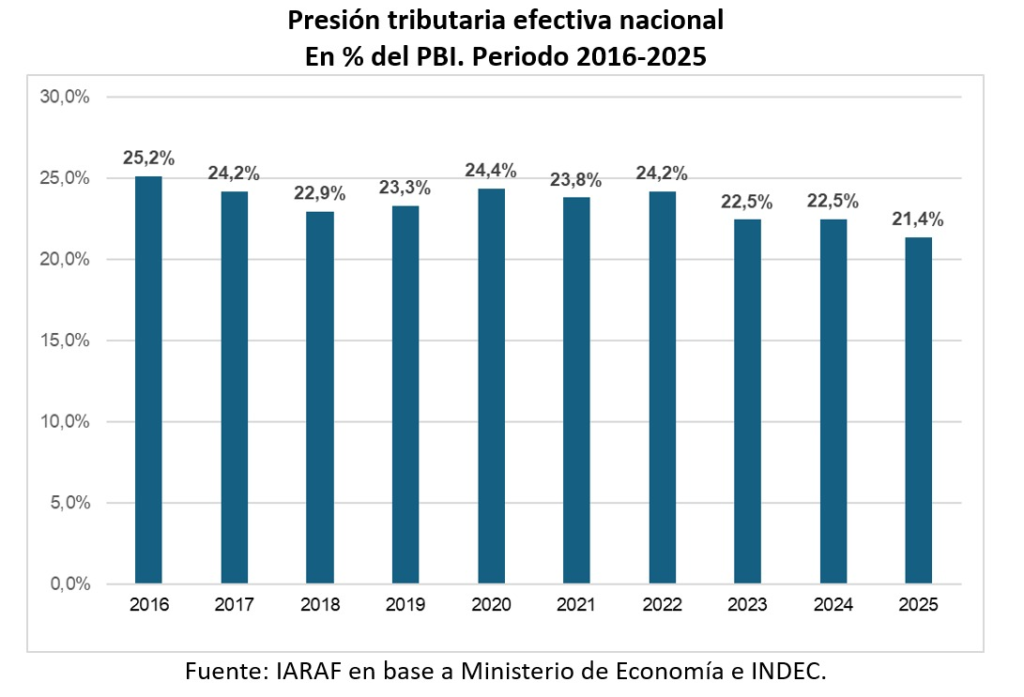
El año 2025 habría finalizado con una reducción significativa de la presión tributaria efectiva nacional, que se ubicó en el nivel más bajo de los últimos diez años. De acuerdo con el informe de recaudación nacional de diciembre de 2025 elaborado por el IARAF, la relación entre los ingresos tributarios y el tamaño de la economía descendió 1,1 puntos porcentuales del Producto Bruto Interno (PBI) respecto de 2024, en un contexto marcado por la eliminación del impuesto PAIS y la reducción de la carga sobre varios tributos clave.

En términos reales, la recaudación tributaria nacional acumulada del año habría registrado un descenso del 1% interanual, sin lograr compensar la baja de impuestos aplicada durante el ejercicio. El informe, fechado el 2 de enero de 2026, se apoya en datos difundidos por ARCA y utiliza como supuesto una inflación mensual del 2,5% para diciembre.

Cinco meses consecutivos de caída y fuerte impacto en derechos de exportación

El informe señala que en diciembre de 2025 se registró la quinta caída real interanual consecutiva de la recaudación tributaria nacional total, con una baja del 3% real respecto del mismo mes de 2024. Al excluir los tributos vinculados al comercio exterior, la variación real interanual habría sido nula, lo que refleja el peso de estos impuestos en el desempeño global de los ingresos fiscales.

Al analizar el comportamiento por tributo, la mayor caída real interanual correspondió a los derechos de exportación, con un desplome del 58%, incluso sin considerar la eliminación del impuesto PAIS. Según el IARAF, este retroceso estuvo directamente vinculado a la eliminación de carga tributaria al sector agropecuario.

Le siguieron los impuestos internos, con una baja real interanual del 25%, y Bienes Personales, con una contracción del 19%, explicada por la comparación con una base elevada de diciembre de 2024 y por la reducción de alícuotas.

Entre los tributos de mayor peso, el IVA, principal impuesto del sistema, registró una caída real del 6,8%, mientras que los aportes y contribuciones a la seguridad social, segundo rubro en importancia, descendieron un 1,2% real interanual.

En contraposición, los tributos con mayor incremento real en diciembre fueron los derechos de importación (+12,6%), el impuesto a las ganancias (+9,7%) y el impuesto a los combustibles (+5%), mostrando una recomposición parcial de ingresos por la vía del comercio exterior y el consumo específico.

Un año completo en retroceso y presión tributaria en mínimos históricos

Considerando el total de 2025, la recaudación tributaria nacional habría caído un 1% real respecto de 2024. Sin embargo, el informe aclara que, si se excluyen los tributos vinculados al comercio exterior, la recaudación total habría aumentado un 4,5% real interanual, lo que pone en evidencia el efecto contractivo de la política tributaria sobre ese segmento.

En el acumulado anual, los tributos con mayor caída real fueron Bienes Personales (-34,6%), derechos de exportación (-16%) e internos coparticipados (-11,7%). En sentido inverso, los mayores incrementos se observaron en el impuesto a los combustibles (+42,9%), derechos de importación (+22,3%) y seguridad social (+13,8%).

El relevamiento histórico del IARAF muestra que la recaudación tributaria nacional de 2025 se ubicó en el noveno lugar de los últimos diez años, bajo un orden de mayor a menor, y fue 6,6% inferior en términos reales a la de 2023.

Más contundente aún es el dato sobre presión tributaria efectiva: en el período 2016–2025, el año 2025 ocupa el último lugar, consolidando una tendencia descendente que redefine el esquema de ingresos del Estado nacional y abre interrogantes sobre su sostenibilidad fiscal y el financiamiento de políticas públicas.

Implicancias fiscales y desafíos hacia adelante

El informe del IARAF refleja un cambio estructural en la relación entre el Estado y la economía, con menor presión tributaria pero también con menores recursos reales disponibles. Este escenario impacta de lleno en la capacidad fiscal de la Nación, en el esquema de coparticipación y en la planificación presupuestaria, especialmente en un contexto donde la recaudación muestra señales persistentes de debilidad.

La evolución de los ingresos tributarios en 2026 dependerá, en gran medida, del desempeño de la actividad económica, de la dinámica del comercio exterior y de eventuales ajustes en la política impositiva. Por ahora, los datos confirman que 2025 marcó un punto de inflexión en la presión tributaria argentina.

Compartí esta noticia !

La recaudación tributaria cerró 2025 con un crecimiento del 39,4% y superó los $183 billones

Compartí esta noticia !

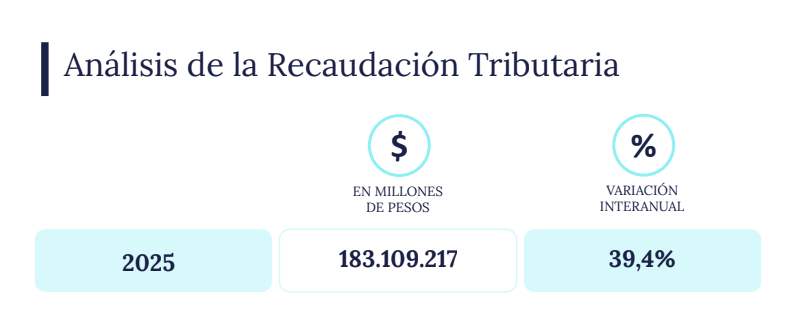
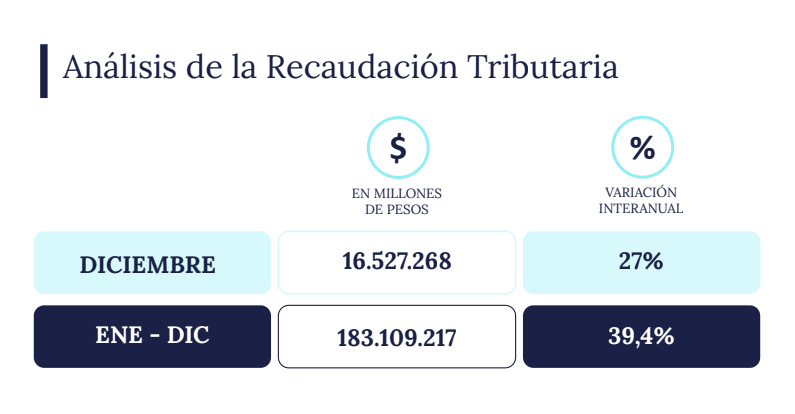
La recaudación tributaria mostró un desempeño sólido tanto en diciembre como en el acumulado anual de 2025. En el último mes del año, los ingresos alcanzaron los $16.527.268 millones, con una suba interanual del 27%, mientras que en el total del ejercicio el Estado recaudó $183.109.217 millones, lo que representa un incremento del 39,4% respecto de 2024. El resultado estuvo impulsado principalmente por el desempeño del IVA, el Impuesto a las Ganancias, la Seguridad Social y los tributos asociados al comercio exterior, en un contexto atravesado por cambios normativos, variaciones del tipo de cambio y ajustes en regímenes de anticipos y alícuotas.

Diciembre 2025: fuerte aporte del IVA y Ganancias, con impacto de cambios normativos

Durante diciembre, el Impuesto al Valor Agregado Neto recaudó $5.436.360 millones, con una variación interanual del 21,5%. En su desagregación, el IVA Impositivo creció 25,1%, mientras que el IVA Aduanero avanzó 11,7%. Según el informe oficial, la evolución del IVA estuvo influida por distintos factores que atenuaron el crecimiento, como el ingreso extraordinario registrado en diciembre de 2024 por la moratoria prevista en la Ley 27.743, un mayor acogimiento de deuda corriente a planes de pago y mayores devoluciones vinculadas al Régimen de Comercialización de Granos.

En el caso del IVA Aduanero, incidió positivamente el incremento del tipo de cambio, aunque el crecimiento se vio moderado por la derogación, a partir de marzo de 2025, de la suspensión de los certificados de exclusión, que en el año anterior habían incrementado la recaudación de percepciones aduaneras.

El Impuesto a las Ganancias registró uno de los desempeños más destacados del mes, con una suba interanual del 43,8% y una recaudación de $3.680.713 millones. En diciembre venció el primer anticipo de las sociedades con cierre de ejercicio en junio y el tercer anticipo de personas humanas del período fiscal 2025. El informe señala que la recaudación se vio favorecida por mayores ingresos de anticipos de Ganancias de sociedades, producto de la modificación del régimen de anticipos implementada por la Resolución General 5.685/2025, que elevó la alícuota aplicada en el séptimo anticipo al 11,11%, frente al 8,33% utilizado el año anterior. También incidió positivamente el incremento de las retenciones impositivas, mientras que volvió a atenuar la comparación interanual el efecto de la moratoria de 2024.

En materia de Seguridad Social, los ingresos alcanzaron $3.898.608 millones, con un aumento interanual del 29,5%, explicado principalmente por el crecimiento de la remuneración bruta promedio, aunque nuevamente con impacto moderador de la moratoria del año previo y del mayor uso de planes de pago.

Informe Recaudación Diciembre ARCA by CristianMilciades

Comercio exterior y tributos específicos: impacto de alícuotas y tipo de cambio

Los Derechos de Exportación mostraron una fuerte caída interanual del 45% en diciembre, con ingresos por $325.273 millones. El informe atribuye este desempeño a la baja de aranceles dispuesta por el Decreto 526/2025, al adelantamiento de pagos generado por la reducción temporal de alícuotas establecida por el Decreto 38/2025 —vigente hasta el 30 de junio— y a la suspensión de alícuotas prevista en el Decreto 682/2025, que llevó a que pagos habituales de diciembre se cancelaran anticipadamente a tasa cero. A su vez, a partir del 12 de diciembre se aplicaron nuevas reducciones de alícuotas mediante el Decreto 877/2025, que alcanzaron, entre otros productos, a la soja, el trigo y el maíz.

En contraste, los Derechos de Importación y otros tributos aduaneros totalizaron $591.291 millones en diciembre, con un crecimiento interanual del 47,7%, impulsados por el incremento del tipo de cambio. También mostró una evolución positiva el Impuesto a los Créditos y Débitos, que recaudó $1.379.096 millones, con una suba del 35,9%, aunque el informe aclara que el mes contó con un día hábil menos respecto de diciembre de 2024.

Otros tributos relevantes fueron Bienes Personales, que alcanzó $97.207 millones (+6,0%), y el Impuesto a los Combustibles, con ingresos por $615.016 millones y una variación interanual del 37,6%, explicada en mayor medida por las actualizaciones del impuesto.

Balance anual 2025: crecimiento del 39,4% y presión sobre bases tributarias

En el acumulado del año, la recaudación de recursos tributarios ascendió a $183.109.217 millones, con un crecimiento interanual del 39,4%. El desempeño estuvo explicado principalmente por mayores ingresos de IVA Impositivo, el Impuesto a los Débitos y Créditos, Ganancias —especialmente por mayores retenciones—, Seguridad Social, asociada al aumento de la remuneración bruta promedio, y la recaudación aduanera vinculada a importaciones, favorecida por el aumento del volumen importado y del tipo de cambio.

El informe oficial aclara que, de no haberse registrado ingresos extraordinarios en 2024, la variación interanual de la recaudación en 2025 habría sido cercana al 50%, lo que refleja la magnitud del crecimiento sobre bases tributarias más exigentes.

Desde el punto de vista económico e institucional, los datos consolidan un escenario de fuerte expansión nominal de los recursos del Estado, con impacto directo sobre la coparticipación, el financiamiento del gasto público y la relación fiscal con las provincias. Al mismo tiempo, el desempeño desigual entre tributos internos y vinculados al comercio exterior refleja el efecto combinado de la política tributaria, los cambios normativos y la dinámica macroeconómica a lo largo del año.

Informe Recaudación Anual ARCA by CristianMilciades

Compartí esta noticia !

Fondos Rotatorios: el Gobierno habilita ampliaciones y refuerza el control del gasto público

Compartí esta noticia !

Mediante el Decreto 926/2025, el Poder Ejecutivo modificó el régimen de Fondos Rotatorios previsto en el Decreto 1344/2007, reglamentario de la Ley de Administración Financiera. La medida introduce cambios clave para permitir ampliaciones de fondos ante transferencias presupuestarias entre organismos, refuerza criterios de eficiencia para evitar saldos inmovilizados y avanza en la simplificación operativa mediante un mayor uso de medios electrónicos. El impacto es directo sobre la ejecución diaria del gasto público y la capacidad de respuesta administrativa del Estado.

Adecuaciones en el uso de Fondos Rotatorios ante cambios presupuestarios

El Decreto 926/2025, firmado por el presidente de la Nación, Javier Milei, junto al jefe de Gabinete, Manuel Adorni, y el ministro de Economía, Luis Andrés Caputo, fue dictado el 29 de diciembre de 2025 y publicado en el Boletín Oficial el 30 de diciembre. La norma modifica disposiciones centrales del Decreto N° 1344/2007, reglamentario de la Ley N° 24.156 de Administración Financiera y de los Sistemas de Control del Sector Público Nacional.

El eje de la medida se concentra en el artículo 81 del reglamento, que regula el funcionamiento de los Fondos Rotatorios, Fondos Rotatorios Internos y Cajas Chicas. Según el texto oficial, la modificación responde a una problemática recurrente en la administración pública: las transferencias de programas presupuestarios entre Servicios Administrativos Financieros (S.A.F.) durante el ejercicio fiscal, que pueden dejar descalzado el nivel de fondos disponibles para atender gastos inmediatos.

Hasta ahora, los Fondos Rotatorios podían constituirse hasta un límite del 3% de los créditos presupuestarios originales del ejercicio. El nuevo esquema mantiene ese tope, pero introduce una precisión clave: cuando se produzcan transferencias de programas entre jurisdicciones y entidades del Poder Ejecutivo Nacional, el S.A.F. receptor podrá ampliar su Fondo Rotatorio por un importe adicional de hasta el 3% de los créditos transferidos, siempre excluyendo la Partida Parcial 5.1.4 “Ayudas Sociales a Personas y Asignaciones Familiares”.

De manera complementaria, el S.A.F. cedente deberá adecuar su Fondo Rotatorio en función de la reducción de créditos, ajustándolo al nuevo nivel presupuestario. El objetivo explícito es evitar que los organismos que asumen nuevas funciones queden sin capacidad operativa para afrontar gastos corrientes de ejecución inmediata.

Más control sobre los montos y menos fondos inmovilizados

La reforma también refuerza el rol de la Secretaría de Hacienda en la administración del régimen. El nuevo texto del inciso f) del artículo 81 habilita a esa dependencia a restringir los montos de constitución de Fondos Rotatorios por debajo del límite máximo del 3%, cuando detecte una desproporción entre los fondos constituidos y los efectivamente ejecutados en el ejercicio inmediato anterior.

Según el decreto, esta facultad apunta a “minimizar la existencia de fondos inmovilizados en las cuentas corrientes asociadas a este régimen”, una situación que afecta la eficiencia en el uso de recursos públicos y distorsiona la gestión financiera. El criterio de evaluación será la relación entre el monto total ejecutado por el régimen y el total constituido, introduciendo así un parámetro de desempeño para la asignación de liquidez.

Este enfoque se alinea con los principios de la Ley 24.156, que promueve una administración financiera basada en la eficiencia, la economicidad y el control del gasto, en un contexto de restricción fiscal y revisión integral de los mecanismos de ejecución presupuestaria.

Simplificación operativa y avance de los medios electrónicos

Otro cambio relevante del Decreto 926/2025 se vincula con la operatoria de los Fondos Rotatorios Internos. En particular, se sustituye el inciso j) del artículo 81 del Anexo al Decreto 1344/07, eliminando la exigencia de asignación de cuentas bancarias específicas para fondos constituidos por montos iguales o inferiores a ochenta módulos (80 M).

La decisión se fundamenta en la “evolución y amplia aceptación de los medios de pago electrónicos” dentro del régimen, impulsada por las Resoluciones N° 101/2017 y 276/2018 de la Secretaría de Hacienda, que promovieron el uso de tarjetas de compra corporativas y la reducción del efectivo y los cheques. En ese marco, el decreto considera innecesario mantener exigencias operativas pensadas para un esquema financiero más tradicional.

Además, la modificación es consistente con lo dispuesto en el artículo 78, punto 8.1 del Anexo al Decreto 1344/07, que establece que los organismos del Sector Público Nacional deben operar con el menor número posible de cuentas bancarias, simplificando la gestión y fortaleciendo los controles.

Impacto institucional y posibles repercusiones

La actualización del régimen de Fondos Rotatorios tiene impacto transversal sobre toda la Administración Nacional. En términos prácticos, otorga mayor flexibilidad a los organismos que reciben nuevas competencias durante el ejercicio presupuestario, permitiéndoles sostener la ejecución cotidiana sin depender de trámites excepcionales o demoras administrativas.

Desde el punto de vista institucional, la medida refuerza el control centralizado de la liquidez, al mismo tiempo que profundiza la digitalización de los pagos y la reducción de circuitos financieros tradicionales. En un escenario de ajuste fiscal y revisión del gasto público, el decreto introduce herramientas para compatibilizar austeridad con operatividad.

Para los servicios administrativos financieros, el nuevo esquema implica una mayor responsabilidad en la gestión de fondos, con incentivos claros para evitar la acumulación de saldos ociosos. A la vez, la posibilidad de adecuar fondos ante transferencias presupuestarias reduce tensiones internas y mejora la previsibilidad en la ejecución de programas.

Compartí esta noticia !

El Tesoro reordena vencimientos con una conversión de deuda clave junto al Banco Central

Compartí esta noticia !

El Ministerio de Economía, a través de una resolución conjunta de las Secretarías de Finanzas y de Hacienda, autorizó una operación de conversión de deuda con el Banco Central de la República Argentina (BCRA) que implica la ampliación de emisiones de bonos en dólares y letras en pesos por montos significativos. La medida, formalizada mediante la Resolución Conjunta 64/2025, busca reordenar el perfil de vencimientos y la composición de la deuda pública, en el marco de las facultades otorgadas por el Presupuesto vigente y la normativa de crédito público.

La norma, dictada el 26 de diciembre de 2025 y publicada en el Boletín Oficial el 30 de diciembre, habilita la ampliación de los Bonos de la República Argentina en dólares estadounidenses Step Up 2035 (AL35) por hasta USD 6.000 millones y de los Bonos Step Up 2038 (AE38) por hasta USD 3.000 millones, junto con la expansión de letras capitalizables en pesos por hasta $ 8 billones, exclusivamente para ejecutar una conversión de títulos en poder del BCRA.

Marco legal y fundamentos de la operación

La resolución se apoya en el Sistema de Crédito Público regulado por la Ley 24.156 de Administración Financiera, que establece que toda operación de endeudamiento debe estar prevista en la ley de Presupuesto. En ese sentido, el artículo 37 de la Ley 27.701, que rige para el ejercicio 2025, autoriza al órgano coordinador de la administración financiera a realizar operaciones de crédito público dentro de los límites fijados en su planilla anexa, con sucesivas modificaciones introducidas por decretos de necesidad y urgencia entre 2023 y 2024.

Además, el texto remite al artículo 11 del Decreto 331/2022, incorporado a la Ley Complementaria Permanente de Presupuesto, que habilita las conversiones de instrumentos de deuda pública, independientemente de su moneda de pago, fijando los precios según valores de mercado y excluyendo estas operaciones de las restricciones del artículo 65 de la Ley 24.156.

En este marco, la Secretaría de Finanzas y la Secretaría de Hacienda, que ejercen en forma conjunta la coordinación de los sistemas de administración financiera, consideraron conveniente ofrecer al BCRA la conversión de sus tenencias en títulos en pesos ajustados por CER y letras capitalizables por nuevos instrumentos, tanto en dólares como en pesos, con plazos más largos.

Detalle de los instrumentos y montos involucrados

La Resolución Conjunta 64/2025 dispone, en primer lugar, la ampliación de los montos emitidos de los siguientes instrumentos:

  • AL35 (Bonos Step Up 2035): hasta el monto necesario para la conversión, con un tope de USD 6.000 millones de valor nominal original.
  • AE38 (Bonos Step Up 2038): hasta el monto necesario para la conversión, con un tope de USD 3.000 millones de valor nominal original.
  • LECAP S30A6, con vencimiento el 30 de abril de 2026: ampliación por hasta $ 4 billones.
  • LECAP S29Y6, con vencimiento el 29 de mayo de 2026: ampliación por hasta $ 4 billones.

Estas ampliaciones se destinan exclusivamente a ejecutar las operaciones de conversión con el BCRA, aprobadas en el artículo 5° de la norma.

En concreto, el Banco Central suscribirá:

  • AL35 a cambio de sus tenencias del BONCER TZX28, con vencimiento el 30 de junio de 2028.
  • AE38 a cambio de sus tenencias del BONCER TZXD7, con vencimiento el 15 de diciembre de 2027.
  • Una canasta compuesta en un 50% por LECAP S30A6 y 50% por LECAP S29Y6, a cambio de sus tenencias de la LECAP S16E6, con vencimiento el 16 de enero de 2026.

La operación se realizó el 26 de diciembre de 2025, con liquidación el 29 de diciembre, y los precios de todos los instrumentos se determinaron según los valores de mercado en BYMA, inmediatamente antes de las 13:30 horas, con liquidación a 24 horas.

Impacto financiero e implicancias institucionales

Desde el punto de vista financiero, la operación apunta a ordenar el perfil de vencimientos del sector público, extendiendo plazos y modificando la composición de la deuda en manos del BCRA. La conversión de títulos en pesos ajustados por inflación y letras de corto plazo por bonos en dólares de largo vencimiento y nuevas letras capitalizables permite al Tesoro administrar de manera más previsible sus compromisos futuros.

En términos institucionales, la resolución refuerza el uso de las herramientas previstas en el marco presupuestario y de crédito público, subrayando el rol conjunto de las Secretarías de Finanzas y de Hacienda en la gestión activa de la deuda. Asimismo, la autorización a múltiples áreas técnicas del Ministerio de Economía para suscribir la documentación necesaria muestra la magnitud operativa de la medida.

La norma establece que entra en vigencia a partir del día de su dictado, consolidando una de las últimas decisiones de política financiera del año 2025.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin