Gobierno

El Gobierno frena el impuesto a los combustibles y apuesta a los biocombustibles para contener la inflación

Compartí esta noticia !

Con el precio de la nafta por encima de los $2.000 y el impacto de la guerra en Medio Oriente trasladándose a los surtidores, el Gobierno nacional decidió suspender la actualización del impuesto a los combustibles prevista para abril. La medida, oficializada en las últimas horas, busca contener la escalada inflacionaria en un rubro sensible, pero también expone una tensión de fondo: hasta dónde puede intervenir el Estado sin desarmar su propio esquema fiscal.

La decisión no llegó sola. Se complementa con otra señal: el aumento del corte obligatorio de bioetanol al 15% en las naftas, en un intento por amortiguar el traslado del precio internacional del petróleo. En conjunto, el paquete configura una respuesta de corto plazo frente a una presión externa que el Gobierno no controla, pero que impacta de lleno en su principal objetivo económico.

Un equilibrio delicado entre inflación y recaudación

La suspensión del impuesto se inscribe en una lógica más amplia: evitar que el aumento del costo energético termine filtrándose al resto de los precios. En términos prácticos, implica resignar ingresos fiscales en un momento donde el equilibrio de las cuentas públicas sigue siendo una prioridad.

Al mismo tiempo, el incremento del componente de biocombustibles introduce un mecanismo de sustitución parcial. No se trata solo de una decisión técnica, sino de una señal política: reducir la dependencia del petróleo importado y amortiguar la volatilidad internacional con producción local.

El trasfondo es claro. La suba del barril, empujada por el conflicto en Medio Oriente, reconfigura los márgenes de maniobra. Frente a ese escenario, el Gobierno combina herramientas fiscales y regulatorias para sostener el ancla inflacionaria sin modificar el esquema general de política económica.

Presión política y disputa por la agenda energética

La decisión oficial reactivó de inmediato el frente legislativo. Desde Provincias Unidas, un grupo de diputados y una senadora reclamaron que el Congreso trate el proyecto presentado el 19 de marzo para elevar el corte obligatorio de biocombustibles a nivel nacional.

El planteo no es nuevo, pero adquiere otra dimensión tras las medidas del Ejecutivo. Los impulsores del proyecto sostienen que el contexto internacional abre una “oportunidad concreta” para reducir importaciones, generar empleo y fortalecer la industria local. También buscan que el Ministerio de Relaciones Exteriores impulse gestiones ante la Unión Europea para evitar restricciones al comercio de biocombustibles.

En ese cruce, la política energética empieza a mostrar una disputa más amplia: quién fija el rumbo de la matriz productiva y bajo qué criterios. El Gobierno toma medidas puntuales, mientras sectores legislativos intentan capitalizar ese movimiento para instalar una agenda más estructural.

Entre la urgencia y el rediseño de la matriz

El combo de medidas revela un movimiento táctico más que un cambio de paradigma. La prioridad sigue siendo contener la inflación en el corto plazo, incluso a costa de resignar recursos o intervenir precios indirectamente.

Sin embargo, el debate sobre biocombustibles introduce una variable de mediano plazo. La posibilidad de diversificar la matriz energética, reducir la exposición a shocks externos y generar divisas aparece como una discusión que excede la coyuntura.

En las próximas semanas, la clave estará en observar si el Congreso toma el guante y avanza con el proyecto pendiente, y si el Gobierno profundiza esta línea o la mantiene como una herramienta puntual. La presión internacional no cede. Tampoco la inflación. Entre ambas, se juega algo más que el precio en surtidor.
Compartí esta noticia !

Economía renovó más del 100% de los vencimientos y absorbió pesos del mercado

Compartí esta noticia !

El Gobierno logró cerrar marzo con una señal financiera contundente hacia el mercado: en la última licitación del mes, el Ministerio de Economía renovó más del 100% de los vencimientos —alcanzando un rollover del 138,52%— y, al mismo tiempo, absorbió pesos del sistema. En un contexto de vencimientos por $8 billones, la colocación totalizó $11,04 billones tras recibir ofertas por $12,53 billones. El dato no es menor: no solo evitó emisión, sino que reforzó el sesgo contractivo en plena transición hacia la cosecha gruesa. La pregunta que se abre es si este resultado consolida la estrategia oficial o si expone el costo creciente de sostenerla vía tasas.

Licitación y arquitectura financiera: tasas, plazos y señales

El resultado se inscribe en una secuencia de licitaciones donde el Gobierno prioriza dos objetivos simultáneos: renovar deuda en pesos sin expandir liquidez y extender los vencimientos hacia adelante. Para lograrlo, convalidó tasas elevadas en varios instrumentos, una decisión que revela la tensión entre estabilizar expectativas y sostener el financiamiento.

La Secretaría de Finanzas estructuró la colocación con una combinación de instrumentos: letras a tasa fija, bonos ajustados por CER, títulos a tasa variable y deuda vinculada al dólar. Entre los datos centrales, se destacaron:

  • $2,75 billones en letras con vencimiento en julio de 2026 a una TIREA del 29,23%.
  • $4,78 billones en bonos CER a 2028 con una TIREA del 7,75%.
  • $2,11 billones en instrumentos a tasa TAMAR con margen de 4,9%.
  • $0,26 billones en bonos dólar linked a 2028 con TIREA del 8,46%.

En paralelo, el foco del mercado estuvo puesto en los bonos en dólares. El AO27 recibió ofertas por US$466 millones a una tasa del 5,02%, mientras que el AO28 captó US$226 millones al 8,5%. En ambos casos, el Gobierno adjudicó US$150 millones por instrumento, con posibilidad de ampliar en una segunda vuelta.

Más allá del detalle técnico, el mensaje político es claro: Economía busca validar una curva de financiamiento en dólares que trascienda el corto plazo y permita cubrir vencimientos por US$4.500 millones a mitad de año.

Financiamiento asegurado, pero con costo creciente

El resultado fortalece, en el corto plazo, la posición del Gobierno en dos frentes sensibles: evita emisión monetaria y sostiene el acceso al financiamiento en pesos. Además, el rollover superior al 100% refuerza la percepción de que el Tesoro todavía conserva capacidad de refinanciar sus compromisos sin recurrir al Banco Central.

Sin embargo, el costo de esa estabilidad aparece en la estructura de tasas. La convalidación de rendimientos elevados refleja que el equilibrio financiero sigue apoyado en incentivos fuertes para captar pesos, lo que introduce un condicionante hacia adelante: sostener este esquema implica mantener tasas reales positivas en un contexto donde la actividad y la liquidez empiezan a reconfigurarse.

En paralelo, la apuesta por los bonos en dólares agrega otra capa de lectura. El Gobierno testea el apetito del mercado por instrumentos que vencen en 2027 y 2028, es decir, más allá del actual mandato. Esa estrategia busca descomprimir el calendario inmediato, pero también traslada parte de la carga hacia el próximo ciclo político.

Entre la estabilidad táctica y los desafíos estructurales

Con este resultado, el Gobierno gana tiempo y ordena el frente financiero en el corto plazo. La absorción de pesos y la extensión de plazos funcionan como herramientas para sostener la estabilidad cambiaria y contener expectativas en la previa de la liquidación de la cosecha.

Pero el equilibrio no está cerrado. En las próximas semanas, el foco estará en tres variables: la evolución de las tasas, la capacidad de sostener el rollover sin escalar costos y el desempeño de los instrumentos en dólares en la segunda vuelta de licitación.

También quedará bajo observación la consistencia de esta estrategia con los vencimientos de mitad de año. La necesidad de financiamiento en moneda extranjera no desaparece, solo cambia de forma.

En ese contexto, la licitación de marzo aparece más como un movimiento táctico exitoso que como un punto de llegada. El mercado validó la estrategia, pero dejó planteada una condición: el margen para sostenerla dependerá de cuánto esté dispuesto el Gobierno a pagar por ese equilibrio.

Compartí esta noticia !

Dólar a la baja y reservas en tensión: el Gobierno gana margen, pero el frente financiero sigue abierto

Compartí esta noticia !

En la antesala de la liquidación de la cosecha gruesa, el Gobierno encuentra un respiro táctico en el frente cambiario: el dólar oficial cerró la semana en $1.376, con una baja del 1,2%, mientras el Banco Central sostuvo compras en el mercado. Sin embargo, detrás de esa calma aparente emerge una tensión estructural: las reservas no acompañan. El interrogante ya no es si el esquema funciona en el corto plazo, sino cuánto margen político y financiero tiene para sostenerse sin nuevas fuentes de dólares.

Estabilidad cambiaria con intervención activa

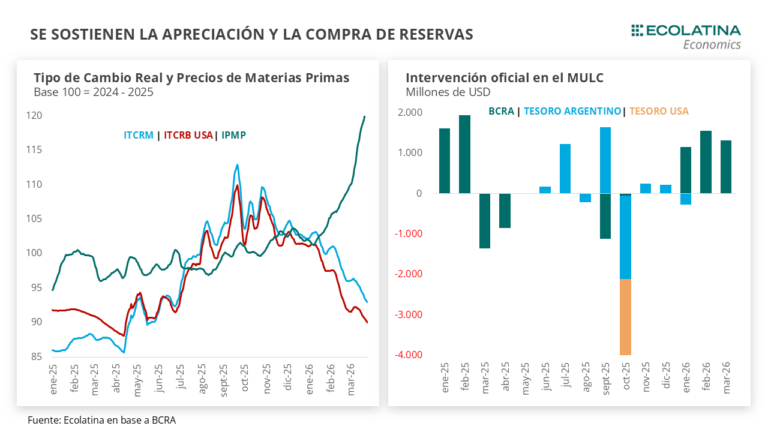
Según el informe de Ecolatina, el mercado local mostró estabilidad en las últimas ruedas, incluso en un contexto internacional volátil. El tipo de cambio operó a la baja, las tasas se mantuvieron en niveles reducidos y el BCRA continuó comprando divisas frente a una oferta creciente del agro.

La autoridad monetaria adquirió cerca de USD 4.000 millones en lo que va del año. Pero esa acumulación no se tradujo en reservas: las reservas brutas apenas subieron USD 600 millones y las netas cayeron cerca de USD 2.600 millones. El dato revela el núcleo del problema: los dólares que ingresan se diluyen en pagos de deuda, caída de depósitos en moneda extranjera y variaciones en activos como el oro.

El esquema, así, descansa sobre una lógica de flujo más que de stock. Mientras entren dólares —por exportaciones o financiamiento— el sistema se sostiene. Pero la fragilidad aparece cuando se observa el balance.

Apreciación cambiaria y señales cruzadas

La baja nominal del dólar convive con una fuerte apreciación en términos reales. El tipo de cambio real multilateral se apreció más de un 20% desde septiembre de 2025 y acumula una caída cercana al 11% en lo que va de 2026.

Esa dinámica amplía la distancia con el techo de la banda cambiaria —que pasó del 4% en diciembre a cerca del 20% actual—, pero al mismo tiempo reabre un debate clásico: competitividad versus estabilidad.

El fenómeno tiene dos motores. Por un lado, factores estructurales como el cambio en la matriz exportadora, donde energía y minería explicaron el superávit comercial de 2025. Por otro, elementos coyunturales: suba de precios internacionales, menor nivel de importaciones y expectativas de ingreso de divisas por la cosecha.

A esto se suma una demanda contenida, en un contexto donde el mercado apuesta a posicionarse en pesos ante la expectativa de mayor oferta de dólares en el corto plazo.

El frente financiero: reservas y deuda

El dato más sensible sigue siendo la dinámica de las reservas. Pese a las compras en el mercado, el BCRA no logra fortalecer su posición neta. La caída de depósitos en dólares y los compromisos de deuda erosionan cualquier acumulación.

En paralelo, el Tesoro comienza a moverse para cubrir vencimientos en moneda extranjera. La colocación de instrumentos como el AO27 y el AO28 apunta a testear la capacidad del mercado local para absorber deuda en dólares, incluso con vencimientos que exceden el actual mandato.

El desafío no es menor: el Gobierno necesita nuevas fuentes de financiamiento por fuera del circuito comercial. En ese contexto, no se descarta una eventual vuelta a los mercados internacionales, aunque con una ventana temporal acotada por el calendario electoral.

Margen táctico, presión estructural

La actual estabilidad cambiaria fortalece al Gobierno en el corto plazo. Le permite sostener tasas bajas, contener la brecha cambiaria —en torno al 3,5%— y evitar tensiones inmediatas en el mercado.

Pero esa misma estrategia condiciona el mediano plazo. La apreciación del tipo de cambio impacta sobre sectores exportadores, mientras la falta de acumulación de reservas limita la capacidad de respuesta ante shocks externos.

El equilibrio es delicado: el Gobierno gana tiempo, pero no resuelve el problema de fondo.

Entre la cosecha y el financiamiento

En los próximos meses, la liquidación del agro debería reforzar la oferta de dólares y sostener la dinámica actual. Ese flujo puede darle al BCRA una oportunidad para recomponer reservas, especialmente en un período con menores pagos de deuda hasta julio.

Sin embargo, la sostenibilidad del esquema dependerá de algo más que la cosecha. La clave estará en si el Gobierno logra transformar este alivio coyuntural en una estrategia financiera más robusta.

El mercado ya mira más allá: no sólo cuánto bajará el dólar, sino cómo se financiará la Argentina en un escenario donde los dólares comerciales podrían no alcanzar.

Compartí esta noticia !

Bartolacci asume en el CIN y reordena la agenda universitaria en medio de la tensión por presupuesto y reformas

Compartí esta noticia !

El rector de la Universidad Nacional de Rosario, Franco Bartolacci, fue electo presidente del Consejo Interuniversitario Nacional (CIN) para el período 2026-2027, en una decisión tomada durante el 95° Plenario de Rectoras y Rectores realizado el 26 y 27 de marzo en La Pampa. El cambio de conducción se produce en un contexto atravesado por la discusión presupuestaria y el vínculo con el Gobierno nacional, lo que le otorga a la designación una dimensión política que excede lo institucional.

El nuevo titular del organismo —que nuclea a todas las universidades públicas del país— asumirá desde este viernes, acompañado por el rector de la Universidad Nacional de Río Negro como vicepresidente, y reemplazará a Oscar Alpa. La incógnita que se abre es si esta nueva conducción logrará articular una estrategia común frente a las demandas financieras y las exigencias de transformación del sistema.

Un liderazgo con agenda definida: reclamar, reformar y resguardar

El CIN funciona como el principal espacio de coordinación del sistema universitario público, y su conducción suele marcar el tono de la relación con el Gobierno y el Congreso. En ese marco, Bartolacci delineó tres ejes que anticipan la hoja de ruta de su gestión: reclamar, reformar y resguardar.

Por un lado, planteó la necesidad de exigir la recomposición salarial y un presupuesto acorde para el funcionamiento de las universidades. Este punto conecta directamente con la situación financiera del sistema, que fue uno de los ejes centrales del plenario.

Al mismo tiempo, propuso impulsar reformas internas, con el objetivo de “transformar la universidad” y adaptarla a las demandas actuales. La idea introduce una tensión conocida dentro del sistema: cómo modernizar sin perder identidad.

Finalmente, puso el foco en resguardar el reconocimiento social hacia la universidad pública, un capital simbólico que el sistema busca sostener en un escenario de creciente discusión sobre su financiamiento y su rol.

Correlación de fuerzas: universidades en bloque frente a la discusión presupuestaria

La elección se da en un momento donde el sistema universitario necesita consolidar posiciones comunes. El CIN, como órgano de representación, se convierte en un actor clave en la negociación política con el Gobierno nacional, especialmente en materia de recursos.

El plenario no solo abordó la situación presupuestaria, sino que también reafirmó el compromiso institucional con los Derechos Humanos, con una conmemoración por los 50 años del golpe de Estado. Ese gesto refuerza una línea histórica del sistema universitario, que también forma parte de su identidad política.

En este contexto, la nueva conducción deberá equilibrar dos planos: la negociación concreta por financiamiento y la defensa de un modelo de universidad pública con fuerte legitimidad social.

Un escenario abierto: negociación, reformas y legitimidad

La llegada de Bartolacci a la presidencia del CIN no implica un cambio abrupto, pero sí abre una etapa donde la conducción universitaria deberá definir cómo se posiciona frente a las demandas externas y las transformaciones internas.

Las próximas semanas serán clave para observar si el nuevo liderazgo logra consolidar una agenda común entre universidades con realidades diversas, y cómo se articula con el Gobierno en un contexto de restricciones presupuestarias.

La tensión entre reclamar recursos, impulsar reformas y sostener legitimidad social no es nueva. Pero en este ciclo, aparece más expuesta. Y la capacidad del CIN para administrar ese equilibrio empezará a medirse desde ahora.

Compartí esta noticia !

Szychowski presiona por el patrocinio de yerba extranjera en la Scaloneta

Compartí esta noticia !

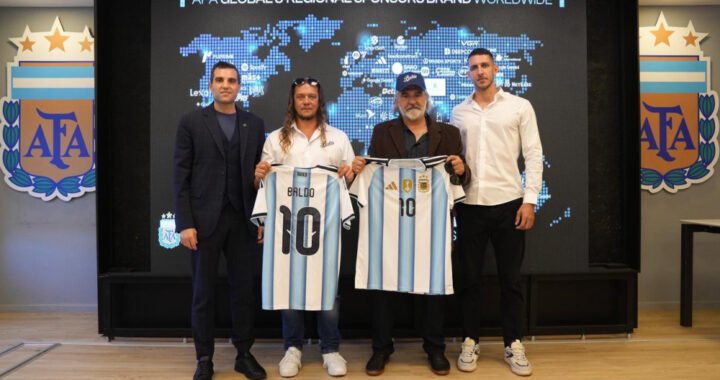
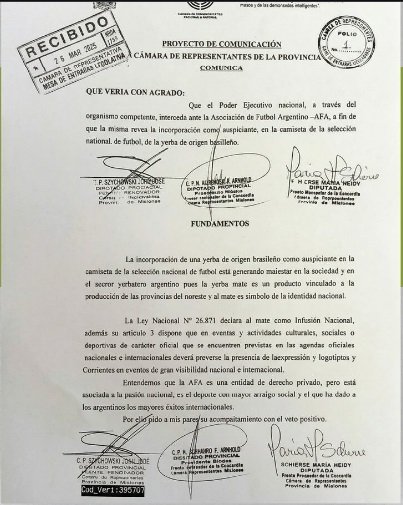
El ingreso de una yerba envasada de la firma Baldo, como auspiciante de la camiseta de la Selección Argentina de fútbol activó una reacción política en Misiones. El legislador provincial Juan José “Juanjo” Szychowski presentó un proyecto de comunicación para que el Poder Ejecutivo Nacional intervenga ante la AFA y revise esa decisión, en un movimiento que expone una disputa más profunda: la defensa de la producción regional frente a decisiones comerciales de alto impacto simbólico.

El planteo no es menor. La iniciativa apunta a una marca que, aunque comercializada en la región, tiene origen brasileño, y cuestiona su eventual asociación con uno de los símbolos deportivos más visibles del país de cara al próximo mundial. En ese cruce entre mercado, identidad y regulación, el proyecto introduce una tensión política: ¿hasta dónde puede el Gobierno influir en decisiones de una entidad privada como la AFA cuando están en juego intereses productivos y culturales?

El marco legal y la disputa por el símbolo

El argumento central del proyecto se apoya en la Ley Nacional N° 26.871, que declara al mate como infusión nacional y promueve su consumo en eventos oficiales. Desde esa perspectiva, la incorporación de una yerba extranjera como sponsor de la Selección aparece como una contradicción con el espíritu de la norma.

Pero el punto va más allá de lo declarativo. El texto legislativo traduce ese marco en una preocupación concreta: el impacto sobre las economías regionales de Misiones y Corrientes, donde se concentra la producción yerbatera argentina. La eventual visibilidad global de una marca extranjera, asociada a la Selección, podría alterar el equilibrio competitivo en un mercado donde la identidad de origen es un activo clave.

En ese sentido, el proyecto no propone una medida directa sobre la AFA, sino que solicita la intermediación del Ejecutivo nacional “a través del organismo competente”. Es una vía indirecta, que reconoce los límites institucionales pero busca abrir una instancia de revisión política.

Economía regional vs. autonomía privada

La iniciativa coloca en el centro a tres actores con lógicas distintas: el sector yerbatero del noreste, el Gobierno nacional y la AFA como entidad privada. El proyecto expresa el malestar de la cadena productiva local, que ve en la posible sponsorización una señal adversa en términos de política económica y defensa del mercado interno.

Al mismo tiempo, el pedido de intervención al Ejecutivo introduce una dimensión delicada: la relación entre el Estado y las decisiones comerciales de organizaciones privadas. La AFA, definida en el propio texto como una entidad de derecho privado, no está sujeta a directivas directas del Gobierno, lo que convierte el planteo en una presión política más que en una herramienta normativa.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin