Indec

Actividad económica: el PBI creció 6,3% interanual, pero con señales de enfriamiento

Compartí esta noticia !

El informe del INDEC sobre la evolución de la actividad económica en el segundo trimestre de 2025 muestra un cuadro con claroscuros. El Producto Interno Bruto creció 6,3% interanual, lo que confirma una recuperación sólida respecto al año pasado, pero al mismo tiempo, al analizar la serie desestacionalizada, se observa una leve caída de 0,1% respecto del primer trimestre, lo que señala un freno en el impulso de corto plazo.

El principal motor del crecimiento fue la inversión, que se disparó 32,1% interanual. Dentro de este componente, el salto más llamativo se dio en el equipo de transporte, con un incremento del 104,7%, impulsado por importaciones que se triplicaron (+256,7%) y por un fuerte dinamismo del componente nacional (+63,8%). También la maquinaria y equipo avanzó con fuerza (+36,3%), especialmente por las compras externas (+51,6%), mientras que la inversión en construcciones mostró un crecimiento más moderado (+15,2%) y las “otras construcciones” retrocedieron (-7,2%).

El consumo privado acompañó el crecimiento con un alza de 9,9% interanual, aunque en la comparación contra el trimestre previo mostró una caída de 1,1%, reflejando cierta pérdida de dinamismo en la capacidad de gasto de los hogares. El consumo público, en cambio, apenas subió 0,6% interanual, con una variación positiva en términos desestacionalizados (+1,1%).

El frente externo se mostró más desafiante. Las exportaciones de bienes y servicios reales crecieron apenas 3,3% interanual, mientras que las importaciones saltaron 38,3%, lo que amplió el déficit real de la balanza comercial y encendió una señal de alerta sobre la sustentabilidad del proceso expansivo.

Por el lado de los sectores productivos, el desempeño fue heterogéneo. La intermediación financiera lideró con un alza de 26,7%, seguida por hoteles y restaurantes (+17,0%), en línea con la recuperación del turismo, y por la construcción (+10,6%) y el comercio (+10,3%). La industria manufacturera también creció de manera sólida (+6,9%), al igual que la agricultura (+4,8%) y las actividades inmobiliarias (+5,0%). En contraste, se destacaron las fuertes caídas en la pesca (-42,2%), la electricidad, gas y agua (-1,1%), la administración pública (-0,8%) y los hogares con servicio doméstico (-1,3%).

En términos nominales, el PIB alcanzó los $837,8 billones a precios corrientes, frente a los $559,9 billones del mismo período de 2024. El índice de precios implícitos del PIB mostró un alza del 40,8% interanual, lo que confirma un proceso de desinflación en marcha respecto del año anterior, aunque todavía con niveles muy elevados.

En síntesis, el segundo trimestre consolida un rebote estadístico importante, pero con desequilibrios que generan dudas hacia adelante. La expansión se apoya en un boom de inversión que depende en gran medida de bienes importados, mientras que el consumo de los hogares comienza a mostrar fatiga y las exportaciones pierden tracción. El desafío será transformar este repunte en un crecimiento sostenible, que no se apoye exclusivamente en la importación de bienes de capital ni en un rebote coyuntural, sino en una mejora más estructural de la producción y el empleo.
Compartí esta noticia !

INDEC: una familia necesitó $1,16 millones en agosto para no ser pobre

Compartí esta noticia !

El Instituto Nacional de Estadística y Censos (INDEC) informó que en agosto de 2025 el umbral de pobreza para un hogar de cuatro integrantes en el Gran Buenos Aires alcanzó los $1.160.780,04, lo que representa un aumento del 1% respecto de julio y una variación interanual del 23,5%. El mismo hogar necesitó $520.529,16 para no caer en la indigencia.

La publicación oficial, difundida bajo el título “Valorización mensual de la canasta básica alimentaria y de la canasta básica total” (Informe técnico N.º 219), detalla que la Canasta Básica Alimentaria (CBA) acumuló en lo que va del año un incremento del 15,8%, mientras que la Canasta Básica Total (CBT), que además de alimentos incluye bienes y servicios esenciales, subió un 13,3% en el mismo período.

Si bien el aumento mensual de agosto fue moderado (1%), la suba interanual del 23,5% refleja la persistente presión inflacionaria sobre los sectores de menores ingresos.

El informe toma como referencia el “adulto equivalente” (varón de entre 30 y 60 años, con actividad moderada), cuyo umbral de indigencia se ubicó en $168.456 y el de pobreza en $375.657.

Para un hogar de tres integrantes (madre de 35 años, hijo de 18 y abuela de 61), el costo de la CBA se fijó en $414.402, mientras que la CBT ascendió a $924.116. En el caso de un hogar de cinco integrantes (dos adultos de 30 años y tres hijos pequeños), la CBA llegó a $547.482 y la CBT a $1.220.885.

Fundamentos metodológicos y alcance del indicador

La CBA se construye sobre los requerimientos nutricionales básicos (2.750 kcal) y hábitos de consumo relevados por la Encuesta Nacional de Gastos de los Hogares (ENGHo). A partir de este costo se calcula la CBT, mediante el Coeficiente de Engel, que pondera la relación entre gasto en alimentos y gasto total.

El valor de ambas canastas se actualiza mensualmente con los precios relevados por el Índice de Precios al Consumidor del Gran Buenos Aires (IPC-GBA), lo que convierte al indicador en un termómetro directo de la inflación de los bienes y servicios esenciales.

Repercusiones económicas y sociales

El dato del INDEC se enmarca en un escenario de desaceleración de los precios respecto de los picos de 2023 y 2024, aunque el impacto sobre los ingresos reales sigue siendo significativo.

Analistas económicos advierten que, pese a la baja en el ritmo de aumentos, la variación interanual continúa superando con amplitud las recomposiciones salariales promedio, lo que mantiene altos niveles de pobreza.

Desde el punto de vista institucional, la publicación del informe alimenta el debate sobre la política de ingresos y el alcance de los programas sociales, en un contexto de discusión entre el Gobierno nacional y las provincias por los mecanismos de actualización de transferencias y paritarias.

Escenarios de cara al cierre de 2025

Con una variación acumulada de la CBT del 13,3% entre enero y agosto, los próximos meses estarán marcados por la estacionalidad de fin de año (aumentos en alimentos, indumentaria y transporte) y la incertidumbre sobre la evolución del tipo de cambio.

De mantenerse la tendencia actual, el costo de la canasta total para una familia tipo podría superar los $1,250.000 en el último trimestre, consolidando la presión sobre la distribución del ingreso y la capacidad de consumo interno.

Compartí esta noticia !

Inflación mayorista: subió 2,8% en julio y superó al IPC por el salto del dólar

Compartí esta noticia !

La inflación mayorista trepó 2,8% en julio, con fuerte incidencia de los productos importados

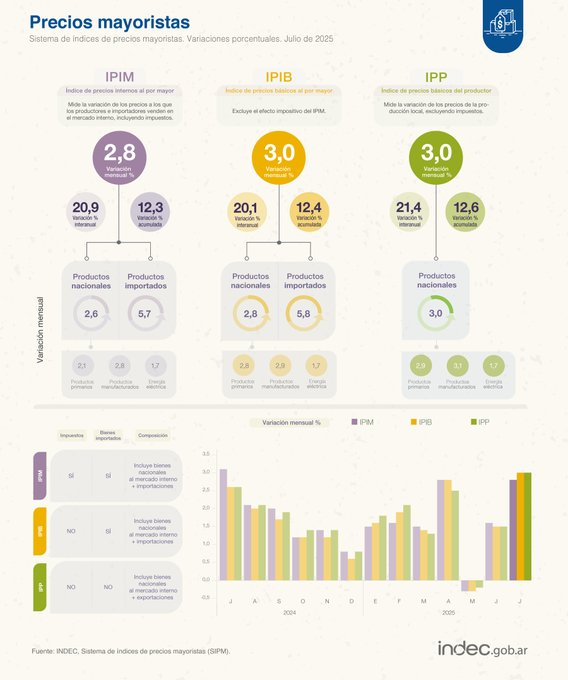
El Instituto Nacional de Estadística y Censos (INDEC) informó que el Índice de Precios Internos al por Mayor (IPIM) aumentó 2,8% en julio de 2025, impulsado por un alza del 5,7% en los productos importados y del 2,6% en los bienes de origen nacional. La variación interanual alcanzó el 20,9%, mientras que el acumulado de los primeros siete meses del año se ubicó en 12,3%.

El dato se da en un contexto de recalentamiento cambiario: el tipo de cambio mayorista oficial subió 14% en el mismo período, lo que repercutió directamente en los bienes transables y explica la aceleración respecto de la inflación minorista, que fue del 1,9% en el mes.

Contexto y factores que impulsaron el alza

El informe oficial detalla que, dentro de los productos nacionales, las mayores incidencias provinieron de los productos agropecuarios (+4,2%), las sustancias y productos químicos (+4,3%), los refinados de petróleo (+3,9%) y los vehículos automotores y repuestos (+3,7%). En alimentos y bebidas, la variación fue más acotada (+1,1%), mientras que algunos rubros incluso mostraron caídas, como madera (-0,1%) y petróleo crudo y gas (-0,9%).

Los productos importados, en tanto, fueron los que más traccionaron la suba del índice: avanzaron 5,7% mensual, más del doble que los nacionales, reflejando la sensibilidad del comercio exterior a la volatilidad del dólar.

El Índice de Precios Internos Básicos al por Mayor (IPIB), que excluye el efecto de impuestos, subió 3,0% en el mes, mientras que el Índice de Precios Básicos del Productor (IPP), que mide los precios percibidos por la producción local e incluye exportaciones, también registró un alza del 3,0%.

El aumento de los precios mayoristas, especialmente en insumos clave como químicos, petróleo y metales básicos (+4,9%), anticipa mayores presiones sobre los costos de la industria y la construcción en los próximos meses. En particular, el impacto sobre alimentos y bebidas (+1,1%) podría trasladarse de forma gradual a las góndolas, aunque con menor velocidad que en los sectores de manufacturas intermedias.

La brecha entre el IPIM (2,8%) y el IPC (1,9%) muestra que el pass-through del tipo de cambio aún no se trasladó completamente al consumidor final, pero sí está afectando a la cadena productiva. De mantenerse la volatilidad cambiaria, los sectores más dependientes de insumos importados —como automotriz, químicos y electrónicos— enfrentarán mayores desafíos de competitividad.

El acumulado interanual del 20,9% y la variación de 12,3% en lo que va de 2025 configuran un escenario de presión inflacionaria que podría condicionar la política monetaria y los acuerdos paritarios en el último tramo del año.

La evolución de los precios mayoristas en el segundo semestre estará condicionada por tres factores: la dinámica del dólar, la actualización de tarifas de energía y transporte, y el nivel de demanda interna. Un punto de atención lo constituye la energía eléctrica (+1,7% en julio, 36,3% interanual), que si bien tuvo una variación mensual moderada, muestra un acumulado de fuerte impacto en el costo industrial.

En este marco, los analistas advierten que un nuevo salto cambiario o ajustes en combustibles podrían acelerar el traslado de los precios mayoristas al consumidor, estrechando la brecha entre IPIM e IPC y comprometiendo el poder adquisitivo en los próximos meses.

Compartí esta noticia !

Construcción: salarios y tarifas impulsaron el aumento del 1,6% en julio, según INDEC

Compartí esta noticia !

El costo de la construcción subió 1,6% en julio y acumuló 31% interanual: presión por salarios y tarifas

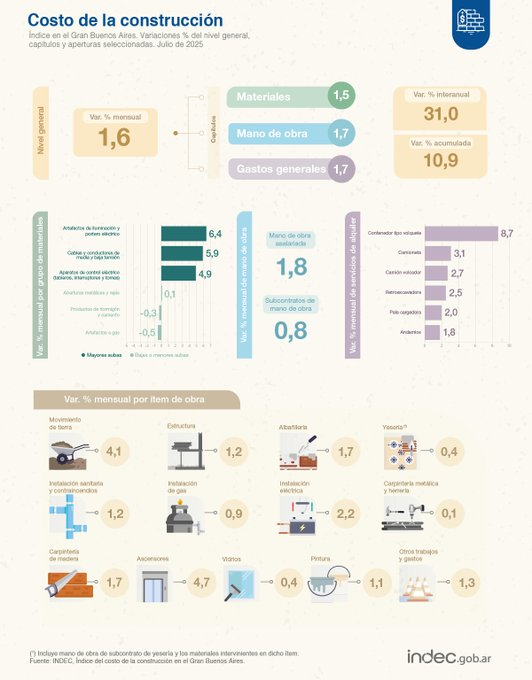
El Instituto Nacional de Estadística y Censos (INDEC) informó que el Índice del Costo de la Construcción (ICC) en el Gran Buenos Aires registró en julio de 2025 una suba del 1,6% mensual, lo que lleva la variación acumulada en lo que va del año al 10,9% y la interanual al 31%. El aumento estuvo impulsado por las actualizaciones salariales del sector, los ajustes en tarifas de servicios públicos y el encarecimiento de insumos clave, factores que presionan sobre la dinámica de costos de la obra pública y privada.

Salarios y tarifas, los motores del aumento

El capítulo “Mano de obra” subió 1,7% en el mes, en línea con el acuerdo paritario de la Unión Obrera de la Construcción (UOCRA) homologado el 16 de julio de 2025 mediante la resolución DI-2025-1734-APN-DNRYRT#MCH. El convenio estableció incrementos sobre las categorías del Convenio Colectivo 76/75 y una asignación extraordinaria no remunerativa.

En paralelo, los “Gastos generales” avanzaron también un 1,7%, reflejando el impacto de las resoluciones ENRE 469/25 y 470/25, que aprobaron nuevas tarifas eléctricas para Edenor y Edesur desde el 1 de julio, además de actualizaciones autorizadas por ENARGAS y la Secretaría de Obras Públicas en los valores de consumo de agua, cloacas y conexiones de gas.

Por su parte, el capítulo “Materiales” trepó 1,5%, con fuertes incrementos en artefactos eléctricos y de iluminación, aunque compensados parcialmente por bajas en insumos metálicos y de hormigón.

Los rubros más afectados

El informe del INDEC señala que los mayores aumentos en julio se registraron en:

  • Ascensores (+4,7%)
  • Movimiento de tierra (+4,1%)
  • Instalación eléctrica (+2,2%)

En cuanto a materiales, lideraron las subas:

  • Artefactos de iluminación y porteros eléctricos (+6,4%)
  • Cables y conductores de media y baja tensión (+5,9%)
  • Aparatos de control eléctrico (+4,9%)

Por el contrario, hubo bajas en artefactos a gas (-0,5%) y productos de hormigón y cemento (-0,3%).

En el capítulo “Mano de obra”, los salarios de trabajadores asalariados crecieron 1,8%, mientras que los subcontratados lo hicieron en 0,8%. Entre los servicios de alquiler, el contenedor tipo volquete marcó la mayor suba, con un 8,7% en el mes.

La aceleración del costo de la construcción refleja una tensión doble: por un lado, el impacto directo de los acuerdos paritarios en un sector intensivo en empleo; por otro, la incidencia de la política tarifaria en insumos básicos para la obra. Esta dinámica se vuelve central no solo para la obra privada, sino también para la ejecución de proyectos de infraestructura pública, cuyos presupuestos se ajustan con referencia al ICC en el marco del Decreto 1295/02.

Además, el dato adquiere relevancia en el marco de la estrategia oficial de moderar la inflación: mientras el Índice de Precios al Consumidor (IPC) fue de 1,9% en julio, el ICC se ubicó levemente por debajo, pero marcando presiones sectoriales que anticipan futuros incrementos en costos de vivienda y construcción.

La tendencia interanual del 31% refleja un freno respecto de los picos inflacionarios de 2024, pero muestra que los costos del sector aún se mantienen en niveles altos, particularmente en mano de obra (que crece al 43,8% interanual). La continuidad de los ajustes salariales y tarifarios será determinante para definir la trayectoria del índice en la segunda parte del año.

En ese sentido, las consultoras del sector advierten que, de mantenerse la política de actualización tarifaria y la presión de nuevas rondas paritarias, el ICC podría cerrar 2025 en torno al 18% – 20% anual, un nivel que, si bien se ubicaría por debajo de la inflación general proyectada, seguirá condicionando la recuperación de la actividad inmobiliaria y de la obra pública.

Compartí esta noticia !

INDEC: leve repunte en uso de capacidad industrial impulsado por siderurgia y autos

Compartí esta noticia !

La industria argentina utilizó en junio de 2025 el 58,8% de su capacidad instalada, según informó el Instituto Nacional de Estadística y Censos (INDEC). Si bien el dato muestra una mejora frente a mayo (58,6%) y al mismo mes del año pasado (54,5%), el sector acumula siete meses consecutivos por debajo del 60%, reflejando la persistente subutilización del aparato productivo.

El uso de capacidad instalada es un indicador clave para medir la intensidad de la producción industrial respecto de su potencial. Un valor por debajo del 60% sugiere exceso de capacidad ociosa, presionado por una demanda interna todavía débil y una recuperación sectorial desigual.

En la comparación interanual, el repunte se explica principalmente por industrias metálicas básicas, automotriz y productos alimenticios y bebidas, impulsadas por mayor producción de acero crudo, más unidades fabricadas por terminales automotrices e incrementos en carne, molienda de cereales y lácteos.

Según el INDEC, los bloques sectoriales con mayor utilización en junio fueron:

  • Refinación del petróleo: 83,0%
  • Papel y cartón: 68,0%
  • Industrias metálicas básicas: 64,3%
  • Sustancias y productos químicos: 64,0%
  • Productos alimenticios y bebidas: 62,7%

En cambio, los sectores por debajo del promedio de 58,8% fueron:

  • Productos minerales no metálicos: 55,1%
  • Edición e impresión: 52,8%
  • Industria automotriz: 52,0%
  • Productos textiles: 50,4%
  • Metalmecánica (excepto automotores): 45,9%
  • Productos de caucho y plástico: 41,7%
  • Productos del tabaco: 40,2%

El informe del INDEC, elaborado por la Dirección Nacional de Estadísticas Económicas, se basa en un relevamiento de entre 600 y 700 empresas industriales. Para calcular el indicador se considera el máximo potencial de producción con el equipamiento y turnos disponibles, descontando paradas de mantenimiento.

La Cámara Argentina del Acero reportó un crecimiento interanual del 16,5% en acero crudo, motor de la mejora en las industrias metálicas básicas. En el sector automotriz, las terminales incrementaron su producción respecto a junio de 2024 (de 39,0% a 52,0% de capacidad instalada).

El repunte interanual sugiere cierta reactivación, pero la continuidad por debajo del 60% alerta sobre:

  • Persistente capacidad ociosa, que limita inversiones y generación de empleo.
  • Recuperación heterogénea: algunos sectores muestran subas de dos dígitos, mientras otros permanecen estancados.
  • Dependencia de sectores puntuales como la siderurgia y el automotriz para explicar las mejoras.

Para analistas, sostener y ampliar esta recuperación dependerá de factores macroeconómicos como la estabilidad cambiaria, el acceso a insumos importados y el fortalecimiento de la demanda interna.

Si la tendencia actual se mantiene, el segundo semestre podría acercar el promedio de utilización a niveles de 2023 (alrededor del 62%), aunque difícilmente supere el 65% sin un impulso significativo de la construcción, la inversión industrial y las exportaciones manufactureras.

Los datos de julio y agosto serán claves para evaluar si la mejora observada en junio responde a un cambio de ciclo o es solo un rebote técnico tras meses de caída.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin