Indec

Los salarios aumentaron en julio y le ganaron a la inflación según el INDEC

Compartí esta noticia !

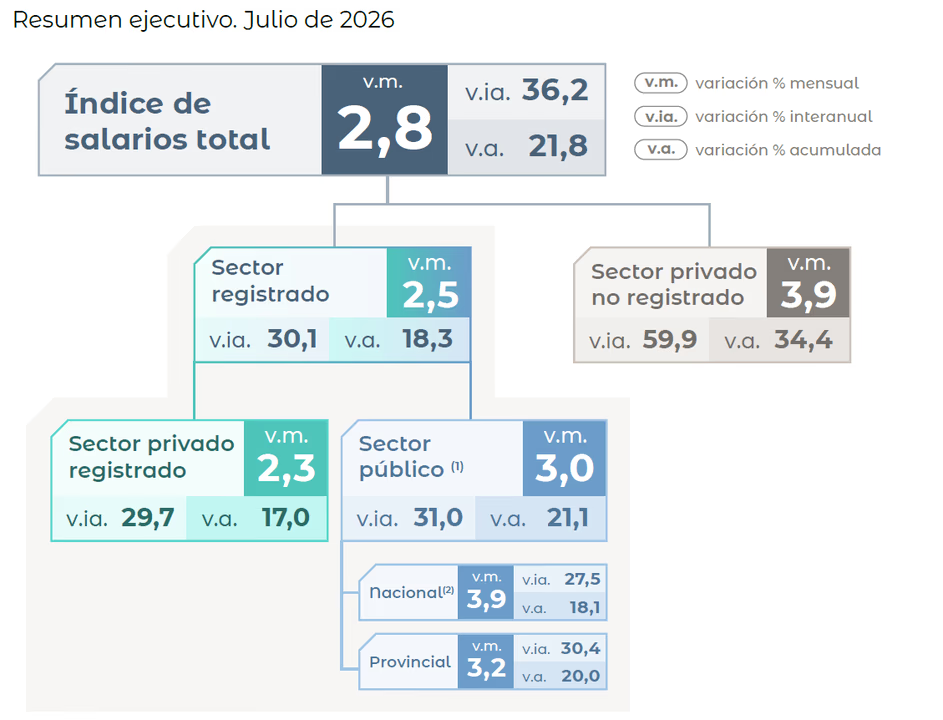
Los salarios aumentaron 2,8% en julio y volvieron a ganarle a la inflación de ese mismo mes, según consignó el Instituto Nacional de Estadística y Censos (INDEC).

En el desglose por sectores, todos los tipos de salario terminaron por encima del Índice de Precios al Consumidor (IPC) de julio, que fue del 2,1%. El alza general estuvo influenciada debido a las subas de 2,3% en el sector privado registrado, 3% en el sector público y 3,9% en el sector privado no registrado.

En términos interanules, el alza fue de 36,2%, por lo que también terminó por encima de la inflación en ese período.

Así, el índice de salarios registró su cuarto mes consecutivo con un alza superior al de la inflación, lo que demuestra que —en términos generales— recuperan poder de compra real.

“Para las empresas, el dato confirma que la desaceleración no viene en línea recta. Hay meses que repuntan, y el presupuesto de nómina tiene que tener margen para absorberlos”, explicó Luciana Mosquera, HR & Payroll Senior Manager de TMF Group.

El acumulado del año tuvo una variación positiva de 21,8%, por lo que también finalizó por encima del IPC en el período enero-julio (19,3%).

La baja en la tasa inflacionaria también favorece a la recuperación de los salarios. Diego Piccardo, economista jefe de la Fundación Libertad y Progreso, explica el impacto que produce: “Al subir los precios más lentamente, los aumentos salariales pueden traducirse en una recuperación del poder adquisitivo“.

Desempeño por sector 

En particular, todas las secciones terminaron por encima del IPC del séptimo mes. El del privado no registrado fue el de mayor impulso, con 3,9%, siguiendo con la tendencia de terminar cómodamente por encima del costo de vida.

Le siguieron ambos del sector registrado: en primer lugar, el del sector público, con un incremento del 3%, y en último lugar quedaron los del privado registrado (2,3%). Sobre este último, es el segundo mes consecutivo que se posiciona por encima de la inflación mensual.

“Aunque las subas sean más moderadas que hace unos meses, las compañías con procesos de nómina ordenados son las que pueden anticipar el impacto y mantener previsibilidad sobre el costo laboral“, comentó Mosquera.

Respecto a los sectores provinciales y nacionales, ambos terminaron por encima del costo de vida de julio. El primero aumentó 3,2% y 30,4% interanual; el segundo subió 3,9% y 27,5% interanual.

Las variaciones acumuladas respecto de diciembre del año anterior fueron de 18,1% para el público nacional y de 20% para el público provincial.

El dato de julio confirma que la desaceleración salarial continúa, pero también que las empresas no pueden gestionar sus costos tomando únicamente el promedio de la economía. La composición de la nómina, los convenios aplicables y la estrategia de talento siguen siendo los factores que realmente determinan el costo laboral”, concluyeron desde TMF Group.

Compartí esta noticia !

Los salarios recuperaron poder de compra, pero el empleo privado formal sigue en rojo

Compartí esta noticia !

El salario promedio medido por el INDEC volvió a ganarle a la inflación en julio, pero la recuperación no llegó por igual a todos los trabajadores. En términos reales, el índice total creció 1,8% frente al mismo mes de 2025. En cambio, los salarios del sector privado registrado -el componente de mayor peso en el indicador- perdieron 3,1% de poder adquisitivo.

La distancia entre ambas cifras revela de dónde proviene buena parte de la mejora general. El índice de salarios privados no registrados mostró una suba real interanual de 19,5%. Su avance elevó el promedio, aun cuando el sueldo formal privado quedó por debajo de los precios. El sector público también perdió terreno en la comparación interanual: sus salarios nominales aumentaron 31%, menos que la inflación utilizada para calcular estas variaciones reales.

En julio hubo un alivio respecto de junio. El poder adquisitivo del índice total creció 0,7% mensual. Dentro de ese resultado, los salarios privados registrados apenas avanzaron 0,1% en términos reales; los públicos mejoraron 0,8% y los privados no registrados, 1,7%.

La foto de los primeros siete meses del año conserva la misma fractura. Desde diciembre de 2025, el salario real total acumuló una mejora de 2,1%. Los trabajadores privados registrados, sin embargo, acumularon una caída de 1,9%. En el sector público hubo una recuperación de 1,5%, mientras que el índice del empleo privado no registrado avanzó 12,6%.

Hay una cautela decisiva para leer esa última cifra. El INDEC aclara que la estimación mensual de salarios no registrados se construye a partir de la Encuesta Permanente de Hogares con un rezago de cinco meses. Por eso, su variación publicada para julio no debe interpretarse como una medición directa de lo que cobraron en ese mismo mes todos los trabajadores informales.

En valores nominales, el índice salarial total aumentó 2,8% en julio, 36,2% interanual y 21,8% desde diciembre. Pero el dato que mejor describe la situación del empleo formal privado es otro: después de siete meses, sus salarios todavía no habían recuperado el poder de compra con el que cerraron 2025. El promedio mejoró; una parte central del mercado laboral siguió perdiendo.

Compartí esta noticia !

Alarma en la industria: faltan pedidos y las fábricas anticipan menos empleo y producción

Compartí esta noticia !

La industria argentina llega al último tramo de 2026 con una señal que atraviesa prácticamente todos sus indicadores: faltan pedidos. No son los insumos, la energía ni la disponibilidad de trabajadores los que encabezan las preocupaciones de las fábricas. El problema está antes, en la demanda. Más de la mitad de las empresas señala al mercado interno como el principal obstáculo para aumentar la producción.

La última Encuesta de Tendencia de Negocios de la Industria Manufacturera del INDEC, difundida este lunes y con expectativas para septiembre-noviembre, muestra un escenario de cautela que se profundizó en agosto. El Indicador de Confianza Empresarial (ICE) cayó a -20,2%, después del -17,2% de julio y el -17,8% de junio. Es, además, uno de los registros más bajos de 2026.

El dato importa porque el ICE no pregunta simplemente si los empresarios son optimistas o pesimistas. Combina tres variables directamente vinculadas con la marcha de las fábricas: las expectativas sobre el volumen futuro de producción, la situación actual de la cartera de pedidos y los stocks de productos terminados.

Y las tres, leídas en conjunto, dibujan una industria que no encuentra todavía un motor firme para acelerar.

El dato más contundente aparece en las órdenes de compra.

En agosto, el 52,9% de las empresas manufactureras consideró que su cartera total de pedidos estaba por debajo de lo normal. Otro 44,9% la calificó como normal y apenas 2,2% afirmó encontrarse por encima.

El balance entre respuestas positivas y negativas quedó así en -50,7 puntos, con un indicador de difusión de apenas 24,7%.

La dimensión del desequilibrio ayuda a entender el resto de la encuesta: por cada empresa que declara pedidos superiores a los habituales hay alrededor de 24 que los ubican por debajo de lo normal.

No se trata, además, de un cuello de botella productivo. Cuando el INDEC preguntó cuál era el factor más importante que impedía aumentar la producción, el 53,6% respondió que era la insuficiencia de la demanda interna. Tres meses antes había contestado lo mismo el 53,2%, de modo que prácticamente no hubo mejora.

Muy lejos aparecen la competencia de productos importados, mencionada por el 10,1%; la incertidumbre económica, con 6,7%; los problemas financieros y la escasez de materias primas, insumos o componentes, ambos con 4,4%; y la insuficiencia de demanda externa, con 3,7%. Sólo 6,7% respondió que no encontraba ningún impedimento para producir más.

Es uno de los puntos económicos más relevantes del informe. La competencia importada aparece como un factor, pero está muy lejos del peso que las propias empresas asignan a la debilidad del mercado doméstico: la demanda interna es mencionada más de cinco veces que las importaciones como principal restricción para expandir la producción.

Las exportaciones resisten mejor

La foto del mercado externo es menos negativa. El 55,6% de los industriales considera normal su volumen actual de exportaciones; 36,9% lo ubica por debajo de lo habitual y 7,5%, por encima. El balance es negativo en 29,4 puntos, pero sensiblemente menos deteriorado que los -50,7 puntos de la cartera total de pedidos.

La diferencia se vuelve todavía más interesante cuando las empresas miran hacia adelante.

Para septiembre-noviembre, 18,2% espera aumentar sus exportaciones y 17,1% prevé una disminución. El 64,7% no anticipa cambios. Es una de las pocas variables de la encuesta cuyo balance futuro permanece en terreno positivo: +1 punto.

El mercado externo aparece así como una excepción dentro de un tablero dominado por balances negativos.

Las expectativas de actividad tampoco anticipan un despegue inmediato.

Para los próximos tres meses, 64,9% de las empresas espera mantener sin cambios su volumen de producción. Pero entre quienes sí proyectan modificaciones predominan las respuestas negativas: 19,7% espera producir menos y 15,4% anticipa un aumento.

El balance queda en -4,3 puntos.

La explicación vuelve a encontrarse en el consumo doméstico. Frente a la pregunta sobre los pedidos provenientes del mercado interno, el 23,8% espera una disminución y sólo 13,8% proyecta una mejora. El restante 62,4% no prevé modificaciones.

El balance de expectativas para la demanda interna cae así a -10 puntos.

No aparece en el horizonte inmediato una caída generalizada de la producción, pero tampoco una recuperación difundida entre las empresas. La respuesta dominante es la estabilidad en niveles que, para buena parte del sector, ya están condicionados por una cartera insuficiente de pedidos.

El punto más delicado aparece en las decisiones laborales.

Casi ocho de cada diez industriales -79,8%- esperan mantener sin cambios sus dotaciones durante septiembre-noviembre. Pero dentro del grupo que anticipa movimientos, la diferencia es considerable: 16,5% prevé reducir personal y apenas 3,7% espera aumentarlo.

El balance de expectativas de empleo es de -12,8 puntos.

La misma señal aparece en la utilización del personal existente. El 77,2% espera mantener las horas trabajadas, mientras que 17% anticipa reducirlas y sólo 5,8% proyecta incrementarlas. El balance es de -11,2 puntos.

Ambas variables juntas ofrecen una lectura más precisa que el empleo por sí solo: ante una demanda todavía débil, la respuesta mayoritaria de las empresas no es contratar sino conservar la estructura actual, mientras que entre quienes planean cambios prevalecen los ajustes.

Las condiciones financieras siguen agregando restricciones. El 25,3% de las empresas define su situación financiera como mala, frente a sólo 11% que la considera buena. Para 63,7% es normal. El balance resulta negativo en 14,2 puntos.

Más adversa es la percepción sobre el financiamiento: 31,4% considera difícil acceder al crédito, apenas 6% lo considera fácil y 62,5% lo evalúa como normal. El balance alcanza -25,4 puntos.

No es, sin embargo, lo que las empresas identifican como su principal problema productivo: sólo 4,4% señala los problemas financieros como el factor más importante que limita su capacidad de aumentar la producción. El contraste vuelve a llevar al mismo punto: aun con dificultades financieras, el cuello de botella dominante está en las ventas.

Hay otra combinación que merece atención.

El 64,4% de las industrias considera adecuado su nivel de productos terminados, pero 20,6% dice tener stocks por encima de lo adecuado, frente a 15% que los considera insuficientes. El balance queda en terreno positivo, en 5,6 puntos.

Por sí solo, un stock elevado no necesariamente implica un problema. Pero combinado con una cartera de pedidos cuyo balance se hunde hasta -50,7 puntos y expectativas negativas para la demanda interna, constituye otra señal de la dificultad para acelerar la producción.

La evaluación general de los negocios acompaña esa lectura. El 62,3% califica su situación actual como normal, pero 30% la considera mala y sólo 7,7% buena. El balance es de -22,4 puntos.

La debilidad de la demanda tampoco elimina completamente las expectativas de aumentos.

Para septiembre-noviembre, 30,5% de los industriales espera incrementar sus precios promedio de venta, 62,4% cree que permanecerán sin modificaciones y sólo 7,1% proyecta reducciones.

El INDEC aclara que esta variable no integra el cálculo de confianza empresarial y deliberadamente no establece un balance positivo o negativo, porque la interpretación de una suba de precios depende del contexto económico.

El dato, sin embargo, agrega una pieza relevante: incluso con expectativas débiles de producción y demanda, prácticamente tres de cada diez empresas todavía proyectan aumentos de precios durante los próximos tres meses.

Compartí esta noticia !

Más trabajadores, pero no necesariamente mejor empleo: el desafío laboral de Posadas

Compartí esta noticia !

El mercado de trabajo de Posadas, según los últimos datos difundidos esta semana, vuelve a mostrar que, pese a que se observan algunas mejoras, todavía existen muchos desafíos para recomponer el entramado laboral del aglomerado que, más allá de continuar exhibiendo los mejores indicadores de la región, aún está lejos de lo que se supo ser años atrás. 

La tasa de actividad de Posadas mostró su mejor resultado en dos años: alcanzó el 47,3%, el mejor registro desde el segundo trimestre de 2024, expandiéndose 1,2 puntos porcentuales respecto a igual período del año anterior. Son 188 mil posadeños los que forman parte de la población económicamente activa, unos 7 mil más que hace un año atrás. Esto implica una mayor presión de la población sobre el mercado laboral, que puede responder tanto a una mejora en las expectativas de inserción, que lleva a más personas a salir a buscar empleo, como a una mayor necesidad de generar ingresos en los hogares.

Sin embargo, el mercado laboral no logró absorber completamente esta mayor oferta de trabajadores. La tasa de empleo alcanzó el 44,5%, apenas 0,4 puntos porcentuales por encima de un año atrás, con 177 mil personas ocupadas, unas 4 mil más que en el segundo trimestre de 2025. En paralelo, la tasa de desocupación trepó al 5,9%, 1,6 puntos porcentuales más que un año atrás, alcanzando a unas 11 mil personas: unas 3 mil más que en 2025.

El resultado muestra, por lo tanto, una expansión de la oferta laboral mayor que la capacidad de generación de empleo: de las siete mil personas que se incorporaron a la población activa durante el último año, unas cuatro mil lograron insertarse laboralmente, mientras que cerca de tres mil permanecieron en búsqueda activa de empleo. De este modo, el aumento de la actividad no puede interpretarse exclusivamente como una mejora del mercado laboral: refleja también una mayor presión sobre este, dado que la incorporación de nuevos trabajadores fue acompañada por un incremento de la desocupación.

Al mismo tiempo, otros indicadores permiten profundizar la lectura sobre la situación actual del mercado laboral. En particular, la tasa de subocupación, que comprende a las personas ocupadas que trabajan menos de 35 horas semanales por causas involuntarias y están disponibles para trabajar más horas, se ubicó en 10,8%, prácticamente en el mismo nivel que un año atrás (10,9%), aunque significativamente por debajo del 15,1% registrado en 2024. En términos absolutos, alcanza a unas 20 mil personas, sin variaciones respecto del mismo período de 2025.

Dentro de este universo pueden distinguirse dos grupos. Por un lado, los subocupados demandantes, es decir, quienes además de trabajar menos horas de las que desean buscan activamente otra ocupación, representan el 9,7% de la población económicamente activa, frente al 10% de un año atrás. En términos absolutos, sin embargo, continúan siendo unas 18 mil personas. Por otro lado, los subocupados no demandantes representan el 1,2% de la PEA, frente al 0,9% del año anterior, y alcanzan a unas 2 mil personas.

A este escenario se suma otro indicador de presión sobre el mercado laboral: la tasa de ocupados demandantes, que comprende a quienes tienen un empleo pero buscan activamente otra ocupación. En el segundo trimestre alcanzó el 11,1%, manteniéndose en el mismo nivel que un año atrás, y comprende a unas 21 mil personas.

Así las cosas, podemos sintetizar la situación de esta manera: el mercado laboral de Posadas muestra una mayor participación, pero también una presión creciente sobre la capacidad de generación de empleo. La población activa aumentó en unas 7 mil personas durante el último año, aunque el empleo sólo incorporó alrededor de 4 mil, mientras que la desocupación sumó unas 3 mil personas. Al mismo tiempo, la subocupación se mantiene prácticamente estable respecto de 2025 y muy por debajo de los niveles de 2024, por lo que no se observa un deterioro generalizado en este aspecto. Sin embargo, persiste una importante demanda de trabajo entre quienes ya están ocupados, con unos 18 mil subocupados que buscan activamente otra ocupación y otros 21 mil ocupados que también se encuentran buscando empleo

De este modo, Posadas presenta un mercado laboral más activo, pero también más exigido: hay más personas participando y trabajando, aunque la economía local todavía enfrenta dificultades para absorber plenamente la nueva oferta laboral y para satisfacer las necesidades de quienes buscan mejorar o complementar su inserción.

Ahora bien, cabe hacer un stop momentáneo para volver a algo mencionado anteriormente: la tasa de empleo, aun en este contexto, creció y se incorporaron cuatro mil nuevos ocupados en un año. ¿Cómo puede entenderse este fenómeno en el marco de la destrucción sistemática de empleo privado que se observa mes a mes en los registros oficiales? Si bien no puede saberse con exactitud, ya que los datos del INDEC recién se conocerán el próximo 4 de noviembre cuando se publique la base de microdatos de la Encuesta Permanente de Hogares para este período en análisis, hay algunos elementos que nos permiten inferir la situación. 

El empleo registrado en el sector privado viene cayendo mes a mes y por ende, no puede ser el factor de empuje del empleo total en Posadas; por ende, la razón central de los resultados analizados estaría, como se viene viendo en el último tiempo, en el crecimiento tanto de la informalidad como del cuentapropismo. En el primer caso, a nivel nacional la informalidad pasó del 43,2% en el segundo trimestre 2025 al 45,0% en el 2026; para el caso del cuentapropismo, esta modalidad de trabajo pasó de explicar el 23,7% del empleo total en 2025 al 25,5% en 2026. Si queremos verlo respecto a la población, los trabajadores asalariados caen 0,7% interanual (-66 mil personas) mientras que la población de cuentapropistas se incrementó en 9,7% en el país (+307 mil personas); a su vez, los trabajadores informales en todas sus modalidades crecieron 6,0% (+348 mil personas).

En este sentido, el crecimiento del empleo total en Posadas no necesariamente contradice la persistente destrucción de empleo privado registrado: ambas dinámicas pueden coexistir porque el aumento de las ocupaciones estaría produciéndose por fuera de ese segmento. Los datos nacionales aportan elementos en esa dirección: mientras cae el empleo asalariado, crecen con fuerza el cuentapropismo y el empleo informal. El resultado es una recomposición del mercado laboral hacia formas de inserción de menor calidad, estabilidad y protección: hay más personas ocupadas, pero una proporción creciente lo hace como independientes o en condiciones de informalidad, mientras pierde peso el empleo asalariado registrado.

Por lo tanto, el dato positivo del aumento del empleo total debe ser relativizado desde una perspectiva cualitativa. No se trataría tanto de una expansión sólida y generalizada del empleo como de una sustitución parcial de puestos de mayor calidad por ocupaciones más precarias. En otras palabras, Posadas estaría logrando incorporar trabajadores al mercado laboral, pero con una estructura ocupacional que presenta señales de mayor informalidad y menor estabilidad

¿Qué tan lejos está Posadas de volver a sus picos? Lamentablemente, aún lejos. Hay que recordar que en el 2° trimestre pero de 2022, el aglomerado alcanzó sus máximos históricos con un 50,9% de actividad, 49,6% de empleo y apenas 2,6% de desocupación. En ese momento, se convirtió en el aglomerado del país con los mejores indicadores, quedando solo debajo de CABA en el ranking nacional. ¿Qué se necesitaría para llegar a esos números hoy? Tomando como base la población total actual de Posadas, volver al 50,9% de actividad implicaría incrementar esa población en unas 14 mil personas, y para alcanzar el 49,6% de empleo la población ocupada debería crecer en 20 mil personas, a la vez que las personas desocupadas deberían descender en una 6 mil. 

La recuperación del mercado laboral posadeño todavía tiene un recorrido importante por delante. El desafío no pasa únicamente por recuperar los niveles de actividad y empleo alcanzados en aquel momento, sino por hacerlo sobre una base laboral diferente a la actual. La mayor participación de la población debe traducirse en oportunidades efectivas de trabajo, pero también en una expansión simultánea del empleo formal, estable y de mayor calidad. Solo una generación de empleo que combine cantidad y calidad permitiría romper con la dinámica actual, en la que el crecimiento de la ocupación convive con una mayor informalidad y un mayor peso del cuentapropismo, y avanzar hacia una recuperación laboral genuina y sostenible.

Compartí esta noticia !

Misiones sostiene el liderazgo exportador del NEA

Compartí esta noticia !

Las exportaciones misioneras alcanzaron los USD 362 millones entre enero y agosto de 2026, un 2,2% más que en el mismo período del año pasado. La provincia concentró más del 44% de todas las ventas externas del Nordeste y amplió su distancia respecto de Corrientes y Chaco. Sin embargo, agosto dejó una señal de cautela: los despachos mensuales cayeron 13% interanual medidos en dólares y -25,6% en cantidades. Si bien se redujo el crecimiento acumulado que hasta julio era de 4,3% en dólares, aun con eso Misiones sigue presentado exportaciones récord para el período acumulado, alcanzando máximos desde 2002 (inicio de la serie). El dato más sólido aparece en la composición: crecieron las manufacturas agropecuarias y los productos primarios, mientras retrocedieron las manufacturas industriales.

Misiones continúa siendo la principal provincia exportadora del Nordeste argentino, aunque agosto puso un freno a la velocidad con la que venía creciendo el comercio exterior provincial.

Entre enero y agosto de 2026, las exportaciones originadas en Misiones sumaron USD 362 millones, frente a los USD 354 millones registrados en igual período de 2025. El incremento fue de 2,2% interanual, unos USD 8 millones adicionales.

La cifra mantiene a Misiones cómodamente en el primer lugar del NEA: Corrientes acumuló USD 244 millones; Chaco, USD 192 millones; y Formosa, apenas USD 19 millones. En conjunto, la región exportó USD 817 millones durante los primeros ocho meses del año.

La comparación regional agrega una dimensión relevante. Mientras Misiones aumentó sus exportaciones 2,2%, Corrientes avanzó en 7,7% y Chaco mostró una expansión del 32,7%; en sentido contrario Formosa cayó 5,2%. El resultado regional muestra así una suba de casi 10% (9,6%) en las exportaciones totales del NEA, que habían alcanzado USD 746 millones entre enero y agosto de 2025. Los datos de comparación surgen de los registros oficiales del INDEC para ambos períodos.

Así, Misiones no solamente conservó el liderazgo regional: ganó peso dentro de un NEA que exportó menos. OJO: MISIONES PERDIÓ PESO (DE 48% A 44%). En los primeros ocho meses de 2025 las exportaciones misioneras representaban el 47,5% de las ventas externas regionales y ahora explica el 44,3%. Dicho de otro modo, casi 45 de cada 100 dólares que exporta el Nordeste tienen origen misionero.

El acumulado positivo, sin embargo, esconde un cambio de velocidad.

Los informes que Economis venía siguiendo mostraban que entre enero y julio Misiones había exportado aproximadamente USD 325 millones, con un crecimiento interanual de 4,3%. La incorporación de agosto elevó el acumulado a USD 362 millones, pero redujo la expansión a 2,2%. La explicación está en el último mes: Misiones exportó USD 37,1 millones en agosto de 2026, contra USD 42,6 millones del mismo mes del año pasado. La caída fue del 13,0% interanual.

No fue, de todos modos, una excepción dentro del Nordeste. Agosto resultó mucho peor para el conjunto regional: las exportaciones del NEA pasaron de USD 103,4 millones en agosto de 2025 a USD 85,9 millones este año, una contracción del 16,9%.

Chaco explica buena parte del deterioro: cayó de USD 22 millones a USD 20 millones, cerca de -10%. Corrientes retrocedió de USD 37 millones a USD 28 millones (-24,3%) y Formosa pasó de USD 3 millones a USD 2 millones (-35,3%). Misiones bajó de USD 43 millones a USD 37 millones. Los valores de agosto de 2025 están consignados en el informe oficial del INDEC publicado para ese período.

Incluso con esa caída mensual, Misiones volvió a ser la provincia que más exportó del NEA en agosto.

Casi la mitad son manufacturas agropecuarias

La composición de las exportaciones permite mirar más allá del monto total.

De los USD 362 millones exportados por Misiones hasta agosto, USD 176 millones correspondieron a manufacturas de origen agropecuario (MOA). Otros USD 95 millones fueron manufacturas de origen industrial (MOI) y USD 91 millones productos primarios.

Esto significa que las MOA explicaron aproximadamente 48,6% de las exportaciones provinciales; las manufacturas industriales, 26,2%; y los productos primarios, 25,1%.

La estructura importa porque muestra una provincia cuyo perfil externo tiene un componente considerable de transformación productiva. Cerca de tres cuartas partes de los dólares exportados por Misiones provinieron de manufacturas agropecuarias o industriales, aunque dentro de ese universo las trayectorias fueron muy diferentes.

En enero-agosto de 2025, Misiones había exportado USD 78 millones en productos primarios, USD 165 millones en MOA y USD 111 millones en MOI. Un año después, los productos primarios alcanzaron USD 91 millones, un crecimiento del 17,0%. Las manufacturas agropecuarias subieron a USD 176 millones, alrededor de 6,7%. Pero las manufacturas industriales bajaron de USD 111 millones a USD 95 millones: una caída del 14,7%. Ahí está la principal fisura detrás del crecimiento general de apenas 2,2%.

Misiones exporta más dólares que hace un año, pero no todos los componentes de su canasta exportadora se están moviendo en la misma dirección. Tampoco es la misma la rentabilidad. El dólar planchado y el aumento de los costos internos, desalienta a muchas empresas y minimiza las ganancias. 

El contraste con el desempeño argentino es marcado.

Las exportaciones nacionales llegaron a USD 67.248 millones entre enero y agosto, con un crecimiento interanual de 21,4%, mientras que las importaciones bajaron 2,6%, hasta USD 48.999 millones. El resultado fue un superávit comercial de USD 18.249 millones.

Sólo en agosto, la Argentina exportó USD 8.883 millones, 12,4% más que un año atrás, e importó USD 6.696 millones, 3,6% más. El saldo mensual fue positivo en USD 2.187 millones y completó 33 meses consecutivos de superávit comercial.

Pero detrás del aumento nominal de las exportaciones nacionales aparece una particularidad importante: el crecimiento estuvo impulsado por los precios y no por mayores volúmenes.

Los precios de exportación aumentaron 16% interanual en agosto, mientras que las cantidades exportadas disminuyeron 3,1%. Los términos del intercambio mejoraron 4,5%, porque los precios de las exportaciones crecieron más que los de las importaciones. Según el INDEC, esa mejora generó una ganancia de USD 348 millones para el país.

Es decir, el fuerte crecimiento nacional en dólares no equivale necesariamente a un aumento semejante de la producción física enviada al exterior.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin