inflación Estados Unidos

La economía argentina y nuevas señales para los mercados

Compartí esta noticia !

La economía argentina volvió a mostrar señales de recuperación durante junio, en un escenario en el que la actividad productiva, las exportaciones y el crédito privado registraron avances. Al mismo tiempo, el comportamiento de la inflación estadounidense mantiene abierta la discusión sobre el rumbo de las tasas de interés de la Reserva Federal y agrega una variable externa relevante para los mercados emergentes.

Según la Bolsa de Comercio de Rosario la actividad económica argentina mostró una mejora en junio, mientras que en Estados Unidos los nuevos datos de inflación y crecimiento mantuvieron la atención sobre la política monetaria

La inflación en Estados Unidos se ubicó levemente por encima de lo esperado

El índice de precios de los gastos de consumo personal (PCE, llamado IPC en Argentina por índice de Precios al Consumidor) de Estados Unidos registró en julio una variación de 0,2% mensual y 3,7% interanual. El registro interanual se ubicó levemente por encima del 3,6% esperado por el mercado, mientras que la variación mensual se ubicó una décima por encima de lo previsto

Por su parte, el IPC núcleo, que excluye los componentes más volátiles de alimentos y energía y constituye una de las principales referencias de la Reserva Federal para evaluar la dinámica inflacionaria, aumentó 0,2% mensual y se ubicó en 3,3% interanual. De esta manera, las medidas de inflación persisten por encima del objetivo del 2% de la autoridad monetaria estadounidense.

La combinación de una economía que continúa expandiéndose y una inflación que permanece por encima del objetivo mantiene la atención de los mercados sobre las próximas decisiones de política monetaria de la Reserva Federal.

La actividad económica en Argentina volvió a registrar una variación mensual positiva

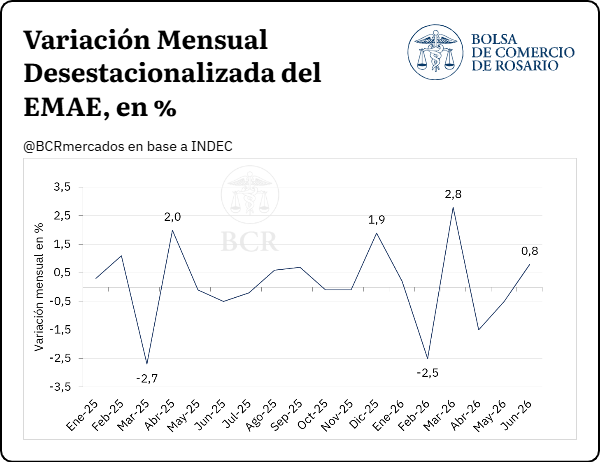
El Estimador Mensual de Actividad Económica (EMAE) de Argentina registró en junio un crecimiento de 0,8% respecto de mayo en términos desestacionalizados, mientras que en la comparación interanual la actividad se ubicó 2,7% por encima de junio de 2025. De esta manera, el indicador retomó la variación mensual positiva luego de los retrocesos registrados en abril y mayo.

El EMAE, elaborado mensualmente por el INDEC, permite realizar un seguimiento de la evolución de la actividad económica con mayor frecuencia que las cuentas nacionales trimestrales. El indicador reúne información de los distintos sectores productivos y constituye una referencia anticipada de la trayectoria del Producto Interno Bruto (PIB), aunque no reemplaza su estimación trimestral.

En la comparación interanual, 12 de los 15 sectores que integran el indicador registraron variaciones positivas en junio. Entre los principales incrementos se destacó Explotación de minas y canteras, con un crecimiento de 15,6% interanual, seguido por Agricultura, ganadería, caza y silvicultura, con una expansión de 4,6%. El desempeño de estos sectores contribuyó positivamente a la variación del nivel general de actividad.

La evolución mensual desestacionalizada mostró cierta volatilidad durante los primeros meses de 2026. Luego de crecer 2,8% en marzo, el EMAE cayó 1,5% en abril y 0,4% en mayo, para volver a terreno positivo con el 0,8% de junio. El último dato, junto con la variación interanual positiva y el crecimiento de la mayoría de los sectores, aporta una señal favorable sobre el desempeño de la actividad durante el mes.
Las exportaciones crecieron 24,6% en el primer semestre

Las exportaciones argentinas de bienes alcanzaron US$ 49.511 millones durante el primer semestre de 2026, lo que representó un crecimiento de 24,6% respecto del mismo período del año anterior. La expansión estuvo explicada tanto por los precios, que aumentaron 9,0% interanual, como por las cantidades exportadas, que registraron un incremento de 14,2%.

De acuerdo con el INDEC, los complejos exportadores, que agrupan productos pertenecientes a una misma cadena productiva, representaron 93,6% de las exportaciones de bienes del período. Los diez principales concentraron 78,4% del total, encabezados por el complejo soja, con exportaciones por US$ 9.082 millones, seguido por el petrolero-petroquímico, con US$ 8.116 millones. En tercer y cuarto lugar se ubicaron el maicero y el automotriz, con US$ 4.241 millones y US$ 4.167 millones, respectivamente.

Entre los principales complejos, el mayor crecimiento interanual correspondió al litio, cuyas exportaciones aumentaron 186,3%, seguido por el girasol, con una expansión de 128,7%. También se destacaron oro y plata, con un incremento de 56,8%, y el complejo petrolero-petroquímico, cuyas ventas externas crecieron 43,7% respecto del primer semestre de 2025.

En conjunto, los datos del primer semestre muestran una expansión de las exportaciones explicada tanto por mayores cantidades comercializadas como por el incremento de los precios, con avances relevantes en complejos agroindustriales, energéticos y mineros.

Crece el crédito

De acuerdo con el último Informe sobre Bancos del BCRA, la intermediación del sistema financiero con el sector privado se incrementó durante junio, tanto en moneda nacional como extranjera. Considerando el conjunto de monedas, el saldo real de crédito al sector privado aumentó 3,1% respecto de mayo y 10,1% en términos interanuales. En pesos, el financiamiento registró un crecimiento real mensual de 1,7%, mientras que el crédito en moneda extranjera aumentó 4,6% mensual, medido en moneda de origen.

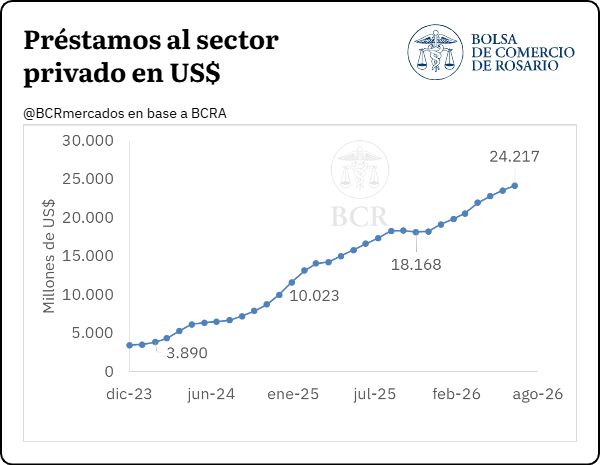
En particular, el financiamiento en moneda extranjera mostró una expansión significativa durante los últimos años. El stock de préstamos al sector privado en dólares pasó de US$ 3.482 millones en diciembre de 2023 a alrededor de US$ 10.000 millones hacia fines de 2024 y continuó incrementándose durante 2025 y la primera mitad de 2026, hasta superar los US$ 24.000 millones en julio.
La confianza en el Gobierno argentino aumentó en agosto

El Índice de Confianza en el Gobierno (ICG), elaborado por la Universidad Torcuato Di Tella, registró en agosto de 2026 un incremento mensual de 6,4%. El indicador mide la evolución de la percepción de la opinión pública respecto de la gestión del Gobierno Nacional a partir de distintas dimensiones vinculadas con su desempeño.

El relevamiento contempla cinco componentes: la evaluación general del Gobierno, la percepción sobre la orientación de sus políticas hacia el interés general, la eficiencia en la administración del gasto público, la honestidad de sus integrantes y la capacidad para resolver los problemas del país. El avance registrado en agosto señala una mejora mensual en el nivel de confianza relevado por el indicador.

Compartí esta noticia !

Mercados: el petróleo vuelve a tensionar a la inflación global mientras Argentina apuesta a una recuperación en el segundo semestre

Compartí esta noticia !

La economía global atraviesa una semana en la que tres variables volvieron a quedar estrechamente vinculadas: inflación, energía y política monetaria. La moderación de los precios en Estados Unidos alivió parcialmente la presión sobre la Reserva Federal, pero la persistencia de las tensiones en Medio Oriente y la volatilidad del petróleo mantienen abierto uno de los principales riesgos para la inflación internacional. En Argentina, mientras tanto, el mercado ajustó sus expectativas de actividad y mantiene una visión de recuperación durante el segundo semestre.

El panorama surge de la actualización semanal de mercados elaborada por la Bolsa de Comercio de Rosario (BCR), que pone el foco sobre la evolución de los precios estadounidenses, el conflicto en Medio Oriente, el petróleo y las nuevas proyecciones del Relevamiento de Expectativas de Mercado (REM) del Banco Central.

La inflación en Estados Unidos, las tensiones en Medio Oriente y la evolución del petróleo marcaron la agenda internacional, mientras que en Argentina el REM y el riesgo país concentraron la atención de los mercados.

Inflación de Estados Unidos y las decisiones de la Fed

La inflación de Estados Unidos mostró una moderación durante julio. El Índice de Precios al Consumidor (IPC) registró una suba de 0,1% mensual, mientras que la variación interanual descendió hasta 3,4%, en línea con las expectativas del mercado. Por su parte, el IPC núcleo, que excluye los componentes más volátiles de alimentos y energía, se ubicó en 2,5% interanual.

El dato consolida una desaceleración respecto de los niveles observados durante los meses anteriores. Luego de ubicarse en 2,8% interanual antes del inicio de las hostilidades entre Israel, Estados Unidos e Irán a fines de febrero, la inflación alcanzó un máximo reciente de 4,2% interanual en mayo, impulsada principalmente por el encarecimiento de la energía. Durante julio, en cambio, la caída del precio de la gasolina, asociada al cese temporal de las hostilidades, contribuyó a moderar el nivel general de precios, aunque el posterior recrudecimiento del conflicto mantiene la evolución del petróleo como uno de los principales riesgos para la trayectoria inflacionaria. 

La publicación del índice resulta relevante de cara a las próximas decisiones de la Reserva Federal. En su reunión de finales de julio, el Comité Federal de Mercado Abierto mantuvo la tasa de interés sin cambios, aunque tres de sus miembros votaron a favor de incrementarla. La persistencia de una inflación anual superior al objetivo del 2%, combinada con la relativa solidez del mercado laboral, había fortalecido los argumentos a favor de un mayor endurecimiento monetario.

Sin embargo, la moderación del IPC de julio redujo la presión para avanzar con una nueva suba de tasas. Tras conocerse el dato, disminuyeron las probabilidades implícitas en el mercado de un incremento en la reunión de septiembre. De esta manera, la atención de los inversores continuará centrada en la evolución de la inflación, el mercado laboral y los precios de la energía, factores que serán determinantes para las próximas decisiones de política monetaria.


Las tensiones en Ormuz mantienen la volatilidad del petróleo

El precio del petróleo mostró una elevada volatilidad durante 2026, principalmente a partir del conflicto en Medio Oriente. El Brent, que comenzó el año en torno a US$ 60 por barril, alcanzó un máximo de US$ 138 a comienzos de abril, para luego retroceder ante los períodos de distensión y las expectativas de una solución negociada.

Durante la última semana, las dificultades para alcanzar un acuerdo entre Estados Unidos e Irán y la incertidumbre sobre la reapertura del Estrecho de Ormuz volvieron a presionar los precios. Los futuros del Brent se recuperaron hasta ubicarse cerca de USD 89 por barril el 12 de agosto. La persistencia de las restricciones en una de las principales rutas del comercio mundial de petróleo mantiene al conflicto como un riesgo relevante para los precios de la energía y la inflación internacional.


Expectativas de crecimiento para 2026 

El último Relevamiento de Expectativas de Mercado (REM) mostró, para la mediana de las estimaciones, que el Producto Interno Bruto ajustado por estacionalidad se habría contraído 0,4% durante el segundo trimestre del año, una corrección de 1,0 p.p. respecto del relevamiento anterior. Sin embargo, los analistas anticipan una recuperación de la actividad durante la segunda mitad del año. Para el tercer trimestre proyectan un crecimiento desestacionalizado de 1,0%, mientras que para el cuarto trimestre esperan una expansión de igual magnitud. En este contexto, la previsión de crecimiento del PIB para el conjunto de 2026 se ubicó en 2,7% de acuerdo con el REM del BCRA.

Por su parte, las expectativas financieras permanecieron relativamente estables. La TAMAR de bancos privados se ubicaría en 22,4% TNA durante agosto y en 22,2% hacia diciembre. En tanto, la mediana de las proyecciones para el tipo de cambio nominal se ubicó en $1.512 por dólar para agosto y en $1.652 para diciembre de 2026.

Compartí esta noticia !

Bitcoin pierde otro soporte clave y crecen las señales de un mercado bajista

Compartí esta noticia !

El mercado de las criptomonedas volvió a mostrar señales de fragilidad durante la última semana. Bitcoin (BTC) rompió uno de sus principales niveles técnicos de soporte al perforar los 61.500 dólares y descendió hasta los 58.136 dólares el 25 de junio, marcando un nuevo mínimo del actual ciclo bajista, según el último informe Bitfinex Alpha.

Los analistas atribuyen este movimiento a una combinación de factores que debilitó la demanda en el mercado al contado (spot). Entre ellos sobresalen las salidas de capital de los fondos cotizados en bolsa (ETF) vinculados a Bitcoin, las ventas realizadas por inversores de corto plazo, la denominada presión de gamma negativa en los mercados de opciones y el deterioro del denominado canal de tesorería de activos digitales.

En este contexto, Bitcoin acumula una caída del 53,9% respecto de su máximo histórico y cotiza por debajo de la denominada True Market Mean, un indicador que refleja el precio promedio real del mercado y que actualmente se ubica en torno a los 77.000 dólares. Para los especialistas, este comportamiento confirma que la estructura técnica continúa siendo bajista.

Si bien el informe señala que las ventas forzadas comenzaron a moderarse, advierte que todavía no aparece un flujo suficiente de compradores en el mercado spot que permita construir un piso sólido para una eventual recuperación.

En caso de persistir la debilidad actual, el próximo soporte técnico relevante se ubica alrededor de los 53.400 dólares. Incluso, los analistas no descartan un escenario de mayor corrección que podría llevar a Bitcoin hacia la zona de 40.000 dólares durante el cuarto trimestre de 2026.

La macroeconomía sigue condicionando al mercado

El informe también analiza el contexto económico internacional, que continúa siendo uno de los principales determinantes para los activos de riesgo.

En Estados Unidos, la inflación general muestra señales de desaceleración favorecida por la baja en los precios internacionales del petróleo, un factor que podría aliviar parcialmente el costo de vida de los hogares durante los próximos meses.

Sin embargo, la inflación subyacente continúa elevada debido al incremento sostenido de los precios de los servicios, el impacto de los aranceles sobre distintos bienes y el aumento esperado de la demanda vinculada a la expansión de la inteligencia artificial y las inversiones en defensa.

Este escenario mantiene a la Reserva Federal en una posición prudente respecto de futuros recortes de tasas de interés. Al mismo tiempo, los mercados de bonos ya descuentan un período más prolongado de tasas elevadas y una mayor incertidumbre sobre la política económica estadounidense.

Un consumo cada vez más desigual

Otro de los puntos destacados del análisis es la creciente brecha dentro del consumo de los hogares estadounidenses.

Mientras el gasto continúa siendo impulsado por los sectores de mayores ingresos y los propietarios de activos financieros, los hogares de ingresos medios y bajos enfrentan un escenario más complejo debido al menor crecimiento de los salarios reales, la disminución del ahorro acumulado y una creciente dependencia del crédito para sostener el consumo.

Aunque la recuperación de los mercados bursátiles podría aportar dinamismo a la actividad económica, el beneficio resulta limitado para el conjunto de la economía debido a que la tenencia de acciones continúa altamente concentrada en los segmentos de mayor patrimonio.

Según Bitfinex, este contexto macroeconómico continúa siendo un factor de presión para los activos digitales, que siguen mostrando una elevada sensibilidad frente a las expectativas sobre inflación, tasas de interés y liquidez global.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin