ingresos tributarios

Presupuesto 2027: la recaudación deberá acelerar en el cierre de 2026 y proyecta una mejora para las provincias

Compartí esta noticia !

El IARAF advierte que la recaudación tributaria nacional acumuló una caída real del 3,8% hasta agosto y que, para alcanzar la pauta prevista en el Presupuesto 2027, deberá crecer 5,4% real interanual entre septiembre y diciembre. Para 2027, el proyecto oficial contempla una recuperación real del 5,7%, con un incremento mayor en los recursos destinados a provincias y CABA.

La hoja de ruta fiscal del Gobierno para 2027 parte de un supuesto que todavía debe verificarse en los últimos cuatro meses de este año: que la recaudación nacional logre recuperar terreno después de un primer tramo de 2026 con resultados negativos. El Instituto Argentino de Análisis Fiscal (IARAF), al analizar el proyecto de Presupuesto 2027, calculó que los recursos tributarios deberían crecer 5,4% real entre septiembre y diciembre para que el año cierre con la caída de 0,9% real prevista frente a 2025.

El dato no es menor porque 2026 ya llega con una baja acumulada del 3,8% real hasta agosto. La proyección presupuestaria exige, por lo tanto, una aceleración significativa en el tramo final del año. El IARAF aclara que no se trata de una proyección propia, sino de la variación real implícita en las pautas tributarias del proyecto oficial, calculada sobre los supuestos macroeconómicos incluidos en el Presupuesto.
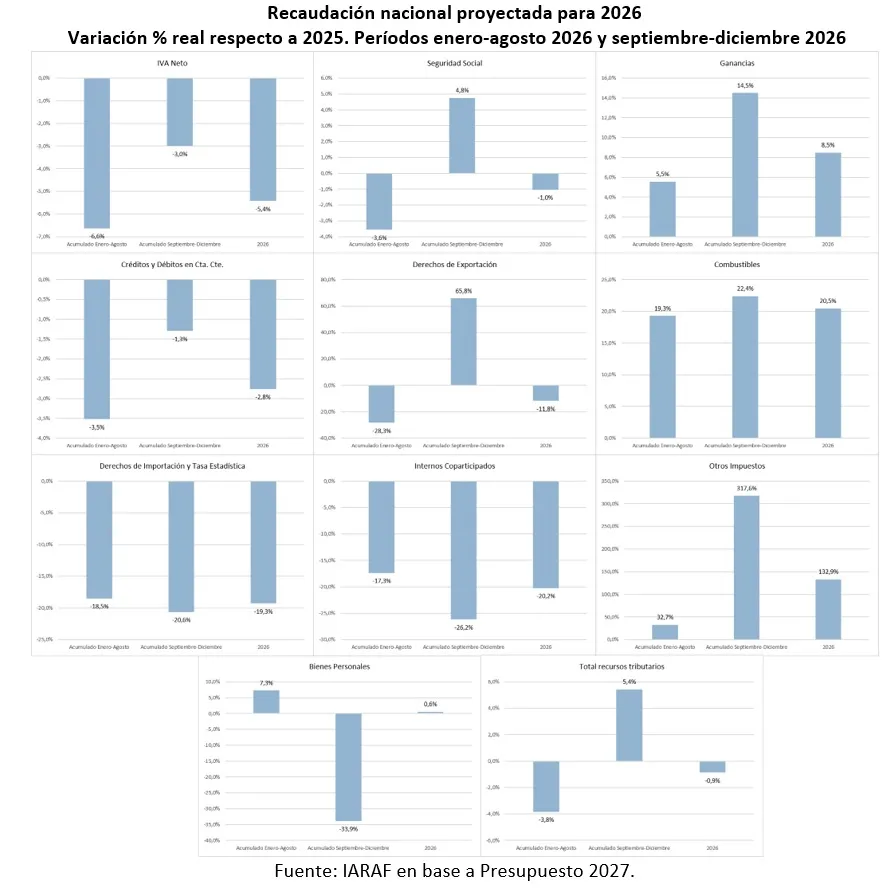
La composición de la recaudación también muestra una economía tributaria heterogénea. Para todo 2026, el Presupuesto contempla una caída real en seis de los diez principales tributos relevados. Internos Coparticipados retrocederían 20,2%, Derechos de Importación y Tasa Estadística 19,3%, Derechos de Exportación 11,8%, IVA Neto 5,4%, Créditos y Débitos en Cuenta Corriente 2,8% y los recursos de la Seguridad Social 1%. En contraste, Combustibles crecería 20,5% y Ganancias 8,5%, mientras Bienes Personales mostraría una variación prácticamente neutra, de 0,6%.

El mayor desafío aparece en los Derechos de Exportación. Después de acumular una caída real del 28,3% entre enero y agosto, deberían crecer 65,8% real durante septiembre-diciembre para alcanzar la pauta anual de -11,8%. La magnitud del salto requerido convierte a este tributo en uno de los principales puntos de tensión de la proyección. Ganancias también debería acelerar, desde un crecimiento real de 5,5% en los primeros ocho meses hasta 14,5% en el tramo final.

El IVA, principal componente de la recaudación, presenta una exigencia menor pero también significativa. Tras caer 6,6% real hasta agosto, el Presupuesto supone que la baja se moderará al 3% entre septiembre y diciembre, para cerrar 2026 con una disminución de 5,4% real. Bienes Personales muestra una dinámica inversa: debería pasar de crecer 7,3% en los primeros ocho meses a caer 33,9% en los últimos cuatro meses.

La distribución federal de esos recursos agrega otra dimensión al análisis. Durante enero-agosto, la recaudación coparticipable destinada a provincias y CABA cayó 1,3% real, mientras que la porción que permanece en la Nación retrocedió 5%. Para el último cuatrimestre, el Presupuesto proyecta una recuperación de 3,2% real para provincias y CABA y de 6,5% para la Nación.

El resultado anual previsto modifica esa relación. Para 2026, la recaudación de provincias y CABA quedaría prácticamente estable en términos reales, con una variación de 0,1%, mientras que la porción correspondiente a la Nación caería 1,4%. De acuerdo con el IARAF, la mayor parte de la reducción real de la recaudación total prevista para este año recaería sobre los recursos que quedan en poder del Gobierno nacional y no sobre la masa coparticipada.

Ahí aparece una de las variables relevantes para el escenario fiscal de 2027. El Presupuesto no solamente proyecta una mayor recaudación total, sino también un cambio en su distribución relativa. Para el año próximo, los recursos destinados a provincias y CABA crecerían 7,3% real respecto de 2026, mientras que la porción de la Nación aumentaría 5%. El total tendría una recuperación real del 5,7%.

La mejora prevista para 2027 también tendría una composición determinada. El proyecto contempla que solamente dos tributos disminuyan en términos reales: Bienes Personales, con -11,1%, y los recursos de la Seguridad Social, con -1%. En el resto se esperan aumentos, encabezados por Combustibles, con 31,7%; Derechos de Exportación, con 16,8%; y Derechos de Importación y Tasa Estadística, con 15,1%. Ganancias crecería 7,9% real y el IVA Neto 6%.

Sin embargo, el impuesto que más crece no necesariamente es el que más explica el aumento total. Por su peso dentro de la estructura tributaria, el IVA aportaría el 32% del incremento real de los tributos que aumentan, seguido por Ganancias, con 29%, y Combustibles, con 16%. La recuperación de 2027 dependerá, por lo tanto, más de la evolución de los grandes impuestos vinculados a la actividad económica y los ingresos que de los saltos porcentuales de algunos tributos específicos.

El punto central del informe del IARAF es que la proyección 2027 tiene como base un cierre de 2026 que todavía no está consolidado. Si la recaudación efectiva de los próximos meses queda por debajo de la prevista, el propio esquema presupuestario enfrenta una menor disponibilidad de recursos y, según el análisis, el Gobierno debería ajustar el nivel de gasto para sostener el equilibrio fiscal. La misma lógica alcanzaría a las provincias. Si los ingresos superan la pauta, el margen fiscal sería mayor.

Para las provincias, la diferencia entre ambos años adquiere una relevancia particular. El esquema proyectado combina una caída real de la recaudación nacional en 2026 concentrada en la porción que retiene el Gobierno central con una recuperación más intensa de los recursos coparticipables en 2027. No implica por sí mismo una mejora automática de las cuentas provinciales, pero sí anticipa una composición de ingresos relativamente más favorable para las jurisdicciones subnacionales dentro del escenario planteado por el Presupuesto.

La cuestión de fondo será la capacidad de la economía para convertir la recuperación proyectada de la recaudación en recursos fiscales efectivos. El IARAF no formula una estimación alternativa: analiza qué comportamiento tributario está implícito en el proyecto oficial. Por eso, el cierre de 2026 funcionará como una primera prueba de consistencia para las cuentas de 2027 y, al mismo tiempo, como la base desde la cual se determinará cuánto espacio fiscal tendrán Nación, provincias y CABA durante el próximo ejercicio.
Compartí esta noticia !

La recaudación tributaria creció 33,5% en agosto y alcanzó $20,5 billones

Compartí esta noticia !

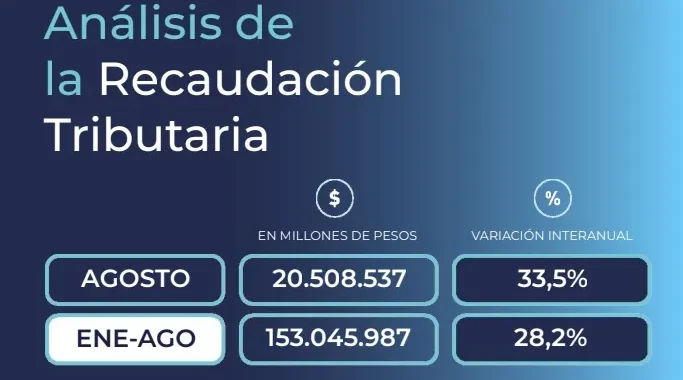
La recaudación tributaria alcanzó en agosto $20.508.537 millones, con un crecimiento nominal del 33,5% interanual, según el informe mensual correspondiente a agosto de 2026. En los primeros ocho meses del año, los recursos acumulados llegaron a $153.045.987 millones, con una variación interanual del 28,2%.

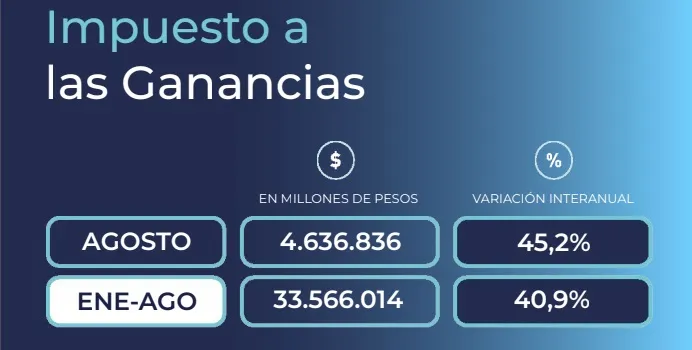
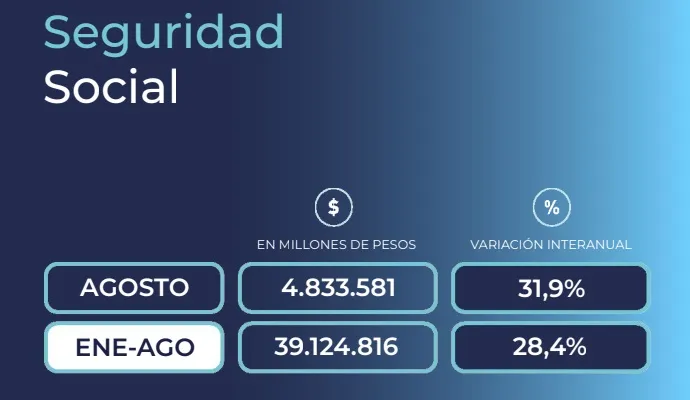
El resultado muestra comportamientos heterogéneos entre los principales tributos. Mientras el Impuesto al Valor Agregado (IVA) avanzó 25,3%, Ganancias aumentó 45,2%, los recursos de la Seguridad Social crecieron 31,9% y los Derechos de Exportación registraron un salto de 155,1%.

IVA y Ganancias marcan dos velocidades

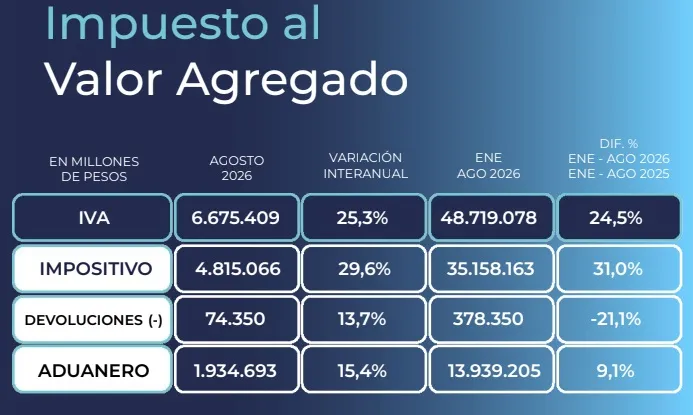
El IVA Neto aportó $6.675.409 millones durante agosto, con una suba interanual del 25,3%. Dentro del impuesto, el componente impositivo creció 29,6%, mientras que el IVA Aduanero aumentó 15,4%. En el acumulado enero-agosto, el IVA Neto alcanzó $48.719.078 millones, 24,5% más que en igual período del año anterior.

El comportamiento del IVA Impositivo estuvo condicionado por mayores reafectaciones netas negativas y por un aumento de las devoluciones del régimen de comercialización de granos. En el componente aduanero, el informe atribuye parte del resultado favorable al incremento del tipo de cambio.

El Impuesto a las Ganancias, en tanto, recaudó $4.636.836 millones y creció 45,2% interanual. Entre los factores positivos aparecieron mayores anticipos de sociedades, una menor utilización de saldos a favor para cancelar otros impuestos y un incremento de las retenciones impositivas.

El resultado de Ganancias también estuvo atravesado por cambios en el calendario de vencimientos. El primer anticipo de personas humanas correspondiente al período fiscal 2026 fue prorrogado a septiembre, mientras que el año anterior había ingresado en agosto. Aun con ese efecto, la recaudación del impuesto mostró una expansión significativa.

Seguridad Social: el dato que conecta recaudación y empleo

Los ingresos provenientes de la Seguridad Social llegaron a $4.833.581 millones, con un aumento interanual del 31,9%. El informe señala como factor favorable el incremento de la remuneración bruta promedio. En el acumulado de enero a agosto, el sistema aportó $39.124.816 millones, un 28,4% más interanual.

El dato tiene una lectura económica relevante porque vincula la dinámica de los recursos previsionales y laborales con la evolución de las remuneraciones registradas. Además, durante agosto continuaron vigentes instrumentos orientados a estimular la formalización y el empleo registrado, como el Régimen de Incentivo a la Formalización Laboral y el régimen de Promoción de Empleo Registrado.

Retenciones: el salto más fuerte tiene una explicación estadística

Los Derechos de Exportación fueron el componente de mayor crecimiento porcentual. En agosto ingresaron $1.015.506 millones, un 155,1% más que un año atrás. Sin embargo, el salto debe leerse con cautela: la comparación está afectada por una base baja en agosto de 2025, cuando parte de los derechos que habitualmente ingresaban ese mes habían sido adelantados a junio y comienzos de julio debido a una reducción transitoria de alícuotas.

También contribuyeron al resultado el incremento del tipo de cambio, el aumento interanual del precio promedio de buena parte de los productos del complejo sojero y cerealero y de los hidrocarburos, además de mayores exportaciones de combustibles y minerales. Aun con el salto de agosto, el acumulado enero-agosto de Derechos de Exportación mostró una caída del 3,6% interanual, con $5.595.156 millones.

El dato resulta particularmente significativo para las provincias agroindustriales porque las retenciones siguen funcionando como una fuente relevante de recursos nacionales, aunque su comportamiento mensual depende tanto de los niveles de exportación y precios como del calendario de liquidación y las alícuotas vigentes.

Débitos, combustibles e importaciones

El impuesto a los Créditos y Débitos recaudó $1.520.865 millones, con un incremento interanual del 21,5%. El resultado estuvo atenuado por un día hábil menos de recaudación respecto de agosto de 2025 y por la vigencia de nuevas exenciones incorporadas mediante el Decreto 475/2026.

Los Derechos de Importación y otros sumaron $620.591 millones, 7,7% más interanual. El resultado estuvo afectado negativamente por la utilización de créditos vinculados con devoluciones del Impuesto PAIS para cancelar derechos de importación, mientras que el incremento del tipo de cambio operó en sentido positivo.

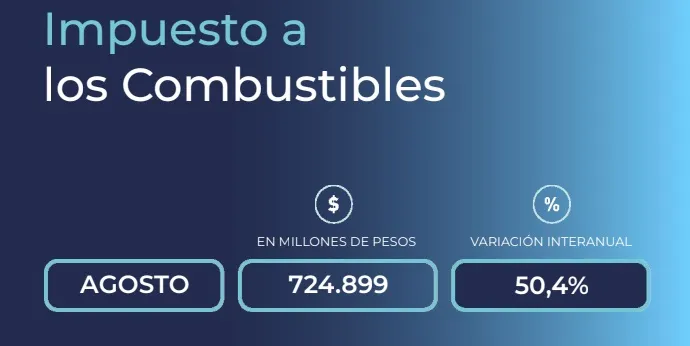
Por su parte, el Impuesto a los Combustibles aportó $724.899 millones y registró un aumento interanual del 50,4%. El informe atribuye el incremento principalmente a las actualizaciones del impuesto.

En Bienes Personales ingresaron $137.797 millones, un 24,8% más que en agosto del año pasado. En este caso, el resultado estuvo asociado al vencimiento del primer anticipo correspondiente al período fiscal 2026.

Una recaudación que crece, pero con composición desigual

El resultado de agosto muestra una recaudación nominal en expansión, aunque con motores diferentes. Ganancias y Seguridad Social exhibieron incrementos relevantes, mientras que el IVA creció por debajo del total de recursos tributarios. Al mismo tiempo, el salto extraordinario de las retenciones responde en buena medida a una comparación interanual condicionada por cambios transitorios en el calendario de pagos.

La lectura económica, por lo tanto, requiere mirar más allá del crecimiento agregado. La composición de los ingresos permite observar qué sectores y bases imponibles están sosteniendo los recursos fiscales y cuáles presentan una dinámica más moderada.

Para las provincias, además, la evolución de los tributos coparticipables tiene una importancia directa sobre la disponibilidad de recursos. En un escenario donde Nación y jurisdicciones subnacionales disputan margen fiscal para financiar servicios, inversión e infraestructura, la trayectoria de la recaudación federal seguirá siendo uno de los datos centrales para medir la capacidad de respuesta del Estado durante el segundo semestre.

El desafío será determinar cuánto de esta expansión nominal puede traducirse en una mejora efectiva de la capacidad fiscal una vez descontado el efecto de los precios. Allí estará una de las claves para evaluar si el crecimiento de los ingresos tributarios se convierte en mayor margen para sostener políticas públicas, inversión y actividad económica.

Compartí esta noticia !

Argentina logró dos años consecutivos de superávit por primera vez desde 2009

Compartí esta noticia !

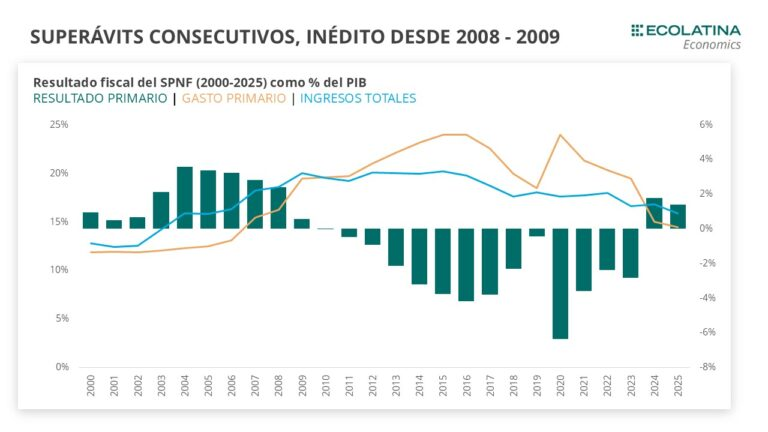
El Sector Público Nacional No Financiero cerró 2025 con un superávit fiscal primario de 1,4% del PIB y un superávit financiero de 0,2% del PIB, pese a haber registrado en diciembre el primer déficit primario del año. Según el balance fiscal elaborado por la consultora Ecolatina, se trata de un hecho inédito en la historia reciente: es la primera vez desde el período 2008–2009 que la Argentina acumula dos años consecutivos de superávit fiscal, consolidando un cambio de régimen en la dinámica de las cuentas públicas.

El resultado se apoyó en el fuerte ajuste del gasto realizado en 2024 y sostenido durante 2025, junto con una estrategia financiera que contuvo el pago explícito de intereses. Sin embargo, el informe advierte sobre tensiones subyacentes en la estructura de ingresos, el perfil de vencimientos de deuda y los desafíos que plantea el escenario fiscal y financiero de cara a 2026.

Déficit en diciembre, pero superávit en el acumulado anual

En el último mes de 2025, el Sector Público Nacional No Financiero registró un déficit primario de $2,8 billones. Al incorporar pagos de intereses por $0,4 billones, el resultado financiero fue negativo en $3,3 billones. Se trató del primer déficit primario del año y superó en 68% al rojo observado en diciembre de 2024.

De acuerdo con Ecolatina, este desempeño respondió a una combinación de factores: por un lado, un crecimiento real interanual del gasto primario de 1,7%, explicado en gran medida por la estacionalidad típica del cierre del año; por otro, una caída real interanual de 7% en los ingresos totales, reflejo de la desaceleración de la recaudación tributaria hacia el final de 2025.

No obstante, el “colchón fiscal” acumulado durante el resto del año permitió compensar el desliz de diciembre. Así, el resultado primario anual cerró con un superávit equivalente al 1,4% del PIB, apenas 0,4 puntos porcentuales por debajo de 2024, mientras que el resultado financiero fue superavitario en 0,2% del PIB, 0,1 puntos menos que el año previo.

Desde una perspectiva histórica, el dato resulta relevante: no se registraban dos años consecutivos de superávit fiscal desde 2008–2009, siendo 2009 el último año con resultado positivo. A partir de entonces, la política fiscal estuvo signada por un crecimiento del gasto primario por encima de los ingresos, dando lugar a déficits persistentes hasta el punto de inflexión alcanzado en 2024.

Ingresos en mínimos históricos y una nueva composición del ajuste

El informe destaca que, en 2025, los ingresos totales del SPN cayeron 2,6% interanual real y se ubicaron en 15,9% del PIB, lo que implicó una baja de 0,9 puntos porcentuales respecto de 2024 y marcó el nivel más bajo desde 2005.

Este resultado estuvo condicionado por una elevada base de comparación, ya que en 2024 habían estado vigentes el Impuesto PAIS, ingresos extraordinarios del blanqueo y recursos excepcionales vinculados a Ganancias y Bienes Personales. A ello se sumó un deterioro de la recaudación tributaria hacia el cierre del año, tras un inicio más dinámico impulsado por la recuperación de la actividad y el mayor aporte del sector externo.

En términos agregados, los ingresos tributarios cerraron 2025 con una contracción real de 2,5% interanual. Al interior, el IVA neto mostró una evolución prácticamente estable (+0,9% i.a. real), mientras que las contribuciones a la Seguridad Social crecieron 13,8% i.a. real, traccionadas por la mejora de la remuneración bruta promedio y consolidándose como uno de los pocos rubros con desempeño claramente positivo.

En contraste, el impuesto a las Ganancias registró una caída real de 6,8% interanual, explicada en gran medida por la base de comparación de 2024 asociada a la devaluación de diciembre de 2023. Una dinámica aún más marcada se observó en Bienes Personales, cuya recaudación se redujo 34,2% interanual real, afectada tanto por ingresos extraordinarios del año previo como por la reducción de alícuotas.

El aporte del comercio exterior también fue de mayor a menor. Los Derechos de Exportación se contrajeron 15,7% interanual real, mientras que los Derechos de Importación crecieron 22,6% interanual real, en un contexto de apreciación cambiaria y elevados volúmenes de importación.

Gasto en mínimos y el rol de los instrumentos capitalizables

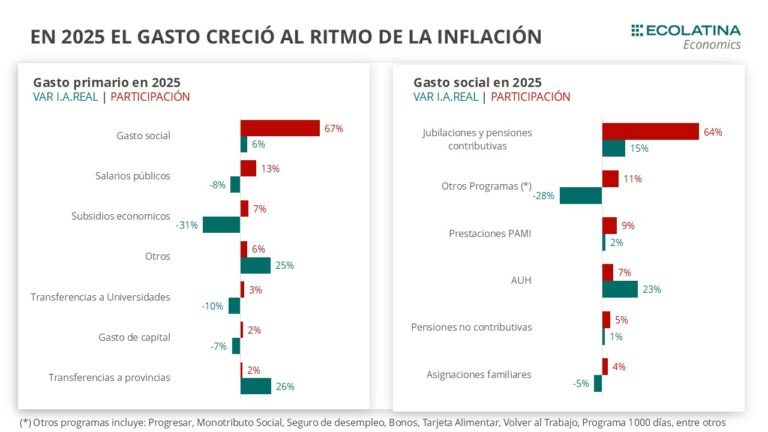
Por el lado del gasto, el gasto primario representó en 2025 apenas 14,5% del PIB, uno de los niveles más bajos de las últimas dos décadas, muy por debajo del 19,1% del PIB alcanzado en 2023. Con un gasto ya fuertemente comprimido, el margen para profundizar el ajuste fue limitado, por lo que el gasto mostró una variación prácticamente neutra, con un aumento real de 0,4% interanual.

El informe subraya un cambio en la composición del ajuste. El gasto social creció 6% interanual real, impulsado por la nueva fórmula de movilidad que indexa las prestaciones a la inflación del mes previo. En particular, las jubilaciones y pensiones contributivas, que concentran el 64% del gasto social, aumentaron 15% i.a. real, mientras que la Asignación Universal por Hijo (AUH) se expandió 23,2% i.a. real, alcanzando un máximo histórico en términos reales y ubicándose cerca de 70% por encima de los niveles de 2023.

En sentido opuesto, las asignaciones familiares y otros programas sociales —incluyendo Tarjeta Alimentar, Volver al Trabajo, Programa 1000 Días y bonos de suma fija— registraron una caída cercana al 30% interanual real.

El ajuste continuó concentrándose fuera del gasto social, especialmente en los Subsidios Económicos, que se redujeron 31% interanual real, con un recorte más profundo en Energía (−38%) y una baja más moderada en Transporte (−7%). El Gasto de Capital se mantuvo en niveles históricamente bajos: 0,4% del PIB, sin cambios respecto de 2024 y muy lejos del 2,7% del PIB registrado en la década pasada.

En paralelo, las Transferencias a Provincias crecieron 25% interanual real, aunque permanecen casi 60% por debajo de 2023, mientras que los Salarios públicos cayeron 7% interanual real y se mantienen 27% por debajo de los niveles previos al ajuste.

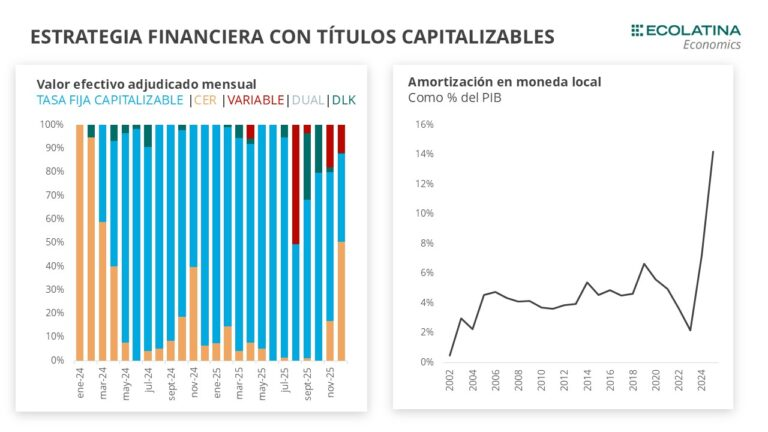
Desde el punto de vista financiero, Ecolatina remarca la estrategia adoptada desde mediados de 2024 y profundizada en 2025, basada en la emisión de instrumentos capitalizables (Lecaps y Boncaps). Este esquema permitió contener el pago de intereses explícitos y mejorar el resultado financiero observado. Sin embargo, tuvo efectos no neutros por debajo de la línea, con amortizaciones en moneda local en máximos históricos en relación con el PIB.

Si se imputara el componente de capitalización como intereses devengados, el pago de intereses de 2025 ascendería a 3,9% del PIB, transformando el superávit financiero en un déficit cercano a 3,7% del PIB. El informe aclara que se trata de un escenario extremo y que el resultado real se ubica en un punto intermedio entre ambos extremos.

Perspectivas fiscales y financieras para 2026

Con el Presupuesto 2026 aprobado, el Gobierno cuenta con una hoja de ruta que fija como ancla fiscal un superávit primario de alrededor del 1,5% del PIB, además de un mayor respaldo político para avanzar en una agenda legislativa más amplia, que incluye la reforma laboral actualmente en tratamiento en el Congreso y una eventual reforma tributaria.

En materia de ingresos, la reducción de alícuotas de los derechos de exportación anticipa un menor aporte del comercio exterior, que podría ser parcialmente compensado por mayores ingresos vía importaciones. En este contexto, la sostenibilidad fiscal dependerá en gran medida del desempeño de la actividad económica y del consumo. No obstante, la reforma laboral introduce riesgos a la baja en el corto plazo, especialmente por un potencial desfinanciamiento de la seguridad social y tensiones en la coparticipación, dado que contempla reducciones en Ganancias e impuestos internos.

Del lado del gasto, el margen de maniobra seguirá siendo acotado: cerca del 70% de las erogaciones están indexadas por inflación. Se espera una profundización del recorte de subsidios bajo el nuevo esquema tarifario, con impacto sobre el ingreso disponible de los hogares y la inflación, lo que podría moderar la recuperación económica. En cuanto al gasto de capital, existe margen para una recomposición gradual, aunque dependerá de las prioridades del Ejecutivo.

Finalmente, el programa financiero aparece como uno de los principales desafíos. El perfil de vencimientos de 2026 es exigente y obligará a sostener elevados niveles de rollover, posiblemente con tasas de interés altas, aun en un contexto de inflación en descenso. En este marco, la estrategia de financiamiento y el uso de instrumentos capitalizables serán claves para evaluar la sostenibilidad de la deuda.

Con todo, el informe concluye que el resultado primario continuaría siendo superavitario en 2026, en magnitudes similares a las observadas en los últimos dos años, consolidando el cambio de régimen fiscal iniciado en 2024.

Compartí esta noticia !

Fuerte ajuste fiscal: el gasto cayó 27,2% real y el Gobierno cumplió la meta con el FMI en 2025

Compartí esta noticia !

El Sector Público Nacional (SPN) cerró diciembre de 2025 con un déficit primario de $2,88 billones y un déficit financiero de $3,29 billones, en un contexto de fuerte consolidación del ajuste fiscal iniciado en 2024. Según el informe del Centro de Economía Política Argentina (CEPA), la contracción real del gasto —14,4% interanual en diciembre y 27,2% en la comparación 2025 versus 2023— compensó la caída de los ingresos y permitió cumplir holgadamente la meta fiscal comprometida con el FMI, aunque a costa de una reducción significativa en prestaciones sociales, subsidios, obra pública, salarios estatales y transferencias a universidades.

Ajuste fiscal consolidado y resultado financiero “oculto” por capitalización de intereses

Durante diciembre de 2025, los ingresos totales del SPN alcanzaron los $12,07 billones, con una caída interanual real del 7,1%, mientras que el gasto total sumó $14,95 billones, con un leve incremento interanual del 1,7%. En términos reales, el ajuste se evidencia con claridad al comparar contra 2023: el gasto se contrajo 16,1% en diciembre y 27,2% en el acumulado anual, frente a una reducción de los ingresos del 0,3% y 8,1%, respectivamente.

El informe advierte, sin embargo, sobre un déficit financiero implícito. El Tesoro priorizó en sus licitaciones la emisión de títulos en pesos capitalizables —LECAP, BONCAP y DUALES—, cuyos intereses no se registran como gasto corriente. Así, aunque el resultado financiero mensual fue negativo en $3,29 billones, al incorporar los intereses capitalizados por $4,08 billones, el rojo ascendería a $7,37 billones en diciembre. En el acumulado anual, el déficit financiero implícito alcanzaría los $28,59 billones.

Este mecanismo permitió sostener un resultado fiscal formalmente consistente con el programa financiero, pero introduce tensiones hacia adelante en materia de sostenibilidad de la deuda en pesos.

Ingresos en retroceso y presión tributaria reconfigurada

La evolución de los ingresos muestra un desempeño dispar. La caída interanual real del 7,1% en diciembre se explica principalmente por:

  • Bienes Personales: -23,1% interanual, afectado por la base de comparación tras la prórroga de pagos en 2024.
  • Impuesto a las Ganancias: -2,4% interanual.
  • Resto de tributos: -11,8% interanual, por la eliminación del Impuesto PAIS a fines de 2024, que en 2025 habría aportado $9,09 billones a valores reales.
  • Derechos de Exportación: -57,7% interanual, tras liquidaciones anticipadas y la aplicación del Decreto 682/2025, que redujo transitoriamente las retenciones al 0%. El informe anticipa nuevas caídas en los próximos meses.

En contraste, los Derechos de Importación crecieron 9,0% interanual, impulsados por un aumento de las importaciones, especialmente de bienes de consumo y vehículos, mientras que el IVA volvió a caer en términos reales (-4,2%), reduciendo su participación sobre el total de recursos.

Gasto público: recorte social, obra pública paralizada y universidades ajustadas

El ajuste del gasto impactó de manera heterogénea. Las Prestaciones Sociales crecieron 6,0% interanual en diciembre, pero al comparar ejercicios completos (2025 vs. 2023) registran una caída real del 11,5%. Dentro del rubro, solo la Asignación Universal para Protección Social mostró un aumento significativo (+71,2%), mientras que se verificaron fuertes reducciones en Asignaciones Familiares (-24,3%), Pensiones no contributivas (-12,6%) y “Otros programas” (-51,4%), donde se incluyen Tarjeta Alimentar, comedores, ex Potenciar Trabajo, Acompañar y Becas Progresar.

Los subsidios económicos se redujeron 52,4% interanual en términos reales, con una baja del 42,9% en transporte, asociada a la discontinuidad de compensaciones tarifarias en el AMBA vía SUBE, y un derrumbe del 98,5% en el subrubro “Otras funciones”.

La obra pública profundizó su parálisis: el gasto de capital cayó 47,7% interanual en diciembre y 78,8% en el acumulado de 2025 frente a 2023, sin señales de recuperación. En paralelo, los salarios de la administración pública nacional continuaron perdiendo contra la inflación, con una caída real del 36,0% respecto de 2023.

En Universidades Nacionales, diciembre de 2025 no registró el pago de aguinaldos —a diferencia de 2024— y, de haberse abonado, el gasto adicional habría sido de $0,60 billones. En términos acumulados, el recorte alcanza el 32,8% frente a 2023.

Meta fiscal con el FMI cumplida y tensiones hacia adelante

Pese al déficit de diciembre, el SPN acumuló en 2025 un superávit fiscal de $11,77 billones, superando en $1,25 billones la meta de diciembre acordada con el FMI tras la revisión de agosto de 2025, que fijó un objetivo estricto de $10,88 billones.

El cumplimiento de la meta refuerza la consistencia del programa fiscal ante el organismo internacional y habilita la continuidad de los desembolsos previstos. No obstante, el informe del CEPA subraya que el equilibrio se sostiene sobre un ajuste profundo y persistente del gasto real y una estrategia financiera que posterga el reconocimiento de intereses, lo que plantea interrogantes sobre su sostenibilidad económica, social e institucional en el mediano plazo.

CEPA Informe iscal 2025 Argentina by CristianMilciades

Compartí esta noticia !

Noviembre cerró con superávit financiero y consolida el ancla fiscal del Gobierno

Compartí esta noticia !

El Sector Público Nacional (SPN) cerró noviembre con un superávit financiero de $599.954 millones, incluso luego de afrontar pagos de intereses de deuda por $1.528.056 millones, consolidando el sendero de orden fiscal del programa económico. El resultado se explicó por un superávit primario de $2.128.009 millones y permitió sostener, en el acumulado del año, un balance positivo equivalente a 0,6% del PIB en términos financieros y 1,7% del PIB en resultado primario.

Con este desempeño, el Gobierno ratificó la consistencia del ancla fiscal como eje central de la política económica, en un contexto de desaceleración inflacionaria y reordenamiento de las cuentas públicas, donde el control del gasto y la recomposición de ingresos juegan un rol clave.

Ingresos en alza: impuestos, comercio exterior y seguridad social

Durante noviembre, los ingresos totales del SPN alcanzaron los $11.402.650 millones, lo que implicó un crecimiento interanual del 18,7%. Dentro de ese total, los recursos tributarios exhibieron una suba del 16,3% interanual, impulsados por varios componentes de peso.

El mayor dinamismo se observó en los Derechos de Importación, que crecieron 41,9% interanual, reflejando el mayor volumen de comercio exterior y la normalización de flujos. A esto se sumaron los Aportes y Contribuciones a la Seguridad Social, con un aumento del 30,6%, el IVA neto de reintegros (+26,5%), el impuesto a los Débitos y Créditos (+22,6%) y Ganancias (+21,3%).

Desde el Palacio de Hacienda destacaron que la comparación interanual se ve condicionada por la reducción de impuestos aplicada a lo largo de 2025, lo que implica que el crecimiento de la recaudación se produce sobre una base tributaria modificada, reforzando la lectura de una mejora real en los ingresos.

Gasto primario contenido y reconfiguración de transferencias

En paralelo, los gastos primarios del Sector Público Nacional totalizaron $9.274.641 millones, con un incremento interanual del 12,7%, por debajo del crecimiento de los ingresos, lo que explica el resultado primario positivo.

Las prestaciones sociales concentraron la mayor parte del gasto, con $6.497.181 millones, lo que representó un aumento del 17,5% interanual, en línea con la actualización de haberes. Las remuneraciones del sector público, en tanto, ascendieron a $1.247.830 millones, con una suba del 10,1% interanual.

Uno de los datos más relevantes del mes fue la fuerte caída en las transferencias corrientes, que sumaron $2.502.952 millones, con una disminución del 17,4% interanual. Las transferencias al sector privado retrocedieron $162.347 millones (-6,5%), mientras que las transferencias corrientes al sector público se redujeron drásticamente a $171.061 millones, con una baja del 67,4% interanual, reflejando un ajuste significativo en los envíos discrecionales.

Subsidios económicos: energía en alza y transporte estable

En cuanto a los subsidios económicos, en noviembre se ubicaron en $700.226 millones, con un aumento del 24,8% interanual. El crecimiento estuvo explicado principalmente por los subsidios energéticos, que se incrementaron 41,0% interanual, mientras que los destinados al transporte mostraron una suba mucho más moderada, del 1,4% interanual.

Este comportamiento confirma una recomposición selectiva del gasto, donde el Gobierno prioriza el sostenimiento del sistema energético en un contexto de transición tarifaria, al tiempo que mantiene contenido el resto de los subsidios.

Señal al mercado y consistencia del programa

Con un superávit financiero mensual cercano a los $600.000 millones y un acumulado anual positivo equivalente a 0,6% del PIB, el resultado de noviembre refuerza la señal de disciplina fiscal hacia el mercado y los organismos internacionales. La combinación de ingresos en recuperación, gasto primario controlado y reducción de transferencias consolida el marco macroeconómico sobre el que el Gobierno apoya su estrategia de estabilización.

El desempeño fiscal del penúltimo mes del año se convierte así en un dato central para evaluar la sostenibilidad del programa económico, con impacto directo en las expectativas financieras, el costo del financiamiento y la credibilidad del rumbo fiscal.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin