LECAP

Finanzas sale a captar pesos y dólares con una licitación que amplía la cobertura frente a inflación y tipo de cambio

Compartí esta noticia !

La Secretaría de Finanzas convocó a una nueva licitación de instrumentos del Tesoro Nacional para el miércoles 29 de julio, con una oferta que combina deuda en pesos, títulos ajustados por inflación, instrumentos vinculados al dólar y un bono denominado en moneda estadounidense. La operación refleja la estrategia oficial de diversificar las fuentes de financiamiento y extender el perfil de vencimientos sin depender exclusivamente de un solo tipo de instrumento.

El menú de la licitación incluye una nueva Letra Capitalizable (LECAP) con vencimiento el 16 de octubre de 2026; la reapertura del bono dual CER/TAMAR TXMD8 con vencimiento en diciembre de 2028; un nuevo bono dual TAMAR/Dólar Linked que vence en enero de 2028; dos Letras Dólar Linked —una reapertura con vencimiento en septiembre de 2026 y otra nueva para enero de 2027—, además de una reapertura del BONAR 2029 (AO29), que paga una tasa del 6% anual y se suscribe exclusivamente en dólares estadounidenses.

Desde el punto de vista financiero, la composición de la oferta evidencia un objetivo claro: atender distintos escenarios macroeconómicos. Mientras la LECAP apunta a quienes privilegian tasas en pesos, los bonos duales permiten capturar el mejor rendimiento entre la evolución de la tasa TAMAR, la inflación medida por CER o la variación del tipo de cambio, reduciendo la exposición del inversor frente a un único riesgo macroeconómico. En paralelo, las Letras Dólar Linked continúan siendo una alternativa para quienes buscan cobertura cambiaria sin necesidad de operar directamente con divisas.

Uno de los aspectos más relevantes del llamado es que el nuevo bono dual TAMAR/Dólar Linked incorpora un mecanismo de pago que garantiza al vencimiento el mayor valor entre la evolución del tipo de cambio oficial y el rendimiento acumulado por la tasa TAMAR capitalizada mensualmente. Esta estructura procura ofrecer una cobertura más flexible en un contexto donde las expectativas sobre inflación, tasas de interés y tipo de cambio continúan ajustándose a la nueva política monetaria.

El AO29, por su parte, tendrá un monto máximo de emisión de hasta USD 1.351 millones. Si ese cupo no fuera cubierto durante la primera rueda del miércoles, el Tesoro habilitará una segunda vuelta el jueves 30 de julio mediante licitación por adhesión al precio de corte, con un monto adicional de hasta USD 150 millones. La liquidación de todas las operaciones está prevista para el viernes 31 de julio.

La licitación mantendrá el esquema de doble tramo. El segmento no competitivo está diseñado para personas humanas y jurídicas que no poseen especialización financiera, permitiéndoles participar sin necesidad de fijar precios o tasas, únicamente indicando el monto a suscribir. En este caso, el límite será de hasta $50 millones para los instrumentos en pesos y USD 50.000 para los denominados en dólares. Los fondos comunes de inversión, aseguradoras y demás participantes profesionales deberán operar exclusivamente en el tramo competitivo.

Para el Gobierno, la licitación constituye además una prueba sobre las expectativas del mercado respecto de la evolución de la inflación, las tasas de interés y el tipo de cambio. La demanda que reciba cada instrumento funcionará como un indicador de las preferencias de los inversores y del nivel de confianza en la estrategia financiera oficial para los próximos meses.

Llamado a licitación en pesos y en dólares by CristianMilciades
Compartí esta noticia !

Extendieron el plazo para que contratistas acepten bonos a cambio de deudas por obra pública

Compartí esta noticia !

El Gobierno nacional prorrogó hasta el 23 de julio de 2026 el plazo para que las empresas contratistas de obra pública puedan adherir al Régimen Simplificado de Extinción de Obligaciones, un mecanismo que permite cancelar acreencias con el Estado mediante la entrega de títulos públicos (bonos). La decisión busca ampliar la participación de las empresas alcanzadas sin modificar las condiciones económicas del programa ni el monto máximo previsto para su implementación.

La medida fue oficializada mediante la Resolución 2/2026, firmada por el secretario de Coordinación de Infraestructura, Fernando Augusto Hermann, luego de que distintos contratistas solicitaran más tiempo para completar la presentación de la documentación requerida a través de la plataforma Trámites a Distancia (TAD).

El régimen está dirigido a empresas con contratos de las Secretarías de Obras Públicas y de Transporte, dependientes del Ministerio de Economía, y comprende deudas devengadas entre el 1° de enero de 2022 y el 31 de diciembre de 2025, así como obligaciones derivadas de contratos extinguidos desde 2024.

La propuesta oficial contempla cancelar esas obligaciones mediante la entrega de tres instrumentos financieros en pesos —LECAP y BONCAP— dentro de un cupo máximo de $221.119.509.519. De esta manera, el Estado busca regularizar pasivos acumulados sin realizar desembolsos inmediatos de caja, reemplazando deuda comercial por deuda financiera.

El plazo original de adhesión vencía a mediados de julio, pero el Gobierno resolvió extenderlo una semana más con el objetivo de garantizar una mayor concurrencia de empresas y facilitar la carga de la información necesaria para acceder al esquema.

La prórroga únicamente modifica la fecha límite para manifestar la voluntad de adhesión. Una vez presentada la solicitud, los contratistas dispondrán de diez días hábiles adicionales para incorporar toda la documentación respaldatoria de sus acreencias, incluyendo el cálculo de los intereses generados por la mora del Estado.

Uno de los aspectos centrales del régimen es que la adhesión implica la renuncia expresa a cualquier reclamo administrativo o judicial vinculado con las obligaciones alcanzadas. Es decir, quienes acepten el pago mediante bonos deberán desistir de las acciones iniciadas o futuras contra el Estado Nacional respecto de esos contratos.

Antes de la firma de cada acuerdo individual, la Sindicatura General de la Nación (SIGEN) deberá intervenir para verificar la documentación y validar el procedimiento, incorporando una instancia de control sobre las acreencias reconocidas.

Desde la perspectiva económica, la herramienta forma parte de la estrategia del Gobierno para ordenar el pasivo acumulado por obras públicas sin incrementar la presión sobre las cuentas fiscales. Al mismo tiempo, procura ofrecer una alternativa a empresas que mantienen créditos pendientes de cobro, muchas de las cuales enfrentan problemas de liquidez tras la paralización o reestructuración de proyectos de infraestructura.

Aunque el mecanismo no sustituye el pago en efectivo que reclaman numerosos contratistas, la ampliación del plazo refleja la intención oficial de facilitar el acceso al régimen y ampliar el universo de empresas que opten por esta vía de regularización. El resultado de la convocatoria permitirá medir el nivel de aceptación del sector privado y el grado de confianza en los instrumentos financieros ofrecidos por el Estado para cancelar sus compromisos pendientes.

Compartí esta noticia !

Hacienda captó $5,44 billones y logró un rollover del 183% en una licitación con fuerte demanda por bonos en dólares

Compartí esta noticia !

La Secretaría de Finanzas cerró una nueva licitación de deuda con un resultado que refuerza la estrategia financiera del Gobierno para sostener el programa de financiamiento en moneda local y reducir las necesidades de emisión monetaria. En la operación adjudicó instrumentos por un valor efectivo de $5,44 billones, luego de recibir ofertas por $8,45 billones, lo que implicó un rollover del 183,12% respecto de los vencimientos que enfrentaba el Tesoro en la jornada.

El elevado nivel de renovación refleja que el mercado volvió a mostrar una demanda superior a las necesidades de financiamiento inmediato del Estado, permitiendo al Ministerio de Economía captar recursos adicionales y continuar fortaleciendo su posición de liquidez en un contexto de consolidación fiscal y desaceleración inflacionaria.

La mayor parte de los fondos adjudicados se concentró en instrumentos en pesos a tasa fija. La LECAP con vencimiento el 30 de noviembre de 2026 (S30N6) absorbió $2,38 billones, con una tasa efectiva mensual (TEM) de 1,92% y un rendimiento efectivo anual (TIREA) de 25,59%, consolidándose como el principal vehículo de colocación de la licitación.

En los instrumentos ajustados por inflación, el Tesoro adjudicó $1,08 billones en el BONCER TZXM8, con vencimiento en marzo de 2028 y una TIREA de 8,07%, manteniendo el interés de los inversores por activos indexados al CER, aunque con una participación menor respecto de las colocaciones a tasa fija.

También tuvo una buena recepción el bono ajustado por tasa TAMAR (TMG28), que captó $627.511 millones, equivalente a $0,63 billones, con un margen de 8,06%, ampliando la oferta de instrumentos vinculados a tasas variables dentro del menú financiero del Tesoro.

Uno de los datos más relevantes volvió a ser la demanda por títulos vinculados al dólar oficial. Los instrumentos Dólar Linked sumaron adjudicaciones por aproximadamente $1,35 billones, distribuidos entre la letra con vencimiento en agosto de 2026 ($259.998 millones, TIREA de 7,77%), la nueva emisión con vencimiento en mayo de 2027 ($868.063 millones, TIREA de 3,16%) y el bono a diciembre de 2028 ($222.177 millones, TIREA de 9,08%). La colocación del nuevo título evidencia que una parte del mercado continúa demandando cobertura cambiaria de mediano plazo, pese al actual esquema de flotación administrada del tipo de cambio.

El mayor interés relativo, sin embargo, se observó en el nuevo BONAR 2029 (AO29) denominado e integrado exclusivamente en dólares estadounidenses. Por este instrumento el Tesoro recibió ofertas por USD 1.046 millones, pero adjudicó USD 470 millones a un precio de corte de USD 943 por cada VNO USD 1.000, equivalente a una TNA de 7,99% y una TIREA de 8,29%.

La diferencia entre la demanda y el monto finalmente aceptado muestra que el Gobierno optó por privilegiar el costo financiero antes que maximizar la captación de divisas, manteniendo una política de colocaciones selectivas.

El Ministerio de Economía confirmó además que este jueves realizará una segunda vuelta del BONAR 2029, abierta a personas humanas y jurídicas, por hasta USD 150 millones adicionales, al mismo precio de corte surgido de la licitación principal. La operatoria se extenderá entre las 11 y las 13 horas a través del sistema oficial de licitaciones.

El resultado de la licitación llega en un contexto de descenso de la inflación, mejora de las expectativas financieras y reducción del riesgo país, factores que vienen favoreciendo una mayor demanda de instrumentos emitidos por el Tesoro. Al mismo tiempo, el elevado rollover fortalece la estrategia oficial de financiar los vencimientos principalmente con colocaciones en el mercado, reduciendo la dependencia de la asistencia monetaria del Banco Central.

Compartí esta noticia !

Finanzas vuelve al mercado con una licitación diversificada

Compartí esta noticia !

La Secretaría de Finanzas convocó a una nueva licitación de instrumentos de deuda para este miércoles 15 de julio, en una operación que combina títulos en pesos, ajustados por inflación, a tasa variable, dólar linked y un nuevo bono denominado y suscripto en dólares estadounidenses. La estrategia se inscribe en el esquema financiero presentado recientemente por el Ministerio de Economía, que busca diversificar las fuentes de financiamiento del Tesoro sin depender exclusivamente del regreso a los mercados internacionales.

El menú de instrumentos refleja el objetivo oficial de captar demanda de distintos perfiles de inversores. La licitación incluirá la reapertura de la LECAP con vencimiento el 30 de noviembre de 2026 (S30N6), un BONCER ajustado por CER con vencimiento el 31 de marzo de 2028 (TZXM8), un bono a tasa TAMAR con vencimiento el 31 de agosto de 2028 (TMG28), además de tres instrumentos vinculados a la evolución del tipo de cambio oficial: una LELINK con vencimiento en agosto de 2026, una nueva letra dólar linked que vencerá en mayo de 2027 y la reapertura del bono dólar linked con vencimiento en diciembre de 2028.

El principal atractivo de la convocatoria será la emisión del nuevo Bono del Tesoro Nacional en dólares estadounidenses 6% con vencimiento el 31 de octubre de 2029 (AO29), que podrá suscribirse exclusivamente en moneda estadounidense. Para la primera rueda se estableció un monto máximo de colocación de USD 250 millones, mientras que el jueves 16 de julio se realizará una segunda vuelta por adhesión, al precio de corte surgido de la licitación inicial, por un monto adicional de hasta USD 150 millones, elevando el tope potencial de emisión a USD 400 millones.

La licitación se desarrollará entre las 10 y las 13 horas bajo la modalidad de indicación de precio, sin establecer valores mínimos ni máximos. Como es habitual, habrá un tramo no competitivo destinado principalmente a personas físicas y pequeños inversores, y otro competitivo para agentes especializados e inversores institucionales. El sistema busca ampliar la participación del mercado sin resignar mecanismos de formación de precios.

En el caso de los instrumentos dólar linked, la integración se realizará en pesos utilizando como referencia el tipo de cambio oficial de la Comunicación “A” 3500 del Banco Central correspondiente al día previo a la licitación, mientras que el AO29 deberá integrarse íntegramente en dólares estadounidenses. La liquidación de todas las operaciones quedó prevista para el viernes 17 de julio.

La convocatoria llega apenas días después del pago de más de USD 4.500 millones en vencimientos de deuda y forma parte de la estrategia del Palacio de Hacienda para mantener cubiertas las necesidades financieras de 2026 y buena parte de 2027 mediante emisiones en el mercado doméstico, financiamiento de organismos multilaterales y colocaciones selectivas en moneda dura.

Desde la óptica financiera, el nuevo AO29 constituye otra señal de la política oficial de reconstrucción gradual de la curva soberana en dólares. Al mismo tiempo, la coexistencia de instrumentos ajustados por CER, tasa fija, TAMAR y dólar linked permite medir las expectativas del mercado respecto de inflación, tasas de interés y tipo de cambio para los próximos años. La demanda que obtenga cada uno de estos activos será seguida de cerca por los operadores, ya que ofrecerá una nueva lectura sobre el apetito de los inversores por la deuda argentina en un escenario de menor riesgo país y mayor estabilidad macroeconómica.

Compartí esta noticia !

Caputo propone cancelar deudas de obra pública con bonos

Compartí esta noticia !

El Ministerio de Economía creó un Régimen Simplificado de Extinción de Obligaciones para saldar deudas con contratistas mediante títulos públicos. El esquema alcanza obligaciones acumuladas entre 2022 y 2025 y establece un cupo máximo de $221.119,5 millones, priorizando la regularización de pasivos sin ampliar el gasto presupuestario.

La medida, oficializada mediante la Resolución 1/2026 de la Secretaría de Coordinación de Infraestructura, introduce un mecanismo voluntario para que empresas contratistas acepten bonos del Tesoro como forma de cancelación de certificados de obra, redeterminaciones de precios, acopio de materiales y obligaciones derivadas de contratos rescindidos. El objetivo oficial es ordenar los pasivos heredados de la obra pública preservando la estrategia de equilibrio fiscal.

Para el sector constructor, la resolución representa un cambio relevante: el Estado reconoce la existencia de obligaciones pendientes, pero reemplaza el pago en efectivo por instrumentos financieros que podrán mantenerse hasta su vencimiento o negociarse en el mercado secundario. La decisión traslada parte del costo financiero a las empresas, aunque también abre una vía para destrabar créditos cuya percepción permanecía incierta.

Un mecanismo para normalizar pasivos sin afectar el presupuesto

El régimen estará disponible para contratos ejecutados bajo la Ley 13.064 y también para obras financiadas por organismos multilaterales, siempre que dependan de las Secretarías de Obras Públicas o Transporte.

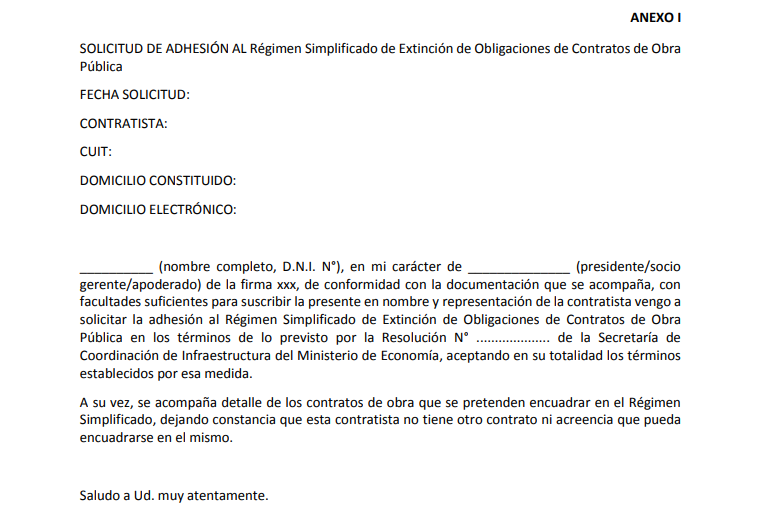
Las empresas tendrán 10 días hábiles desde la entrada en vigencia de la resolución para solicitar su adhesión mediante la plataforma Trámites a Distancia (TAD). Posteriormente deberán presentar la liquidación de sus acreencias, acompañada por la documentación respaldatoria y el cálculo de intereses por mora cuando correspondan. El procedimiento y el modelo de adhesión fueron aprobados en un anexo específico de la resolución.

Una vez validados los montos, ambas partes suscribirán un acta acuerdo que formalizará la cancelación de las obligaciones mediante títulos públicos.

Tres bonos para cancelar la deuda

El esquema combina tres instrumentos del Tesoro Nacional, distribuidos prácticamente en partes iguales:

  • 33% en una Lecap con vencimiento el 30 de octubre de 2026.
  • 33% en un Boncap con vencimiento el 15 de enero de 2027.
  • 34% en un Boncap con vencimiento el 30 de abril de 2027.

Los títulos serán entregados a su valor técnico al día hábil anterior a la transferencia y el programa tendrá un límite global de $221.119.509.519, que funcionará como cupo máximo de adhesión.

La adhesión implica renunciar a reclamos futuros

Uno de los aspectos más relevantes para las empresas es que el ingreso al régimen no sólo supone aceptar bonos como medio de pago.

La resolución establece que cada contratista deberá desistir expresamente de los reclamos administrativos o judiciales vinculados al contrato alcanzado y renunciar a futuras acciones relacionadas con la ecuación económica o financiera derivada de la modalidad de cancelación elegida.

Desde la óptica jurídica, el mecanismo busca otorgar certeza al Estado respecto del cierre definitivo de cada obligación una vez entregados los títulos.

Para muchas firmas, la posibilidad de convertir créditos demorados en activos financieros puede mejorar la previsibilidad patrimonial, aunque no necesariamente la liquidez inmediata.

La decisión también introduce un nuevo criterio para evaluar el riesgo contractual con el Estado nacional: los pagos pendientes podrán transformarse en instrumentos financieros cuya rentabilidad dependerá tanto de su vencimiento como de las condiciones del mercado secundario.

La eficacia del régimen dependerá del nivel de adhesión de las constructoras y del comportamiento de los títulos públicos utilizados para cancelar las acreencias. Si los bonos conservan liquidez y valor de mercado, el mecanismo podría acelerar el saneamiento de pasivos de la obra pública. Si, por el contrario, las empresas enfrentan dificultades para convertir esos activos en financiamiento operativo, persistirá el desafío de recomponer el capital de trabajo en un sector que continúa condicionado por la escasa ejecución de nuevas obras nacionales.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin