Mar Negro

Argentina bate récord de exportaciones de aceite de soja

Compartí esta noticia !

Argentina atraviesa un momento excepcional para sus exportaciones agroindustriales. En los primeros cinco meses de la campaña 2025/26, el país embarcó 3,03 millones de toneladas de aceite de soja, un volumen récord para ese período, mientras la comercialización de maíz 2026/27 tomó velocidad y el trigo encuentra en la crisis de abastecimiento del Mar Negro una oportunidad para acelerar sus ventas externas. El denominador común es un mercado internacional atravesado por precios elevados, mayor demanda de biocombustibles y una creciente incertidumbre sobre la oferta de los principales competidores.

El dato más contundente aparece en el complejo sojero. Según el informe de la Bolsa de Comercio de Rosario (BCR), las exportaciones de aceite de soja superaron por primera vez las tres millones de toneladas entre mayo y septiembre de esta campaña. La cifra surge de datos de INDEC y NABSA y está vinculada, entre otros factores, con la fuerte demanda de India, principal importador mundial de aceites, mientras varios países productores destinan una proporción creciente de su producción al mercado interno para elaborar biocombustibles.

Con más de 3 millones de toneladas exportadas desde mayo, el aceite de soja argentino bate récords

Argentina anota un récord de exportaciones de aceite de soja en los primeros cinco meses de la 2025/26. En efecto, en lo que va de la campaña se embarcaron 3,03 Mt de aceite, superando por primera vez las tres millones de toneladas para este periodo, según datos de INDEC y NABSA. La dinámica se explica por la fuerte demanda de la India, el mayor importador mundial de aceites, que viene registrando un récord de compras de aceite de soja, al tiempo que otros países competidores aumentan cada vez más la absorción doméstica del producto, como insumo para la producción de biocombustibles.
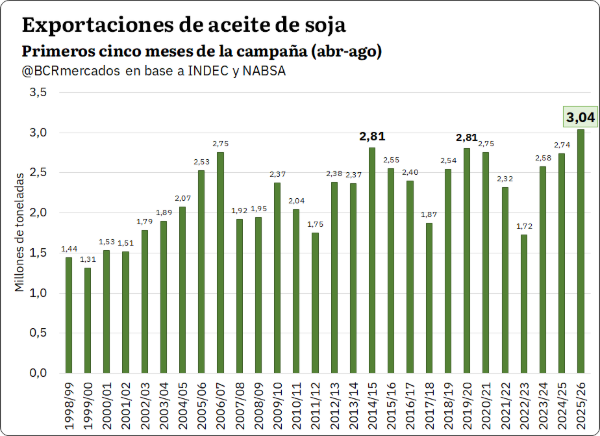
Los grandes volúmenes para la exportación de aceite se combinan con precios excepcionalmente altos, explicados por la emergencia del conflicto de Ormuz, llegando a niveles que no se veían desde el punto más crítico de la guerra de Rusia y Ucrania en 2023. Según LSEG, el precio spot para la exportación de aceite de soja se mantuvo por encima de US$ 1.100/t en todo 2026 e incluso tuvo periodos donde superó los US$ 1.200/t. Con este panorama, los valores exportados deberían seguir la misma tónica que los volúmenes.

Las mismas fuentes también indican un desempeño positivo para las ventas de harina, que acumulan 13,41 Mt y están cerca de un millón de toneladas por encima del promedio de los últimos años. El dato sucede a un agosto excepcionalmente positivo para la exportación de harina, cuando se embarcaron 2,91 Mt, el volumen más alto en doce meses, según estadísticas de NABSA.

Esta mayor firmeza de la exportación argentina de harina toma lugar mientras Brasil vio en el último mes una baja en sus ventas externas de este producto. Particularmente, durante agosto las exportaciones del gigante amazónico fueron las más bajas desde febrero, embarcando 2,02 Mt, mientras los meses anteriores mantenían un promedio de ventas de 2,4 Mt, bien por encima de años anteriores, según datos de LSEG.

Dinámica de precios: Chicago y la pizarra siguen cerca de valores máximos

En cuanto a la tónica del mercado interno, la pizarra de soja sigue mostrando valores elevados: el valor más alto esta semana fue de $558.000/t o US$ 372,6, sin alejarse de los valores pico alcanzados a principios de este mes.

El nivel de precios de la plaza local tiene un alto correlato con los altos valores en Chicago, donde la cotización del futuro más operado (NOV26) cerró este miércoles en US$ 485/t, recuperando el terreno perdido tras la salida del WASDE el viernes pasado y acercándose al máximo trianual visto el jueves. En las operaciones de la plaza norteamericana sigue pesando la expectativa por una mayor demanda china de soja. En este sentido, se corrieron rumores de que China podría reducir sus aranceles a la importación de productos agro y energéticos estadounidenses, asunto que se aclarará en la próxima reunión entre los mandatarios. De forma paralela, el conflicto en Medio Oriente no da brazo a torcer y el barril está por encima de los US$100, trasladándose estos altos precios a la soja, por ser insumo para la producción de biodiesel.

Navegando esta coyuntura de altos precios, los negocios por soja se entibiaron esta semana. El último dato oficial de SAGyP muestra negocios pactados por 650.000 tn, el valor más bajo en las últimas cuatro semanas y considerablemente por detrás de las últimas dos, cuando se anotaron más de un millón de toneladas semanales.

Maíz 2026/27: fuerte arranque comercial y una oportunidad que llega desde el Mar Negro

En su último informe semanal, SAGyP informó un avance en la siembra de maíz 2026/27 del 7%. Pese a que las labores son incipientes, la comercialización del nuevo ciclo avanza a pasos firmes: el volumen de compromisos alcanza máximos para el ciclo 2026/27 con 6,48 Mt ya vendidas. De este total, el 53,5% ya tiene precio puesto, el porcentaje más alto de los últimos cuatro años. El dato resulta llamativo sobre todo al compararlo con el año pasado, cuando a esta altura menos del 7% de lo comercializado era a precio hecho.
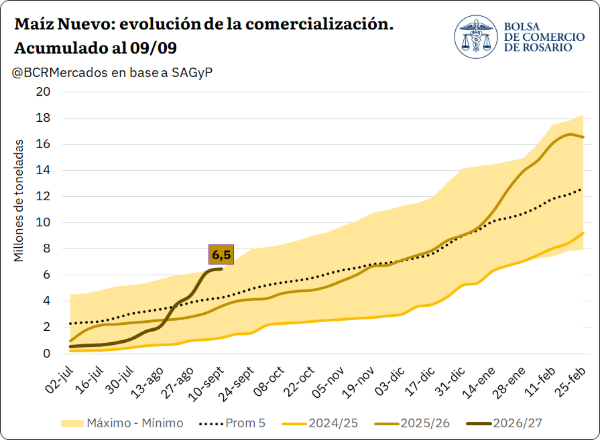
Al analizarlo semana a semana, se puede ver que el impulso se generó a partir de la segunda semana de agosto. Desde entonces y hasta comienzos de septiembre, los compromisos totalizaron más de 4 Mt, es decir, más del 62% de todo lo comercializado hasta esa fecha.

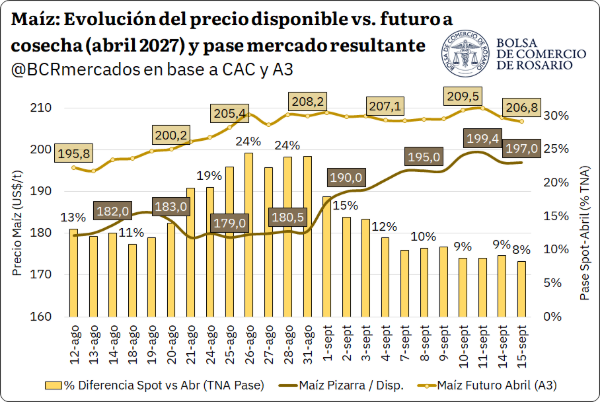
Desde entonces, sin embargo, el ritmo de compras se desaceleró. Ese comportamiento puede relacionarse con la dinámica del precio disponible y pizarra. Con una exportación holgadamente abastecida para cumplir con sus compromisos y que, por ende, evitaba presiones de compra en el spot, el pase de campaña pasó de cerca del 10% a mediados de agosto a más del 24% tan solo dos semanas después. Lo mismo ocurrió con el pase de la posición spot al futuro de diciembre, que escaló a niveles superiores al 55% TNA.

Sin embargo, desde comienzos de septiembre esa relación se fue arbitrando. El precio pizarra alcanzó este miércoles los US$ 196,8/t, un 11% al alza desde principios del mes (casi US$ 20/t más), mientras que los precios futuros, tanto a cosecha como a diciembre, se mantuvieron relativamente estables en torno a los US$ 208/t. Con ese recorrido, el pase quedó comprimido en torno al 9%, frente al 24% de finales de agosto.
En el mercado exportador, Argentina es actualmente el origen más competitivo para la gran mayoría de los países del mundo cuando sacamos a Ucrania como origen, lo cual podría impulsar los despachos en el corto plazo, especialmente en un contexto de intensificación del conflicto bélico en el Mar Negro.

Y si bien a principios de esta semana se anunció que Ucrania y Rusia aceptaron frenar los ataques contra infraestructura energética, los ataques de misiles y drones entre ambos países continúan preocupando a los operadores internacionales y, sobre todo, a los países que a esta altura del año suelen demandar maíz. Si bien Ucrania es el cuarto exportador de maíz más grande del mundo, junto con Rusia concentra el 12,2% del total exportado.

A lo anterior, se le suma la incertidumbre de originación desde países alternativos por el efecto del “súper niño” pronosticado para la primavera/verano austral. En concreto, se espera que el fenómeno de El Niño frene la producción y la disponibilidad de maíz en partes de Sudáfrica, Centroamérica y el Sudeste Asiático. Sumado a ello, una sequía severa redujo drásticamente la producción en la Unión Europea, con Francia entre los países afectados: el USDA estima pérdidas de más de 6 Mt respecto del año anterior, mientras que FranceAgriMer informó esta última semana que el 26% de los cultivos de maíz en grano en Francia se encontraban en estado bueno o excelente, la cifra más baja desde que se tiene registro.

En Estados Unidos, por su parte, el USDA prevé que la producción 2026/27 disminuya en casi 30 Mt interanuales debido a una menor superficie sembrada y un clima muy caluroso en el Cinturón Maicero. Mayores stocks iniciales y un mayor consumo doméstico amortiguarían parcialmente esta caída, aunque se siguen esperando exportaciones menores para la nueva campaña.

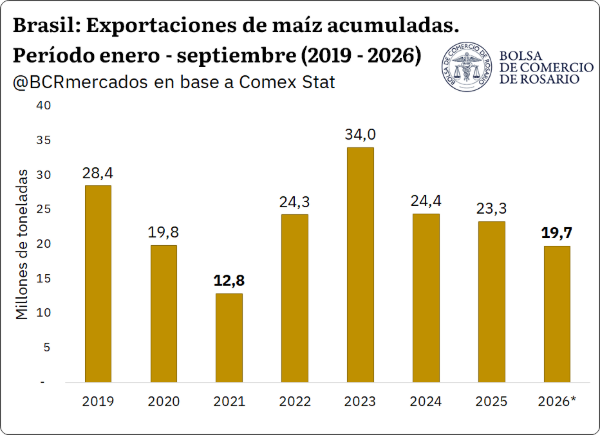
Brasil, en tanto, está vendiendo menos, principalmente por la demanda interna para la producción de biocombustibles. De enero a agosto de este año despachó 14,48 Mt de maíz, un 8% menos que el año pasado y casi un 43% por debajo del máximo de envíos al exterior de 2023. Los embarques de agosto, en particular, serían los segundos menores desde 2017: totalizaron 4,66 Mt, un 32% menos que el mismo mes del año anterior.

La proyección para septiembre va en la misma dirección. Según datos de embarques y line-ups, LSEG estimaba a mitad de esta semana exportaciones por 5,2 Mt para el mes, el menor volumen de los últimos cuatro años y un 28% por debajo del promedio. Al incorporar esa estimación al acumulado, las exportaciones brasileñas del período quedarían en el segundo registro más bajo de la serie, solo por encima de las 12,8 Mt de 2021.
Trigo: septiembre podría cerrar con un récord mensual exportador

Las descargas de trigo en los puertos de exportación están en máximos desde abril. El conflicto en el Mar Negro abrió una nueva ventana de oportunidad para los cereales argentinos y, al igual que el maíz, los abultados volúmenes cosechados en esta campaña ganan atractivo en los mercados globales.

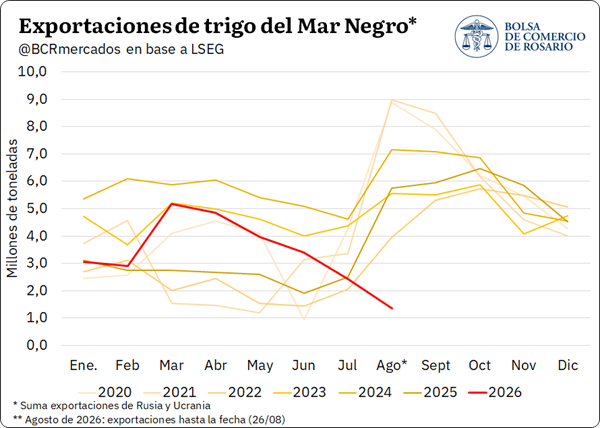
Como mencionamos en reportes anteriores, Rusia y Ucrania tuvieron en conjunto el peor agosto exportador desde 2010 y los embarques todavía no encuentran vía libre. En vistas de que el conflicto todavía no se apacigua, la consultora Sovecon estima que este año podríamos ver el peor primer trimestre exportador desde la 2010/11 para los orígenes del Mar Negro. Asimismo, la misma fuente opina que el mercado podría todavía no estar descontando del todo en precios la magnitud del shock de oferta.

En este contexto, muchos importadores que contaban con el abastecimiento ruso o ucraniano quedaron necesitados de mercadería, y allí la Argentina vuelve a aparecer en la escena como un second best.  Las estadísticas no mienten: el line up de trigo se dinamizó, marcando el registro más alto desde abril, y anticipando exportaciones récord para septiembre, con ventas externas estimadas en 916.000 tn.

Restando menos de tres meses para el inicio de la cosecha de la 2026/27, todavía quedan 5,4 Mt disponibles por vender (18,6% de la producción). Las chances de llegar a la nueva campaña con elevados stocks finales siguen siendo altas, pero oportunidad que abrió la coyuntura geopolítica pone una interrogante sobre la magnitud de estos.

Para la última semana, la pizarra continúa en franco descenso, con el cereal cayendo a $335.000/t (US$ 224), su valor más bajo desde el 20 de agosto y marcando un recorte de US$ 14/t o 6% respecto al máximo alcanzado a fines de ese mes.  La comercialización también fue tenue, con 245.000 t comprometidas, siendo el registro más bajo desde mediados de julio.
Compartí esta noticia !

Maíz, trigo y soja alcanzan máximos de cuatro años para la cosecha argentina

Compartí esta noticia !

Los precios a cosecha de maíz, trigo y soja en Argentina alcanzaron durante esta semana niveles máximos de hasta cuatro años, en un mercado donde la geopolítica, las perspectivas de oferta estadounidense y la demanda internacional volvieron a ganar peso en la formación de precios.

El trigo concentra uno de los principales movimientos. La escalada de la tensión militar en el Mar Negro llevó a los futuros de Chicago a máximos de tres años, mientras que en el mercado argentino los contratos de la nueva campaña también aceleraron. En maíz, las señales más ajustadas sobre la producción estadounidense reforzaron las cotizaciones internacionales y trasladaron el impulso a los futuros locales. La soja, en tanto, encontró respaldo principalmente en nuevas compras de China.

El escenario abre una ventana de oportunidad para los productores argentinos según un reporte de la Bolsa de Comercio de Rosario (BCR), pero también plantea una cuestión estratégica: cuánto de esta mejora de precios puede consolidarse y cuánto responde a factores externos que podrían revertirse con la normalización de los flujos comerciales o una recomposición de la oferta mundial.

Crece la tensión en el Mar Negro y los precios del trigo en Chicago responden llegando a máximos en tres años

La coyuntura bélica del Mar Negro se recalienta y empuja al trigo a máximos desde 2023 en Chicago. A mediados de esta semana los contratos se dispararon luego de conocerse un informe que sugiere que Putin planea intensificar las hostilidades contra Ucrania, alimentando el riesgo de una disrupción sostenida en las exportaciones y reduciendo las expectativas de una normalización cercana de los flujos. El contrato más operado llegó a negociarse en US$ 274/t, 18/t (7%) más que el pico de la semana pasada.

Los ataques ucranianos a las capacidades exportadoras rusas fueron un dolor de cabeza para el gigante eurasiático, que tuvo su peor agosto en exportaciones desde 2010, según estima la consultora Sovecon. Ucrania, que exportaba el 90% de sus granos a través del Mar Negro, también debió redirigir sus embarques hacia otras rutas. El mercado global de trigo sigue bajo una aguda situación de estrechez inmediata de oferta, y una prolongación del conflicto está dejando a los precios en niveles similares a los vistos en el punto más álgido de la guerra europea, durante 2022.

Con la principal región proveedora de trigo fuera de juego, muchos envíos programados están quedando incumplidos, según informan medios reputados. Ucrania, que debió redirigir sus envíos hacia el Danubio (una vía con mucha menor capacidad), ahora además está enfrentando dificultades logísticas debido a los muy bajos niveles del río europeo, empujando los precios del trigo a nuevos máximos. Rusia, por su parte, busca sacar su producción por el Mar Báltico y el Mar Caspio.

Los precios de exportación de los orígenes del Mar Negro se desplomaron, como reflejo de la dificultad para exportar. Puertas adentro, la situación de los productores rusos es crítica: una combinación de un mercado interno inundado de oferta junto a una capacidad exportadora limitada, dejan los precios para el productor ruso en niveles relativamente bajos, incluso llevando al gobierno a evaluar la posibilidad de eliminar los derechos de exportación para granos temporalmente, en búsqueda de dar cierto alivio a la cadena primaria.

Argentina no quedó al margen de los efectos del conflicto. El precio FOB del cereal alcanzó valores máximos desde mayo de 2025, al tocar los US$ 250/t, 25/t más que en los momentos previos al comienzo de las hostilidades en el Mar Negro. En materia de exportación, nuestro país lleva un avance del programa del 82%, habiéndose embarcado 14,73 Mt hasta julio. Sin embargo, en ese mes se exportaron 0,6 Mt, valor que está casi apenas por encima del promedio del último lustro para este mes, reflejando el desafío de colocar una producción extraordinariamente alta, aunque con menor participación de la calidad panadera.

Sin embargo, el mercado local conserva cierta ventana de oportunidad para colocar trigo en los mercados externos. Con los orígenes del Mar Negro limitados de su capacidad exportadora, se abren ventanas de oportunidad para abastecer a mercados que estarían comprando a estos países, sobre todo del lado del Atlántico, y a los que inicialmente buscaban originar trigo de menor contenido proteico. También los países del Pacífico, importantes consumidores de trigo forrajero podrían mostrar algo de más de interés, al menos hasta que Australia comience su cosecha y cubra esa porción del mercado.

Como fuerza opuesta también juegan los orígenes del hemisferio norte, que están terminando de cosechar, y el que hecho de que varios países tradicionalmente importadores netos, entre ellos los de norte de África, habrían levantado una cosecha 30% superior a la campaña anterior. Por el momento, el line-up no revela una reactivación inmediata de los embarques.

El mercado doméstico de trigo reacciona subas tanto en el spot como en los precios a cosecha

En el mercado local, la coyuntura de conflictividad geopolítica llevó a que, durante la semana que termina, el trigo se haya negociado en sus valores más altos en más de dos años. El valor pico de $337.000/t o US$ 225/t informado por la CAC, constituyendo el precio en dólares más alto desde 2024. En una comparativa más corta, la cotización es 14% superior a lo negociado a principios de julio.

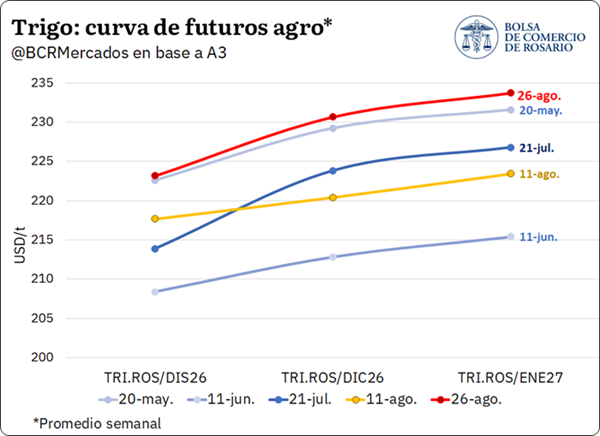
En A3, la curva de futuros se posicionó en su punto más alto en el año: mientras el disponible se negocia en US$ 225/t, los contratos de diciembre y enero escalaron a US$ 238/t y 242/t, respectivamente. Las posiciones diferidas escalaron 6% y 5% desde principio de mes. El pase de campaña se mantuvo comprimido durante casi todo agosto respecto a TRI.ROS/DIC26, sin llegar al 10% TNA, mientras el mes pasado la relación llegó hasta un 32% TNA. Aun así, los volúmenes comprometidos fueron mejores este mes.

La 2025/26 lleva un 70% de su volumen comprometido, rezagado respecto al promedio quinquenal de 86% para esta semana. El último dato comercial muestra un avance semanal de 0,31 Mt comprometidas para la 2025/26 y 0,11 Mt correspondientes a la 2026/27. Al hacer foco en el trigo nuevo, la comercialización semanal más que duplicó el volumen promedio de las últimas cuatro anteriores, sintiendo el impulso de las subas de los futuros de la nueva cosecha.

De cara a la campaña 2026/27, se espera que Argentina cuente con un buen nivel de oferta frente a las perspectivas de clima y los abultados stocks que se están acumulando en el mercado. Sin embargo, de prolongarse el conflicto en la región del Mar Negro, al trigo argentino le quedaría una ventana interesante para ubicar su oferta en destinos que quedarían desabastecidos.

Maiz: el precio disponible se mantiene estable mientras los futuros toman impulso

Los precios del maíz en Chicago siguen tomando impulso. El lunes, el Departamento de Agricultura de los Estados Unidos (USDA) informó una caída en las condiciones del cultivo estadounidense, la cual fue más pronunciada que la esperada por los operadores. Al último domingo, el 57% del maíz se encontraba en condición buena a excelente, por debajo del 60% de la semana previa y en el nivel más bajo para esta altura del año desde 2023, cuando el mercado anticipaba en promedio un 59%.

Por el lado del Pro Farmer Crop Tour, tras su recorrida anual, el viernes pasado informó un rinde promedio nacional proyectado en 108,71 qq/ha para Estados Unidos, muy por debajo de los 113,42 qq/ha de la última estimación oficial del USDA. La consultora sostuvo que la producción estadounidense 2026 se ubicará bastante por debajo de las previsiones del gobierno, luego de recorrer siete de los principales estados productores y encontrar cultivos deteriorados por un clima adverso durante el verano. Llevados a unidades locales, los números del crop tour arrojan una producción total de maíz de 389,76 Mt.

Se trata de datos que difieren fuertemente de lo estimado por el USDA en su informe mensual, que para agosto proyectó 406,75 Mt. Ya con la salida del WASDE de agosto los stocks finales estadounidenses habían impactado de forma positiva en los precios, al proyectarse en 41,98 Mt, cerca de 3,5 Mt menos que en el reporte previo. Ahora, con datos de producción del Crop Tour que se distancian en 17,14 Mt de los oficiales, el mercado comienza a operar con el temor de un escenario de stocks finales aún más ajustado. No obstante, habrá que seguir cómo se distribuye ese diferencial entre los distintos componentes del balance, donde los ajustes en demanda pueden moderar el impacto. En Chicago, el impacto en precios fue determinante: al miércoles, el maíz cerró en US$ 200,4/t, un 10% por encima de los valores de comienzos de la semana pasada y en línea con máximos de tres años.

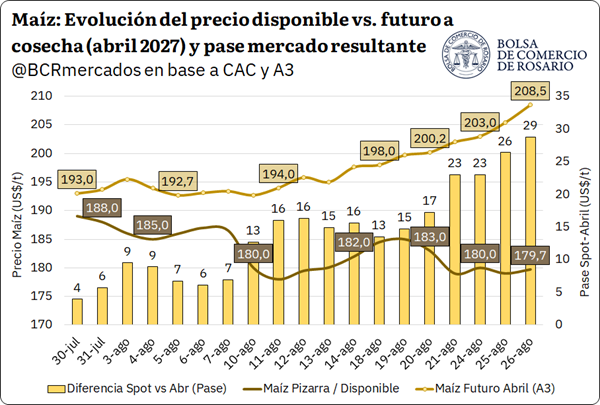
En el plano local, la suba del cereal se reflejó de forma dispar. Mientras que el disponible se mantuvo casi estable en la zona de los US$ 180/t (de hecho, cayó un 5,3% desde principios de mes), los futuros tomaron impulso: tanto la posición cosecha (abril) como diciembre se ubicaron en torno a los US$ 208,5 y 208,7 respectivamente para mitades de esta semana, cerca de US$ 10 por encima de los valores de comienzos de la semana pasada. Así, desde el inicio de la segunda semana de agosto la brecha comenzó a ampliarse, dando como resultado un pase de casi US$ 30 tanto para la campaña siguiente como para diciembre (24,45% y 50% TNA, respectivamente). En este marco, el volumen operado de toneladas de maíz en A3 para el mes de agosto estaría superando las 5 Mt, valor totalmente récord.

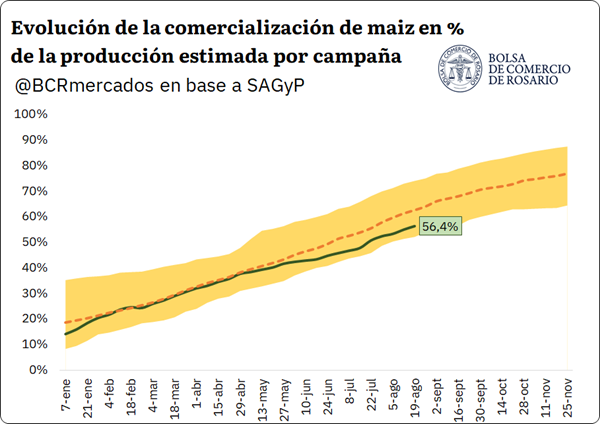
En línea con una producción estimada récord para esta campaña, en donde SAGyP en su último informe mensual ajustó sus estimaciones de producción al alza hacia 71,7 Mt (46% por encima del promedio de los últimos 5 años), ya se comercializo el 53,5% de este total (38,3 Mt). Si bien este volumen se encuentra en máximos para esta altura del año cuando lo medimos en términos absolutos, en relación con la producción nos encontraríamos 7 p.p por debajo del promedio de los últimos 5 años.

En ese marco, un dato clave es que la exportación se encuentra holgadamente abastecida para cumplir con sus compromisos, lo que evitaría presiones de compra en el spot. A partir de los datos de embarques y line up de agosto de NABSA, las exportaciones acumuladas de maíz para esta campaña pueden estimarse en 26,1 Mt para los primeros 8 meses del añoConsiderando que las ventas a la exportación en el mercado interno alcanzaron casi 35 Mt, el sector estaría abastecido por 8,89 Mt, por lo que no deberían generarse presiones sobre el disponible en el corto plazo, con un line up que se sostiene en niveles promedio de 1,8 Mt. Se trata, de todos modos, de una tendencia que podría revertirse: las DJVE de agosto alcanzaron 6,56 Mt, el segundo mes de anotaciones más alto desde al menos la campaña 2017/18, solo superado por marzo de este año.

La soja alcanza máximos de tres años en Chicago

En línea con los resultados del Pro-Farmer, el relevamiento tuvo efectos distintos en la soja. Se estimó una producción estadounidense de 124,43 Mt, por encima de las proyecciones del USDA por casi 1,45 Mt. A pesar de estas estimaciones de mayor oferta, el cultivo viene al alza en Chicago. A mitades de esta semana, el precio cerró en US$ 459,5/t, cerca de un 4,3% por encima de valores de principios de semana pasada y encontrándose este valor en máximos de 2 años.

En este sentido, el impulso vendría más bien del lado de la demanda. Se confirmaron compras chinas esta semana por 333.000 toneladas, lo que ya llevaría a las compras totales del gigante asiático a poco más de 7 Mt para la campaña 2026/27.  

A diferencia del maíz, este impulso en los precios se tradujo automáticamente en la pizarra de soja. Para el miércoles de esta semana el cultivo se encontraba en $540.000 (o US$ 352,7/t), cerca de $35.000 por arriba de valores de principios de mes.  Del mismo modo reaccionaron las posiciones diferidas: a cosecha, la soja cerró en US$ 352,5/t, máximos de 4 años Ante estos precios, a partir de los datos del Monitor del Comercio Granario, desde mitades de la semana pasada a este miércoles se habrían comercializado 1,16 Mt de soja, de las cuales 1 Mt serían a precio hecho. Esto demuestra un repunte en los compromisos comerciales, dado que desde principios de mes el promedio semanal se encuentra en 600.000 toneladas comercializadas, menos de la mitad de las estimaciones para esta semana.

Compartí esta noticia !

Exportaciones récord de aceites vegetales: el agro argentino encuentra un nuevo motor

Compartí esta noticia !

La agroindustria argentina atraviesa uno de los momentos más dinámicos de los últimos años en el mercado internacional de aceites vegetales. En un contexto marcado por la creciente demanda mundial, las dificultades productivas en los principales competidores y la expansión del uso de aceites para biocombustibles, las exportaciones nacionales de aceite de soja y girasol alcanzan registros históricos que fortalecen el ingreso de divisas y consolidan el rol estratégico del complejo oleaginoso.

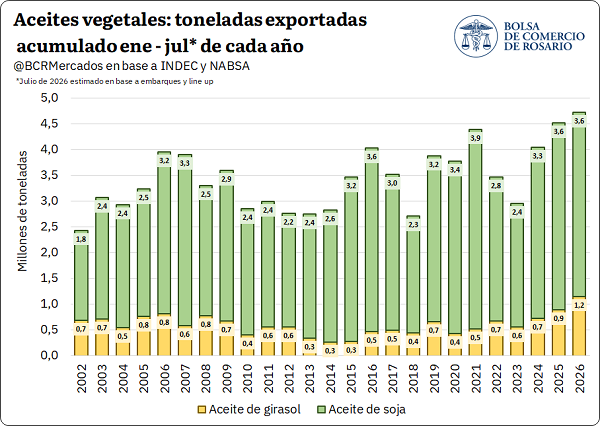
De acuerdo con el último informe de la Bolsa de Comercio de Rosario (BCR), los embarques acumulados de aceites vegetales —incluyendo las proyecciones para julio— superarían las 4,7 millones de toneladas durante 2026, estableciendo un nuevo récord para la Argentina. El aceite de soja registra 3,6 millones de toneladas exportadas, constituyendo el tercer mejor inicio de año de la historia, mientras que el aceite de girasol alcanza 1,2 millones de toneladas, el mayor volumen jamás registrado para este período.

La absorción externa de girasol está en máximos históricos. Nunca hubo tanto volumen de soja sin contrato. El Mar Negro en la mira, con precios del trigo escalando en Chicago. Las fijaciones de maíz avanzan junto con la cosecha.

1.    Las exportaciones de aceite de soja y girasol en máximos históricos

Las exportaciones de aceites vegetales en lo que va del 2026 – incluyendo las estimaciones de julio – superarían las 4,7 Mt, rompiendo el techo del año pasado y marcando un récord para los embarques argentinos de aceite de soja y girasol hacia el resto del mundo. Para el derivado del complejo soja, es el tercer mejor arranque en la historia con 3,6 Mt, mientras que para el caso de girasol el ritmo de embarques de aceites es récord con 1,2 Mt. 

La fenomenal performance exportadora argentina es el resultado de la combinación entre elevados niveles de oferta local (máximos para girasol y por encima de la media para soja) y una demanda externa por aceites vegetales para usos no industriales parcialmente desabastecida por orígenes claves. 

Ucrania tuvo su peor cosecha de girasol en una década y, a pesar de que en Rusia la producción fue de las mejores de su historia, el crush de girasol 2025/26 en la región del Mar Negro sería el más bajo desde la 2021/22 según las últimas estimaciones del USDA.  Además, si se tiene en cuenta el creciente uso industrial para el resto de los aceites vegetales durante toda la campaña 2025/26 a nivel global y la disrupción del conflicto en Medio Oriente durante este año, a las oleaginosas argentinas le tocó una primera mitad de 2026 con un mercado demandado y precios en máximos de varios años.

La cotización FOB del aceite de girasol argentino promedió US$ 1.290/t en el año -máximos desde 2022- y esta misma semana alcanzó los US$ 1.330/t, igualando el precio más alto del 2026. A esto hay que sumarle la extraordinaria dinámica exportadora de semilla de girasol, que hasta el mes de julio podría llegar a superar las 1,2 Mt, 13 veces el promedio para esta altura del año. Con precios sumamente atractivos para el aceite, una fantástica performance exportadora tanto industrial como de semillas, la absorción externa por el complejo es 2,4 veces más alta que el promedio para la última década a esta altura. En el mercado interno se vislumbra un correlato de esta dinámica exportadora. Se han comercializado 4,4 Mt de la 2025/26, máximos desde 1999/00 y 83% encima de la media con el 62% de dicha mercadería con precio firme en el mercado físico. 

El caso del aceite de soja es similar al de girasol: precios promedio máximos desde 2022, en US$ 1.160/t y llegando esta semana a US$ 1.170/t. Sin embargo, la performance no es tan espectacular en harinas, siendo que en el acumulado anual las exportaciones hacia julio se ubicarían en mínimos desde 2018 (sin contar la sequía de 2023). Esta situación no cambia si se analiza el acumulado de la campaña al registrarse 9,9 Mt, 6% por debajo del promedio a esta altura. Teniendo en cuenta las exportaciones de poroto y el equivalente en toneladas industriales, la absorción externa de soja para lo que va de la 2025/26 no alcanza las 16 Mt, 1 Mt por debajo del ciclo pasado a esta altura y 8% por detrás del promedio para las últimas cinco. 

Esta performance se fundamenta – en parte – por la irrupción de la harina brasilera en el mercado internacional, pero también por la lógica del mercado interno y la mayor disposición de venta por otros granos que no sean soja. Solo se comercializaron 21,6 Mt de soja en el mercado interno, quedando aún 24,8 Mt disponibles para vender, 34% más que el año pasado. Nunca hubo tanto volumen de soja en valores absolutos sin contrato en el mercado físico a esta altura como en esta campaña 2025/26.


1.1 La cosecha de girasol 2026/27 en el Mar Negro aumentaría 18%

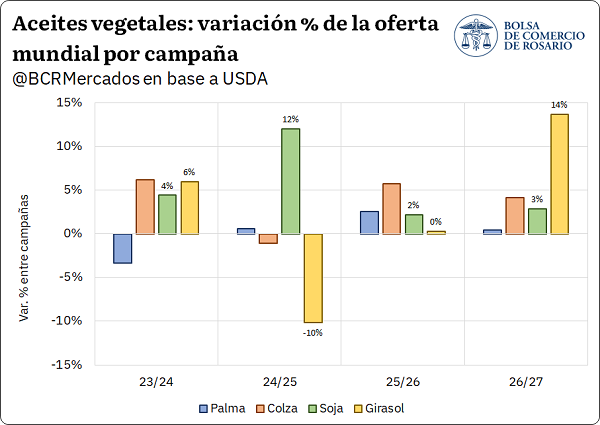
En septiembre comienza la cosecha de girasol en Rusia y Ucrania. A pesar de la continuidad del conflicto entre ambos países, la producción de girasol para la nueva campaña 2026/27 alcanzaría las 33,7 Mt en la región, recuperándose Ucrania de lo que fue el desastre productivo de su última cosecha y Rusia rompiendo un nuevo techo, superando las 20 Mt. Este volumen que se sumaría a la oferta global vendría a suplir el importante déficit productivo que registró la región en lo que fue la campaña 2025/26. 

El consumo de aceites vegetales a nivel global viene creciendo a pasos agigantados, principalmente traccionada por la demanda para la elaboración de biocombustibles. Esta dinámica explica el aumento constante en las cotizaciones, que se dispararon aún más con el estallido del conflicto en Medio Oriente. Sin embargo, el mercado de aceites para consumo no industrial (donde compite el aceite de soja argentino), puede llegar a tener una recomposición de oferta muy relevante de cumplirse las expectativas del USDA.

El futuro de las cotizaciones por aceites vegetales dependerá del balance entre la demanda industrial y alimenticia. Por su elevado uso energético, es un mercado altamente expuesto a distorsiones como la del Estrecho de Ormuz. No hay que dejar pasar el recrudecimiento de las hostilidades en la región del Mar Negro, que han estado impulsando el precio del trigo y que bien podrían truncar el flujo de la nueva oferta de girasol.


2. Trigo: peligran los suministros del Mar Negro  

La tensión política volvió a encender alarmas en el mercado de trigo tras la escalada de ataques de drones y misiles en el Mar de Azov. Luego de que Ucrania alcanzara barcos comerciales y tanqueros, Rusia restringió el paso de buques que entran o salen del Mar de Azov hacia el Mar Negro a través del Estrecho de Kerch. Para ponerlo en perspectiva, esta ruta maneja aproximadamente un cuarto de todas las exportaciones de granos de Rusia, siendo este país el principal exportador de trigo del mundo. 

Si bien Moscú y las cámaras del sector afirman que la logística se redireccionará hacia puertos de aguas profundas o terminales del Mar Báltico, este nuevo cuello de botella introduce demoras e incertidumbre en el circuito comercial. De hecho, ya se vienen percibiendo demoras en los envíos del cereal ruso al exterior: según datos de LSEG, hasta el día el jueves de esta semana se despacharon 604.000 t en julio, cuando el promedio mensual de exportaciones desde principio de año se encuentra en 3,17 Mt. Todo esto coincide con el inicio de la cosecha y la habitual presión estacional de oferta. Hay que considerar que, tomando el promedio de los últimos cinco años, Rusia suele aumentar sus exportaciones un 59% en el segundo semestre del año con relación a la primera mitad del año, lo que vuelve todavía más sensible cualquier tropiezo logístico justo en este momento del año.

Bajo este nuevo escenario, los precios del trigo en Chicago escalaron hasta alcanzar los US$ 248/t al cierre de este jueves, marcando una suba de más de 11% desde que se desató el conflicto el viernes de la semana pasada y un salto interanual del 34%. 

En el plano local, la pizarra de trigo alcanza los US$ 195/t, apenas por debajo de los valores de la semana pasada y cerca de US$ 15/t por encima de valores de principios de enero, cuando nos encontrábamos en plena presión de cosecha. Sin embargo, con un dólar prácticamente sin cambios desde principios de año y una inflación acumulada del 16,8% para el primer semestre del año, el valor del cereal medido en pesos constantes se encuentra -9,1% por debajo de valores de enero.

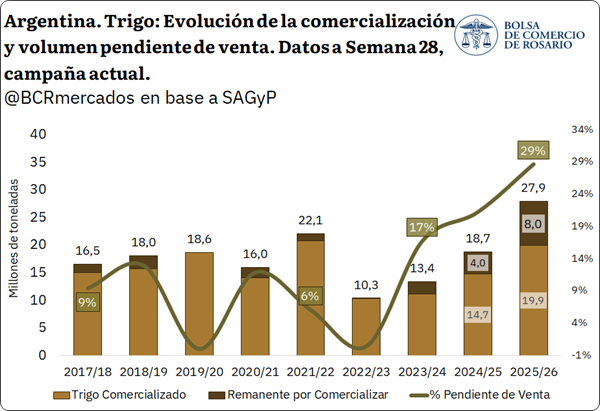
En este escenario de evolución de precios, el ritmo de comercialización del trigo para la campaña 2025/26 avanza más lento que el promedio histórico en términos relativos, aunque en valores absolutos los volúmenes comercializados son importantes. Según datos de SAGyP correspondientes a la semana 28, se informaron ventas totales por 19,9 Mt para la campaña actual, lo que equivale al 67% de cosecha estimada para este ciclo. Este porcentaje se encuentra más de un 21% por debajo del promedio de las últimas 5 campañas para esta altura del año.

Siguiendo en la misma lógica, considerando el volumen estimado de producción junto con la estimación de uso como semilla para la presente campaña, estaríamos hablando de un remanente por comercializar de cerca de 8 Mt, por lo que un 29% del trigo estaría pendiente de venta. Para ponerlo en perspectiva, este volumen remanente supera el consumo interno anual promedio de la última década en Argentina, estimado en 7,2 Mt. 

Si bien este remanente porcentual viene mostrando una tendencia al alza ciclo tras ciclo, el mismo se encuentra muy por encima del promedio de los últimos diez años para esta fecha, que se sitúa en el 11%. En este contexto de conflicto en la región del Mar Negro y posibles problemas de suministros globales con cotizaciones que respondieron al alza, habrá que monitorear cómo responde la comercialización local. Esto, considerando que hay un volumen importante por vender y se perfila una producción normal hacia el nuevo ciclo comercial.


3. Efecto tardío: repuntan las fijaciones semanales de maíz y superan a las de soja

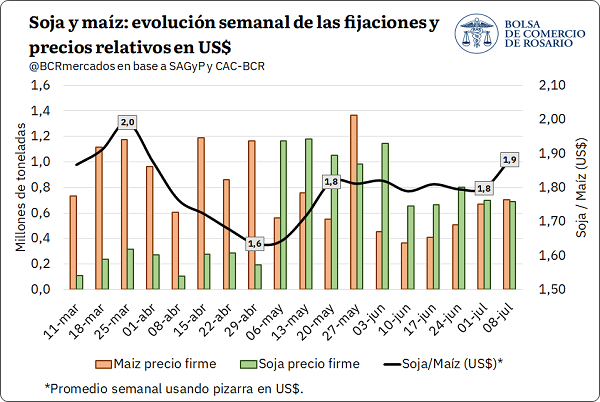
Las fijaciones semanales de maíz ganaron impulso y superaron a las de soja por primera vez desde mayo, en un contexto en el que la relación soja/maíz alcanzó máximos de varios meses. El volumen del cereal con precio firme acumula cuatro semanas consecutivas de crecimiento, mientras que las fijaciones de soja se mantienen estables y en niveles elevados, aunque sin recuperar el dinamismo comercial observado en mayo. De todos modos, pese a su reciente fortalecimiento, las fijaciones de maíz aún se ubican por debajo de los registros previos al ingreso del grueso de la cosecha de soja, momento que marcó un punto de inflexión y devolvió protagonismo a la oleaginosa.

Antes del ingreso del grueso de la cosecha de soja, las fijaciones semanales mostraban un claro predominio del maíz, ya que las necesidades de liquidez se cubrían principalmente mediante la venta del cereal. Esta dinámica llevó a que la relación soja/maíz alcanzara un máximo a mediados de marzo, reflejando un debilitamiento relativo del precio del maíz en un contexto de fuerte ingreso de mercadería y creciente presión de oferta. Más adelante, con la llegada del grueso de la cosecha de soja, la relación comenzó a ajustarse y las fijaciones de la oleaginosa ganaron dinamismo, desplazando progresivamente al maíz como principal fuente de comercialización.

En cuanto a dinámica externa, esta semana el contrato de referencia de maíz en Chicago alcanzó los US$ 184/t y tocó un máximo desde mayo. El factor clave detrás de la subida de precios sigue siendo Ormuz, el cual vuelve a ser noticia por el reavivamiento de las hostilidades entre Estados Unidos e Irán, agregando nuevamente volatilidad al mercado de commodities agrícolas.

Otros factores se contraponen a las subas y limitan el sendero alcista para maíz. Estados Unidos están ingresando al período crítico para el maíz y el clima es un factor que empieza a repercutir en precios. Si bien la ola de calor viene colaborando a las subas del cereal, el USDA informó esta semana que el 67% del maíz y 65% de la soja están en condiciones buenas a excelentes, cifras que fueron más positivas que lo anticipado por el mercado, acotando las subas. 

Por último, considerando la coyuntura productiva de argentina, la cosecha de maíz 2025/26, que fue reestimada en un total de 71,5 Mt (+1,5 Mt vs jun.) según SAGyP, sigue registrando avances limitados debido a la elevada humedad ambiental. Según SAGyP, el progreso es de 75% a nivel país y continúa siendo el registro de progreso más bajo en las últimas cinco campañas. Mientras tanto, al pensar el avance acumulado a nivel comercial, ya se tiene pactado el 46% del maíz, que sería el tercer guarismo más bajo de la década. De esta forma, reflejando el gran poder de fuego que todavía se tiene para seguir abasteciendo a la exportación en esta segunda mitad del año.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin