mercados emergentes

Petróleo y tasas, el doble shock que vuelve a tensionar a la economía global

Compartí esta noticia !

El precio del petróleo Brent volvió a convertirse en una variable central para la economía mundial. Según un informe de la Bolsa de Comercio de Rosario, el crudo pasó de US$ 71,8 por barril a comienzos de julio a US$ 109,31 a mediados de septiembre, un salto cercano al 52% en poco más de dos meses. En paralelo, la Reserva Federal de Estados Unidos modificó el rango objetivo de su tasa de referencia y lo llevó al 3,75%-4%, en un giro que vuelve a colocar al costo del dinero internacional en el centro de las decisiones de inversión y financiamiento.

El avance del petróleo y las decisiones de la FED volvieron a marcar la agenda internacional. El Brent superó los US$ 109 por barril, mientras los mercados siguen de cerca la evolución de las tasas.

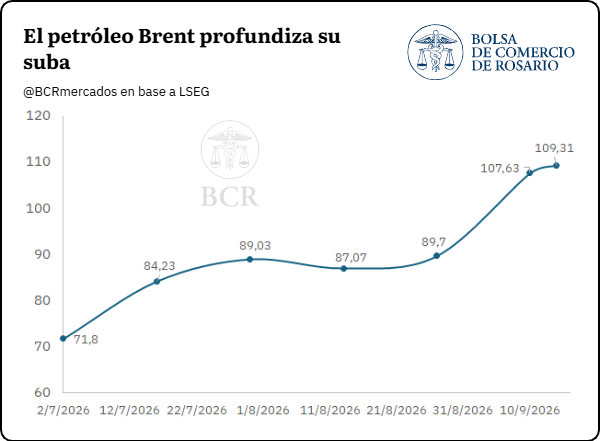
El petróleo Brent profundiza su suba y se consolida por encima de los US$ 100

El precio del petróleo Brent mostró una marcada tendencia alcista durante los últimos meses. Desde comienzos de julio, la cotización pasó de US$ 71,8 por barril a US$ 109,31 a mediados de septiembre, lo que representa un incremento cercano al 52% en poco más de dos meses. Luego de avanzar durante julio, el precio se mantuvo relativamente estable durante buena parte de agosto, en torno a los US$ 85-90 por barril.

La dinámica cambió hacia finales de agosto y, especialmente, durante septiembre, cuando el Brent aceleró su trayectoria alcista. Entre el 27 de agosto y el 10 de septiembre, la cotización pasó de US$ 89,70 a US$ 107,63 por barril, para posteriormente ubicarse por encima de los US$ 109.

La reciente aceleración del precio del crudo estuvo asociada principalmente a una mayor incertidumbre sobre la oferta global. A las restricciones que persisten sobre el tránsito por el Estrecho de Ormuz se sumaron los ataques sobre el oleoducto Este-Oeste de Arabia Saudita, una infraestructura clave para desviar exportaciones hacia el Mar Rojo. Tres estaciones de bombeo resultaron afectadas y la interrupción comprometió temporalmente una vía que venía transportando entre 4 y 5 millones de barriles diarios.

No obstante, durante las últimas jornadas aparecieron algunos factores que moderaron la presión alcista. Arabia Saudita comenzó a redireccionar cargamentos mediante Omán, compensando parcialmente las dificultades en sus rutas habituales. En este contexto, el Brent retrocedió este jueves hasta la zona de US$ 103 por barril, luego de haber superado los US$ 109 durante la semana, reflejando la elevada sensibilidad de las cotizaciones a las novedades sobre disponibilidad y transporte de crudo.
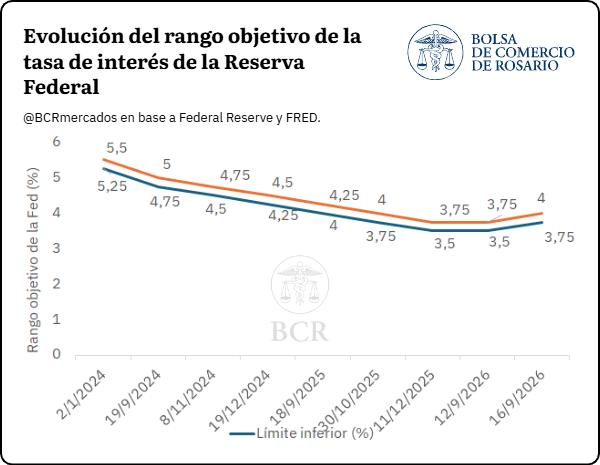
La Reserva Federal aumenta su rango objetivo de tasas de interés, marcando un giro en la política monetaria

Entre comienzos de 2024 y septiembre de 2026, el rango objetivo de la tasa de interés de la Reserva Federal presentó una tendencia general descendente. Desde niveles de 5,25%-5,50% a comienzos del período, la Fed avanzó con sucesivas reducciones hasta llevar la tasa al rango de 3,50%-3,75% hacia fines de 2025, en un contexto de moderación de las presiones inflacionarias y normalización gradual de las condiciones monetarias.

Durante gran parte de 2026, el rango se mantuvo sin cambios en 3,50%-3,75%, dando cuenta de una etapa de mayor estabilidad en la política monetaria. En este período, la atención del mercado se concentró principalmente en la evolución de la inflación, el mercado laboral y el nivel de actividad, variables determinantes para evaluar el ritmo de los próximos movimientos de la autoridad monetaria.

El pasado 16 de septiembre de 2026, el rango objetivo pasó a ubicarse en 3,75%-4,00%, marcando una modificación respecto de los niveles previos. La trayectoria de la tasa de referencia de la Fed continúa siendo un factor central para los mercados financieros internacionales, dado su impacto sobre el costo del financiamiento, los rendimientos de los activos y las condiciones globales de liquidez.
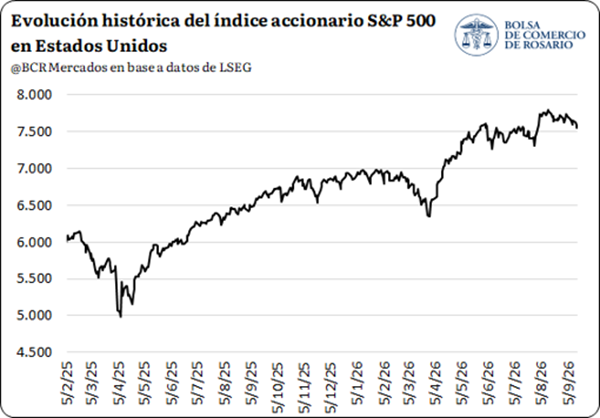
Los principales índices accionarios de Estados Unidos mostraron una trayectoria marcadamente alcista en los últimos meses, recuperándose de las caídas observadas a comienzos de 2026 y alcanzando nuevos máximos hacia mediados de agosto. Desde entonces, sin embargo, las cotizaciones comenzaron a retroceder, interrumpiendo parcialmente el impulso que había caracterizado a los meses anteriores.

Durante las últimas semanas, el mercado mantuvo esta tendencia descendente desde los máximos recientes, aunque los índices permanecen en niveles elevados en perspectiva histórica. En general, la evolución del mercado accionario continúa condicionado por las expectativas sobre la política monetaria de la Reserva Federal, la trayectoria de la inflación y el escenario de actividad económica en Estados Unidos.
Compartí esta noticia !

El riesgo país volvió a 500 puntos

Compartí esta noticia !

El riesgo país argentino volvió a tocar los 500 puntos básicos y marcó un brusco cambio de clima para los activos locales. El indicador elaborado por JP Morgan avanzó 3,5% durante la rueda, frente a los 489 puntos del cierre anterior, y acumuló una suba superior al 17% en agosto. El dato adquiere relevancia porque apenas semanas atrás el mercado especulaba con una compresión hacia los 400 puntos y una eventual reapertura del financiamiento internacional.

La corrección no responde a un único factor. La mayor aversión global al riesgo, la prolongación de la tensión geopolítica en Medio Oriente, el incremento de las tasas largas de los bonos del Tesoro de Estados Unidos y un escenario doméstico atravesado por la proximidad electoral confluyen para elevar la prima que los inversores exigen para mantener deuda argentina.

A nivel local, el deterioro de los bonos soberanos constituye uno de los principales canales de transmisión. Los Bonares y Globales registraron bajas de hasta 2,4% en la jornada y acumularon retrocesos de hasta 4,3% durante agosto. Al mismo tiempo, el rendimiento de los bonos estadounidenses a 30 años superó el 5%, elevando la tasa libre de riesgo que funciona como referencia para la valuación de los activos emergentes.

El mercado también comenzó a incorporar con mayor intensidad una variable que hasta hace algunos meses parecía lejana: el riesgo político asociado al proceso electoral de 2027. La discusión ya no pasa solamente por la capacidad del Gobierno para sostener el equilibrio fiscal, sino por la posibilidad de mantener el actual programa económico y su respaldo político después de las elecciones.

Gabriel Bagattini, asesor financiero de Finanzas con Gabriel, planteó que confluyen un escenario internacional más adverso y factores propios de Argentina, entre ellos la cercanía de las elecciones y las dudas sobre la velocidad con la que el país podrá recuperar plenamente el acceso al financiamiento internacional.

Alejandro Bianchi, CEO de AsesorDeInversiones.ar, sostuvo que el mercado comenzó a incorporar nuevamente el riesgo político-electoral. Según su lectura, los inversores adelantaron varios meses una discusión que originalmente podía esperarse para comienzos de 2027: cuál será el respaldo político al Gobierno y, en consecuencia, qué probabilidad existe de continuidad del esquema económico luego de las elecciones.

El deterioro de los indicadores de confianza agrega una señal de alerta. El Índice de Confianza en el Gobierno elaborado por la Escuela de Gobierno de la Universidad Torcuato Di Tella se ubicó en julio en 1,94 puntos sobre una escala de 0 a 5, con una caída mensual de 6,5% y el registro más bajo de la actual gestión. A su vez, un informe del Observatorio de Psicología Social Aplicada de la UBA señaló que el 61% de los encuestados apoyaba un cambio de gobierno para 2027.

La otra variable doméstica que observa el mercado es el ritmo de acumulación de reservas. Durante agosto continuaron las compras del Banco Central, pero a un ritmo considerablemente inferior al de julio: el promedio diario se ubicó en torno a los US$28 millones, frente a los US$103 millones del mes anterior, con un acumulado de US$249 millones hasta el jueves señalado en el análisis de mercado.

Ese menor ritmo de compras importa porque las reservas constituyen uno de los principales respaldos que los inversores utilizan para evaluar la capacidad de pago futura. Argentina mantiene vencimientos significativos de deuda en moneda extranjera, particularmente concentrados hacia 2027, mientras todavía no recuperó plenamente el acceso normal a los mercados internacionales de capitales.

Rafael Di Giorno, de Proficio, resumió esa lectura al señalar que el Banco Central dejó de comprar dólares a un ritmo significativo como el observado hasta un mes atrás y que, en el escenario actual, desapareció parte de los factores que habían impulsado la compresión del riesgo país.

La dimensión internacional amplifica el movimiento. El incremento de las tasas largas de los Treasuries estadounidenses encarece el costo de oportunidad de invertir en activos emergentes y reduce el atractivo relativo de instrumentos de mayor riesgo. Para Argentina, cuyo mercado soberano continúa presentando una elevada sensibilidad a los cambios en el apetito global, ese movimiento tiene un impacto mayor.

Brasil también aparece como una variable regional a seguir. El real mantiene una evolución favorable en el año, pero comienza a incorporar mayor incertidumbre frente a su propio proceso electoral y a las dudas sobre la trayectoria fiscal futura. Para los activos argentinos, una mayor aversión global al riesgo puede amplificar la volatilidad precisamente por la elevada sensibilidad del crédito soberano.

En paralelo, las acciones argentinas que cotizan en Wall Street acompañaron el deterioro general. Corporación América cayó 5,5%, BBVA retrocedió 3,8% y Edenor perdió 3,2%, mientras Globant avanzó 1,9% y Mercado Libre 1%. En la Bolsa porteña, el índice Merval cedió 1,2% hasta los 2.914.141,17 puntos y, medido en dólares, retrocedió 1,7%, hasta los US$1.844,56.

Entre las acciones locales, BBVA registró una caída de hasta 4,2%, mientras YPF se movió en sentido contrario y avanzó 2,5%. La dispersión entre papeles muestra que el ajuste no afecta de manera homogénea a todas las compañías y que factores específicos de cada empresa continúan teniendo peso aun dentro de un escenario financiero adverso.

La pregunta central para el mercado es si los 500 puntos representan una interrupción transitoria de la tendencia descendente o el comienzo de una recomposición más persistente de la prima de riesgo. Bagattini consideró que el nivel actual no implica todavía un cambio estructural, dado que Argentina continúa muy por debajo de los registros de riesgo observados años atrás. La señal relevante, en cambio, será la capacidad del indicador para estabilizarse o continuar escalando.

Bianchi coincide en que el movimiento no implica necesariamente un deterioro sustancial de los fundamentos fiscales. Argentina conserva una posición fiscal y externa más ordenada que en períodos anteriores y, además, Fitch y S&P elevaron recientemente la calificación soberana desde CCC+ hasta B-. Sin embargo, con un riesgo país en torno a 500 puntos, el mercado comienza a mirar menos el ajuste ya realizado y más la capacidad política e institucional para sostenerlo durante 2027.

Ese cambio de foco es posiblemente el dato más relevante de la rueda. La discusión financiera argentina empieza a desplazarse desde la corrección de los desequilibrios heredados hacia la credibilidad de su continuidad. Para el Gobierno, sostener la estabilidad macroeconómica ya no alcanza por sí solo: el mercado exige señales sobre reservas, financiamiento, deuda y, cada vez más, sobre la capacidad de convertir el programa económico en una política sostenible más allá del calendario electoral.

Compartí esta noticia !

El FMI calcula que un golpe de Estado puede restar hasta cinco puntos al PIB en cinco años

Compartí esta noticia !

La estabilidad política no solo es una condición institucional deseable: también constituye un factor determinante para el crecimiento económico. Un nuevo estudio elaborado por los economistas Luc Tucker e Idrissa Aladji Aya para el Fondo Monetario Internacional (FMI) aporta evidencia contundente sobre los costos económicos de las rupturas institucionales y concluye que los golpes de Estado generan efectos significativamente más profundos y duraderos de lo que se estimaba hasta ahora.

La investigación señala que un golpe de Estado puede reducir el crecimiento del Producto Interno Bruto (PIB) en aproximadamente 2,3 puntos porcentuales durante el mismo año en que ocurre el evento. Sin embargo, el impacto no se limita al corto plazo. Según el análisis, las consecuencias económicas persisten durante varios años, provocando una pérdida acumulada cercana a cinco puntos porcentuales del PIB en los cinco años posteriores.

Los resultados surgen de la aplicación de un modelo de equilibrio de entropía, una metodología estadística diseñada para aislar con mayor precisión los efectos causales de eventos políticos disruptivos sobre variables económicas. El estudio sostiene que el deterioro observado tras un golpe de Estado supera las estimaciones realizadas en trabajos previos y ofrece nuevas explicaciones sobre los mecanismos que amplifican el daño económico.

Uno de los hallazgos más relevantes es el papel que desempeñan las sanciones económicas internacionales. Los investigadores concluyen que gran parte de la desaceleración posterior a los golpes se encuentra asociada a medidas restrictivas impuestas por organismos multilaterales o países socios, que limitan el acceso al financiamiento, reducen los flujos comerciales y deterioran las condiciones para la inversión.

No obstante, el trabajo también identifica factores internos de gran peso. La incertidumbre política que generan estos episodios afecta directamente las decisiones de hogares y empresas, provocando una contracción del consumo privado y una fuerte caída de la inversión. Ambos componentes son señalados por el FMI como los principales canales de transmisión del impacto económico negativo.

La evidencia resulta particularmente relevante en un contexto global donde distintos países enfrentan crecientes tensiones institucionales, conflictos internos y crisis de gobernabilidad. Para economías emergentes y en desarrollo, donde la confianza de los inversores suele ser más sensible a los riesgos políticos, los efectos pueden amplificarse aún más.

El informe también aporta una lectura estratégica para los responsables de política económica. Más allá de las reformas fiscales, monetarias o productivas, la estabilidad institucional aparece como un activo económico de primer orden. La previsibilidad política, la vigencia del Estado de derecho y el respeto por las reglas democráticas no solo fortalecen la calidad institucional, sino que también constituyen condiciones esenciales para sostener la inversión, el empleo y el crecimiento de largo plazo.

La conclusión del FMI es clara: los golpes de Estado no solo alteran el orden político, sino que generan costos económicos persistentes que pueden comprometer durante años las posibilidades de desarrollo de un país. En un escenario global cada vez más competitivo, la estabilidad institucional emerge como uno de los recursos más valiosos para preservar el crecimiento y atraer inversiones.

Impacto económico de los golpes de Estado by CristianMilciades

Compartí esta noticia !

Cómo las pequeñas empresas automotrices impulsan el crecimiento en mercados emergentes

Compartí esta noticia !

La urbanización avanza rápidamente en las economías emergentes. En algunos lugares, muy rápido. Las ciudades siguen expandiéndose, las poblaciones siguen desplazándose y la movilidad comienza a convertirse en uno de esos temas que afectan casi todo lo demás, incluso cuando las personas no hablan de ello directamente.

A medida que aumentan los ingresos, las personas suelen querer un transporte más confiable. Eso no es sorprendente. Quieren llegar al trabajo con menos fricción, mover productos más rápido y, en muchos casos, tener un vehículo propio en lugar de depender de sistemas que están saturados, son irregulares o simplemente poco confiables en un mal día. Sin embargo, la infraestructura suele quedarse atrás. A veces un poco. A veces mucho.

Ese desajuste es una de las principales razones por las que el crecimiento automotriz en los mercados emergentes sigue ganando impulso. No solo a través de grandes fabricantes o redes formales de concesionarios, sino también mediante operadores más pequeños que tienden a moverse y adaptarse más rápido, muchos de los cuales buscan activamente oportunidades como auto shops for rent para establecerse en corredores urbanos de alta demanda y capturar esta necesidad creciente.

Y eso es importante. Porque en mercados que cambian rápido, la flexibilidad suele superar al tamaño, al menos en las etapas iniciales. No siempre, pero lo suficiente como para notarlo.

El rol de las pequeñas empresas automotrices en economías emergentes

El sector automotriz local en los mercados emergentes no es un sistema ordenado. Es más bien un mosaico: pequeños talleres, vendedores de autos usados, distribuidores de repuestos, intermediarios de importación, mecánicos independientes y proveedores informales de servicios. En el papel puede parecer fragmentado. En la práctica, es lo que mantiene funcionando la movilidad.

Estas empresas prolongan la vida útil de vehículos más antiguos. Hacen el transporte más accesible. Reducen costos cuando pueden o, al menos, evitan que aumenten aún más.

Y luego está el impacto económico más amplio. No se limita a vender autos o reparar motores. Estas empresas sostienen el comercio local, pequeñas cadenas de suministro, emprendimientos secundarios y empleos que probablemente no existirían de otra forma. Con el tiempo, el crecimiento automotriz de las pequeñas y medianas empresas ayuda a distribuir el valor en las comunidades en lugar de concentrarlo.

No es un sistema perfecto. Pero los sistemas perfectos son raros.

Acceso a la movilidad

En muchas regiones emergentes, la infraestructura se desarrolla de forma desigual. Algunas áreas reciben inversión, otras esperan. El transporte público puede mejorar en ciertos corredores y seguir siendo débil en otros. En ese contexto, las pequeñas empresas automotrices llenan esos vacíos.

Los vendedores de autos usados hacen posible el acceso a un vehículo para quienes no pueden comprar uno nuevo. Los talleres mantienen en funcionamiento flotas antiguas. Los distribuidores de repuestos, incluso muy pequeños, permiten el mantenimiento en zonas donde las cadenas formales son débiles.

Sin ese soporte, la movilidad se vuelve más difícil y costosa. Y eso tiene consecuencias más allá del transporte: acceso al trabajo, educación, salud y servicios. Reduce oportunidades, quizás gradualmente, pero de manera visible.

Generación de empleo e impacto económico local

Este aspecto suele subestimarse.

Un pequeño negocio automotriz puede emplear a pocas personas al inicio: un mecánico, un ayudante, alguien en ventas, quizás alguien en logística. No parece mucho. Pero cuando muchos de estos negocios se concentran en un mismo distrito o ciudad, el efecto combinado es significativo.

El ingreso comienza a circular localmente. Un taller sostiene varios hogares. Una fila de talleres sostiene la economía de un barrio. Se benefician vendedores de comida, transportistas, proveedores de repuestos e incluso propietarios de inmuebles.

Cada negocio puede ser pequeño, pero su impacto es mucho mayor de lo que parece.

Factores clave del crecimiento

El éxito de estas empresas no es solo esfuerzo o timing. Hay razones estructurales:

  • Crecimiento urbano
  • Cambios en las necesidades de movilidad
  • Mayor acceso a tecnología
  • Transformación en expectativas del consumidor

No siempre es un crecimiento explosivo. A veces es silencioso, pero constante.

Demanda de movilidad accesible

El crecimiento de la clase media impulsa la demanda de transporte, pero no necesariamente de autos nuevos. En la mayoría de los mercados emergentes, la accesibilidad es clave.

Por eso los vehículos usados son fundamentales. Permiten acceder a la propiedad sin el costo de un 0 km y generan demanda adicional de:

  • Reparaciones
  • Repuestos
  • Diagnóstico
  • Financiamiento

Los negocios centrados en movilidad accesible suelen tener el crecimiento más estable.

Urbanización y brechas de infraestructura

Las ciudades crecen más rápido que la infraestructura. Eso genera oportunidades para operadores pequeños.

El transporte público puede ser limitado o inconsistente. En ese contexto:

  • Se compran autos usados
  • Se recurre a transporte independiente
  • Se extiende la vida útil de vehículos

Las pequeñas empresas responden rápidamente porque conocen su territorio.

Tecnología digital y móvil

La tecnología móvil cambió el modelo de operación:

  • Apps de mensajería para cerrar ventas
  • Pagos móviles
  • Marketplaces online
  • Gestión básica de inventarios

Antes dependían del boca a boca. Hoy combinan confianza local con alcance digital.

Y algo clave: la tecnología simple suele ser más valiosa que la sofisticada.


Modelos de negocio que funcionan

Los modelos más exitosos suelen ser:

  • Flexibles
  • Poco intensivos en capital
  • Adaptados a la demanda real

Y crecen gradualmente, reinvirtiendo.

Venta de autos usados e importación

Los autos nuevos son caros. Los usados son accesibles.

Los pequeños operadores gestionan:

  • Compra
  • Importación
  • Inspección
  • Venta

El éxito depende del conocimiento del mercado.

Reparación y mantenimiento

Es uno de los segmentos más sólidos.

A medida que crece el parque automotor:

  • Aumenta la demanda de mantenimiento
  • Los vehículos envejecen
  • Las reparaciones son inevitables

Es un negocio resiliente y de ingresos recurrentes.

Microflotas y servicios de movilidad

Cada vez más comunes en ciudades densas:

  • Ride-hailing
  • Delivery
  • Leasing

Permiten ingresos frecuentes con baja inversión inicial.

Desafíos

Acceso al financiamiento

  • Limitado
  • Costoso
  • Inestable

Regulaciones e infraestructura

  • Normativas cambiantes
  • Logística deficiente
  • Problemas operativos diarios

Cadena de suministro

  • Falta de repuestos
  • Demoras
  • Impacto en flujo de caja

Estrategias para crecer

Redes y alianzas

  • Proveedores
  • Financiamiento
  • Contactos locales

Herramientas digitales

  • Pagos
  • Comunicación
  • Gestión

Estandarización

  • Procesos claros
  • Control de calidad
  • Escalabilidad

Conclusión

Las pequeñas empresas automotrices son clave en la movilidad de los mercados emergentes. Responden rápido, llenan vacíos y hacen el transporte más accesible.

Su impacto va más allá: generan empleo, sostienen economías locales y dinamizan cadenas productivas.

Hacia adelante, las que mejor se adapten, se organicen y mantengan cercanía con el mercado serán las que lideren.

Porque en estos contextos, crecer no es solo expandirse: es seguir siendo útil, adaptable y conectado con la realidad.

Compartí esta noticia !

África acelera su demanda agro y redefine el mapa global del comercio de alimentos

Compartí esta noticia !

África se encamina a convertirse en uno de los principales motores de la demanda global de alimentos en la próxima década, en un movimiento que ya empieza a reconfigurar las estrategias de comercio exterior. El último informe de la Bolsa de Comercio de Rosario, con proyecciones de OCDE-FAO hacia 2034, muestra un dato estructural: mientras gran parte del mundo desacelera su crecimiento poblacional, el continente africano lo acelera y lo traduce en consumo. La tensión es clara: ¿quién abastecerá ese salto de demanda y con qué posicionamiento geopolítico?

El dato central ordena el escenario. África pasará de 1.500 millones de habitantes en 2025 a más de 1.800 millones en 2034. Solo África subsahariana crecerá a un ritmo del 2,3% anual, mientras el norte africano lo hará al 1,6%. En conjunto, ambas regiones concentrarán cerca del 23,8% de la población global hacia el final del período.

Un continente, múltiples mercados: la complejidad detrás del crecimiento

Que se proyecta para la demanda de estos países en granos, aceites, harinas, carnes y lácteos. Una de las regiones que promete mayor crecimiento de población en un contexto global de caídas de tasas de natalidad.

África espera sostenerse como un continente protagonista del crecimiento económico reciente y por venir. Junto con Asia, estas dos regiones concentran naciones que en muchos casos vienen creciendo a tasas por encima de países desarrollados. Esto les da un atractivo cada vez más elevado como mercados agroindustriales.

Por su expansión, su heterogeneidad y sus más de cincuenta estados, África en sí no podría considerarse un mercado único. Es mejor entenderla como una región que engloba múltiples mercados de las más diversas características. Sus países son varían en escala económica, ingreso por habitante, esquemas de comercio internacional y hasta en sus capacidades para garantizar la propia integridad territorial.

Como primera y más amplia división, podemos partir África en dos regiones: África del norte y África Subsahariana. La primera está compuesta por Egipto, Libia, Túnez, Argelia y Marruecos, todas naciones con sus territorios mayoritariamente al norte del desierto del Sahara. El resto de los países africanos componen África subsahariana.

Esta última espera ser la región del mundo que más crezca en población en la década que viene, con un crecimiento del 2,3% anual, mientras África del norte espera ser la segunda región que más crezca en cantidad de habitantes, estimándose un 1,6%, según estimaciones de OCDE y FAO. De este modo, África Subsahariana y África del norte proyectan acumular el 17,5% y el 6,3%, respectivamente, de la población global hacia 2034. Si bien el continente africano engloba países con perspectivas de crecimiento muy recortadas y severos problemas pendientes para la próxima década, no deja de ser un espectro de mercados con grandes oportunidades para el comercio exterior argentino. 

En este sentido, Argentina tiene dos acuerdos específicos con África: un acuerdo de libre comercio con Egipto en vigencia desde septiembre de 2017 y un acuerdo de comercio preferencial con la Unión Aduanera del África Austral (SACU: Sudáfrica, Botsuana, Lesoto, Namibia y Suazilandia) desde abril del 2016. Más del 90% de las exportaciones argentinas a África consisten en productos agroindustriales, con los complejos soja, maíz y trigo como protagonistas y destacadas participaciones de las cadenas lácteas y cárnicas. 

África subsahariana espera contribuir 14% adicionalmente a la demanda mundial de commodities en la próxima década. Si bien el crecimiento económico de esta subregión se ubicará por debajo de la media global, el elevado crecimiento poblacional en términos absolutos, y de población urbana especialmente, impulsarán la demanda de alimentos. No conforme con ello, hay altas expectativas por crecimientos de dos dígitos para la demanda de carnes en la próxima década, de acuerdo con las previsiones del reporte de OCDE-FAO. De hecho, las importaciones totales de commodities agro en África esperan escalar un 55% hacia 2034, de acuerdo con ambos organismos.

En este contexto, se prevé que África aumente sus importaciones de commodities agro ya que su demanda crecería por encima de la producción doméstica. Trigo, arroz, azúcar y sus productos derivados, entre otros, serían los protagonistas. Comparando los datos del 2025 con las proyecciones hacia el 2034 de OCDE-FAO, África espera demandar 12 millones de toneladas adicionales de trigo, 6 millones de toneladas más de maíz y 7 millones de toneladas de arroz por encima de los niveles del año que acaba de terminar. De esta manera, la demanda de importaciones de trigo crecería un 22%, guarismo que espera ser del 28% para el maíz y del 38% para el arroz. 

Además, en la próxima década las importaciones de aceites vegetales esperan subir un 24%, pasando de 11,8 a 14,6 Mt de aceites. Por otro lado, las importaciones de harinas y pellets vegetales crecerían un 28%. De esta manera, pasarían de importar 4,2 Mt a 5,4 Mt hacia 2034. 

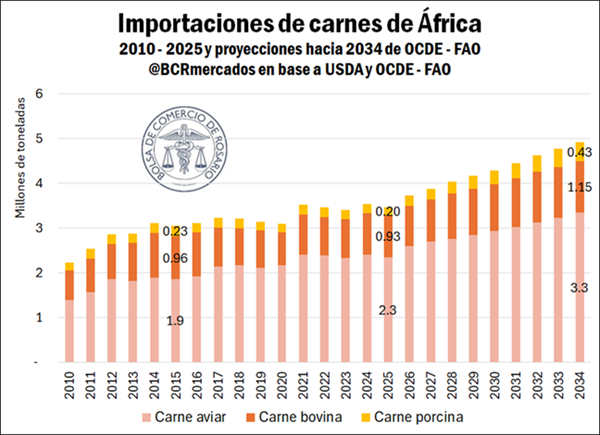
Con una población africana que pasaría de 1.500 millones de habitantes en 2025 a más de 1.800 millones en 2034, este crecimiento poblacional apuntalado por la mejora del ingreso impulsaría el consumo total de carne del continente en un 33% hacia 2034, de acuerdo con OCDE-FAO. Como parte de este crecimiento no podrá ser abastecido con producción doméstica, se espera en la próxima década un crecimiento del volumen importado de carnes del 42%. De esta manera, dentro de diez años África demandará cerca de 1,5 millones de toneladas adicionales de carne, totalizando importaciones por cerca de 5 Mt al año.

Este crecimiento espera estar compuesto por casi un millón de toneladas de carne aviar y más de 200.000 toneladas adicionales tanto de carne vacuna como de carne porcina. Esto representaría crecimientos de importaciones del 42% para carne aviar, del 24% para la carne bovina y del 121% para la carne de cerdo. Para tomar dimensión de estos crecimientos para la carne bovina, la cuota Hilton hacia la UE de la que dispone Argentina es de 29.389 toneladas al año, por lo que el crecimiento de la demanda importadora en África espera ser siete veces superior a esta cuota en volumen. Naturalmente, la demanda de cortes no es la misma en dos regiones tan distintas en términos culturales y de ingreso, con diferentes potenciales en ambos mercados. 

No conforme con ello, África espera crecer también en sus consumos de lácteos, con una producción limitada, lo que podría impulsar aún más sus importaciones, especialmente en el norte de África. Las importaciones de leche en polvo aumentarían más del 20% en la próxima década, en tanto las de manteca crecerían un 48% y las de quesos un 78%, siempre según las proyecciones de OCDE-FAO.

Asimismo, África es hace más de una década el principal continente consumidor de legumbres del mundo en términos de consumo de legumbres por habitante, con expectativas de un consumo superior a los 12 kilos por persona por año hacia 2034 desde niveles superiores a los 10 kilos actualmente. Ninguna región supera este nivel de consumo por habitante. 

Para finalizar, merece la pena destacar que de los más de cincuenta estados que componen África, seis países concentran más del 60% de la economía regional: Nigeria (18% del PIB de África), Sudáfrica (15%), Egipto (13%), Argelia (7%), Angola (5%) y Marruecos (5%). En línea con su relevancia económica, estos destinos concentran a la vez más del 60% de las exportaciones argentinas al continente africano. En una edición venidera del Informativo Semanal caracterizaremos a en específico a estos países y su potencial para el comercio exterior argentino.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin