MERCADOS FINANCIEROS

El S&P Merval sufrió su mayor caída diaria en casi tres semanas mientras el dólar oficial volvió a subir

Compartí esta noticia !

El mercado financiero local inició febrero con señales mixtas y mayor volatilidad. El S&P Merval registró este lunes su mayor caída diaria en casi tres semanas, con un retroceso del 2,9% en pesos y del 2,5% medido en dólares, en una jornada marcada por bajas generalizadas en acciones y ADRs. Al mismo tiempo, el dólar oficial retomó la senda alcista y cerró en máximos de más de dos semanas, aunque todavía se mantiene dentro de la banda cambiaria. En ese contexto, los bonos soberanos operaron de manera mixta y el riesgo país se sostuvo por debajo de los 500 puntos básicos, una señal que el mercado sigue leyendo como clave para las perspectivas financieras de corto plazo.

Acciones, ADRs y bonos: un arranque de febrero en rojo

El S&P Merval cayó 2,9% en pesos hasta los 3.106.672,19 puntos básicos, acumulando su cuarto descenso consecutivo. Medido en dólares al tipo de cambio contado con liquidación, el índice cedió 2,5% y se ubicó en 2.087,76 puntos, profundizando la tendencia bajista del inicio del mes.

Las caídas más pronunciadas dentro del panel líder se observaron en Sociedad Comercial del Plata (-7,4%), Banco Supervielle (-5,2%), Edenor (-4,6%) y Loma Negra (-4,5%). Las únicas subas correspondieron a Ternium (+1,2%), Transener (+0,2%) y Byma (+0,2%), que lograron desmarcarse parcialmente del clima negativo general.

En Nueva York, los ADRs argentinos también operaron mayoritariamente en baja. Entre los retrocesos más relevantes se destacaron Grupo Supervielle (-5%), Telecom Argentina (-3,2%), Banco Macro (-3%) y YPF (-3%). Nuevamente, Ternium fue la excepción positiva con una suba del 2,9%, acompañada por Tenaris (+0,7%).

En el mercado de renta fija, los bonos soberanos en dólares exhibieron un comportamiento mixto. Las subas estuvieron lideradas por el Global 2035 (+0,6%) y el Global 2046 (+0,21%), mientras que las principales caídas se registraron en el Global 2038 (-0,35%) y el Global 2030 (-0,13%). En tanto, los bonos ajustados por CER operaron a la baja, con una caída destacada del PARP (-2,5%), mientras que las pocas subas se observaron en TX26 (+0,1%) y TX27 (+0,2%). En el segmento de tasa fija, sobresalió la baja del 1,1% del TO26.

Como resultado de estos movimientos, el riesgo país cerró en 494 puntos básicos, tras tocar un mínimo intradiario de 491. Desde Portfolio Personal Inversores señalaron que “nuestra tesis es que el equipo económico apunta a un riesgo país en el rango de 400/450 puntos básicos antes de salir al mercado”. En la misma línea, el economista Gustavo Ber sostuvo que “los operadores intentan anticipar las estrategias de financiamiento —dado que no se planean emisiones en el exterior a corto plazo— que podría estar evaluando el equipo económico”.

Dólar oficial en alza y mayor holgura dentro de la banda cambiaria

En paralelo a la corrección de los activos financieros, el dólar oficial volvió a subir y encadenó su segunda suba consecutiva en el segmento mayorista. El tipo de cambio avanzó $4 (+0,3%) y cerró en $1.451, acumulando siete ruedas sin retrocesos y ubicándose todavía a un 8,1% del techo de la banda cambiaria, que este lunes se situó en $1.567,85 tras una ampliación del 2,4% durante enero, en línea con la inflación de noviembre.

Durante la última semana, el dólar mayorista había avanzado $14 (+1%), con un volumen operado este lunes de u$s305,1 millones. En el segmento minorista, el dólar cerró a $1.420,16 para la compra y $1.471,30 para la venta, según el promedio de entidades financieras publicado por el Banco Central (BCRA), con una suba diaria del 0,4%. En el Banco Nación, la divisa finalizó en $1.470 para la venta, un avance del 0,3%, mientras que el dólar tarjeta o turista se ubicó en $1.911, al aplicar el recargo del 30% deducible del Impuesto a las Ganancias.

Entre los dólares financieros, el MEP cayó 0,7% hasta $1.450,23 y el contado con liquidación retrocedió 0,3% a $1.489,22. En el mercado informal, el dólar blue bajó con fuerza y cerró en $1.450 para la venta, su nivel más bajo desde el 12 de diciembre.

En el mercado de futuros, los contratos de dólar cerraron con mayoría de subas y el mercado “pricea” que el tipo de cambio mayorista alcanzará los $1.479,5 a fines de febrero. El volumen operado en este segmento llegó a u$s258 millones.

Reservas, política económica y la agenda que mira el mercado

El esquema cambiario continuó mostrando resultados positivos para el Gobierno, con una fuerte acumulación de reservas durante enero. El BCRA encadenó 20 jornadas consecutivas de compras y sumó u$s1.157 millones en el mes, el mayor registro desde febrero de 2025. Solo la semana pasada, la autoridad monetaria compró u$s179 millones, en un contexto de mayor calma financiera.

Según el equipo de Research de Puente, las compras de divisas llevaron las reservas a niveles máximos desde 2021, con un pico cercano a los u$s46.200 millones, antes de cerrar enero en torno a los u$s44.500 millones. En paralelo, los bonos soberanos en dólares marcaron nuevos máximos durante el mes y el riesgo país perforó los 500 puntos básicos, favorecido por las compras del BCRA y un dólar global algo más débil, que también impulsó a los mercados emergentes.

La política económica mantiene al anclaje cambiario como uno de los pilares del proceso de desinflación, con condiciones de liquidez estrictas. Esta estrategia quedó reflejada en la última licitación del Tesoro, donde se pagó premio sobre el mercado secundario para absorber pesos.

De cara a las próximas semanas, el mercado seguirá de cerca tres variables clave: el ritmo de acumulación de reservas, los pagos del Tesoro al Fondo Monetario Internacional por u$s810 millones y el avance del debate de las reformas estructurales que comenzarán a tratarse en el Congreso durante febrero. La combinación de estos factores será determinante para definir si la reciente corrección de los activos se consolida o si el mercado logra retomar una dinámica más favorable.

Compartí esta noticia !

El dólar se debilita, el oro supera los US$5.100 y la plata sube más de 60% en el año

Compartí esta noticia !

Los mercados financieros globales iniciaron la semana con un giro marcado hacia los activos de resguardo. El oro superó por primera vez la barrera de los US$5.000 la onza troy —y luego avanzó por encima de los US$5.100— mientras que la plata alcanzó su nivel más alto desde 2008 y acumula una suba superior al 60% en lo que va del año. En paralelo, el dólar estadounidense cayó a su nivel más bajo en cuatro meses, presionado por la volatilidad cambiaria, la incertidumbre fiscal en Estados Unidos y crecientes tensiones geopolíticas.

El movimiento conjunto revela un cambio de humor en los inversores, que parecen no verse disuadidos por los máximos históricos de los metales preciosos y continúan apostando a estos activos ante un escenario global cada vez más incierto.

Dólar bajo presión y volatilidad cambiaria en Japón

El debilitamiento del dólar se profundizó en un contexto de mayor aversión al riesgo y de especulación sobre una posible acción coordinada entre Estados Unidos y Japón para respaldar al yen. En ese marco, la moneda japonesa se apreció hasta 1,6%, alcanzando un máximo de ¥153,3 por dólar, y extendió las ganancias tras una sesión particularmente volátil el viernes previo.

Ese día, autoridades estadounidenses llevaron a cabo un inusual “control de tasas” entre participantes del mercado, una señal que, históricamente, ha precedido a intervenciones cambiarias. La combinación de estos factores intensificó la presión sobre el billete verde, que cayó 0,6% frente a una canasta de monedas principales.

A este escenario se suman las preocupaciones por un posible cierre del gobierno estadounidense y la persistente incertidumbre geopolítica, con tensiones recientes vinculadas a Groenlandia, Venezuela e Irán, elementos que refuerzan la salida de posiciones en dólares y la búsqueda de cobertura.

Metales preciosos: refugio ante la incertidumbre

En este contexto, el flujo hacia los activos refugio se intensificó. El oro avanzó 2,7% en la jornada, superando los US$5.100 la onza, un nuevo máximo histórico. La plata, por su parte, registró un salto cercano al 15% diario, hasta los US$117,7 por onza, su nivel más alto desde 2008, y acumula una ganancia superior al 60% en el año.

La dinámica refleja un cambio en la percepción de los inversores frente a los precios. “Hemos superado otro umbral, mucho más rápido de lo que pensaba”, señaló Michael Haigh, analista de Société Générale, en declaraciones a Financial Times. Según explicó, los inversores parecen ahora “insensibles al precio del oro”, convencidos de que el impulso alcista continuará mientras persista la elevada incertidumbre global.

El desempeño de los metales se consolida así como un termómetro del clima financiero internacional, donde los riesgos políticos, fiscales y cambiarios pesan más que las valuaciones históricas.

Japón, elecciones anticipadas y el impacto en los mercados

El fortalecimiento del yen se produce en un momento políticamente sensible para Japón, a pocas semanas de las elecciones anticipadas del 8 de febrero. A comienzos de este mes, la moneda había tocado un mínimo de 18 meses tras la reacción negativa del mercado a un plan de estímulo del nuevo primer ministro, Sanae Takaichi, que reavivó los temores sobre la sostenibilidad del mercado de bonos japonés.

Los inversores perciben una disyuntiva para las autoridades: subir las tasas para sostener la moneda o mantener bajos los costos de financiación para evitar una corrección en los bonos. En este contexto, Yujiro Goto, estratega jefe de divisas de Nomura, afirmó al mismo medio que los movimientos observados fueron “demasiado amplios para explicarse solo por declaraciones oficiales” y agregó que, sin intervención, “probablemente habríamos visto al dólar recuperarse”, sugiriendo una posible acción directa de Japón en el mercado.

Las expectativas de coordinación con Estados Unidos se reforzaron tras las declaraciones de Atsushi Mimura, responsable de política cambiaria del Ministerio de Finanzas japonés, quien sostuvo que Tokio responderá “trabajando estrechamente con las autoridades estadounidenses según sea necesario”. Analistas coinciden en que la percepción de una acción conjunta incrementa de manera significativa la efectividad de la llamada intervención verbal.

Repercusiones en la renta variable y señales de mayor volatilidad

El impacto del nuevo escenario también se trasladó a los mercados accionarios. En Japón, el Nikkei 225 cayó 1,8%, afectado por el temor a que un yen más fuerte erosione las ganancias de las empresas exportadoras. En paralelo, los operadores comenzaron a cubrirse ante mayores oscilaciones, con el índice de volatilidad implícita del dólar-yen alcanzando su nivel más alto desde julio del año pasado.

En un contexto atravesado por tensiones políticas, riesgos fiscales y señales de intervención cambiaria, los mercados parecen ingresar en una fase de alta sensibilidad, donde el dólar pierde protagonismo y los activos refugio, como el oro y la plata, vuelven a ocupar un rol central en las estrategias de inversión.

Compartí esta noticia !

Rebote del S&P Merval y desempeño dispar de las acciones

Compartí esta noticia !

En la Bolsa de Buenos Aires, el S&P Merval rebotó con fuerza y registró su mayor suba diaria desde el 8 de enero. El índice avanzó 1%, hasta los 2.942.091,46 puntos, mientras que medido en dólares saltó 2,9%, para ubicarse en 1.982,49 unidades.

Entre las acciones líderes, se destacaron los papeles del sector financiero y energético. Banco Macro encabezó las alzas con un +2,6%, seguido por Pampa Energía (+2,5%) y BBVA (+2,3%). En contraste, las bajas fueron lideradas por Ternium (-1,6%), Sociedad Comercial del Plata (-0,8%) y Banco de Valores (-0,7%).

En Wall Street, las acciones argentinas que cotizan en Nueva York mostraron mayoría de caídas, reflejando el sesgo negativo del mercado estadounidense. Las pérdidas más pronunciadas fueron para Globant (-7,9%), IRSA (-3%) y Banco Supervielle (-2,2%). Del lado positivo, sobresalieron Edenor (+2,5%), Ternium (+1,6%) y Tenaris (+1,3%).

Bonos en baja y suba del riesgo país

La renta fija argentina operó en terreno negativo, afectada por el deterioro del clima financiero internacional. Los bonos soberanos en dólares que cotizan en Wall Street cerraron con descensos de hasta 0,7%, encabezados por el Global 2046, seguido por el Global 2035 y el Global 2041, que también retrocedieron 0,7%.

Entre los títulos emitidos bajo legislación local, la caída más pronunciada fue la del Bonar AL41, que bajó 0,5%. Este movimiento impactó directamente en el indicador de riesgo país: el índice que elabora J.P. Morgan subió 0,7% (+4 puntos) y se ubicó en 570 unidades.

El repunte del riesgo país refleja la mayor aversión al riesgo hacia los activos emergentes en un escenario de mayor incertidumbre global, con especial impacto sobre economías con alta dependencia del financiamiento externo.

El factor Trump y la tensión por Groenlandia

Operadores del mercado señalaron que una de las principales fuentes de zozobra fue la escalada discursiva del presidente Donald Trump, quien volvió a insistir en el reclamo de derechos soberanos de Estados Unidos sobre Groenlandia y vinculó esa disputa con nuevas amenazas comerciales contra Europa.

Trump anunció la imposición de aranceles del 10% a partir del 1 de febrero, con la posibilidad de una suba al 25% desde junio, condicionando esa escalada a que Estados Unidos pueda adquirir Groenlandia. Estas declaraciones generaron un clima negativo de negocios y presionaron a los mercados internacionales, particularmente en Wall Street, arrastrando a los bonos argentinos.

En este marco, la volatilidad externa volvió a mostrar su impacto directo sobre los activos locales, con una clara divergencia entre el desempeño de las acciones domésticas y la debilidad persistente de la deuda soberana en dólares.

Compartí esta noticia !

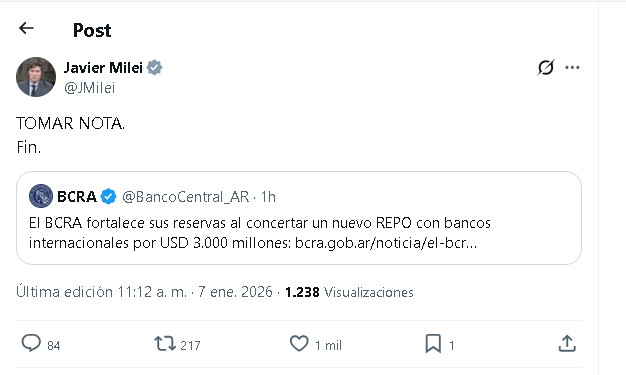
El BCRA cierra un REPO por USD 3.000 millones a una tasa del 7,4% anual y refuerza las reservas

Compartí esta noticia !

El Banco Central de la República Argentina (BCRA) concretó este miércoles 7 de enero de 2026 una nueva operación de financiamiento internacional por USD 3.000 millones mediante un pase pasivo (REPO) con seis bancos internacionales de primera línea. La operación, a 372 días y con una tasa equivalente a SOFR más 400 puntos básicos (7,4% anual), fortalece las reservas internacionales y refuerza la estrategia de normalización financiera en un contexto de ordenamiento macroeconómico.

La transacción se realizó utilizando parte de la tenencia de títulos BONARES 2035 y 2038 como colateral y se inscribe en el conjunto de medidas impulsadas por el BCRA desde el inicio de la gestión para robustecer la posición de reservas y optimizar la liquidez en moneda extranjera.

Detalles de la operación: plazo, tasa y sobredemanda

El REPO fue adjudicado por el monto total licitado de USD 3.000 millones, a un plazo de 372 días, con una tasa de interés equivalente a la SOFR en dólares estadounidenses más un spread promedio de 400 puntos básicos, lo que resulta en una tasa anual del 7,4%.

La licitación evidenció una fuerte demanda: el BCRA recibió ofertas por USD 4.400 millones, aproximadamente 50% por encima del monto licitado. Aun así, y considerando las proyecciones de fortalecimiento de las reservas internacionales, la autoridad monetaria decidió no ampliar el monto adjudicado, priorizando una gestión prudente del endeudamiento y del perfil de liquidez.

Señales al mercado y normalización del acceso al crédito

El interés de bancos internacionales de primera línea constituye una señal relevante para el mercado, ya que afianza el proceso de normalización del acceso al crédito externo. Este movimiento se alinea con la caída del riesgo país observada en paralelo al ordenamiento macroeconómico consistente y sostenible, según destacaron desde la entidad.

Desde una perspectiva institucional, la operación ratifica la capacidad del BCRA para acceder a instrumentos de financiamiento en condiciones de mercado, administrar con eficiencia su liquidez en moneda extranjera y reforzar la solidez de su balance. En términos prácticos, el REPO contribuye a mejorar la posición de reservas internacionales, un ancla clave para la estabilidad financiera y la previsibilidad cambiaria.

Impacto y proyección

La concreción de este REPO mejora el colchón de reservas en el corto y mediano plazo, reduce tensiones financieras y fortalece la credibilidad del programa económico ante inversores internacionales. A su vez, la decisión de no ampliar la adjudicación pese a la sobredemanda refuerza el mensaje de disciplina financiera y gestión cautelosa del pasivo.

En un escenario donde la consistencia macroeconómica resulta determinante para sostener el acceso al crédito, la operación por USD 3.000 millones se consolida como un hito operativo que respalda la estrategia del BCRA de normalización financiera y fortalecimiento de reservas.

Compartí esta noticia !

Con el FMI en pausa, Economía negocia un REPO por u$s2.000 millones para cubrir vencimientos de enero

Compartí esta noticia !

Mientras el Fondo Monetario Internacional (FMI) demora la revisión de fin de año y mantiene en suspenso el desembolso de u$s1.050 millones, el Ministerio de Economía y el Banco Central aceleraron un plan financiero alternativo: negocian un préstamo REPO por u$s2.000 millones con un consorcio de bancos internacionales. La operación, que ingresaría íntegramente como reservas brutas, apunta a blindar el balance del BCRA, atravesar el cuello de botella de enero y reducir la dependencia de un eventual waiver del organismo multilateral.

Fuentes de máxima jerarquía en Balcarce 50 y Reconquista confirmaron que la negociación ingresó en etapa definitiva en las últimas 48 horas, con una estructura similar a los repos ampliados utilizados en enero y junio de este año. El crédito se pactaría a uno o dos años, con bonos soberanos como colateral, y podría ampliarse hasta u$s300 millones adicionales, aún no confirmados.

Un REPO como herramienta preventiva en un contexto de reservas exigidas

El mecanismo REPO —acuerdo de recompra con obligación de recompra y tasa variable atada a un benchmark (SOFR) más spread— es habitual en operaciones de emergencia de bancos centrales emergentes, aunque menos difundido en el mercado local. En este caso, el consorcio estaría integrado por entidades que ya participaron en colocaciones previas, con perfil bajo para evitar ruido político.

El timing de la operación es clave. Con reservas netas en terreno negativo y un riesgo país en torno a los 600 puntos básicos, pese a la mejora reciente en la calificación de S&P, el equipo económico busca oxígeno financiero antes de los vencimientos de deuda de enero y de la presión cambiaria de fin de año. El ingreso de u$s2.000 millones permitiría desactivar, al menos temporalmente, el riesgo de una corrección brusca del tipo de cambio y ganar margen de maniobra.

Desde el Palacio de Hacienda insisten en que el REPO no es un salvavidas, sino una herramienta preventiva, y destacan que la tasa sería inferior a la de cualquier colocación en el mercado voluntario. Sin embargo, en el mercado circulan versiones de que el spread podría ubicarse entre 500 y 700 puntos básicos, lo que elevaría el costo efectivo por encima del 9% anual.

Colaterales definidos y señales políticas para el mercado

Según las fuentes, los bonos de garantía ya estarían cerrados: se utilizarían los bonares 2035 y 2038 (AL35 y AE38) como colateral. La definición del respaldo refuerza la probabilidad de cierre en el corto plazo y suma previsibilidad a la estructura del crédito.

En paralelo, el frente político busca anclar expectativas. En una entrevista radial del 23 de diciembre, el presidente Javier Milei afirmó: “Estamos más que cubiertos, tenemos la plata para pagar enero, febrero y todo el primer trimestre sin ningún problema”. En la misma línea, el ministro Luis Caputo sostuvo: “Estamos cómodos, tenemos los fondos necesarios para pagar toda la deuda de enero, febrero y marzo sin ningún tipo de problema”.

En el oficialismo interpretan que operaciones como este REPO responden a la decisión de fortalecer reservas, mejorar el perfil financiero y seguir reduciendo el riesgo país, más que a una urgencia de caja. La lectura institucional es que, aun con la revisión del FMI demorada y el desembolso de u$s1.050 millones en duda, el Ejecutivo amplía su set de herramientas para sostener la estabilidad macro y cumplir con el calendario de pagos.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin