molienda de soja

La cosecha récord sostiene al agro y mantiene la actividad 1,6% debajo del máximo histórico

Compartí esta noticia !

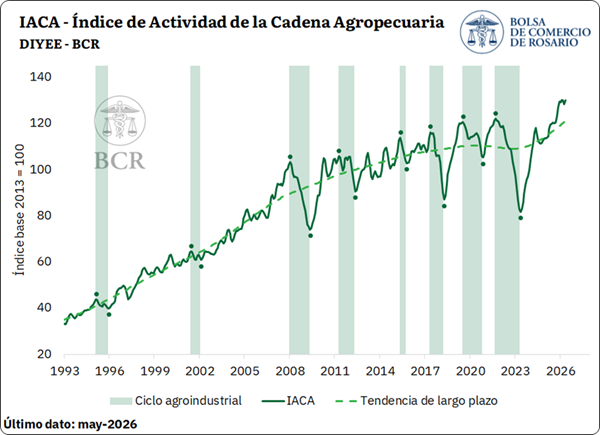
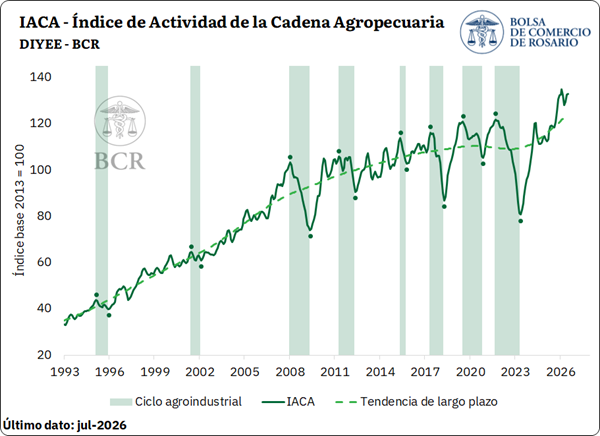
La cadena agropecuaria argentina atravesó julio con una señal de estabilidad en un nivel históricamente elevado. El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), elaborado por la Bolsa de Comercio de Rosario, registró un crecimiento desestacionalizado del 0,2% mensual y quedó 12% por encima del mismo mes de 2025. El dato central es que la actividad se mantiene apenas 1,6% por debajo del máximo histórico alcanzado en febrero.

El resultado expone el principal sostén del complejo agropecuario durante 2026: una campaña agrícola récord que está trasladando mayores volúmenes desde el campo hacia las etapas industriales y exportadoras. Sin embargo, la mejora no se distribuye de manera homogénea. Mientras los cultivos avanzan con fuerza, algunas ramas de la industria y determinadas cadenas cárnicas enfrentan retrocesos mensuales.

IACA-BCR: ÍNDICE GENERAL

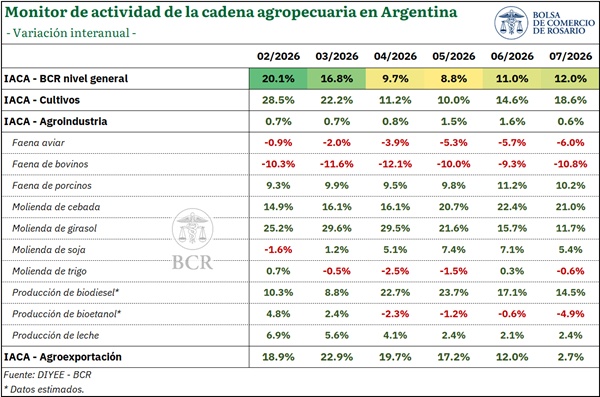
El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), que elabora la Bolsa de Comercio de Rosario, exhibió un incremento mensual desestacionalizado del 0,2% en julio. La serie se encuentra 1,6% por debajo del máximo alcanzado en febrero y se ubicó 12% por encima de julio del año pasado.
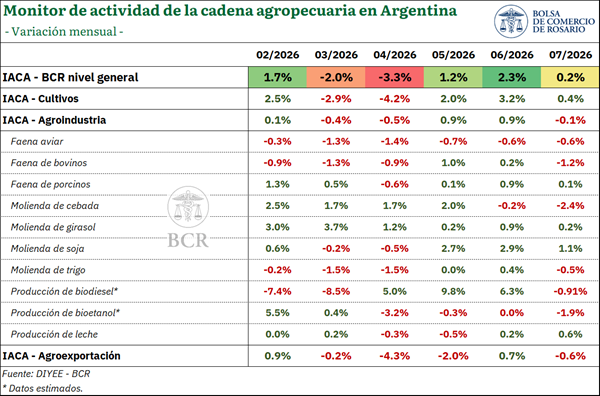
Durante julio, cinco de las doce series que componen el índice evidenciaron una variación mensual positiva. El mayor impulso provino de la molienda de soja, que creció 1,1% frente a junio, y la producción láctea que también mostró un desempeño favorable, con un incremento mensual de 0,6%. El avance mensual de labores agrícolas creció 0,4% mensual y en menor medida aumentó la molienda de girasol y la faena de porcinos, que experimentaron variaciones de 0,2% y 0,1%, respectivamente.

Dentro de las actividades que experimentaron variaciones mensuales negativas, se evidencia que el procesamiento de cebada retrocedió 2,4% y el de trigo 0,5%. En biocombustibles, la elaboración de bioetanol y de biodiesel habría disminuido 1,9% y 0,9%, respectivamente. Por el lado de las faenas, la bovina cayó 1,2% y la aviar 0,6%. Finalmente, las exportaciones de las cadenas agroindustriales en valor se redujeron 0,6% respecto de junio.
Analizando las variaciones interanuales, se observa que el IACA-BCR se posicionó 12% por encima de julio de 2025. Ocho de las doce series que integran el indicador superaron los niveles registrados durante el mismo mes del año anterior, reflejando un crecimiento extendido entre la producción primaria, la actividad industrial y las exportaciones.

En primer lugar, el IACA-Cultivos marcó una suba interanual del 18,6%, consolidándose como uno de los principales motores del índice general. Este desempeño se enmarca en una campaña agrícola 2025/26 récord, caracterizada por una producción histórica de trigo y maíz, la mayor cosecha de girasol del siglo y el mayor volumen de soja desde la campaña 2018/19.

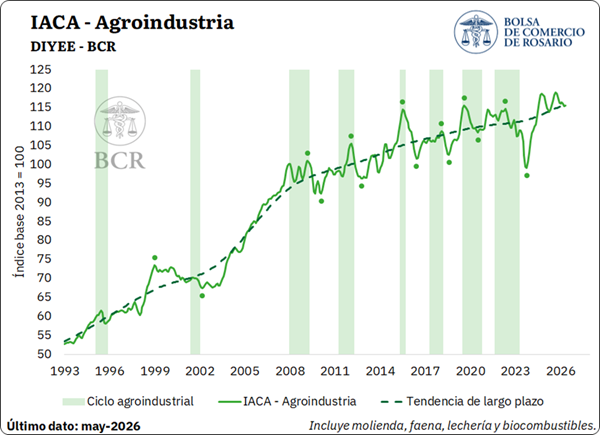
Por su parte, el IACA-Agroindustria se ubicó 0,6% por encima de julio de 2025, impulsado fundamentalmente por el desempeño de la actividad molinera. La molienda de cebada creció 21% interanual, mientras que el procesamiento de girasol avanzó 11,7% y el crushing de soja aumentó 5,4%. También se destacaron la producción de biodiesel, con una suba del 14,5%, y la faena porcina, con un incremento del 10,2%, mientras que la producción de leche se posicionó ligeramente al alza (2,4%). Estos incrementos lograron compensar las caídas interanuales observadas en la faena bovina y aviar, la molienda de trigo y la producción de bioetanol.

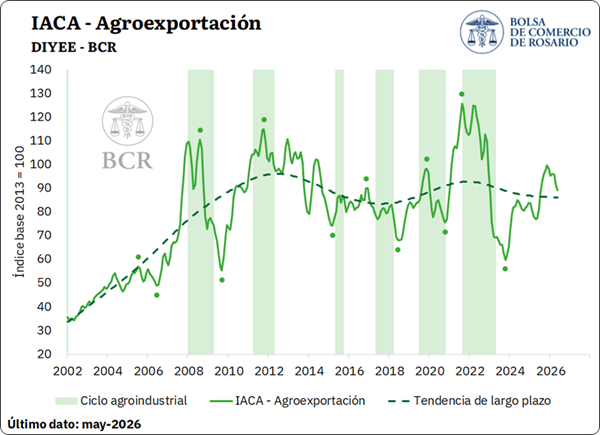
Finalmente, el IACA-Agroexportación exhibió un incremento del 2,7% respecto a igual mes del año anterior, encadenando trece meses consecutivos de crecimiento interanual. El resultado se explicó por una mejora en las cantidades exportadas, impulsada principalmente por los complejos maíz, girasol y carne y cueros bovinos, que compensó el retroceso del complejo soja.
SUBÍNDICES

IACA – Cultivos: Actividad de la producción de granos

El IACA – Cultivos refleja la evolución de las labores de siembra y cosecha de los principales cultivos de Argentina cada mes a través de la serie de avance mensual de labores agrícolas, con el objetivo de medir con dicha periodicidad la actividad primaria de producción de granos. En julio, la actividad primaria registró un incremento mensual desestacionalizado del 0,4%. De esta manera, el máximo histórico de la serie pasó a ubicarse en febrero de este año, mientras que el nivel de julio se situó apenas un 1,5% por debajo de dicho registro.
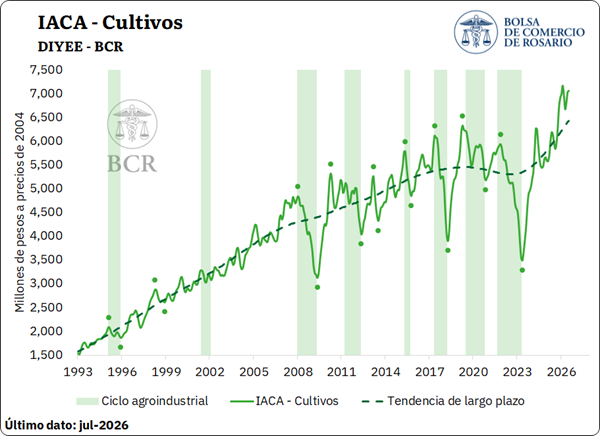
Durante el séptimo mes del año, concluyó la cosecha de soja y se registraron avances en la recolección de maíz y sorgo. En lo que respecta a la oleaginosa, las labores de cosecha finalizaron oficialmente durante julio con la trilla de los últimos lotes remanentes en las provincias de Buenos Aires y Santa Fe. Como resultado, la producción de soja para el ciclo 2025/26 se estima en 51,1 Mt, la más alta desde la campaña 2018/19.

El mayor aporte a la serie vino por el lado del maíz, cuya cosecha mostró un progreso de 19 p.p. en julio, alcanzando el 82% del área estimada de cosecha a nivel nacional al finalizar el mes. Si bien las labores continuaron viéndose demoradas por la persistencia de elevados niveles de humedad ambiental y en el grano, el histórico volumen de producción del cereal, que actualmente se estima en 70,5 Mt, impulsó los niveles de actividad asociados a su recolección. Por último, la recolección de sorgo avanzó 20 p.p. en el mismo período, llegando al 99% del total implantado hacia fines del séptimo mes. Al igual que en el maíz, el progreso se vio limitado por la alta humedad relativa reinante en casi todo el territorio.

Con relación a las labores de siembra de la cosecha fina 2026/27, la implantación de trigo marcó un avance mensual de 22 p.p., cubriendo el 95% de un área estimada de siembra de 7 millones de hectáreas. Aunque el avance resultó favorable, se reportaron excesos hídricos en sectores del sur y sudeste bonaerense que condicionaron el ingreso a los lotes en el tramo final de la ventana de siembra. Las labores de implantación de cebada, en tanto, mostraron un progreso mensual de 44 p.p., alcanzando el 87% del área estimada de siembra y recuperando parte del retraso acumulado durante los meses previos.

IACA – Agroindustria: Actividad agroindustrial

En cuanto a la actividad del sector industrial con base agropecuaria, la misma se mantuvo prácticamente estable en relación con junio (-0,05%), luego de dos meses consecutivos de crecimiento. En términos de nivel, el subíndice se ubicó apenas 1,8% por debajo del máximo histórico alcanzado en septiembre de 2025 y 0,6% por encima del registro de julio del año pasado.
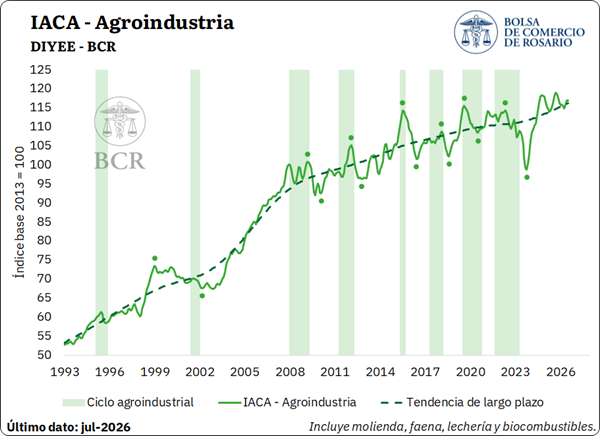
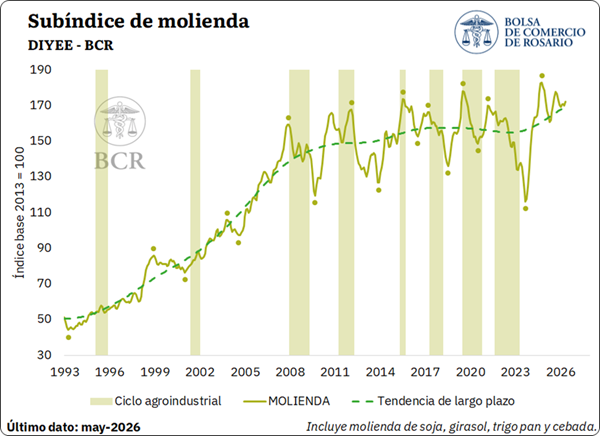
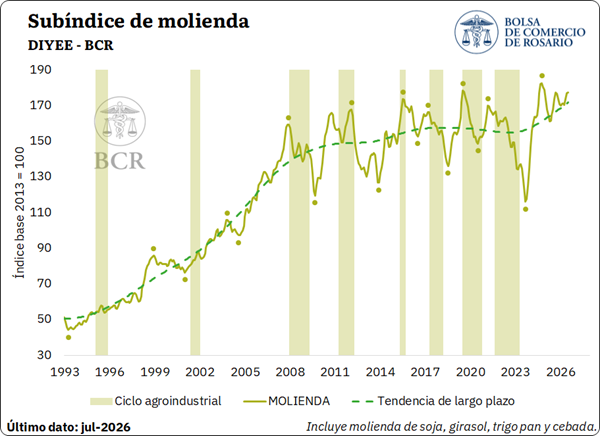
Dentro de las actividades que componen al sector agroindustrial, la molienda conjunta de los principales cereales y oleaginosas avanzó 0,3% mensual y se posicionó 5,8% por encima de julio de 2025, encadenando seis meses consecutivos de crecimiento interanual. El desempeño fue traccionado por la molienda de soja y girasol, mientras que los cereales registraron variaciones negativas.

El crushing de soja encadenó el tercer aumento mensual consecutivo, con una variación del 1,1% y 4,1 Mt procesadas. La molienda de girasol, por su parte, aumentó 0,2% mensual, encadenando ocho meses al alza en los cuales acumuló un incremento del 12%. Con un procesamiento de 547.000 toneladas, julio resultó el segundo mejor registro para ese mes. El procesamiento acumulado en lo que va del año es 25% superior a lo registrado en igual período de 2025.

En cuanto a los cereales, el procesamiento de cebada registró una disminución del 2,4% mensual en julio, aunque la serie acumula un crecimiento del 10% en lo que va del año y se mantiene 21% por encima de julio de 2025. La molienda de trigo, en tanto, retrocedió 0,5% respecto del mes anterior en su medición desestacionalizada.
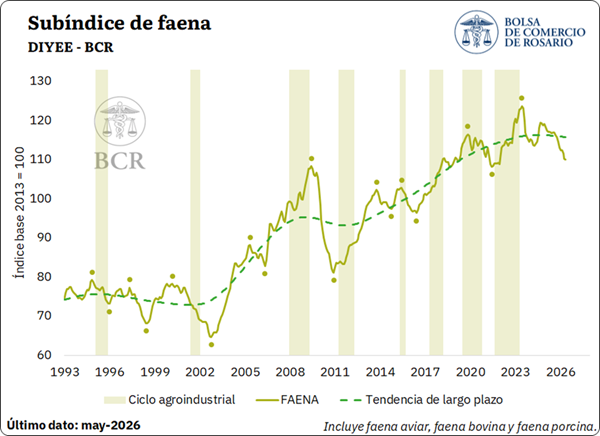
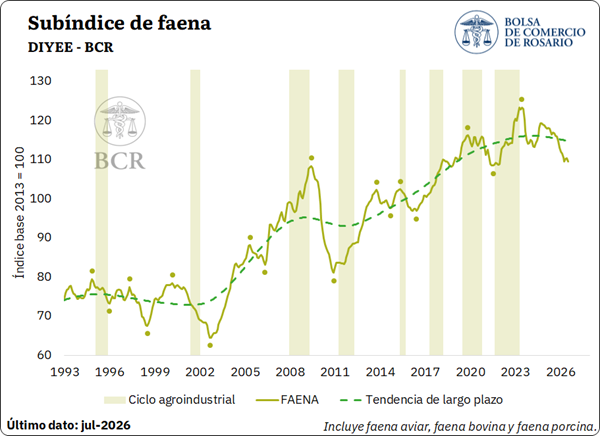
Por su parte, el subíndice de faena exhibió una disminución del 0,9% mensual, con variaciones negativas en dos de los tres tipos de carne analizados. En lo que respecta a la faena de bovinos, la misma registró una variación mensual negativa desestacionalizada del 1,2% respecto de junio, luego de dos meses de mejora consecutiva. Los informes del sector atribuyen la menor faena al deterioro de los caminos rurales bonaerenses por las lluvias, a un calendario con menos jornadas de comercialización y a una oferta acotada, ante la menor remisión de vacas tras la zafra y la decisión de los productores de retener hacienda.

En materia de precios, las cotizaciones en pesos constantes del sector ganadero interrumpieron en julio la corrección que venían transitando, con un incremento del 1,5% respecto de junio, el primero luego de cuatro meses consecutivos de caídas. De esta manera, el precio promedio del novillo en el mercado agroganadero en términos reales se ubicó 14,1% por debajo del nivel de febrero, cuando alcanzó su máximo valor histórico, y un 10,4% por encima de igual mes del año anterior, sosteniéndose en niveles excepcionalmente elevados.

La faena aviar registró una variación mensual negativa de 0,6% en julio, y la serie se encuentra un 6% debajo de julio 2025, siendo el séptimo mes negativo en variaciones interanuales. Por su parte, la faena porcina continuó mostrando un sólido desempeño, con un avance mensual del 0,1%. Así, el acumulado de los primeros siete meses del año alcanzó 5,4 millones de cabezas, un 11% por encima de igual período de 2025 y el mayor volumen registrado en términos históricos para este período.
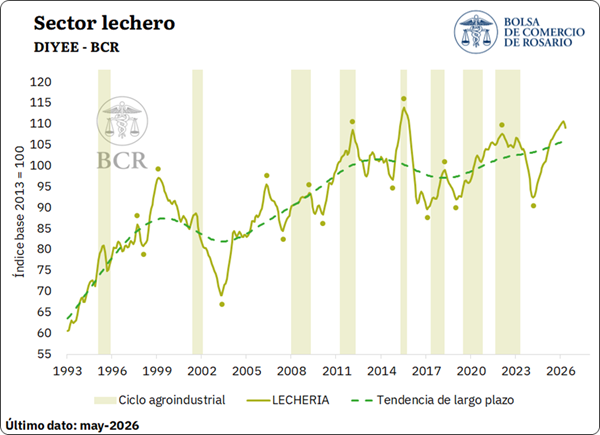
Con respecto al sector lechero, la producción desestacionalizada exhibió un aumento del 0,6% en julio respecto al mes anterior. Con este resultado, la serie muestra incrementos en 25 de los últimos 28 meses, acumulando un crecimiento del 16,6% en dicho período. En este sentido, la producción mensual alcanzó 1.046 millones de litros durante el séptimo mes del año, el segundo mejor registro para julio desde el inicio de la serie. Incluso, el acumulado para los primeros siete meses del año ascendió a 6.400 millones de litros y se posicionó como el segundo más elevado en términos históricos.
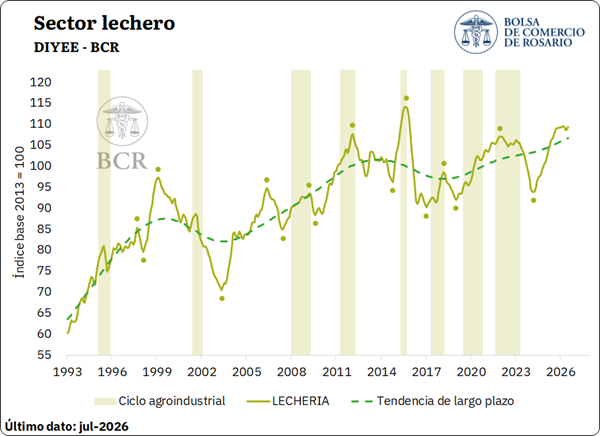
Según fuentes del sector, el crecimiento de la producción láctea se explica fundamentalmente por un proceso de concentración y mayor eficiencia productiva, donde los establecimientos de mayor escala compensan la reducción en el número total de tambos y vacas mediante mayores rendimientos individuales y un incremento en el contenido de sólidos útiles (grasa y proteína). Este dinamismo se ve traccionado por una fuerte expansión de las exportaciones, que en el primer semestre crecieron lideradas por la leche en polvo y los quesos, sumado a una recuperación del consumo interno.

En materia de precios, la cotización en dólares por litro de leche se ubicó en U$S 0,347 para el mes de julio, marcando una disminución del 1,5% respecto de junio, aunque por encima del precio promedio de los últimos cinco años, que se estima en U$S 0,253 / litro. Por su parte, a nivel internacional, el mercado lácteo atraviesa un período de ajuste en las expectativas, caracterizado por una mayor estabilidad en los precios, pero en niveles inferiores a los observados anteriormente. En este sentido, el índice internacional de precios de productos lácteos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO, por sus siglas en inglés) marcó un leve retroceso mensual en julio, en este caso del 0,7%, alcanzando su nivel más bajo desde octubre de 2023.

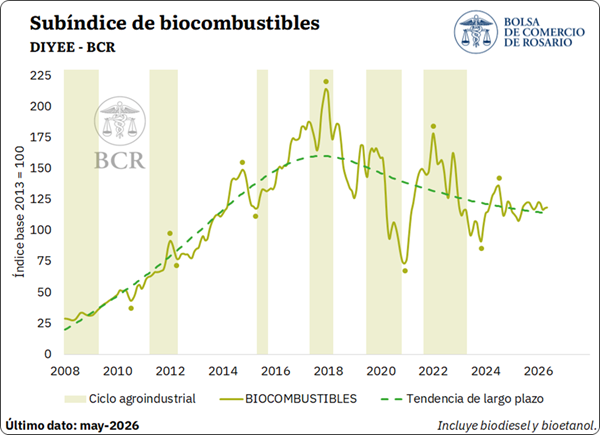
Finalmente, se estima que la producción conjunta de biocombustibles, medida a través de la elaboración de biodiesel y bioetanol, habría disminuido 1,4% en julio, aunque se habría ubicado 4,4% por encima del año anterior. Diferenciando por producto, la elaboración de biodiesel habría caído 0,9% respecto de junio, luego de tres meses consecutivos de incrementos mensuales. Asimismo, se estima que la producción de bioetanol habría retrocedido 1,9% mensual, siendo la cuarta variación negativa consecutiva.
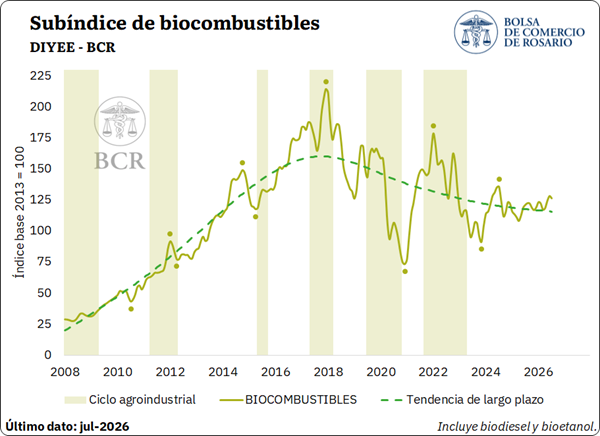
En términos de mezcla obligatoria, en julio se mantuvo vigente el esquema de bioetanol al 12% en naftas y biodiésel al 7,5% en gasoil, con la posibilidad de incorporar voluntariamente hasta un 15% de bioetanol en naftas y hasta un 20% de biodiésel en gasoil. Por su parte, para el séptimo mes del año, la Secretaría de Energía dispuso un incremento del 3,5% en el precio de adquisición del biodiésel, fijándolo en $1.924.080 por tonelada; mientras que los precios mínimos del bioetanol aumentaron 2%, hasta $1.043,6 por litro para el elaborado a base de caña de azúcar y $956,5 por litro para el elaborado a base de maíz.

IACA – Agroexportación: Actividad de la agroexportación

Analizando el último eslabón de la cadena a través del IACA-Agroexportación, se advierte que las exportaciones de los principales complejos agroindustriales, medidas en dólares constantes, arrojaron una variación mensual desestacionalizada negativa del 0,6% en julio. A pesar de ello, el acumulado de los primeros siete meses del año se ubicó 11,7% por encima de igual período de 2025.

En términos de volumen, durante julio se exportaron 10,5 Mt de productos pertenecientes a los nueve complejos considerados, volumen que resultó 3% superior al de julio del año pasado y 16% mayor al promedio de los últimos cinco años. Cinco de los nueve complejos incrementaron sus cantidades exportadas en términos interanuales, mientras que seis superaron el promedio del último quinquenio.

Entre los desempeños más destacados se encontró el complejo maíz, que despachó 5,5 Mt, un 38% por encima de julio de 2025 y el mayor volumen registrado para dicho mes desde el inicio de la serie. El complejo girasol exportó 494.100 toneladas, lo que implicó un crecimiento del 24% interanual y también un máximo para un mes de julio. Por su parte, el complejo carne y cueros bovinos despachó 115.000 toneladas, el mayor volumen para dicho mes en toda la serie, con un aumento del 12% interanual en cantidades.
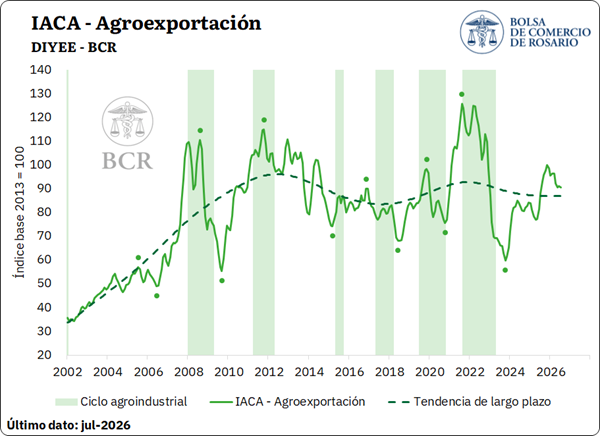
A pesar de estos desempeños, en términos de valor las exportaciones totalizaron US$ 4.063 millones. Expresado en dólares constantes, esta cifra se ubicó 1,4% por debajo de julio de 2025, interrumpiendo cuatro meses consecutivos de crecimiento interanual. Este resultado se explica fundamentalmente por el complejo soja, el cual concentra el 43% del valor exportado por los nueve complejos. Este último despachó un 24% menos de toneladas que en igual mes del año anterior, con una caída del 21% en la facturación.

Entre los restantes complejos que mostraron caídas, el complejo cebada exportó 56.300 toneladas, un 73% por debajo de julio del año pasado, mientras que el complejo avícola presentó retrocesos tanto en volumen como en valor, con embarques 53% inferiores a los de igual mes de 2025. Las exportaciones de trigo alcanzaron 668.600 toneladas y se mantuvieron prácticamente estables en la comparación interanual.

Compartí esta noticia !

La actividad agropecuaria marcó un nuevo récord, creció 10,9% en un año

Compartí esta noticia !

La actividad de la cadena agropecuaria argentina volvió a acelerar y alcanzó en junio el nivel más elevado desde que existen registros. El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), elaborado por la Bolsa de Comercio de Rosario, creció 3% mensual en términos desestacionalizados y quedó 10,9% por encima de junio de 2025, en una señal que excede al campo y alcanza a la industria, el comercio exterior y la generación de divisas.

El dato adquiere mayor relevancia porque el indicador superó el máximo que había alcanzado en febrero. De las doce series que componen el índice, nueve mostraron mejoras mensuales, lo que revela una expansión relativamente extendida y no solamente concentrada en una actividad puntual.

El principal motor fue la producción primaria. El IACA-Cultivos avanzó 4,1% mensual y alcanzó también un nuevo máximo histórico, impulsado por la cosecha de soja, maíz y sorgo y por el inicio de la implantación de trigo y cebada. En términos interanuales, este componente creció 14,3%, apoyado en una campaña agrícola 2025/26 que presenta volúmenes excepcionales.

La soja aporta una de las claves para entender esta dinámica. La cosecha alcanzó un avance prácticamente total hacia mediados de año y la producción estimada llegó a 51,5 millones de toneladas, el mayor volumen desde la campaña 2018/19. En maíz, las previsiones apuntan a una cosecha récord de 68 millones de toneladas, mientras que el girasol alcanzó la mayor producción del siglo.

El impacto de ese volumen comienza a trasladarse hacia las etapas posteriores de la cadena. La actividad agroindustrial creció 0,8% mensual en junio y quedó 1,5% por encima del mismo mes de 2025. Aunque el subíndice todavía se ubicó 1,6% por debajo de su máximo histórico de septiembre de 2025, la recuperación muestra que el mayor flujo de materia prima está encontrando capacidad de procesamiento.

La molienda conjunta de cereales y oleaginosas avanzó 1,5% mensual y quedó 6,4% por encima de junio del año pasado. El crushing de soja procesó 4,1 millones de toneladas, el cuarto mayor volumen para un junio desde el inicio de la serie en 1998. La molienda de girasol acumuló además seis meses consecutivos de crecimiento y alcanzó casi 549.000 toneladas en junio.

También la cebada mostró una dinámica particularmente sólida: su procesamiento creció 1,3% mensual y acumuló ocho meses consecutivos de expansión, con un incremento cercano al 30%. En trigo, la molienda aumentó 0,7% frente a mayo.

La recuperación no quedó restringida a los granos. La faena conjunta creció 1% mensual, con avances en bovinos, porcinos y aves. La faena bovina aumentó 0,9%, encadenando su segundo mes positivo luego de casi un año y medio de variaciones negativas. La porcina, en tanto, alcanzó un nuevo récord con alrededor de 821.000 animales procesados durante junio.

El dato tiene además una dimensión social vinculada al consumo. La faena aviar aumentó 1,2% mensual en un contexto de demanda creciente, con el pollo consolidado como una de las proteínas de mayor accesibilidad relativa para los hogares. En paralelo, la producción lechera registró una leve baja mensual de 0,3%, aunque los 943 millones de litros producidos en junio representaron el segundo mejor registro histórico para ese mes.

El tercer eslabón de la cadena también volvió a mostrar señales positivas. El IACA-Agroexportación aumentó 1,2% mensual y logró interrumpir tres meses consecutivos de retrocesos. En la comparación interanual, el componente creció 12,6% y encadenó doce meses consecutivos de expansión.

Durante junio, los nueve complejos agroindustriales considerados por el indicador exportaron 8,9 millones de toneladas, 1,6% más que un año atrás y 7,4% por encima del promedio de los últimos cinco años. En valor, las ventas externas totalizaron US$ 4.011 millones, una magnitud que permite dimensionar el aporte del complejo agropecuario a la generación de divisas.

El complejo girasol fue uno de los grandes protagonistas, con 490.200 toneladas exportadas, un salto interanual del 73,5% y más del doble del promedio de los últimos cinco años. El volumen representó, además, el máximo histórico para un junio. El complejo lácteo también alcanzó un récord para ese mes, con unas 37.500 toneladas despachadas y un crecimiento interanual del 32,6%.

La cebada completó otro de los desempeños destacados, con exportaciones cercanas a 285.000 toneladas, 45,9% más que en junio de 2025. El complejo soja, por su parte, colocó 4,3 millones de toneladas en el exterior, con una mejora interanual del 2,4%.

La fotografía, sin embargo, no es homogénea. El complejo de carne y cueros bovinos redujo 5,2% sus cantidades exportadas, aunque aumentó 28,8% su facturación, lo que evidencia una mejora considerable en los precios medios de exportación. El trigo retrocedió 21,6% en volumen interanual, mientras que el maíz cayó 3,2%, pese al elevado volumen de producción esperado. El complejo avícola también mostró bajas tanto en cantidades como en valor.

El desempeño de junio permite entonces una lectura que va más allá de un nuevo récord estadístico. La producción primaria está generando un mayor flujo de materia prima, la industria procesa una parte creciente de ese volumen y las exportaciones mantienen una trayectoria expansiva. La cadena funciona, en este sentido, como un mecanismo de transmisión entre producción, actividad industrial y entrada de divisas.

Para la economía argentina, el desafío consiste en convertir ese mayor volumen físico en mayor valor agregado y capacidad exportadora sostenible. El dato del IACA-BCR muestra que existe una base productiva robusta para hacerlo: una campaña agrícola de volúmenes históricos, una agroindustria que recupera actividad y un sector exportador que lleva un año completo de crecimiento interanual.

La oportunidad está en que el récord del campo no termine únicamente en una cosecha excepcional. El verdadero impacto económico aparece cuando ese volumen se transforma en procesamiento, empleo, exportaciones, inversión y nuevas cadenas de valor. Junio ofrece, al menos, una señal concreta de que esa transmisión comenzó a tomar velocidad.

Compartí esta noticia !

Argentina pierde el liderazgo mundial en molienda de soja: la revolución de los biocombustibles reposiciona a Brasil y Estados Unidos

Compartí esta noticia !

Durante más de una década, Argentina fue sinónimo de industrialización de la soja. El complejo agroexportador del Gran Rosario convirtió al país en el principal procesador mundial de la oleaginosa entre los grandes exportadores, una ventaja competitiva construida sobre inversiones portuarias, infraestructura logística y una industria capaz de transformar el poroto en harina y aceite con alto valor agregado.

Ese liderazgo, sin embargo, llegó a su fin. Un informe de la Bolsa de Comercio de Rosario (BCR) confirma que Argentina descendió al tercer puesto en capacidad instalada de molienda de soja, luego de ser superada primero por Estados Unidos en 2024 y ahora también por Brasil en 2025. Detrás del cambio no solo aparece el crecimiento de sus competidores, sino una transformación estructural del mercado global impulsada por la expansión de los biocombustibles.

Argentina cayó al tercer puesto en capacidad de molienda de soja entre principales competidores, superada por Estados Unidos y Brasil. El avance de los biocombustibles impulsa nuevas inversiones en dichos países, mientras la industria local se estanca.

En el marco de la gran expansión del cultivo de soja en Argentina desde fines de la década de 1970, es que comienza a crecer con mayor intensidad la capacidad de procesamiento de oleaginosas en el país. Sin embargo, es recién hacia fines de la década de 1990 y comienzos de los 2000 cuando el Gran Rosario se consolida como el principal impulsor de esa expansión. Este proceso tiene lugar en un contexto marcado por la sanción de la Ley 24.093 en 1992, que desregula la actividad portuaria, y por el inicio de la concesión de la Hidrovía Paraguay-Paraná en 1995, un primer paso importante para garantizar un mínimo de 32 pies de calado desde el complejo portuario del Gran Rosario hasta el océano, fortalecer la competitividad y asegurar el flujo exportador.

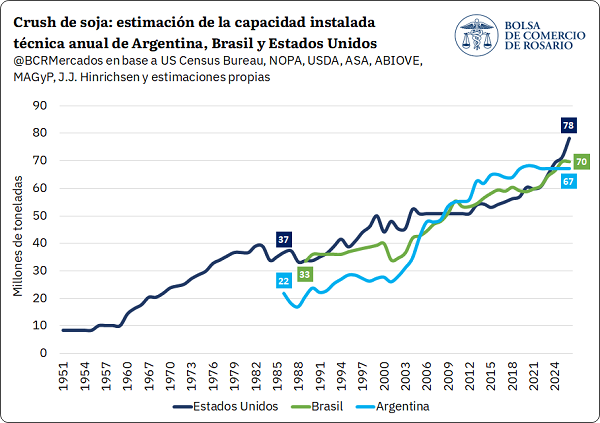
Tal como se ve en el siguiente gráfico, esa ingente cantidad de inversiones en industrias portuarias – mayormente ubicadas en el Gran Rosario – es que permite posicionar a la Argentina como el país exportador líder en derivados oleaginosos con mayor capacidad instalada de procesamiento de soja del mundo hacia el año 2011, por encima de Estados Unidos y Brasil. La industria local ostenta ese puesto durante quince años ininterrumpidos, aunque operando, en promedio, a un 60% de capacidad instalada. Esto último, en vistas de una oferta doméstica de soja que resultó insuficiente para cubrir el potencial de procesamiento, en un contexto de desincentivo a la producción de soja ante la excesiva carga impositiva que empieza a sufrir el complejo desde inicios de la década de los 2000.

Luego de alcanzar en 2020 un techo teórico con poco más de 68 Mt potenciales de procesamiento anual de soja, la expansión se detiene e inclusive llega a reducirse marginalmente. En simultáneo, los otros dos grandes orígenes de soja en el mercado global mantuvieron una tasa promedio de expansión industrial constante, en línea con una oferta local de soja abundante y creciente en el tiempo: la industria de soja en Estados Unidos y Brasil crece al 4% y 1,9% promedio anual durante la última década. De esta manera, es que desde 2024 Argentina pasa a ubicarse en el segundo puesto en capacidad instalada teórica de procesamiento de soja entre los tres orígenes exportadores líderes al ser superado por Estados Unidos y en 2025 se retrocede al tercer puesto al ser superado por Brasil.


1. Mercado de soja a nivel mundial: cambio estructural en un contexto de mayor demanda para biocombustibles 

El mercado de commodities agrícolas y la industria de soja en particular, están atravesando un cambio de paradigma en cuanto a los drivers de demanda que impulsan la expansión de la producción y la industrialización. Si entre finales de 1980 y mediados de la segunda década de este siglo la transformación de proteína vegetal en proteína animal, traccionada por el crecimiento en el consumo de carnes a nivel global con China a la cabeza, fue el principal factor que potenció el avance en la producción de granos, la promoción para la elaboración de biocombustibles está liderando el flujo de la demanda. Esto último, más allá de que continúan creciendo los usos de los granos para alimentación animal y humano.

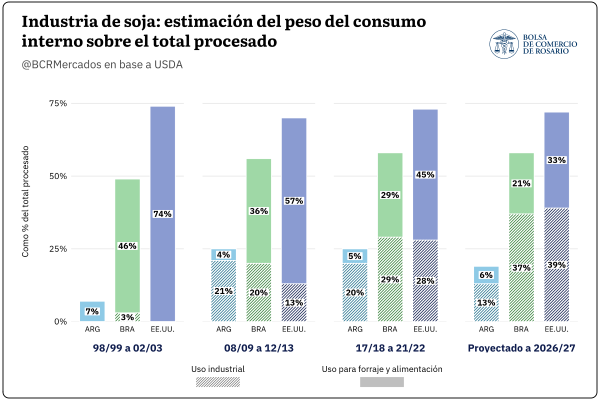
A principios de este siglo, prácticamente no se procesaba soja con el fin de utilizar aceite para usos industriales. En Estados Unidos y Brasil, grandes países exportadores de soja y también ávidos consumidores de aceite y harina, la molienda de soja promediaba 44 y 23 Mt respectivamente. Gran parte de los productos derivados que se obtenían de ese procesamiento eran destinados a abastecer la demanda interna: en Estados Unidos en torno al 75% y en Brasil casi el 50%. El total que se consumía internamente se repartía en dos grandes grupos: uso forrajero (principalmente cubierto por la harina de soja) y consumo alimenticio (aceite de soja), más allá de un excedente de poroto de soja que era clave para abastecer la demanda de China y en menor medida de otros países.

Un cuarto de siglo más tarde, los norteamericanos procesan más de 70 Mt de soja (+ 67%) y los brasileros más de 60 Mt (+190%). Mientras las proporciones entre las toneladas que se procesan para exportar y las que se consumen internamente prácticamente no cambiaron, lo que sí cambia es la proporción en el “para qué” son utilizadas. En Estados Unidos, la mitad de la molienda de soja que abastece al mercado interno se utiliza como insumo para un proceso industrial posterior (principalmente biodiésel), mientras que en Brasil la participación es aún mayor, explicando casi dos terceras partes del total.

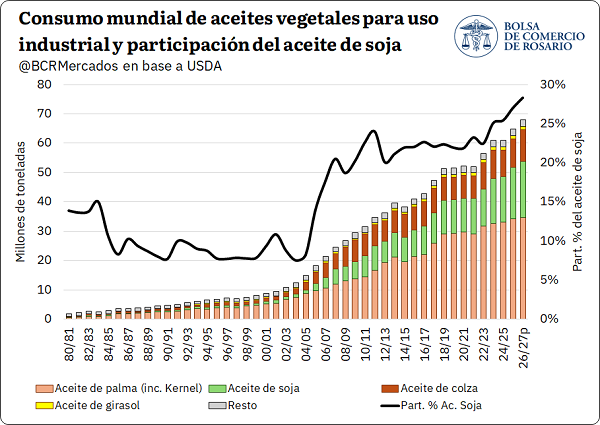
Si se hace foco en los aceites vegetales, los biocombustibles cumplen un rol cada vez más relevante en la matriz de demanda de estos productos. Tal como se puede ver en el siguiente gráfico, si bien existen diversas materias primas para producir biodiésel, el aceite de palma —principalmente en Indonesia— es uno de los insumos más utilizados. No obstante, con el paso del tiempo y el aumento de las tasas de corte en grandes países productores de soja, el aceite de soja gana participación como insumo industrial. Actualmente, su peso sobre el total se ubica cerca del 30% y alcanza máximos históricos a nivel mundial. Esta dinámica global se explica casi en su totalidad por Brasil y Estados Unidos, que actualmente representan el 80% del consumo global de aceite de soja para uso industrial. 

En el plano productivo, en las últimas dos décadas y media, Brasil mutiplicó por seis su cosecha de soja, con un récord de 180 Mt en la última campaña. Estados Unidos, por su parte, registra un crecimiento más moderado, en torno al 60%, con una producción cercana a 116 Mt en el ciclo comercial actual y una expectativa de alcanzar 120 Mt en el próximo ciclo productivo.

La combinación de una producción creciente en ambos países y nuevos drivers de demanda que incentivan el procesamiento industrial para usos no alimentarios está modificando la estructura de precios relativos del complejo soja. En particular, se observa un salto en el denominado oilshare, dado que el aceite pasa a sostener una proporción creciente del margen de crushing, en detrimento de la harina de soja.

De esta forma, el salto en la demanda de aceites vegetales en general, y de aceite de soja en particular, explica el vertiginoso ritmo de expansión de la capacidad instalada de procesamiento tanto en Estados Unidos como en Brasil. Ambos países, históricamente dominantes en el mercado de exportación de poroto de soja, intensifican cada vez más su procesamiento interno. Este cambio altera la dinámica de los mercados internacionales de subproductos del complejo soja y genera efectos directos sobre las cotizaciones.


2. El crush global de soja aumentó cerca de 100 Mt en la última década, mientras Argentina se quedó al margen de ese crecimiento industrial

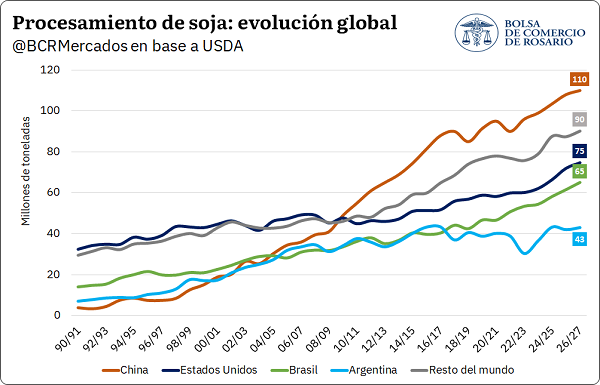
El avance de la industrialización de soja no es un fenómeno exclusivo de los principales países exportadores del complejo, sino una dinámica que se extiende a gran parte del mundo. A comienzos de la década de 1990, Brasil, Argentina y Estados Unidos concentraban el 62% del crush mundial de soja. Actualmente, este grupo representa poco menos del 50% del total.

En términos generales y teniendo en consideración el desempeño de la última década, el crush global de soja aumentó 95 Mt, donde 43% se explica por Brasil y Estados Unidos, mientras que al agregar China estos 3 países representan el 72% del total. Vale destacar que, en dicho período Argentina no solo no crece, sino que contrae marginalmente su nivel de molienda, mientras que el resto de los países explica de forma diversificada el 28% restante con 26,6 Mt.

En general, la expansión en la industrialización del resto del mundo es nutrida por el aporte de volumen que provee tanto Brasil como Estados Unidos al mercado. Estos dos países explican el origen del 90% de las importaciones globales de poroto de soja. Teniendo en cuenta que durante las últimas décadas sus exportaciones conjuntas crecieron por encima del aumento en las importaciones de poroto de soja de China (destino clave para ambos países) y que la producción de soja en el resto de regiones creció a un ritmo marginal, el impacto en la dinámica del mercado fue doble: por un lado, estos países han abastecido una demanda en expansión de poroto de soja a otros países que no son China; por otro lado, ha implicado una reducción relativa en la demanda global de importación de productos derivados, ya que se intensifica la industrialización en “destino”.


3. Mirando hacia el futuro: perspectivas de crush en principales países exportadores del complejo soja

A partir del escenario presentado anteriormente, se configura un panorama en el cual está creciendo de forma sostenida la demanda de oleaginosas y, aceites vegetales en particular, como feedstocks fundamentales para la industria de biocombustibles. Esto, con objeto de cumplir los mandatos de cortes con combustibles fósiles que están implementando los diferentes países.

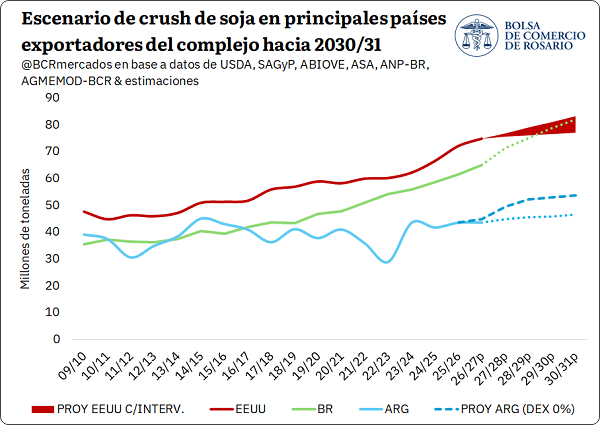
Al analizar los tres principales países líderes en exportaciones del complejo soja, en el caso de Brasil y Estados Unidos, se presenta una política clara que busca incrementar el corte de biodiesel con gasoil para disminuir la dependencia en combustibles fósiles. Tal como se vio en el primer gráfico presentado, es el factor clave que está dinamizando las inversiones en ambos países para aumentar la capacidad de procesamiento local. Considerando proyecciones conservadoras en base a las necesidades industriales mínimas para cumplir con la normativa de biocombustibles en cada país y siguiendo el escenario base del USDA para la próxima década, el procesamiento de soja en Estados Unidos podría ubicarse entre 77 y 83 Mt hacia 2030. Mientras que, en el caso de Brasil, el crush doméstico de soja podría ubicarse en torno a 82 Mt hacia dicho período.

Para el caso de Argentina, las proyecciones hacia adelante son más complejas ya que, si bien se tiene un programa futuro de baja paulatina en los derechos de exportación para los principales cultivos extensivos, la política futura de biocombustibles todavía está en pleno debate. Siguiendo el modelo AGMEMOD de la BCR, las proyecciones para el escenario base, manteniendo todas las condiciones actuales constantes, se estima que hacia 2030 el crush de soja podría incrementarse levemente hasta 46,5 Mt. En cambio, considerando un escenario sin derechos de exportación, para el mismo período la industrialización de soja podría alcanzar las 54 Mt en Argentina, lo que significaría un aumento en torno al 23% frente al nivel de molienda actual.

Por último, vale remarcar que se han anunciado posibles inversiones privadas para expandir y eficientizar la capacidad de molienda de oleaginosa en Argentina por un monto en torno a los USD 1.000 millones. Por el lado de la expansión de la capacidad instalada, se instalarían en Buenos Aires y Santa Fe, a través de grupos empresarios distintos y que podrían sumar a la capacidad de molienda nacional 22.000 toneladas diarias, lo cual equivale a un extra de 7,2 millones de toneladas anuales. Es decir, si bien Argentina presenta desafíos dado el contexto presentado, los incentivos se estarían alineando para ejecutar inversiones y pensar en un escenario de crecimiento en la actividad hacia adelante.

Compartí esta noticia !

La recuperación de la cosecha impulsa al agro y deja al índice de actividad a un paso de su récord histórico

Compartí esta noticia !

La cadena agropecuaria argentina recuperó impulso en mayo y volvió a ubicarse prácticamente en niveles récord. Tras el freno que habían impuesto las intensas lluvias de abril sobre las tareas de cosecha, la mejora climática permitió acelerar las labores agrícolas y reactivar buena parte de la actividad primaria e industrial vinculada al sector. Como resultado, el Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), elaborado por la Bolsa de Comercio de Rosario, registró un crecimiento desestacionalizado del 1,4% mensual y quedó apenas un 0,2% por debajo del máximo histórico alcanzado en febrero.

El IACA-BCR mostró una mejora mensual de 1,4% en mayo, con un aporte destacado de las labores agrícolas tras los retrasos observados durante el mes previo. En términos interanuales, la serie se posicionó 8,8% por encima de igual mes del año anterior.

1.    IACA-BCR: ÍNDICE GENERAL

El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), que elabora la Bolsa de Comercio de Rosario, registró un incremento mensual desestacionalizado del 1,4% en mayo. De esta manera, el dato del último mes se posicionó apenas 0,2% por debajo del máximo registro histórico alcanzado en febrero.

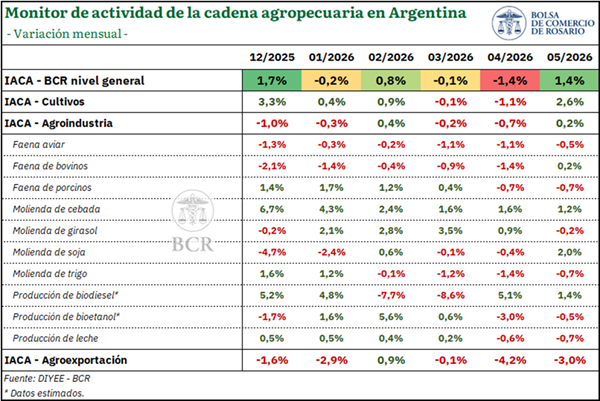
Durante el mes de mayo, cinco de las doce series que componen el índice registraron una variación mensual positiva, mientras que las siete restantes se posicionaron en terreno negativo. El mayor impulso del índice general provino del avance mensual de labores agrícolas, que evidenció un crecimiento del 2,6%, ante el notable progreso en la cosecha de soja, luego de los retrasos observados en el mes previo. Esta situación se reflejó asimismo en la molienda de la oleaginosa, que creció un 2% respecto a abril, en tanto que se estima que la producción de biodiésel habría registrado un incremento del 1,6%.

Por su parte, la molienda de cebada continuó su tendencia alcista, marcando un crecimiento de un 1,2%, ante la gran cosecha registrada para la campaña en curso. Finalmente, se destaca una leve recuperación en la faena de bovinos, que se posicionó un 0,2% por encima del dato de abril, luego de encadenar sucesivas bajas.

En cuanto a las series que marcaron caídas, se destaca un retroceso del 3% en las exportaciones de los principales complejos agropecuarios medidas en dólares constantes, aunque en términos de volumen la mayoría de los sectores mostraron un buen desempeño respecto al promedio de mayo de los últimos años. Las faenas aviar porcina también registraron retrocesos mensuales del 0,5% y 0,7%, respectivamente; en tanto la producción de leche cayó 0,7% respecto de abril.

Asimismo, se evidenció una caída mensual del 0,7% en la molienda de trigo y del 0,2% en la molienda de girasol, aunque esta última se mantiene en los mayores valores observados desde el año 2000. Por último, se estima que la producción de bioetanol habría retrocedido 0,5% frente al mes anterior.

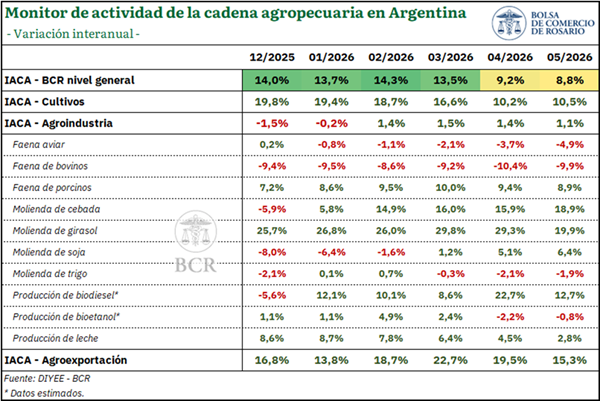
Analizando las variaciones interanuales, las cuales permiten poner en perspectiva la dinámica mensual, se evidencia que el IACA-BCR marcó un nuevo crecimiento en mayo, con una suba del 8,8% respecto al mismo mes del año anterior. De esta manera, el índice general mantuvo un sólido desempeño, aunque con cierta moderación frente a los registros observados en los meses previos.

El subíndice IACA-Cultivos marcó un avance interanual del 10,5%, sosteniéndose como uno de los principales motores del índice general, en el marco de una cosecha histórica para la campaña 2025/26. Por su parte, el IACA-Agroindustria se posicionó 1,1% por encima del año anterior, manteniéndose en terreno positivo durante los últimos cuatro meses. Entre las series que lo componen, se destaca el notorio crecimiento de las moliendas de girasol y cebada, en tanto la faena de bovinos registró la mayor caída respecto a igual mes del año anterior.

Finalmente, el subíndice IACA-Agroexportación exhibió un incremento interanual del 15,3% en mayo. De esta manera, el indicador se mantiene al alza y acumula once meses consecutivos de crecimiento, ante la gran disponibilidad de mercadería por el aporte de la campaña agrícola y de los complejos vinculados a la industrialización.


2.    SUBÍNDICES

2.1.    IACA – Cultivos: Actividad de la producción de granos

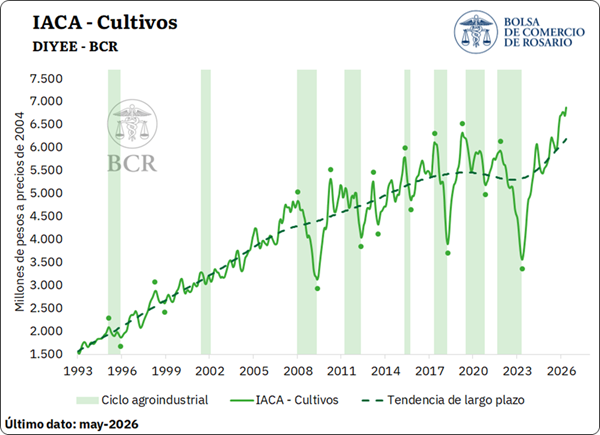
El IACA – Cultivos refleja la evolución de las labores de siembra y cosecha de los principales cultivos de Argentina cada mes a través de la serie de avance mensual de labores agrícolas, con el objetivo de medir con dicha periodicidad la actividad primaria de producción de granos. En mayo, la actividad primaria marcó un crecimiento desestacionalizado de 2,6% respecto de abril y alcanzó un máximo histórico.

En lo que respecta a las labores de cosecha, se advierte que durante mayo se avanzó febrilmente en la recolección de soja. Luego de un abril particularmente lluvioso que había impedido el avance en las labores de cosecha por falta de piso, mayo tuvo menor cantidad de precipitaciones, lo que permitió acelerar la recolección de la oleaginosa, cubriendo el 75% de la superficie total a cosechar en el mes, la mayor proporción para un mes de mayo de toda la serie. Asimismo, se avanzó con normalidad en la recolección de los demás cultivos de la cosecha gruesa, marcando un avance de 33 p.p. en la recolección de sorgo, 16 p.p. en maíz y 2 p.p. en girasol, que de esta manera dio por finalizada la cosecha.

En cuanto a las labores de siembra, durante el último mes se lanzó la cosecha fina 2026/27, marcando un avance de 23% de la superficie total a sembrar de trigo. En tanto, la superficie de cebada registró un avance del 18%.


2.2.    IACA – Agroindustria: Actividad agroindustrial

En cuanto a la actividad del sector industrial con base agropecuaria, la misma mostró un avance del 0,2% respecto de abril, luego de haberse registrado caídas en seis de los últimos siete meses. No obstante, dichas caídas se produjeron tras el récord alcanzado en septiembre, por lo que, en términos de nivel, la serie aún se posiciona en valores históricamente elevados.

Dentro de las actividades que componen al sector agroindustrial, se advierte que la molienda de granos marcó un incremento del 1,2% en mayo. En lo que respecta a las oleaginosas, el avance en la cosecha y la mayor disponibilidad de mercadería impactó en el crushing de soja, que se posicionó al alza con una tasa de cambio mensual del 2%. El procesamiento de girasol, por el contrario, marcó un leve descenso mensual del 0,2% en abril, aunque manteniéndose en los niveles más elevados desde marzo del año 2000.

En cuanto a los cereales, el comportamiento también resultó dispar. La molienda de trigo retrocedió 0,7% respecto a abril, en tanto el procesamiento de cebada avanzó por séptimo mes consecutivo, incrementándose un 1,2% mensual y acumulando un crecimiento del 26%.

Por su parte, el subíndice de faena se posicionó levemente a la baja en mayo, registrando una tasa de cambio mensual del -0,1%, mostrando caídas en los últimos diez meses. Diferenciando por sector, en lo que respecta a la faena de bovinos, la misma avanzó 0,2% en el quinto mes del año, posicionándose al alza luego de nueve meses de caídas. Los informes del sector destacan que el impulso en el último mes se debió a una abundante oferta de hacienda que había estado sumando kilos en los meses previos gracias a condiciones climáticas favorables.

En materia de precios, luego de haber alcanzado los valores reales más altos de la historia en febrero del año actual, las cotizaciones del sector ganadero experimentaron una nueva corrección a la baja en mayo, en el marco de un aumento en la oferta de hacienda que se encontró con un consumo interno sobreabastecido. De esta manera, la cotización promedio del novillo en el mercado agroganadero retrocedió por tercer mes consecutivo en términos reales, posicionándose 3,2% por debajo de abril. A pesar de ello, los precios se mantienen en niveles excepcionalmente elevados, resultando 13% superiores en términos reales respecto al mismo mes del año anterior.

En lo que respecta al sector porcino, se destaca que la faena exhibió su segunda contracción consecutiva en mayo, con una tasa de cambio mensual del -0,7%. Sin embargo, estas caídas mensuales se dan luego del valor récord alcanzado en marzo, de manera que la serie continúa en sus mayores niveles históricos, con el dato de mayo ubicándose como el cuarto más alto registrado, reflejando una tendencia de mayor consumo de esta proteína desde principios del siglo. En cuanto a la carne aviar, la faena de aves marcó un retroceso del 0,5% en el quinto mes del año, registrando bajas por siete meses al hilo.

Con respecto al sector lechero, la serie desestacionalizada de producción exhibió una caída del 0,7% en mayo respecto al mes anterior, la segunda de manera consecutiva. Aun así, este retroceso se registra luego de que la serie hilara variaciones mensuales positivas durante dos años consecutivos. De hecho, la producción del mes de mayo alcanzó 916 millones de litros, registrando un incremento interanual del 2% y del 5% respecto al promedio histórico de igual mes, influenciada por condiciones climáticas favorables. Como resultado, en los primeros cinco meses del año se observa una producción acumulada de 4.411 millones de litros, siendo el tercer mayor volumen para este período desde el inicio de la serie en 1983, únicamente por detrás de 2012 y apenas por debajo de 2015.

En materia de precios, la cotización en dólares por litro de leche se ubicó en U$S 0,36 para el mes de mayo, incrementándose por quinto mes consecutivo y posicionándose holgadamente por encima del precio promedio de los últimos cinco años, que se estima en U$S 0,25 / litro. Este panorama favorable a nivel local difiere de lo observado a nivel internacional, donde se advierte que el índice de precios de productos lácteos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO, por sus siglas en inglés) retrocedió 0,5% en el último mes, alcanzando su nivel más bajo en los últimos dos años y medio.

Por su parte, el incremento en el precio de la leche durante mayo resultó superior al incremento nominal en el precio del maíz, de manera que se registró una leve mejora en la relación insumo-producto. Se estima que en mayo un litro de leche, en promedio, podía comprar 1,98 kg de maíz, muy cerca del valor de referencia de 2. En cuanto a la soja, en mayo la relación se ubicó en 1,11 kg por litro de leche, por encima de la relación de referencia que suele ser de 1.

Finalmente, se estima que la producción conjunta de biocombustibles, medida a través de la elaboración de biodiesel y bioetanol, se habría incrementado 0,5% en mayo, luego de tres meses consecutivos a la baja. Durante el último año la serie evidencia cierto estancamiento: de los últimos doce datos mensuales, seis resultaron positivos y seis negativos. Diferenciando por producto, se estima que la elaboración de biodiesel habría crecido 1,6% respecto de abril; en tanto que la producción de bioetanol habría retrocedido un 0,5% mensual.

En términos de mezcla obligatoria, en mayo se mantuvo vigente el esquema de bioetanol al 12% en naftas y biodiésel al 7,5% en gasoil, con la posibilidad de incorporar voluntariamente hasta 15% de bioetanol en naftas y hasta el 20% de biodiésel en gasoil. Por su parte, para el quinto mes del año la Secretaría de Energía dispuso una nueva baja nominal del 0,014% en el precio del biodiésel destinado al corte obligatorio, y un incremento del 0,5% en los precios mínimos de adquisición para el bioetanol.


2.3.    IACA – Agroexportación: Actividad de la agroexportación

Finalmente, analizando el último eslabón de la cadena a través del IACA – Agroexportación, se advierte que las exportaciones de los principales complejos agroindustriales, medidas en dólares constantes, registraron una variación mensual desestacionalizada del -3% en mayo. No obstante, el análisis difiere cuando se analizan cantidades.

Por un lado, al observar únicamente los volúmenes exportados por complejo, se advierte que tres de los nueve bajo análisis exportaron un volumen menor de mercadería respecto al promedio de igual mes de los últimos cinco años, en tanto los restantes mostraron un incremento. De hecho, comparando igual mes de años anteriores, resultó el mejor mayo para los volúmenes exportados del complejo girasol y el complejo lácteo, y el segundo mejor mayo para las exportaciones de maíz.

Sin embargo, tomando el valor en dólares constantes, son cinco de los nueve complejos los que presentan un valor inferior al promedio de los últimos 5 años. Entre esos cinco complejos con exportaciones en dólares constantes por debajo del promedio del último lustro se ubican el complejo soja, trigo, cebada, avícola y porcino. Contrariamente, entre los complejos que presentaron un valor exportado por encima del promedio se ubican el complejo girasol, maíz, lácteo y carne y cueros bovinos.

Compartí esta noticia !

La soja sorprende con una cosecha récord de siete años: mejores rindes compensaron la caída del área sembrada

Compartí esta noticia !

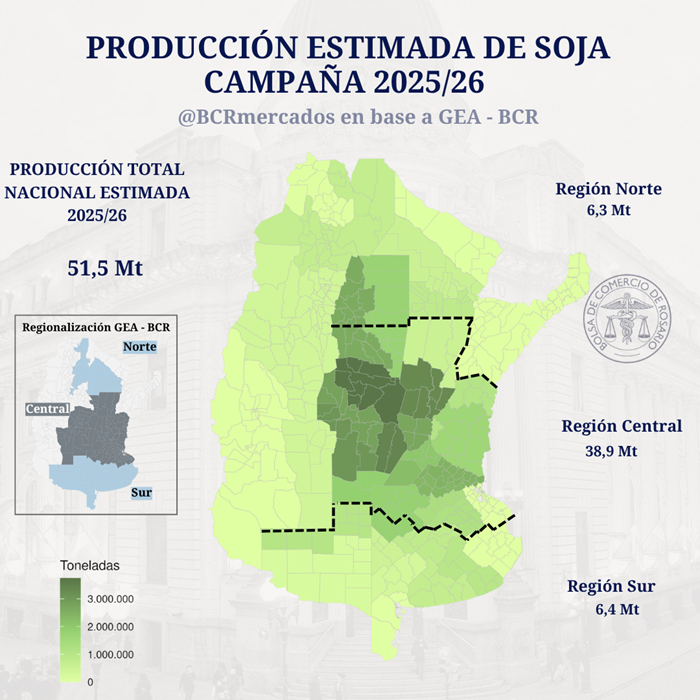
Contra todos los pronósticos iniciales, la campaña de soja 2025/26 terminó consolidándose como una de las mejores de los últimos años. Según un informe de la Bolsa de Comercio de Rosario pese a una reducción superior a 1,3 millones de hectáreas sembradas respecto del ciclo anterior, las lluvias registradas durante el verano llegaron en momentos críticos para el desarrollo del cultivo y potenciaron los rindes, llevando a la producción nacional estimada hasta las 51,5 millones de toneladas, el volumen más elevado de los últimos siete años.

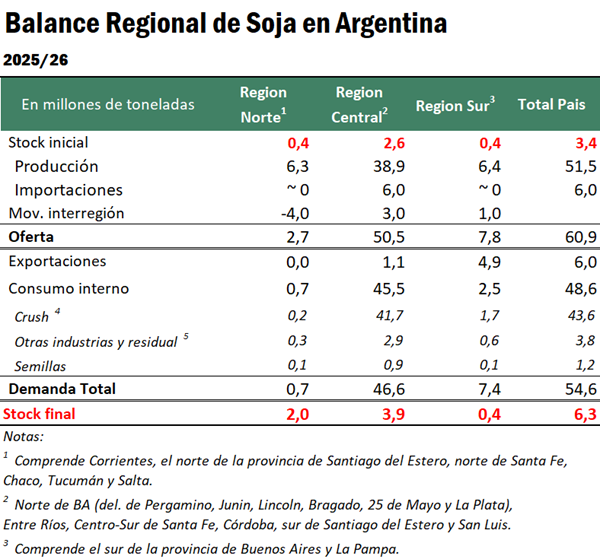
A pesar de la menor área, los buenos rindes dejan la producción de soja en un máximo de 7 años. La oferta se concentra en la Región Central, donde también se encuentra la mayor demanda.

Al largarse las siembras de la 2025/26 la soja no presentaba un panorama particularmente auspicioso. La caída en la superficie sembrada de más de 1,3 Mha respecto del ciclo anterior hacían prever una campaña de menor producción para la oleaginosa. Sin embargo, las lluvias del verano terminaron llegando en momentos clave y los rindes siguen dando sorpresas. En su último informe mensual, GEA-BCR elevó su estimación de producción a 51,5 Mt, la más alta en 7 años.

Si analizamos la producción por regiones, vemos que la Región Central del país/1 explicaría poco más del 75% de la producción a nivel nacional (unos 38,9 Mt), levemente por debajo de los 40 Mt de la campaña 2024/25. Sin embargo, cabe recalcar que la superficie sembrada cayó más de 1 Mhas en la región (-8%), por lo que una producción prácticamente estable entre campañas habla de los buenos rendimientos obtenidos. 

La Región Sur/2, por su parte, registraría un incremento de 400.000 t respecto de la campaña anterior, ubicándose en torno a las 6,4 Mt con una superficie que se mantuvo prácticamente estable entre ciclos. 

El batacazo viene de la Región Norte/3. A pesar de haber marcado una caída en la superficie sembrada del 12% entre campañas, la producción de la 2025/26 se estima casi un 80% por encima del ciclo previo, con un total de 6,3 Mt. Aquí se combina los muy buenos rindes obtenidos en la región, con una producción que flaqueó la campaña pasada por falta de agua en momentos críticos. De esta manera, la Región Norte tiene un respiro después de varios años en los que la falta de lluvias la alejaron de su potencial. 

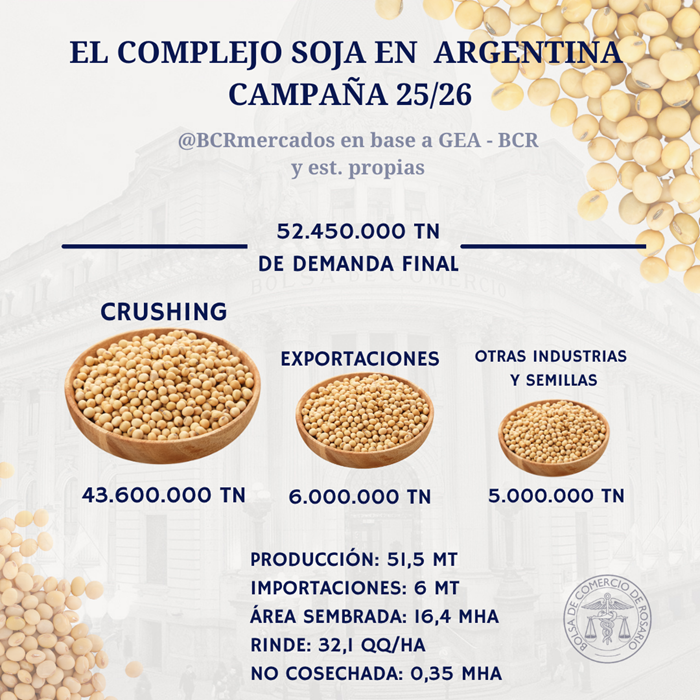
La mayor producción agregada nacional traería como consecuencia un mayor procesamiento estimado de soja para la campaña. A nivel nacional se estima un crush de 43,6 Mt, un incremento de 1,8 Mt respecto de la campaña pasada. Contrariamente, las exportaciones de poroto se estiman un 50% inferior al ciclo 2024/25 en 6 Mt. 

Durante el año comercial sojero 2024/25 se vieron condiciones externas muy peculiares consecuencia de la implementación de aranceles a prácticamente todos los países del mundo por parte del gobierno de EE. UU. Eso generó una disrupción en el flujo usual de soja estadounidense a China, que salió a buscar provisiones en otros mercados y le abrió una ventana de oportunidad al poroto argentino. Por ello el ciclo 2024/25 cerró con más de 12,5 Mt de grano de soja exportado, el volumen más alto en 16 años. 

Para la actual campaña 2025/26 el escenario internacional es otro. Con el flujo comercial entre China y EE. UU. virtualmente normalizado, al menos en lo que refiere a las exportaciones de soja estadounidense al país asiático, la estimación de exportación de poroto vuelve al de un escenario de normalidad, lo que también deja margen para una mayor industrialización local y mayores exportaciones de aceite y harina. 

Al contemplar cómo se distribuye la producción y dónde están situados los polos de demanda de soja, a continuación, se presenta un análisis de la absorción estimada de soja por región, dando idea de cómo puede fluir el grano a través del territorio para arribar a su destino. 

La Región Sur destina aproximadamente el 25 % de la producción a la industria de extracción por solventes. A su vez, otro 10 % de la producción se destina directamente en la industria de balanceados, expellers y autoconsumo en campo. De esta manera, el consumo de soja interno calculado para la Región Sur es de 2,5 millones de toneladas (Mt) para la campaña 2025/26. Por los puertos de Bahía Blanca y Necochea/Quequén se estima que 4,9 Mt de poroto se despacharían al exterior. Se estima que 1 Mt de soja fluirán desde la sección meridional de la Región Central hacia la Región Sur para abastecer sus necesidades de soja, dado que la producción total de la región no llega a abastecer sus requerimientos.

La Región Centro es la que, al concentrar la mayor capacidad de industrialización de oleaginosas, tiene la mayor participación en el crush a nivel nacional. Se espera que esta región industrialice 41,7 Mt de soja en la campaña 2025/26. El principal centro de consumo es el Gran Rosario, en el sur de Santa Fe, con una molienda proyectada en 37,5 Mt, mientras que, en menor medida se encuentran las plantas de General Deheza y Tancacha en Córdoba y de Junín, en el norte de Buenos Aires, sumado a otras plantas de extrusado de baja escala distribuidas por el territorio. Estas últimas pueden abastecerse de grano producido en sus cercanías; pero el Gran Rosario se erige como un centro de demanda de tal magnitud que incluso excede al grano disponible en la Región Centro.

Es por ello que se proyecta que prácticamente toda la producción de la Región Norte fluya hacia las plantas y puertos del Up-River. Con relación al trasporte camionero, que representa aproximadamente el 90% de los flujos de mercadería en cada campaña, se estima que desde la Región Norte bajarán 4 Mt hacia las fábricas rosarinas, mayormente por las rutas 11 y 34. 

Además, el crecimiento de la industria aceitera tradicional permitió no sólo industrializar la soja de Argentina en origen, sino que también se importa la oleaginosa de países limítrofes para exportarla como subproductos a otros países, por lo que se esperan importaciones de soja por aproximadamente 6 millones de toneladas. Se puede decir que la región consume mucha más soja de la que produce anualmente, ya que las importaciones permiten alimentar la industrialización de poroto en la zona. Los granos de soja importados bajan por la Hidrovía Paraná-Paraguay hacia las terminales del Gran Rosario que poseen muelles para barcazas. 

Por otra parte, debido a la importancia que tiene la producción pecuaria en la Región Centro, particularmente avícola y porcina, se estima que 2,9 Mt de soja se destinan directamente en la industria de balanceados, expellers y autoconsumo en campo. Finalmente, también se proyecta que 1,1 Mt de grano se embarcarán en los puertos fluviales del Paraná para exportarse directamente sin procesar.

La producción de la Región Norte del país tendrá como principal destino las plantas procesadoras del Gran Rosario. Se estima que en la campaña 2025/26 casi 2/3 de la soja producida de la región bajará a las industrias de procesamiento en las fábricas del Gran Rosario del centro a través de camiones, trenes y/o barcazas. El consumo interno de soja la región se estima en 0,7 Mt. 

A nivel país, se proyectan stocks finales que aumentarán en la campaña 2025/26 de 3,4 Mt a 6,3 Mt. Este incremento se debe principalmente a la mayor producción que permite recomponer las existencias de grano hacia finales de la campaña.

Finalmente, el complejo sojero argentino se destaca como la estrella indiscutida de la balanza comercial, por lo que la estimación de los dólares que puede aportar siempre resulta un número de extremada relevancia. Para el ciclo 2025/26 se estima que el complejo alcance exportaciones netas por US$ 17.600 millones, prácticamente idéntico al valor exportado en el ciclo 2024/25 (US% 17.500 millones). El menor volumen estimado a despachar entre todos los productos, particularmente afectado por las menores exportaciones de poroto, es compensado por mayores precios promedios estimados para la campaña respecto de los precios promedio del año pasado. 

/1 Provincias de Córdoba, norte de Buenos Aires, Entre Ríos, Santa Fe, San Luis y sur de Sgo. del Estero.
/2 Engloba principalmente al sur de Buenos Aires y la provincia de la Pampa.
/3 Comprende el norte de la provincia de Santiago del Estero, Chaco, Tucumán y Salta.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin