petróleo y gas

Los precios mayoristas subieron 2,1% en agosto, con el petróleo como principal motor

Compartí esta noticia !

La inflación mayorista volvió a superar el 2% en agosto, pero el dato general esconde una dinámica mucho más intensa en algunos de los precios que funcionan como punto de partida de las cadenas productivas. Petróleo, productos primarios e importados concentraron buena parte de la presión del mes, mientras que la industria manufacturera se movió a una velocidad sensiblemente menor.

El Índice de Precios Internos al por Mayor (IPIM) aumentó 2,1% en agosto, llegó a 19,1% en los primeros ocho meses del año y acumuló 29,8% interanual, según el informe difundido este miércoles por el INDEC. El Índice de Precios Internos Básicos al por Mayor (IPIB), que excluye impuestos, avanzó 2,3%, mientras que el Índice de Precios Básicos del Productor (IPP) también subió 2,3%.

La diferencia entre los tres indicadores importa. El IPIM es el índice de referencia para seguir los precios mayoristas dentro del mercado doméstico: contempla productos nacionales e importados e incluye determinados impuestos. El IPIB mantiene la misma cobertura, pero elimina ese componente impositivo. El IPP, en cambio, mide los precios percibidos por los productores locales, no incorpora importaciones y sí considera las exportaciones en su ponderación.

El petróleo explicó uno de cada tres puntos de la suba

El dato más significativo de agosto aparece cuando se desarma el 2,1% general. Petróleo crudo y gas aumentaron 8% en apenas un mes, muy por encima del promedio, y aportaron 0,71 puntos porcentuales al incremento del IPIM.

Es decir, prácticamente un tercio de toda la inflación mayorista de agosto estuvo explicado por petróleo crudo y gas. El cálculo surge de comparar los 0,71 puntos de incidencia de esa división con el incremento efectivo de 2,14 puntos registrado por el índice antes del redondeo.

No fue el único foco. Los productos agropecuarios aportaron otros 0,25 puntos; alimentos y bebidas, 0,17; productos refinados del petróleo, 0,14; y vehículos automotores, carrocerías y repuestos, 0,10. Esas cinco divisiones explicaron juntas alrededor de 64% del movimiento mensual del IPIM.

La composición permite leer el dato desde otro ángulo. Los productos nacionales aportaron 1,95 puntos sobre los 2,14 del índice, mientras los importados sumaron 0,19. Más del 90% de la variación de agosto se originó, por lo tanto, en precios de productos nacionales, aunque los bienes provenientes del exterior mostraron una variación mensual mayor.

Los productos primarios corrieron al 4,6%

La brecha entre las distintas etapas productivas también fue amplia. Los productos primarios aumentaron 4,6%, más del triple que los manufacturados, que avanzaron 1,3%. Dentro del primer grupo, petróleo crudo y gas encabezaron las subas con 8%; los productos agropecuarios avanzaron 2,2%; los pesqueros, 1,7%; y los minerales no metalíferos, 1,1%.

La diferencia es relevante porque muestra que la presión de agosto estuvo concentrada con mayor intensidad al comienzo de las cadenas de producción y no distribuida uniformemente entre los bienes industriales.

En el IPP, que permite observar con mayor precisión lo que ocurre con los precios recibidos por el productor local, el contraste resulta todavía más claro: los primarios subieron 4,6%, mientras manufacturas y energía eléctrica avanzaron 1,3%.

Eso no implica automáticamente que esas variaciones vayan a trasladarse en la misma magnitud a los precios finales. Entre el productor y el consumidor intervienen costos, márgenes, impuestos, demanda y decisiones comerciales. Sí señala dónde se concentró la presión mayorista durante agosto.

Importados: subieron más que los nacionales durante el mes

Otro dato que merece atención aparece en los bienes importados. Sus precios aumentaron 2,9% en el IPIM y 3% medidos sin impuestos mediante el IPIB, frente a variaciones de 2,1% y 2,2%, respectivamente, para los productos nacionales.

La aceleración mensual contrasta con lo ocurrido en períodos más largos. Los importados acumularon una suba de 11,6% entre enero y agosto, bastante por debajo del 19,6% de los productos nacionales. En la comparación interanual también quedaron rezagados: aumentaron 21,3%, contra 30,5% de los bienes nacionales.

Agosto introdujo, por lo tanto, una señal diferente: los importados siguen mostrando una inflación mucho menor en la comparación acumulada e interanual, pero durante el último mes aumentaron más rápido que la producción nacional.

Su peso sobre el índice total continúa siendo acotado. La estructura del IPIM asigna 92,71% de la ponderación a productos nacionales y 7,29% a importados. Esa composición ayuda a explicar por qué una variación de 2,9% en estos últimos aportó solamente 0,19 puntos al resultado general.

Energía y combustibles, entre los mayores aumentos del año

La fotografía cambia nuevamente cuando el análisis se extiende desde enero.

El IPIM acumuló 19,1% en ocho meses, pero petróleo crudo y gas aumentaron 53,9%. La energía eléctrica avanzó 48,4% y los productos refinados del petróleo, 31,3%.

En el otro extremo aparecen ramas con variaciones mucho menores: otros medios de transporte acumularon 4,6%; vehículos automotores y repuestos, 5,8%; máquinas y equipos, 6,4%; productos metálicos básicos, 7,2%; equipos de radio y televisión, 7,1%; y productos metálicos excepto máquinas y equipos, 8,6%.

La dispersión es considerable. Mientras petróleo crudo y gas aumentaron casi 54% desde diciembre, los vehículos lo hicieron menos de 6%. No existe, en ese sentido, una única velocidad para los precios mayoristas.

También sobresale el comportamiento de los productos agropecuarios. Aunque en agosto aumentaron 2,2% en el IPIM y aportaron 0,25 puntos a la variación mensual, acumulan 12,6% en el año, casi siete puntos por debajo del índice general.

En doce meses, combustibles y energía superan el 48%

La comparación interanual refuerza esa heterogeneidad. El IPIM aumentó 29,8% respecto de agosto de 2025, prácticamente en línea con el IPP, que marcó 29,7%. Pero petróleo crudo y gas treparon 51,9%, los refinados del petróleo, 52,8%, y la energía eléctrica, 48,8%.

También quedaron por encima del promedio los productos pesqueros, con 49,3%; impresiones y reproducción de grabaciones, con 32,4%; minerales no metálicos, con 31,2%; tabaco, con 30,6%; y productos agropecuarios, con 29,6%.

Alimentos y bebidas, una división especialmente sensible por su vínculo con el consumo cotidiano, aumentaron 1,4% mensual, 14,4% en el acumulado del año y 26,7% interanual en el IPIM. En agosto aportaron 0,17 puntos a la variación general.

Madera subió 2,4% en agosto

Entre las actividades de interés para la estructura productiva del NEA aparece además madera y productos de madera, excepto muebles, que registró una suba mensual de 2,4%.

El sector acumula 12,5% desde diciembre y 19,7% interanual, niveles inferiores al promedio general del IPIM en ambas comparaciones. Papel y productos de papel, otra rama vinculada con la cadena forestoindustrial, aumentó 1,3% mensual, 13,3% acumulado y 20,9% interanual.

La estadística del INDEC no permite desagregar desde este informe el comportamiento específico de actividades regionales como la yerba mate, el té o cada componente de la industria forestal. Cualquier conclusión particular sobre esos sectores requeriría una fuente adicional.

Una inflación mayorista cada vez más marcada por los costos primarios

El cuadro de agosto deja así una señal que va más allá del 2,1% del índice general. La presión no estuvo repartida de manera pareja: se concentró en insumos primarios, petróleo y, en menor medida, productos importados.

Los productos primarios aportaron 0,98 puntos al IPIM, equivalentes a alrededor del 46% de la variación total del mes. Manufacturas y energía eléctrica explicaron otros 0,97 puntos. Dentro de ambos grupos, petróleo crudo y gas fue por amplio margen la división individual de mayor incidencia.

Al mismo tiempo, la película de los primeros ocho meses muestra una economía con velocidades muy distintas. Energía y combustibles acumulan incrementos que llegan al 48% y 54%, mientras buena parte de los bienes industriales permanece bastante por debajo del 19,1% general.

Esa dispersión es probablemente el dato más importante detrás del promedio. Agosto no mostró solamente una inflación mayorista de 2,1%: mostró una aceleración concentrada en precios que están en la base de numerosas cadenas productivas. La evolución de esos costos en los próximos meses será clave para determinar si el movimiento queda circunscripto a determinados sectores o termina extendiéndose hacia otros eslabones de la producción.

Compartí esta noticia !

Solo tres provincias superan el empleo privado de 2023 y se perdieron 241.000 puestos

Compartí esta noticia !

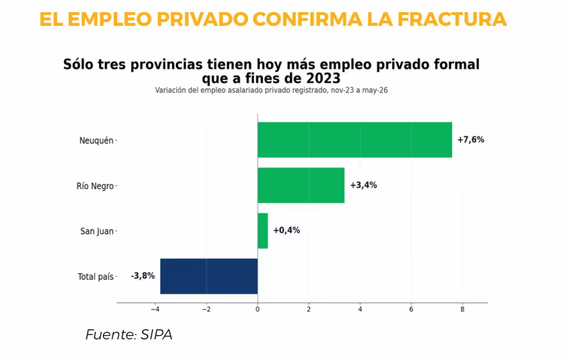
La recuperación del empleo privado registrado todavía no alcanza al conjunto de las provincias argentinas. A mayo de 2026, solo Neuquén, Río Negro y San Juan tenían más trabajadores asalariados privados registrados que en noviembre de 2023, mientras que el país acumulaba una pérdida aproximada de 241.000 puestos, equivalente a una caída del 3,8%, según un relevamiento de PensarLab, de la Fundación Pensar.

El dato expone una transformación que excede la dinámica del mercado laboral. El informe, que analiza las 24 jurisdicciones a partir de indicadores de actividad, inversión, empleo privado, situación fiscal, presión tributaria, pobreza, educación y seguridad, plantea que la Argentina está construyendo una nueva geografía económica, con resultados cada vez más diferenciados entre territorios.

“La estabilización es nacional, las oportunidades no”, sostiene el trabajo. La definición resume el principal hallazgo: el nuevo escenario económico parece favorecer en mayor medida a las provincias con recursos energéticos y mineros, producción agropecuaria, infraestructura y capacidad exportadora, mientras genera mayores desafíos en los distritos cuya estructura depende del consumo interno, la construcción, la industria orientada al mercado doméstico y el empleo público.

Neuquén aparece como el caso más contundente. El empleo asalariado privado registrado creció 7,6% frente a noviembre de 2023, mientras que la actividad económica de la provincia avanzó 11,3% durante 2024, de acuerdo con la serie homogénea utilizada por PensarLab. El desempeño está asociado principalmente al desarrollo de Vaca Muerta y al efecto que la expansión hidrocarburífera genera sobre la inversión, los salarios y la demanda de servicios vinculados con la actividad.

Río Negro ocupa el segundo lugar entre las provincias que lograron superar el nivel de empleo privado de noviembre de 2023, con una expansión del 3,4%. San Juan completa el grupo, aunque con un crecimiento mucho más moderado, del 0,4%. En ambos casos, el resultado adquiere relevancia porque muestra que el incremento del empleo formal privado no se distribuye de manera homogénea y comienza a concentrarse en economías con nuevos motores de inversión.

La distancia entre provincias también aparece en la evolución de la actividad. Durante 2024, solamente cinco jurisdicciones registraron crecimiento según la metodología empleada por el estudio. Después de Neuquén se ubicaron Córdoba, con una expansión del 4,5%; Santa Fe, con 3,1%; Entre Ríos, con 0,4%; y La Pampa, también con 0,4%.

En el otro extremo, Tierra del Fuego registró una contracción del 13,1%; Formosa cayó 12,9%; Jujuy, 9,5%; San Luis, 8,8%; y Chaco, 6,3%. La dispersión refleja que el cambio de régimen económico no impacta de igual manera sobre las estructuras productivas provinciales.

El caso de Córdoba ocupa un lugar particular en el análisis. PensarLab la identifica como la jurisdicción que presenta la combinación más equilibrada entre crecimiento, situación fiscal, educación y evolución social. Río Negro, por su parte, aparece como un nuevo polo de inversión y empleo, mientras que San Juan concentra expectativas de transformación vinculadas principalmente con el desarrollo minero.

El RIGI comienza a reforzar esa diferenciación territorial. A mediados de agosto, PensarLab contabilizaba 21 proyectos aprobados dentro del Régimen de Incentivo para Grandes Inversiones por un monto de USD 46.709 millones, asociados a unos 95.175 empleos directos e indirectos. La mayor parte de esos desembolsos corresponde a iniciativas vinculadas con minería, petróleo y gas.

La concentración geográfica de esos proyectos constituye uno de los principales puntos de atención hacia adelante. Las inversiones asociadas al RIGI se localizan especialmente en provincias patagónicas y de la región cordillerana, donde la disponibilidad de recursos naturales puede convertirse en una ventaja competitiva frente a otros territorios.

Para las provincias que quedan fuera de esos grandes corredores de inversión, el desafío consiste en desarrollar condiciones que permitan capturar parte de la nueva actividad económica mediante proveedores, infraestructura, capacitación laboral y servicios. El impacto territorial de un proyecto extractivo no depende únicamente del capital que ingresa, sino también de cuánto de esa cadena de valor logra permanecer y multiplicarse en las economías locales.

El informe advierte justamente sobre esa posibilidad: Argentina puede volver a crecer y, al mismo tiempo, profundizar las diferencias entre provincias. La cuestión central deja de ser únicamente cuánto crece la economía nacional y pasa a ser dónde se concentra ese crecimiento, qué tipo de empleo genera y qué capacidad tienen los gobiernos provinciales para convertir inversiones puntuales en desarrollo sostenido.

En ese escenario, el empleo privado registrado funciona como uno de los indicadores más concretos para medir si la recuperación económica logra trasladarse al mercado laboral. Los 241.000 puestos perdidos frente a noviembre de 2023 muestran que la estabilización macroeconómica todavía no se tradujo en una recuperación generalizada del trabajo formal privado.

La nueva geografía económica que describe PensarLab plantea, por lo tanto, una competencia entre modelos productivos. Energía, minería, agro y exportaciones aparecen como los sectores con mayor capacidad para atraer capital en el nuevo esquema, pero el desafío para cada provincia será transformar esa ventaja en empleo formal, proveedores locales, mayor productividad y mejoras sociales.

Para Misiones y buena parte del NEA, la discusión adquiere una dimensión estratégica: competir por inversiones en un mapa donde los recursos naturales y la infraestructura energética concentran buena parte de los grandes proyectos exige identificar otras ventajas —industriales, forestales, agropecuarias, logísticas y de servicios— capaces de generar empleo privado y vincularse con mercados externos.

El dato laboral marca el punto de partida. Mientras el país todavía se encuentra 3,8% por debajo del nivel de empleo privado registrado de noviembre de 2023, tres provincias ya lograron superar aquel registro. La pregunta que abre el nuevo escenario no es solamente quién crece primero, sino qué territorios conseguirán convertir la inversión en una estructura productiva capaz de sostener empleo y reducir las brechas sociales y regionales.

Compartí esta noticia !

Lanzan una nueva licitación offshore en la Cuenca Argentina Norte para acelerar la exploración de hidrocarburos

Compartí esta noticia !

El Gobierno nacional dio un nuevo paso en su estrategia para expandir la frontera energética argentina al instruir la convocatoria a un Concurso Público Internacional para adjudicar un permiso de exploración de hidrocarburos en el área CAN_200, ubicada en la Cuenca Argentina Norte, frente a las costas del país. La decisión, oficializada mediante el Decreto 590/2026, busca captar inversiones privadas para profundizar la exploración offshore y ampliar el conocimiento sobre el potencial petrolero de la Plataforma Continental Argentina.

La iniciativa surge a partir de una manifestación de interés presentada por la compañía Challenger Energy Group PLC, que propuso desarrollar tareas exploratorias en un bloque de aproximadamente 5.000 kilómetros cuadrados bajo jurisdicción nacional. El área CAN_200 forma parte del esquema de expansión de la exploración costa afuera que el Gobierno considera estratégico para incrementar las reservas de petróleo y gas y diversificar la matriz de producción de hidrocarburos.

El decreto delega en la Secretaría de Energía la organización del proceso licitatorio, la elaboración del pliego de bases y condiciones y, posteriormente, el otorgamiento del permiso de exploración y de una eventual concesión de explotación para el adjudicatario. La convocatoria se realizará bajo los principios de concurrencia y transparencia previstos por la Ley de Hidrocarburos.

La decisión se inscribe en la política oficial de promover inversiones de largo plazo en el sector energético. El Ejecutivo sostiene que la exploración offshore representa una oportunidad para incrementar la producción nacional, generar empleo especializado e incorporar tecnología de punta en actividades sísmicas y perforaciones exploratorias, además de fortalecer el posicionamiento argentino en un mercado global que continúa demandando nuevos recursos energéticos.

El Gobierno fundamenta la medida en el potencial de la Plataforma Continental Argentina, cuyo reconocimiento internacional quedó consolidado tras las recomendaciones emitidas en 2016 por la Comisión de Límites de la Plataforma Continental de las Naciones Unidas. Ese proceso incorporó más de 1,78 millones de kilómetros cuadrados de plataforma marítima bajo derechos soberanos argentinos para la exploración y explotación de recursos naturales, ampliando significativamente el horizonte para el desarrollo offshore.

Uno de los aspectos más relevantes del decreto es la autorización para incluir en los futuros contratos cláusulas de prórroga de jurisdicción a favor de tribunales arbitrales internacionales con sede en países adheridos a la Convención de Nueva York de 1958. La incorporación de este mecanismo apunta a ofrecer mayores garantías jurídicas a los inversores internacionales, una demanda habitual de la industria en proyectos de elevada intensidad de capital y largos períodos de recuperación.

No obstante, el decreto establece expresamente que esa prórroga no implica una renuncia de la República Argentina a la inmunidad de ejecución sobre bienes considerados estratégicos. Entre ellos figuran las reservas del Banco Central, los bienes del dominio público, la infraestructura destinada a servicios públicos esenciales, los activos diplomáticos y consulares, el patrimonio cultural, los bienes militares y los derechos del Estado para percibir impuestos y regalías.

En materia económica, el esquema también define que quienes obtengan una eventual concesión de explotación deberán abonar regalías sobre la producción conforme a la legislación vigente. Será la Secretaría de Energía la encargada de reglamentar la metodología de cálculo e incorporar esas condiciones al pliego licitatorio.

La convocatoria representa una nueva etapa en la apertura del mercado hidrocarburífero argentino. Tras las rondas offshore iniciadas en 2018, el Ejecutivo busca revitalizar el interés de operadores internacionales en un contexto de creciente competencia global por capitales destinados a exploración. Para el Gobierno, el desarrollo de nuevas cuencas marítimas complementa el crecimiento de Vaca Muerta y constituye una apuesta de mediano y largo plazo para ampliar las exportaciones energéticas y consolidar al sector como uno de los principales generadores de divisas de la economía argentina.

Compartí esta noticia !

RIGI: aprueban una inversión de USD 1.300 millones para construir un gasoducto exclusivo para exportar GNL desde Vaca Muerta

Compartí esta noticia !

El Ministerio de Economía aprobó la adhesión al Régimen de Incentivo para Grandes Inversiones (RIGI) del proyecto “Gasoducto dedicado para la Exportación de Gas Natural”, que demandará una inversión de USD 1.300 millones y permitirá transportar hasta 27 millones de metros cúbicos diarios de gas natural desde Tratayén, en Neuquén, hasta el Golfo San Matías, en Río Negro, donde se desarrollan los proyectos de licuefacción destinados a exportar Gas Natural Licuado (GNL).

La Resolución 873/2026 formaliza el ingreso de San Matías Pipeline SA (SMP SA) como Vehículo de Proyecto Único (VPU) dentro del RIGI, luego de que la compañía adecuara su estructura societaria exclusivamente para desarrollar esta obra de infraestructura, tal como exige la Ley 27.742.

El proyecto constituye una pieza estratégica para resolver uno de los principales cuellos de botella de Vaca Muerta: la capacidad de evacuación del gas destinado a los mercados internacionales. El nuevo ducto tendrá 480 kilómetros de extensión, 36 pulgadas de diámetro y será complementado por una nueva planta compresora de 60.000 HP, además de la repotenciación de la estación existente en San Antonio Oeste.

Más allá de la magnitud de la inversión, el dato de mayor relevancia económica es que se trata de un gasoducto concebido exclusivamente para abastecer las futuras terminales de GNL. Esto implica que la infraestructura no apunta al mercado interno sino a incrementar la capacidad exportadora del país, uno de los principales objetivos que persigue el RIGI para sectores considerados estratégicos.

La empresa comprometió inversiones por USD 454 millones durante el primer año y USD 501 millones en el segundo, superando ampliamente los umbrales mínimos exigidos por el régimen. El cronograma presentado prevé el inicio de las obras el 30 de junio de 2026 y el comienzo de operaciones en mayo de 2028.

Otro aspecto con impacto sobre la cadena productiva es el compromiso asumido por SMP SA de destinar al menos el 20% del monto total de inversión a proveedores locales, tanto durante la construcción como en la etapa operativa. Para las empresas argentinas de ingeniería, obras civiles, metalmecánica, logística, servicios petroleros y equipamiento industrial, esta cláusula representa una oportunidad concreta de participación en una obra de escala internacional.

La resolución también habilita a la compañía a importar bienes de capital y equipamiento bajo los beneficios aduaneros previstos por el RIGI, mientras que el Banco Central deberá aplicar los incentivos cambiarios correspondientes. No obstante, la empresa informó expresamente que no solicitó el beneficio de libre disponibilidad de divisas provenientes de exportaciones, uno de los incentivos opcionales contemplados por el régimen.

Durante la evaluación, la Secretaría de Energía concluyó que el proyecto cumple con todos los requisitos técnicos, financieros y regulatorios establecidos por la Ley 27.742. En paralelo, el Banco Central determinó que la demanda de divisas asociada a la inversión no compromete la sostenibilidad del sector externo ni las reservas internacionales, uno de los análisis clave para este tipo de emprendimientos.

Desde la perspectiva productiva, la aprobación consolida un cambio de escala para la infraestructura energética argentina. El desarrollo de plantas de GNL requiere no sólo mayores niveles de producción en Vaca Muerta, sino también sistemas de transporte dedicados que garanticen abastecimiento continuo y previsible hacia la costa atlántica.

Para el entramado industrial, el proyecto abre un nuevo ciclo de demanda en bienes y servicios especializados, mientras que para las provincias productoras fortalece la integración entre la explotación no convencional y la infraestructura logística necesaria para convertir el gas argentino en un producto exportable de largo plazo.

Claves del proyecto inversión total: USD 1.300 millones. Capacidad de transporte: 27 millones de m³ diarios. Extensión: 480 kilómetros. Diámetro: 36 pulgadas. Inicio de obras: 30 de junio de 2026. Puesta en operación prevista: mayo de 2028. Participación mínima de proveedores locales: 20% de la inversión. Destino del gas: abastecimiento exclusivo de plantas de GNL para exportación.

La evolución de esta obra será uno de los indicadores más relevantes para medir la capacidad del RIGI de transformar anuncios de inversión en infraestructura efectiva. También permitirá evaluar el grado de integración de proveedores nacionales en proyectos de gran escala y la velocidad con la que Argentina logra convertir el potencial de Vaca Muerta en mayores exportaciones de energía y generación de divisas.

Compartí esta noticia !

Convenio Multilateral: ratifican un criterio clave para la industria petrolera y fortalecen la posición fiscal de las provincias productoras

Compartí esta noticia !

A través de la Resolución 9/2026 la Comisión Plenaria del Convenio Multilateral confirmó la Resolución General Interpretativa 17/2025 y cerró una disputa tributaria que enfrentaba a provincias productoras y consumidoras de hidrocarburos. La decisión ratifica que, en determinadas operaciones de venta de petróleo y gas realizadas por los propios productores, los ingresos deberán atribuirse a la jurisdicción donde se produce la entrega del hidrocarburo. El fallo tiene impacto directo sobre la distribución de la base imponible del Impuesto sobre los Ingresos Brutos entre las provincias y consolida una ventaja relativa para los distritos productores de energía.

La resolución rechazó las apelaciones presentadas por Buenos Aires y Córdoba, que cuestionaban la legalidad y el alcance de la interpretación adoptada por la Comisión Arbitral. El organismo sostuvo que el criterio del “lugar de entrega” se ajusta al principio de realidad económica y a la necesidad de proteger a las jurisdicciones donde se extraen recursos naturales no renovables.

Una discusión técnica con consecuencias millonarias

Aunque se trata de una resolución de carácter interpretativo, el trasfondo es económico y fiscal. El Convenio Multilateral determina cómo se distribuyen los ingresos de empresas que operan en más de una provincia, evitando superposiciones tributarias.

La controversia giraba en torno a una pregunta central: cuando una petrolera extrae hidrocarburos en una provincia y los comercializa, ¿qué jurisdicción tiene derecho a computar esos ingresos para calcular Ingresos Brutos?

Buenos Aires y Córdoba defendían el criterio del “destino final” de los bienes o del domicilio del comprador, una interpretación que históricamente favorece a las provincias donde se concentran el consumo, la refinación o las actividades comerciales.

Neuquén, principal provincia hidrocarburífera del país, sostuvo la postura opuesta: los ingresos deben vincularse prioritariamente al territorio donde se genera el recurso y donde se concreta la entrega que perfecciona la operación económica.

La Comisión Plenaria terminó validando este último enfoque.

Qué cambia para el negocio energético

La resolución aporta previsibilidad para uno de los sectores con mayores inversiones proyectadas en Argentina.

Al ratificar la interpretación vigente, la Comisión evita futuros litigios entre fiscos provinciales y empresas energéticas respecto de la atribución de ingresos.

Los principales efectos son mayor seguridad jurídica para las compañías petroleras y gasíferas al contar con un criterio uniforme de distribución fiscal. Fortalecimiento de la posición tributaria de las provincias productoras, especialmente aquellas con actividad extractiva relevante. Reducción del riesgo de controversias interjurisdiccionales sobre la base imponible de Ingresos Brutos. Consolidación del criterio de realidad económica por encima de interpretaciones basadas exclusivamente en el destino comercial del producto.

La Comisión sostuvo que el petróleo y el gas presentan características particulares debido a que son recursos no renovables cuya explotación está asociada a un territorio específico y a una estructura productiva que no puede trasladarse geográficamente.

La decisión también muestra cómo los organismos de coordinación fiscal avanzan hacia criterios que buscan preservar capacidad recaudatoria en las jurisdicciones donde se localizan los recursos estratégicos.

La posición de las provincias

Buenos Aires y Córdoba argumentaron que la resolución alteraba el espíritu original del Convenio Multilateral y reemplazaba el criterio de destino final por uno basado en la entrega física del producto.

Además, cuestionaron que la Comisión Arbitral hubiera excedido sus facultades interpretativas al introducir una regla que, según su postura, modificaba el esquema de distribución de ingresos entre provincias.

La Comisión Plenaria rechazó esos planteos. Consideró que la interpretación no modifica el Convenio sino que aclara su aplicación para una actividad con características singulares, respaldándose además en antecedentes administrativos previos.

Neuquén, por su parte, defendió que aplicar exclusivamente el criterio de destino final podría trasladar la mayor parte de la base imponible hacia provincias consumidoras, debilitando la capacidad fiscal de aquellas donde se realiza la extracción y se produce el agotamiento de los recursos naturales.

La decisión consolida una tendencia que gana peso en el federalismo fiscal argentino: reconocer la localización de los recursos estratégicos como elemento central en la distribución tributaria.

Más allá del sector petrolero, el precedente podría ser observado con atención por otras actividades vinculadas a recursos naturales y economías regionales. La discusión de fondo continúa siendo la misma: cómo equilibrar la recaudación entre los territorios donde se produce el valor y aquellos donde se comercializa.

Para los inversores y las empresas energéticas, la principal novedad es la reducción de incertidumbre regulatoria. Para las provincias productoras, la resolución representa una ratificación institucional de su capacidad para capturar parte de la renta asociada a la explotación de recursos que se encuentran dentro de sus límites territoriales.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin