precio de la hacienda

Carne vacuna: Argentina tiene una ventana de hasta 60 días para ganar espacio en China

Compartí esta noticia !

Argentina tiene por delante una ventana comercial excepcional, pero de duración limitada, en el mercado chino de carne vacuna. El agotamiento de las cuotas de Australia y Brasil reduce temporalmente la competencia y deja a Argentina y Uruguay mejor posicionados para abastecer a uno de los principales mercados mundiales. La Bolsa de Comercio de Rosario estima que esta oportunidad podría extenderse por unos 60 días, antes de que vuelvan a recomponerse los flujos de los grandes proveedores.

El agotamiento de cuotas tanto de Australia como de Brasil, abre por tiempo limitado una ventana para ingresar a China junto a Uruguay, prácticamente sin competencia.

En efecto, a nivel local, en un contexto de estancamiento generalizado de los valores pagados por la hacienda con destino a faena, la vaca aparece como una de las pocas categorías que ha logrado desacoplarse, y reflejar mejoras de precios.

A contramano del resto de las categorías, durante los últimos dos meses y medio el precio de la vaca, tanto gorda como conserva, registró incrementos de entre 15% y 20%, superiores al promedio. A comienzos de julio, los valores se ubicaban en torno a los $3.000 por kilo para la vaca gorda y $2.000 para la conserva. Actualmente, alcanzan los $3.300-$3.400 para la vaca gorda y alrededor de $2.400 para el piso de la categoría.

En el mismo período, el precio del novillo liviano se mantuvo prácticamente sin cambios, en torno a los $4.500, mientras que el novillo pesado se sostuvo alrededor de los $4.300. En tanto, los novillitos y vaquillonas, cuyos topes para los renglones más livianos se ubicaban en torno a los $5.000 y $4.700, respectivamente, hoy registran una merma nominal de unos $100 en ambos segmentos.
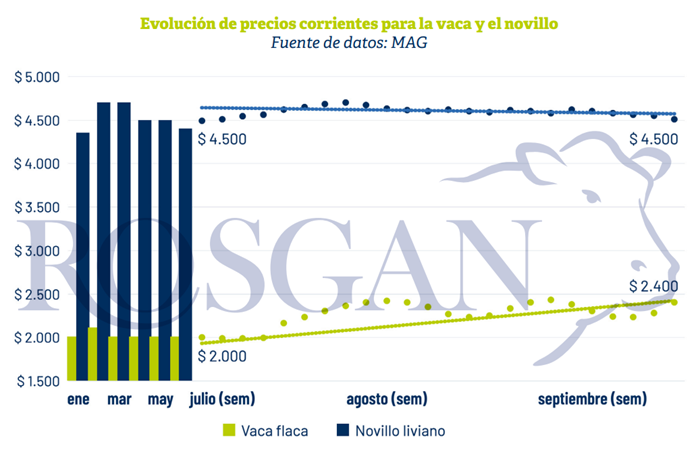
Si bien es esperable que el precio de la vaca registre incrementos estacionales bien marcados, debido a que su oferta comienza a reducirse significativamente a partir de agosto, lo cierto es que a este comportamiento se suman otros factores que posiblemente ya estén comenzando a expresarse en los precios y que podrían profundizarse durante las próximas semanas.

Desde el lado de la oferta, comienza a pesar la escasez estructural de esta categoría. Más allá de la caída estacional propia de estos meses, las remisiones de vacas a faena descendieron significativamente en lo que va del año.

Según datos del SENASA, entre enero y agosto el traslado de vacas con destino a faena se retrajo un 13% respecto del año pasado, con un total de 1,6 millones de cabezas, frente a los 1,84 millones registrados en igual período de 2025.

En tanto, durante las primeras dos semanas de septiembre, las remisiones a faena alcanzaron las 82.240 cabezas. Al compararlas con septiembre de 2025, corregido por días operativos, se observa una caída interanual del 15%. Es decir, más allá del componente estacional, este año se evidencia una clara contracción en la oferta de vacas destinadas a faena.

Por el lado de la demanda, si bien el mercado de exportación se ha mantenido relativamente estable hasta el momento, a partir de ahora podría comenzar a activarse, especialmente para este segmento de hacienda, cuyo principal destino es China.
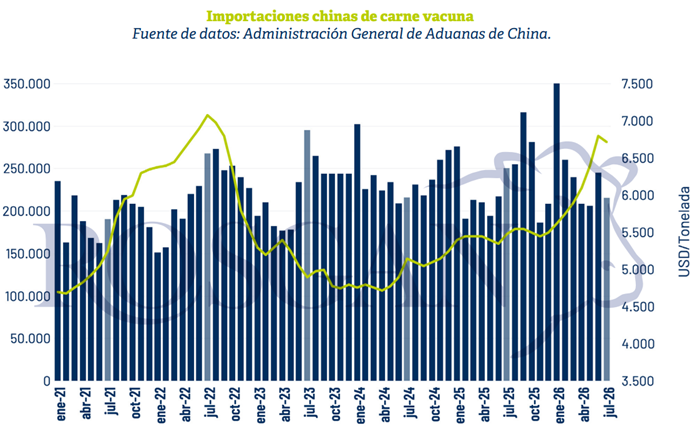
En este sentido, a partir del agotamiento de la cuota de los principales proveedores, en especial de Brasil, los valores de compra de este mercado comienzan a tonificarse.

Según datos publicados por APEA, en los últimos 15 días la referencia FOB para Garrón y Brazuelo con destino a China pasó de USD 7.500 a USD 7.700 por tonelada, mientras que un mes atrás se ubicaba en torno a los USD 7.200.

Un año atrás, para este mismo período, China pagaba USD 5.400 por tonelada, en un contexto de holgada oferta y fuerte competencia entre los distintos proveedores. Esto representa un incremento interanual del 42,5% para un mismo producto y mercado, lo que denota la fuerte dependencia china en importación.

Se trata de un verdadero cambio de escenario para la carne vacuna en China, que podría sostenerse mientras Brasil permanezca sin operar en este mercado.

Para Argentina, esto implica la apertura de una ventana comercial muy breve, pero sumamente valiosa, para ingresar a este mercado prácticamente sin competencia. Se trata de un período que posiblemente no supere los 60 días y que Argentina debería aprovechar hasta tanto los importadores chinos vuelven a concentrarse en la necesidad de colocación de Brasil.

Cabe recordar que, hasta julio inclusive, los datos de la Aduana china mostraban a Brasil como el principal proveedor, con más de un millón de toneladas ingresadas y una participación del 58% sobre las compras totales. Le seguían Argentina, con el 15%; Australia, con el 12%; y Uruguay, con el 5%.

En agosto, los datos preliminares informados por la Aduana muestran un total de importaciones de carnes y menudencias —sin desagregación por tipo de carne— de 447.000 toneladas. Esto representa una caída del 4% respecto de julio y el menor volumen desde diciembre de 2025.

En lo que respecta específicamente a carne vacuna, los ingresos de agosto ya no deberían incluir partidas provenientes de Australia, cuyo cupo fue agotado en julio. En el caso de Brasil, si se consideran los despachos realizados durante julio, ya se observaba una abrupta caída de casi el 50% mensual, con apenas 82.700 toneladas embarcadas. Para agosto, en tanto, los despachos se desplomaron otro 80%, hasta alcanzar apenas 16.100 toneladas en el mes.

En definitiva, las próximas semanas serán una prueba para determinar hasta dónde puede continuar China consumiendo los stocks acumulados durante los primeros meses del año. De acuerdo con lo publicado por FAXCARNE, en base a datos relevados por OIG+, en agosto se registró la tercera caída mensual consecutiva en los stocks de carne vacuna almacenados en cámaras refrigeradas de China.

A partir de ahora, el escenario presenta un elevado grado de incertidumbre. Más allá de cuánto tiempo puedan sostenerse los stocks, desde Brasil incluso se evalúa un posible cambio de ruta con el objetivo de extender los tiempos de tránsito y anticipar tanto la operatoria local como el cierre de negocios con los importadores chinos.

Lo cierto es que, aun sin cambios logísticos, a partir de noviembre esta ventaja de exclusividad que Argentina comparte con Uruguay comenzará nuevamente a cerrarse, dando paso a una mayor competencia, no solo Brasil sino también de Australia, fuerte proveedor de cortes de calidad.

El tiempo, por lo tanto, es limitado. Argentina tiene por delante una ventana comercial excepcional que no debería desaprovechar: no solo para completar volumen, sino también —y fundamentalmente— para avanzar sobre segmentos de mayor valor comercial y capturar el máximo valor posible de este escenario excepcional de demanda.
Compartí esta noticia !

La hacienda recuperó precio, pero la mayor oferta limita nuevas subas

Compartí esta noticia !

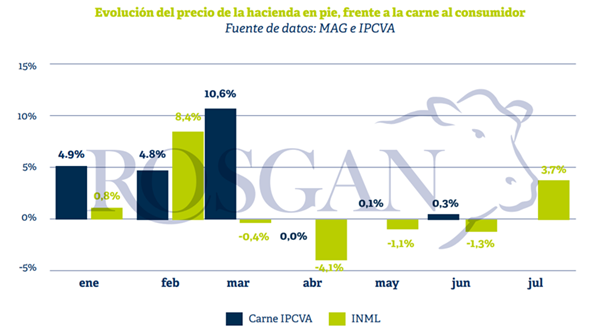
Después de varios meses de amesetamiento, el precio de la hacienda gorda comenzó a recuperar terreno en julio. Las referencias del Mercado Agroganadero (MAG) registraron subas promedio del 3,7% para los novillos, del 1,8% para los novillitos y del 1,3% para las vaquillonas. Sin embargo, la mejora llega a un mercado condicionado por una demanda cautelosa y, principalmente, por una oferta que podría ganar volumen durante los próximos meses.

El comportamiento reciente vuelve a poner en primer plano una divergencia que atravesó buena parte de 2026. Hasta mediados de año, mientras el precio de la carne acumulaba un incremento del 22%, la hacienda medida a través del índice INMAG apenas había aumentado 2% nominalmente. La brecha se explica por la fuerte corrección registrada en febrero y por la posterior resistencia de los precios minoristas a retroceder pese al abaratamiento de la materia prima.

En otras palabras, el consumidor convalidó durante el primer trimestre un nuevo escalón de precios de la carne que luego logró sostenerse aun cuando el valor del ganado perdió parte de la mejora inicial. Al mismo tiempo, la demanda comenzó a profundizar la sustitución de carne vacuna por alternativas de menor precio, principalmente pollo y cerdo.

Según un reporte de la Bolsa de Comercio de Rosario (BCR), tras varios meses de amesetamiento, julio marcó un moderado repunte en el precio de la hacienda gorda.

Las referencias del Mercado Agroganadero (MAG) muestran incrementos promedio del 3,7% para los novillos, del 1,8% para los novillitos y del 1,3% para las vaquillonas. Resta verificar si esta mejora ha logrado o logrará trasladarse plenamente al precio de la carne al consumidor o si encuentra una demanda más cautelosa, que limite la capacidad del comercio para convalidar nuevos aumentos.

Hasta mediados de año, la evolución de ambos mercados había transitado caminos muy diferentes. Mientras el precio de la carne acumulaba un incremento del 22%, la hacienda, medida a través del índice INMAG, apenas registraba una suba nominal del 2%.

La explicación se encuentra en la dinámica observada desde los primeros meses del año. Luego de las fuertes subas registradas en febrero, las cotizaciones de la hacienda comenzaron a retroceder en términos nominales, perdiendo prácticamente toda la mejora alcanzada. En cambio, el precio de la carne, cuyos principales ajustes se concentraron durante el primer trimestre, logró sostener esos valores aun cuando la materia prima se abarató. En otras palabras, el consumidor terminó convalidando un nuevo escalón de precios del cual, posteriormente, no retrocedió.

Si bien, desde el lado de la demanda, se ha profundizado este efecto sustitución que ejercen carnes de menor precio, como el pollo y el cerdo, sobre el consumo de carne vacuna, el comportamiento reciente también evidencia un mercado relativamente estabilizado en los actuales niveles de consumo puesto que, en este contexto, el comercio minorista tampoco se vio presionado a realizar correcciones de precios a la baja tras los retrocesos de la hacienda.

Del lado de la oferta también comienzan a observarse cambios relevantes. La menor disponibilidad relativa de hacienda terminada parece haber contribuido a la reciente recuperación de los valores, aunque difícilmente este factor mantenga la misma intensidad durante los próximos meses.

En efecto, si se analizan los datos de faena de los últimos cinco años, el segundo trimestre suele ubicarse sistemáticamente por encima del primero. Con excepción de 2024, cuando comenzó a evidenciarse un proceso de retención luego de la sequía, la faena entre abril y junio resultó entre un 6% y un 7% superior a la registrada entre enero y marzo. Este año, en cambio, el aumento fue de apenas el 2%.

Esta diferencia refleja un cambio en el comportamiento de la oferta. A diferencia de lo observado en 2024, el proceso de retención actual no se limita a una menor salida de hembras, sino que también involucra machos que permanecen más tiempo en recría o engorde con el objetivo de incrementar el peso de faena y, con ello, la producción de carne por animal.

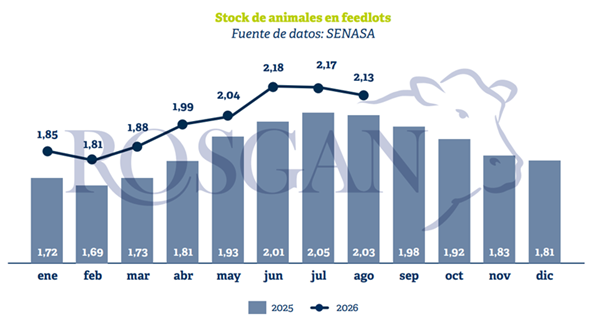
Un indicador que refuerza esta interpretación es el elevado nivel de ocupación de los feedlots. Según los últimos datos publicados por SENASA al 1.º de agosto, el stock alcanzó los 2,13 millones de cabezas, cerca de un 5% por encima del registrado un año atrás y entre los valores más altos de la serie histórica.

En consecuencia, el importante volumen de animales actualmente encerrados asegura una oferta significativa de hacienda terminada para los próximos meses, lo que constituye un factor que probablemente limite nuevas subas de magnitud en los precios de la hacienda gorda.

A ello se suma la importante cantidad de animales que aún permanece en sistemas de recría o engorde pastoril y que todavía no ingresó a los corrales para su terminación. Es decir, existe una oferta potencial adicional que comenzará a incorporarse al mercado durante los próximos meses.

Finalmente, otro aspecto que merece un seguimiento cercano es la evolución del clima. Los pronósticos que anticipan un escenario de El Niño, con lluvias superiores a lo normal, podrían modificar nuevamente el comportamiento de la oferta. En particular, en las islas y zonas costeras de la franja este del país, un exceso de precipitaciones podría acelerar la salida de hacienda que actualmente se encuentra en engorde pastoril. La falta de corrales o de campos firmes para sostener esos animales podría adelantar su envío a faena hacia fines de año, incrementando estacionalmente la oferta.

En síntesis, el mercado enfrenta un escenario de precios relativamente firmes, aunque con fundamentos que sugieren un margen acotado para convalidar nuevas subas significativas en el valor de la hacienda gorda.

Compartí esta noticia !

La faena de vacas tuvo el peor primer semestre de la última década pero el peso promedio tocó un máximo histórico

Compartí esta noticia !

La ganadería argentina atraviesa un cambio de dinámica que comienza a reflejarse con claridad en las estadísticas. Durante el primer semestre de 2026 la faena bovina cayó al nivel más bajo de la última década, mientras que el peso promedio de los animales enviados a frigorífico alcanzó un récord histórico, en un contexto donde los productores optan por prolongar los ciclos de engorde para capturar mejores márgenes.

El fenómeno responde a una combinación de factores productivos y económicos: un rodeo con menor cantidad de vientres disponibles, el crecimiento sostenido de los feedlots y una relación de costos que favorece agregar kilos antes de la comercialización.

El semestre con menos faena en diez años

Según un informe de la Bolsa de Comercio de Rosario (BCR), basado en datos del Senasa, durante junio se remitieron a plantas frigoríficas 1.081.077 bovinos. Con ese registro, la faena acumulada entre enero y junio alcanzó aproximadamente 6,03 millones de cabezas.

La cifra representa una caída cercana al 9% respecto del mismo período de 2025, cuando se habían faenado 6,61 millones de animales, convirtiéndose en el peor primer semestre de los últimos diez años.

No obstante, los analistas advierten que el dato no necesariamente implica una menor producción de carne. La diferencia radica en que hoy los animales llegan al frigorífico con mayor peso que en campañas anteriores.

Récord histórico de peso por res

Mientras disminuyó la cantidad de cabezas, el peso promedio siguió creciendo.

En mayo, la res en gancho alcanzó un promedio de 240 kilos, el mayor registro histórico para la ganadería argentina y unos 7,5 kilos por encima del promedio observado un año antes.

Detrás de ese incremento aparece un fuerte incentivo económico: el valor de la hacienda terminada continúa firme y los productores encuentran rentable prolongar la recría y el engorde antes de enviar los animales a faena.

En otras palabras, hoy se producen menos animales, pero más pesados.

Más oferta llegará en la segunda mitad del año

La BCR considera que el comportamiento observado durante el primer semestre responde a un patrón de “faena lenta”, es decir, un desplazamiento de la oferta hacia los últimos meses del año.

Históricamente, el primer semestre representa cerca del 49% de toda la faena anual. Este año, los datos sugieren que esa participación será incluso menor, ya que muchos animales permanecen más tiempo en los establecimientos de engorde.

Con esa tendencia, la entidad proyecta una faena anual de entre 12,4 y 13,1 millones de cabezas, frente a los 13,6 millones registrados durante 2025.

Menos vacas disponibles condicionan la oferta

El límite para aumentar la producción no está únicamente en las decisiones de manejo.

La disponibilidad de animales también juega un papel central.

Según la Bolsa rosarina, actualmente existen unas 500.000 vacas menos expuestas a servicio respecto del ciclo anterior, por lo que difícilmente la producción de terneros aumente de manera significativa.

En 2025 nacieron alrededor de 14,4 millones de terneros, mientras que la faena fue de 13,6 millones. Sin embargo, el stock bovino igualmente terminó reduciéndose en unas 700.000 cabezas, principalmente por mortandad natural.

Para sostener el rodeo en niveles estables durante 2026, la reducción de la faena aparece casi como una consecuencia inevitable.

El feedlot consolida su protagonismo

Otro dato que refleja el cambio estructural es el crecimiento del engorde a corral.

Actualmente, más del 37% de los animales enviados a faena provienen de feedlots, cuando hace apenas cinco años esa participación rondaba el 30%.

Además, al 1° de julio había más de 2,17 millones de bovinos alojados en establecimientos de engorde, el segundo mayor registro de toda la serie estadística del Senasa.

El crecimiento de este sistema responde, principalmente, a la mejora en los márgenes económicos.

Aunque la reposición de terneros continúa relativamente cara, el costo del maíz —principal insumo del feedlot— cayó con fuerza cuando se lo mide en kilos de novillito, ubicándose entre un 40% y un 45% por debajo de su promedio histórico.

Ese escenario favorece estrategias de mayor intensificación y explica por qué muchos productores deciden extender el tiempo de permanencia de los animales antes de la venta.

Un cambio de modelo productivo

Más que una caída coyuntural de la actividad, los datos muestran una transformación en la forma de producir carne.

El sistema ganadero argentino avanza hacia animales más pesados, mayor participación del engorde intensivo y una oferta distribuida de manera diferente a lo largo del año.

Si esta tendencia se mantiene, 2026 cerrará con una menor cantidad de animales faenados, aunque con un volumen de carne menos afectado gracias al mayor peso de cada res. Al mismo tiempo, esa estrategia permitiría moderar la caída del stock bovino y preservar capacidad productiva para los próximos ciclos.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin