

Presupuesto 2027: la recaudación deberá acelerar en el cierre de 2026 y proyecta una mejora para las provincias
El IARAF advierte que la recaudación tributaria nacional acumuló una caída real del 3,8% hasta agosto y que, para alcanzar la pauta prevista en el Presupuesto 2027, deberá crecer 5,4% real interanual entre septiembre y diciembre. Para 2027, el proyecto oficial contempla una recuperación real del 5,7%, con un incremento mayor en los recursos destinados a provincias y CABA.
La hoja de ruta fiscal del Gobierno para 2027 parte de un supuesto que todavía debe verificarse en los últimos cuatro meses de este año: que la recaudación nacional logre recuperar terreno después de un primer tramo de 2026 con resultados negativos. El Instituto Argentino de Análisis Fiscal (IARAF), al analizar el proyecto de Presupuesto 2027, calculó que los recursos tributarios deberían crecer 5,4% real entre septiembre y diciembre para que el año cierre con la caída de 0,9% real prevista frente a 2025.
El dato no es menor porque 2026 ya llega con una baja acumulada del 3,8% real hasta agosto. La proyección presupuestaria exige, por lo tanto, una aceleración significativa en el tramo final del año. El IARAF aclara que no se trata de una proyección propia, sino de la variación real implícita en las pautas tributarias del proyecto oficial, calculada sobre los supuestos macroeconómicos incluidos en el Presupuesto.
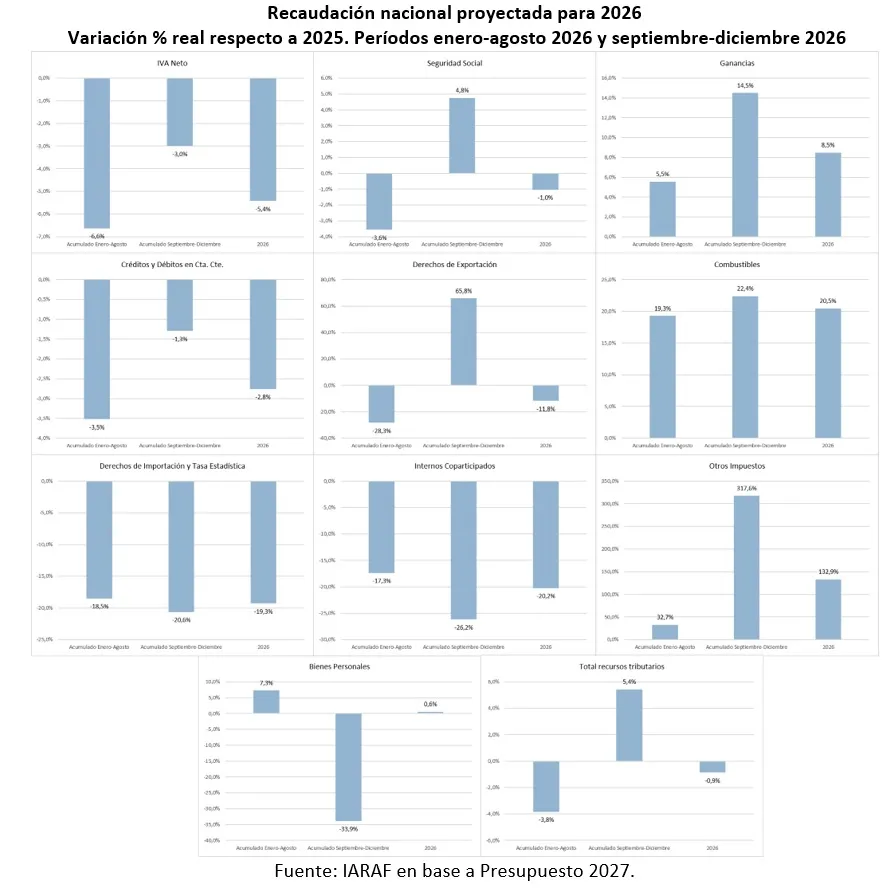
La composición de la recaudación también muestra una economía tributaria heterogénea. Para todo 2026, el Presupuesto contempla una caída real en seis de los diez principales tributos relevados. Internos Coparticipados retrocederían 20,2%, Derechos de Importación y Tasa Estadística 19,3%, Derechos de Exportación 11,8%, IVA Neto 5,4%, Créditos y Débitos en Cuenta Corriente 2,8% y los recursos de la Seguridad Social 1%. En contraste, Combustibles crecería 20,5% y Ganancias 8,5%, mientras Bienes Personales mostraría una variación prácticamente neutra, de 0,6%.
El mayor desafío aparece en los Derechos de Exportación. Después de acumular una caída real del 28,3% entre enero y agosto, deberían crecer 65,8% real durante septiembre-diciembre para alcanzar la pauta anual de -11,8%. La magnitud del salto requerido convierte a este tributo en uno de los principales puntos de tensión de la proyección. Ganancias también debería acelerar, desde un crecimiento real de 5,5% en los primeros ocho meses hasta 14,5% en el tramo final.
El IVA, principal componente de la recaudación, presenta una exigencia menor pero también significativa. Tras caer 6,6% real hasta agosto, el Presupuesto supone que la baja se moderará al 3% entre septiembre y diciembre, para cerrar 2026 con una disminución de 5,4% real. Bienes Personales muestra una dinámica inversa: debería pasar de crecer 7,3% en los primeros ocho meses a caer 33,9% en los últimos cuatro meses.
La distribución federal de esos recursos agrega otra dimensión al análisis. Durante enero-agosto, la recaudación coparticipable destinada a provincias y CABA cayó 1,3% real, mientras que la porción que permanece en la Nación retrocedió 5%. Para el último cuatrimestre, el Presupuesto proyecta una recuperación de 3,2% real para provincias y CABA y de 6,5% para la Nación.
El resultado anual previsto modifica esa relación. Para 2026, la recaudación de provincias y CABA quedaría prácticamente estable en términos reales, con una variación de 0,1%, mientras que la porción correspondiente a la Nación caería 1,4%. De acuerdo con el IARAF, la mayor parte de la reducción real de la recaudación total prevista para este año recaería sobre los recursos que quedan en poder del Gobierno nacional y no sobre la masa coparticipada.
Ahí aparece una de las variables relevantes para el escenario fiscal de 2027. El Presupuesto no solamente proyecta una mayor recaudación total, sino también un cambio en su distribución relativa. Para el año próximo, los recursos destinados a provincias y CABA crecerían 7,3% real respecto de 2026, mientras que la porción de la Nación aumentaría 5%. El total tendría una recuperación real del 5,7%.
La mejora prevista para 2027 también tendría una composición determinada. El proyecto contempla que solamente dos tributos disminuyan en términos reales: Bienes Personales, con -11,1%, y los recursos de la Seguridad Social, con -1%. En el resto se esperan aumentos, encabezados por Combustibles, con 31,7%; Derechos de Exportación, con 16,8%; y Derechos de Importación y Tasa Estadística, con 15,1%. Ganancias crecería 7,9% real y el IVA Neto 6%.
Sin embargo, el impuesto que más crece no necesariamente es el que más explica el aumento total. Por su peso dentro de la estructura tributaria, el IVA aportaría el 32% del incremento real de los tributos que aumentan, seguido por Ganancias, con 29%, y Combustibles, con 16%. La recuperación de 2027 dependerá, por lo tanto, más de la evolución de los grandes impuestos vinculados a la actividad económica y los ingresos que de los saltos porcentuales de algunos tributos específicos.
El punto central del informe del IARAF es que la proyección 2027 tiene como base un cierre de 2026 que todavía no está consolidado. Si la recaudación efectiva de los próximos meses queda por debajo de la prevista, el propio esquema presupuestario enfrenta una menor disponibilidad de recursos y, según el análisis, el Gobierno debería ajustar el nivel de gasto para sostener el equilibrio fiscal. La misma lógica alcanzaría a las provincias. Si los ingresos superan la pauta, el margen fiscal sería mayor.
Para las provincias, la diferencia entre ambos años adquiere una relevancia particular. El esquema proyectado combina una caída real de la recaudación nacional en 2026 concentrada en la porción que retiene el Gobierno central con una recuperación más intensa de los recursos coparticipables en 2027. No implica por sí mismo una mejora automática de las cuentas provinciales, pero sí anticipa una composición de ingresos relativamente más favorable para las jurisdicciones subnacionales dentro del escenario planteado por el Presupuesto.
La cuestión de fondo será la capacidad de la economía para convertir la recuperación proyectada de la recaudación en recursos fiscales efectivos. El IARAF no formula una estimación alternativa: analiza qué comportamiento tributario está implícito en el proyecto oficial. Por eso, el cierre de 2026 funcionará como una primera prueba de consistencia para las cuentas de 2027 y, al mismo tiempo, como la base desde la cual se determinará cuánto espacio fiscal tendrán Nación, provincias y CABA durante el próximo ejercicio.