región núcleo

Las abundantes lluvias moderaron la actividad agropecuaria en abril

Compartí esta noticia !

El IACA de la Bolsa de Comercio de Rosario marcó una caída mensual del 2,6% en abril, afectado por demoras en la cosecha y dificultades logísticas. No obstante, la actividad agropecuaria continúa en niveles históricamente elevados, posicionándose 16,5% por encima de abril de 2025.

1.    IACA-BCR: ÍNDICE GENERAL

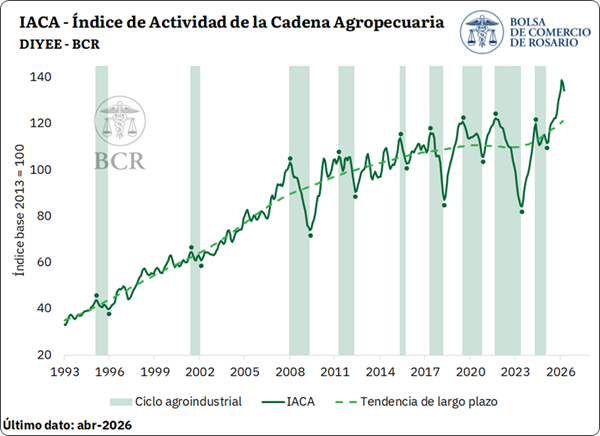
El Índice de Actividad de la Cadena Agropecuaria (IACA-BCR), que elabora la Bolsa de Comercio de Rosario, registró una tasa de variación mensual desestacionalizada del -2,6% en abril, en un mes signado por complicaciones climáticas que impactaron en las labores de cosecha y la logística de la mercadería. A pesar de ello, el nivel de actividad del sector se mantiene en máximos históricos, habiendo alcanzado valores récord en los primeros meses del año en curso.
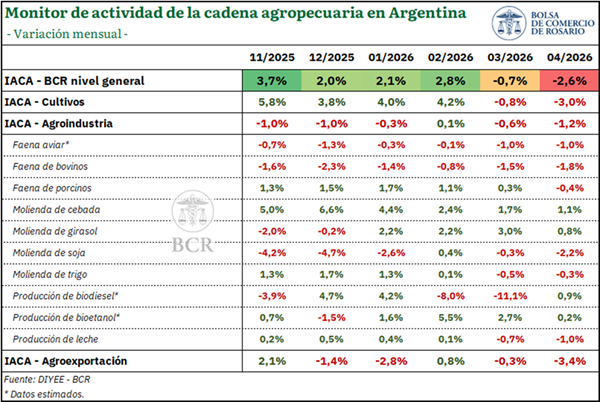
Durante el mes de abril, ocho de las doce series que componen el índice registraron una variación mensual negativa, en tanto las cuatro restantes se posicionaron al alza. Una de las mayores caídas se evidenció en el avance mensual de labores agrícolas, que retrocedió 3% respecto a marzo ante los retrasos en la cosecha debido a las abundantes lluvias del mes. El exceso hídrico también dificultó el traslado de la mercadería hacia los puertos, lo que sumado a una menor cantidad de granos cosechados resultó en una caída mensual del 3,4% en las exportaciones de los principales complejos agropecuarios.

En líneas similares, las precipitaciones recurrentes afectaron la carga y el transporte de la hacienda, dejando como saldo caídas mensuales en la faena bovina del 1,8%. Asimismo, la faena aviar y porcina registraron retrocesos mensuales del 1% y 0,4%, respectivamente; en tanto la producción de leche retrocedió 1% respecto de marzo. Finalmente, también se evidenciaron caídas mensuales en la molienda de soja y la molienda de trigo, con tasas de cambio del -2,2% y -0,3%, respectivamente.

Por el contrario, la molienda de cebada mostró un incremento del 1,1% respecto a marzo y la molienda de girasol se posicionó al alza con una tasa de cambio mensual del 0,8%, en un contexto de abundante producción. En cuanto a los biocombustibles, se estima que la producción de biodiesel y de bioetanol se habría incrementado 0,9% y 0,2% frente al mes anterior, respectivamente.
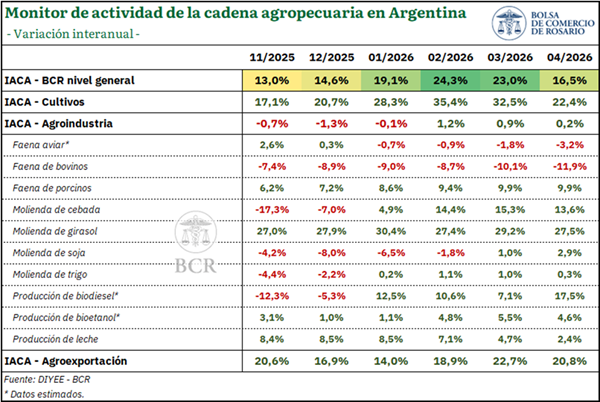
Analizando las variaciones interanuales, se evidencia un sólido desempeño del sector durante el último año, mostrando una tasa de cambio interanual del 16,5%. En abril, diez de las doce series que componen el índice se posicionaron por encima de su nivel registrado en el mismo mes del año anterior, con la única excepción de la faena de bovinos y la faena aviar.

En primer lugar, la producción primaria marcó un avance del 22,4% frente a abril de 2025. Este incremento se da en el marco de la mayor cosecha de girasol del siglo y el avance de una cosecha récord de maíz, que lograron más que compensar la caída estimada en las hectáreas cosechadas de soja. Por su parte, el subíndice IACA-Agroindustria se posicionó 0,2% por encima del año pasado, manteniéndose en niveles cercanos a máximos históricos. Entre las series que lo componen, se destaca el importante incremento en las series de molienda, así como también en la producción de leche y de biocombustibles. Respecto a la faena, el sector porcino muestra una clara tendencia alcista, que en abril lo posicionó casi 10% por encima de igual mes del año anterior. Por el contrario, la faena de bovinos y la faena aviar marcaron caídas en comparación al año previo.

Finalmente, el subíndice de exportaciones agropecuarias evidenció una suba interanual del 20,8% en abril. En este sentido, más allá de las dificultades puntuales evidenciadas en el mes reciente, el incremento interanual se enmarca en una cosecha 2025/26 récord, con un sólido desempeño de los complejos maíz y girasol, así como también del complejo lácteo.

2.    SUBÍNDICES

2.1.    IACA – Cultivos: Actividad de la producción de granos

El IACA – Cultivos refleja la evolución de las labores de siembra y cosecha de los principales cultivos de Argentina cada mes a través de la serie de avance mensual de labores agrícolas, con el objetivo de medir mensualmente la producción de granos. En abril, esta serie marcó una caída del 3% respecto al mes anterior, hilando su segunda variación mensual negativa. No obstante, al observar el nivel de la serie, se evidencia que la misma se ubica en valores excepcionalmente elevados, luego de alcanzar en febrero su máximo registro histórico. De esta manera, más allá del retroceso mensual observado en abril, el dato del mes emerge como el tercero más elevado de toda la serie.
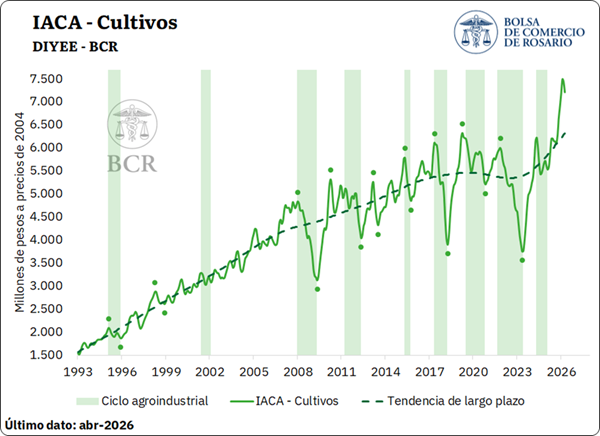
Durante abril se realizaron únicamente labores de cosecha de los principales cultivos extensivos del país, las cuales se vieron fuertemente condicionadas por excesos hídricos y falta de piso, provocando demoras generalizadas. En este escenario, la soja resultó el principal cultivo afectado. Hacia finales de mes, el avance de la cosecha de la oleaginosa resultó del 18%, lo que representa un progreso mensual de apenas 17 p.p., el menor registro para abril desde el inicio de la serie. Este escaso avance, combinado con un área estimada de siembra inferior al promedio de los últimos cinco años, se reflejó en un número reducido de hectáreas trabajadas.

Las lluvias recurrentes también afectaron la recolección de sorgo, que presentó un avance mensual de 15 p.p., inferior al registrado durante igual mes de años anteriores. A ello se sumó una marcada caída en el área estimada de siembra para la campaña actual, lo que derivó en una baja cantidad de hectáreas trabajadas durante abril. Por su parte, en lo que respecta a la cosecha de maíz, si bien el avance mensual de la cosecha fue acotado, el progreso acumulado hacia fines de mes se mantuvo en línea con el de años anteriores. En consecuencia, la cantidad de hectáreas trabajadas resultó elevada, en el contexto de la mayor producción estimada de la historia. Finalmente, la cosecha de girasol avanzó en línea con años anteriores, alcanzando el 98% del área estimada de siembra hacia finales de mes, y proyectándose la mayor producción del siglo.


2.2.    IACA – Agroindustria: Actividad agroindustrial

En cuanto a la actividad del sector industrial con base agropecuaria, la misma evidenció un retroceso del 1,2% respecto a marzo, aunque en términos de nivel continúa elevada, situándose en torno a máximos históricos.
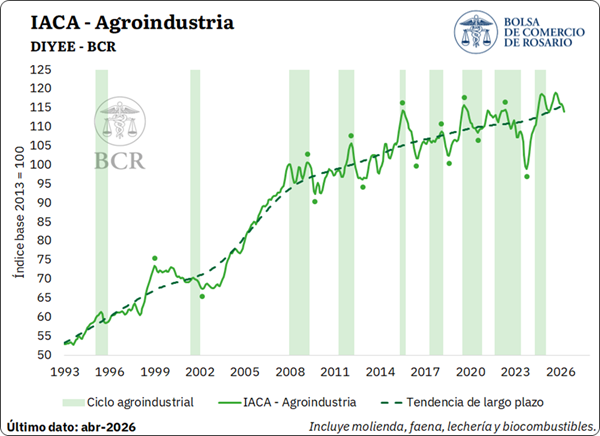
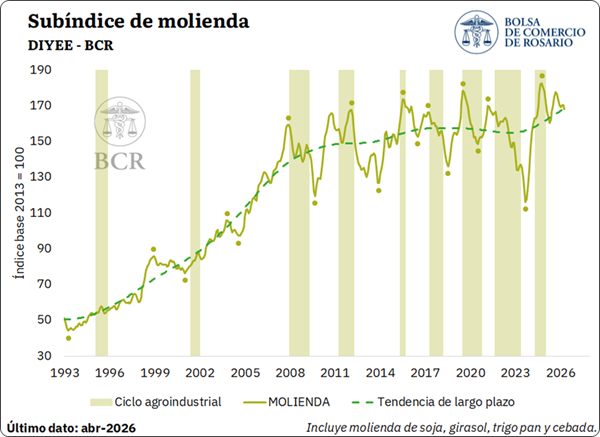
Dentro de las actividades que componen al sector agroindustrial, se advierte que la molienda de granos registró una caída del 1,3% en abril. En lo que respecta a las oleaginosas, el retraso en la cosecha y la menor disponibilidad de mercadería impactó en el crushing de soja, que se posicionó a la baja con una tasa de cambio mensual del -2,2%. El procesamiento de girasol, por el contrario, continuó su tendencia notoriamente alcista, y marcó un incremento mensual del 0,8% en abril, posicionándose en su nivel más elevado desde marzo del año 2000.

En cuanto a los cereales, el comportamiento también resultó dispar. La molienda de trigo retrocedió 0,3% respecto a marzo, en tanto el procesamiento de cebada avanzó por sexto mes consecutivo, incrementándose 1,1% respecto a marzo y acumulando un crecimiento de casi el 24%.
Por su parte, el subíndice de faena volvió a retroceder en abril, registrando una tasa de cambio mensual del -1,2% y posicionándose a la baja por octavo mes consecutivo. Esta contracción responde principalmente al desempeño de la faena de bovinos, que registró una tasa de cambio del -1,8% en el cuarto mes del año, hilando nueve variaciones mensuales negativas. Los informes del sector destacan que durante el mes de abril la faena se vio afectada por las lluvias persistentes y abundantes que generaron inundaciones en las principales regiones productoras del país, las cuales dificultaron severamente la carga y el transporte de la hacienda. A ello se le suma una menor actividad de los frigoríficos debido a los feriados de principios de mes.

Si bien la oferta resultó acotada, los precios continuaron transitando una fase de reacomodamiento y corrección marcada por la resistencia de la demanda interna, luego de los picos alcanzados en el primer bimestre del año. De esta manera, la cotización promedio del novillo en el mercado agroganadero retrocedió por segundo mes consecutivo en términos nominales, mientras que en términos reales se posicionó 6% por debajo de marzo y 10% por debajo de febrero, mes en el que alcanzó su máximo valor histórico. A pesar de ello, los precios se mantienen en niveles excepcionalmente elevados, resultando 16% superiores respecto al mismo mes del año anterior, también en términos reales.

En lo que respecta al sector porcino, se destaca que la faena exhibió su primera contracción en abril luego de nueve meses consecutivos al alza, con una tasa de cambio mensual del -0,4%. Sin embargo, esta leve caída mensual se produjo luego del valor récord alcanzado en el mes previos, de manera que la serie continúa en niveles históricamente elevados, con el dato de abril ubicándose como el tercero más alto registrado. La marcada tendencia alcista de largo plazo de la faena de porcinos encuentra sustento en el sostenido crecimiento del consumo interno, así como también en un gran dinamismo de las exportaciones.
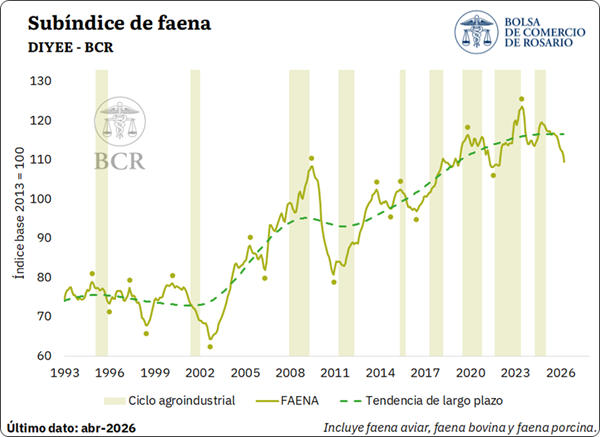
En cuanto a la carne aviar, la faena de aves también marcó una contracción del 1% en el cuarto mes del año. No obstante, se destaca que hacia finales de abril Argentina restituyó su estatus de país libre de influenza aviar luego de los brotes detectados en los meses previos, lo que le permitirá reactivar negociaciones comerciales con países con los que sostiene acuerdos de país libre de la enfermedad.

En lo que respecta al sector lechero, se advierte que la producción exhibió una caída mensual desestacionalizada del 1% en abril, mostrándose a la baja por segundo período consecutivo. Durante el último mes, la producción se vio severamente afectada por las condiciones climáticas adversas, ya que las recurrentes precipitaciones en la cuenca lechera central dificultaron las tareas operativas.

No obstante, la contracción se registra luego de que la serie encadenara 23 meses de variaciones mensuales positivas consecutivas, acumulando un crecimiento del 19%. En este marco, la producción de leche acumulada durante el primer cuatrimestre del año asciende a un total de 3.495 millones de litros, siendo el segundo mayor volumen para este período desde el inicio de la serie en 1983, únicamente por detrás de 2012.

En materia de precios, la cotización en dólares por litro de leche se ubicó en U$S 0,35 para el mes de abril, incrementándose por cuarto mes consecutivo y posicionándose holgadamente por encima del precio promedio de los últimos cinco años, que se estima en U$S 0,25 / litro. Este desempeño difiere de lo observado a nivel internacional, siendo que el índice de precios de productos lácteos de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO, por sus siglas en inglés) retrocedió 1,1% en el cuarto mes del año.
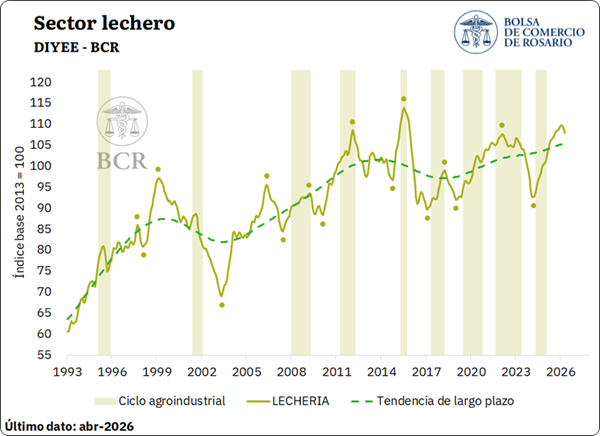
En lo que respecta a las relaciones insumo-producto, se estima que en abril un litro de leche, en promedio, podría comprar 1,95 kg de maíz. Este valor exhibe un deterioro respecto al mes anterior, debido a un aumento más que proporcional del precio cámara del maíz frente al precio de la leche. Hay que tener en cuenta que la relación de referencia suele ser de 2; es decir, un litro de leche debería poder comprar 2 kg de maíz, de manera que en abril la relación de precios se ubicó por debajo del nivel de referencia. En cuanto a la soja, se estima que en abril un litro de leche podría comprar, en promedio, 1,15 kg de soja, ubicándose por encima de la relación de referencia que suele ser de 1.

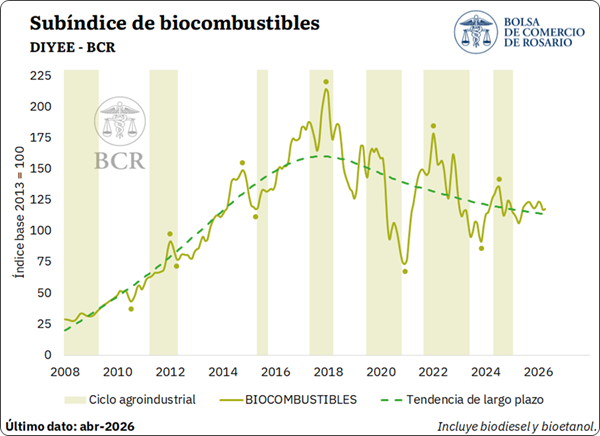
Finalmente, se estima que la producción conjunta de biocombustibles, medida a través de la elaboración de biodiesel y bioetanol, se habría incrementado 0,5% en abril, luego de dos meses consecutivos a la baja. Por un lado, se estima que la elaboración de biodiesel habría crecido 0,9% respecto de marzo; en tanto que la producción de bioetanol habría avanzado levemente un 0,2% mensual.

En términos de mezcla obligatoria, en abril se mantuvo vigente el esquema de bioetanol al 12% en naftas y biodiésel al 7,5% en gasoil, aunque a fines de marzo se autorizó la posibilidad de incorporar voluntariamente a partir de abril hasta 15% de bioetanol en naftas, en tanto la especificación técnica para el gasoil ya contemplaba mezclas de hasta el 20%. Sumado a ello, la Secretaría de Energía dispuso una baja nominal del 1,85% en el precio del biodiésel destinado al corte obligatorio con gasoil para el mes de abril. Estas medidas tuvieron como objetivo contener el aumento en el precio de los combustibles en el contexto del conflicto en Medio Oriente.

2.3.    IACA – Agroexportación: Actividad de la agroexportación

Finalmente, analizando el último eslabón de la cadena a través del IACA – Agroexportación, se advierte que las exportaciones de los principales complejos agroindustriales registraron una variación mensual desestacionalizada del -3,4% en abril. En este sentido, la actividad exportadora del mes se vio afectada por el paro de transportistas de granos, que paralizó la operatoria en algunos puertos del país, impidiendo la carga de buques. Asimismo, las precipitaciones persistentes mencionadas previamente no sólo demoraron la cosecha, sino que dificultaron el transporte de la mercadería hacia los puertos.
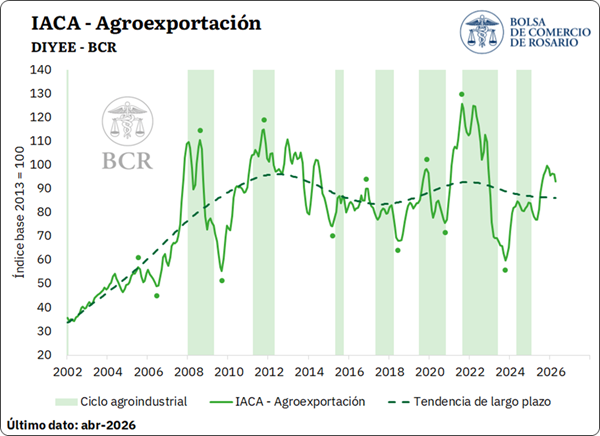
Al comparar el desempeño de los complejos en términos históricos, se evidencia que cinco de los nueve bajo análisis exportaron un volumen menor de mercadería respecto al promedio de igual mes de los últimos cinco años. El sector de mayor impacto en el índice debido a su volumen, así como también a su valor es el complejo soja, que registró envíos por 3,1 Mt durante abril, un 5% menos de lo registrado en años anteriores. En líneas similares, se evidenció un menor volumen de envíos del complejo avícola, porcino y cebada. El complejo carne y cuero bovinos también marcó una caída en sus volúmenes respecto al promedio, aunque el gran incremento de precios resultó en exportaciones por mayor valor.

Por el contrario, en abril se destacó nuevamente el gran desempeño del complejo maíz, que registró exportaciones por 5,1 Mt, siendo el segundo mayor registro para un mes de abril desde el inicio de la serie en 2002. Este volumen resultó 37% superior a abril de 2025, y 41% mayor al promedio de los últimos cinco años, en el marco de una cosecha histórica del cereal. En líneas similares, el complejo girasol continúa mostrando un gran dinamismo, con un volumen mensual de ventas externas que totalizó 500.000 toneladas en abril, el máximo registro para dicho mes en términos históricos. El complejo lácteo también mostró un desempeño sobresaliente, registrando el segundo mayor volumen de ventas para un mes de abril. Finalmente, el complejo trigo registró exportaciones por 1,2 Mt, 30% por encima del promedio de los últimos cinco años, aunque la caída de las cotizaciones significó ventas por un menor valor.

Compartí esta noticia !

La Bolsa de Rosario confirma récord productivo y acelera la cosecha con un salto de 800.000 toneladas en soja

Compartí esta noticia !

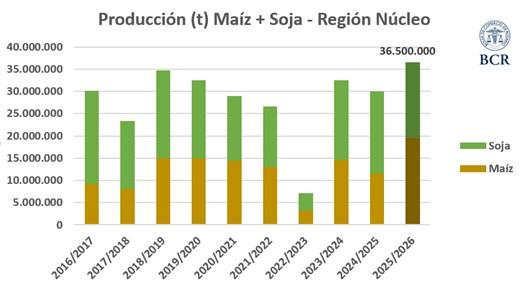
El último informe de la Bolsa de Comercio de Rosario, al 30 de abril de 2026, confirmó un giro clave en la campaña agrícola: en apenas siete días se cosechó un millón de hectáreas de soja y la estimación de producción creció en 800.000 toneladas. El dato no solo refleja una aceleración operativa, sino que consolida un escenario de récord productivo en la región núcleo, con implicancias directas en la economía nacional.

El relevamiento señala que el desbloqueo de la cosecha respondió a una mejora en las condiciones climáticas, que permitió recuperar ritmo en una campaña que venía condicionada por excesos de humedad. La magnitud del avance semanal configura uno de los saltos más intensos de la temporada.

Una campaña que se redefine sobre el final

El informe técnico ubica este resultado dentro de una campaña gruesa atravesada por variaciones climáticas, pero que termina convergiendo en un balance positivo. La región núcleo —principal polo agrícola del país— muestra un comportamiento heterogéneo en rendimientos, aunque con una tendencia general de mejora respecto de las proyecciones iniciales.

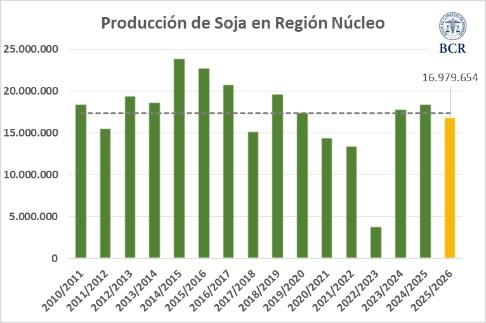
En términos estructurales, el ciclo 2025/26 alcanza cifras históricas: el maíz lidera con una producción estimada de 19,5 millones de toneladas, mientras que la soja aportaría 17 millones . A esto se suma una campaña de trigo previa que también fue récord, con 10,4 millones de toneladas .

Este combo posiciona al sistema agrícola en un punto de máxima productividad, sostenido por la combinación de clima favorable en etapas clave y capacidad operativa del sector.

El dato más relevante del informe es la velocidad de cosecha: un millón de hectáreas en una semana. Este ritmo no solo reduce riesgos operativos, sino que permite consolidar los rindes en campo.

Los resultados muestran mejoras especialmente en la franja oeste de la región núcleo, donde se confirman rendimientos por encima de lo esperado. En paralelo, persisten zonas con desempeño dispar, afectadas por sequía o excesos hídricos, lo que explica la heterogeneidad general.

El maíz aparece como el principal motor del récord, mientras que la soja, con el ajuste de 800.000 toneladas adicionales, termina de consolidar el volumen final.

El agro vuelve a marcar la agenda económica

El informe refuerza el peso estructural del complejo agroexportador en la economía argentina. En un contexto donde el Gobierno nacional sostiene un esquema de estabilización macroeconómica, la consolidación de una campaña récord introduce un factor de alivio potencial en términos de generación de divisas.

El fortalecimiento del sector productivo también reconfigura el equilibrio entre actores: el agro gana centralidad como proveedor de dólares, mientras que la política económica queda condicionada a la capacidad de capitalizar este ciclo favorable.

No hay en el informe referencias a medidas oficiales, pero el volumen proyectado sugiere un impacto directo en la dinámica de exportaciones y en la disponibilidad de recursos para el sistema económico.

El incremento de producción, especialmente en soja y maíz, se traduce en mayor volumen disponible para exportación. Esto implica, en términos concretos, una mejora potencial en el ingreso de divisas.

El salto de 800.000 toneladas en soja no es marginal: representa un ajuste significativo en la oferta total, que puede incidir en la cadena comercial y en la logística del sector.

A esto se suma que las condiciones climáticas actuales permiten proyectar una finalización de campaña sin mayores interrupciones, lo que reduce riesgos de pérdidas adicionales.

Clima, precios y logística como variables clave

El cierre de la campaña gruesa se perfila favorable, pero el escenario no está completamente definido. Las variables a observar pasan por la continuidad del clima estable, la evolución de los rindes en zonas aún no cosechadas y la capacidad logística para absorber el volumen récord.

También será determinante cómo este aumento de producción se articula con el mercado y con las condiciones macroeconómicas. La magnitud del volumen proyectado abre oportunidades, pero también desafíos en términos de comercialización y gestión de excedentes.

Compartí esta noticia !

Soja y maíz en la región núcleo, el clima pone en jaque la campaña gruesa 2025/26

Compartí esta noticia !

La campaña gruesa 2025/26 ingresa en una fase crítica en la región núcleo: unas 450.000 hectáreas de soja de primera se encuentran en condición regular como consecuencia del déficit hídrico y las lluvias erráticas, mientras que el maíz temprano registra pérdidas de hasta 50% del rendimiento en zonas del sudeste cordobés. El escenario, documentado en el Informe Semanal N° 953 de la Bolsa de Comercio de Rosario (BCR), advierte que si no se producen lluvias en el corto plazo, podrían concretarse recortes significativos en el potencial productivo.

Déficit hídrico, calor extremo y deterioro acelerado de la soja de primera

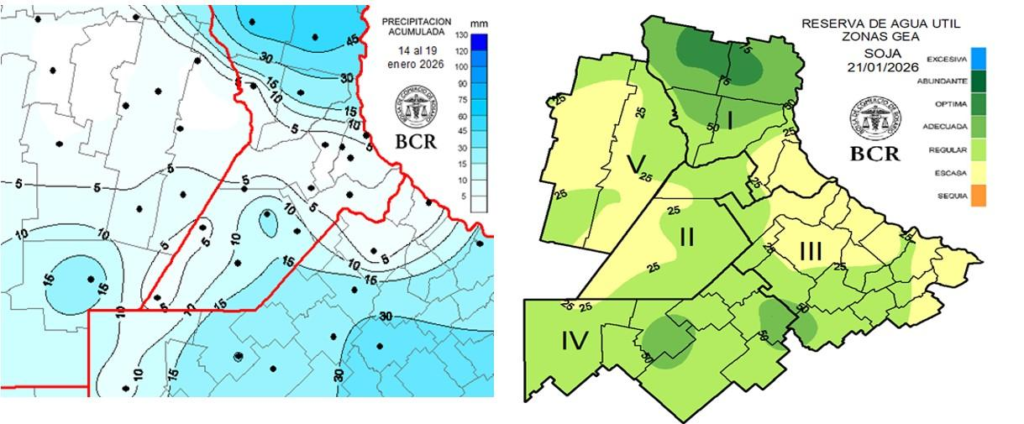
El reporte correspondiente a la semana al 22 de enero de 2026 revela que las lluvias de los últimos siete días fueron altamente irregulares, dejando a un 65% de la región casi al margen de las precipitaciones, con registros superiores a 15 mm solo en el noreste y sur del área núcleo. Se destacaron Carlos Pellegrini con 55 mm y Chacabuco con 42 mm, mientras que amplias zonas permanecieron con aportes mínimos.

Como consecuencia directa, los lotes de soja de primera en condición regular aumentaron 13 puntos porcentuales en una semana, alcanzando el 15% del área total, equivalentes a unas 450.000 hectáreas. En paralelo, los cuadros en buenas condiciones representan el 40%, los muy buenos otro 40% y los excelentes apenas el 5%.

A este cuadro se sumó un marcado repunte térmico, con máximas que alcanzaron los 37°C, configurando un combo crítico de escasez de agua y calor intenso. La escasez hídrica afecta ya al 20% del área, mientras que la condición regular se extiende al 65%, dejando solo al 15% con reservas adecuadas u óptimas, principalmente en el norte de la región.

En términos fenológicos, el cultivo comienza a transitar su período más sensible: 5% del área ya se encuentra en plena fructificación (R4), el 55% en inicio de fructificación (R3) y el resto en floración (R2). “La falta de lluvias que afecta a gran parte de la región núcleo desde fines de diciembre pone en jaque el rinde potencial”, señala el informe, advirtiendo que el nivel de pérdida dependerá estrictamente de las lluvias de los próximos siete días.

Los relevamientos zonales describen un deterioro progresivo. En Baradero advierten que “la planta se quedó en altura, está apretada por la falta de agua”, con abortos de hojas inferiores que podrían avanzar hacia las flores. En Piedritas ya se registran pérdidas de área foliar y cultivos manchoneados, mientras que en San Gregorio y Bigand alertan que, sin lluvias inmediatas, los lotes de menor productividad no lograrán cerrar surco, con pérdidas importantes de potencial.

Maíz temprano: la heterogeneidad marca la campaña y emergen recortes severos

En el maíz 2025/26, el panorama es igualmente complejo y profundamente heterogéneo. Actualmente, 6 de cada 10 lotes se mantienen entre muy buenos y excelentes, aunque esa condición cayó 8 puntos porcentuales en la última semana. Los cuadros regulares ya explican el 9% del área y apareció un 1% de lotes en mal estado.

Donde el agua llegó a tiempo, los rindes se sostienen firmes: se habla de 120 qq/ha en Corral de Bustos y Monte Buey, hasta 140 qq/ha en Carlos Pellegrini, y sin grandes penalidades en sectores de Colón y Junín. Sin embargo, el propio informe resume que “la campaña va a terminar siendo muy buena, aunque podría haber sido mucho mejor”, luego de una cosecha fina récord y un escenario hídrico favorable hasta Navidad.

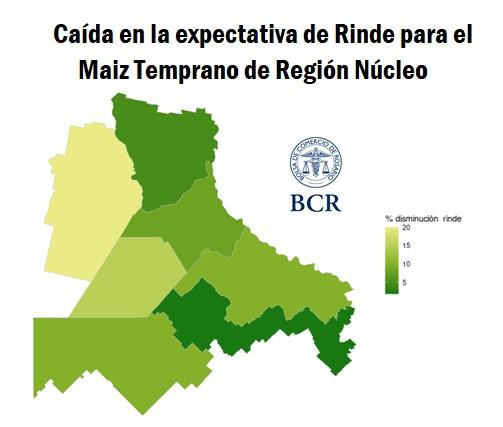
El escenario se torna crítico en los ambientes más restrictivos y, especialmente, en la franja central de la región núcleo. Allí, los técnicos estiman pérdidas de rinde del 30 al 50% en el sudeste cordobés, con rendimientos que rondarían los 70 qq/ha o menos, particularmente al norte y este de Marcos Juárez. En San Gregorio se proyectan recortes de entre 25 y 30% en ambientes flojos y del 10% en los mejores lotes, mientras que en San Pedro y Baradero esperan rindes de 70 a 75 qq/ha.

Un dato clave es que, en los cuadros más castigados por la sequía, la cosecha podría adelantarse a los primeros días de febrero, lo que implica que las lluvias previstas para la próxima semana llegarían demasiado tarde para revertir el deterioro productivo.

Pronóstico climático: ola de calor y lluvias que llegan con lo justo

El escenario climático inmediato no ofrece alivio pleno. Según el informe, a partir del domingo 25 de enero se configurará una ola de calor, con temperaturas máximas entre 35 y 38°C y mínimas elevadas, condición que se mantendría por más de tres días consecutivos.

Recién desde el lunes 26 se espera la presencia de un sistema frontal frío, débil y estacionario, que favorecería la ocurrencia de precipitaciones aisladas e intermitentes en la región núcleo. En ese marco, el consultor Elorriaga advierte que “hay grandes probabilidades de que, en el inicio de la última semana del mes, el frente frío quiebre el bloqueo permitiendo que las lluvias avancen sobre la zona núcleo”.

No obstante, el propio relevamiento climático indica que, con el estado actual de los perfiles, en los próximos quince días se requerirían más de 100 mm generalizados, y entre 120 y 160 mm en el sector centro-oeste, para alcanzar condiciones de humedad óptimas, un volumen que hoy luce exigente frente a los pronósticos disponibles.

Soja de segunda: el ajuste hídrico también condiciona el potencial

La soja de segunda no escapa a la presión del clima. En Carlos Pellegrini y Bigand se advierte la necesidad urgente de lluvias para evitar una mayor desaceleración del crecimiento, aunque el cultivo aún se mantiene “en carrera” si se registran aportes hídricos en el corto plazo.

En Bombal, el rastrojo de la excelente cosecha de trigo permitió conservar mejor la humedad, al punto que los técnicos señalan que “al remover las plantas, la tierra aún se mantiene húmeda”. En contraste, en Colón se observan mayores síntomas de estrés, especialmente en suelos overos y de menor calidad.

Impacto económico y proyección productiva: un equilibrio cada vez más frágil

El deterioro productivo en soja y maíz en la región núcleo —corazón agrícola del país— introduce una variable crítica en la proyección de oferta de granos para 2026. Si se consolidan los recortes de rinde, el impacto se trasladará al volumen exportable, al ingreso de divisas y al nivel de actividad de la cadena agroindustrial, con implicancias directas sobre la recaudación fiscal y el balance externo.

Además, la creciente heterogeneidad territorial complejiza la gestión productiva y financiera de los establecimientos, profundizando la brecha entre zonas favorecidas y castigadas por el clima. En ese contexto, la dependencia de eventos climáticos puntuales se vuelve determinante para definir si la campaña logra sostener un desempeño “muy bueno”, como aún proyectan algunos técnicos, o si deriva en un ajuste más profundo.

Compartí esta noticia !

La Bolsa de Rosario anticipa la tercera mayor cosecha de maíz en 15 años

Compartí esta noticia !

La región núcleo apunta a una producción de maíz de 14,8 millones de toneladas en la campaña 2025/26, un 20% más que el ciclo anterior, según el informe de la Bolsa de Comercio de Rosario (BCR) publicado el 15 de enero de 2026. La primera estimación confirma una recuperación significativa frente a la campaña pasada, impulsada por mayor superficie sembrada y mejores rindes, aunque la interrupción de las lluvias a fines de diciembre y comienzos de enero le quitó al cultivo temprano la posibilidad de alcanzar un nuevo récord. Aun así, el volumen proyectado se ubica como la tercera mayor cosecha de los últimos 15 años, con impacto directo en la oferta exportable y en el ingreso de divisas del complejo cerealero.

La estimación inicial marca 14,8 Mt, es decir 3,3 millones de toneladas más que las 11,5 Mt obtenidas en la campaña 2024/25. El guarismo, sin embargo, queda por debajo de las 15,5 Mt que se proyectaban al inicio de la siembra, cuando el escenario hídrico y térmico era más favorable. Desde el 24 de diciembre, el corte casi total de las lluvias coincidió con el llenado de granos del maíz temprano, limitando el rendimiento potencial en los principales núcleos productivos.

Más superficie y mejores rindes, pero con estrés hídrico puntual

El crecimiento interanual de la producción se explica, en primer lugar, por un aumento del 10% en la superficie sembrada, y en segundo término por una recuperación del rinde promedio, hoy estimado en 98 qq/ha, frente a los 82 qq/ha del ciclo anterior. La comparación con 2024/25 resulta clave: en aquella campaña, el bloqueo pluvial fue más prolongado y afectó severamente al norte bonaerense durante el período crítico y el llenado de granos. En cambio, en el ciclo actual la falta de lluvias se concentró hacia el final del período crítico, cuando muchas espigas ya mostraban un buen cuajado.

Además, el cultivo partió de mejores reservas de agua en el suelo y de un maíz que había recibido precipitaciones recurrentes a lo largo del ciclo. En el cálculo de esta primera estimación se incluye también un 10% de maíz tardío y de segunda, implantado en tiempo y forma y con todo su potencial productivo aún por delante. Con estos elementos, la campaña 2025/26 se perfila como la tercera mayor cosecha de la región núcleo en los últimos 15 años, aunque con un balance agridulce: sin la interrupción de las lluvias de fines de diciembre y principios de enero, los rindes récord parecían al alcance de la mano.

Lluvias por debajo de lo normal y reservas de agua ajustadas

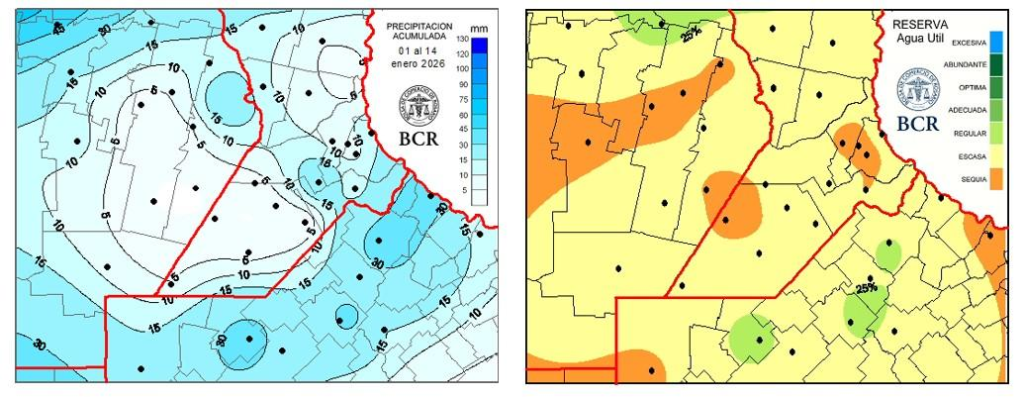
El informe de la BCR advierte que los primeros 14 días de enero dejaron un 48% menos de lluvias en la región núcleo. El promedio fue de 13 mm, cuando la media histórica para el período es de 60 mm. Algunas estaciones de la red GEA en el sudeste de Córdoba —como Labordeboy, Canals y Guatimozín— no registraron precipitaciones, mientras que los mayores acumulados se midieron en Colonia Almada (47 mm), General Pinto (41 mm) y Ramallo y Pergamino (40 mm). En el sur de Santa Fe, Bigand acumuló 26 mm.

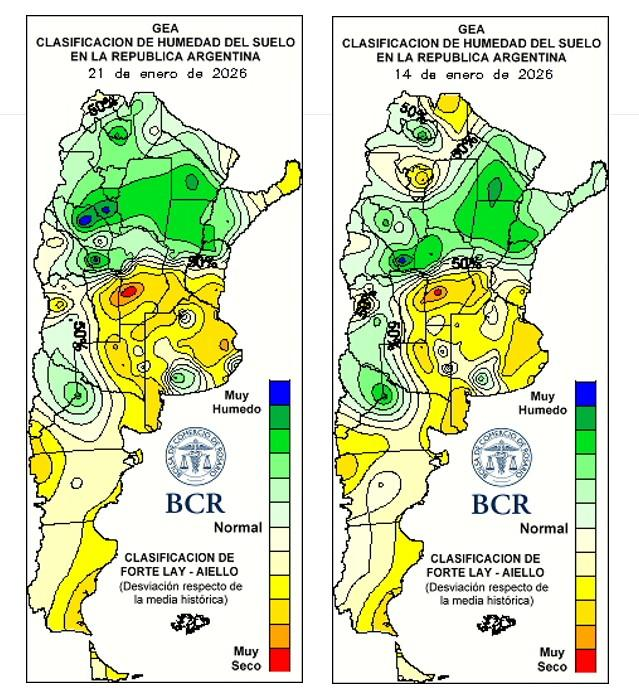
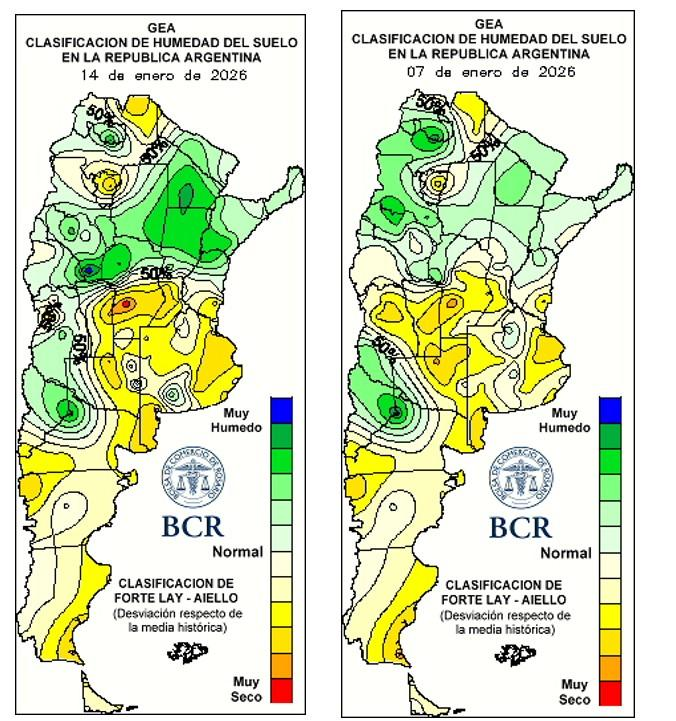
Como consecuencia, las reservas hídricas a un metro de profundidad se ubican mayoritariamente entre escasas y sequía, con pocos focos regulares asociados a lluvias aisladas. El contraste es marcado con otras regiones: desde el centro de Córdoba y Santa Fe hacia el norte, las precipitaciones fueron recurrentes y abundantes, incluso con anegamientos e inundaciones en Chaco, Corrientes y Santiago del Estero, y desbordes de ríos en el noroeste cordobés. En La Pampa, el sudoeste bonaerense y San Luis, los registros oscilaron entre 30 y 50 mm.

A diferencia de enero de 2025, cuando la falta de lluvias afectaba al 90% de la región pampeana, este año la retracción pluvial aparece claramente delimitada al corazón de la zona núcleo, especialmente en el sudeste cordobés y sudoeste santafesino, con un núcleo similar en el centro-este bonaerense. Según el consultor Elorriaga, “en el centro de la región pampeana no logran sincronizarse la circulación cálida y húmeda del norte con la fría del sur patagónico, condición clave para el desarrollo de lluvias y tormentas”.

Estado de los cultivos: maíz firme, soja bajo alerta

En términos generales, el 65% de los lotes de maíz temprano se mantiene entre condiciones muy buenas y excelentes, aunque en la última semana los cuadros excelentes retrocedieron 2 puntos porcentuales, mientras que los regulares avanzaron hasta representar el 7% del área. En zonas como Carlos Pellegrini y Bombal, el cultivo sostiene un muy buen potencial, con espigas prácticamente completas. En contraste, en el centro-sur santafesino y el sudeste cordobés ya se detectan fallas en el llenado de granos. En María Susana, los rindes promedio rondarían los 100 qq/ha, un 20% por debajo del año pasado, mientras que en Corral de Bustos los maíces tempranos muestran una marcada removilización de reservas.

La soja de primera ingresó en su período crítico con señales de alerta. El 20% del cultivo ya inició la fructificación (R3) y el resto transita la floración. En la última semana, los lotes calificados como excelentes y muy buenos se redujeron en 10 puntos porcentuales, hasta representar el 65% del total. La falta de agua en esta etapa podría comprometer el rinde, especialmente en ambientes de menor calidad. Aun así, el escenario es menos crítico que el de la campaña pasada, cuando la sequía provocó pérdidas de plantas y aborto de flores en el noreste bonaerense.

La soja de segunda mantiene un buen comportamiento general y atraviesa aún una etapa de baja demanda hídrica, aunque en algunas zonas ya se observan signos incipientes de estrés. Su evolución quedará condicionada a la dinámica climática de las próximas semanas.

Pronóstico y señales hacia adelante

Para el período comprendido entre el 15 y el 21 de enero, se espera el pasaje de dos frentes fríos, con chaparrones y tormentas aisladas durante el jueves y el domingo. Las temperaturas máximas podrían ubicarse entre 32 y 35°C, mientras que las mínimas descenderían hasta 10–13°C hacia el lunes 19. Si bien estos eventos podrían aportar alivio parcial, los técnicos advierten que, de mantenerse el actual escenario, en los próximos 15 días se requerirán más de 100 mm de manera generalizada, y entre 120 y 160 mm en el oeste, para recomponer condiciones óptimas de humedad en el suelo.

En este contexto, la campaña maicera 2025/26 avanza con una clara mejora productiva interanual, pero bajo un equilibrio frágil entre potencial y clima. El resultado final dependerá de que las lluvias previstas logren alcanzar las zonas más comprometidas de la región núcleo, en un momento clave para consolidar rindes y sostener el aporte del maíz al complejo agroexportador.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin