shoppings

El consumo masivo sigue sin reaccionar: supermercados, mayoristas y shoppings profundizaron la caída en abril

Compartí esta noticia !

El consumo interno continúa sin encontrar un piso de recuperación. Los últimos datos publicados por el INDEC correspondientes a abril muestran que las ventas reales volvieron a caer en los principales canales comerciales del país. Supermercados, autoservicios mayoristas y centros de compras registraron bajas interanuales y acumulan un primer cuatrimestre en terreno negativo, reflejando que la desaceleración de la inflación aún no se traduce en una recuperación sostenida del poder de compra de los hogares.

Si bien algunos indicadores desestacionalizados exhiben leves mejoras respecto de marzo, la tendencia general sigue mostrando un mercado interno debilitado, con consumidores que priorizan gastos esenciales, financian cada vez más sus compras y restringen el consumo discrecional.

Supermercados: segunda peor caída del año

En abril, las ventas en supermercados a precios constantes retrocedieron 3,7% respecto del mismo mes de 2025, mientras que el acumulado entre enero y abril arrojó una disminución de 3,3%. En términos desestacionalizados hubo una mejora mensual de apenas 0,8%, insuficiente para revertir la tendencia negativa.

En valores corrientes, las ventas totalizaron $2,4 billones, un incremento nominal del 21,5% interanual, impulsado principalmente por el aumento de precios. Los rubros con mayores incrementos nominales fueron carnes (37,3%), alimentos preparados y rotisería (25,7%), artículos de limpieza y perfumería (25,2%) y otros productos (23,8%).

El informe también confirma que el financiamiento continúa siendo un sostén del consumo. Las tarjetas de crédito representaron el 42,5% de todas las operaciones, muy por encima del débito (25,1%), el efectivo (17,3%) y otros medios de pago, como billeteras virtuales y códigos QR (15,1%).

El ticket promedio alcanzó los $35.920, con un incremento nominal de 26,9% respecto de abril del año anterior, otra evidencia de que el crecimiento monetario responde principalmente al efecto inflacionario más que a un mayor volumen de ventas.

Los mayoristas tampoco logran revertir la tendencia

El desempeño de los autoservicios mayoristas continuó mostrando debilidad. Durante abril las ventas reales registraron una caída interanual del 5% y también retrocedieron 1,1% frente a marzo.

De esta manera, el acumulado del primer cuatrimestre cerró con una baja del 3,2%, confirmando que el canal tradicional de abastecimiento tampoco consigue recuperar niveles de actividad, pese a que históricamente suele fortalecerse cuando las familias buscan alternativas de menor precio.

En valores corrientes, las ventas alcanzaron aproximadamente $359.000 millones, con un incremento nominal de 19,7%. Al igual que en supermercados, el rubro carnes lideró los aumentos, seguido por lácteos, almacén y bebidas.

En este segmento, los medios de pago alternativos —transferencias y pagos mediante QR— concentraron la mayor participación de las operaciones (32,1%), seguidos por tarjetas de crédito (26,1%), efectivo (25,4%) y débito (16,4%). El ticket promedio se ubicó en $43.870.

Los shoppings tampoco escaparon a la retracción

Los centros de compras también reflejaron el menor dinamismo del consumo. En abril registraron una caída interanual del 5,9% en términos reales, mientras que el acumulado del año presenta exactamente la misma variación negativa.

Además, luego de varios meses con mejoras mensuales, las ventas desestacionalizadas retrocedieron 0,8% respecto de marzo, interrumpiendo esa tendencia.

Las ventas corrientes alcanzaron alrededor de $560.000 millones, un incremento nominal de 12,6%, nuevamente muy por debajo del crecimiento observado en los precios durante el mismo período.

Regionalmente, la Ciudad de Buenos Aires mostró el mayor crecimiento nominal (20,9%), seguida por Cuyo (17,6%), la región Pampeana (12,7%), Patagonia (10,3%), Gran Buenos Aires (6,5%) y el Norte argentino (3,3%).

Un mercado interno que sigue sin encontrar impulso

Los datos del INDEC consolidan un escenario en el que la desaceleración inflacionaria todavía no logra transformarse en una recuperación efectiva del consumo. Las mejoras mensuales observadas en algunos indicadores aparecen como movimientos puntuales más que como un cambio de tendencia.

El comportamiento de los consumidores continúa marcado por una fuerte racionalización del gasto, mayor utilización del crédito para sostener compras cotidianas y una concentración del consumo en bienes esenciales.

Para provincias con fuerte dependencia del mercado interno como Misiones, donde el comercio representa uno de los principales motores de la actividad económica, la persistencia de esta debilidad implica un desafío adicional para la recuperación del empleo, las ventas minoristas y la inversión privada durante el segundo semestre del año.
Compartí esta noticia !

El consumo no despega, caen supermercados y mayoristas, y los shoppings crecen con límites

Compartí esta noticia !

Las ventas en supermercados, autoservicios mayoristas y centros de compras volvieron a mostrar un desempeño débil en noviembre, según los últimos datos difundidos por el INDEC. En un contexto de ajuste del poder adquisitivo y cambios en los hábitos de consumo, el indicador consolida una tendencia de bajo dinamismo, con caídas interanuales en los canales masivos y una recuperación parcial y heterogénea en los shoppings. El desempeño del consumo interno vuelve así a ubicarse en el centro del debate económico, por su impacto directo en la actividad, el empleo y la recaudación.

Supermercados: caída interanual y la mayor baja mensual desde diciembre de 2023

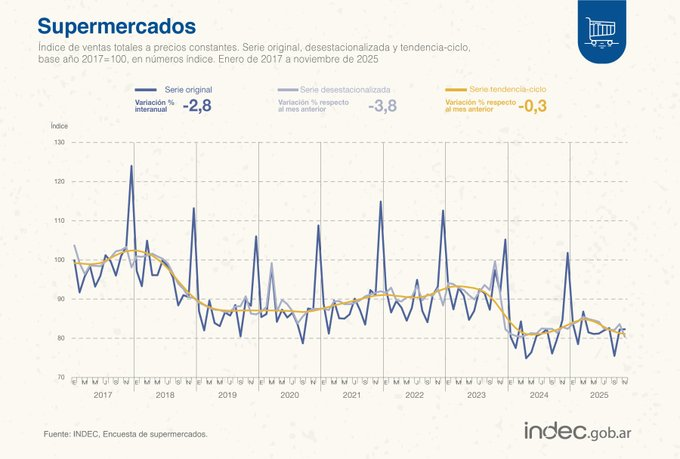
De acuerdo con el informe oficial del Instituto Nacional de Estadísticas y Censos (INDEC), las ventas totales en supermercados a precios constantes cayeron 2,8% interanual en noviembre, mientras que en la comparación mensual registraron una baja de 3,8% respecto de octubre, el retroceso más pronunciado desde diciembre de 2023.

Pese a ese resultado, el acumulado del año muestra una variación positiva de 2,2% frente a igual período de 2024. Sin embargo, la dinámica mensual refleja una clara fragilidad: solo cuatro meses del año cerraron con subas interanuales —enero (1,6%), febrero (0,7%), marzo (1,4%) y octubre (1,8%)— mientras que el resto presentó caídas.

A precios corrientes, las ventas en supermercados superaron los $2.211 millones, lo que implicó un incremento nominal del 21,2% interanual, una suba que no logra compensar la pérdida de volumen real.

En cuanto a los medios de pago, el informe detalla:

  • Efectivo: más de $359 millones (+20,8% interanual).
  • Tarjeta de débito: más de $557 millones (+22,1%).
  • Tarjeta de crédito: más de $986 millones (+13,7%).
  • Otros medios de pago: más de $307 millones (+52%).

La composición de los pagos refleja un consumo más administrado, con mayor uso de instrumentos alternativos y una moderación en el financiamiento con tarjeta de crédito.

Shoppings: suba interanual, pero retroceso mensual y consumo concentrado

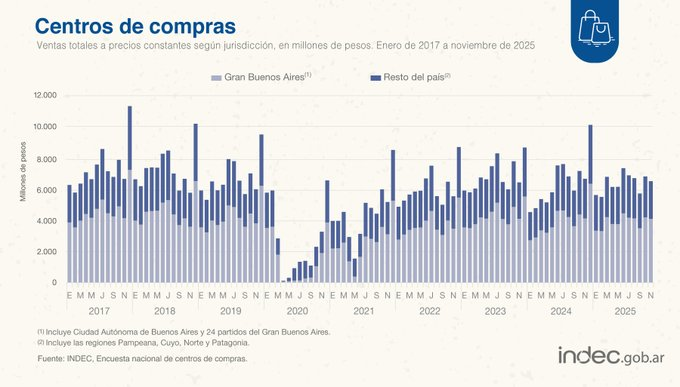
En los centros de compras, el comportamiento fue diferente. Las ventas crecieron 17,3% interanual, aunque cayeron 2,3% respecto de octubre, lo que confirma una recuperación incompleta y sujeta a vaivenes mensuales.

En noviembre, los shoppings alcanzaron ventas por $572 millones a precios corrientes y $6.587 millones a precios constantes. Las ventas promedio por metro cuadrado se ubicaron en $554.631, mientras que el promedio por local fue de $108.076 millones.

El consumo se concentró principalmente en:

  • Indumentaria, calzado y marroquinería: 39,3%.
  • Patio de comidas, alimentos y kioscos: 17,1%.
  • Ropa y accesorios deportivos: 12,3%.

Estos datos sugieren que la recuperación en los shoppings se apoya más en consumos puntuales y estacionales que en una expansión generalizada del gasto.

Autoservicios mayoristas: fuerte caída interanual y señales mixtas en el acumulado

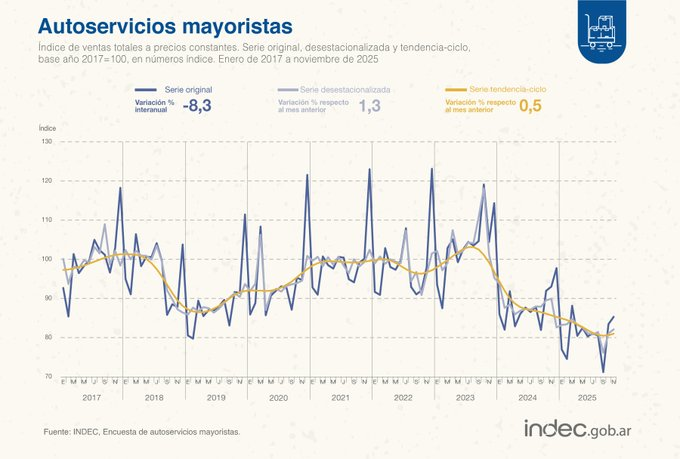
En los autoservicios mayoristas, las ventas a precios constantes disminuyeron 8,3% interanual en noviembre, aunque mostraron un leve repunte mensual del 1,3% frente a octubre.

En el acumulado de los once meses del año, el sector registra una caída del 7,7% interanual, reflejo de un consumo retraído y de estrategias defensivas tanto de comercios como de consumidores.

No obstante, el informe del INDEC señala que seis de los once meses mostraron subas mensuales, mientras que cinco registraron caídas, a la espera de conocer el desempeño de diciembre.

A precios corrientes, las ventas mayoristas superaron los $356 millones, con un aumento nominal del 13,3% interanual. Por medio de pago:

  • Efectivo: más de $83 millones (+1,9%).
  • Tarjeta de débito: más de $55 millones (–14,7%).
  • Tarjeta de crédito: más de $98 millones (+7,7%).
  • Otros medios de pago: más de $119 millones (+55,2%).

La caída en el uso de tarjetas de débito y el fuerte crecimiento de otros instrumentos refuerzan la idea de un consumo más selectivo y condicionado por el ingreso disponible.

Un consumo que sigue siendo el eslabón débil de la economía

Los datos de noviembre confirman que el consumo interno continúa sin mostrar una recuperación sostenida, a pesar de algunos repuntes puntuales. La caída en supermercados y mayoristas, sumada al comportamiento irregular de los shoppings, plantea un escenario de demanda frágil, con impacto directo en sectores clave de la economía.

Para el corto plazo, el desempeño del consumo seguirá siendo una variable crítica, tanto para la actividad comercial como para la recaudación fiscal y el empleo, en un contexto donde los hogares priorizan gastos esenciales y ajustan su patrón de compras.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin