Tamar

El Tesoro captó $8,41 billones y logró un rollover del 103,46%

Compartí esta noticia !

La Secretaría de Finanzas adjudicó este viernes $8,41 billones en la licitación de instrumentos del Tesoro Nacional, frente a ofertas por $14,17 billones. El resultado permitió alcanzar un rollover del 103,46% sobre los vencimientos que debía afrontar en la jornada, es decir, una renovación ligeramente superior al total de obligaciones que expiraban.

El resultado muestra una demanda financiera significativamente mayor al monto finalmente colocado: el Tesoro recibió 5.010 ofertas y adjudicó $8,41 billones de valor efectivo, frente a los $14,17 billones ofrecidos. La diferencia entre ambos montos también refleja una estrategia de selección de instrumentos y precios de corte, en lugar de convalidar toda la demanda disponible.

La mayor parte de la colocación correspondió a instrumentos denominados en pesos, que representaron $7,43 billones de valor efectivo adjudicado. Los instrumentos dólar linked aportaron otros $982.108 millones, calculados en pesos al tipo de cambio de referencia utilizado por el Ministerio de Economía para la operación.

Dentro de la deuda a tasa fija, la reapertura de la LECAP S13N6, con vencimiento el 13 de noviembre de 2026, concentró la mayor colocación individual. Se adjudicaron $4,07 billones de valor efectivo, a un precio de corte de $1.053,92 por cada $1.000 de valor nominal y una TIREA del 27,88%. La oferta por este instrumento había alcanzado $5,41 billones de valor nominal.

El Tesoro también tomó $688.925 millones mediante la reapertura de la letra ajustada por CER X29E7, con vencimiento el 29 de enero de 2027. El instrumento recibió ofertas por $2,25 billones de valor nominal y fue adjudicado a una TIREA de 5,50% sobre CER, con un precio de corte de $1.000,55 por cada $1.000 nominales.

La otra pata relevante de la estrategia estuvo en los instrumentos a tasa variable vinculados a TAMAR. El bono TMF27, con vencimiento el 26 de febrero de 2027, consiguió una adjudicación de $1,39 billones de valor efectivo, con una TIREA de 30,55%. El TML27, que vence el 30 de julio de 2027, obtuvo $1,28 billones, con una TIREA de 31,66%.

En términos financieros, la combinación permite al Tesoro distribuir el perfil de deuda entre diferentes referencias. La LECAP ofrece una tasa nominal prefijada, el instrumento CER incorpora cobertura frente a la inflación y los bonos TAMAR trasladan a los inversores la evolución de una tasa de referencia del mercado. La licitación, por lo tanto, no se limitó a buscar pesos, sino que puso a prueba la demanda por distintas formas de cobertura.

El menú se completó con cuatro instrumentos dólar linked. Por la letra D30O6, con vencimiento el 30 de octubre de 2026, se adjudicaron $470.216 millones de valor efectivo, equivalentes a USD 314 millones nominales, con una TIREA de 8,78%. La nueva letra con vencimiento el 30 de noviembre de 2026 captó $93.697 millones, equivalentes a USD 63 millones, a una TIREA de 7,42%.

También se colocaron $224.105 millones correspondientes al D31M7, con vencimiento el 31 de marzo de 2027 y una TIREA de 7,58%. Finalmente, el bono TZV27, que vence el 30 de junio de 2027, recibió $194.090 millones, con una TIREA de 5,24%.

El componente dólar linked adquiere relevancia porque permite observar que parte de la demanda continúa buscando instrumentos asociados a la evolución del tipo de cambio oficial, mientras que otra porción del mercado optó por tasa fija, CER o TAMAR. Para el Tesoro, esa diversificación amplía las alternativas de financiamiento, aunque también implica administrar vencimientos expuestos a diferentes variables financieras.

El dato de rollover superior al 100% marca, en lo inmediato, que el Tesoro consiguió refinanciar los vencimientos de la jornada y obtener financiamiento neto marginal. Sin embargo, el resultado debe leerse junto con el costo de las colocaciones y el perfil de vencimientos que queda por delante. La sostenibilidad de esta estrategia dependerá de que las próximas licitaciones mantengan niveles de refinanciamiento suficientes sin una escalada del costo financiero.

La operación deja así una señal mixta pero concreta: hubo una demanda de $14,17 billones, suficiente para cubrir con holgura el monto que Finanzas decidió adjudicar, y el Tesoro logró renovar el 103,46% de sus compromisos inmediatos. El desafío pasa ahora por sostener ese nivel de rollover mientras administra una cartera en la que conviven tasa fija, inflación, tasas variables y cobertura cambiaria.
Compartí esta noticia !

Finanzas licita ocho instrumentos y suma una nueva Letra dólar linked a noviembre

Compartí esta noticia !

La Secretaría de Finanzas realizará este viernes 11 de septiembre una nueva licitación de deuda del Tesoro Nacional, con una oferta que combina instrumentos en pesos a tasa fija, ajustados por CER, bonos a tasa TAMAR y títulos vinculados al dólar. La operación incorpora como novedad una Letra dólar linked con vencimiento el 30 de noviembre de 2026 y busca captar financiamiento con distintos perfiles de cobertura.

La recepción de ofertas comenzará a las 10 y finalizará a las 15. La liquidación de las operaciones adjudicadas está prevista para el martes 15 de septiembre, bajo el esquema T+2. Para todos los instrumentos, la licitación se realizará mediante indicación de precio y no habrá precio mínimo ni máximo, por lo que las condiciones finales de colocación surgirán de las ofertas recibidas.

En el segmento de tasa fija, Finanzas reabrirá la LECAP S13N6, con vencimiento el 13 de noviembre de 2026. La oferta se completa con la LECER X29E7, ajustada por CER y con vencimiento el 29 de enero de 2027, que ofrece una alternativa vinculada a la evolución de los precios.

También estarán disponibles dos bonos del Tesoro a tasa TAMAR. Se trata del TMF27, con vencimiento el 26 de febrero de 2027, y del TML27, que vence el 30 de julio de 2027. En ambos casos se trata de reaperturas y el parámetro de licitación será el precio.

El cuarto segmento estará concentrado en instrumentos dólar linked. Finanzas reabrirá la LELINK D30O6, con vencimiento el 30 de octubre de 2026, y la D31M7, que vence el 31 de marzo de 2027. A ellas se sumará el bono dólar linked TZV27, con vencimiento el 30 de junio de 2027.

La principal novedad de la convocatoria es la LELINK con vencimiento el 30 de noviembre de 2026. Se trata de un instrumento nuevo, denominado en dólares estadounidenses, pero cuya suscripción y pago se realizarán en pesos tomando como referencia el tipo de cambio establecido por la Comunicación “A” 3500 del Banco Central.

El título será emitido el 15 de septiembre y amortizará íntegramente al vencimiento. No pagará intereses, ya que es un instrumento cero cupón, y su precio de colocación será determinado en la propia licitación. Para la suscripción se utilizará el tipo de cambio de referencia correspondiente al día hábil previo a la licitación, mientras que para el pago se aplicará el tipo de cambio de referencia correspondiente al tercer día hábil previo a la fecha de pago.

La estructura de la licitación permite distinguir dos tipos de participación. El tramo no competitivo está destinado a inversores que no cuentan con especialización suficiente para evaluar por sí mismos las condiciones financieras y requieren el asesoramiento de una entidad especializada. En los instrumentos en pesos podrán presentar ofertas de entre VNO $10.000 y $50 millones por inversor, mientras que para el instrumento denominado en dólares el rango será de VNO USD 1.000 a USD 50.000.

Los inversores especializados y quienes superen esos límites deberán participar del tramo competitivo. Para los títulos en pesos, la oferta mínima será de VNO $1 millón para los agentes excluidos del tramo no competitivo y no habrá un máximo. En el caso de los instrumentos dólar linked, el mínimo será de VNO USD 1.000, también sin límite máximo.

La diferencia entre ambos segmentos no es menor para el funcionamiento de la operación. En el tramo competitivo, los inversores deberán indicar tanto el volumen que buscan suscribir como el precio que están dispuestos a pagar. Para las LECAP, LECER y bonos TAMAR, el precio se expresará en pesos por cada VNO $1.000. En las LELINK y el bono dólar linked, el precio se expresará en dólares por cada VNO USD 1.000, aunque la integración se realizará en pesos.

La licitación vuelve a colocar al Tesoro frente a un mercado que deberá definir cuánto está dispuesto a pagar por instrumentos con diferentes mecanismos de cobertura y horizontes de vencimiento. La combinación de tasa fija, CER, TAMAR y dólar linked permite al Gobierno captar demanda de inversores con expectativas diferentes respecto de inflación, tasas de interés y evolución cambiaria.

En el caso de los títulos dólar linked, además, el diseño traslada al inversor una cobertura frente a la variación del tipo de cambio oficial de referencia. La suscripción se realiza en pesos, pero el valor nominal y la amortización están expresados en dólares, con el tipo de cambio aplicable definido según las reglas establecidas para cada instrumento.

Finanzas no fijó de antemano un monto máximo específico para cada título: la colocación será de hasta el monto máximo autorizado por la normativa vigente. El volumen efectivamente adjudicado y los precios de cada instrumento quedarán determinados una vez finalizado el proceso competitivo.

La operación tendrá así dos lecturas. En el corto plazo, permitirá observar el costo al que el Tesoro consigue renovar o captar financiamiento en pesos y qué cobertura demanda el mercado frente a inflación, tasas y dólar. En una perspectiva más amplia, la composición de la oferta muestra la estrategia de diversificar los instrumentos disponibles para administrar los vencimientos y captar fondos de inversores con distintas expectativas financieras.

Compartí esta noticia !

Reservas, tasas y empleo en EE.UU.: las claves que marcaron la semana financiera

Compartí esta noticia !

La semana económica y financiera estuvo atravesada por cuatro variables con impacto directo sobre las expectativas de los mercados: la evolución del empleo y el comercio exterior de Estados Unidos, la postura de la Reserva Federal, la acumulación de reservas internacionales en Argentina y el comportamiento de las tasas de interés locales, según la Bolsa de Comercio de Rosario (BCR).

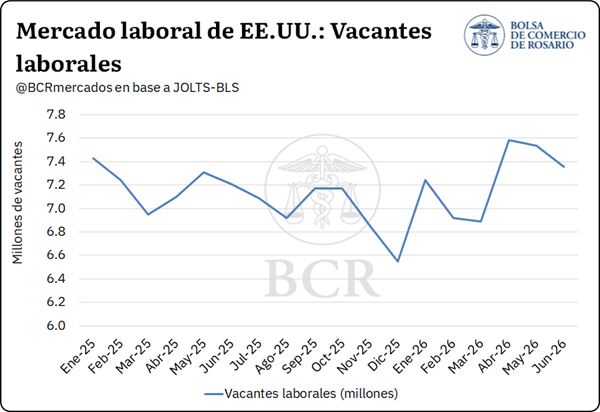
El mercado laboral estadounidense continúa mostrando señales de estabilidad. Los últimos datos de la encuesta Job Openings and Labor Turnover Survey (JOLTS), correspondientes a junio, registraron 7,4 millones de vacantes, apenas por debajo de los 7,5 millones de mayo. Las contrataciones y las desvinculaciones, en tanto, permanecieron prácticamente sin cambios.

Para Argentina, el dato central de la semana estuvo en las reservas internacionales. Las reservas brutas del Banco Central superaron los US$50.000 millones, alcanzando el nivel más elevado de los últimos siete años. La recuperación constituye una señal relevante sobre la posición financiera externa del país, dado que las reservas funcionan como respaldo para el mercado cambiario y para el cumplimiento de compromisos externos.

El mercado laboral de Estados Unidos continúa mostrando estabilidad

Los últimos datos de la encuesta Job Openings and Labor Turnover Survey (JOLTS) correspondientes a junio muestran que el mercado laboral estadounidense continúa exhibiendo un comportamiento estable. Las vacantes laborales de junio se ubicaron en 7,4 millones, apenas por debajo de los 7,5 millones registrados en mayo, mientras que las contrataciones y las desvinculaciones permanecieron prácticamente sin cambios.

La estabilidad de estos indicadores sugiere que el mercado laboral continúa normalizándose de manera gradual, sin evidenciar un deterioro significativo del empleo en los Estados Unidos. Para la Reserva Federal, este comportamiento resulta consistente con una economía que mantiene dinamismo, aunque con menores presiones sobre el mercado laboral que las observadas durante los últimos años. En este contexto, los próximos datos de empleo e inflación continuarán siendo determinantes para la trayectoria futura de la política monetaria.


El comercio exterior continúa condicionando el crecimiento económico en Estados Unidos

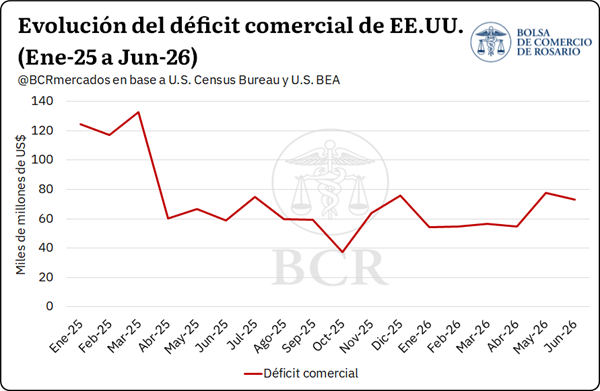
Los últimos datos del comercio exterior mostraron que el déficit comercial de Estados Unidos se redujo levemente durante junio, luego del incremento registrado en mayo. La disminución respondió principalmente a una caída de las importaciones, superior a la observada en las exportaciones, aunque el saldo comercial continúa ubicándose en niveles elevados.

La evolución del sector externo cobró especial relevancia tras la publicación del Producto Bruto Interno correspondiente al segundo trimestre de 2026. La economía estadounidense creció a una tasa anualizada del 1,5%, por debajo del 2,1% esperado por el mercado y del crecimiento registrado en el trimestre anterior. Parte de esta moderación respondió al aporte negativo del comercio exterior, mientras que el consumo privado y la inversión empresarial —especialmente la vinculada al desarrollo de infraestructura para inteligencia artificial— continuaron mostrando un desempeño sólido.

En este contexto, la Reserva Federal mantiene una postura cautelosa. En materia de política monetaria, la autoridad monetaria estadounidense mantuvo sin cambios el rango objetivo de la tasa de fondos federales entre 3,50% y 3,75%, en línea con lo esperado por el mercado. No obstante, la votación volvió a mostrar diferencias dentro del Comité Federal de Mercado Abierto, reflejando que persiste el debate sobre la necesidad de nuevos ajustes para asegurar la convergencia de la inflación hacia el objetivo del 2%.


Argentina: las reservas internacionales superan los USD 50.000 millones

Las reservas internacionales brutas del Banco Central superaron esta semana los USD 50.000 millones, alcanzando el nivel más elevado de los últimos siete años. La evolución de las reservas constituye uno de los principales indicadores de la posición financiera externa del país, ya que respaldan el funcionamiento del mercado cambiario y contribuyen al cumplimiento de obligaciones externas.

No obstante, las reservas brutas incluyen distintos componentes que no se encuentran íntegramente disponibles para su utilización. Entre ellos se destacan los depósitos en moneda extranjera del sector privado, los encajes bancarios, los préstamos de organismos internacionales y el tramo activado del swap de monedas con el Banco Popular de China, renovado esta semana. 

En este contexto, la acumulación de reservas continúa siendo uno de los principales compromisos asumidos por Argentina en el marco del acuerdo con el Fondo Monetario Internacional (FMI), dado que fortalece la posición externa del país y contribuye a mejorar la percepción de riesgo de los inversores.


Tasas de interés y financiamiento en pesos

Las condiciones financieras locales continuaron mostrando relativa estabilidad durante julio y comienzos de agosto, en un contexto de desaceleración de la inflación y expectativas moderadas sobre la evolución de las tasas de interés. Al 4 de agosto, la TAMAR se ubicó en 23,13% nominal anual, mientras que la BADLAR de bancos privados alcanzó el 22,31% nominal anual. Ambas tasas constituyen referencias relevantes para evaluar las condiciones de financiamiento en pesos y las expectativas del mercado sobre la política monetaria.

La TAMAR refleja el costo de los depósitos mayoristas de entre 30 y 35 días realizados por grandes inversores, mientras que la BADLAR mide el rendimiento promedio de los depósitos a plazo fijo superiores a un millón de pesos. Debido a que ambas tasas sirven como referencia para distintos instrumentos financieros y operaciones de crédito, su evolución permite seguir de cerca las condiciones de liquidez y financiamiento de la economía. Por su parte, la curva de instrumentos a tasa fija y la de títulos ajustados por CER continuaron reflejando un escenario de tasas reales positivas, consistente con una inflación en desaceleración y expectativas relativamente estables.

Compartí esta noticia !

Finanzas sale a captar pesos y dólares con una licitación que amplía la cobertura frente a inflación y tipo de cambio

Compartí esta noticia !

La Secretaría de Finanzas convocó a una nueva licitación de instrumentos del Tesoro Nacional para el miércoles 29 de julio, con una oferta que combina deuda en pesos, títulos ajustados por inflación, instrumentos vinculados al dólar y un bono denominado en moneda estadounidense. La operación refleja la estrategia oficial de diversificar las fuentes de financiamiento y extender el perfil de vencimientos sin depender exclusivamente de un solo tipo de instrumento.

El menú de la licitación incluye una nueva Letra Capitalizable (LECAP) con vencimiento el 16 de octubre de 2026; la reapertura del bono dual CER/TAMAR TXMD8 con vencimiento en diciembre de 2028; un nuevo bono dual TAMAR/Dólar Linked que vence en enero de 2028; dos Letras Dólar Linked —una reapertura con vencimiento en septiembre de 2026 y otra nueva para enero de 2027—, además de una reapertura del BONAR 2029 (AO29), que paga una tasa del 6% anual y se suscribe exclusivamente en dólares estadounidenses.

Desde el punto de vista financiero, la composición de la oferta evidencia un objetivo claro: atender distintos escenarios macroeconómicos. Mientras la LECAP apunta a quienes privilegian tasas en pesos, los bonos duales permiten capturar el mejor rendimiento entre la evolución de la tasa TAMAR, la inflación medida por CER o la variación del tipo de cambio, reduciendo la exposición del inversor frente a un único riesgo macroeconómico. En paralelo, las Letras Dólar Linked continúan siendo una alternativa para quienes buscan cobertura cambiaria sin necesidad de operar directamente con divisas.

Uno de los aspectos más relevantes del llamado es que el nuevo bono dual TAMAR/Dólar Linked incorpora un mecanismo de pago que garantiza al vencimiento el mayor valor entre la evolución del tipo de cambio oficial y el rendimiento acumulado por la tasa TAMAR capitalizada mensualmente. Esta estructura procura ofrecer una cobertura más flexible en un contexto donde las expectativas sobre inflación, tasas de interés y tipo de cambio continúan ajustándose a la nueva política monetaria.

El AO29, por su parte, tendrá un monto máximo de emisión de hasta USD 1.351 millones. Si ese cupo no fuera cubierto durante la primera rueda del miércoles, el Tesoro habilitará una segunda vuelta el jueves 30 de julio mediante licitación por adhesión al precio de corte, con un monto adicional de hasta USD 150 millones. La liquidación de todas las operaciones está prevista para el viernes 31 de julio.

La licitación mantendrá el esquema de doble tramo. El segmento no competitivo está diseñado para personas humanas y jurídicas que no poseen especialización financiera, permitiéndoles participar sin necesidad de fijar precios o tasas, únicamente indicando el monto a suscribir. En este caso, el límite será de hasta $50 millones para los instrumentos en pesos y USD 50.000 para los denominados en dólares. Los fondos comunes de inversión, aseguradoras y demás participantes profesionales deberán operar exclusivamente en el tramo competitivo.

Para el Gobierno, la licitación constituye además una prueba sobre las expectativas del mercado respecto de la evolución de la inflación, las tasas de interés y el tipo de cambio. La demanda que reciba cada instrumento funcionará como un indicador de las preferencias de los inversores y del nivel de confianza en la estrategia financiera oficial para los próximos meses.

Llamado a licitación en pesos y en dólares by CristianMilciades

Compartí esta noticia !

El Tesoro logró colocar $13,2 billones y refinanció vencimientos en una licitación con fuerte demanda por bonos de largo plazo

Compartí esta noticia !

La Secretaría de Finanzas concretó una nueva licitación de deuda en la que adjudicó instrumentos por un valor efectivo de $13,22 billones, tras recibir ofertas por $14,93 billones. El resultado implicó un rollover del 81,26% sobre los vencimientos que enfrentaba el Tesoro, en una operación que volvió a mostrar un importante interés del mercado por los títulos públicos, aunque sin alcanzar una refinanciación total de los compromisos.

La colocación combinó instrumentos a tasa fija, bonos ajustados por inflación (CER), títulos vinculados a la tasa TAMAR, bonos duales CER/TAMAR, instrumentos dólar linked y deuda denominada directamente en dólares estadounidenses. La estrategia del Ministerio de Economía volvió a apuntar a diversificar las alternativas de financiamiento y extender los plazos de vencimiento, consolidando la curva de deuda en moneda local.

Uno de los datos más relevantes fue el marcado interés de los inversores por los bonos de mayor duración. El instrumento con mayor volumen adjudicado fue la nueva Lecap con vencimiento el 13 de noviembre de 2026, que captó $4,18 billones con una tasa efectiva mensual del 2,10%, equivalente a una Tasa Interna de Retorno Efectiva Anual (TIREA) del 28,32%.

Sin embargo, el mayor protagonismo volvió a concentrarse en los instrumentos indexados. El bono dual CER/TAMAR con vencimiento en diciembre de 2029 absorbió $3,77 billones, mientras que el nuevo bono a tasa TAMAR con vencimiento en julio de 2027 obtuvo colocaciones por $2,43 billones. A ellos se sumaron tres emisiones ajustadas por CER con vencimientos entre 2027 y 2028 que, en conjunto, captaron más de $2,1 billones.

La preferencia por este tipo de activos refleja que una parte importante del mercado continúa buscando cobertura frente a la evolución futura de la inflación y de las tasas de interés, aun cuando el Gobierno sostiene que el proceso de desinflación continuará durante los próximos meses.

En el segmento vinculado al tipo de cambio, el Tesoro adjudicó aproximadamente $694.000 millones equivalentes mediante dos títulos dólar linked con vencimientos en agosto de 2026 y diciembre de 2028, instrumentos que permiten a los inversores protegerse frente a eventuales movimientos del dólar oficial.

Por otra parte, el Gobierno volvió a salir al mercado internacional de deuda en moneda dura mediante la reapertura del Bonar 2028 (AO28). En esta licitación recibió ofertas por USD 527 millones y finalmente adjudicó USD 257 millones de valor efectivo, equivalentes a un Valor Nominal Original (VNO) de USD 266 millones, con un rendimiento del 7,83% anual y una tasa nominal del 7,56%.

La demanda superó ampliamente el monto finalmente adjudicado, por lo que se aplicó un fuerte prorrateo sobre las ofertas presentadas al precio de corte, fijado en USD 967 por cada USD 1.000 de valor nominal. Además, la Secretaría de Finanzas anunció que el próximo lunes realizará una segunda vuelta exclusivamente para el AO28, por hasta USD 100 millones adicionales, manteniendo el mismo precio de corte.

Desde la perspectiva financiera, la licitación vuelve a mostrar que el Tesoro mantiene acceso al mercado doméstico de deuda pese a no alcanzar un rollover pleno. La decisión de refinanciar poco más del 81% de los vencimientos implica que el resto podrá cubrirse con parte de la liquidez acumulada por el Gobierno, una estrategia que el equipo económico viene utilizando en los últimos meses para administrar el perfil de vencimientos sin incrementar significativamente el stock de deuda.

Al mismo tiempo, la composición de la demanda ofrece una señal relevante sobre las expectativas del mercado. Mientras los títulos a tasa fija continúan encontrando compradores, la mayor concentración de colocaciones en instrumentos indexados por inflación o vinculados a tasas variables refleja que los inversores todavía privilegian mecanismos de cobertura ante un escenario macroeconómico que, aunque muestra señales de estabilización, continúa transitando un proceso de normalización.

Para el Ministerio de Economía, la continuidad de licitaciones con elevados niveles de participación constituye un componente central de la estrategia de financiamiento del Tesoro, en un esquema que busca sostener el equilibrio fiscal sin recurrir a la emisión monetaria del Banco Central y consolidar un mercado de deuda en pesos cada vez más profundo.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin