trigo Argentina

Maíz, trigo y soja alcanzan máximos de cuatro años para la cosecha argentina

Compartí esta noticia !

Los precios a cosecha de maíz, trigo y soja en Argentina alcanzaron durante esta semana niveles máximos de hasta cuatro años, en un mercado donde la geopolítica, las perspectivas de oferta estadounidense y la demanda internacional volvieron a ganar peso en la formación de precios.

El trigo concentra uno de los principales movimientos. La escalada de la tensión militar en el Mar Negro llevó a los futuros de Chicago a máximos de tres años, mientras que en el mercado argentino los contratos de la nueva campaña también aceleraron. En maíz, las señales más ajustadas sobre la producción estadounidense reforzaron las cotizaciones internacionales y trasladaron el impulso a los futuros locales. La soja, en tanto, encontró respaldo principalmente en nuevas compras de China.

El escenario abre una ventana de oportunidad para los productores argentinos según un reporte de la Bolsa de Comercio de Rosario (BCR), pero también plantea una cuestión estratégica: cuánto de esta mejora de precios puede consolidarse y cuánto responde a factores externos que podrían revertirse con la normalización de los flujos comerciales o una recomposición de la oferta mundial.

Crece la tensión en el Mar Negro y los precios del trigo en Chicago responden llegando a máximos en tres años

La coyuntura bélica del Mar Negro se recalienta y empuja al trigo a máximos desde 2023 en Chicago. A mediados de esta semana los contratos se dispararon luego de conocerse un informe que sugiere que Putin planea intensificar las hostilidades contra Ucrania, alimentando el riesgo de una disrupción sostenida en las exportaciones y reduciendo las expectativas de una normalización cercana de los flujos. El contrato más operado llegó a negociarse en US$ 274/t, 18/t (7%) más que el pico de la semana pasada.

Los ataques ucranianos a las capacidades exportadoras rusas fueron un dolor de cabeza para el gigante eurasiático, que tuvo su peor agosto en exportaciones desde 2010, según estima la consultora Sovecon. Ucrania, que exportaba el 90% de sus granos a través del Mar Negro, también debió redirigir sus embarques hacia otras rutas. El mercado global de trigo sigue bajo una aguda situación de estrechez inmediata de oferta, y una prolongación del conflicto está dejando a los precios en niveles similares a los vistos en el punto más álgido de la guerra europea, durante 2022.
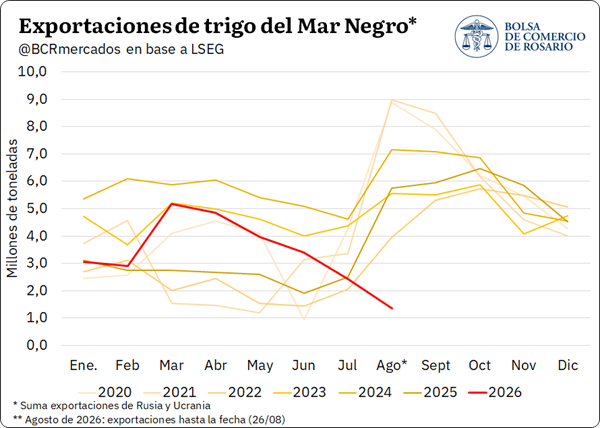
Con la principal región proveedora de trigo fuera de juego, muchos envíos programados están quedando incumplidos, según informan medios reputados. Ucrania, que debió redirigir sus envíos hacia el Danubio (una vía con mucha menor capacidad), ahora además está enfrentando dificultades logísticas debido a los muy bajos niveles del río europeo, empujando los precios del trigo a nuevos máximos. Rusia, por su parte, busca sacar su producción por el Mar Báltico y el Mar Caspio.

Los precios de exportación de los orígenes del Mar Negro se desplomaron, como reflejo de la dificultad para exportar. Puertas adentro, la situación de los productores rusos es crítica: una combinación de un mercado interno inundado de oferta junto a una capacidad exportadora limitada, dejan los precios para el productor ruso en niveles relativamente bajos, incluso llevando al gobierno a evaluar la posibilidad de eliminar los derechos de exportación para granos temporalmente, en búsqueda de dar cierto alivio a la cadena primaria.

Argentina no quedó al margen de los efectos del conflicto. El precio FOB del cereal alcanzó valores máximos desde mayo de 2025, al tocar los US$ 250/t, 25/t más que en los momentos previos al comienzo de las hostilidades en el Mar Negro. En materia de exportación, nuestro país lleva un avance del programa del 82%, habiéndose embarcado 14,73 Mt hasta julio. Sin embargo, en ese mes se exportaron 0,6 Mt, valor que está casi apenas por encima del promedio del último lustro para este mes, reflejando el desafío de colocar una producción extraordinariamente alta, aunque con menor participación de la calidad panadera.

Sin embargo, el mercado local conserva cierta ventana de oportunidad para colocar trigo en los mercados externos. Con los orígenes del Mar Negro limitados de su capacidad exportadora, se abren ventanas de oportunidad para abastecer a mercados que estarían comprando a estos países, sobre todo del lado del Atlántico, y a los que inicialmente buscaban originar trigo de menor contenido proteico. También los países del Pacífico, importantes consumidores de trigo forrajero podrían mostrar algo de más de interés, al menos hasta que Australia comience su cosecha y cubra esa porción del mercado.

Como fuerza opuesta también juegan los orígenes del hemisferio norte, que están terminando de cosechar, y el que hecho de que varios países tradicionalmente importadores netos, entre ellos los de norte de África, habrían levantado una cosecha 30% superior a la campaña anterior. Por el momento, el line-up no revela una reactivación inmediata de los embarques.

El mercado doméstico de trigo reacciona subas tanto en el spot como en los precios a cosecha

En el mercado local, la coyuntura de conflictividad geopolítica llevó a que, durante la semana que termina, el trigo se haya negociado en sus valores más altos en más de dos años. El valor pico de $337.000/t o US$ 225/t informado por la CAC, constituyendo el precio en dólares más alto desde 2024. En una comparativa más corta, la cotización es 14% superior a lo negociado a principios de julio.
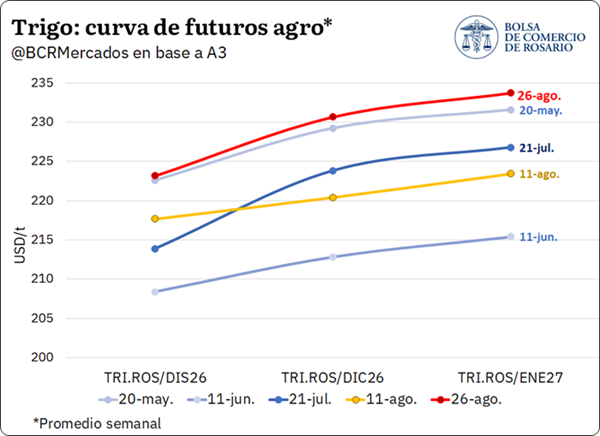
En A3, la curva de futuros se posicionó en su punto más alto en el año: mientras el disponible se negocia en US$ 225/t, los contratos de diciembre y enero escalaron a US$ 238/t y 242/t, respectivamente. Las posiciones diferidas escalaron 6% y 5% desde principio de mes. El pase de campaña se mantuvo comprimido durante casi todo agosto respecto a TRI.ROS/DIC26, sin llegar al 10% TNA, mientras el mes pasado la relación llegó hasta un 32% TNA. Aun así, los volúmenes comprometidos fueron mejores este mes.

La 2025/26 lleva un 70% de su volumen comprometido, rezagado respecto al promedio quinquenal de 86% para esta semana. El último dato comercial muestra un avance semanal de 0,31 Mt comprometidas para la 2025/26 y 0,11 Mt correspondientes a la 2026/27. Al hacer foco en el trigo nuevo, la comercialización semanal más que duplicó el volumen promedio de las últimas cuatro anteriores, sintiendo el impulso de las subas de los futuros de la nueva cosecha.

De cara a la campaña 2026/27, se espera que Argentina cuente con un buen nivel de oferta frente a las perspectivas de clima y los abultados stocks que se están acumulando en el mercado. Sin embargo, de prolongarse el conflicto en la región del Mar Negro, al trigo argentino le quedaría una ventana interesante para ubicar su oferta en destinos que quedarían desabastecidos.

Maiz: el precio disponible se mantiene estable mientras los futuros toman impulso

Los precios del maíz en Chicago siguen tomando impulso. El lunes, el Departamento de Agricultura de los Estados Unidos (USDA) informó una caída en las condiciones del cultivo estadounidense, la cual fue más pronunciada que la esperada por los operadores. Al último domingo, el 57% del maíz se encontraba en condición buena a excelente, por debajo del 60% de la semana previa y en el nivel más bajo para esta altura del año desde 2023, cuando el mercado anticipaba en promedio un 59%.

Por el lado del Pro Farmer Crop Tour, tras su recorrida anual, el viernes pasado informó un rinde promedio nacional proyectado en 108,71 qq/ha para Estados Unidos, muy por debajo de los 113,42 qq/ha de la última estimación oficial del USDA. La consultora sostuvo que la producción estadounidense 2026 se ubicará bastante por debajo de las previsiones del gobierno, luego de recorrer siete de los principales estados productores y encontrar cultivos deteriorados por un clima adverso durante el verano. Llevados a unidades locales, los números del crop tour arrojan una producción total de maíz de 389,76 Mt.

Se trata de datos que difieren fuertemente de lo estimado por el USDA en su informe mensual, que para agosto proyectó 406,75 Mt. Ya con la salida del WASDE de agosto los stocks finales estadounidenses habían impactado de forma positiva en los precios, al proyectarse en 41,98 Mt, cerca de 3,5 Mt menos que en el reporte previo. Ahora, con datos de producción del Crop Tour que se distancian en 17,14 Mt de los oficiales, el mercado comienza a operar con el temor de un escenario de stocks finales aún más ajustado. No obstante, habrá que seguir cómo se distribuye ese diferencial entre los distintos componentes del balance, donde los ajustes en demanda pueden moderar el impacto. En Chicago, el impacto en precios fue determinante: al miércoles, el maíz cerró en US$ 200,4/t, un 10% por encima de los valores de comienzos de la semana pasada y en línea con máximos de tres años.

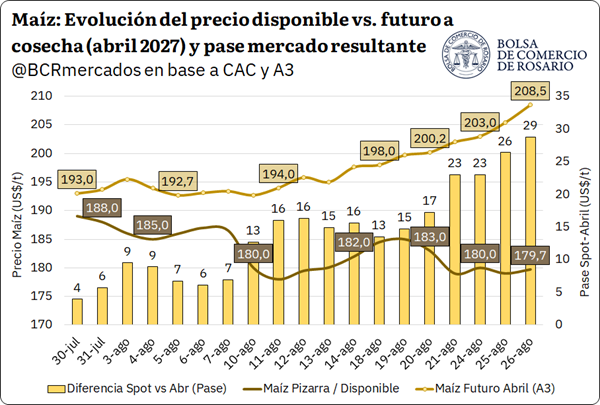
En el plano local, la suba del cereal se reflejó de forma dispar. Mientras que el disponible se mantuvo casi estable en la zona de los US$ 180/t (de hecho, cayó un 5,3% desde principios de mes), los futuros tomaron impulso: tanto la posición cosecha (abril) como diciembre se ubicaron en torno a los US$ 208,5 y 208,7 respectivamente para mitades de esta semana, cerca de US$ 10 por encima de los valores de comienzos de la semana pasada. Así, desde el inicio de la segunda semana de agosto la brecha comenzó a ampliarse, dando como resultado un pase de casi US$ 30 tanto para la campaña siguiente como para diciembre (24,45% y 50% TNA, respectivamente). En este marco, el volumen operado de toneladas de maíz en A3 para el mes de agosto estaría superando las 5 Mt, valor totalmente récord.
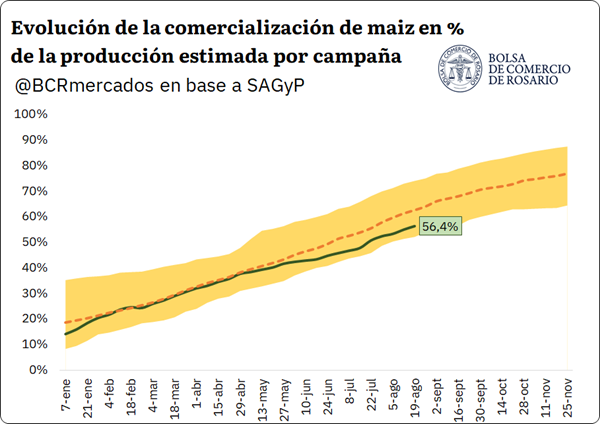
En línea con una producción estimada récord para esta campaña, en donde SAGyP en su último informe mensual ajustó sus estimaciones de producción al alza hacia 71,7 Mt (46% por encima del promedio de los últimos 5 años), ya se comercializo el 53,5% de este total (38,3 Mt). Si bien este volumen se encuentra en máximos para esta altura del año cuando lo medimos en términos absolutos, en relación con la producción nos encontraríamos 7 p.p por debajo del promedio de los últimos 5 años.
En ese marco, un dato clave es que la exportación se encuentra holgadamente abastecida para cumplir con sus compromisos, lo que evitaría presiones de compra en el spot. A partir de los datos de embarques y line up de agosto de NABSA, las exportaciones acumuladas de maíz para esta campaña pueden estimarse en 26,1 Mt para los primeros 8 meses del añoConsiderando que las ventas a la exportación en el mercado interno alcanzaron casi 35 Mt, el sector estaría abastecido por 8,89 Mt, por lo que no deberían generarse presiones sobre el disponible en el corto plazo, con un line up que se sostiene en niveles promedio de 1,8 Mt. Se trata, de todos modos, de una tendencia que podría revertirse: las DJVE de agosto alcanzaron 6,56 Mt, el segundo mes de anotaciones más alto desde al menos la campaña 2017/18, solo superado por marzo de este año.

La soja alcanza máximos de tres años en Chicago

En línea con los resultados del Pro-Farmer, el relevamiento tuvo efectos distintos en la soja. Se estimó una producción estadounidense de 124,43 Mt, por encima de las proyecciones del USDA por casi 1,45 Mt. A pesar de estas estimaciones de mayor oferta, el cultivo viene al alza en Chicago. A mitades de esta semana, el precio cerró en US$ 459,5/t, cerca de un 4,3% por encima de valores de principios de semana pasada y encontrándose este valor en máximos de 2 años.

En este sentido, el impulso vendría más bien del lado de la demanda. Se confirmaron compras chinas esta semana por 333.000 toneladas, lo que ya llevaría a las compras totales del gigante asiático a poco más de 7 Mt para la campaña 2026/27.  

A diferencia del maíz, este impulso en los precios se tradujo automáticamente en la pizarra de soja. Para el miércoles de esta semana el cultivo se encontraba en $540.000 (o US$ 352,7/t), cerca de $35.000 por arriba de valores de principios de mes.  Del mismo modo reaccionaron las posiciones diferidas: a cosecha, la soja cerró en US$ 352,5/t, máximos de 4 años Ante estos precios, a partir de los datos del Monitor del Comercio Granario, desde mitades de la semana pasada a este miércoles se habrían comercializado 1,16 Mt de soja, de las cuales 1 Mt serían a precio hecho. Esto demuestra un repunte en los compromisos comerciales, dado que desde principios de mes el promedio semanal se encuentra en 600.000 toneladas comercializadas, menos de la mitad de las estimaciones para esta semana.
Compartí esta noticia !

Todavía resta vender el 30% de la cosecha de trigo y el Mar Negro sostiene los precios

Compartí esta noticia !

Con el 95% del área de trigo nuevo ya sembrada, la campaña argentina entra en una etapa en la que la comercialización vuelve a quedar bajo la lupa. El 70% de la producción 2025/26 ya fue comprometido, pero todavía resta comercializar un volumen significativo: unos 7,2 millones de toneladas, si se excluye el uso previsto para semilla de la cosecha de trigo. A eso se suman cerca de 9 millones de toneladas que todavía no tienen precio fijado.

El dato reflejado por la Bolsa de Comercio de Rosario (BCR) muestra una diferencia importante respecto del comportamiento habitual del mercado. A esta altura del año, las últimas cinco campañas promedian una comercialización del 86%, mientras que la campaña actual alcanza el 70%. Sin embargo, el volumen efectivamente vendido, unas 19 millones de toneladas, se encuentra en línea con el máximo histórico registrado en 2022, producto del fuerte salto de la cosecha.

La tensión en el Mar Negro sostiene los precios y las fijaciones de trigo nuevo. Repunte el line up del complejo soja. En Chicago la oleaginosa y el maíz acumulan pérdidas del 5 y 6% desde el pico de julio y el clima suma volatilidad.

1. Trigo: la región del Mar Negro en el ojo de la tormenta

Con el 95% del área de trigo nuevo ya sembrada en Argentina, sigue pendiente de comercialización un remanente considerable de la campaña actual. De la mano de un fuerte salto en el volumen cosechado, a la fecha se comercializó el 70% de la campaña 2025/26, por debajo del 86% que promedian las últimas cinco campañas a esta altura del año. En volumen, sin embargo, las 19 Mt de trigo ya vendidas se encuentran en línea con el máximo histórico que anotaron en 2022. Si se excluye la previsión de uso de trigo para semilla, el remanente para comercializar en lo que resta de la campaña es de 7,2 Mt, mientras que las toneladas que todavía no tienen precio hecho se acercan a 9 Mt.

Aun así, el ritmo de comercialización se mantiene firme semana a semana y el dato saliente de julio estuvo en las fijaciones, particularmente del trigo nuevo. Entre la semana del 8-jul y la del 29-jul, el volumen de trigo 2026/27 con precio hecho creció en 573.000 t; ello es, 4,5 veces el registro de la campaña nueva anterior (2025/26) para ese período y más que duplicando el promedio de los últimos cinco años. El que no acompañó con el mismo ímpetu fue el trigo de la campaña en curso, que sumó 1,19 Mt en el mismo período, un 14% por encima del año pasado, cuando la producción era casi un 50% menor a la de esta campaña.

Detrás de esta dinámica está la mejora de las cotizaciones. El precio pizarra para el trigo ganó 9,7 USD/t desde principios de julio hasta alcanzar los US$ 209/t al 4 de agosto (+5%), mientras que la nueva cosecha, medida por el futuro a diciembre, llegó a US$ 218,9/t a mediados de esta semana, casi 20 US$/t más que a comienzos de mes (+9%). El resultado es una brecha creciente entre disponible y diferido: el pase hacia las posiciones de diciembre y enero rindió para estos últimos días entre 13% y 20% TNA, máximos de cinco años para esta altura del año, un incentivo concreto para retener mercadería y capturar el carry. Ese premio al diferido tuvo su correlato en una actividad inusual en el mercado a término A3: el volumen operado en diciembre y enero superó, medido en toneladas de trigo, las 1,68 Mt en julio, el triple de lo habitual para esta altura del año y el mayor registro mensual conjunto para estos contratos en los últimos cinco años.

El sostén de fondo sigue viniendo del Mar Negro. Rusia restringió el mes pasado el transporte marítimo a través del Mar de Azov luego de un ataque de drones ucranianos sobre varios buques rusos, lo que generó desde ese entonces una fuerte volatilidad en el valor del trigo. Esto ocurre dado que el conflicto golpea de lleno al cereal, uno de los principales productos de exportación de la región, donde ambos países concentran cerca del 30% de las exportaciones totales del cereal a nivel global según datos del USDA. Según fuentes de Reuters, los costos de seguro de guerra para los fletes que salen del Mar Negro han aumentado hasta el 2% del valor de un barco, desde alrededor del 1% hace 2 semanas. Esto provocaría que muchos compradores se muestran reticentes a tomar cargas desde puertos de la zona. 

Como consecuencia de las dificultades para colocar granos en el mercado externo, la creciente prima de riesgo y la presión de cosecha, los precios ucranianos y rusos respondieron de forma distinta a la tendencia alcista global: los valores FOB de ambos orígenes vienen corrigiendo a la baja para no perder competitividad, con caídas de hasta el 2% desde el inicio de la guerra, suceso que estaría volviendo a Argentina uno de los orígenes menos competitivos al haber acompañado el cereal argentino la suba de precio generalizada del cultivo en hasta 5,3%. 

En este sentido, Argentina quedó entre los orígenes menos competitivos en el mercado FOB. Aunque este hecho suele ser común para esta altura del año, donde el hemisferio norte se encuentra en plena cosecha, este año resultaría ser atípico por la oferta remanente argentina. Incluso el C&F del trigo ruso para Brasil se ubica en valores apenas superiores al argentino, en un año donde la baja proteína del trigo disminuyó la demanda de nuestro vecino para el cereal. Esto se refleja en los niveles de line-up, que al 4 de agosto rondan las 339.350 t, un nivel promedio a los demás años, cuando hoy queda mucha más oferta restante para colocar. 


2. Repunta el line up del complejo soja, pero la comercialización no le sigue el pulso

El line up del complejo soja no para de subir y ya está en el segundo nivel más alto del último lustro a esta altura del año. El producto que más apuntaló los programas de embarques fue la harina de soja, aunque en general aceite y porotos también vienen elevando la programación. Sin embargo, la comercialización de porotos no mostró un dinamismo proporcional en las últimas semanas.

Las exportaciones totales del complejo soja hasta julio inclusive se estiman en 16,48 Mt (medido en porotos equivalentes), mientras en el mercado local se comprometieron 23,73 Mt. Esta diferencia lleva a entender que la exportación está bien abastecida de materia prima para industrializar y exportar, sin necesidad de buscar concretar negocios en el mercado interno en lo inmediato. Con ello además se explica que, aunque el line up se haya visto dinamizado, la comercialización de porotos no haya respondido en la misma magnitud durante las últimas semanas. 

Desde el lado de la oferta, aunque la escalada de precios de las dos semanas anteriores en Chicago (y en el mercado local) coincidió con mayores volúmenes comercializados, estos no se alejaron demasiado de la media. La principal reacción se observó en las fijaciones, que en esas dos semanas acumularon 1,89 Mt, cuando en las quincenas anteriores las fijaciones fueron de 1,36 Mt en promedio.

Dando vuelta la página, en lo que refiere a maíz, previo al desplome de precios en Chicago, el disponible había llegado a ofrecerse hasta en $280.000 (US$ 190/t). En aquel momento, la comercialización se apuntaló de inmediato y se enlazaron tres semanas de altos volúmenes: 3,7 Mt, contra las 1,78 Mt de las semanas anteriores. También las fijaciones se vieron fuertemente movilizadas, siendo la semana del 22 de julio la de mayor volumen con precio asignado en lo que va de la campaña, coincidente con la escalada de precios.

Sin embargo, el traspié de los precios en Chicago dejó de dar soporte a los precios locales de maíz, con la pizarra cayendo a los últimos días a $275.000/t (US $185) y tanto las fijaciones como la comercialización se vieron resentidas: los compromisos cayeron a 0,69 Mt (promedio de últimas cinco semanas de 1,0 Mt), mientras las fijaciones fueron de 0,49 Mt (vs 1,0 Mt promedio de cinco semanas).

En materia de cotizaciones de soja, la aguda caída de precios en Chicago siguió profundizándose durante esta semana, aunque todavía no se trasladó del todo a las cotizaciones locales. La soja sigue por encima de los $500.000/t y el panorama comercial se mantuvo firme, pactándose 0,75 Mt esta última semana , aunque en materia de fijaciones la semana fue la más magra desde abril.


3. Los futuros de soja y el maíz retroceden entre 5 y 6% en Chicago

Luego de alcanzar máximos de dos años para soja y desde mayo para el maíz, las cotizaciones de los granos gruesos en Chicago siguen reajustando a la baja, acumulando pérdidas de 5 y 6% desde el pico del 24 de julio. Los granos copiaron la misma tendencia que el petróleo, que vuelve a negociarse entre 80 y 84 USD/bbl. La creciente expectativa por un nuevo intento de desescalada militar entre EE. UU. e Irán arrastró a los energéticos hacia abajo y con ello continuó el desarme de posiciones largas por parte de los fondos especulativos.

Más allá de los reajustes recientes, las cotizaciones se están negociando en un escalón más elevado que a principios de año: 11% más para soja y 5,3% más para el maíz. Entre los sucesivos conflictos geopolíticos, su impacto en energía, insumos claves y las expectativas de oferta, más el creciente impulso a la industria de biocombustibles, resultaron en un mix de factores alcistas en la plaza norteamericana. 

Sin embargo, ya adentrados en agosto, ventana crítica para la definición de rindes de soja y maíz en Estados Unidos, el pronóstico climático juega un papel clave más que en cualquier otra época del año. Más del 50% de la soja y el maíz se encuentran atravesando condiciones de sequía actualmente, el segundo registro más alto en los últimos quince años para esta época. En su último informe, el USDA ajustó a la baja en dos puntos la superficie de maíz en condiciones buenas a excelentes (61%, 12 p.p. menos que el año pasado) y mantuvo la calificación para la soja (63%, 6 p.p. menos que el año anterior).

Las lluvias recientes moderaron las alertas en Chicago, aunque eso no se haya visto reflejado en los informes de condiciones de cultivos. Hacia delante, el pronóstico marca precipitaciones apenas por encima de lo normal para la región del Medio Oeste estadounidense. En un escenario donde los milímetros son tan esperados por el mercado y donde los fondos aún mantienen una cartera profundamente comprada tanto en soja como maíz, la confirmación de lluvias funciona como luz verde para continuar con el desarme de posiciones en futuros, presionando sobre las cotizaciones. A la inversa, en un contexto donde no sobra humedad, la eventual ausencia de los milímetros direccionaría los precios en el sentido contrario. Dado el punto de partida inicial, el mercado de granos promete creciente volatilidad para todo el mes de agosto.

Compartí esta noticia !

Exportaciones agro en máximos históricos: 69 Mt embarcadas entre enero y julio

Compartí esta noticia !

La agroindustria argentina volvió a marcar un récord en el frente externo, según la Bolsa de Comercio de Rosario (BCR). Entre enero y julio, las exportaciones de los principales granos y productos derivados alcanzaron 69 millones de toneladas (Mt), un volumen que supera en 11,3% al registrado en igual período del año pasado y deja atrás el máximo previo de 65 Mt de 2022.

El dato revela la fortaleza de la campaña 2025/26, pero también expone una particularidad relevante para el mercado: la producción creció mucho más que las exportaciones. Frente a 2022, los embarques acumulados avanzaron 6,15%, mientras que la producción se expandió 26%. En otras palabras, el agro logró colocar en el exterior un volumen inédito y, aun así, mantiene una oferta considerable para los próximos meses.

La magnitud de la absorción externa se observa especialmente en algunos cultivos. El trigo acumula exportaciones por 11,7 Mt, un 70% por encima del promedio de los últimos años, mientras que el girasol alcanzó 5 Mt, más del doble de sus despachos habituales. La combinación entre una cosecha excepcional y una demanda externa sostenida configura un escenario de elevada disponibilidad, con capacidad para seguir abasteciendo los mercados internacionales.

El otro dato que comienza a cambiar el escenario aparece en la comercialización interna. A la semana del 22 de julio, los principales cultivos habían comprometido el 52% de la cosecha 2025/26, ocho puntos porcentuales por debajo del promedio histórico del último cuarto de siglo. Sin embargo, las últimas semanas mostraron una aceleración, especialmente en las fijaciones de precios.

En soja, el volumen comercializado aumentó 4% semanal y las fijaciones crecieron 7,8%, hasta alcanzar 1,14 Mt. En maíz, las fijaciones llegaron a 1,39 Mt, con una mejora semanal del 5,2%. El mayor salto correspondió al trigo nuevo: las fijaciones aumentaron 30% en una semana, acompañadas por una expansión de 19,9% en el volumen comercializado.

La mejora en la comercialización estuvo acompañada por una recuperación de los precios locales. Al 29 de julio, la pizarra de soja alcanzó US$ 339,6 por tonelada, frente a US$ 328,2 a comienzos de mes, mientras que el maíz llegó a US$ 189 contra US$ 180,5. En ambos casos, la mejora rondó el 5,5%. Para el trigo nuevo, el futuro con vencimiento en diciembre cerró en US$ 222,5 por tonelada, casi 7% por encima del inicio del mes.

Misma cosecha, otra ventaja: el maíz argentino gana competitividad

El maíz concentra buena parte de la oferta disponible. Las lluvias retrasaron la cosecha, que alcanzó un avance del 82% a nivel nacional, casi diez puntos porcentuales por debajo del promedio de las últimas cinco campañas y siete puntos por debajo del ciclo anterior.

El retraso no impidió que el cereal pasara a dominar las descargas portuarias. Durante julio representó más de la mitad de los granos recibidos en los puertos, aunque la exportación todavía dispone de un volumen importante para colocar en el exterior.

El avance exportador del maíz se encuentra en 48%, levemente por debajo del promedio de los últimos cinco años, mientras que el mercado interno comprometió el 50% de la producción, frente al 57% habitual para esta altura del ciclo. La lectura conjunta de ambos datos permite dimensionar el excedente disponible para exportación.

La producción proyectada explica buena parte de esa ventaja. La campaña 2025/26 podría alcanzar 71,5 Mt de maíz, unas 11,5 Mt por encima del récord previo de 60,5 Mt. Ese salto, combinado con una mayor orientación de Brasil hacia el consumo interno de su propia producción, vuelve a colocar al maíz argentino en una posición privilegiada en términos de competitividad FOB.

La oportunidad, por lo tanto, no se limita al volumen cosechado. La oferta récord genera capacidad para abastecer una demanda externa elevada y, al mismo tiempo, permite que Argentina compita con precios atractivos en un mercado internacional donde otros factores comienzan a modificar las cotizaciones.

Chicago corrigió tras los máximos y el clima vuelve a marcar el pulso

El mercado internacional introdujo una cuota de cautela. Después de alcanzar máximos de dos años en soja y desde mayo en maíz, Chicago corrigió durante la última semana: la soja cayó 5% y el maíz 4%, presionados por las perspectivas de una mejora climática en las principales regiones productoras de Estados Unidos.

El mercado comenzó a descontar lluvias sobre el Medio Oeste estadounidense, un factor especialmente relevante para la soja, que atraviesa una etapa crítica de formación y llenado de vainas. La posibilidad de mejores condiciones hídricas redujo parte de la prima de riesgo climático que había impulsado las cotizaciones.

A ese factor se sumó la volatilidad del petróleo y la incertidumbre geopolítica. El Brent llegó a retroceder desde los US$ 95 hasta los US$ 84 por barril ante versiones de negociaciones en Medio Oriente, aunque posteriormente volvió a subir hasta los US$ 91 tras nuevos ataques cruzados.

Los fondos especulativos también aportaron presión bajista. Hasta el miércoles, las ventas alcanzaban unos 31.500 contratos de maíz y alrededor de 27.000 de soja, reflejando una posición vendedora que profundizó la corrección de los precios.

El trigo presentó una dinámica similar, aunque con un componente geopolítico más marcado. Luego de alcanzar un máximo de dos años, el contrato pasó de US$ 259 a alrededor de US$ 242 por tonelada, en un movimiento asociado a la toma de ganancias. Sin embargo, la continuidad de los ataques entre Rusia y Ucrania y los daños sobre infraestructura portuaria mantienen latente el riesgo de una menor oferta exportable desde el Mar Negro.

En ese escenario, la consultora Sovecon recortó en 1,9 Mt su estimación para las exportaciones rusas de trigo de la campaña 2026/27, hasta 44,6 Mt, debido al cierre de la vía navegable en el Mar de Azov.

Para Argentina, el escenario combina dos fuerzas contrapuestas. Por un lado, una producción extraordinaria que garantiza una oferta abundante y permite ganar competitividad internacional. Por otro, precios globales sometidos a la evolución del clima estadounidense, los movimientos de los fondos y una geopolítica capaz de alterar rápidamente las primas de riesgo.

El récord exportador confirma que la agroindustria dispone de capacidad para colocar volúmenes inéditos en el exterior. El desafío siguiente es transformar esa disponibilidad en comercialización efectiva y valor económico, especialmente en un contexto donde la producción creció mucho más rápido que los embarques. La aceleración de las fijaciones observada en julio puede ser la primera señal de que esa brecha comienza a cerrarse.

Compartí esta noticia !

El anuncio de baja de retenciones trae alivio a los márgenes

Compartí esta noticia !

El anuncio de menores DEX para trigo y cebada ofrece alivio a los márgenes agrícolas, apuntalando decisiones de siembra e inversión de cara a la nueva campaña. Según un informe de la Bolsa de Comercio de Rosario el impacto fiscal de la medida para el ciclo en curso se estima en US$ 29 M.

En un contexto internacional de fuerte encarecimiento de los insumos para la siembra de granos, el anuncio de la baja de la baja de derechos de exportación para trigo y cebada del actual 7,5% al 5,5% a partir de junio colabora en dar aire a los márgenes esperados del productor, en el tramo final de decisiones de cara a la campaña 2026/27. 

En efecto, según reportó SAGyP, al 21 de mayo la siembra de trigo y cebada avanzó sobre el 3% y 6%, respectivamente, del área de intención. En cebada, casi el 92% de la producción se concentra en Provincia de Buenos Aires, en tanto en trigo, más disperso geográficamente, el Norte argentino y la provincia de Entre Ríos destacan en los avances de labores, con una cobertura promedio del 30% de la superficie a implantar.

Mientras tanto, la fuerte suba que registraron los combustibles y fertilizantes a partir del conflicto armado en Medio Oriente y que llevó la relación urea/trigo al valor más alto de la historia -nunca hubo que entregar tantos kilos de trigo para recibir uno de urea- habían puesto en jaque la intención de siembra y las previsiones de inversión en paquetes tecnológicos. 

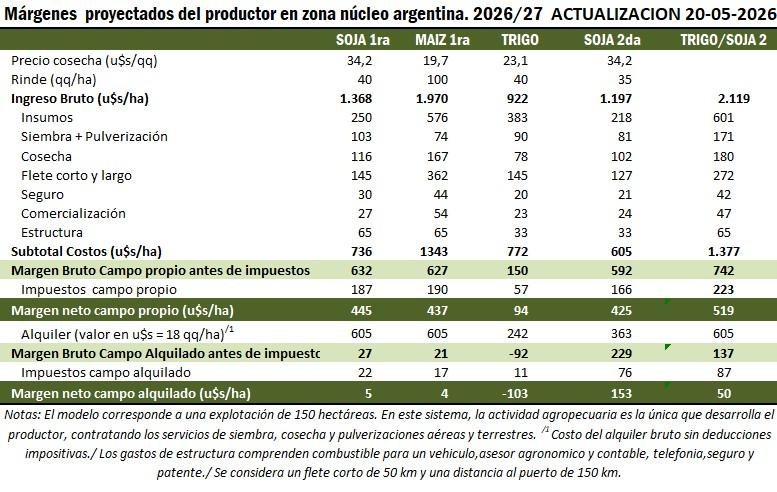
Como referencia, a los precios actuales, fertilizantes y fletes (impactado por la suba del gasoil), explicaban en conjunto el 54% de los costos de producción del trigo, incluso para un campo modelo que se encuentra a 150 km del puerto de Rosario. El costo del flete, por supuesto, aumenta proporcionalmente a medida que la producción se aleja de los núcleos de consumo. De este modo, el margen neto en campo propio quedaba en 94 US$/ha según estimaciones de GEA-BCR, hundiéndose a US$ 103 de pérdida en caso del campo alquilado. 

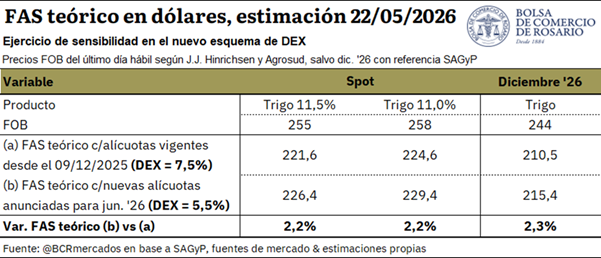
Respecto al impacto preliminar de la baja de retenciones sobre el mercado, y habida cuenta que la medida aún no ha sido oficializada en el Boletín Oficial y recién comenzaría a regir a partir de junio, en el presente análisis se estima el efecto sobre el FAS teórico tomando como referencia las cotizaciones actuales. 

Enfocándonos en el caso del trigo, de implementarse la medida, ésta se traduce en una mejora directa en la capacidad de pago compradora tanto para las posiciones con descarga próxima como para la nueva cosecha. Tal como se puede ver en el cuadro adjunto, en base a los precios actuales, la capacidad teórica de pago mejoraría en torno a 2,2 y 2,3% en el conjunto de posiciones. En términos absolutos, el FAS teórico mejora entre 4,8 y 4,9 dólares por tonelada con el nuevo esquema de DEX para el producto. Por el lado de los tramos de la nueva cosecha, se remarca que aún no hay ofertas abiertas de mercado para el trigo, por lo que se utiliza únicamente la referencia del FOB oficial para el cálculo en su conjunto. 

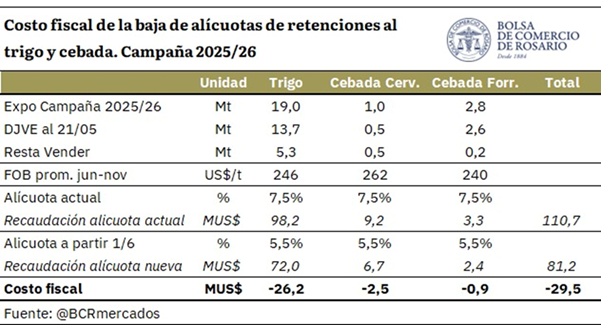
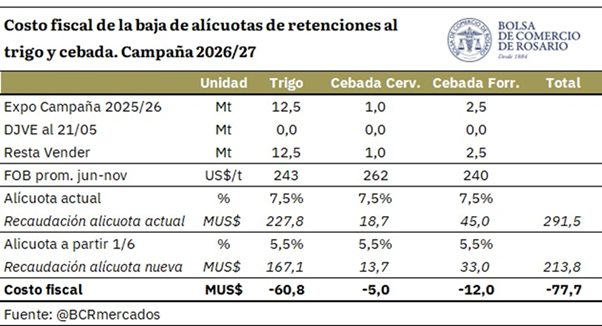
En tanto, con relación al impacto fiscal de la baja de alícuotas de derechos de exportación de 2 p.p. para trigo y cebada en la campaña actual, éste es relativamente acotado. Una buena proporción del total de exportaciones estimadas para la campaña en ambos cultivos ya ha sido vendida al exterior. En el caso del trigo, resta vender 5,3 Mt de las 19 Mt de exportaciones estimadas para todo el ciclo, mientras que, en cebada, el remanente asciende a 500.000 t para la cervecera y 200.000 t para la forrajera. 

Si se tiene en consideración ese saldo remanente a los precios FOB promedio para el período junio-noviembre del corriente año, el costo fiscal para el trigo asciende a US$ 26,2 millones, mientras que para cebada totaliza US$ 3,3 millones. Este costo podría incluso verse reducido si se asume que la rebaja de retenciones incentiva las ventas externas, y lleva a las exportaciones totales para el ciclo triguero 2025/26 a 20 Mt. En ese caso, el costo fiscal sería de apenas US$ 12,7 millones para el cereal de invierno.

Para la próxima campaña 2026/27, en tanto, las proyecciones de producción y exportaciones son aún muy preliminares, y el cambio en la política comercial aún está a tiempo de apuntalar las siembras y la inversión. Sin embargo, tomando como base la intención de siembra proyectada en mayo, el costo fiscal total de la medida asciende a apenas US$ 78 millones entre trigo y cebada, que podría ser compensado por el aumento en la producción y el comercio externo de cara a la campaña fina. Como referencia, si las exportaciones trigueras 2026/27 suben a 13,5 Mt, el costo fiscal de la medida se reduce a US$ 47 M para ese cereal; en tanto que, si suben a 14,5 Mt, el costo ajusta a US$ 34 M.

Para cerrar el capítulo de siembras 2026/27, y en relación con las proyecciones climáticas, la evolución del Pacífico ecuatorial vuelve a ubicar a El Niño en el centro del monitoreo climático para el agro argentino. Según la actualización del IRI del 19 de mayo de 2026, el sistema climático no solo estaría dejando atrás la neutralidad y avanzando rápidamente hacia condiciones El Niño, sino que la probabilidad de ocurrencia del fenómeno se mantiene cercana al 100% hasta el verano austral inclusive. En términos de impacto sobre la producción agropecuaria argentina, el calentamiento del Pacífico suele incidir sobre el patrón de lluvias a través de los vientos alisios, que favorecen el transporte de humedad hacia nuestra región principalmente entre octubre/noviembre y marzo. Si bien en Argentina este escenario suele asociarse con lluvias por encima de lo normal y, como sintetiza el refrán, rain makes grain —la lluvia hace al grano—, su impacto tiende a ser relativamente mayor sobre la cosecha gruesa que sobre la fina, y será positivo en tanto no ocurran excesos hídricos que pongan en jaque la producción o la logística. De todos modos, debe tenerse presente que, más allá de estos fenómenos de escala global, existen otros factores regionales que pueden neutralizar o, por el contrario, profundizar sus efectos.

Compartí esta noticia !

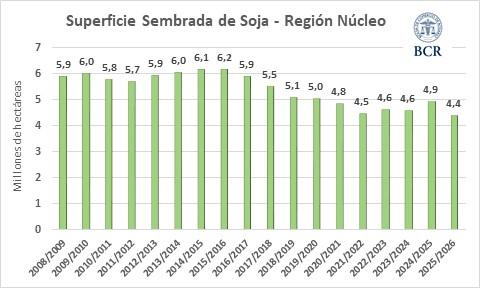
La soja gana terreno en la región núcleo y desplaza al maíz por el aumento de costos y la presión financiera

Compartí esta noticia !

La región núcleo agrícola comenzó a mostrar una redefinición silenciosa de su mapa productivo. Según el último informe de la Bolsa de Comercio de Rosario, la soja volverá a expandirse durante la próxima campaña ante el deterioro de rentabilidad en trigo y maíz provocado por el aumento de costos operativos.

El dato más relevante del relevamiento es que, de las 300.000 hectáreas que dejarían de sembrarse con trigo, cerca del 80% pasarían a soja.

La decisión ocurre incluso bajo un escenario climático considerado favorable para el maíz, lo que revela que el problema central dejó de ser agronómico y pasó a ser financiero.

El informe sintetiza el criterio dominante entre productores: “bajar la inversión por hectárea”.

Fertilizantes y fletes alteran la ecuación agrícola

La Bolsa rosarina señaló que los costos de implantación están condicionando la toma de decisiones productivas.

Según el relevamiento técnico, implantar maíz requiere una inversión cercana a 1.300 dólares por hectárea, mientras que soja demanda alrededor de 700 dólares por hectárea.

La diferencia aparece en un contexto donde fertilizantes y transporte explican más de la mitad de los costos agrícolas de los cereales. El informe detalla que: en trigo, fertilización y flete representan el 54% de la estructura de costos; en maíz, esos componentes concentran el 52%.

El encarecimiento de la urea y del gasoil aparece como uno de los factores más mencionados por técnicos y productores de distintas subzonas relevadas.

La soja se consolida como “alternativa defensiva”

La Bolsa plantea que, aun cuando el maíz pueda ofrecer mejores márgenes brutos potenciales, la soja vuelve a posicionarse como una estrategia de menor riesgo financiero.

El informe sostiene que el cereal mantiene rentabilidad positiva, aunque con inversiones significativamente más elevadas y márgenes más ajustados en campos alquilados.

Incluso el doble cultivo trigo/soja sigue apareciendo como el esquema más rentable dentro de la rotación agrícola, aunque requiere una inversión cercana a 1.400 dólares por hectárea.

La consecuencia práctica es un repliegue de cultivos intensivos en capital y fertilización.

Productores ajustan superficie y reducen uso de urea

El relevamiento territorial de la región núcleo muestra una misma lógica repetida en distintas zonas agrícolas.

En localidades como Aldao, Bigand, Marcos Juárez y General Pinto, técnicos reportaron: menor intención de siembra de trigo, reducción en aplicaciones de urea, y mayor inclinación hacia soja de primera.

En Marcos Juárez, por ejemplo, se estima una caída de entre 30% y 40% en el área triguera respecto de la campaña pasada.

El informe también revela que muchos productores están comprando sólo insumos de corto plazo y mantienen cautela frente a la evolución de la relación insumo-producto.

Uno de los elementos más llamativos del informe es que el repliegue de maíz y trigo no responde a un problema climático.

La Bolsa describe reservas de humedad “óptimas” para el inicio de las siembras y un escenario meteorológico relativamente favorable.

Sin embargo, el factor financiero pesa más que el agronómico. El documento refleja una tensión creciente entre: potencial productivo y capacidad económica para sostener paquetes tecnológicos altos.

La preocupación central ya no es únicamente cuánto puede rendir el cultivo, sino cuánto capital exige producirlo.

gea_Informe región nucleo by CristianMilciades

Menos gramíneas implica menos demanda industrial y logística

El corrimiento hacia soja no es neutro para la economía agroindustrial. Los cultivos como trigo y maíz movilizan mayores niveles de fertilización, transporte, servicios agronómicos, maquinaria, y consumo de insumos industriales.

Una reducción de superficie puede impactar sobre distintos segmentos vinculados a la cadena cerealera.

Al mismo tiempo, el fenómeno expone una señal más amplia: la producción agrícola empieza a priorizar esquemas defensivos frente a costos crecientes y márgenes más inciertos.

La campaña 2026/27 recién comienza a definirse y la evolución de variables como fertilizantes, dólar, clima y precios internacionales todavía puede modificar estrategias de siembra.

Por ahora, la Bolsa rosarina detecta un comportamiento defensivo del productor agrícola: menor exposición financiera, menor apuesta tecnológica y mayor inclinación hacia cultivos de menor inversión inicial.

La magnitud final del corrimiento hacia soja será uno de los indicadores más observados por el mercado agrícola en las próximas semanas.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin