Día: 5 septiembre, 2026

A2/AD en el Atlántico Sur: la estrategia militar que Argentina necesita (y no está usando)

Compartí esta noticia !

Hay una pregunta que la dirigencia argentina evita hace más de cuarenta años, desde que perdimos la guerra de 1982: ¿Con qué defendemos el mar que decimos que es nuestro?. La respuesta incómoda es que hoy, en términos de barcos, no tenemos con qué. Cuatro destructores diseñados en los años 80; media docena de corbetas que esperan modernización hace una década, y ni un solo submarino en condiciones de navegar: el último, el ARA Santa Cruz, se encuentra desde hace más de una década esperando su reparación en el astillero Tandanor.

Esa foto, lejos de mejorar, acaba de sumar una novedad: A fines de agosto de 2026 la ARA (Armada argentina) anunció el retiro definitivo de los cinco Super Étendard, los aviones más modernos con los que contaba la aviación naval, sin que exista todavía un reemplazo a la vista.
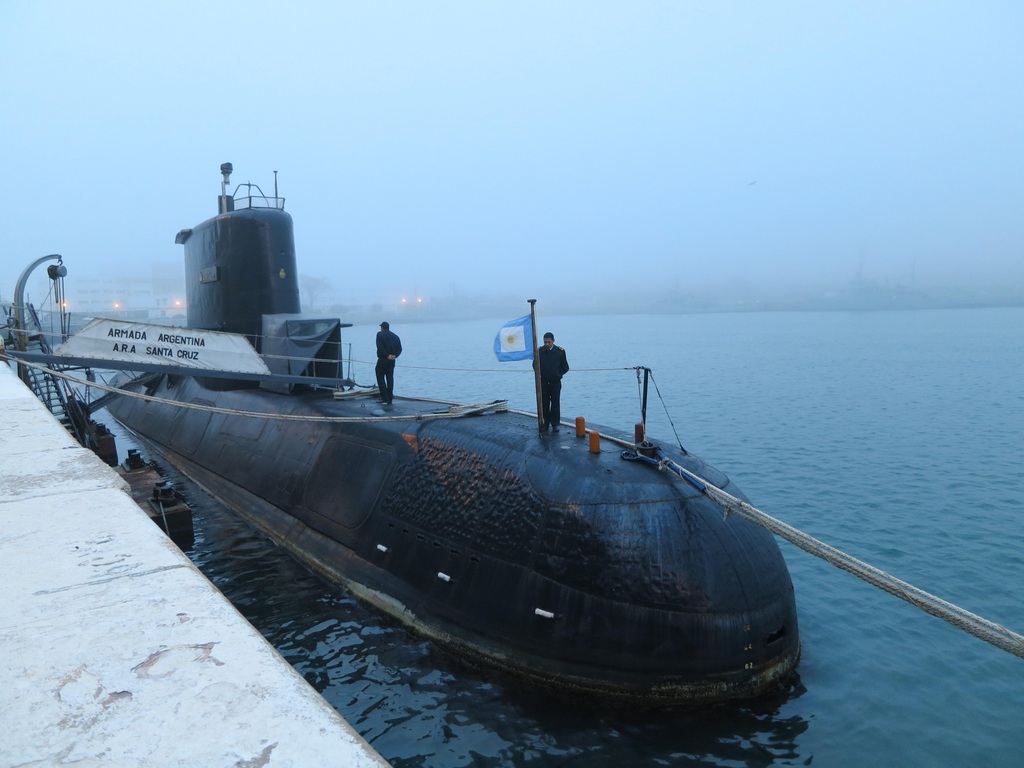
Frente a ese diagnóstico existen dos salidas: resignarse, o soñar con una flota que nunca vamos a poder pagar. Este artículo propone una tercera vía, que ya está probada en otras partes del mundo por países que tampoco pueden competir barco por barco con las grandes potencias.: No hace falta tener la marina más grande para defender el mar propio. Hace falta volverlo caro de invadir.

El error de pensar la defensa como espejo del enemigo

Desde Malvinas, buena parte de la conversación sobre defensa argentina quedó atada a una idea: recuperar soberanía plena sobre el Atlántico Sur significa reconstruir una flota que pueda pelear de igual a igual contra la Royal Navy británica. Es una idea noble, y también una trampa. Ningún presupuesto argentino previsible –y menos todavía en tiempos de ajuste, cuando hasta la compra de helicópteros navales quedó cancelada por falta de fondos– alcanza para igualar a una potencia que gasta en defensa lo que Argentina gasta en varios rubros del Estado juntos.

En el Golfo Pérsico, Irán –una potencia media, con un presupuesto de defensa muy inferior al de Estados Unidos– logró durante décadas que la marina más poderosa del planeta piense dos veces antes de operar libremente en sus aguas. No lo consiguió con acorazados ni con portaaviones. Lo consiguió con una combinación barata y descentralizada: cientos de lanchas rápidas armadas, dispersas y fáciles de reemplazar; minas navales; misiles antibuque lanzados desde tierra; y drones. Nada de eso, por separado, vence a una potencia naval. Pero Jjuntos, la obligan a operar con miedo, gastando fortunas en defenderse de un enemigo que no arriesga casi nada material cuando ataca.

Este mismo año ese sistema fue puesto a prueba en un enfrentamiento directo contra Estados Unidos e Israel, y –más allá de la valoración política que cada uno tenga sobre el régimen iraní– la lección estratégica quedó demostrada: se puede sostener una postura disuasoria seria sin tener una flota comparable a la del adversario.
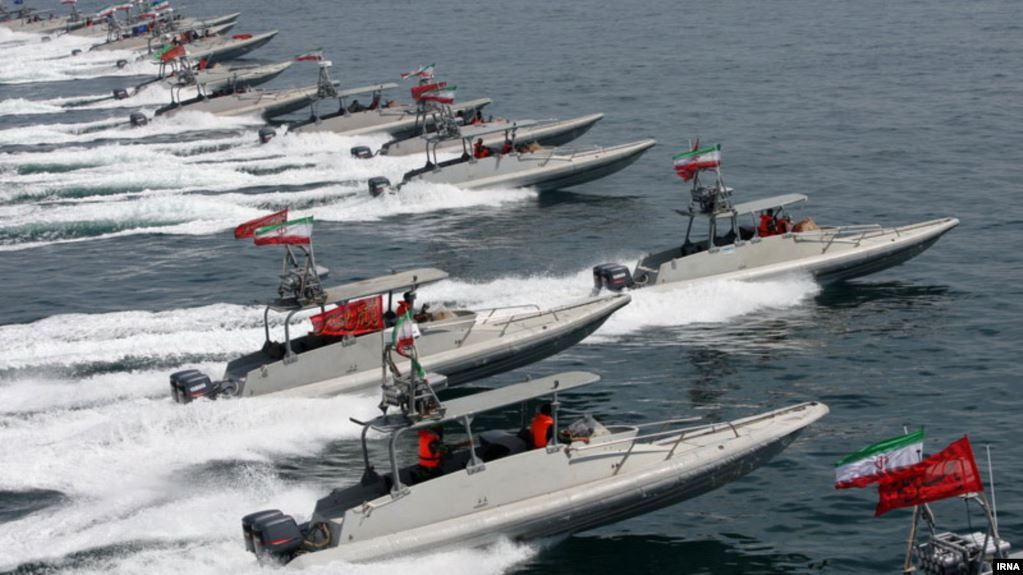
Lanchas patrulleras rápidas de la IRGC

La palabra técnica para esto es doctrina de “anti acceso y denegación de área” (A2/AD, por su sigla en inglés). Suena complicado, pero la idea es simple, casi de sentido común: En vez de intentar ganar una guerra naval convencional, que ya sabemos que no podemos ganar, se trata de hacer que el enemigo ni siquiera quiera empezarla.

Lo que Argentina sí tiene, y no estamos usando

Lo interesante es que el principio iraní no es exclusivo de Irán ni del Golfo Pérsico. Funciona en cualquier lugar donde la geografía impone un cuello de botella. Un paso angosto por donde cualquier fuerza extranjera tiene que pasar sí o sí para llegar a destino. Y acá está lo que muchas veces se pasa por alto: Argentina tiene los suyos.

El Estrecho de Magallanes es el paso obligado entre el océano Atlántico y el Pacífico en el extremo sur del continente. El Mar de Hoces, mejor pero mal conocido como Pasaje de Drake, entre Tierra del Fuego y la Antártida, es la vía natural de aproximación hacia el continente blanco donde Argentina mantiene un reclamo de soberanía vigente y una presencia ininterrumpida desde hace más de un siglo. Ninguno de los dos tiene la importancia comercial global del Golfo Pérsico –por ahí no pasa el petróleo del mundo– pero ambos concentran el paso hacia y desde una región donde tenemos intereses soberanos concretos: Malvinas, Georgias, Sandwich del Sur y el sector antártico argentino.

Esa geografía, hoy está prácticamente desguarnecida. Y es, paradójicamente, uno de nuestros mayores activos estratégicos sin explotar.

La actualidad se encarga de recordarlo todas las semanas. El 24 de agosto de este 2026, hace apenas unos días, el petrolero VS Promise de bandera británica, amarró en el puerto de Ushuaia después de cargar crudo en una monoboya de la terminal de Río Cullen, en el norte de Tierra del Fuego. El episodio disparó un cruce político entre el gobierno provincial y la administración nacional, que interviene el puerto de Ushuaia desde enero. Pero lo más revelador no fue esa pelea, sino la contradicción de fondo: la misma provincia que después salió a denunciar el amarre como una afrenta a la soberanía había autorizado, a través de su propia Secretaría de Hidrocarburos y Energía, que ese buque británico cargara petróleo en la monoboya de Río Cullen, bajo jurisdicción provincial. Primero se habilita el negocio; después, cuando el barco toca puerto y hay cámaras, aparece el discurso soberano. Ese doble estándar es tan parte del problema como la falta de barcos. Mientras no haya una política sostenida y coherente, ni siquiera dentro de una misma provincia, cualquier reclamo de soberanía corre el riesgo de quedar en pose. Aclaro, este doble estándar no es nuevo ni exclusivo de la gobernación de Tierra del Fuego AIAS. La dirigencia política argentina hace décadas que tolera al Reino Unido cuando le conviene y se indigna sólo cuando es presionada a hacerlo.

Construir de a poco, sin repetir el error de siempre

El error más frecuente en la Argentina cuando se habla de rearme es discutir qué comprar —(el submarino, el misil, el avión de moda)— antes de discutir en qué orden y con qué continuidad se construye una capacidad real. La historia ya nos dio esa lección y la pagamos cara: en los años 70 y 80, Argentina desarrolló el programa de submarinos más ambicioso de Sudamérica, el TR-1700. Desarrollado a fines de la década de 1970 mediante un acuerdo con la empresa alemana Thyssen Nordseewerke, el plan original contemplaba la construcción de seis submarinos de ataque convencionales —dos en Alemania y cuatro bajo licencia en el astillero Domecq García, en Argentina—, con el objetivo no solo de dotar a la Armada de una capacidad submarina de última generación, sino de sentar las bases de una industria naval nacional capaz de diseñar y fabricar tecnología militar compleja de manera autónoma. Cuarenta años después, no queda ni una sola unidad operativa. Y no fue un fracaso de ingeniería, sino por el contrario, una desidia de la clase política que no pudo sostener la decisión en el tiempo, gobierno tras gobierno.

Con esa lección en mente, la reconstrucción debería pensarse en tres etapas, de la más urgente y barata a la más cara y lenta.

Primero ver. Sin capacidad de detección (radares en la costa, aviones de patrulla, satélites propios o compartidos con aliados) no hay nada que defender, porque no se sabe qué está pasando en el mar. Es la inversión más accesible y la que más avanzada se encuentra. En agosto de 2026 la Armada lanzó el “Plan Dédalo”, un programa de reestructuración de la Aviación Naval a cinco años que contempla, entre otras cosas, la llegada de los dos aviones P-3 Orión que todavía faltan –previstos entre octubre de 2026 y junio de 2027– para completar una flota de cuatro, dedicados justamente a patrullar el mar. Es un paso, todavía insuficiente, en la dirección correcta.
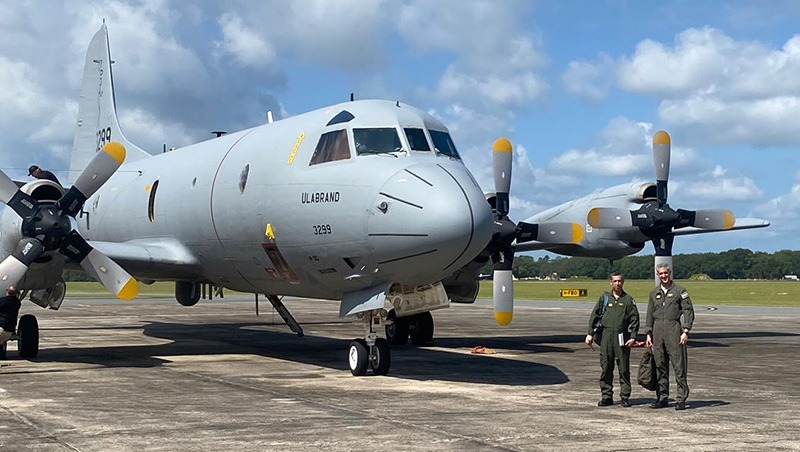
P3 ORION LLEGANDO A ARG

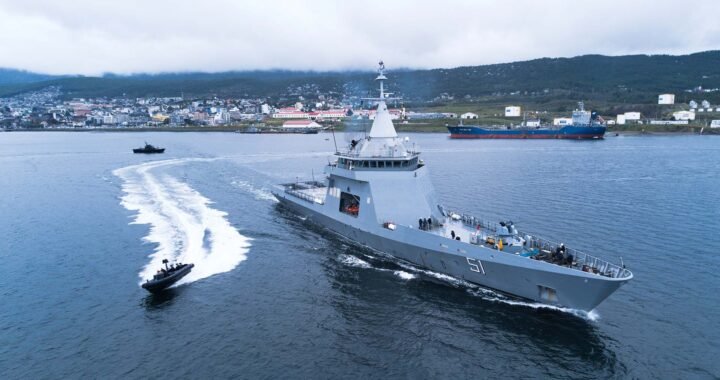
Segundo, estar presentes sin gastar de más. Acá es donde el ejemplo iraní enseña más: en vez de apostar todo a pocos buques carísimos –que si se pierden son un golpe militar y político devastador– conviene pensar en unidades más numerosas, más baratas y más fáciles de reponer. Los cuatro patrulleros oceánicos que ya se incorporaron a la Armada son un antecedente en esa línea, aunque hoy estén pensados más para vigilar la pesca ilegal que para disuadir a una fuerza militar. Astilleros Río Santiago y Tandanor, con presupuesto y preparación adecuada, estarían en condiciones, por antecedentes e infraestructura, de construir este tipo de patrulleros. 

Tercero, tener con qué decir que no. Misiles antibuque, que podrían ser de fabricación nacional ya que en algún momento la Argentina supo tener una industria de defensa capaz de lograrlo, y en el horizonte más lejano, una fuerza submarina propia. Esta es la etapa más cara y la más difícil de sostener en el tiempo, pero también la que puede cambiar la ecuación de poder en la región.

Acá conviene ser honesto con lo que pasó esta misma semana. El mismo Plan Dédalo que trae los P-3 Orión también confirma la baja definitiva de los cinco Super Étendard Modernisé que Argentina le compró a Francia en 2018: aviones que nunca llegaron a volar en la Argentina, porque el Reino Unido bloqueó por años la venta de los cartuchos para sus asientos eyectables. Siete años después de esa compra, y sin haber resuelto nunca el problema, la Armada los da de baja sin que exista un reemplazo equivalente.

Una doctrina de disuasión barata no depende de aviones de combate carísimos, sino de misiles, drones y minas navales, mucho más baratos y más difíciles de eliminar de un solo golpe. El problema no es que se retiren los Super Étendard. El problema es, otra vez, la falta de continuidad: se gastaron años y millones en un avión que terminó varado por un veto ajeno, sin que nadie asumiera el costo político de reconocer el fracaso a tiempo ni de definir con qué se lo reemplaza en esa función disuasoria. Sin eso, lo que hoy se presenta como una modernización puede terminar siendo, simplemente, otra capacidad perdida.

El verdadero enemigo no está en el mar

Hay que decirlo sin vueltas: lo que más amenaza esta estrategia no es la falta de plata ni la falta de tecnología disponible en el mundo para comprar. Es la falta de consensos políticos que perduren en el tiempo. Ningún plan de defensa, por bueno que sea en el papel, sobrevive a un país donde cada gobierno nuevo cancela lo que empezó el anterior, como acaba de pasar con la compra de helicópteros navales, frenada por un recorte presupuestario.

El propio Plan Dédalo es un buen ejemplo de las dos caras de esta moneda. Por un lado, plantea una reorganización territorial: a partir de 2027, la histórica Base Aeronaval Punta Indio —cuna de la Aviación Naval argentina desde 1916— pasará a llamarse simplemente “Estación Aeronaval”, con el taller central concentrado en la Base Espora, en Bahía Blanca. Cerca de trescientos puestos de trabajo, entre civiles y militares, quedaron en la incertidumbre sin mencionar el enorme perjuicio evidente para el pueblo de Punta Indio. Por otro lado, es también una muestra de que hay planificación a mediano plazo, algo poco frecuente en la defensa argentina de las últimas décadas.

La etapa de “ver” –radares, aviones, satélites– es la que más avanza justamente porque es la que menos depende de sostener una misma decisión durante quince o veinte años seguidos, que es lo que necesita un programa de submarinos o de misiles para llegar a buen puerto.

Ahí está, quizás, el primer paso realista: no esperar el gran anuncio de rearme naval, sino consolidar ya, con lo que hay, la capacidad de saber qué pasa en nuestro propio mar. Y sobre esa base, si en algún momento como país nos ponemos de acuerdo en sostener una política de Estado más allá de un mandato presidencial, recién ahí avanzar hacia una capacidad de decir que no, con hechos, a cualquiera que quiera pasar por el Atlántico Sur como si fuera tierra de nadie.

Ni ingenuidad ni resignación

Ningún ejemplo extranjero se traslada perfecto. El Golfo Pérsico no es el Atlántico Sur. Por ahí pasa una porción enorme del petróleo del mundo, lo que obliga a cualquier potencia a pensarlo dos veces antes de escalar un conflicto; nuestra región austral no tiene, hoy, ese mismo peso en la mirada del mundo, pero va camino a tenerlo. Y esta estrategia tampoco alcanza sola: no sirve de nada disuadir una invasión hipotética si al mismo tiempo no sostenemos presencia real, todos los días, en los espacios que reclamamos como propios, como recuerda, otra vez, la discusión por un petrolero británico amarrado a metros del memorial a los caídos de Malvinas en Ushuaia.

Pero ninguna de esas objeciones cambia lo esencial. La ARA no necesita ser la Royal Navy. Argentina necesita ser el país al que nadie quiere atacar porque sabe que va a sangrar. Esa estrategia no cuesta lo que cuesta un portaaviones. Cuesta lo que cuesta decidir. Y en eso, todavía estamos a tiempo.
Compartí esta noticia !

Milei toca su techo de rechazo en Posadas: el 70% de los créditos ya se usa para sobrevivir

Compartí esta noticia !

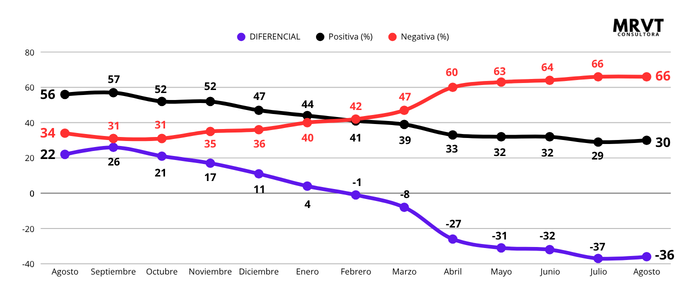
Con un 66% de imagen negativa del presidente Javier Milei y un 70% de los créditos tomados en Posadas destinados a la supervivencia, el agobio financiero cotidiano es el tema principal en la capital de Misiones, dejando a los libertarios recluidos en su núcleo duro. El informe completo detalla además que el 63% de los ciudadanos tiene la cabeza puesta exclusivamente en su economía diaria -dejando la rosca política en un plano marginal-, expone una tasa de morosidad del 29% (tres de cada diez no pueden pagar) que golpea con más fuerza a los jóvenes, y documenta cómo las mujeres lideran la toma de créditos para amortiguar la crisis en los hogares locales.

Con un 66% de imagen negativa a nivel local y un tejido financiero donde la abrumadora mayoría de los créditos se destina a cubrir urgencias básicas, los datos de MRVT Consultora advierten sobre una sociedad que ha agotado sus márgenes de tolerancia ante la falta de previsibilidad económica.

1. Un año de medición presidencial en Posadas: Del optimismo inicial al techo de negatividad y el “núcleo duro”

Al cumplirse un año exacto midiendo la imagen del presidente Javier Milei en la plaza local, los datos de MRVT Consultora reflejan un profundo quiebre en las expectativas sociales, detallando tanto la evolución diferencial como el comportamiento de los indecisos.

• En el arranque de la serie (agosto-septiembre del año pasado), la imagen positiva se ubicaba en lo más alto (56% y 57%), con un diferencial neto favorable de +22 y +26 puntos.

• El punto de inflexión técnico se registró en febrero, mes en el que las curvas se cruzaron (positiva en 41% y negativa en 42%), marcando el fin de la esperanza de un repunte económico inminente.

• A partir de allí, la imagen negativa se disparó hasta tocar el 66% en los últimos meses, arrastrando el diferencial a un rojo profundo de -36 puntos en agosto.

• En paralelo, la imagen positiva se ha planchado en un 30%, evidenciando la consolidación de un bloque de apoyo incondicional que ya no capta indecisos -un segmento que se redujo drásticamente desde el 10-17% inicial hasta una mínima expresión del 4% en agosto-.

2. La agenda ciudadana: El 63% con la cabeza puesta en la economía

El descontento político encuentra su correlato directo y unívoco en las prioridades cotidianas de los posadeños, donde la subsistencia opaca por completo cualquier otro debate de la coyuntura. Ante la pregunta sobre dónde se concentra la atención frente al día a día, el 63% de los consultados respondió que tiene la cabeza puesta exclusivamente en su situación económica.

• Lejos de esa urgencia quedan la llamada “rosca política”, que apenas concentra el 14%, y quienes atienden ambos temas por igual (21%).

• Un testimonial 2% se declara completamente desconectado de la agenda pública, evidenciando que la crisis actual no da tregua para distracciones institucionales.

3. Radiografía del crédito y morosidad: El 70% de los créditos destinados a la supervivencia

El estudio financiero local profundiza sobre el ahogamiento de los hogares de Posadas, revelando una altísima dependencia del endeudamiento como un recurso corriente de asistencia y no de inversión:

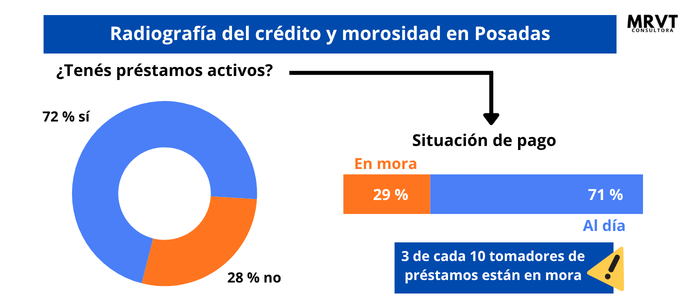
• El 72% de la población posee préstamos activos, lo que demuestra la masividad del recurso financiero para poder llegar a fin de mes, frente a un 28% que opera sin deudas.

• En la vereda de enfrente, solo un magro 10% se aplica a inversión genuina en negocios o capital de trabajo, y un 20% a arreglos de vivienda o bienes durables.

• Como consecuencia directa de este escenario de ahogamiento, 3 de cada 10 tomadores de créditos están en mora (29%), frente a un 71% que logra mantenerse al día con sumo esfuerzo financiero.

• Al analizar el destino de los fondos, el cuadro es alarmante: el 70% de los créditos se utiliza para la subsistencia y la refinanciación. Específicamente, el 40% se destina al consumo esencial -alimentos, ropa, estudio o gastos del hogar- y el 30% a la cancelación de deudas anteriores o servicios.

4. Vulnerabilidad demográfica y de género: El peso del endeudamiento en los hogares y los rostros de la crisis

El desglose por segmentos etarios y de género expone con máxima precisión la radiografía de la vulnerabilidad financiera en la ciudad, marcando quiénes sostienen la economía y quiénes sufren los mayores niveles de incumplimiento:

• El rol central de las mujeres en la contención: Las mujeres lideran la participación en la toma de créditos con el 54% de los casos (frente al 46% de los varones), posicionándose en la primera línea de gestión y administración de la escasez en el hogar. Este protagonismo femenino refleja cómo la responsabilidad de sostener la economía cotidiana recae fuertemente sobre ellas, utilizando el crédito como principal herramienta de contención familiar.

• Los jóvenes encabezan la morosidad: El grupo etario de 16 a 35 años concentra el mayor nivel de incumplimiento con un 39%, duplicando prácticamente a los mayores de 55 años (17%), mientras que el segmento de 35 a 55 años se ubica en el 26%. Esta situación evidencia que el segmento más joven enfrenta barreras estructurales severas para honrar sus compromisos financieros en el actual contexto local.

Ficha Metodológica

• Diseño de investigación: Ficha Técnica y Metodología: El Sistema de Encuesta Panel

Este informe se sustenta en una Encuesta Panel de seguimiento longitudinal sobre muestra fija (n = 220 casos mensuales) en la ciudad de Posadas, Misiones.

 Universo y Muestra: Ciudadanos residentes en Posadas, estructurados bajo un panel estable de 220 encuestados.

 Segmentación Etaria: Diseñado con cuotas proporcionales por grupos de edad (80 casos de jóvenes de 16-35 años, 85 casos de adultos de 35-55 años y 55 casos de adultos mayores de 55+ años).

 Cuotas de Género: Equilibradas estrictamente en 51% de mujeres y 49% de varones.

Compartí esta noticia !

El reloj electoral

Compartí esta noticia !

La reducción de la inflación es un logro que se sigue consolidando. Despejar riesgos de una nueva crisis y recuperar previsibilidad es una fuente de alivio, pero también genera el contexto propicio para que ganen terreno otras aspiraciones. Dentro de ellas, mejorar el funcionamiento del mercado de trabajo se viene instalando como el objetivo más prioritario y urgente.

Las evidencias muestran que el deterioro del empleo y las remuneraciones es un fenómeno de muy larga data. El último ciclo negativo arranca asociado con la aceleración de la inflación en 2018. En lo que va del gobierno de Milei, el proceso no se detuvo. El deterioro se manifiesta, por un lado, a través de una caída en los empleos y las remuneraciones de los asalariados formales, parcialmente compensada por aumentos en el empleo por cuenta propia formal (monotributo). Por el otro, porque los componentes más dinámicos del mercado de trabajo son el empleo asalariado informal y, fundamentalmente, el empleo por cuenta propia informal. Es decir, el fenómeno no se exterioriza cuantitativamente en aumentos del desempleo, sino cualitativamente en una nueva caída en la calidad de los empleos.

La debilidad en materia laboral introduce un factor de incertidumbre en el plano político. Planteada de manera simplificada, la incógnita es dilucidar cómo la población pondera los contundentes logros en materia de estabilidad frente a la falta de resultados a la hora de revertir el deterioro del mercado de trabajo.

Es obvio que la inflación continúa ocupando un lugar importante entre las preocupaciones de la población, pero también que ya no tiene el peso excluyente que tuvo durante los momentos más críticos. La incógnita es dimensionar la tolerancia frente a la degradación del mercado de trabajo. No tanto porque sea considerada un fenómeno nuevo, sino porque no se perciben síntomas de reversión.

Es imposible formular pronósticos sobre la lectura que hará la población de esta situación y cómo puede llegar a plasmarse en sus preferencias frente a las elecciones del año próximo. Pero la posibilidad de que se esté sobreestimando la valoración de la estabilidad y subestimando el malestar que genera la falta de resolución de los problemas laborales introduce un factor de incertidumbre y perturbación en la transición electoral.

Los riesgos de que esto pueda derivar en una derrota del oficialismo y, a partir de ella, en una reversión del rumbo económico tienen impactos crecientes sobre los mercados financieros. Un indicio de cómo las decisiones incorporan este riesgo es la sostenida y vigorosa demanda de dólares por parte de las personas humanas. Si, a medida que avance el cronograma electoral, las incertidumbres sobre el resultado se acentúan, sus impactos financieros, especialmente sobre el mercado cambiario, van a generar desafíos difíciles de administrar.

Se achica la caja de herramientas

Para revertir el largo y profundo deterioro del mercado de trabajo se necesita acelerar el proceso de reformas estructurales y disponer de tiempo para avanzar en su implementación y hacer visibles sus resultados. Además, la mayoría de las reformas pendientes son técnicamente complejas y políticamente sensibles. Esto colisiona con el hecho de que, cuanto más avance el calendario electoral, mayores serán los incentivos para postergar decisiones cuyos beneficios no son inmediatos.

Mucho de lo pendiente depende de procesos políticos complejos que atraviesan simultáneamente las finanzas nacionales y provinciales. Por eso, la relación con los gobernadores tiene una importancia especial. La eliminación de los impuestos más distorsivos, la corrección de ineficiencias derivadas de superposiciones de funciones entre niveles de gobierno y la resolución de la crisis del sistema previsional difícilmente puedan resolverse de manera consistente mediante decisiones unilaterales. Es imprescindible la construcción de complejos acuerdos entre niveles de gobierno.

El desafío es aprovechar el tiempo que queda antes de que la competencia electoral ocupe definitivamente el centro de la escena. Presentar agendas y construir acuerdos ahora puede permitir avanzar en algunas cuestiones y, sobre todo, dar una señal de que se está dejando mejor preparado el terreno para retomar con más vigor el proceso transformador una vez superadas las elecciones.

El crédito como puente

No haber terminado de configurar el régimen monetario, cambiario y financiero es también un factor muy limitante de los instrumentos disponibles. Si se hubiese institucionalizado el bimonetarismo con un esquema “a la peruana”, la expansión del crédito estaría jugando un rol crucial tanto como apoyo a las empresas en proceso de reconversión —que son la mayoría— como factor dinamizador de la inversión y el consumo.

En este tema, el calendario también introduce crecientes presiones. A medida que se avanza en el cronograma electoral aumentan las probabilidades de que se difieran para el próximo gobierno la completa y definitiva eliminación del cepo y de las restricciones a los movimientos de capitales, el otorgamiento de curso legal al dólar y el establecimiento de la plena convertibilidad del peso.

Aun con estas limitaciones, hay márgenes de acción y recientes decisiones van en el sentido de darle impulso a la recuperación del crédito. Flexibilizar prudencialmente las normas que restringen el uso de los depósitos en dólares para otorgar préstamos en la misma moneda es un paso importante en este sentido. Con la misma orientación opera la decisión de usar una pequeña fracción de los recursos administrados por el Fondo de Garantía de Sustentabilidad para fondear a los bancos que ofrezcan créditos hipotecarios. Esta es una vía efectiva para aprovechar la capacidad que tiene el sistema bancario para administrar este tipo de créditos, que permitirán dinamizar un sector con capacidad ociosa y que es intensivo en mano de obra.

Pero, para dar consistencia y potencia a esta estrategia, es imprescindible tomar acciones tendientes a que baje el nivel y la volatilidad de la tasa de interés, aun cuando esto impacte en el tipo de cambio y eventualmente en los índices de precios. En otras palabras, adoptar una política financiera que priorice la estabilidad y moderación de las tasas de interés por sobre el objetivo de mantener bajo control el tipo de cambio.

El calendario electoral comenzó a presionar. Dado lo mucho que se juega en las elecciones del año próximo, es previsible que lo siga haciendo con creciente intensidad. La mejor estrategia para abordar el desafío combina pragmatismo para lograr una ajustada ponderación entre los objetivos de estabilización y de recuperación del empleo y las remuneraciones, y habilidad política para formar alianzas que permitan sostener el proceso de reformas.

Compartí esta noticia !

Vinos argentinos: menor consumo mundial y menor participación

Compartí esta noticia !

El vino argentino enfrenta un problema que excede la caída del consumo mundial. El mercado internacional se hizo más pequeño, pero el país también perdió capacidad para competir dentro de ese escenario: después de haber concentrado cerca del 4,7% de las exportaciones globales en 2008, su participación retrocedió hasta el 2,1% en 2025.

La advertencia surge del Informe de Coyuntura del IERAL Regional Cuyo, elaborado por los economistas Gustavo Reyes y Jorge Day. El análisis toma como referencia la evolución de las exportaciones mendocinas de vinos varietales fraccionados —segmento que incluye al Malbec— y expone un deterioro simultáneo en cantidades, precios y presencia internacional.

Según Reyes y Day, durante el primer semestre de 2026 Mendoza exportó 36% menos volumen de vinos varietales fraccionados que en 2010. El precio real obtenido también quedó 7% por debajo del registrado aquel año.

Los autores identifican dos etapas claramente diferenciadas. Después del fuerte crecimiento exportador de comienzos de siglo y de los máximos alcanzados durante los primeros años de la década pasada, la actividad ingresó en una fase de estancamiento y, posteriormente, de caída.

El retroceso estuvo explicado principalmente por las menores cantidades vendidas. Los precios reales habían aumentado 24% hasta mediados de la década pasada, pero luego perdieron terreno y terminaron ubicándose por debajo de los niveles de 2010.

Más litros, pero menos valor

Los datos recientes muestran una recuperación parcial, aunque con una composición que limita su impacto económico. Durante el primer semestre de 2026, las exportaciones argentinas de vino crecieron 14% en volumen, pero apenas 3% en valor. El precio medio disminuyó cerca de 10%.

Reyes y Day explican que parte del crecimiento en litros estuvo asociado al mayor dinamismo de los vinos a granel. Por eso, el aumento del volumen exportado no se tradujo en una recuperación equivalente de los ingresos ni modificó la tendencia negativa que enfrentan los vinos fraccionados mendocinos.

La conclusión es directa: vender más litros no necesariamente significa recuperar valor. Para mejorar el desempeño externo, el sector necesita aumentar tanto su participación internacional como el ingreso obtenido por cada unidad vendida.

El consumo mundial cayó 15%

El escenario internacional tampoco ofrece demasiado margen. El consumo mundial de vino descendió desde aproximadamente 244 millones de hectolitros en 2017 hasta 208 millones en 2025. La contracción fue del 15% en ocho años.

El informe señala que China tuvo un papel importante en ese retroceso. Si se excluyera al gigante asiático, la disminución del consumo mundial habría sido del 10%.

El comercio internacional también perdió dinamismo durante los últimos tres años. Aunque las importaciones mundiales de vino se duplicaron en poco más de dos décadas y llegaron a superar los 100 millones de hectolitros en sus mejores períodos, actualmente se encuentran por debajo de aquellos máximos.

Ese contexto explica una parte del deterioro argentino, pero no todo. El país no solamente vende dentro de un mercado mundial menos dinámico: también recibe una porción mucho menor de esas compras.

De casi 5% del mercado mundial a apenas 2,1%

A comienzos de este siglo, la Argentina representaba alrededor del 1,3% de las exportaciones mundiales de vino. Tras la salida de la convertibilidad, ganó competitividad y alcanzó una participación máxima cercana al 4,7% hacia finales de la década del 2000.

Desde entonces comenzó una tendencia descendente, interrumpida por recuperaciones transitorias, que llevó la cuota argentina hasta aproximadamente el 2,1% en 2025.

“Argentina no sólo enfrenta un mercado mundial menos dinámico: también capta actualmente una proporción mucho menor del comercio internacional que en sus mejores años”, sostienen Reyes y Day.

Los casos de Estados Unidos y Brasil, responsables del 24% y el 15% de las exportaciones argentinas de vino, respectivamente, permiten observar las diferentes dimensiones del problema.

Estados Unidos compra menos y la Argentina pierde participación

Las importaciones estadounidenses de vinos fraccionados cayeron 32% durante los últimos once años, al comparar los primeros semestres de cada período. Se trata, por lo tanto, de un mercado que efectivamente perdió volumen.

Sin embargo, la Argentina también retrocedió dentro de esas compras. Su participación había avanzado desde el 1,8% de comienzos de siglo hasta un máximo del 8,2%, pero cayó posteriormente hasta el 3,7% en 2026.

En Estados Unidos se combinaron así dos fenómenos negativos: la contracción general del mercado y la pérdida de cuota argentina.

El informe considera que la prioridad comercial para las bodegas debería ser defender la participación conseguida, antes que apostar exclusivamente por un crecimiento del volumen en un mercado que se encuentra en retroceso.

Brasil creció, pero el vino argentino no lo acompañó

El caso brasileño resulta todavía más elocuente. A diferencia de Estados Unidos, las importaciones de vinos fraccionados de Brasil muestran una expansión sostenida.

Medidas en dólares constantes —descontando la inflación estadounidense—, las compras pasaron de unos 44 millones de dólares hacia finales de la década de 1990 a cerca de 299 millones durante los primeros siete meses de 2026.

Las exportaciones argentinas también aumentaron, pero lo hicieron a un ritmo menor que el mercado. La participación nacional había alcanzado aproximadamente el 26% a mediados de los años 2000, luego descendió hasta alrededor del 15% y finalmente se recuperó hasta el 19% en 2026.

Para los autores, en Brasil no puede atribuirse la pérdida de participación a una caída de la demanda. El mercado compró mucho más vino, pero la Argentina no logró acompañar plenamente ese crecimiento.

Por esa razón, Reyes y Day identifican a Brasil como la principal prioridad comercial: existe una demanda creciente y el desafío consiste en recuperar la cuota perdida frente a otros países proveedores.

El dólar ayuda, pero no resuelve todo

El tipo de cambio aparece como una pieza importante de la explicación. Después de la salida de la convertibilidad, el encarecimiento real del dólar favoreció la competitividad y coincidió con el avance argentino en el mercado mundial.

A medida que esa ventaja cambiaria se redujo, el país comenzó a perder participación. En julio de 2026, el tipo de cambio real oficial equivalía a aproximadamente 1.537 pesos medidos a precios de ese mismo mes. Era superior al de períodos de fuerte atraso cambiario, como 1996 o 2016, pero se encontraba lejos de los niveles posteriores a 2002.

Un dólar real más barato encarece en moneda extranjera los costos laborales, productivos y logísticos. Estos últimos tienen una incidencia especialmente relevante en un sector exportador alejado de los principales mercados internacionales.

Sin embargo, Reyes y Day remarcan que la correspondencia entre el valor del dólar y las exportaciones no es perfecta. La competitividad también depende de los costos internos, la logística, el posicionamiento de las marcas, la estrategia comercial y la capacidad de adaptación de las propias empresas.

Nuevos consumidores, nuevos vinos

El informe incorpora otro factor: el cambio en las preferencias internacionales. Referentes de la actividad observan una mayor demanda de vinos blancos, rosados, productos frescos, alternativas de menor graduación alcohólica y nuevos formatos de comercialización.

Al mismo tiempo, algunos tintos tradicionales de precio medio enfrentan una demanda más débil. Si las bodegas argentinas reaccionan lentamente a estas tendencias, pueden seguir perdiendo participación incluso sin un nuevo deterioro cambiario.

La vitivinicultura enfrenta así un doble desafío. Por un lado, debe operar dentro de un mercado mundial más pequeño. Por otro, necesita recuperar competitividad para captar una proporción mayor de las compras internacionales.

Para los autores del IERAL, la salida no pasa únicamente por exportar más litros. También exige recuperar valor por litro, adaptar la oferta a las nuevas preferencias, fortalecer la estrategia comercial y reducir las desventajas de costos y logística.

El diagnóstico deja una señal incómoda para la industria: el mundo toma menos vino, pero la Argentina retrocedió incluso en mercados que siguieron creciendo. El dólar puede brindar una ayuda, aunque ya no alcanza como única estrategia para recuperar el terreno perdido.

Compartí esta noticia !

La industria textil continúa en su nivel más bajo: pierde producción, empleo y empresas

Compartí esta noticia !

La Federación de Industrias Textiles Argentinas (FITA) presentó un nuevo informe económico mensual donde se advierte que el sector continúa operando en los niveles más bajos de los últimos tres años, con caída de la producción, pérdida de empleo, cierre de establecimientos y una retracción de la inversión.

En junio, la actividad textil cayó 15,9% interanual y acumula un retroceso de 24,4% en el primer semestre respecto de igual período de 2025. La utilización de la capacidad instalada continúa muy por debajo de su potencial: en junio alcanzó el 46,6% y se ubicó 12,5 puntos porcentuales por debajo del promedio industrial.

El impacto sobre el empleo también continúa profundizándose. En mayo de 2026 la cadena de textil, confección, cuero y calzado contabilizó 93.952 puestos de trabajo formales, lo que representa una pérdida de 1.229 puestos frente a abril y 16.244 empleos respecto del mismo mes del año anterior. El sector textil representa el 39% de la pérdida mensual de empleo industrial.

Otro dato que evidencia la profundidad del proceso es la reducción de establecimientos del sector. Desde diciembre de 2023, textiles y confección acumulan 750 establecimientos menos, un promedio cercano a 30 cierres por mes sostenido durante más de dos años.

El informe también indica que los precios del sector textil crecieron muy por debajo del nivel general: 11,5% interanual frente al 33,8% del índice general, una brecha de 22 puntos que viene ampliándose desde comienzos de 2025.

A su vez, FITA adhirió a lo presentado por la Unión Industrial Argentina (UIA), en el marco del Día de la Industria, que señalaba que para “atravesar con éxito la transición económica de la estabilización hacia el crecimiento” y sugería que no basta con seguir la inflación, hay que considerar también la evolución de la  actividad, la producción y el empleo.

“Los números muestran que las señales de estabilización siguen sin impactar en la recuperación de la actividad textil y la industria en general. El sector lleva más de dos años resistiendo: perdimos producción, empleo, empresas e inversión. Cada establecimiento que cierra es una capacidad productiva que después cuesta años reconstruir. Por eso pedimos que la transición no destruya lo que vamos a necesitar para crecer. Es imperioso construir condiciones concretas que permitan recuperar la competitividad sin comprometer el orden macroeconómico”, dijo Luis Tendlarz, Presidente de FITA.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin