FINANZAS

El dólar operó al alza y anotó una nueva suba hasta los $1.535

Compartí esta noticia !

El dólar oficial cerró hoy en $1.485 para la compra y $1.535 para la venta en la cotización de Banco Nación, una suba de $5 respecto del cierre de ayer.

El tipo de cambio minorista se movió en una dirección alcista durante la jornada del miércoles, la cual estuvo marcada por la decisión de la Fed sobre aumentar la tasa de interés 25 puntos básicos.

El relevo de entidades que realiza el Banco Central (BCRA) arrojó un promedio de $1.531,56 para la venta del dólar oficial.

En tanto, el tipo de cambio mayorista volvió a subir y anotó la mayor alza en lo que va de septiembre. Aumentó $7 y cerró en $1.513,5 para la venta.

Los segmentos financieros operaron a $1.540,13 para el MEP y $1.611,25 para el Contado Con Liquidación (CCL). El dólar “blue” o informal se sostuvo en $1.560 para la venta.

Además, el Banco Central continuó con las compras moderadas de dólares. Este miércoles sumó US$9 millones del Mercado Libre de Cambios (MLC) y las reservas internacionales volvieron a posicionarse en los US$50.000 millones, tras haber registrado una caída de US$458 millones diarios.

Compartí esta noticia !

Finanzas licita ocho instrumentos y suma una nueva Letra dólar linked a noviembre

Compartí esta noticia !

La Secretaría de Finanzas realizará este viernes 11 de septiembre una nueva licitación de deuda del Tesoro Nacional, con una oferta que combina instrumentos en pesos a tasa fija, ajustados por CER, bonos a tasa TAMAR y títulos vinculados al dólar. La operación incorpora como novedad una Letra dólar linked con vencimiento el 30 de noviembre de 2026 y busca captar financiamiento con distintos perfiles de cobertura.

La recepción de ofertas comenzará a las 10 y finalizará a las 15. La liquidación de las operaciones adjudicadas está prevista para el martes 15 de septiembre, bajo el esquema T+2. Para todos los instrumentos, la licitación se realizará mediante indicación de precio y no habrá precio mínimo ni máximo, por lo que las condiciones finales de colocación surgirán de las ofertas recibidas.

En el segmento de tasa fija, Finanzas reabrirá la LECAP S13N6, con vencimiento el 13 de noviembre de 2026. La oferta se completa con la LECER X29E7, ajustada por CER y con vencimiento el 29 de enero de 2027, que ofrece una alternativa vinculada a la evolución de los precios.

También estarán disponibles dos bonos del Tesoro a tasa TAMAR. Se trata del TMF27, con vencimiento el 26 de febrero de 2027, y del TML27, que vence el 30 de julio de 2027. En ambos casos se trata de reaperturas y el parámetro de licitación será el precio.

El cuarto segmento estará concentrado en instrumentos dólar linked. Finanzas reabrirá la LELINK D30O6, con vencimiento el 30 de octubre de 2026, y la D31M7, que vence el 31 de marzo de 2027. A ellas se sumará el bono dólar linked TZV27, con vencimiento el 30 de junio de 2027.

La principal novedad de la convocatoria es la LELINK con vencimiento el 30 de noviembre de 2026. Se trata de un instrumento nuevo, denominado en dólares estadounidenses, pero cuya suscripción y pago se realizarán en pesos tomando como referencia el tipo de cambio establecido por la Comunicación “A” 3500 del Banco Central.

El título será emitido el 15 de septiembre y amortizará íntegramente al vencimiento. No pagará intereses, ya que es un instrumento cero cupón, y su precio de colocación será determinado en la propia licitación. Para la suscripción se utilizará el tipo de cambio de referencia correspondiente al día hábil previo a la licitación, mientras que para el pago se aplicará el tipo de cambio de referencia correspondiente al tercer día hábil previo a la fecha de pago.

La estructura de la licitación permite distinguir dos tipos de participación. El tramo no competitivo está destinado a inversores que no cuentan con especialización suficiente para evaluar por sí mismos las condiciones financieras y requieren el asesoramiento de una entidad especializada. En los instrumentos en pesos podrán presentar ofertas de entre VNO $10.000 y $50 millones por inversor, mientras que para el instrumento denominado en dólares el rango será de VNO USD 1.000 a USD 50.000.

Los inversores especializados y quienes superen esos límites deberán participar del tramo competitivo. Para los títulos en pesos, la oferta mínima será de VNO $1 millón para los agentes excluidos del tramo no competitivo y no habrá un máximo. En el caso de los instrumentos dólar linked, el mínimo será de VNO USD 1.000, también sin límite máximo.

La diferencia entre ambos segmentos no es menor para el funcionamiento de la operación. En el tramo competitivo, los inversores deberán indicar tanto el volumen que buscan suscribir como el precio que están dispuestos a pagar. Para las LECAP, LECER y bonos TAMAR, el precio se expresará en pesos por cada VNO $1.000. En las LELINK y el bono dólar linked, el precio se expresará en dólares por cada VNO USD 1.000, aunque la integración se realizará en pesos.

La licitación vuelve a colocar al Tesoro frente a un mercado que deberá definir cuánto está dispuesto a pagar por instrumentos con diferentes mecanismos de cobertura y horizontes de vencimiento. La combinación de tasa fija, CER, TAMAR y dólar linked permite al Gobierno captar demanda de inversores con expectativas diferentes respecto de inflación, tasas de interés y evolución cambiaria.

En el caso de los títulos dólar linked, además, el diseño traslada al inversor una cobertura frente a la variación del tipo de cambio oficial de referencia. La suscripción se realiza en pesos, pero el valor nominal y la amortización están expresados en dólares, con el tipo de cambio aplicable definido según las reglas establecidas para cada instrumento.

Finanzas no fijó de antemano un monto máximo específico para cada título: la colocación será de hasta el monto máximo autorizado por la normativa vigente. El volumen efectivamente adjudicado y los precios de cada instrumento quedarán determinados una vez finalizado el proceso competitivo.

La operación tendrá así dos lecturas. En el corto plazo, permitirá observar el costo al que el Tesoro consigue renovar o captar financiamiento en pesos y qué cobertura demanda el mercado frente a inflación, tasas y dólar. En una perspectiva más amplia, la composición de la oferta muestra la estrategia de diversificar los instrumentos disponibles para administrar los vencimientos y captar fondos de inversores con distintas expectativas financieras.

Compartí esta noticia !

La gran convergencia: los bancos tradicionales y el giro institucional de 2026

Compartí esta noticia !

En Latinoamérica, la pregunta de si los bancos tradicionales se sumarán a las criptomonedas pasó rápidamente de ¿cuándo? a ¿qué tan rápido?

En Argentina y Brasil, instituciones que durante años prohibieron la exposición a las criptomonedas ahora corren para lanzar mesas de operaciones reguladas y servicios de custodia. El apuro no responde a un cambio de ideología o estrategia impulsado desde arriba por los bancos, sino a movimientos legislativos y a la demanda de los propios clientes. 

Con el vencimiento del plazo de autorización VASP de Brasil en octubre de 2026 cada vez más cerca, y con los clientes de banca privada demandando cada vez más acceso a activos digitales, los bancos más grandes de la región enfrentan una elección casi existencial: adaptarse o cederles terreno a las plataformas que ya construyeron la infraestructura que ahora intentan replicar a las apuradas.

Según diversos expertos del sector, la colaboración entre las finanzas tradicionales y las plataformas de activos digitales podría acelerar la inclusión financiera en toda la región, en particular en los mercados donde las empresas y los inversores minoristas todavía enfrentan grandes barreras de acceso al capital. A continuación, cinco señales que definen el giro institucional de 2026.

  1. El plazo de octubre en Brasil obliga a la industria a moverse

El marco de autorización VASP del Banco Central de Brasil —anclado en la Resolución 521 y en las reglas complementarias sobre el perímetro de las stablecoins— es el plazo regulatorio más trascendente en la historia cripto de Latinoamérica. Para octubre de 2026, toda entidad que ofrezca servicios de activos virtuales en Brasil deberá contar con autorización formal o salir del mercado.

Para los exchanges, este es un momento de supervivencia del más apto. Las plataformas que no cuenten con la infraestructura de cumplimiento, las reservas de capital y la resiliencia operativa necesarias para satisfacer los requisitos del Banco Central enfrentan el cierre forzoso o la adquisición. Para los bancos tradicionales, en cambio, se trata de una oportunidad inesperada. Las instituciones que pasaron años construyendo marcos de KYC, AML y custodia descubren ahora que su arquitectura de cumplimiento heredada es exactamente lo que los reguladores les exigen a los actores nativos de cripto.

El resultado es una inversión estructural. Los bancos ya no son los actores lentos que miran desde afuera. Se están convirtiendo en los candidatos más creíbles para la autorización VASP, y lo saben. Las mayores instituciones financieras de Brasil, entre ellas BTG Pactual, Itaú y Nubank, ya avanzaron para integrar infraestructura de stablecoins en sus operaciones de liquidación transfronteriza. Esto significa que el plazo de octubre podría marcar el momento en que la experimentación institucional se convierta en una estrategia consolidada de gestión patrimonial.

  1. La banca privada es el campo de batalla, y la custodia es el premio

El disparador inmediato de la adopción cripto a nivel bancario no es la demanda minorista, sino la retención de la banca privada. En Argentina y Brasil, los clientes de alto patrimonio que durante años autocustodiaron Bitcoin u otras criptomonedas, o canalizaron capital a través de plataformas cripto offshore, ahora les piden a sus asesores alternativas reguladas y locales. Los bancos que no puedan ofrecerlas corren el riesgo de perder el segmento más rentable de su cartera de clientes.

Por eso, la custodia y los servicios de trading son los primeros productos que lanzan los bancos tradicionales, y no el crédito, ni la emisión tokenizada, ni la integración con DeFi. La custodia es la puerta de entrada porque es el producto que mantiene a los clientes de banca privada dentro del perímetro institucional.

El estándar de lo que significa una custodia de nivel institucional en esta región ya quedó establecido. La presencia regulada de Bitfinex, una de las plataformas de trading de activos digitales más antiguas y prestigiosas—anclada en su licencia de la CNAD en El Salvador y en su posición como la primera plataforma en recibir una licencia bajo la Ley de Emisión de Activos Digitales (LEAD) de El Salvador— demostró que la custodia regulada de activos digitales puede operar con el mismo rigor de cumplimiento que exige la banca privada tradicional. 

  1. El marco LEAD de El Salvador es el modelo a seguir en la región

Mientras Brasil y Argentina transitan las primeras etapas de la integración institucional de las criptomonedas, El Salvador ya construyó la arquitectura que el resto de la región está estudiando. La Ley de Emisión de Activos Digitales —que exige resolver sobre las ofertas tokenizadas dentro de los 20 días hábiles y establece un perímetro legal claro para la emisión de activos digitales— es el marco regulatorio operativamente más preciso de Latinoamérica.

Su relevancia va más allá de las fronteras de El Salvador. Para los bancos regionales y los gestores de activos que evalúan cómo estructurar productos tokenizados, el marco LEAD ofrece un modelo funcional: plazos definidos, protecciones claras para los inversores y un organismo regulador —la CNAD— que demostró poder procesar solicitudes a velocidad institucional.

Bitfinex Securities, una plataforma regulada para la emisión y el trading de valores tokenizados, y subsidiaria de Bitfinex y que posee la primera licencia otorgada bajo este marco, la utilizó para emitir instrumentos tokenizados regulados que combinan la liquidación nativa en blockchain con los estándares de cumplimiento que exigen las contrapartes institucionales. La lección para Argentina, Brasil y Colombia no es que deban replicar el marco de El Salvador al pie de la letra, sino que la claridad regulatoria —y no la permisividad regulatoria— es lo que destraba el capital institucional. Los países que más rápido avancen para ofrecer esa claridad captarán los flujos más significativos.

  1. Argentina y Colombia están construyendo sus propias puertas de entrada

El giro institucional no es una historia de dos países. Argentina y Colombia están desarrollando, cada una, sus propios caminos hacia la era de la convergencia, moldeados por presiones macroeconómicas y trayectorias regulatorias distintas.

En Argentina, las stablecoins ligadas al dólar ya se incorporaron a partes de la economía digital, a medida que empresas e individuos buscan alternativas frente a la depreciación de la moneda y los controles de capital. El país amplió recientemente su legislación de tokenización para ampliar el acceso al capital y aumentar la participación en el mercado, una señal de que los responsables de las políticas públicas empiezan a tratar la infraestructura de activos digitales como una herramienta de desarrollo económico y no como un riesgo de cumplimiento. Con 12% de penetración mensual de usuarios activos y 5.4 millones de descargas de aplicaciones cripto en 2025, la base minorista de Argentina ya es lo suficientemente grande como para sostener infraestructura institucional a escala.

La trayectoria de Colombia es distinta, pero igual de significativa. Menos del 2% de la población son inversores activos en el mercado bursátil, y los costos bancarios siguen entre los más altos del mundo. Esa brecha estructural es exactamente el entorno en el que los servicios financieros nativos de cripto históricamente crecieron más rápido. Protección, el segundo fondo de pensión más grande del país, ya anunció planes para lanzar un vehículo de inversión con exposición a Bitcoin, una señal de que la adopción institucional en Colombia está pasando de la etapa exploratoria a la operativa.

  1. El perfil del usuario cripto cambió, y los bancos recién están poniéndose al día

La última dimensión del giro institucional de 2026 es demográfica. El perfil habitual del usuario cripto latinoamericano cambió de manera fundamental, y los bancos tradicionales recién están empezando a comprender qué significa eso para su estrategia de productos.

Según el Lemon 2025 Crypto Report, los usuarios activos mensuales de LatAm crecieron tres veces más rápido que en Estados Unidos en 2025, impulsando un volumen de $730 mil millones, alrededor del 10% de la actividad global. Pero el comportamiento que impulsa ese volumen no es el day trading especulativo. Se trata de la preservación de valor en stablecoins en Argentina y Venezuela, de flujos de remesas transfronterizas en Brasil y México, de cobertura de tesorería corporativa entre empresas medianas, y de la asignación de capital institucional por parte de gestores de activos que buscan exposición regulada a activos del mundo real tokenizados.

Estos no son los usuarios que los bancos tradicionales pensaron contener con sus políticas de prohibición de las criptomonedas. En muchos casos, son clientes propios de esos mismos bancos, que usan infraestructura paralela porque la alternativa regulada no existía. Como demostró Bitfinex Securities a través de su plataforma de emisión tokenizada, la demanda de productos de activos digitales de nivel institucional en Latinoamérica no es especulativa. Es estructural, está creciendo y ya tiene la antigüedad suficiente como para mostrar un historial comprobado.

Los bancos que se muevan primero para satisfacer esta demanda —con custodia regulada, infraestructura de trading conforme a la normativa y ofertas de productos tokenizados que cumplan con los estándares fijados por plataformas como Bitfinex Securities— no solo sobrevivirán al giro institucional de 2026. Definirán lo que viene después.

 Jerónimo Ferrer, gerente de desarrollo de negocios para LATAM en Bitfinex, afirma: “En Bitfinex estamos convencidos de que Latinoamérica tiene una oportunidad doble y poco frecuente: modernizar su infraestructura financiera y, al mismo tiempo, ampliar la participación en los mercados de capitales. El éxito lo forjarán quienes combinen la solidez estructural de la banca tradicional con la infraestructura de alta velocidad de los activos digitales”.

Compartí esta noticia !

Cobro con Transferencia: una reforma bien pensada, con una zona de riesgo que el mercado del crédito no debería subestimar

Compartí esta noticia !

Desde el 31 de agosto pasado rige en la Argentina un nuevo mecanismo para cobrar  las cuotas de los créditos: el Cobro con Transferencia (CCT), creado por el Banco  Central mediante la Comunicación “A” 8406 del 2 de marzo pasado.  Reemplaza al DEBIN programado, el sistema que —pese a su utilidad— se convirtió en  los últimos años en una puerta de entrada habitual para el fraude: bastaba con  conseguir el CBU de alguien para intentar débitos no autorizados en su cuenta. El  BCRA tomó nota del problema y diseñó una solución que, en sus líneas generales,  merece un aplauso. Pero también trae una decisión de política regulatoria  que las empresas que operan como prestamistas no pueden dejar pasar sin  revisar sus procesos internos. 

El nuevo esquema exige que el deudor vincule expresamente la cuenta que autoriza a  debitar, mediante un consentimiento basado en un estándar técnico que puede revocar  en cualquier momento desde sus propios canales electrónicos. Además, la entidad que  cobra debe avisar el día hábil anterior a cada débito, y solo puede intentarlo una vez  por período, con dos reintentos acotados a las 48 y 96 horas. Ninguna de estas  exigencias existía con el DEBIN. En los hechos, el CCT cierra la principal vía de  fraude que afectaba al sistema anterior, y lo hace copiando —el propio BCRA lo  reconoce— instrumentos que ya funcionan en Brasil, India y Australia. No es una  ocurrencia aislada: es la Argentina alineándose, con varios años de retraso, a un  estándar internacional razonable. 

También hay un gesto de contención al sobreendeudamiento que vale la  pena destacar: el CCT solo puede usarse para cobrar créditos cuya cuota, al momento  de otorgarse el préstamo, no supere el 30% del ingreso del tomador. Es una barrera  modesta —no ataca la tasa de interés ni el costo financiero total, que es donde  realmente se juega el drama del sobreendeudamiento en la Argentina de 2026—, pero  al menos incorpora un límite objetivo al mecanismo de cobro mismo, y no lo deja  librado solo a la política crediticia interna de cada entidad. 

Ahora bien, hay una decisión de la norma que merece una lectura más atenta, sobre  todo para quienes financian o cobran créditos: la responsabilidad por fraude en el CCT  recae, sin excepción, en el prestamista, y la operatoria no admite reversas. Dicho en  criollo: si algo falla en la cadena de consentimiento y se produce un cobro indebido,  quien prestó el dinero no tiene forma de deshacer esa transacción; la pérdida queda de  su lado. Es una asignación de riesgo distinta a la que estábamos acostumbrados, en la  que buena parte de la discusión sobre responsabilidad por fraude terminaba  resolviéndose entre bancos. Acá, el BCRA la cierra de entrada: el que cobra, si algo sale  mal, paga. Las entidades y los proveedores no financieros de crédito que quieran usar  el CCT van a necesitar protocolos de verificación de consentimiento mucho más 

robustos que los que hoy tienen para el DEBIN, y probablemente algún esquema de  previsión o cobertura para ese riesgo residual. 

A eso se suma que no cualquiera puede ofrecer cobros por este medio. La norma exige  estar inscripto en el registro correspondiente y no haber sido sancionado en los últimos  cinco años por infracciones graves o muy graves como proveedor no financiero de  crédito, entre otros requisitos de cumplimiento y de gestión de riesgo tecnológico. Es  una barrera de entrada razonable desde la lógica prudencial del regulador, pero deja  afuera —al menos por ahora— a actores más chicos o con historial reciente, que van a  seguir cobrando por vías menos controladas. 

Aun con esa barrera de entrada, el principio de fondo me parece acertado y coincide  con algo que venimos sosteniendo en estas columnas a propósito de los límites a la  usura: la responsabilidad y los límites al crédito no pueden variar según quién presta.  El CCT exige las mismas reglas de consentimiento, aviso previo y tope de reintentos  tanto a un banco como a una financiera no bancaria o a una billetera virtual habilitada  como proveedor no financiero de crédito. Es la misma lógica que reclamamos para el  control del costo del crédito: que el techo a la renta y la responsabilidad frente al deudor  alcancen por igual a todo el que presta, esté o no dentro del sistema bancario  tradicional. La diferencia es que acá el BCRA sí impuso ese piso común; en materia de  tasas y usura, en cambio, seguimos esperando esa misma exigencia de trato igualitario. 

También hay un límite de diseño que conviene tener presente: el CCT solo sirve para  cuotas fijas e iguales durante toda la vida del contrato. Cualquier producto con cuotas  variables, refinanciaciones frecuentes o esquemas más flexibles queda, en los hechos,  fuera de este mecanismo. Y el costo no es gratis: hay un arancel mínimo del 0,6% de  cada cuota, más una tasa de intercambio a favor de quien recibe el débito, que es  razonable esperar que termine reflejado, de una forma u otra, en el costo financiero  que paga el cliente final. 

Por último, dos datos que le bajan el entusiasmo a la foto del primer día. Los propios  bancos consultados por la prensa anticipan que el uso va a ser limitado en el corto  plazo, porque el débito solo puede hacerse contra la cuenta donde se depositó  originalmente el crédito, y buena parte de las cuentas de las billeteras virtuales no  mantienen saldo disponible. Y, sobre todo, el CCT no le cambia la vida a nadie que ya  esté en problemas: como depende de condiciones fijadas al momento de originar el  crédito, no tiene ningún efecto sobre los cerca de seis millones de argentinos que hoy  están atrasados con préstamos otorgados bajo otras reglas. 

Hay, además, una lectura que excede al CCT y que vale la pena remarcar, sobre todo en  medio del debate público sobre qué puede y qué no puede hacer el Estado frente al  sobreendeudamiento: cuando el Banco Central se propone ordenar una  porción del mercado del crédito, puede hacerlo, y lo acaba de demostrar  con hechos, no con discursos. En pocos meses fijó un tope objetivo a la relación  cuota/ingreso, impuso un estándar de consentimiento revocable y, sobre todo, trasladó  al prestamista, sin excepción, el costo de sus propias fallas de verificación. Ninguna  de esas tres decisiones necesitó una ley del Congreso ni una sentencia que  la ordenara: alcanzó con la voluntad regulatoria de un organismo técnico. Vale la 

pena tenerlo presente cada vez que se sostiene que frente al sobreendeudamiento la  única salida posible es no intervenir y confiar en que el mercado se autorregule solo:  la misma autoridad que hoy exige a los prestamistas asumir el riesgo del  fraude en el cobro de las cuotas es la que todavía no fija un techo al costo  financiero total de esas mismas cuotas. 

Mi conclusión es que el BCRA acertó en el diagnóstico del fraude y en el diseño técnico  de la solución, y que vale la pena celebrar una norma que, por una vez, pone el  consentimiento explícito y revocable del deudor en el centro del sistema. Pero la  decisión de cargar toda la responsabilidad por fraude sobre quien cobra, sin posibilidad  de reversa, no es un detalle técnico menor: es una redistribución de riesgo que va a  exigir a bancos, fintechs y proveedores no financieros de crédito repensar sus procesos  de verificación antes de subirse al sistema, no después del primer incidente. Y, como  toda reforma que ataca el síntoma del cobro y no la causa del sobreendeudamiento,  conviene no confundir una buena cirugía con una cura. 

Como venimos remarcando en artículos anteriores, el paso que falta no es solo  regulatorio. Hace falta que el BCRA termine de asumirse como el ente rector  de la protección del consumidor financiero —no solo del sistema de pagos—, y  que sea igual de exigente y de duro contra el fraude cuando la víctima es el deudor y no  el banco. Hace falta también una protección de datos personales a la altura de  un mecanismo que hace circular información sensible entre bancos, billeteras y  proveedores no financieros cada vez que se otorga un consentimiento. Y hace falta,  sobre todo, que la Justicia deje de mirar estas reformas desde afuera y empiece a  aplicar, caso por caso, los límites que la Constitución y los tratados de derechos  humanos ya le exigen frente al sobreendeudamiento.

Compartí esta noticia !

Banco Macro lanza financiamiento en dólares para desarrolladores inmobiliarios

Compartí esta noticia !

La entidad reunió a referentes del sector inmobiliario en Torre Macro para presentar herramientas crediticias a medida de cada proyecto y dinamizar la demanda de viviendas

En línea con los recientes anuncios del Gobierno Nacional, que habilitan a las entidades bancarias a destinar hasta el 15% de sus depósitos en dólares al financiamiento de empresas que no generan divisas, Banco Macro puso en marcha nuevas líneas de crédito en moneda extranjera. 

La medida se enmarca dentro de una política más amplia orientada a dinamizar sectores productivos que, si bien no cuentan con ingresos en dólares, tienen un rol clave en la actividad económica del país. 

Dentro de ese universo, el desarrollo inmobiliario ocupa un lugar destacado por su efecto multiplicador sobre el empleo y la actividad en general.

Los productos para desarrolladores contemplan esquemas de amortización estructurados según el flujo de obra de cada proyecto, con el objetivo de acompañar el repunte de la construcción.

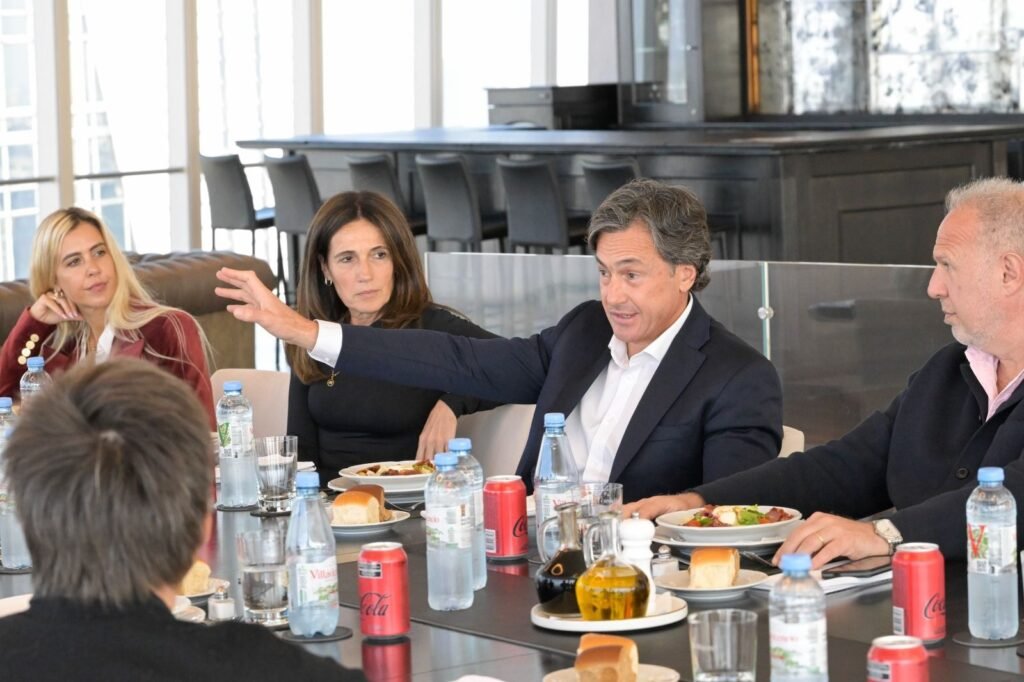
La presentación se realizó en Torre Macro, en un encuentro de trabajo con referentes de la industria centrado en relevar las necesidades operativas del sector para ajustar los instrumentos financieros a los proyectos en curso.

Participaron Jorge Brito, Presidente de Banco Macro, Juan Parma, CEO de Banco Macro, y Adrián Scosceria, Gerente de Banca de Empresas de Banco Macro, junto a directivos de cámaras y desarrolladoras: Mali Vázquez y Damián Tabakman (CEDU + AEV), Carlos Spina (Argencons), Andrés Brody (BRODYFRIEDMAN), Sergio Kompel (Folken), Edgardo Wierzba (Wiza  Desarrollos), Alejandro Furst (Miyagi), Juan Martín Santagada (Anchezar- Santagada), Germán Franchino (Vizora), y Florencia Miconi, (Imasa). 

“El crédito en moneda extranjera es lo que se utiliza naturalmente para los desarrolladores de obra privada, que generalmente venden un producto en dólares, esto les permite tener cobertura y no descalzarse en moneda. Esta herramienta permitirá mejorar y aumentar la oferta de viviendas generando empleo. Por otro lado, estamos creando líneas de largo plazo, a 20 años, en pesos, para financiar la demanda”, señaló Jorge Brito, presidente de Banco Macro.

“El crédito en dólares puede ser un punto de inflexión para el desarrollo inmobiliario. Argentina tiene proyectos, demanda y capacidad para construir; lo que falta es financiamiento de largo plazo. Si logramos canalizar los dólares disponibles hacia nuevos desarrollos, podemos convertir ahorro en inversión, inversión en viviendas y viviendas en empleo y actividad económica”, señaló Mali Vázquez, directora ejecutiva de CEDU+AEV.


Por su parte, Juan Parma, CEO de Banco Macro, subrayó el enfoque operativo de la propuesta: “El contacto directo con los desarrolladores nos permite cubrir el ciclo completo del negocio, desde el fondeo del proyecto hasta la escrituración de las unidades. Con esta combinación de financiamiento a desarrolladores y crédito hipotecario más accesible, Banco Macro se suma a los lineamientos anunciados por el Gobierno y trabaja junto a las cámaras para acercar el acceso a la vivienda en la Argentina”.

Con esta combinación de financiamiento a empresas y crédito hipotecario más accesible, Banco Macro apunta a sostener la recuperación del mercado inmobiliario.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin