FINANZAS

Finanzas logró un rollover de 96% y captó $12,16 billones en la licitación

Compartí esta noticia !

La Secretaría de Finanzas adjudicó este jueves $12,16 billones en una nueva licitación de instrumentos del Tesoro Nacional, frente a ofertas por $13,18 billones. El resultado implicó un rollover de 95,96% sobre los vencimientos de la jornada y dejó al Gobierno con una cobertura prácticamente total de las obligaciones que debía afrontar en pesos.

La operación reunió 4.610 ofertas y combinó instrumentos a tasa fija, títulos ajustados por CER y una alternativa dólar linked. Del total adjudicado, $11,75 billones correspondieron a instrumentos denominados en pesos y otros $417.824 millones a títulos vinculados al dólar, expresados en moneda local al tipo de cambio de referencia del Banco Central del 26 de agosto.

El dato central para el mercado es que el Tesoro consiguió renovar casi la totalidad de los vencimientos, aunque el rollover quedó por debajo del 100%. La diferencia entre lo adjudicado y las obligaciones que vencían implica que una porción de los pesos que estaban en instrumentos del Tesoro no fue refinanciada mediante esta licitación.

Tasas en torno al 30% anual

La mayor parte de la operación se concentró en títulos a tasa fija. La LECAP con vencimiento el 30 de noviembre de 2026 recibió una adjudicación por $6,09 billones, con una tasa efectiva mensual de 2,19% y una tasa interna de retorno efectiva anual (TIREA) de 29,75%.

La LECAP que vence el 29 de enero de 2027 captó $2,38 billones, con una TEM de 2,25% y una TIREA de 30,60%. En tanto, el BONCAP con vencimiento el 31 de mayo de 2027 recibió $2,45 billones, a una TEM de 2,26% y una TIREA de 30,69%.

La estructura de tasas muestra que el mercado continúa exigiendo rendimientos nominales cercanos al 30% anual para financiar al Tesoro en los plazos considerados. Al mismo tiempo, la concentración de las adjudicaciones en instrumentos de corto y mediano plazo refleja la estrategia de administración de vencimientos y de construcción de una curva de deuda en pesos.

En el segmento CER, Finanzas adjudicó $834.350 millones de una Letra con vencimiento en enero de 2027, con una TIREA de 6,25% sobre inflación. La demanda había alcanzado $914.515 millones de valor nominal ofertado.

También hubo participación en el segmento dólar linked. El Tesoro adjudicó US$279 millones de valor nominal de una Letra con vencimiento el 30 de octubre de 2026, por un valor efectivo equivalente a $417.824 millones, con una TIREA de 7,64%.

Qué muestra la demanda

La licitación exhibió una demanda superior al monto finalmente colocado: las ofertas alcanzaron $13,18 billones, mientras que la adjudicación se ubicó en $12,16 billones. Esa diferencia permitió al Tesoro seleccionar condiciones de corte dentro de los instrumentos ofrecidos.

En términos nominales, las ofertas por títulos en pesos alcanzaron un valor efectivo de $12,63 billones, de los cuales se adjudicaron $11,75 billones. En los instrumentos vinculados al dólar, las propuestas representaron $549.288 millones y se adjudicaron $417.824 millones.

Uno de los datos relevantes aparece en la reapertura de la LECAP S30N6. Se adjudicaron $5 billones de valor nominal sobre ofertas por $5,40 billones al precio de corte, con un prorrateo de 51,46% para las órdenes adjudicadas a ese precio.

La operación vuelve a colocar en primer plano la capacidad del Tesoro para refinanciar sus vencimientos en el mercado doméstico. Un rollover de 95,96% significa que Finanzas logró evitar una renovación significativamente inferior a las obligaciones inmediatas, aunque también muestra que el financiamiento neto obtenido en esta instancia no alcanza para cubrir la totalidad de los vencimientos.

Para el Gobierno, el resultado ofrece una señal de continuidad en la estrategia de financiamiento en moneda local: sostener el acceso al mercado, administrar los perfiles de vencimiento y distribuir la oferta entre instrumentos que permiten captar demanda con diferentes coberturas frente a inflación y movimientos del tipo de cambio.
Compartí esta noticia !

La mora de las familias preocupa a los bancos: Abappra llevó propuestas al BCRA para facilitar refinanciaciones

Compartí esta noticia !

La mora de familias a entidades bancarias volvió a instalarse como uno de los principales focos de tensión del sistema financiero argentino. Aunque en junio el indicador general mostró una leve mejora, el problema continúa concentrado en los hogares: el 12,8% de los créditos a las familias permanecía en situación irregular. Frente a este escenario, la Asociación de Bancos Públicos y Privados de la República Argentina (Abappra) presentó al Banco Central (BCRA) un conjunto de alternativas para facilitar soluciones tempranas a quienes enfrentan dificultades transitorias para pagar sus préstamos.

El planteo de las entidades busca intervenir antes de que un atraso puntual se transforme en un problema crediticio de mayor profundidad. Entre las propuestas aparece la posibilidad de flexibilizar la clasificación de los deudores y el registro contable de los saldos en mora, con el objetivo de mejorar las condiciones bajo las cuales los bancos pueden ofrecer refinanciaciones.

La discusión adquiere relevancia porque el deterioro del crédito familiar se produce en un contexto en el que el acceso al financiamiento sigue siendo una variable central para el consumo y la actividad económica. Para los bancos, contener la mora no implica solamente recuperar cuotas vencidas: también supone evitar que una parte creciente de los hogares quede fuera del sistema financiero formal.

Según los datos citados por Abappra, en junio la irregularidad del crédito al sector privado cayó levemente del 7,7% al 7,6%, interrumpiendo una tendencia ascendente que se había extendido durante 19 meses. Sin embargo, el comportamiento agregado oculta una diferencia significativa entre empresas y familias. En los hogares, la morosidad permaneció en 12,8%.

El deterioro resulta todavía más visible en algunos segmentos. La irregularidad de los préstamos personales pasó del 15,9% en mayo al 16,3% en junio. A esto se suma que el 12,6% de los argentinos no alcanzó a pagar siquiera el monto mínimo de sus tarjetas de crédito, de acuerdo con información del Banco Central.

El objetivo es detectar el problema antes del incumplimiento

Abappra planteó que la respuesta regulatoria debería permitir distinguir entre quienes atraviesan una dificultad transitoria y aquellos casos en los que existe un deterioro estructural de la capacidad de pago. La diferencia es relevante: una refinanciación temprana puede evitar que una deuda relativamente manejable termine acumulando intereses, punitorios y restricciones de acceso a nuevo financiamiento.

En esa línea, la asociación propuso avanzar hacia criterios homogéneos entre los distintos proveedores de crédito para evaluar la capacidad de pago, administrar la información y mejorar los estándares de transparencia. La intención es que las entidades puedan detectar señales tempranas de deterioro y ofrecer alternativas antes de que el incumplimiento se profundice.

El planteo también busca evitar que las diferencias regulatorias entre bancos y otros proveedores de crédito terminen fragmentando la información disponible sobre el endeudamiento de las familias. Una evaluación más uniforme permitiría, según la visión de las entidades, contar con una fotografía más precisa de la capacidad de pago de cada cliente.

Abappra aclaró que su propuesta no apunta a desconocer el riesgo crediticio ni a establecer una solución generalizada para los deudores. El objetivo, según la entidad, es generar mecanismos preventivos que permitan preservar la relación entre bancos y clientes y, al mismo tiempo, sostener la estabilidad del sistema financiero.

El desafío: refinanciar sin trasladar el problema hacia adelante

La flexibilización regulatoria plantea una tensión que el BCRA deberá administrar. Facilitar refinanciaciones puede evitar que los atrasos se conviertan en incobrables, pero una extensión indiscriminada de los plazos también puede postergar un problema de solvencia que finalmente reaparezca con mayor magnitud.

Por eso, la propuesta de Abappra incorpora una dimensión preventiva: mejorar la información y establecer parámetros comunes para identificar dificultades antes de que se consoliden. El desafío consiste en que una herramienta destinada a contener la mora no termine simplemente desplazando hacia adelante el incumplimiento.

La asociación recordó que mecanismos regulatorios similares para flexibilizar la clasificación de deudores y el tratamiento contable de saldos en mora ya fueron utilizados por la autoridad monetaria en otros períodos de estrés sistémico. Ahora propone evaluar nuevamente esas herramientas frente a un deterioro que, aunque muestra señales de estabilización en el agregado, mantiene una presión particularmente fuerte sobre los hogares.

En paralelo, el Congreso acumula distintos proyectos destinados a abordar el problema de la morosidad bancaria. La discusión dejó de ser exclusivamente financiera: detrás de cada indicador aparecen hogares que reducen consumo, refinancian obligaciones o directamente pierden capacidad para acceder a nuevo crédito.

Desde la perspectiva del sistema financiero, anticipar el problema puede ser más eficiente que gestionar una cartera de incobrables una vez que el deterioro ya se consolidó. Para las familias, el resultado buscado es más concreto: contar con una alternativa de refinanciación antes de que una cuota impaga termine cerrando la puerta al crédito formal.

Compartí esta noticia !

El dólar mayorista subió otro escalón

Compartí esta noticia !

El dólar subió otro peldaño a nivel mayorista bajo la atenta mirada del Gobierno, que busca evitar que se dispare y presiona sobre los precios.

El mayorista volvió a avanzar y se afianzó por encima de los $1.500. La rueda de este miércoles era clave para el mercado cambiario porque del precio al que cierre el dólar mayorista dependerá el costo que le generará al Estado el pago de un bono en pesos por un monto equivalente a US$ 2.600 millones, en lo que se conoce como efecto fixing.

Se trata de un nivel que durante las últimas semanas había funcionado como un techo informal para el mercado. 

La jornada tuvo el desafío de que se fijó el fixing —valor de un activo— del bono D31G6 (que representa vencimientos por US$ 2.595 millones). 

El volumen operado en el Mercado Libre de Cambios (MLC) subió a US$ 679 millones, por encima de los US$ 510 millones promedio en lo que va del mes.

Esto ocurrió en medio de una mayor presión sobre la moneda estadounidense.

Mientras el Banco Central sigue con intervenciones, la divisa mostró más espacio para avanzar otro salto en la cotización.

La cotización oficial subió $2,50 este miércoles y cerró en los $1.514, luego de haber tocado un pico intradiario en $1.515.

El tipo de cambio quedó a 23,8% del techo de la banda, que quedó establecido en $1.874,22.

El movimiento del “billete verde” profundizó el cambio que comenzó a observarse al inicio de la semana, cuando el Gobierno permitió que el tipo de cambio superara una barrera que venía defendiendo mediante operaciones en futuros, oferta de instrumentos dólar linked y manejo de la liquidez. 

Ahora, la lectura de buena parte de la city es que una mayor flexibilidad cambiaria podría contribuir a aliviar las tasas, aunque a costa de permitir un dólar algo más alto.

Mientras tanto, la cotización minorista en el Banco Nación subió $5, hasta los $1.535, por lo cual el dólar “tarjeta”, que incluye el recargo del 30%, ya roza los $2.000. 

Entre los paralelos, el blue volvió a ceder, a $1.555, y los financieros anotan leves variaciones alcistas; el CCL opera apenas arriba de los $1.600 y el MEP supera los $1.540. 

Compartí esta noticia !

Argentina lidera la morosidad en América Latina y queda última en crédito

Compartí esta noticia !

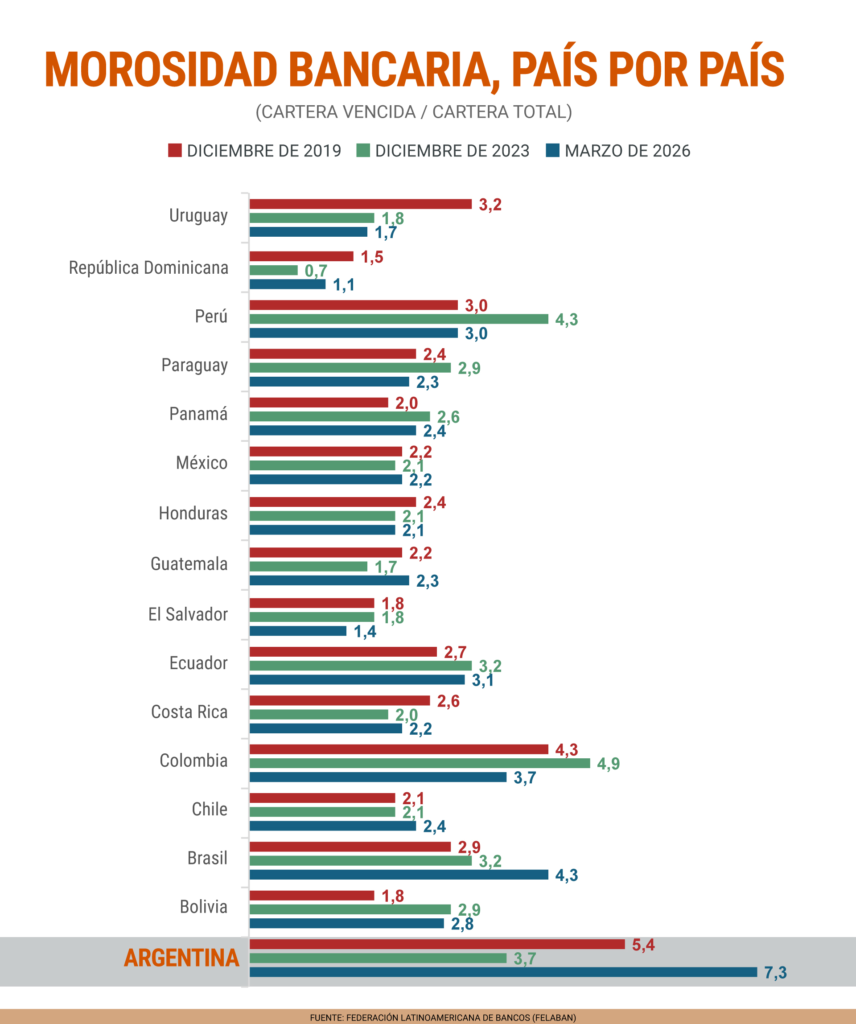
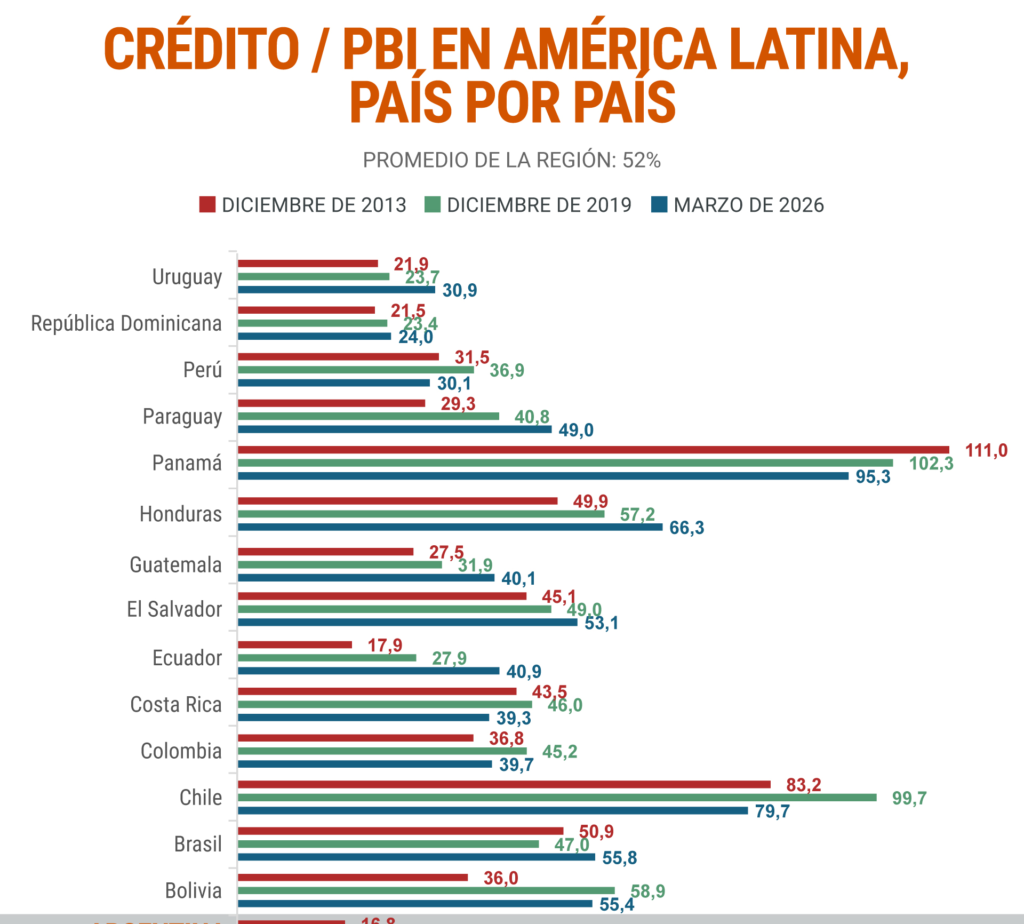
Argentina quedó en una posición singular dentro del sistema financiero latinoamericano: registra el mayor nivel de créditos impagos entre los 16 países relevados por la Federación Latinoamericana de Bancos (Felaban) y, simultáneamente, el menor nivel de crédito en relación con el tamaño de su economía. Los datos, correspondientes al primer trimestre de 2026, muestran una morosidad del 7,3% y un ratio crédito/PBI de apenas 14,3%.

El contraste resulta significativo. Mientras la irregularidad de los préstamos en Argentina casi triplica el promedio regional de 2,78%, la profundidad crediticia local se encuentra muy por debajo del 47,3% que exhibe América Latina en promedio. En otras palabras, el sistema financiero argentino presta poco en términos relativos, pero una proporción creciente de esos préstamos enfrenta dificultades de pago.

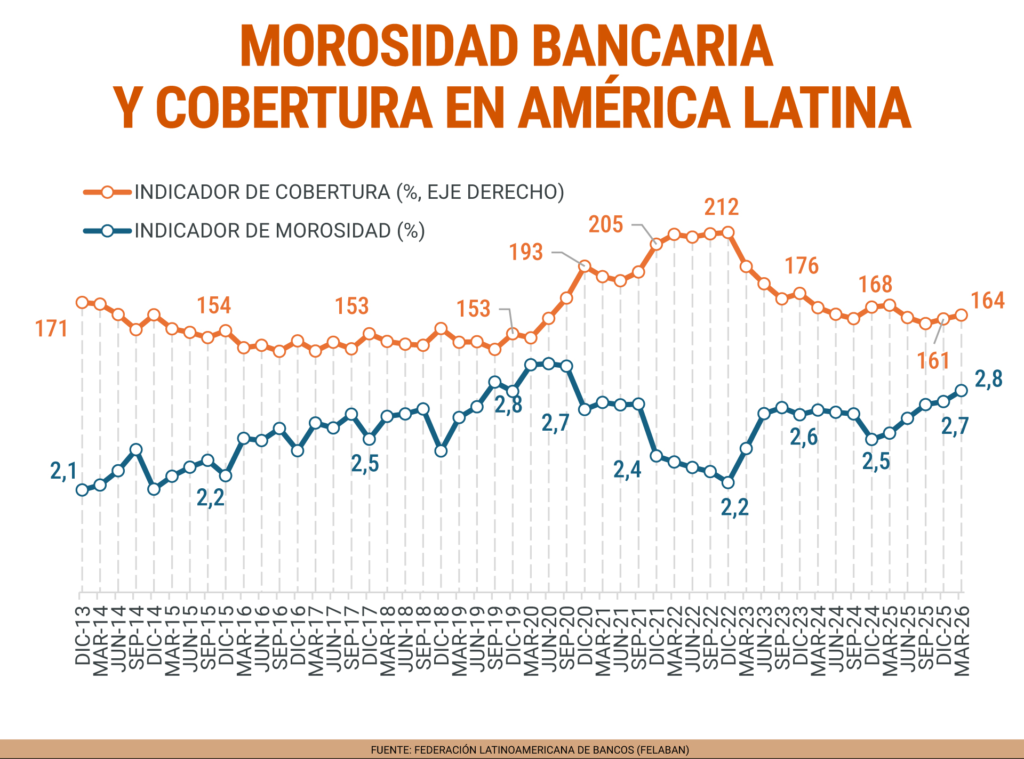
El informe de Felaban, entidad que reúne a 540 instituciones financieras de la región, también muestra que la morosidad no es exclusivamente argentina. La cartera vencida de los bancos latinoamericanos alcanzó en marzo un saldo cercano a USD 104.621 millones, 10% más que en diciembre de 2025 y 44% por encima del registro de un año atrás. El indicador regional de morosidad pasó así de 2,51% a 2,78% interanual.

Argentina, sin embargo, se ubicó en el extremo superior del ranking, seguida por Brasil, con 4,3%, y Colombia, con 3,7%. En el otro extremo aparecen República Dominicana, con 1,1%, El Salvador, con 1,4%, y Uruguay, con 1,7%.

El problema no es solamente cuánto se presta, sino cómo se recupera

La combinación de baja profundidad financiera y elevada morosidad modifica el diagnóstico tradicional sobre el crédito argentino. Durante años, el escaso volumen de préstamos privados funcionó también como un límite para la acumulación de riesgos sistémicos: un sistema que presta poco tiene una exposición menor frente a incumplimientos masivos.

El escenario comenzó a cambiar con la recuperación del financiamiento observada durante los últimos dos años. La desaceleración de la inflación, una menor competencia de los instrumentos remunerados del Banco Central y una mayor estabilidad cambiaria favorecieron la expansión del crédito al sector privado. Esa recuperación contribuyó, a su vez, a recomponer la actividad económica después del fuerte ajuste inicial de la actual gestión.

Pero el crecimiento del crédito también expuso un problema que permanecía parcialmente oculto: la capacidad de pago de los hogares y empresas. La expansión de los préstamos, sin una mejora equivalente en los ingresos disponibles, puede traducirse en un aumento de la cartera irregular.

El dato adquiere mayor relevancia porque el sistema bancario tradicional concentra aproximadamente dos tercios de los $14 billones contabilizados como préstamos en situación irregular. El resto corresponde al universo de proveedores de financiamiento no bancario, donde participan fintech, tarjetas de supermercados y cadenas comerciales, mutuales y cooperativas.

La inflación sigue condicionando la profundidad financiera

La historia reciente de la economía argentina ayuda a explicar esta combinación. La inflación elevada deteriora el ahorro de largo plazo, dificulta la planificación financiera y aumenta el riesgo asociado a prestar en moneda local durante períodos extensos.

Según el relevamiento de Felaban, Argentina es el único país incluido en la muestra que mantiene una inflación anual de dos dígitos. Bolivia, que había registrado 20,4% durante 2025, logró reducir significativamente su ritmo de aumento de precios durante el primer semestre de 2026.

La inflación afecta tanto la oferta como la demanda de crédito. Para los bancos, implica mayores dificultades para establecer condiciones financieras sostenibles y administrar el riesgo. Para familias y empresas, en cambio, reduce la previsibilidad necesaria para asumir compromisos de largo plazo.

La recuperación del crédito durante los últimos dos años muestra que una reducción de esas restricciones puede reactivar el financiamiento. Pero el salto de la morosidad plantea la segunda parte del desafío: que el crecimiento del crédito sea acompañado por capacidad de pago, mejores mecanismos de evaluación y condiciones financieras compatibles con los ingresos.

Un punto crítico: la cobertura frente a los incumplimientos

Otro indicador del informe agrega una señal de atención. El nivel de cobertura del sistema bancario latinoamericano —que mide la relación entre las provisiones constituidas y el saldo de cartera vencida— se ubicó en 164% en marzo de 2026, por debajo del 170% registrado un año antes.

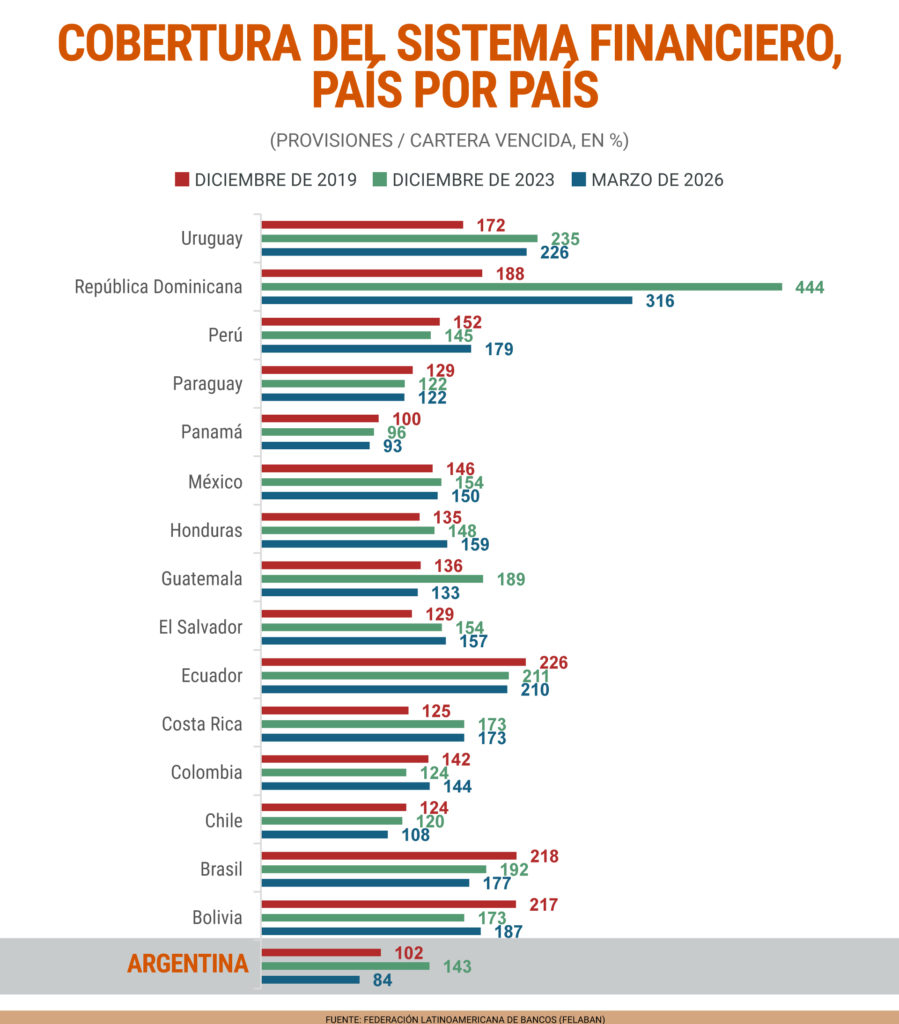
Argentina aparece entre los países con menor cobertura. El indicador local fue de 84%, por debajo del 100% y solamente por encima, dentro de los países comparados, de Panamá, que registró 93%. En contraste, República Dominicana alcanzó 316%, Uruguay 226% y Ecuador 210%.

La combinación de una morosidad elevada y una cobertura inferior al total de la cartera vencida constituye uno de los puntos que el sistema financiero deberá seguir de cerca a medida que continúe expandiéndose el crédito.

El desafío para Argentina: prestar más sin repetir los ciclos de endeudamiento

El dato central del informe no es solamente que Argentina tenga una morosidad del 7,3%. El verdadero problema estructural aparece cuando ese porcentaje se cruza con el 14,3% de crédito sobre PBI. El país necesita profundizar su mercado financiero para acercarse a los niveles regionales, pero esa expansión debe evitar que un crecimiento rápido del endeudamiento de hogares y empresas termine deteriorando todavía más las carteras.

Ese equilibrio será particularmente relevante en segmentos como los créditos hipotecarios, personales y destinados a pequeñas empresas, donde el acceso al financiamiento puede generar efectos positivos sobre consumo, inversión, construcción y actividad productiva.

La discusión, por lo tanto, excede la cuestión de si los bancos deben prestar más. El desafío consiste en construir un sistema capaz de ampliar el crédito de manera sostenible: con moneda y plazos compatibles, evaluación adecuada del riesgo, protección del ahorro y mecanismos que permitan atravesar episodios de estrés sin transformar el endeudamiento en una nueva fuente de inestabilidad.

Para una economía que todavía tiene uno de los sistemas financieros menos profundos de la región, el dato de Felaban deja una paradoja difícil de ignorar: Argentina necesita mucho más crédito, pero primero debe lograr que ese crédito sea sostenible para quien lo recibe y recuperable para quien lo otorga.

Compartí esta noticia !

El dólar mayorista cerró por encima de los $1.510

Compartí esta noticia !

El dólar mayorista volvió a subir y se consolidó por encima de los $1.500, un nivel que durante las últimas semanas había funcionado como referencia informal para el mercado y que el Gobierno había intentado contener mediante una combinación de intervención cambiaria, operaciones de cobertura y administración de la liquidez. La cotización cerró en $1.511,50, con un incremento de $1,50, y marcó un nuevo máximo nominal.

El movimiento tuvo relevancia menos por su magnitud diaria que por el cambio de comportamiento frente a una zona que el mercado había identificado como un límite de corto plazo. El avance se produjo pese a la intervención oficial y dejó en evidencia que la defensa de ese nivel comenzaba a enfrentar costos crecientes sobre el mercado de pesos.

El mayorista quedó así a $361,58 del techo de la banda cambiaria, establecido actualmente en $1.873,08. La distancia equivale al 23,92%, por lo que el salto por encima de los $1.500 no implica, por sí mismo, una ruptura del esquema formal de bandas. Lo que cambió es el margen que el Gobierno parece dispuesto a otorgarle al tipo de cambio dentro de ese corredor.

La jornada registró operaciones por unos USD 421 millones. Parte de la presión pudo estar vinculada al vencimiento de instrumentos dólar linked previsto para el 31 de agosto. En el mercado señalaron que el denominado “fix” de este miércoles constituye una referencia relevante para determinar el valor de pago de esos instrumentos y podría haber contribuido a concentrar demanda en el mercado cambiario.

Durante las últimas semanas, los operadores habían identificado distintas señales de intervención destinadas a evitar que el mayorista atravesara los $1.500. Entre ellas aparecieron ventas de contratos de dólar futuro, colocaciones de bonos dólar linked y una menor participación compradora del Banco Central en el mercado de cambios.

La percepción de que existía un techo informal comenzó a consolidarse hacia fines de julio, cuando el mercado detectó movimientos compatibles con ventas oficiales para contener el tipo de cambio. Poco después, el balance diario del Banco Central mostró una reducción de USD 145 millones en los depósitos en moneda extranjera del Tesoro entre el 28 y el 29 de julio, en coincidencia con una jornada en la que el mayorista se había aproximado a esa zona.

A esa dinámica se sumó el corte de una racha de 135 jornadas consecutivas con compras de divisas por parte del BCRA. La interrupción ocurrió precisamente cuando el tipo de cambio oficial funcionaba como referencia para instrumentos dólar linked, lo que reforzó la lectura de que el Gobierno estaba utilizando distintas herramientas para administrar la trayectoria cambiaria.

Ahora, la ruptura de los $1.500 comienza a ser interpretada por parte del mercado como una flexibilización de ese límite de facto. La hipótesis central es que sostenerlo mediante mayores tasas en pesos estaba generando un costo financiero que podía terminar siendo más relevante que permitir una depreciación moderada del tipo de cambio.

El economista Lucio Garay Méndez, de EcoGo, señaló que el Gobierno utilizó durante este período distintas herramientas para contener el dólar y que esa estrategia implicó resignar compras del Banco Central, además de utilizar junto con el Tesoro instrumentos dólar linked y futuros para ofrecer cobertura.

Según su lectura, esa política también generó “un estrés sobre las tasas del mercado” que incrementó tanto el costo de fondeo de los bancos como el costo de la liquidez. Al considerar que la presión dejó de ser transitoria, el Gobierno habría decidido modificar la estrategia.

Gabriel Caamaño, director de Outlier, planteó una interpretación similar. A su juicio, una flexibilización del techo de $1.500 debería contribuir a reducir la tasa en pesos y su volatilidad. La lógica es que una defensa más flexible del tipo de cambio disminuye la necesidad de utilizar tasas elevadas como mecanismo para desalentar la demanda de cobertura cambiaria.

El punto central de la estrategia pasa entonces por administrar tres variables al mismo tiempo: dólar, liquidez y tasas. Una defensa rígida de un determinado nivel cambiario puede contener la cotización en el corto plazo, pero también incrementar el costo del dinero, encarecer el financiamiento y aumentar la volatilidad del mercado de pesos.

Por eso, distintos operadores consideran que el movimiento no necesariamente representa un cambio de régimen cambiario. La interpretación predominante es la de una mayor flexibilidad dentro del esquema vigente, con un Gobierno dispuesto a tolerar un tipo de cambio más alto si eso permite reducir la presión financiera sobre las tasas.

Los otros segmentos del mercado ya habían superado ampliamente la referencia de $1.500. El dólar oficial minorista cerró en $1.530 para la venta en Banco Nación, mientras que el blue se ubicó en $1.560. En los dólares financieros, el MEP operó en torno a $1.543,60 para la venta y el contado con liquidación llegó a $1.600,90.

En el mercado de futuros, las variaciones fueron acotadas. Para diciembre, los contratos reflejaron un tipo de cambio de $1.626,50, una referencia que permite observar que los operadores todavía no están descontando una aceleración abrupta de la depreciación cambiaria, aunque sí un nivel nominal superior al actual.

La cotización mayorista también debe leerse en relación con las reservas. El Banco Central viene acumulando divisas y recientemente alcanzó niveles de reservas brutas cercanos a los USD 51.000 millones. Esa posición le otorga mayor capacidad de intervención, pero no elimina la disyuntiva entre utilizar reservas para contener el dólar o permitir una mayor flexibilidad para preservar las condiciones monetarias.

La señal que deja esta jornada es, por lo tanto, más estratégica que cambiaria. El Gobierno parece haber aceptado que los $1.500 dejaron de ser un límite infranqueable y busca administrar el costo de sostener ese nivel sobre las tasas y la liquidez. El desafío será evitar que esa flexibilización se transforme en una aceleración de las expectativas de devaluación.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin