El 25% de las 380 agtechs argentinas ofrece soluciones para producciones extensivas en agricultura de precisión, lo que coincide con la importancia de esta actividad agrícola, que se concentra en las provincias de la zona núcleo. El resto de la oferta tecnológica para la actividad se distribuye entre empresas dedicadas a la biotecnología (15%), las soluciones ganaderas (11%), las plataformas de comercialización (8,9%) y las de gestión y agrofinanzas (8,6%).
“Sin embargo, la adopción tecnológica muestra una dualidad. Existe una elevada incorporación de herramientas de agricultura de precisión, como monitores de rendimiento, piloto automático, banderilleros satelitales y monitores de siembra, que marcaron el primer auge del agro 3.0. Pero la expansión de las tecnologías de agricultura digital, bajo el paradigma 4.0, como las plataformas de gestión agrícola, el monitoreo en tiempo real o la integración de datos en plataformas de gestión, es muy progresiva y debería acelerarse.”
Así lo explica Gabriela Tallarico, coordinadora del Programa AgTech del INTA y profesora de del Posgrado en Aplicaciones Digitales aplicadas a los sectores agropecuario, de salud humana y comercio del Instituto Universitario IUDPT, en la reciente publicación Radar Agtech LAC 2026-Mapeo de Startups del ecosistema agrícola y ganadero de América Latina y el Caribe.
“En un contexto de gestión agropecuaria cada vez más compleja y con márgenes ajustados, la tecnología no es una opción, sino un imperativo estratégico. La innovación no ocurre espontáneamente, sino que requiere ecosistemas que la impulsen, la validen y la amplíen a gran escala. Las tecnologías exponenciales están transformando radicalmente los métodos de producción. Gestionarlas con visión de futuro marcará la diferencia entre quienes prosperarán y quienes quedarán atrás”, subraya la especialista.
Esta perspectiva explica el desarrollo del mencionado Curso de Posgrado en Aplicaciones Digitales aplicadas a los sectores agropecuario, de salud humana y comercio del Instituto Universitario IUDPT, próximo a iniciar su dictado. En el caso particular de las aplicaciones para el agro, prevé abordar: • las propuestas tecnológicas de planificación y gestión, tanto para la comercialización de insumos, la planificación de la gestión productiva, la operativa financiera y el manejo comercial del negocio, así como las plataformas integrales para la captura y gestión de datos climáticos, productivos y de caracterización de ambientes, que son hoy en día el factor diferencial para integrar todo el ciclo de agricultura de precisión y para la toma de decisiones; • las utilizadas tranqueras adentro, con las múltiples alternativas que facilita la digitalización: sistemas de determinación de dosis variables y aplicación selectiva con microambientación y segmentación de lotes, dispositivos IoT de captura de datos continuos e incorporación de drones en distintas actividades productivas, desde cereales y oleaginosas hasta tabaco, caña de azúcar, vid y frutales, y • las de comercialización y trazabilidad, desde aplicaciones para logística y trazabilidad, control de acopios y plataformas B2B hasta la tokenización de activos, contratos inteligentes y simulación de entornos específicos.
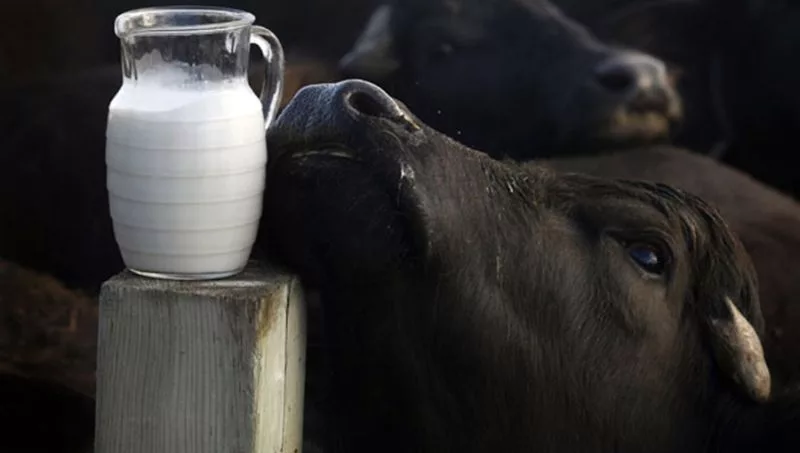
En una provincia donde las condiciones productivas obligan a encontrar respuestas adaptadas al territorio, Búfala Negra construyó una alternativa poco convencional: transformar leche de búfala en una línea de alimentos con identidad propia. Lo que comenzó como una iniciativa de pequeña escala para consumo personal se convirtió en un emprendimiento que combina producción ganadera, elaboración de alimentos, innovación y generación de empleo.
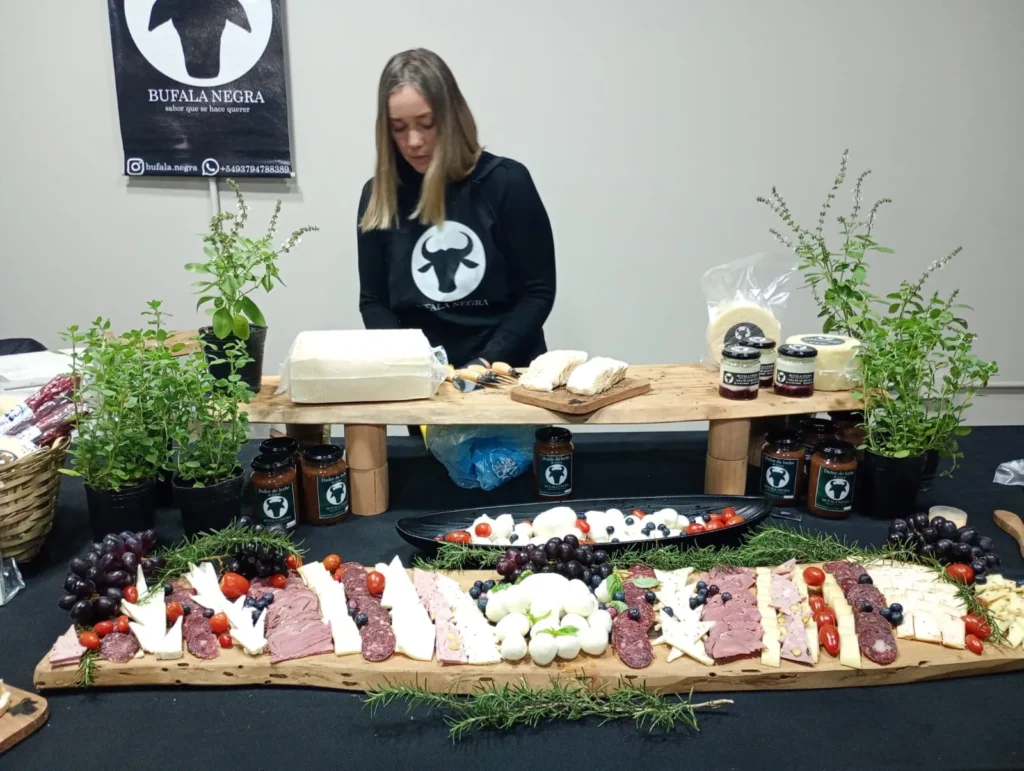
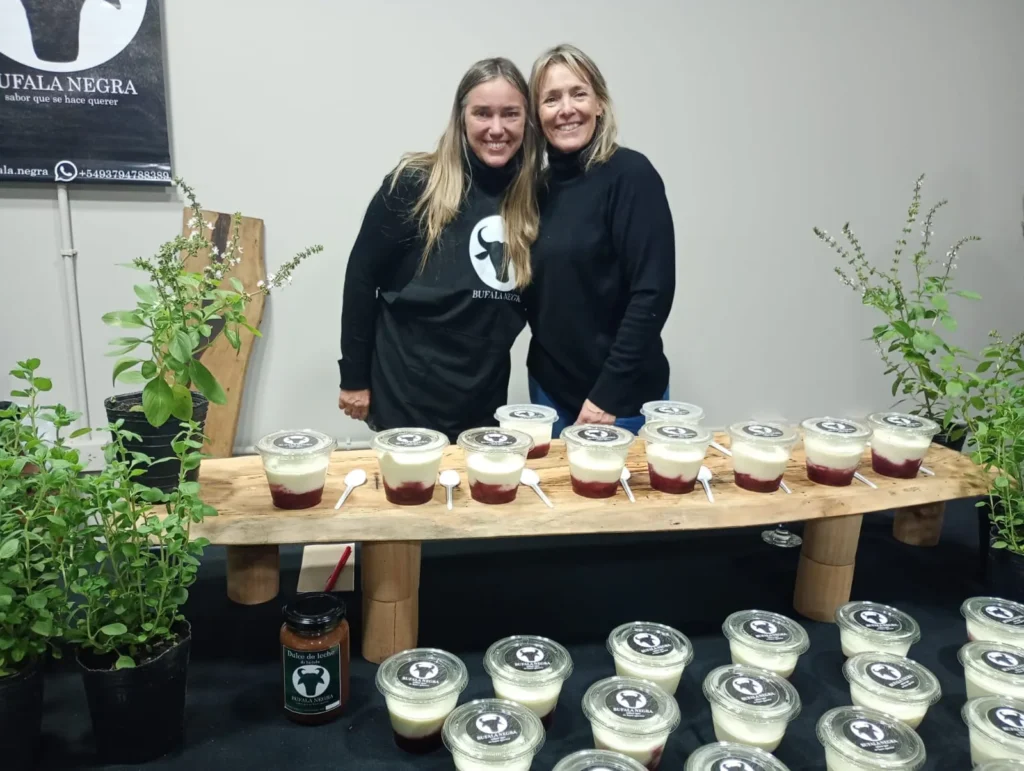
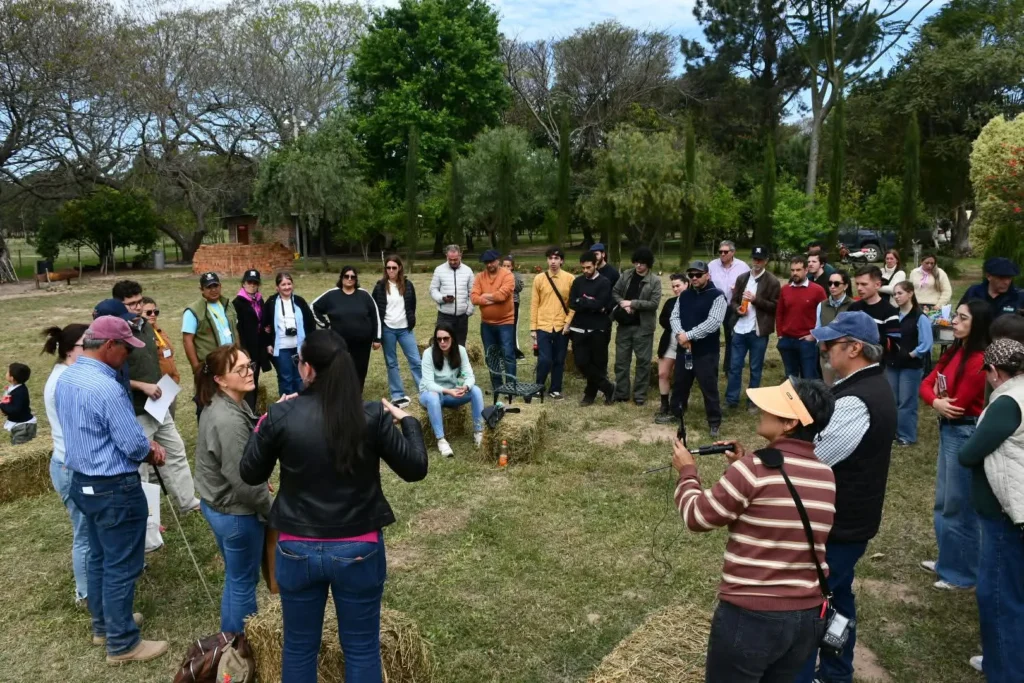
La experiencia fue conocida durante el 3° Encuentro de Periodistas Agropecuarios de la Mesopotamia, realizado en Bella Vista, donde la familia propietaria presentó y compartió sus productos con los comunicadores que participaron de la recorrida por distintas experiencias productivas de la región.
El proyecto partió de una decisión poco habitual para una familia vinculada históricamente a la ganadería bovina. La elección del búfalo estuvo relacionada con las características que encontraron en la especie: fertilidad, rusticidad, adaptación al ambiente y capacidad para desenvolverse en una zona donde las condiciones sanitarias y climáticas representan desafíos permanentes.
Pero la apuesta no terminó en la cría. El verdadero salto del emprendimiento fue transformar esa materia prima en alimentos diferenciados.
Cuando la producción primaria encuentra valor en la fábrica
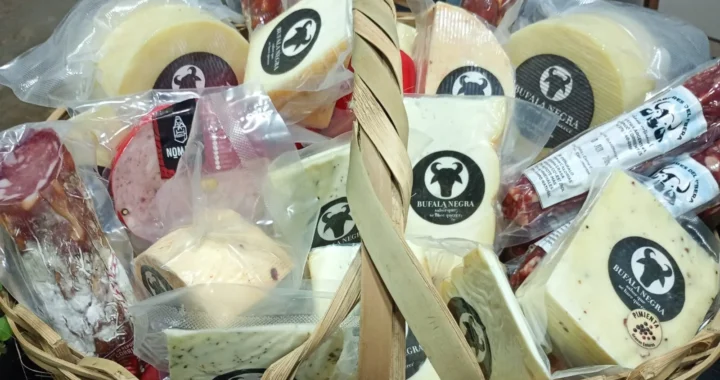
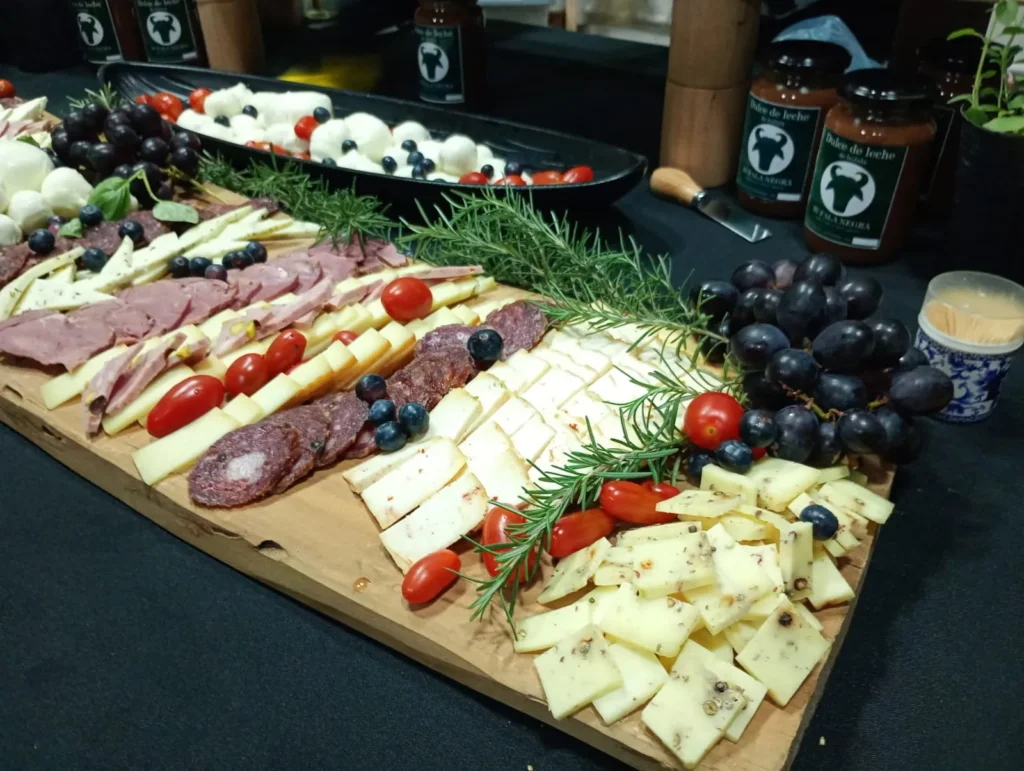
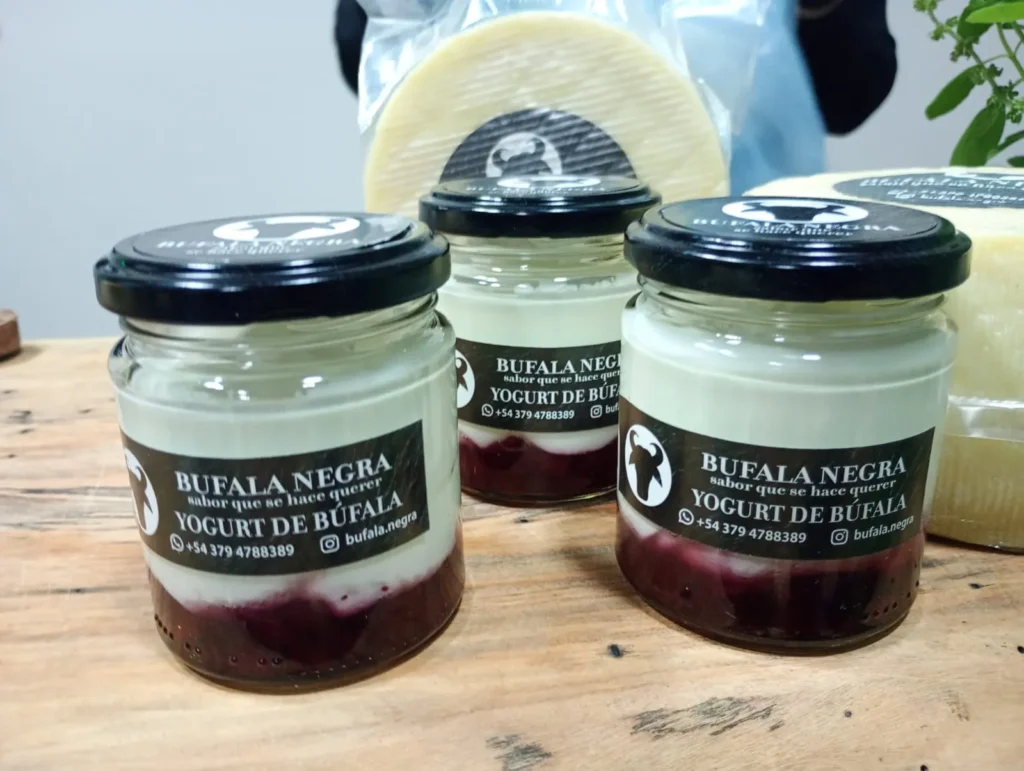
Búfala Negra trabaja actualmente con una línea que incluye quesos de pasta hilada como burrata, stracciatella y boconchinos, además de yogures, dulce de leche y otros productos que buscan aprovechar las posibilidades de la leche de búfala.
La elaboración exige una curva de aprendizaje considerable. La familia no tenía antecedentes específicos en producción de lácteos de búfala y tuvo que incorporar conocimientos de sanidad, manejo, ordeñe y tecnología de alimentos.
La capacitación se convirtió así en una herramienta productiva. Parte del proceso de formación se vinculó con cursos de elaboración de alimentos ofrecidos desde el ámbito universitario, además del acompañamiento de especialistas y personas con experiencia en la actividad.
La dificultad no reside solamente en aprender una receta. La leche responde de manera diferente según las condiciones ambientales y el proceso requiere ajustes permanentes. Temperatura, humedad y comportamiento de la materia prima pueden modificar los resultados, obligando a desarrollar experiencia propia.
Esa búsqueda explica también la amplitud de la línea de productos. La empresa comenzó con algunas elaboraciones y fue incorporando alternativas a partir de las pruebas, la respuesta de los consumidores y las posibilidades de la materia prima.
La demanda, según explicaron sus propietarios, comenzó a superar en determinados momentos la capacidad de elaboración. Los productos se comercializan en ferias, exposiciones y restaurantes de Corrientes y Resistencia, mientras que el formato fraccionado permite acercar una mayor variedad al consumidor y facilitar la prueba de alimentos todavía poco habituales para el mercado masivo.
El búfalo como activo productivo para Corrientes
La elección de la especie también tiene una explicación económica. Los productores destacan la fertilidad y adaptación del búfalo, además de su comportamiento frente a determinadas condiciones sanitarias del ambiente correntino.
El manejo exige conocimiento y precauciones por la fuerza del animal, pero la experiencia de la familia contradijo algunos prejuicios iniciales. Con un manejo adecuado, describen al búfalo como un animal inteligente, dócil y con buena capacidad de adaptación.
El desafío siguiente está puesto en mejorar la productividad del rodeo. Como ocurre con cualquier población animal, existen diferencias entre individuos en su capacidad de producción de leche. La estrategia consiste en identificar las hembras de mejor desempeño y avanzar progresivamente hacia una selección genética que permita elevar el rendimiento del rodeo.
La lógica es sencilla, pero requiere tiempo: conservar y multiplicar los animales que mejor producen para que las próximas generaciones tengan una mayor capacidad lechera.
El proyecto todavía opera a una escala reducida. La familia trabaja con un rodeo de alrededor de 27 búfalas y desarrolla la actividad en un campo alquilado. El crecimiento, por lo tanto, no depende solamente de vender más productos, sino también de aumentar la escala primaria que permite abastecer la fábrica.
El cuello de botella no siempre está en el mercado
Una de las particularidades del emprendimiento es que la demanda aparece como una oportunidad, pero también puede convertirse en una restricción cuando la capacidad productiva no acompaña.
Los propietarios explicaron que algunos productos tienen una demanda elevada, pero su elaboración está condicionada por la cantidad de leche disponible, las horas de trabajo y la capacidad instalada. Las burratas, por ejemplo, son productos muy perecederos y requieren una coordinación precisa entre producción, elaboración y comercialización.
A esa escala se suma otro problema menos visible: conseguir insumos y envases. Algunos materiales específicos no se encuentran fácilmente en la zona y deben comprarse fuera de la provincia o por internet, con el riesgo de adquirir formatos o especificaciones que luego no resultan adecuados.
Es un límite característico de los emprendimientos agroindustriales pequeños: la oportunidad de mercado puede existir antes que la infraestructura necesaria para aprovecharla.
Por eso, el desafío de Búfala Negra no pasa únicamente por producir más. También implica profesionalizar procesos, mejorar la capacidad industrial, asegurar proveedores, incorporar tecnología y construir una escala que permita reducir costos sin perder la diferenciación del producto.
Una actividad que también genera empleo
El impacto del proyecto trasciende el producto final. La actividad permitió generar puestos de trabajo y, según explicaron sus propietarios, incluso posibilitó que personas originarias de Corrientes que estaban trabajando en otras provincias pudieran regresar y desarrollar su actividad cerca de sus familias.
La construcción de un equipo capacitado es considerada una parte central del emprendimiento. La producción de alimentos exige formación específica y una rutina de aprendizaje permanente, desde el manejo de los animales hasta la elaboración y conservación.
La familia también destaca la dimensión colectiva del proyecto. Cada integrante participa desde diferentes áreas y la empresa fue construyendo una estructura donde producción, veterinaria, administración, elaboración y logística se complementan.
Esa combinación convierte a Búfala Negra en algo más que un establecimiento ganadero. Es una pequeña cadena de valor que empieza en el campo y termina en un alimento diferenciado.
Una oportunidad para construir una cadena que todavía es pequeña
El desarrollo de la producción bufalina enfrenta, de todos modos, un problema de escala. La disponibilidad de animales y de carne y leche de búfalo todavía es limitada para abastecer cadenas comerciales de gran volumen.
La especie tiene atributos productivos que despiertan interés, pero necesita consolidar una demanda estable y una infraestructura acorde. En Corrientes, donde la producción bufalina tiene una presencia particularmente relevante, ese proceso abre una posibilidad para desarrollar nuevos eslabones industriales y comerciales.
La instalación de infraestructura frigorífica y la realización de encuentros especializados también forman parte de esa construcción de mercado. La provincia se encuentra entre los principales territorios argentinos para la producción de búfalos y busca ampliar el conocimiento y las oportunidades alrededor de la especie.
Para los emprendimientos como Búfala Negra, esa expansión de la cadena puede resultar determinante. Una mayor disponibilidad de animales, proveedores, insumos, servicios técnicos y canales comerciales permitiría reducir algunos de los costos que hoy pesan sobre una producción todavía de nicho.
Del campo a la mesa, con tecnología como próximo paso
El proyecto tiene todavía una escala pequeña, pero una hoja de ruta definida. La familia busca incrementar la producción de leche mediante selección genética, mejorar el rodeo y avanzar en tecnología aplicada a la producción y elaboración.
La experiencia muestra una ruta posible para agregar valor en economías regionales: no limitarse a vender la materia prima, sino construir alrededor de ella una identidad, desarrollar capacidades y encontrar consumidores dispuestos a pagar por un producto diferenciado.
En Búfala Negra, el búfalo dejó de ser solamente un animal de producción. Se convirtió en el punto de partida de una cadena que reúne ganadería, industria alimentaria, gastronomía y empleo.
El desafío ahora es transformar esa experiencia en escala sin perder la calidad que permitió diferenciarla. Para una provincia como Corrientes, el caso muestra que la diversificación no necesariamente requiere abandonar las actividades tradicionales: puede consistir en mirar una especie conocida desde otro lugar, llevarla hacia la industria y construir valor allí donde antes solo había materia prima.
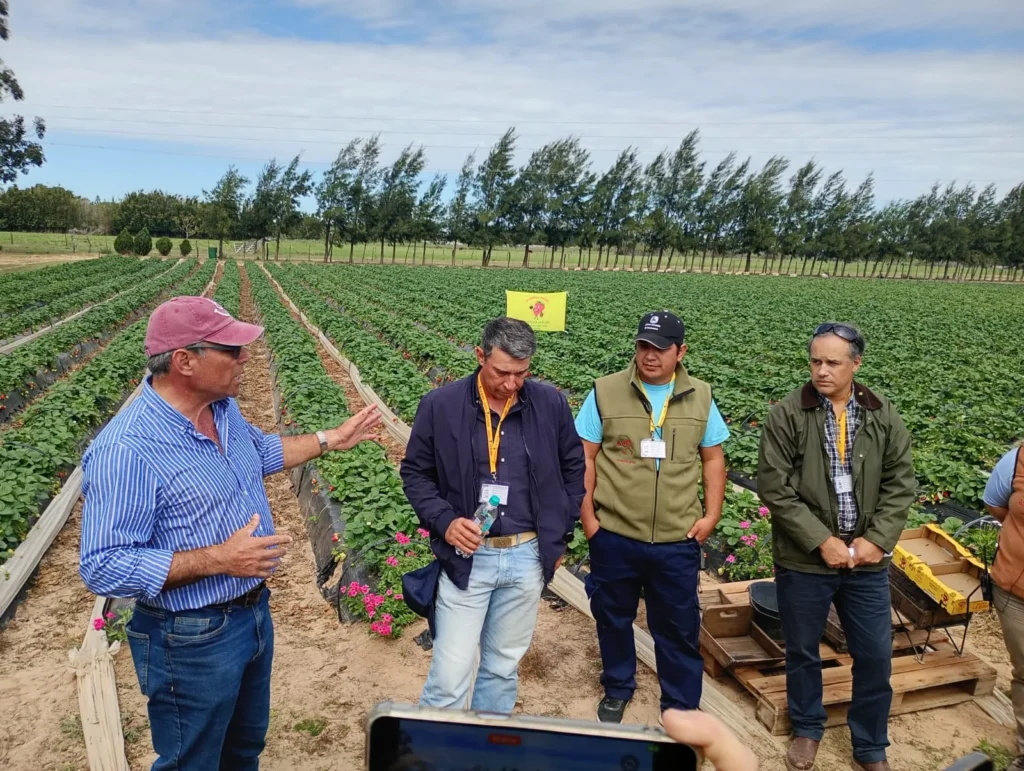
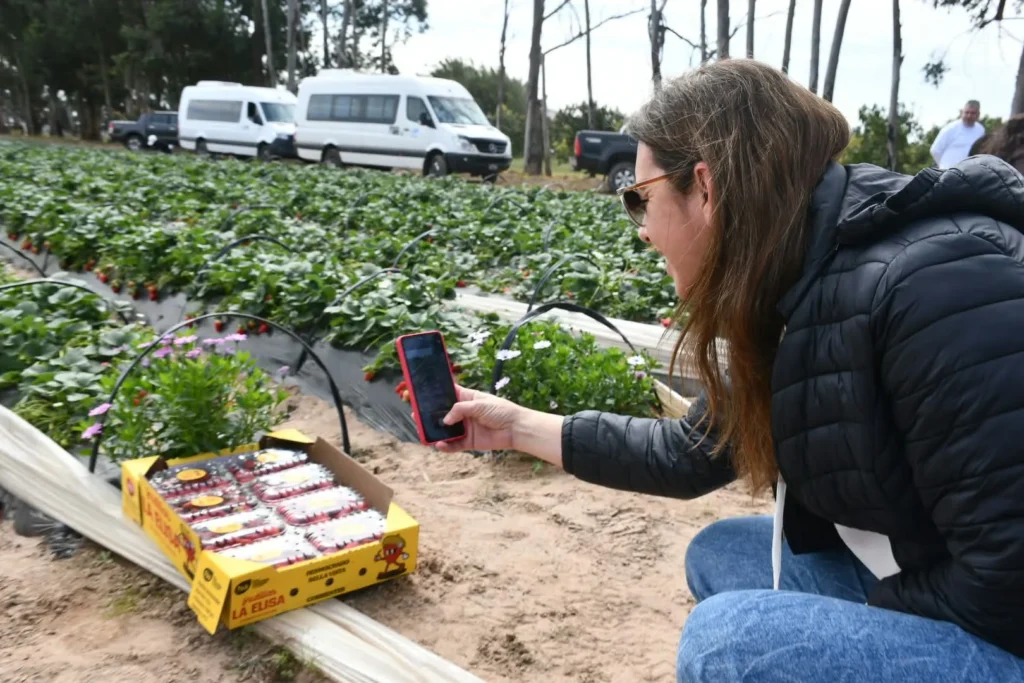
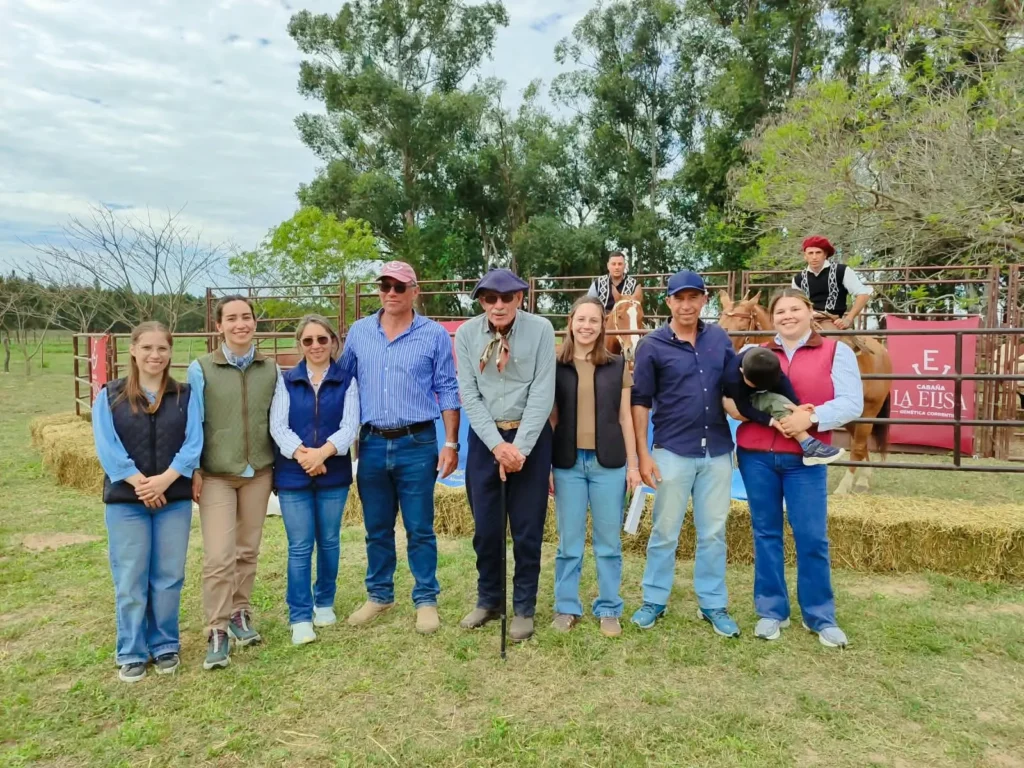
La Elisa fue una de las experiencias productivas que se mostraron durante el tercer encuentro de Periodistas Agropecuarios de la Mesopotamia. La recorrida por Bella Vista permitió acercar historias que muestran cómo las familias productoras diversifican, invierten y generan empleo para sostener y hacer crecer sus empresas. Entre ellas, la de La Elisa se destaca por un modelo donde la frutilla financia la expansión ganadera y los cultivos de intrezafra mantienen activa la estructura durante todo el año.
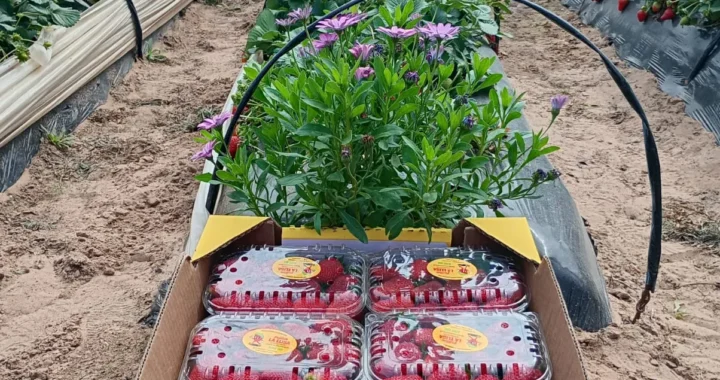
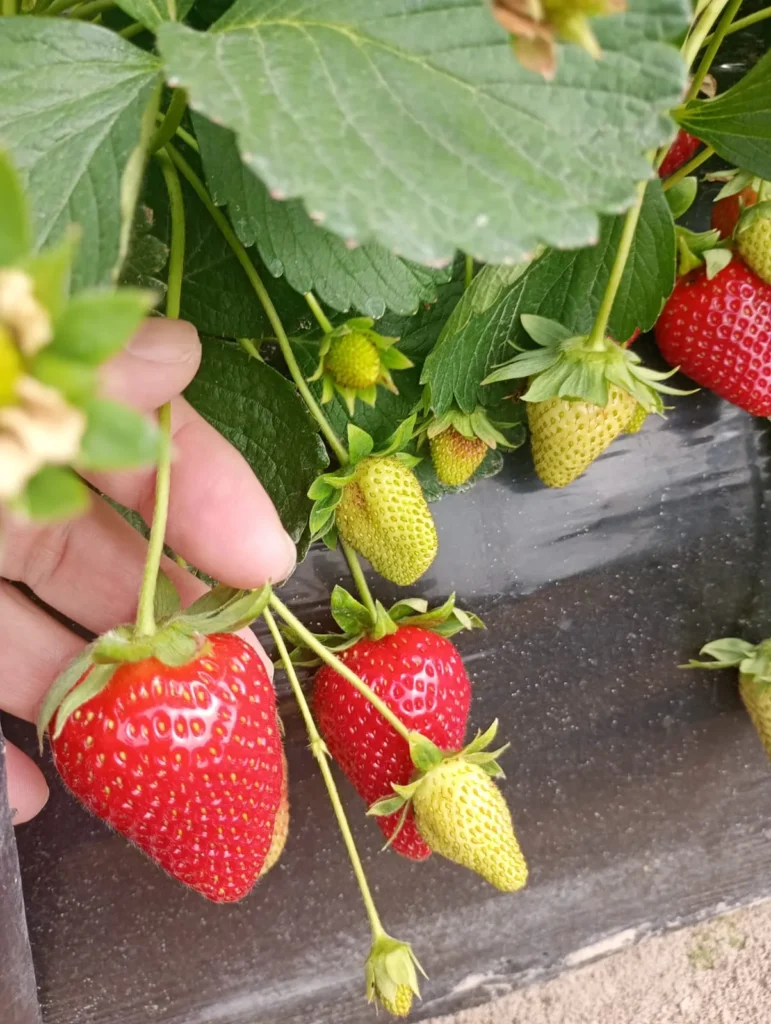
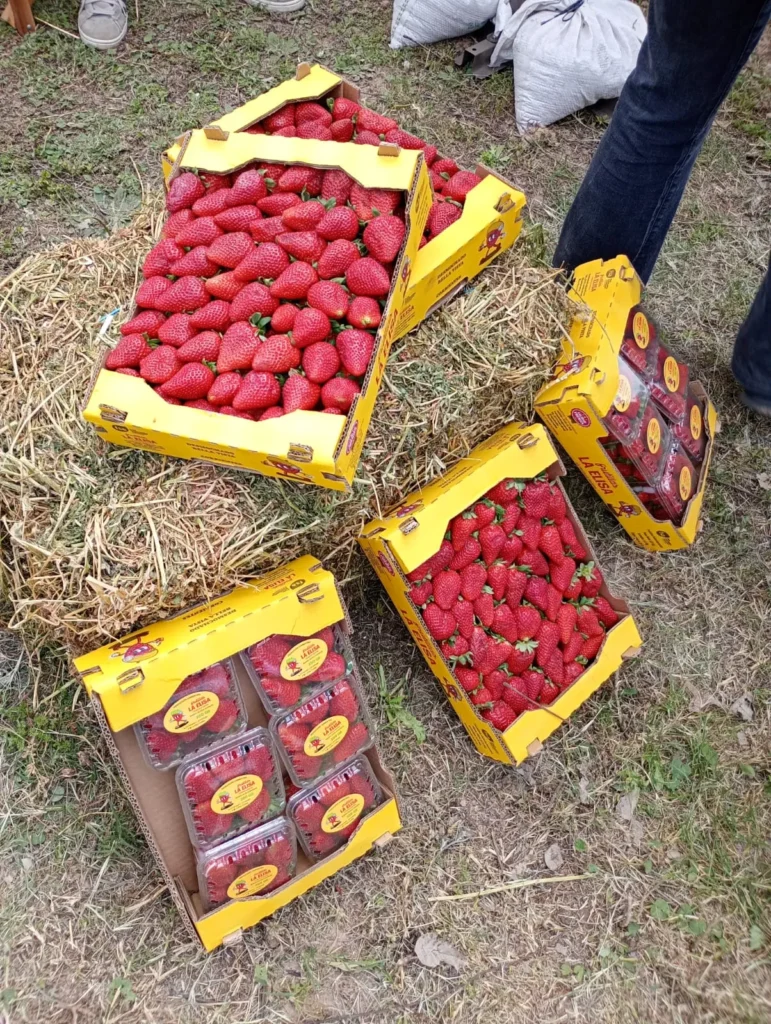
En Demochado, departamento Bella Vista, Corrientes, la familia Alegre encontró en la diversificación algo más que una estrategia para repartir riesgos: construyó un modelo productivo en el que una actividad financia el crecimiento de otra. La frutilla es hoy el principal ingreso de La Elisa; la ganadería funciona como inversión y respaldo financiero de largo plazo; y, entre campañas, la empresa suma sandía postrera, melón y maíz dulce para aprovechar la estructura disponible y sostener a su equipo de trabajadores.
La historia productiva comenzó con el tabaco. Néstor Alegre fue durante años productor tabacalero, hasta que la crisis de esa actividad lo llevó a buscar una alternativa. La encontró en la frutilla, luego de escuchar una recomendación familiar que terminó cambiando el rumbo del establecimiento. La apuesta funcionó y el cultivo se convirtió en la principal fuente de recursos de la empresa.
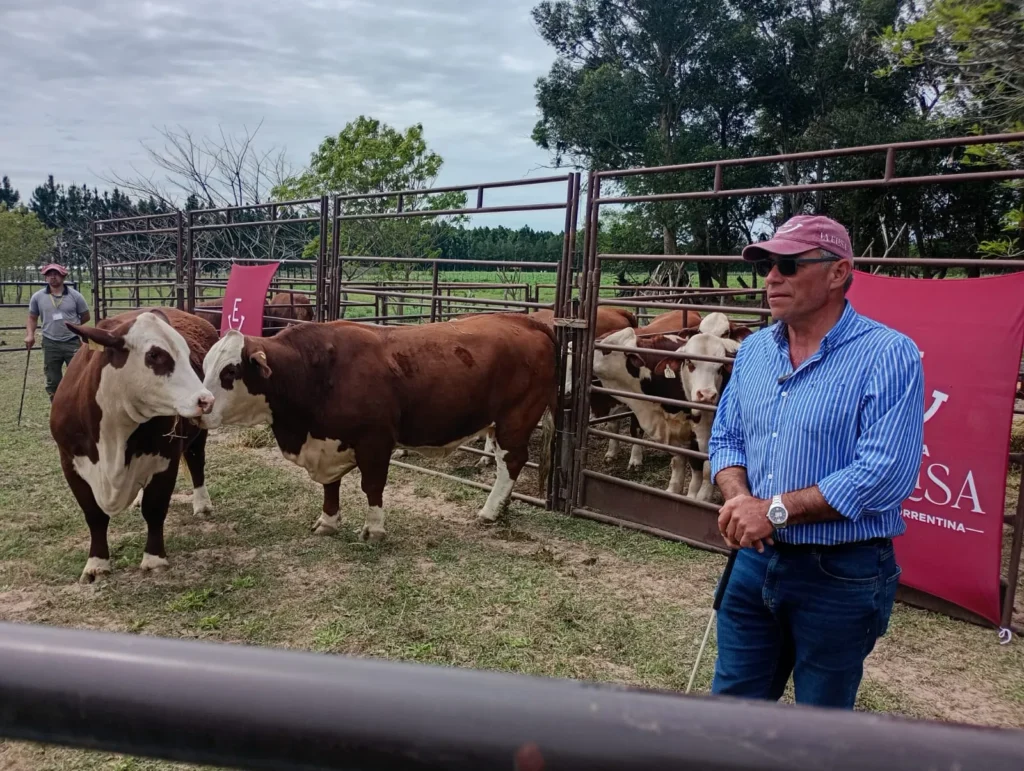
Pero el siguiente paso no fue simplemente ampliar la superficie de frutilla. Alegre comenzó a pensar en cómo transformar parte de ese flujo de fondos en patrimonio productivo para sus hijos. Allí apareció la ganadería, primero como una actividad complementaria y una suerte de reserva de valor familiar, y posteriormente como el punto de partida para construir una cabaña especializada en genética Braford.
La lógica de inversión de La Elisa puede resumirse en una frase de Néstor Alegre: “La plata de la frutilla va a la cabaña”. Su hijo Arturo completa la idea: “Gracias a la frutilla invertimos en la cabaña. La idea es que la cabaña sea nuestro sustento”.
No se trata, por lo tanto, de dos negocios independientes que conviven dentro de un mismo campo. La frutilla genera el flujo necesario para financiar una actividad ganadera que todavía está en etapa de consolidación. La ganadería, a su vez, apunta a convertirse progresivamente en un activo capaz de generar sus propios ingresos y darle mayor estabilidad al negocio familiar.
Cabaña La Elisa cumple cuatro años en septiembre y todavía es una estructura joven dentro de la industria de la genética. Antes de convertirse en cabaña, la familia ya tenía un rodeo general de cría. El desafío fue transformar esa base en un planteo orientado a producir genética, utilizarla en el propio rodeo y, posteriormente, comercializar los reproductores.
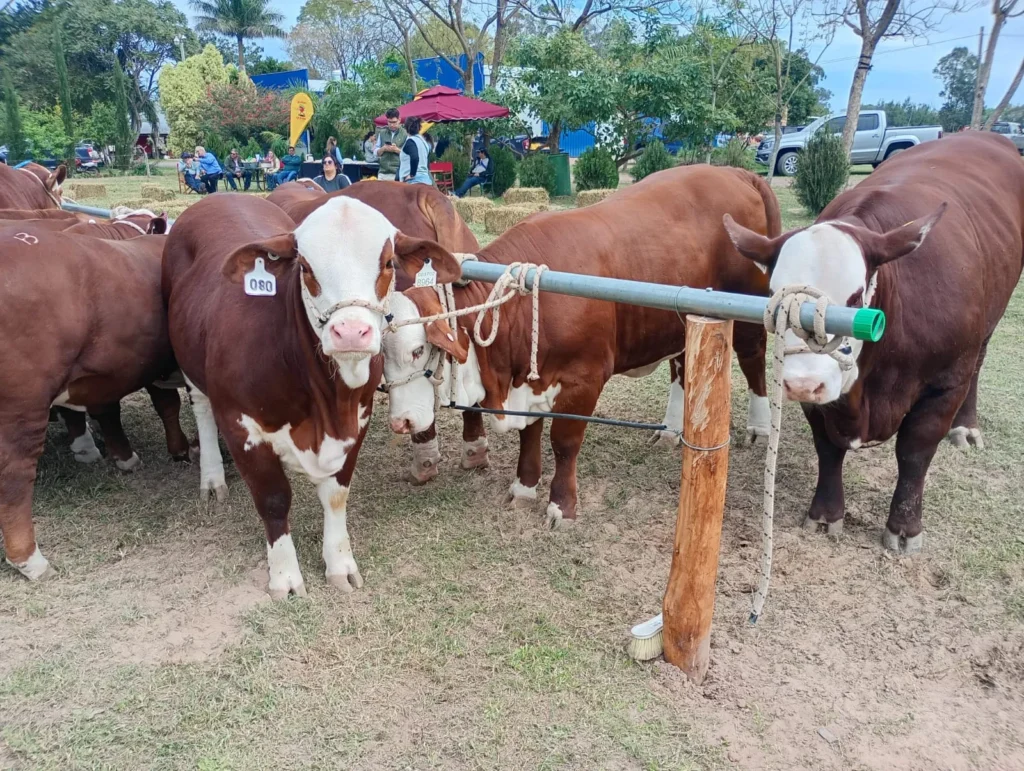
La familia eligió Braford por una combinación de características que considera especialmente adecuadas para su ambiente: adaptación, precocidad, biotipo y aptitud carnicera. Es una elección productiva condicionada por el territorio. La Elisa trabaja en una zona donde la presión sanitaria es significativa, con presencia de garrapatas y mio-mio, por lo que la adaptación de los reproductores no constituye solamente una característica deseable para las pistas, sino también una condición de funcionalidad productiva.
El establecimiento propio cuenta con 350 hectáreas donde se concentra prácticamente todo el plantel de la cabaña, mientras que la actividad de cría también se desarrolla sobre un campo arrendado. En los animales destinados al circuito de exposiciones existe un manejo alimenticio individualizado y asesoramiento específico.
La reproducción constituye otro componente central de la estrategia genética. La cabaña utiliza inseminación artificial a tiempo fijo y transferencia embrionaria, con un esquema que busca multiplicar los materiales que considera superiores. A la vez, la familia es la primera usuaria de esa genética: los reproductores producidos se incorporan al propio rodeo antes de pensar en su comercialización.
De una apuesta familiar a resultados en las pistas
La estrategia comenzó a mostrar resultados antes de que la cabaña alcanzara una escala importante. En las Nacionales 2025, el toro Navideño, criado por La Elisa, obtuvo el premio de Tercer Mejor Macho. El animal actualmente se encuentra como reproductor en la empresa biotecnológica CIAVT (Cooperativa de Inseminación Artificial Venado Tuerto).
En 2026 llegaron nuevos reconocimientos. La familia consiguió un Gran Campeón en la Expo Goya y un Reservado Gran Campeón con otro ejemplar. También destaca entre sus antecedentes la Gran Campeona de la Expo Corrientes 2024, un animal nacido y criado dentro de la propia cabaña.
Para Arturo Alegre, estos resultados tienen un valor que excede el premio puntual. La competencia coloca a una cabaña de apenas cuatro años frente a establecimientos de mucha mayor trayectoria y escala. Poder competir sin desentonar, explica, constituye una confirmación del camino elegido.
El objetivo siguiente es transformar esos resultados en una estructura comercial propia. La familia ya piensa en organizar, cuando la escala lo permita, un remate de La Elisa en la Sociedad Rural de Bella Vista. No aparece como una urgencia inmediata, sino como el paso siguiente de un proceso que comenzó con la incorporación de genética y avanza hacia la construcción de una identidad propia como criadores.
La diversificación también sostiene el empleo
La segunda característica del modelo aparece fuera de la ganadería. La empresa no termina su actividad cuando concluye la campaña de frutilla. Allí comienza otra parte de la estrategia.
Sobre la estructura que deja el cultivo se incorporan sandía postrera, melón y, más recientemente, maíz dulce. Son producciones de entrezafra que generan ingresos adicionales, pero que cumplen además una función laboral decisiva: permiten utilizar durante más meses al mismo equipo de trabajadores.
La Elisa mantiene entre 30 y 40 trabajadores fijos. El objetivo es que ese grupo pueda participar en el cierre de una campaña, preparar la siguiente producción de intrezafra y volver a incorporarse al ciclo de la frutilla sin que la empresa deba desarmar permanentemente su estructura laboral.
La decisión tiene una lógica empresarial concreta. La producción hortícola necesita mano de obra especializada y perder trabajadores entre campañas también implica perder experiencia acumulada. Mantenerlos durante todo el año permite conservar capacidades dentro de la empresa y reducir la dependencia de una estructura exclusivamente estacional.
Arturo Alegre lo plantea desde una perspectiva productiva y social: detrás de cada trabajador hay una familia que necesita ingresos durante todo el año. Por eso, la diversificación no busca solamente sumar facturación, sino sostener la actividad de la empresa y darle continuidad al empleo.
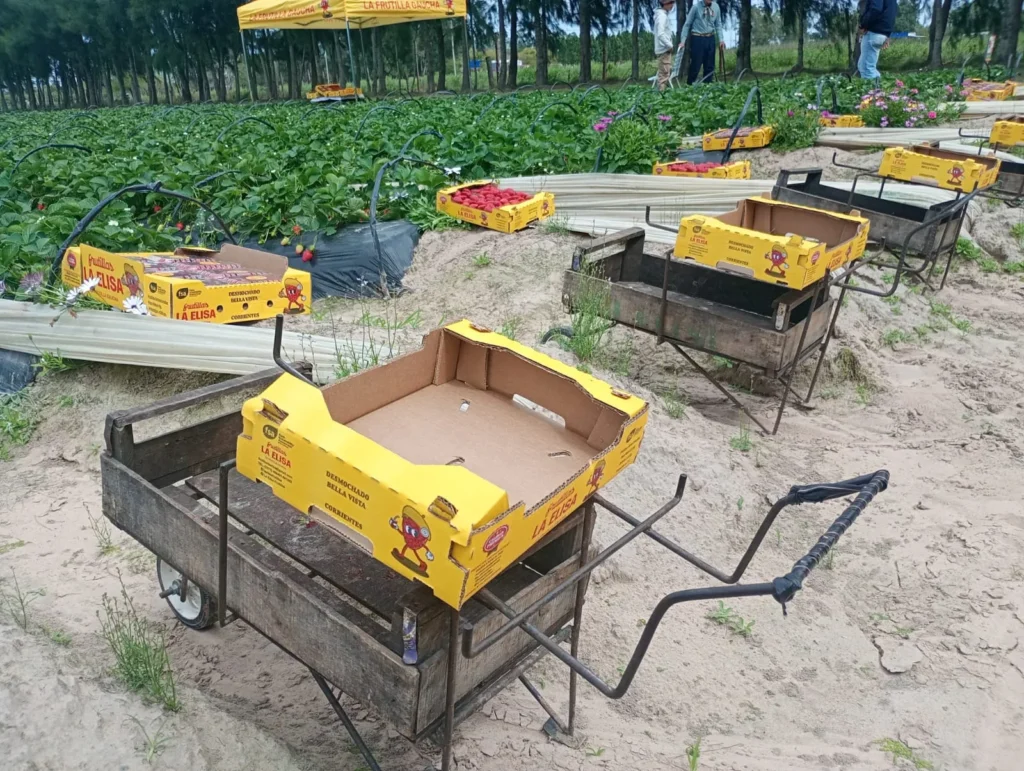
Además, la familia alegre realizó cambios importantes para mantener el equipo de trabajadores. Modificaron el modelo de cosecha de la frutilla, dándole más valor al rol del cosechero, donde por medio de unos carritos la frutilla es seleccionada por el trabajador y ya queda lista para el empacado. Esto les permite ahorrar un paso en la recolección y menos perdidas de calidad de la fruta en el proceso. Esto permite que un trabajador logre un ingreso de entre 70 y 90 mil pesos por día. Por otra parte, algunos cosecheros pueden hacer una tarea extra llamada despalillado, el cual les genera un ingreso aparte.
Diversificar para no quedar atados a una sola campaña
El caso de La Elisa muestra una estrategia que parte de una restricción habitual de las producciones agropecuarias: depender de una sola campaña concentra el riesgo productivo y financiero. La respuesta de la familia Alegre fue construir una secuencia de actividades que se complementan en el calendario.
La frutilla ocupa el lugar central porque es la actividad que genera los recursos con los que se financia el crecimiento. La ganadería representa una inversión de mayor horizonte, con la expectativa de que la genética Braford se transforme progresivamente en un negocio autónomo. Las producciones de intrezafra completan el esquema y permiten aprovechar tierra, infraestructura y mano de obra que de otro modo tendrían períodos de menor utilización.
El modelo todavía está en construcción. La familia reconoce que su escala no permite plantear por ahora un ciclo ganadero completo y que el objetivo exige seguir creciendo. Pero justamente allí está el dato productivo más interesante: La Elisa no esperó alcanzar una gran escala para comenzar a diversificar. Utilizó el excedente generado por una actividad consolidada para construir una segunda unidad de negocios y, al mismo tiempo, buscó nuevas producciones para sostener la primera estructura.
La historia que comenzó con el tabaco y encontró en la frutilla una salida productiva ahora suma genética Braford. La vaca no desplazó a la frutilla: nació de ella. Y las producciones de entrezafra completan una ecuación que busca que el establecimiento permanezca activo durante todo el año.
En un escenario agropecuario donde la escala, los costos y la volatilidad obligan a administrar cada vez mejor el capital productivo, La Elisa ofrece una experiencia concreta de diversificación familiar: una actividad genera el flujo, otra construye patrimonio y las restantes permiten que la estructura productiva y laboral no se detenga entre campañas.
El agro argentino volvió a ampliar su aporte al frente externo. Según un informe de la Bolsa de Comercio de Rosario (BCR), las exportaciones de los principales productos agrícolas superaron las 80,7 millones de toneladas entre enero y agosto, un volumen récord para ese período y 12,5% superior al registrado un año atrás.
Las exportaciones de los principales productos agrícolas superaron 80,7 Mt hasta agosto, récord para el período y 12,5% más que un año atrás, con máximos en maíz y trigo y una oferta local que sostiene la competitividad externa.
Exportaciones de granos y subproductos en récord
El agro argentino sigue consolidando su posición en el frente externo y vuelve a batir un récord para los primeros ocho meses del año. En el acumulado, las exportaciones de los principales productos agrícolas superaron las 80,7 Mt, con un crecimiento interanual del 12,5% y unas 7,5 Mt por encima del máximo anterior de la serie.
En un año extraordinario en cuanto a oferta interna, junto con una absorción externa que acompaña, los tres cultivos estrella que se destacaron en el frente externo siguen dando la nota. El complejo girasol exportó poco menos de 6 Mt, más que duplicando el promedio de los últimos años para esta época, y el maíz envió 29,1 Mt, el valor más alto para el mismo período desde que se tiene registro. Sobre todo se destaca el trigo que, acompañado por una producción histórica de 29 Mt para la 2025/26 exportó más de 12,4 Mt, un 60% más que la media para el acumulado enero-agosto.
En la misma línea, para el mes de agosto el complejo soja fue el que mejor desempeño tuvo, con un crecimiento del 16% mes a mes, siendo la harina de soja protagonista con 2,74 Mt embarcadas. Aun así, el ritmo exportador del complejo, 28 Mt en el acumulado del año, sigue siendo de los más bajos de los últimos quince años, puntualmente el cuarto más bajo de esa serie.
Una nueva ventana para el maíz argentino en el mercado internacional
Durante agosto se exportaron cerca de 3,9 Mt de maíz según datos del SENASA, un 20% por encima de lo que suele despacharse en ese mes para esta altura del año (3,22 Mt en promedio), aunque todavía por debajo de los picos de 2020 y 2021, cercanos a las 4,9 Mt. Detrás de ese ritmo, el tablero internacional del cereal se sigue reacomodando.
Ya desde hace más de dos meses que se extiende el conflicto en el Mar Negro. Los ataques rusos, con misiles y drones, obligaron en los últimos días a suspender varias veces las operaciones en los puertos ucranianos y a paralizar la exportación de granos. El impacto inminente estas últimas semanas se vio en trigo (que ya hemos comentado en reportes anteriores), en donde Rusia y Ucrania concentran más del 30% de las exportaciones globales, pero el maíz tampoco quedó al margen: Ucrania participa como el cuarto exportador mundial del cereal, con 23 Mt.
Así, en agosto Ucrania despachó cerca de 127.700 toneladas según datos de Reuters, cuando el promedio de los últimos cinco años más que triplica ese volumen. La verdadera incógnita, de todos modos, se abre pasando septiembre, que es cuando Ucrania comienza su cosecha e inunda el mercado internacional de maíz. De no llegarse a una resolución y de seguir bloqueado el comercio por el Mar Negro, a Ucrania hoy prácticamente solo le queda mover producción por tierra, probablemente hacia Francia, donde la ola de calor también dañó los rindes de maíz, dejando un posible hueco en los mercados que solía abastecer.
En este contexto, actualmente Argentina se mantiene como el origen más competitivo para la gran mayoría de países del mundo cuando no consideramos a Ucrania. Si consideramos los precios C&F de referencia, para septiembre el origen argentino se ubica como el más competitivo, con ventajas sobre el segundo mejor origen que en varios destinos superan el 10%.
Con precios competitivos, abundante oferta y firme demanda externa, se espera que los embarques se mantengan sólidos en los próximos meses, sobre todo en un escenario donde las complicaciones logísticas en el Mar Negro podrían dejar a Argentina como un origen clave de maíz.
El repaso de las demás fuentes de oferta va en la misma dirección. Brasil viene exportando menos, con una fuerte demanda interna volcada a la producción de biocombustibles, particularmente etanol: de enero a agosto de este año despachó 14,48 Mt de maíz, un 8% menos que el año pasado y casi un 43% por debajo del máximo de envíos al exterior de 2023, cuando había exportado 25 Mt hasta el mismo mes.
Del lado argentino, la contracara es una abundante disponibilidad que se contrapone a la situación de sus competidores. En su último informe mensual SAGyP estimó una producción de 71,7 Mt de maíz para la 2025/26 y, a esta altura del calendario, aún restan muchas toneladas por vender: para la semana del 2 de septiembre se llevaba comercializado el 58% de la producción, un porcentaje relativamente bajo frente al 67% que marca el promedio de los últimos cinco años para esta época.
Sumado a ello, desde la BCR se revisaron al alza las estimaciones de área sembrada de maíz 2026/27, alcanzando las 10,6 M ha y proyectando una producción para la nueva campaña superior a las 67,5 Mt. Con buenas chances de marcar un buen número de cosecha, y aún con más de 22,3 Mt disponibles para comercializar, habrá que seguir monitoreando el escenario internacional y las posibilidades de absorción externa.
Las fijaciones de soja avanzan a paso firme
El pulso de la semana también se sintió en soja. A la semana del 2 de septiembre se comercializó 1,03 Mt de la 2025/26, el volumen semanal más alto desde finales de julio, y las fijaciones vienen tomando ritmo en paralelo: ya el 75% del total comercializado tiene precio hecho, cuando a principios de julio ese valor era cercano al 60%.
El movimiento acompaña el repunte de la pizarra. Para el miércoles de esta semana la cotización tocó los US$ 370/t ($ 556.000), casi US$ 30/t por encima de los valores de mediados de mes y unos US$ 48/t arriba de los US$ 322,3/t con los que había arrancado julio, tras un agosto que se movió en torno a los US$ 340/t.
Como se mencionó en el reporte anterior, los factores que estuvieron motivando el sostén de precios fueron el petróleo en alza por tensiones entre Estados Unidos e Irán, el deterioro de la condición del cultivo estadounidense y, sobre todo, la sólida demanda china por soja norteamericana.
Ligado a este último aspecto, el complejo soja está afectado por la incertidumbre que genera la reunión entre Donald Trump y Xi Jinping. En la agenda aparece una reducción de aranceles que permita seguir comprando soja de Estados Unidos, hoy prácticamente la única fuente disponible para China hasta enero, cuando vuelve a entrar la oferta de los países del sur.
La alternativa brasileña, mientras tanto, luce acotada. Según un informe de LSEG que recoge la visión de dos analistas brasileños, Brasil tiene margen limitado para aumentar sus ventas a China en el cuarto trimestre, en un contexto de demanda proveniente de otros compradores y de una fuerte actividad de crushing doméstico.
Al comparar la estimación del WASDE para la 2025/26 con lo que ya exportó, a Brasil todavía le quedan toneladas por despachar. Sin embargo, a diferencia de otros años, el peso de China entre sus destinos viene cediendo: entre enero y agosto de 2026 embarcó 64,7 Mt de soja, de las cuales el 70% tuvo como destino al gigante asiático. Es la participación más baja desde el 67% de 2022 (cuando habían cedido las tensiones comerciales entre China y Estados Unidos, por lo que este último le vendió muchas toneladas de soja al gigante asiático) y seis puntos por debajo del 76% de 2025, en una serie que llegó a marcar un máximo del 79% en 2018.
De cara a las próximas semanas, el mercado combina entonces un acumulado exportador récord, un remanente de maíz muy por encima del habitual para la fecha y un complejo soja que acelera fijaciones sobre una pizarra en alza, con dos frentes abiertos en el radar: el desarrollo del conflicto en el Mar Negro y las definiciones que deje el encuentro entre Estados Unidos y China.
El trigo cayó US$ 20/t en Chicago, pero aun así está por encima de los niveles alcanzados con el cierre de Ormuz.
Tras de alcanzar máximos de tres años y medio y superar incluso el pico alcanzado en el punto álgido del conflicto en Medio Oriente, las cotizaciones por el trigo en Chicago retrocedieron durante la semana. Luego de superar los US$ 280/t a comienzos de la semana pasada, el contrato más operado se desplomó casi US$ 15/t y cerró el jueves en US$ 265,7/t. Más allá de ajustar 5,2% en siete ruedas, el nivel actual de precios por el cereal todavía está por encima de los picos de mayo y julio de este año y equivalente a máximos desde julio del 2023.
Las hostilidades entre Rusia y Ucrania continúan y los acercamientos diplomáticos aún no rinden frutos. Por lo que permanece el cuello de botella en la región y se intensifican los daños estructurales con el seguir de los ataques. Sin embargo, los fondos especulativos, entre rumores de acuerdo, toma de ganancias y reordenamiento de carteras frente al WASDE, liquidaron su posición comprada luego de que el trigo supere la barrera de los US$ 280/t en Chicago. Entre el primero de septiembre y el jueves, los fondos redujeron su posición comprada en un 90%, con ventas netas por 13.500 contratos.
En el mercado doméstico se sintió la presión sobre las cotizaciones, pero no con la misma intensidad que en Chicago. La pizarra rondó los US$ 230/t, ajustando US$ 8/t desde el máximo de la semana pasada. La curva de futuros se desplazó entre un 1% y 1,4% siendo los ajustes más importantes para la posición a cosecha.
De la mano de las bajas en las cotizaciones, el ritmo comercial desaceleró luego del rally de las últimas dos semanas. Aún así, en el acumulado de la campaña ya se comprometieron 22,1 Mt, dejando aproximadamente 6 Mt disponibles para vender, en línea con los stocks finales proyectados para este ciclo. En base a las primeras estimaciones para la nueva cosecha 2026/27, con una producción de 21 Mt y stocks iniciales entre 5 y 6 Mt, la oferta total de la próxima campaña comercial podría rondar los 26 a 27 Mt de trigo. Esto es un 19% menos que la 2025/26 aunque un 20% más que el promedio para la última década.
La ganadería argentina atraviesa una etapa en la que la menor cantidad de animales enviados a faena convive con una oferta futura considerablemente acumulada dentro de los corrales de engorde. El dato publicado por la Bolsa de Comercio de Rosario permite mirar hacia adelante está en el nivel de encierre: al 1° de septiembre, los feedlots alojaban 2,086 millones de vacunos, un 5,6% más que un año atrás y, según los registros del SENASA, un máximo histórico.
En lo que va del año se viene registrando un contundente ajuste en el nivel de faena. Sin embargo, los corrales de engorde aún sostienen niveles de encierre récord, que podrían aportar un volumen importante de animales terminados durante los próximos meses
De acuerdo con los datos recientemente publicados por la Dirección Nacional de Control Comercial Agropecuario, entre enero y agosto la faena vacuna alcanzó las 8.130.170 cabezas, lo que representa una caída del 10% respecto de los registros de un año atrás.
El dato no sorprende, puesto que el mercado ya esperaba una baja significativa en los volúmenes faenados durante este año, frente a la clara necesidad de retención de determinadas categorías de animales que venían extrayéndose a tasas muy elevadas, en especial las hembras.
Asimismo, en paralelo, se profundizó un cambio en los sistemas de producción tendiente a alargar los ciclos de recría y engorde, que sin duda también ha afectado temporalmente la cantidad de animales disponibles para su ingreso a faena.
Pero ¿cuánto de esta baja en los niveles de faena responde a un cambio estructural, asociado a una mayor retención general del rodeo, y cuánto obedece a un bache temporal de oferta que, de ser así, debería comenzar a traducirse en una mayor salida de animales terminados durante los próximos meses?
Lo cierto es que agosto refleja el 14.º mes consecutivo en el que la cantidad de animales ingresados a faena resulta inferior a la registrada en igual mes del año previo, dando cuenta de una tendencia descendente que ya se extiende por más de un año.
A su vez, en este contexto de menor faena, la proporción de hembras resulta significativamente más baja que la registrada durante los últimos ciclos. En efecto, agosto marcó una participación de hembras del 43,1%, el menor porcentaje desde junio de 2021, cuando, como consecuencia de una drástica intervención sobre los mercados, se restringieron las exportaciones con el objetivo de limitar la faena.
Esta vez, sin necesidad de una intervención, el propio mercado parece haber comenzado a regularse, con una mayor retención orientada a preservar la capacidad productiva futura.
Paralelamente, coexiste otro tipo de retención temporal de hacienda, producto del cambio en los sistemas de producción, que lentamente retornan hacia esquemas que años atrás eran habituales en nuestra ganadería: la recría.
Desde el año pasado a la fecha se viene observando una intensificación muy marcada de estos procesos como etapa previa al ingreso a corrales de engorde y terminación.
Actualmente, los feedlots aportan cerca del 38% del total de animales que llegan a faena. Su participación viene creciendo de manera prácticamente ininterrumpida desde 2020, cuando su oferta representaba cerca del 30% de la faena total.
Es por ello que comprender la dinámica de los corrales resulta clave para proyectar los niveles futuros de faena y producción de carne.
Según los datos informados por el SENASA al 1º de septiembre de 2026, los feedlots alojaban un total de 2,086 millones de vacunos, un 5,6% más que lo registrado un año atrás. Esta relación positiva se viene reafirmando desde comienzos de año y, más precisamente, a lo largo de los últimos diez meses.
Sin embargo, la estadística de ingreso y salida de los corrales no muestra la misma performance.
Durante agosto, según los registros del SENASA, salieron de los corrales de engorde 431.280 animales terminados, esto es, un 7,3% menos que un año atrás. Del mismo modo, esta dinámica de menores salidas mensuales se viene repitiendo durante los últimos once meses.
En el caso de los ingresos, también se observa una performance inferior a la del año pasado, aunque con caídas más pronunciadas. Desde mediados de 2025 los feedlots vienen recibiendo mensualmente menos hacienda que un año atrás.
En agosto de este año ingresaron, según SENASA, 341.098 animales, un 14% menos que en agosto del año pasado.
Por lo tanto, al contrastar ambas series, vemos que mientras el nivel de stock reportado por los feedlots viene superando sistemáticamente los registros del año previo —al punto de marcar un récord histórico de encierre—, el movimiento de ingreso y salida de animales no refleja el mismo comportamiento.
La diferencia es relevante: mientras los ingresos cayeron un 14%, los egresos lo hicieron un 7,3%. Esta combinación, junto con el stock acumulado de los meses anteriores, ayuda a explicar por qué los corrales mantienen actualmente un nivel de existencias tan elevado pese a estar recibiendo menos animales. En definitiva, un comportamiento compatible con el alargamiento de los ciclos productivos que se viene reflejando en todo el sistema ganadero.
Esta dinámica también se refleja en el peso medio de los animales faenados.
En efecto, los datos de industrialización muestran un crecimiento sostenido en el peso medio de la res faenada. En agosto, este indicador alcanzó un promedio de 246 kilos por res, unos 11 kilos más que en el mismo mes de 2025 y el máximo histórico en más de 30 años. Este incremento -consistente con un alargamiento de los ciclos productivos de recría y engorde- permite compensar parcialmente la menor cantidad de animales faenados con una mayor cantidad de kilos producidos por animal.
Sin embargo, en los próximos meses el factor climático volverá a poner a prueba a los sistemas de producción, tanto pastoriles como de confinamiento.
Las perspectivas de un año Niño, con lluvias por encima de lo normal, podrían generar dificultades operativas en distintas zonas productivas. En los sistemas pastoriles, el exceso de precipitaciones puede afectar el acceso y utilización de los potreros, mientras que en los corrales de engorde también puede restringir la capacidad de recepción y reducir sus márgenes por menor utilización.
En este contexto, la estacionalidad histórica de los movimientos de los feedlots adquiere especial relevancia.
Los próximos cuatro meses —septiembre, octubre, noviembre y diciembre— serán determinantes para establecer cuánto de la hacienda actualmente encerrada terminará convirtiéndose en oferta efectiva de faena.
De acuerdo con el comportamiento histórico, los egresos de los corrales suelen alcanzar niveles elevados durante este período, con octubre entre los meses de mayor salida. En tanto, septiembre, noviembre e incluso diciembre presentan habitualmente niveles de ingreso algo más moderados, aunque todavía superiores al promedio general.
En definitiva, de sostenerse este comportamiento, durante los próximos meses los feedlots deberían estar entregando, en promedio, cerca de 400.000 animales mensuales.
Considerando el período septiembre-diciembre, esto implicaría una oferta potencial cercana a 1,6 millones de cabezas provenientes de los corrales durante los últimos cuatro meses del año.
Este volumen, sin embargo, no debe interpretarse necesariamente como una oferta adicional o extraordinaria. Se trata de una estimación de los animales que podrían salir de los corrales durante el período y que, en buena medida, responden al stock actualmente acumulado y a la dinámica de permanencia dentro del sistema.
Por lo tanto, será clave observar cómo evolucionan las salidas de los feedlots en relación con el nivel de faena total.
Si efectivamente la actual dinámica de mayor permanencia en los corrales comienza a traducirse en una mayor oferta de animales terminados, la participación del feedlot dentro de la faena debería crecer por encima del 38% actual.
En cambio, si su participación se mantiene en torno a los niveles actuales, una oferta de aproximadamente 1,6 millones de animales terminados provenientes de los corrales durante septiembre-diciembre implicaría una faena total para el período cercana a los 4,2-4,3 millones de cabezas.
Sumados a los 8,1 millones de animales faenados hasta agosto, estos volúmenes llevarían la faena anual a un rango de aproximadamente 12,3-12,4 millones de cabezas.
El verdadero interrogante, por lo tanto, no es únicamente cuánto de la oferta futura está actualmente encerrada, sino a qué velocidad esos animales comenzarán a transformarse en oferta efectiva de faena.