

El crecimiento de las compras online pone a prueba la logística
|
Getting your Trinity Audio player ready...
|
El comercio electrónico argentino atraviesa una nueva etapa de expansión. La discusión ya no pasa solamente por cuántas personas compran por internet o cuánto dinero mueve el canal digital, sino por la capacidad de las empresas para sostener ese crecimiento cuando cada nueva venta activa una cadena de operaciones que debe funcionar con precisión. Preparar un pedido, trasladarlo, informar su recorrido y conseguir que llegue en las condiciones esperadas forman parte de una misma experiencia que puede fortalecer una compra o terminar afectándola.
Los datos del primer semestre de 2026 muestran la magnitud de este crecimiento. La facturación del e-commerce en Argentina aumentó 28% frente al mismo período del año anterior y alcanzó los $19.533.815 millones. En esos seis meses se concretaron 181,5 millones de órdenes de compra, un 21% más interanual, mientras que se comercializaron 248 millones de artículos, con un crecimiento del 22%. El ticket promedio se ubicó en $107.597. Es decir, el desafío logístico aparece en un mercado que no solamente vende más, sino que moviliza una cantidad creciente de productos.
En ese escenario, la entrega a domicilio continúa ocupando un lugar central dentro de la operación del e-commerce argentino. Según CACE, el 60% de las entregas se realiza en el domicilio del comprador, mientras que el 31% corresponde a retiros en puntos de venta y el 6% a sucursales de operadores logísticos. La distribución muestra el peso que mantiene el envío domiciliario en la gestión de los pedidos, aunque las empresas cuentan con distintas alternativas para poner la mercadería a disposición de sus clientes.
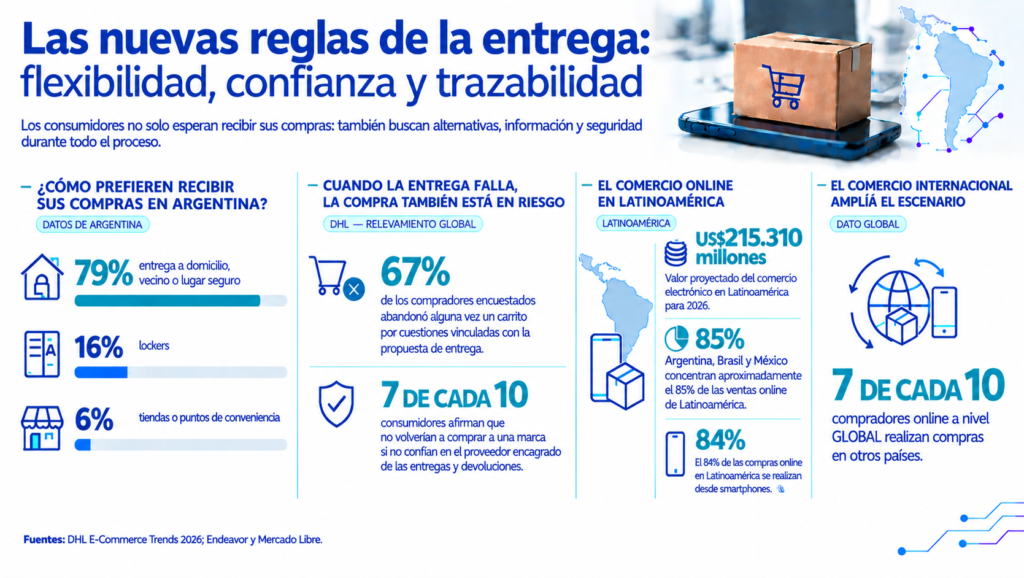
Desde la perspectiva del consumidor, los datos de DHL permiten observar esa diversidad desde otro ángulo. Su informe E-Commerce Trends 2026 señala que, en Argentina, el 79% de los compradores prefiere la entrega a domicilio o la posibilidad de recibir el paquete mediante un vecino o un lugar seguro. En paralelo, el 16% se inclina por los lockers y el 6% por tiendas o puntos de conveniencia.
La tendencia revela, por otro lado, un cambio importante en las expectativas. Para el consumidor, la comodidad no depende únicamente de recibir el producto en su casa, sino de poder resolver qué ocurre cuando esa opción no resulta conveniente. Un punto de retiro cercano, la posibilidad de modificar una fecha o la alternativa de dejar el paquete en un lugar seguro pueden evitar una entrega fallida y, al mismo tiempo, reducir movimientos innecesarios. Por eso, la flexibilidad comienza a ocupar un lugar similar al de otros atributos que durante años definieron la experiencia de compra online.
A medida que crece el volumen de operaciones, además, cualquier ineficiencia puede multiplicarse. Una dirección incorrecta, un paquete mal identificado o la falta de información sobre el recorrido no representan solamente un inconveniente puntual, pueden generar demoras, recorridos adicionales y nuevos intentos de entrega. De hecho, GS1 Argentina señala justamente a la última milla como uno de los momentos más visibles de la cadena, porque es allí donde toda la operación logística entra en contacto directo con el cliente.
Cabe señalar que el crecimiento tampoco se limita al mercado interno. Durante el primer semestre de 2026, el 18% de los encuestados por CACE afirmó haber realizado su primera compra online internacional durante el año. Si bien estas operaciones todavía tienen una frecuencia mayoritariamente ocasional, el dato muestra que los consumidores argentinos cuentan con un universo de oferta cada vez más amplio. Para las empresas, eso implica competir no solo por precio o variedad, sino por la capacidad de ofrecer una experiencia de compra que pueda sostenerse desde el pedido hasta la entrega.
Latinoamérica acelera y cambia las reglas del comercio online
Lo que ocurre en Argentina forma parte de una transformación regional de mayor escala. Un informe elaborado por Endeavor y Mercado Libre proyecta que el comercio electrónico latinoamericano alcanzará los US$215.310 millones durante 2026, con un crecimiento 1,5 veces superior al promedio mundial. En ese contexto, Argentina, Brasil y México concentran cerca del 85% de las ventas online de la región, mientras que el comercio móvil ocupa un lugar predominante: el 84% de las compras se realiza desde smartphones.
El dato económico, sin embargo, es solo una parte de la transformación. El mismo informe advierte que casi la mitad de los consumidores podría abandonar una plataforma después de una experiencia negativa, especialmente cuando el problema está relacionado con entregas o devoluciones. La consecuencia es significativa, ya que una empresa puede atraer tráfico, ofrecer productos competitivos y concretar una venta, pero todavía existe un último tramo capaz de condicionar la percepción completa de esa operación.
Las expectativas que aparecen en Latinoamérica coinciden con una tendencia global. Y es que el informe E-Commerce Trends 2026 de DHL, elaborado a partir de una encuesta a 29.000 compradores online y 5.800 empresas de 29 países, analiza precisamente la distancia entre lo que los consumidores esperan y lo que las compañías ofrecen. Entre los principales puntos de fricción aparecen las entregas, las devoluciones, los costos, la flexibilidad y la información disponible durante el proceso.
Según el relevamiento, el 67% de los compradores encuestados abandonó alguna vez un carrito debido a cuestiones vinculadas con la propuesta de entrega. A su vez, siete de cada diez consumidores afirman que no comprarían nuevamente a una marca si no confían en el proveedor encargado de las entregas y devoluciones. La cifra ayuda a entender por qué la logística dejó de ser un asunto exclusivamente operativo: cuando falla, puede afectar directamente la conversión y la fidelización.
La expansión del comercio internacional agrega otra capa de complejidad. DHL señala que siete de cada diez compradores online a nivel global ya realizan compras en otros países, mientras que una proporción significativa lo hace con frecuencia. Esto amplía el mercado disponible para las empresas, pero al mismo tiempo obliga a resolver recorridos más extensos, diferentes puntos de distribución, devoluciones y expectativas de entrega que pueden variar según el país.
Debido a esto, la logística necesita cada vez más información para funcionar de manera coordinada. La trazabilidad de los envíos permite conocer dónde se encuentra un pedido, detectar desvíos y compartir información entre los distintos participantes de la cadena. Para el consumidor, esa visibilidad se traduce en algo tan concreto como saber cuándo llegará su compra. Para la empresa, en cambio, puede convertirse en una herramienta para identificar problemas y tomar decisiones antes de que una demora termine afectando al cliente.
La logística deja de ser el último paso de la compra
El crecimiento del e-commerce obliga, entonces, a mirar la operación desde una perspectiva más amplia. La primera y la última milla concentran buena parte de esa discusión porque conectan los centros de distribución con el destino final y son las etapas en las que los problemas se vuelven visibles para el consumidor. Profesionalizar la logística de primera y última milla implica planificar recorridos, coordinar puntos de entrega, administrar información y reducir las posibilidades de que un pedido termine recorriendo kilómetros innecesarios.
La velocidad es importante, pero no constituye por sí sola una solución. Una entrega rápida que llega al lugar equivocado, que no puede concretarse porque el comprador no está en casa o que carece de información clara puede terminar generando una experiencia peor que una entrega algo más lenta pero previsible. De allí que la eficiencia logística deba combinar tiempos razonables con precisión, alternativas de recepción y comunicación durante el recorrido.
Algo similar ocurre con las devoluciones. La operación no termina necesariamente cuando el consumidor recibe el producto: un cambio, una devolución, una reparación o el retorno de un envase pueden generar un nuevo movimiento. GS1 Argentina explica que la logística inversa organiza justamente ese recorrido de regreso hacia la empresa, el distribuidor u otro punto de la cadena.
La experiencia argentina muestra, además, que no existe una única respuesta para todos los consumidores. El domicilio continúa concentrando el 60% de las entregas, pero los datos sobre qué hacen los compradores cuando no están en casa revelan una demanda concreta de alternativas. La posibilidad de elegir un punto de retiro, modificar una fecha o redirigir un paquete no reemplaza al envío domiciliario: lo complementa y permite que la operación se adapte mejor a las rutinas reales de quienes compran.
Por eso, el desafío del e-commerce argentino no consiste solamente en vender más, sino en conseguir que la estructura que sostiene esas ventas pueda crecer al mismo ritmo. En un mercado donde aumentan las órdenes, los artículos vendidos y las compras internacionales, la logística deja de ser una etapa secundaria para convertirse en una parte de la propuesta de valor.
Por Katiuska Serrano, redactora de contenidos de Pórtico 8.
