apertura económica

Caputo: “Nos deslomamos para que este cambio continúe”

Compartí esta noticia !

“Nos deslomamos para que este cambio continúe y se dé para todos lo más rápido posible”, afirmó el ministro de Economía, Luis Caputo, en una suerte de revival de la frase fallida de Manuel Adorni. Según el ministro, los elogios que recibe el rumbo argentino en el exterior constituyen una señal de que el país avanza en la dirección correcta, aunque reconoció que los efectos positivos todavía demandarán tiempo y paciencia para alcanzar al conjunto de la sociedad. 

Caputo defendió el programa de Javier Milei, aseguró que la Argentina transita el camino correcto y pidió paciencia ante una recuperación que todavía no llega a todos los hogares. Reconoció que dentro de dos años persistirán las dificultades para cubrir los gastos básicos y sostuvo que transformar el país demandará décadas.

El ministro de Economía, Luis Caputo, volvió a defender el rumbo económico del Gobierno de Javier Milei, aunque acompañó el optimismo oficial con una advertencia que enfría las expectativas de una recuperación inmediata: dentro de dos años todavía habrá argentinos que no podrán llegar a fin de mes.

No puedo hacer magia”, respondió el funcionario al ser consultado por los sectores que aún no perciben las mejoras que el Gobierno atribuye a su programa económico. Caputo sostuvo que la Argentina “no va a ser Suiza en un año” y trasladó el horizonte de transformación estructural hacia las próximas dos décadas.

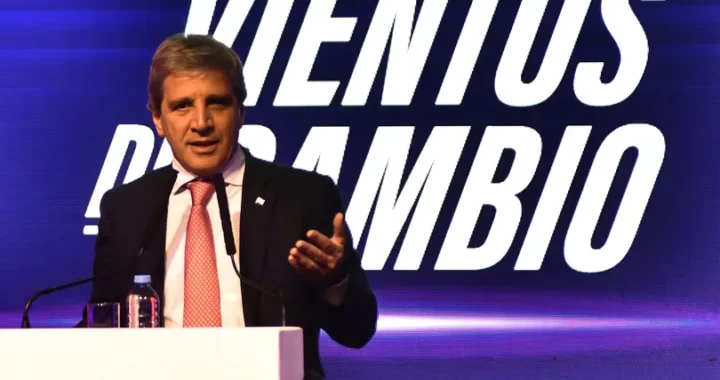
“Si no nos desviamos del camino, de acá a los próximos veinte años este va a ser otro país”, afirmó durante el encuentro Vientos de Cambio, realizado en el hotel Sheraton de Buenos Aires.

El mensaje combinó una defensa cerrada de la política económica con un pedido explícito de paciencia. Según Caputo, el Gobierno eligió el rumbo correcto y ahora necesita perseverar para que los resultados alcancen progresivamente a una mayor parte de la sociedad.

El ministro admitió que la estabilización de algunos indicadores macroeconómicos no significa que las dificultades hayan desaparecido de los hogares. “Dentro de dos años también va a haber gente que no va a llegar a fin de mes. En Estados Unidos hay gente que no llega a fin de mes”, planteó.

Caputo argumentó que ningún gobierno puede revertir en apenas un año los problemas acumulados durante un siglo. En ese sentido, señaló que su responsabilidad consiste en reducir gradualmente la cantidad de personas cuyos ingresos resultan insuficientes para cubrir sus gastos mensuales.

“Yo no puedo hacer magia. Tengo que lograr que cada vez esos argentinos que no llegan a fin de mes sean menos”, insistió.

La declaración expuso la tensión que atraviesa el discurso económico oficial: mientras el Gobierno exhibe la desaceleración de la inflación, el ordenamiento fiscal y la reducción de la pobreza como señales de éxito, una parte considerable de la población continúa enfrentando salarios rezagados, pérdida de poder adquisitivo y dificultades para sostener el consumo cotidiano.

Caputo aseguró que la pobreza “bajó a la mitad” y cuestionó que ese resultado no reciba suficiente reconocimiento. También rechazó las críticas sobre la falta de mejoras concretas y sostuvo que cualquier evaluación debe considerar cuál habría sido la situación del país si continuaba el programa económico anterior.

Si se observan los últimos veinte años, la Argentina fue un desastre. Si se mira hacia dónde vamos hoy, todo es para bien”, afirmó el también ex ministro de Finanzas de Mauricio Macri. 

El titular del Palacio de Hacienda también defendió la integración de la Argentina al comercio internacional y descartó la posibilidad de sostener una economía cerrada.

“Si no nos adaptamos al mundo, cerremos las fronteras. Argentina no tiene opción de no conectarse con el mundo”, expresó.

Caputo definió el proceso en marcha como una reconversión económica y afirmó que el respaldo al programa no se limita al Gobierno. Según aseguró, el rumbo también es valorado por empresarios y actores internacionales.

“Estamos seguros de que este es el camino correcto. Estamos seguros nosotros, en el exterior y los empresarios. Lo importante es la perseverancia”, señaló.

La respuesta a la Unión Industrial Argentina

Durante su exposición, Caputo también respondió al vicepresidente de la Unión Industrial Argentina, Guillermo Moretti, quien había acusado al Gobierno de desconocer la realidad del país y del entramado fabril.

El ministro rechazó el cuestionamiento y aseguró que mantiene conversaciones permanentes con representantes de diferentes sectores productivos.

“Nosotros vamos por lo que es moralmente justo”, afirmó. Además, sostuvo que habla con industriales “todas las semanas” y que las opiniones que recibe en esos encuentros no coinciden con la posición expresada por el vicepresidente de la entidad.

El cruce se produjo en medio de las tensiones entre el Gobierno y una parte de la industria nacional por la apertura comercial, la competencia de productos importados, los costos internos y la debilidad del mercado doméstico.

Caputo, sin embargo, ratificó que no habrá modificaciones sustanciales en la hoja de ruta. El planteo oficial es que la recuperación requiere tiempo y disciplina, aunque la promesa de bienestar generalizado quedó ahora ubicada en un horizonte mucho más extenso que el calendario electoral.
Compartí esta noticia !

La industria textil se desploma 33,2% y profundiza la pérdida de empleo por la apertura importadora

Compartí esta noticia !

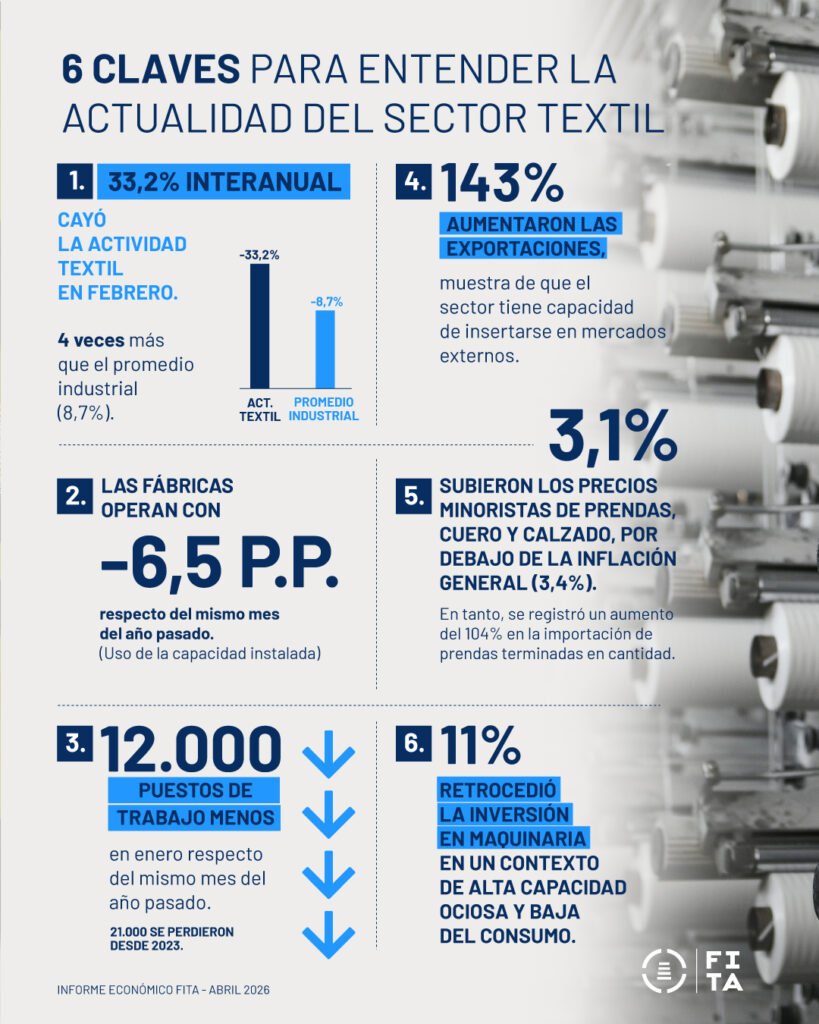
La actividad textil registró en febrero una caída interanual del 33,2%, muy por encima del descenso del 8,7% del conjunto de la industria, según el último informe de la Federación de Industrias Textiles Argentinas (FITA). El dato, correspondiente al inicio de 2026, confirma un deterioro sectorial que combina caída del consumo, aumento de importaciones y pérdida sostenida de empleo.

El retroceso marca un punto de inflexión en un sector que ya venía en contracción y que, desde mediados de 2025, pierde en promedio 1.400 puestos de trabajo por mes en los rubros de textil, confección, cuero y calzado.

Capacidad ociosa y menor inversión: el cuadro productivo

El informe muestra una estructura productiva operando muy por debajo de su potencial. La utilización de la capacidad instalada se ubicó en apenas 40%, lo que implica una caída de 6,5 puntos porcentuales respecto del año anterior y una brecha de más de 10 puntos frente al promedio industrial (54,6%).

Este nivel de ociosidad impacta directamente en la inversión: las compras de maquinaria retrocedieron un 11%, reflejando la falta de expectativas de recuperación en el corto plazo. A la par, el consumo interno debilitado continúa presionando sobre la actividad.

En términos laborales, la contracción se traduce en más de 21.000 puestos de trabajo perdidos desde fines de 2023, con una aceleración en los últimos meses.

Importaciones y exportaciones en alza, con presión competitiva

Uno de los factores que atraviesa el deterioro es el incremento de las importaciones. En particular, el ingreso de prendas terminadas creció 104% en cantidad, consolidando una tendencia que se viene profundizando.

El fenómeno introduce una presión directa sobre la producción local: mayor oferta externa en un contexto de demanda interna deprimida. Según el relevamiento, este escenario amplía la brecha entre el sector textil y el resto de la industria.

En paralelo, el sector muestra una dinámica opuesta en el frente externo. Durante el primer trimestre de 2026, las exportaciones crecieron 143%, impulsadas por un proceso de reconversión que permitió mejorar la inserción internacional.

Sin embargo, ese desempeño no logra compensar el deterioro del mercado interno. Desde FITA advierten que la competitividad externa no alcanza por sí sola para sostener niveles de actividad y empleo sin condiciones de competencia equilibradas.

Apertura, empleo y agenda industrial

El cuadro expone una tensión estructural en la política económica: la apertura comercial y el ingreso de importaciones aparecen como variables que condicionan a sectores intensivos en empleo.

En este escenario, el sector textil pierde capacidad de incidencia frente a un esquema donde la dinámica macro prioriza otras variables. A la vez, el dato de exportaciones sugiere que existen segmentos competitivos, aunque sin capacidad suficiente para traccionar al conjunto.

La pérdida de empleo y la caída de inversión también introducen un factor de presión sobre la agenda pública, especialmente en un año donde la sostenibilidad del crecimiento y el impacto social comienzan a ganar centralidad.

El deterioro del sector tiene efectos directos sobre el mercado laboral y el consumo. La pérdida de puestos de trabajo reduce ingresos y retroalimenta la caída de la demanda, configurando un círculo contractivo.

Al mismo tiempo, la menor inversión y la alta capacidad ociosa afectan la productividad y la posibilidad de recuperación futura, en un contexto donde la industria textil representa un entramado de más de 4.000 empresas en distintas etapas productivas.

En ese contexto, la combinación de menor actividad, presión importadora y caída del consumo podría trasladarse a dinámicas locales, especialmente en segmentos vinculados a la producción y confección.

Entre la reconversión y la presión estructural

El sector enfrenta un escenario dual. Por un lado, muestra capacidad para insertarse en mercados externos. Por otro, continúa perdiendo terreno en el mercado interno.

Las variables a observar pasan por la evolución del consumo, el ritmo de importaciones y la posibilidad de recomposición de la inversión. También será clave el comportamiento del empleo y si la dinámica exportadora logra sostenerse.

El equilibrio entre apertura, competitividad y sostenimiento del tejido productivo aparece como uno de los ejes en disputa.

Informe Mensual FITA Abril by CristianMilciades

Compartí esta noticia !

La crisis textil se profundiza: la producción cayó 33% y el impacto ya se ve en locales vacíos

Compartí esta noticia !

La industria textil argentina atraviesa uno de sus momentos más críticos: en febrero, la producción se desplomó un 33% interanual y acumula una caída del 36% frente a 2023, mientras el deterioro ya se traslada al tejido urbano con un fuerte aumento de locales vacíos en los principales corredores comerciales. El dato, difundido por la Fundación ProTejer, no solo refleja una crisis sectorial sino que expone una tensión de fondo en la política económica: ¿hasta dónde puede sostener el Gobierno la apertura importadora y el ajuste del consumo sin erosionar el entramado productivo?

El fenómeno deja de ser estadístico y se vuelve visible. Con más de dos años de caída de la actividad, la industria no logra encontrar un piso y comienza a impactar en empleo, empresas y comercio minorista.

Capacidad ociosa, importaciones y caída del consumo

El retroceso se inscribe en un escenario de múltiples presiones. Por un lado, el consumo interno se retrae: los hogares reasignan ingresos hacia servicios básicos y recortan gastos en indumentaria. Por otro, el frente externo gana peso. Las importaciones de ropa crecieron 185% en cantidades durante 2025 y se mantienen elevadas en 2026, impulsadas por el modelo de fast fashion, que introduce productos a bajo costo.

A ese esquema se suma la apreciación del tipo de cambio y el aumento de compras en el exterior. Las adquisiciones vía courier, por ejemplo, saltaron 274% el año pasado, consolidando un canal alternativo que compite directamente con la producción local.

El resultado es una estructura productiva con niveles de utilización mínimos: entre 2024 y 2025, 6 de cada 10 máquinas textiles permanecieron paradas, proporción que en los últimos meses llegó a 7 sobre 10. La industria no solo produce menos, sino que directamente deja de operar parte de su capacidad instalada.

El impacto también se mide en términos estructurales. Entre fines de 2023 y diciembre de 2025 se destruyeron más de 20.700 puestos de trabajo registrados y cerraron más de 650 empresas, lo que implica una caída del 17% en el empleo y del 11% en los establecimientos productivos.

De la fábrica al mostrador: el ajuste se traslada a la calle

La contracción ya se traduce en una postal concreta: persianas bajas en zonas históricas de venta de indumentaria. Según la Cámara Argentina de Comercio y Servicios, en el primer bimestre de 2026 se contabilizaron 284 locales vacíos, en alquiler o en venta en la Ciudad de Buenos Aires, con un aumento del 38,5% interanual y del 43,4% frente al bimestre previo.

El dato más revelador es la dinámica de oferta: los locales en alquiler crecieron 158,8% interanual, señal de negocios que no logran sostenerse.

El fenómeno se concentra en corredores emblemáticos. Sobre la avenida Cabildo, los locales vacíos aumentaron 177,8% en el primer bimestre respecto al mismo período de 2025. En la avenida Avellaneda, uno de los polos textiles más importantes del país, el incremento fue del 160%, en un contexto de menor circulación y caída de ventas.

Otras arterias comerciales también muestran deterioro, aunque con menor intensidad: Corrientes registra 68 locales vacíos, Rivadavia 63 y Santa Fe 58. La tendencia es transversal y evidencia un cambio en la dinámica comercial: menos consumo, mayores costos y márgenes cada vez más ajustados.

Apertura, consumo y presión sobre la industria

El cuadro plantea un reordenamiento de intereses. La apertura importadora y el acceso a bienes más baratos benefician al consumidor en el corto plazo, pero presionan sobre la industria local, que pierde competitividad y escala.

Al mismo tiempo, la caída del consumo limita cualquier posibilidad de recomposición interna. Sin demanda, el sector no logra absorber el impacto externo ni sostener su estructura productiva. El resultado es un círculo donde producción, empleo y ventas se retroalimentan en descenso.

En términos de política económica, la tensión es evidente: sostener precios bajos vía importaciones o preservar el entramado industrial. Por ahora, los datos muestran que el ajuste recae con mayor fuerza sobre la producción local.

Compartí esta noticia !

Schwarz: “La economía crece, pero la brecha entre sectores se profundiza”

Compartí esta noticia !

La economía argentina atraviesa una etapa que, a primera vista, puede parecer contradictoria. Los números muestran crecimiento, pero la realidad productiva exhibe tensiones cada vez más visibles. Esa dualidad fue el eje del análisis de Gerardo Alonso Schwarz, economista jefe de la Fundación Mediterránea, Regional NEA, quien visitó los estudios de Open1017 y dejó una definición que resume el momento actual: cambio estructural.

En su visión, la clave para entender por qué la economía puede expandirse y, al mismo tiempo, dejar sectores enteros en dificultades, es el “cambio estructural”. “Si tenemos que resumir lo que está pasando en Argentina, lo haría con un término y un número: crecimiento y cambio estructural”, explicó, al señalar que la actividad habría crecido 4,5% el año pasado y se proyecta una suba del 3,4% para este año, en línea con estimaciones del Banco Central, organismos internacionales y consultoras privadas.

Pero ese crecimiento, advierte, no es homogéneo. Por el contrario, está atravesado por una redistribución interna del peso de los sectores productivos. “Algunos sectores están tomando muchísimo mayor dinamismo, están creciendo muy fuertemente, y otros no solamente no crecen, sino que incluso están perdiendo posiciones”, señaló, marcando el corazón del fenómeno.

En ese nuevo mapa económico, los ganadores aparecen con bastante claridad. La energía, impulsada por el desarrollo de hidrocarburos, lidera el proceso, beneficiada además por el contexto internacional. “Los sectores ganadores son principalmente hidrocarburos, gas y petróleo, que incluso se ven favorecidos por la guerra en Irán”, apuntó.

A ese impulso se suma la minería, con el litio y el cobre como protagonistas, especialmente en el norte del país y la región de Cuyo. Y, como tantas veces en la historia argentina, el agro vuelve a ocupar un lugar central. “La cosecha no solo se prevé que sea muy buena, sino que además viene acompañada de precios que crecieron cerca de un 10%”, explicó, consolidando el rol del sector como generador de divisas y actividad.

Ahora bien, el crecimiento de estos sectores abre un debate inevitable: ¿Alcanza para generar empleo? Schwarz introduce un matiz clave. No niega el impacto positivo, pero tampoco lo sobredimensiona. “Sí generan empleo, no solamente en la producción, sino también en la logística y en el efecto derrame”, sostuvo.

Ese derrame se vuelve visible en actividades como la construcción. “La liquidación de dólares del campo típicamente se traduce en más construcción y desarrollos inmobiliarios”, describió, al explicar cómo el dinamismo de un sector puede irradiar sobre otros.

Sin embargo, el problema no está en los sectores que crecen, sino en los que quedan rezagados. Allí aparecen las mayores tensiones. Actividades orientadas al mercado interno o que históricamente compitieron con importaciones -como textiles o calzado- enfrentan un escenario mucho más exigente. “Son sectores que generaban muchos puestos de trabajo y hoy están en problemas”, advirtió.

La explicación está en el cambio de reglas. La apertura económica y la mayor competencia obligan a una rápida adaptación. “Tienen que reorientarse, buscar un nicho o especializarse para poder competir”, explicó, dejando en claro que el margen para sostener esquemas tradicionales es cada vez más limitado.

Ese proceso de adaptación no es solo sectorial, sino también empresarial. Cambia la lógica de funcionamiento. “El modelo de negocio cambió: ahora se necesitan mayores volúmenes y más estandarización para poder competir”, sostuvo, apuntando directamente a uno de los principales desafíos actuales.

En ese contexto, las empresas con estructuras rígidas o altos costos fijos son las más expuestas. “Las empresas con estructuras más grandes son las que hoy están en problemas”, sintetizó.

El consumo, uno de los indicadores más sensibles, refleja esa complejidad. Aunque hay señales de crisis en algunos rubros, los datos agregados muestran otra cara. “A nivel nacional, el consumo está en récords históricos medido como gasto total de los hogares”, explicó, aunque aclaró que la realidad no es uniforme.

La evidencia empírica confirma esa dualidad. “Hay sectores con problemas más urgentes y otros que están creciendo”, indicó. Incluso a nivel local, en ciudades como Posadas, el fenómeno se replica con matices. “El centro tuvo cierres, pero esos locales rápidamente se están ocupando y hay una expansión hacia otras zonas”, describió.

Detrás de este escenario aparece una transformación más profunda. “El nivel de protección de la economía argentina era imposible de sostener” y “el gasto público como motor de la economía se había agotado”, planteó, en una definición que marca el cambio de paradigma.

El problema, como suele ocurrir en la Argentina, es el ritmo de ese cambio. “En este país los cambios nunca se dan paulatinamente”, advirtió, señalando una de las principales dificultades para los sectores que deben adaptarse.

En ese marco, la clave pasa por la capacidad de reacción. “Las empresas tienen que afinar la punta del lápiz y revisar sus costos”, afirmó, en una síntesis que refleja el nuevo escenario.

Compartí esta noticia !

John Foos cierra su planta en Argentina y se reconvierte a importadora tras 40 años de producción

Compartí esta noticia !

La marca de zapatillas John Foos resolvió cerrar su planta de producción en Beccar, partido de San Isidro, y despedir a los 50 trabajadores que aún permanecían en actividad. La decisión, comunicada internamente con fecha límite operativa a fines de abril, marca el fin de más de cuatro décadas de fabricación en el país y consolida su reconversión hacia un modelo basado en la importación de productos terminados desde Asia.

De fábrica nacional a importadora: el cambio de modelo

La empresa, fundada en la década de 1980 y vinculada a la razón social Flingday S.A., ya venía reduciendo su estructura productiva. En 2023 contaba con unos 400 empleados; hoy ese número se redujo a 50, que serán desvinculados con el cierre definitivo de la planta.

El proceso no fue abrupto. Según lo informado, la firma había iniciado una transición gradual mediante la importación de partes de calzado para ensamblaje local, hasta avanzar hacia el esquema actual: zapatillas terminadas provenientes de países asiáticos.

Una vez completado el cierre del área industrial, la compañía mantendría una estructura mínima orientada a tareas administrativas y comerciales. En un comunicado, la empresa señaló que atraviesa “un proceso de reestructuración interna, orientado a adecuar su operación y garantizar la sustentabilidad del negocio en el largo plazo”.

Conflicto laboral y tensiones por indemnizaciones

El cierre no ocurre sin conflicto. Los trabajadores denunciaron que la empresa ofrece acuerdos de desvinculación por entre el 60% y el 70% de la indemnización legal, en algunos casos con pagos en cuotas.

Según los operarios, la dirección —encabezada por el fundador Miguel Fosati— habría advertido sobre la posibilidad de un concurso de acreedores. De acuerdo con su interpretación, esa señal funciona como presión para aceptar condiciones de salida menos favorables, ante el riesgo de quedar atrapados en un proceso judicial prolongado.

La empresa, por su parte, sostuvo que el proceso se desarrolla “conforme a la normativa laboral vigente”, sin reconocer irregularidades en las negociaciones.

El contexto que condiciona la decisión

El cierre de la planta se inscribe en un deterioro más amplio del sector textil y del calzado. Según el Índice de Producción Industrial Manufacturero (IPI) del INDEC, la fabricación de textiles, prendas de vestir, cuero y calzado registró en enero una caída interanual del 34,1%.

El retroceso también impacta en el empleo. De acuerdo con datos citados en el sector, el nivel de ocupación en 2024 se mantiene casi un 49% por debajo del pico alcanzado en 2011, lo que refleja una tendencia de largo plazo.

En este contexto, la decisión de John Foos se alinea con una dinámica más amplia: empresas que abandonan la producción local para reconvertirse en importadoras, en un escenario atravesado por costos internos elevados y cambios en la política económica nacional.

Apertura económica y reconfiguración industrial

El movimiento de la empresa ocurre durante la gestión de Javier Milei, que impulsa una política de apertura económica y desregulación. Sin embargo, el texto base no atribuye de manera directa la decisión empresarial a una medida específica, aunque sí menciona el contexto general.

En términos de actores, el cierre debilita al eslabón industrial y a los trabajadores del sector, mientras refuerza el rol de importadores y comercializadores dentro de la cadena de valor. También expone tensiones entre sostenibilidad empresarial y condiciones laborales.

Señales para el sector y las economías regionales

Aunque el caso se localiza en Buenos Aires, el fenómeno tiene implicancias potenciales para economías regionales como Misiones, donde el sector textil y de manufactura liviana también enfrenta desafíos similares.

El cambio de modelo productivo —de fabricación local a importación— podría replicarse en otras firmas si persisten las condiciones actuales del mercado. A su vez, plantea interrogantes sobre el futuro del empleo industrial y la capacidad de sostener cadenas productivas nacionales.

El escenario queda abierto: la evolución del consumo, los costos internos y las condiciones de importación serán variables clave para determinar si este tipo de reconversiones se profundiza o encuentra límites en los próximos meses.

Compartí esta noticia !

Categorías

Solverwp- WordPress Theme and Plugin