
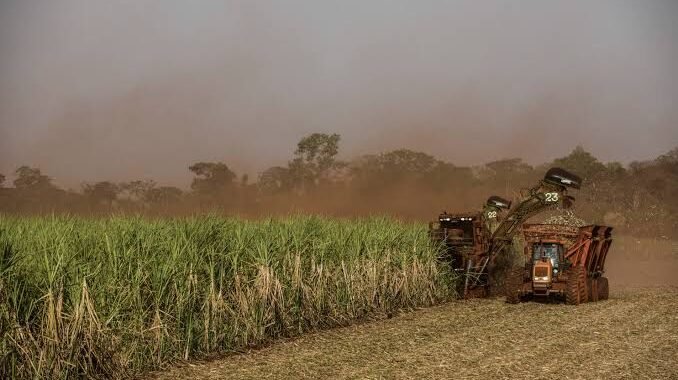
Según Hedgepoint, Brasil mantiene un buen abastecimiento en el mercado mundial del azúcar
Se espera que Brasil mantenga el abastecimiento del mercado mundial del azúcar, incluso ante los riesgos climáticos que han reducido las perspectivas de producción en el hemisferio norte. La cosecha de caña de azúcar en la región Centro-Sur se estima en aproximadamente 635,5 millones de toneladas y actúa como principal contrapeso a la menor oferta prevista en India, Tailandia y Europa, según un análisis de Hedgepoint Global Markets .
La disponibilidad de caña de azúcar y la flexibilidad de los ingenios brasileños para aumentar la proporción destinada a la producción de edulcorantes están, por ahora, evitando un cambio hacia un déficit estructural. El mercado ha perdido parte de su margen de seguridad y los precios se han alejado de los mínimos registrados a principios de año, pero los flujos comerciales mundiales siguen siendo superávits en los escenarios evaluados por Hedgepoint .
“El mercado se está contrayendo, pero Brasil todavía tiene suficiente azúcar para mantener un equilibrio global satisfactorio”, afirma Lívea. Coda , Coordinadora de Inteligencia de Mercado en Hedgepoint Global Markets .
La oferta brasileña preserva el equilibrio global.
En la región centro-sur, las lluvias interrumpieron las operaciones y redujeron temporalmente el ritmo de molienda, pero no indican una menor disponibilidad de caña de azúcar. Hedgepoint estima una cosecha de aproximadamente 635,5 millones de toneladas, superior a la de la temporada anterior y una de las mayores de la historia.
La disponibilidad de materias primas permite a las fábricas responder a los precios internacionales más altos. Cuando el azúcar es más rentable que el etanol, aumenta el incentivo para diversificar la producción destinada al edulcorante. Incluso bajo el supuesto conservador de una proporción del 47,7%, la producción brasileña se mantiene cerca de los 40 millones de toneladas.
“La abundante disponibilidad de caña de azúcar en Brasil y la capacidad de ajustar su mezcla de azúcares proporcionan un poderoso contrapeso que mantiene al mercado fundamentalmente estable”, afirma Lívea .
Estimación de la cosecha de 2026/27 en la región centro-sur.
 |
Fuente: Hedgepoint
El Niño aumenta los riesgos para los productores del hemisferio norte.
La principal fuente de incertidumbre reside en la posibilidad de un fenómeno de El Niño intenso durante fases importantes del desarrollo de la caña de azúcar. Históricamente, Tailandia, India, Centroamérica y México han sido vulnerables a la sequía, el calor excesivo y la disminución de las precipitaciones asociadas a este fenómeno, lo que ha provocado revisiones negativas en las previsiones de producción.
Principales efectos de El Niño en los países productores de azúcar
 |
Fuente: Hedgepoint
India concentra el principal riesgo alcista.
India sigue siendo la variable más crítica. Tras el inicio tardío del monzón y las mejores precipitaciones de julio, los pronósticos indican lluvias por debajo del promedio para el resto de la temporada. Los embalses se encuentran en una situación preocupante en las principales regiones productoras, y la producción estimada ronda los 27,6 millones de toneladas.
A este nivel, la producción no genera disponibilidad para la exportación. El gobierno indio ya autorizó la importación de 1 millón de toneladas, mientras el mercado monitorea la posibilidad de un mayor deterioro de las condiciones climáticas. La noticia llevó los precios a probar 18 centavos por libra, pero las ganancias no se mantuvieron debido a la caída de los precios internos en el país asiático, lo que ya indica que India podría no cumplir con toda su cuota autorizada. Esto se debe en parte a que el gobierno indio cuenta con otros mecanismos que pueden contribuir a la disponibilidad de edulcorante en su mercado interno, como la restricción ya impuesta a las existencias de los distribuidores y la reducción del desvío de producto para la producción de etanol. Además, las expectativas de una sólida disponibilidad de edulcorante del Centro-Sur de Brasil en 2026/27, con la posibilidad de una robusta cosecha en 2027/28 en la región, limitan las ganancias a corto plazo.
En Tailandia, la previsión de molienda de caña de azúcar se ha reducido a aproximadamente 88 millones de toneladas, con una producción de azúcar estimada en alrededor de 9,5 millones de toneladas y exportaciones cercanas a los 6 millones de toneladas. La menor disponibilidad en el país afecta tanto al mercado del azúcar crudo como al del azúcar refinado y contribuye a mantener la prima del azúcar refinado.
Europa recorta la producción tras las olas de calor.
En Europa, tres olas de calor consecutivas y la sequía en Francia, Alemania y Polonia han ejercido presión sobre la productividad de la remolacha. La producción regional se estima en aproximadamente 14 millones de toneladas, un escenario que aumenta la necesidad de importaciones, reduce la capacidad de exportación y refuerza las perspectivas de un mercado más sólido para el azúcar refinado.
En otras regiones, el panorama es mixto. México y Centroamérica enfrentan riesgos relacionados con El Niño ; Ucrania sufre una reducción en la superficie cultivada, menores oportunidades de exportación a Europa y los efectos de la guerra; y Rusia se mantiene relativamente estable. Se espera que China, por su parte, produzca alrededor de 13 millones de toneladas de azúcar e importe menos de lo previsto, debido a sus reservas suficientes y a las menores oportunidades de arbitraje.
Los flujos comerciales siguen siendo superávit.
La disponibilidad de exportaciones está disminuyendo en diferentes regiones, reduciendo el superávit proyectado y creando condiciones más ajustadas a lo largo de 2027 en comparación con finales de 2025 y principios de 2026, un período marcado por un sólido resultado del Centro-Sur brasileño y una recuperación en el hemisferio norte. Sin embargo, Brasil aún es capaz de compensar gran parte de la contracción impuesta por los recientes desafíos climáticos. Incluso si las lluvias relacionadas con El Niño en su principal región productora resultan en una menor proporción de azúcar en la mezcla, por ejemplo, cerca del 47%, los flujos comerciales globales seguirían siendo positivos. No obstante, dada la paridad de precios actual entre el azúcar y el etanol, las fábricas deberían esforzarse por aumentar la proporción del edulcorante a cerca del 47,7%, lo que haría que el escenario global fuera más favorable.
“Incluso en los escenarios brasileños más conservadores, caracterizados por una menor proporción de azúcares en la producción, los flujos comerciales mundiales siguen siendo superávit. El mercado se vuelve menos cómodo, pero no llega al punto de mostrar escasez de azúcar”, afirma Lívea .
Una posible importación de 1 millón de toneladas por parte de India reduciría el superávit en ambos escenarios mixtos, 47,1% y 47,7%, según la evaluación de Hedgepoint , sin generar un déficit en los flujos comerciales mundiales entre el segundo trimestre de 2026 y el tercer trimestre de 2027. Aun así, existe una diferencia en el flujo comercial según la calidad del azúcar, siendo el mercado del azúcar blanco más ajustado que el del azúcar crudo debido a su mayor dependencia de la producción en el hemisferio norte.
Las perspectivas apuntan a un ajuste moderado de las restricciones, no a una escasez estructural.
Para la segunda mitad de 2026 y principios de 2027, Hedgepoint prevé un mercado más equilibrado con un margen de seguridad menor. El Niño reduce el potencial de oferta y justifica que los precios se mantengan por encima de los mínimos observados a principios de año, pero la cosecha brasileña, la disponibilidad de caña de azúcar y la capacidad para aumentar la producción de azúcar limitan el riesgo de un déficit global sostenido y, por lo tanto, de que el mercado vuelva a operar a niveles de precios elevados como los observados en 2023.
“Por lo tanto, las perspectivas para la segunda mitad de 2026 y principios de 2027 son de un ajuste moderado, no de escasez estructural”, concluye Lívea .


